


Нобелевский лауреат-экономист вскрывает «кризисную структуру» законодательства о стейблкоинах
Автор: Daii
Однако на этот раз предупреждение сделал Саймон Джонсон — ученый, который лишь в 2024 году стал лауреатом Нобелевской премии по экономике. Это означает, что его позиция обладает достаточным весом как в академической среде, так и в политических кругах, чтобы ее нельзя было игнорировать.
Саймон Джонсон ранее занимал пост главного экономиста Международного валютного фонда (МВФ) и давно следит за глобальной финансовой стабильностью, предотвращением кризисов и институциональными реформами. В области макрофинансов и институциональной экономики он относится к числу немногих голосов, способных влиять как на академический консенсус, так и на разработку политики.
В начале августа этого года он опубликовал статью под названием «The Crypto Crises Are Coming» («На грядущие криптокризисы») на всемирно известной платформе аналитики Project Syndicate. Этот ресурс называют «колонкой мировых лидеров мысли», он десятилетиями выпускает материалы для более чем 150 стран и 500 медиахолдингов, среди авторов — государственные деятели, руководители центральных банков, нобелевские лауреаты и ведущие ученые. Иными словами, публикуемые там взгляды зачастую напрямую достигают высших эшелонов мирового управления.
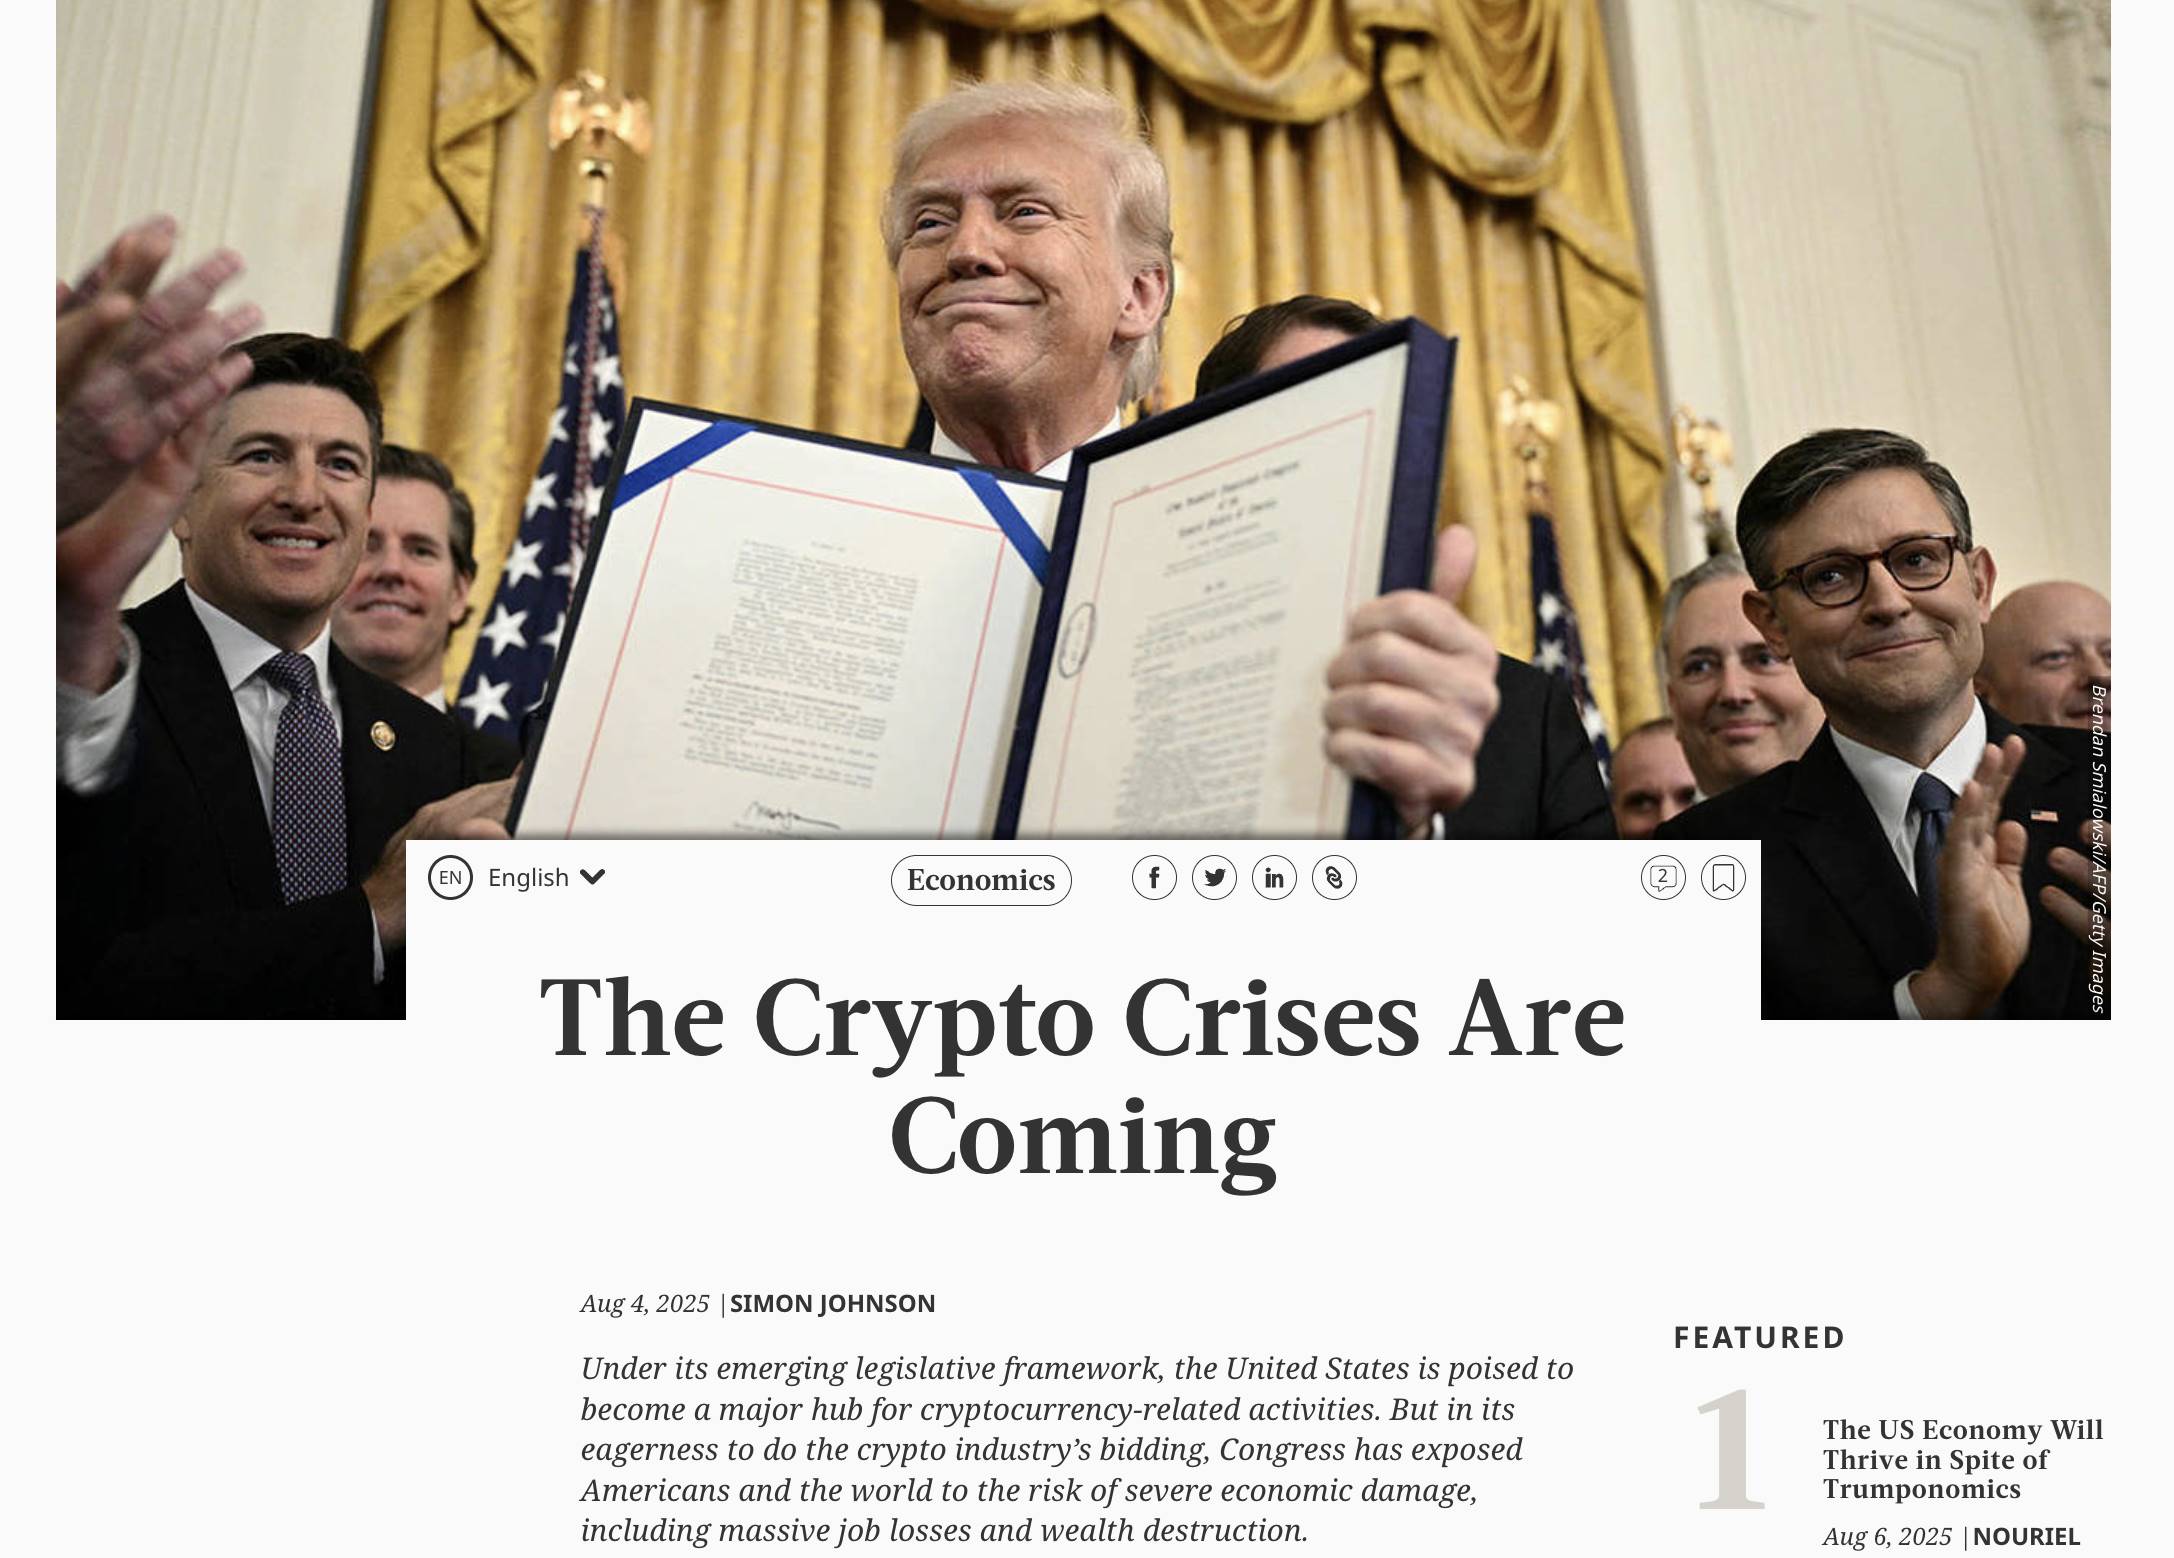
В статье Джонсон направляет удар по недавним американским законодательным инициативам в сфере криптовалют, особенно недавно принятому закону GENIUS Act (Закон о гениальности) и продвигаемому законопроекту CLARITY Act (Закон о четкости). По его мнению, эти акты внешне призваны создать нормативно-правовую базу для стейблкоинов и других цифровых активов, но фактически ослабляют ключевые ограничения под видом легислатуры. (Project Syndicate)
Он заявляет прямо:
Unfortunately, the crypto industry has acquired so much political power – primarily through political donations – that the GENIUS Act and the CLARITY Act have been designed to prevent reasonable regulation. The result will most likely be a boom-bust cycle of epic proportions.
Перевод: К сожалению, индустрия криптовалют приобрела столь значительную политическую власть – преимущественно благодаря политическим пожертвованиям – что законы GENIUS Act и CLARITY Act разрабатывались с единственной целью предотвратить разумное регулирование. Скорее всего, результатом станет масштабный цикл подъема и краха беспрецедентных масштабов.
В конце статьи он приводит тревожный вывод:
The US may well become the crypto capital of the world and, under its emerging legislative framework, a few rich people will surely get richer. But in its eagerness to do the crypto industry『s bidding, Congress has exposed Americans and the world to the real possibility of the return of financial panics and severe economic damage, implying massive job losses and wealth destruction.
Перевод: США вполне могут стать мировым центром криптовалют, и в рамках формирующегося ими законодательства несколько богачей определенно станут еще богаче. Однако в своей спешке пойти навстречу запросам индустрии криптовалют Конгресс подверг американцев и весь мир реальной угрозе возвращения финансовых паник и тяжелейших экономических потерь, что чревато массовой безработицей и уничтожением благосостояния.
Итак, как именно выстроена аргументация и логическая цепочка Джонсона? Почему он пришел к такому выводу? Именно это мы сейчас и разберем.
1. Есть ли основания для предупреждения Джонсона?
Сначала Джонсон задает общий контекст: GENIUS Act официально стал законом 18 июля 2025 года, а CLARITY Act прошел голосование в Палате представителей 17 июля и ожидает рассмотрения в Сенате.
Эти два документа впервые на федеральном уровне четко определяют, «что такое стейблкоины, кто может их эмиссировать, кем они регулируются и в каких рамках функционируют», тем самым прокладывая институциональный коридор для «более масштабных и глубоко интегрированных» криптоопераций. ( Конгресс США )
Дальнейший анализ рисков со стороны Джонсона строится именно на этом «институциональном комбо».
1.1 Спред: двигатель прибыли эмитентов стейблкоинов
Его первый шаг заключается в фокусе на главном вопросе – «откуда берутся деньги» – стейблкоины для держателей представляют собой беспроцентное обязательство (持仓一枚 USDC не генерирует процентов); при этом эмитенты направляют резервы в пулы доходных активов, извлекая прибыль из спреда. Это не догадки, а очевидный факт, прямо указанный в положениях документов и финансовых отчетах:
Условия USDC прямо гласят: «Circle вправе инвестировать резервы в инструменты, приносящие процентный или иной доход; эта доходность не переходит к держателям.» (Circle)
Публикации СМИ и финансовая отчетность дополнительно подтверждают это: доходы Circle практически полностью зависят от процентов по резервам (в 2024 году подавляющая часть выручки приходилась на этот источник), причем изменение ставок существенно влияет на прибыльность. Это означает, что пока регуляторное поле допускает и ожидания конвертации не нарушены, у эмитентов есть врожденный стимул максимизировать доходность на стороне активов. (Reuters, Wall Street Journal)
По мнению Джонсона, такая «спред-модель» является структурной и нормальной – когда ядро прибыли формируется за счет компенсации за срок и риск, а доходность не распределяется между держателями, стремление «охотиться за активами с более высокой доходностью» должно жестко ограничиваться правилами.
Однако проблема заключается в том, что сами границы этих правил обладают определенной эластичностью.
1.2 Правила: дьявол кроется в деталях
Он далее разбирает микроуровневые положения GENIUS Act, указывая на несколько кажущихся техническими деталей, которые в моменты стресса способны изменить динамику системы:
-
Резервы из белого списка: Статья 4 требует обеспечения 1:1, ограниченного наличными деньгами / депозитами в ЦБ, защищенными депозитами, гособлигациями США со сроком до ≤ 93 дней, операциями РЕПО/(обратное РЕПО), а также правительственными фондами денежного рынка (Government MMF), инвестирующими исключительно в указанные активы и т.д. Выглядит консервативно, но все же допускает наличие определенных сроков и РЕПО-структур – в периоды стресса это может означать необходимость «распродажи активов для выплат». ( Конгресс США )
-
Лимиты регулирования «не превышают»: законопроект делегирует регуляторам право устанавливать требования к капиталу, ликвидности и управлению рисками, но четко предписывает, что эти стандарты «не должны превышать того, что необходимо для обеспечения непрерывной деятельности эмитента» (do not exceed… sufficient to ensure the ongoing operations). По оценке Джонсона, это равносильно сдабриванию защитного буфера до уровня «минимально достаточного», а не созданию запасов прочности на экстремальные сценарии. ( Конгресс США )
На основании этого он указывает: в штатном режиме белый список + минимальные требования повышают эффективность системы; однако в экстремальных условиях разница во времени и ценовые шоки между «выводом средств и реализацией активов» усиливаются за счет цепочки сроков и РЕПО.
1.3 Скорость: банкротство исчисляется минутами
Третий шаг – он выносит фактор «времени» на видное место.
Хотя GENIUS Act закрепляет приоритетное право держателей стейблкоинов на удовлетворение требований в случае банкротства и обязывает суды стараться выдать распределительный приказ в течение 14 дней, что выглядит дружелюбно по отношению к инвесторам; по сравнению с минутными скоростями вывода средств в блокчейне, это все еще слишком медленно. ( Конгресс США )
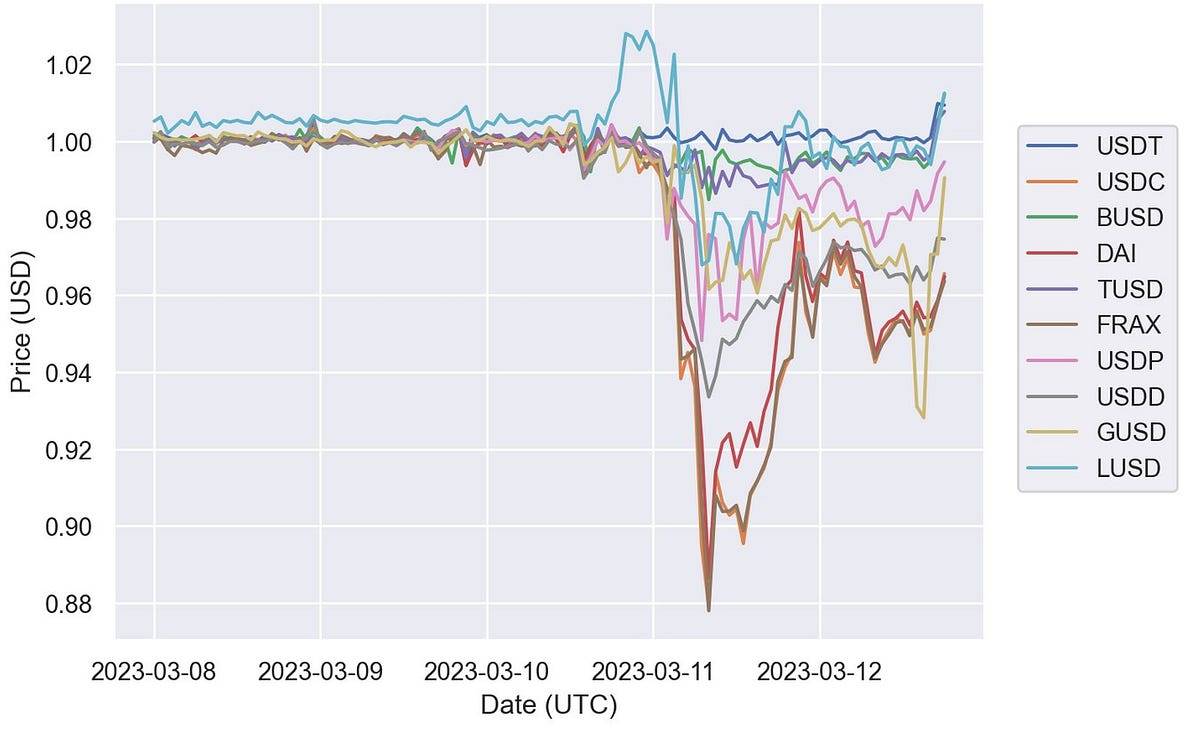
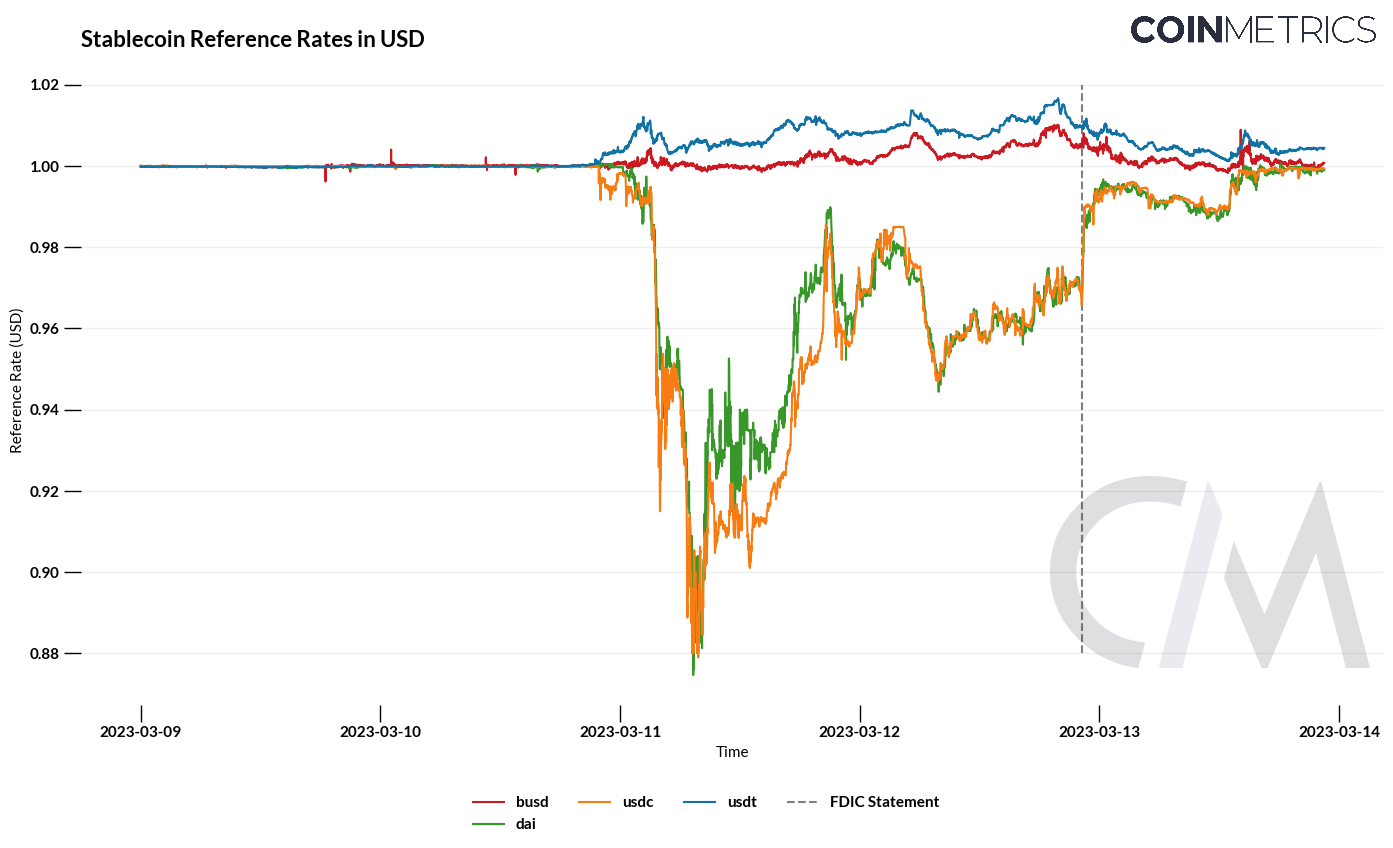
Реальные кейсы подтверждают это несоответствие скоростей: в марте 2023 года в ходе событий вокруг SVB (Silicon Valley Bank, Silicon Valley Bank) цена USDC временно опускалась до $0,87–0,88, стабилизация произошла лишь после закрытия разрыва и возобновления выплат; исследование Нью-Йоркского ФРБ документирует паттерны «коллективного вывода средств» и «бегства от риска» в майские дни 2022 года. Иначе говоря, паника и вывод средств происходят в часовом формате, тогда как правосудие и суды работают в дневном. (CoinDesk, Federal Reserve Bank of New York, Liberty Street Economics)
Это и есть тот «рычаг системы», о котором говорит Джонсон: когда сторона активов должна покрывать обязательства через «распродажу ценных бумаг» для реагирования на побег капитала в минутном темпе, любая процессуальная задержка способна превратить индивидуальный риск в системный шок.
1.4 Черный ход: границы, любимые прибылью
Далее он рассматривает транснациональное измерение:
GENIUS Act разрешает иностранным эмитентам, находящимся под «сопоставимым регулированием», продавать токены в США, требуя поддержания достаточной ликвидности на территории страны, но Минфин вправе освободить от части требований по договорам о взаимном признании. Хотя текст прямо не указывает возможность инвестирования в гособлигации нерезидентов в других валютах, Джонсон опасается, что «сопоставимость» не тождественна «тождеству», а смягчение требований к взаимному признанию и расчетным центрам может привести к откреплению части резервов от доллара США, что усилит риски валютных дисбалансов при резком укреплении зеленой валюты. ( Конгресс США, Gibson Dunn, Sidley Austin)
Кроме того, документ оставляет широкое пространство для штатных квалифицированных эмитентов, а федеральное вмешательство допускается лишь при соблюдении ряда условий, что создает почву для арбитража регулирования – эмитенты естественным образом будут мигрировать в юрисдикции с наименьшим уровнем контроля. ( Конгресс США )
Вывод таков: мозаика регулирования в транснациональном и межштатном масштабе, будучи соединенной с мотивом прибыли, неизбежно отталкивает риски к самому слабом участку границ.
1.5 Уязвимость: отсутствие «кредитора последней инстанции» и мягкость политических ограничений
На уровне архитектуры制度的, GENIUS Act не предусматривает механизма «кредитора последней инстанции» или страхования вкладов для стейблкоинов. Документ исключает стейблкоины из категории товаров, но одновременно не включает их в перечень защищенных депозитов – для этого эмитенты должны обладать статусом учреждения, обеспечивающего защиту вкладов. Еще в 2021 году PWG (President’s Working Group on Financial Markets, Рабочая группа президента по финансовым рынкам) рекомендовала разрешать выпуск стейблкоинов только защищенным депозитным учреждениям, чтобы устранить риск банковской паники, однако данное предложение не было принято в законопроекте. Таким образом, эмитенты стейблкоинов лишены страховки FDIC (Federal Deposit Insurance Corporation, Федеральная корпорация страхования вкладов США) и не имеют доступа к дисконтному окну в кризис, что демонстрирует явный разрыв с традиционной «банковской рамкой prudential control». ( Конгресс США, Минфин США)
Более серьезную обеспокоенность у Джонсона вызывает вероятность закрепления данного институционального пробела в текущем политико-экономическом ландшафте. В последние годы влияние криптоиндустрии в Вашингтоне стремительно растет – только один только Fairshake и смежие супер-PAC (Super Political Action Committee, сверхполитические акционные комитеты) привлекли более 260 млн долларов США в избирательном цикле 2023–24 годов, став одними из самых влиятельных спонсоров; объем внешнего финансирования конгрессовых выборов всей отраслью уже перешагнул рубеж в миллиард долларов США. В сложившейся архитектуре «гибкие формулировки» в текстах законов и политические драйверы могут взаимоусиливать друг друга, превращая «минимально достаточный» защитный буфер из вынужденной меры в долгосрочную норму. (OpenSecrets, Reuters)
1.6 Логика: от легислатуры к спаду
Если связать описанные звенья воедино, получится цепочка рассуждений Джонсона:
-
A. Законодательство узаконивает масштабирование операций со стейблкоинами
-
→ B. Бизнес-модель эмитентов построена на основе прибыли от беспроцентных обязательств против процентных активов
-
→ C. Нормы закона выбирают подход «минимально достаточного» в отношении резервов и надзора, сохраняя гибкость для арбитража и взаимного признания
-
→ D. При панике минутные запросы на вывод средств сталкиваются с дневными процедурами урегулирования, принуждая к распродаже активов и шокируя краткосрочные ставки и рынок РЕПО
-
→ E. При добавлении валютных позиций или эксплуатации самых мягких регуляторных границ риски мультиплицируются
-
→ F. Отсутствие кредитора последней инстанции и страховых гарантий делает индивидуальные дисбалансы триггером для отраслевой турбулентности
Убедительность этой логики обусловлена сочетанием детального анализа правовых текстов (например, фразы «do not exceed… ongoing operations» и «14-дневного приказа о распределении») с эмпирическими данными (падение USDC до 0,87–0,88, коллективный вывод средств со стейблкоинов в 2022 году) и находится в полной резонансе с обеспокоенностью FSB (Financial Stability Board, Совет по финансовой стабильности), BIS (Bank for International Settlements, Банк международных расчетов) и PWG с 2021 года касательно «банковских паник и принудительных распродаж». ( Конгресс США, CoinDesk, Liberty Street Economics, Financial Stability Board)
1.7 Резюме
Джонсон не утверждает категорично, что «стейблкоины неминуемо спровоцируют системный кризис», а лишь предостерегает: когда комбинируются «спред-стимулы + минимальный защитный буфер + регуляторный арбитраж/гибкость взаимного признания + запаздывание процедур урегулирования + отсутствие LOR (Lender of Last Resort, кредитора последней инстанции)/страхования», институтуционная эластичность оборачивается обратным эффектом, становясь усилителем рисков.
По его мнению, некоторые институциональные решения в рамках GENIUS/CLARITY облегчают одновременное наступление этих условий, поэтому звучит предупреждение о «цикле подъема и краха».
Два исторических кризиса, связанных со стейблкоинами, также словно косвенно подтверждают его опасения.
2. «Момент истины» для рисков
Если предыдущий анализ Джонсона представляет собой «институциональные скрытые тревоги», то момент, который реально проверяет архитектуру на прочность, наступает в секунду начала массовой паники – рынок не даст вам ни заблаговременного сигнала, ни достаточного времени на реакцию.
Два исторических события принципиально разной природы позволяют нам отчетливо увидеть «стартовую карту» стейблкоинов под давлением.
2.1 Механика массовой распродажи
Начнем с UST эпохи «дикого запада».
В мае 2022 года алгоритмический стейблкоин UST в течение нескольких дней стремительно утратил паритет, связанный токен LUNA погрузился в спираль смерти, сеть Terra временно остановила работу, биржи одна за другой прекратили торги, совокупная капитализация экосистемы за неделю испарилась примерно на 400–450 млрд долларов США, вызвав волну распродаж по всему крипторынку. Речь идет не об обычной ценовой волатильности, а о классической банковской панике: когда гарантия «стабильности» опирается на внутренние механизмы эмиссии и цикл доверия внутри протокола, а не на высоколиквидные внешние активы, поддающиеся быстрой конвертации, малейшая трещина в уверенности приводит к самоподдерживающемуся давлению продавцов до полного коллапса системы. (Reuters, The Guardian, Wikipedia)
Затем рассмотрим событие потери паритета USDC в период «до эры compliance», которое показало, как риски офчейн-банков мгновенно транслируются в блокчейн.
В марте 2023 года компания Circle раскрыла информацию о размещении примерно 3,3 млрд долларов США резервов в банке Silicon Valley Bank (SVB), пережившем внезапный кризис ликвидности. В течение 48 часов после публикации новости цена USDC на вторичном рынке опускалась до 0,88 доллара США, и лишь после того, как регуляторы объявили о полном гарантировании депозитов в SVB и запуска чрезвычайного инструмента BTFP (Bank Term Funding Program, Программа терминального финансирования банков), рыночные ожидания резко сменились на противоположные, а паритет восстановился.
В той неделе Circle зафиксировал чистый объем выкупа в размере 3,8 млрд долларов США; сторонняя статистика показывает, что в течение нескольких дней процессы сжигания и выкупа в блокчейне продолжали расти, суточный пик вывода средств приблизился к 740 млн долларов США. Это доказывает: даже если резервы вложены преимущественно в высоколиквидные активы, достаточно усомниться в «пути конвертации» или «офчейн-хранении», как паника начинает нарастать в минутном или часовом масштабе,直至出现 четкая ликвидная поддержка. (Reuters, Investopedia, Circle, Bloomberg.com)
Если сопоставить оба события, вы обнаружите одну и ту же «механику паники» с двумя вариантами триггеров:
-
UST: Внутренняя уязвимость механизма – нет проверяемых, быстро реализуемых внешних активов для поддержки паритета, полная зависимость от ожиданий и арбитражных циклов;
-
USDC: Внешний якорь присутствует, но точка承载 внизу失稳 – точечный сбой на банковском уровне мгновенно масштабируется в блокчейне в ценовой и ликвидностный шок.
2.2 Действия и обратная связь
Команда Нью-Йоркского ФРБ описывает эту модель поведения через призму фондов денежного рынка: для стейблкоинов существует четкий пороговый уровень «потери паритета с долларом», после падения которого скорость выкупов и ребалансировок возрастает, фиксируется «бегство от риска» от «стейблкоинов с более высоким риском» к «стейблкоинам, считающимся более безопасным». Это объясняет, почему при откреплении USDC часть капиталов параллельно перетекала в аналоги «гособлигационного типа» или другие альтернативы с репутацией большей надежности – миграция происходила стремительно, вектор был однозначным и обладал свойством самовозгорания. ( Federal Reserve Bank of New York, Liberty Street Economics)
Особо примечателен контур обратной связи: когда скорость выкупов в блокчейне ускоряется, а эмитенту приходится осуществлять «распродажу активов для покрытия выплат», давление продавцов напрямую транслируется на краткосрочные гособлигации и рынок РЕПО. Свежая рабочая статья BIS, рассчитанная на основе ежедневных данных за 2021–2025 годы, выявила: массовый приток капитала в стейблкоины снижает доходность 3-месячных облигаций казначейства США на 2–2,5 базисных пункта в течение 10 дней; эффект роста доходности при равновеликом оттоке оказывается сильнее и составляет 2–3 первых показателей. Иначе говоря, антициклические и проциклические колебания стейблкоинов уже оставили на традиционных безопасных активах статистически распознаваемую «цепочку ДНК»; при реализации сценария краткосрочного крупного вывода средств уровня USDC путь передачи «вынужденной распродажи – ценового шока» абсолютно реален. ( Банк международных расчетов )
2.3 Уроки
Кейсы UST и USDC не являются случайностью, они представляют собой две структурированные предостережения:
-
«Стабильность», не подкрепленная реализуемыми внешними активами, по сути является гонкой с координированными действиями участников рынка;
-
Даже при наличии качественных резервов точечная уязвимость пути выплат мгновенно умножается блокчейном;
Разница во времени между скоростью паники и скоростью процедуры урегулирования определяет, перерастет ли локальный риск в системное возмущение.
Вот почему Джонсон объединяет обсуждение «законодательства о стейблкоинах» и «механики паники» – если легислатура предоставляет лишь минимально достаточный защитный буфер, но не интегрирует внутридневную ликвидность, параметры SLA (Service Level Agreement, соглашения об уровне сервиса) для выкупов, стресс-сценарии и упорядоченное урегулирование в работающие механизмы, следующий «момент истины» может наступить куда быстрее.
Следовательно, вопрос сводится не к тому, «плохо ли вообще законодательство», а к необходимости признать:
Активная легислатура, безусловно, лучше ее отсутствия, но именно пассивное законодательное реагирование, вероятно, станет настоящим испытанием на зрелость для стейблкоинов.
3. Испытание на зрелость стейблкоинов – пассивное регулирование
Если сравнить финансовую систему с автострадой, то активное законодательство подобно нанесению ограждений, знаков ограничения скорости и полос торможения перед выездом на дорогу; пассивное регулирование чаще всего появляется постфактум, после аварии, и заполняет старые бреши толще бетонными блоками.
Чтобы понять «испытание на зрелость стейблкоинов», лучшим ориентиром служит история фондового рынка.
3.1 Зрелость фондового рынка
Рынки ценных бумаг США изначально не обладали системами раскрытия информации, правилами бирж, обеспечением информационной симметрии и защитой инвесторов. Почти все эти «ограждения» были установлены лишь после того, как случились катастрофы.
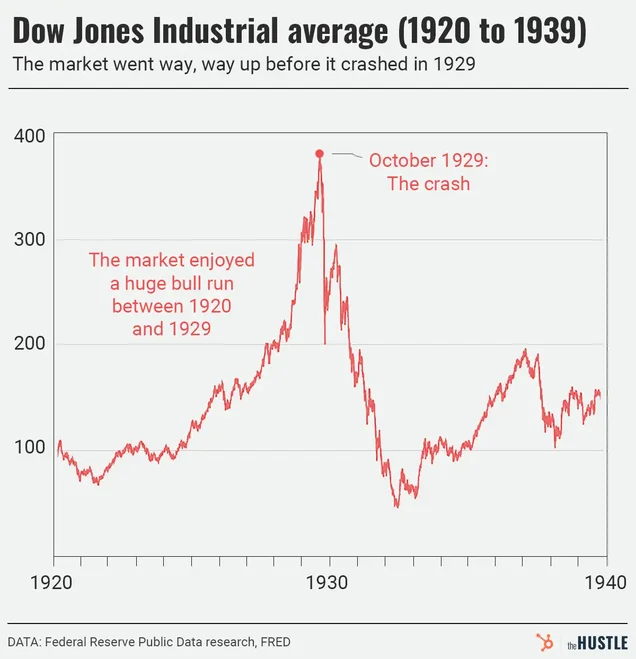
Кризис 1929 года обрушил индекс Доу Джонеса в бездну, банки закрывали свои двери один за другим, достигнув пика закрытий к 1933 году. Лишь после этой трагедии США приняли Securities Act of 1933 и Securities Exchange Act of 1934, включив раскрытие информации и непрерывный надзор в текст законов, а также учредив SEC как постоянный регулирующий орган. Иначе говоря, зрелость фондового рынка достигалась не убеждением идеями, а формированием под воздействием кризисов – его «испытанием на зрелость» стало пассивное регулирование после потрясений. (federalreservehistory.org, Комиссия по ценным бумагам и биржам США, guides.loc.gov)
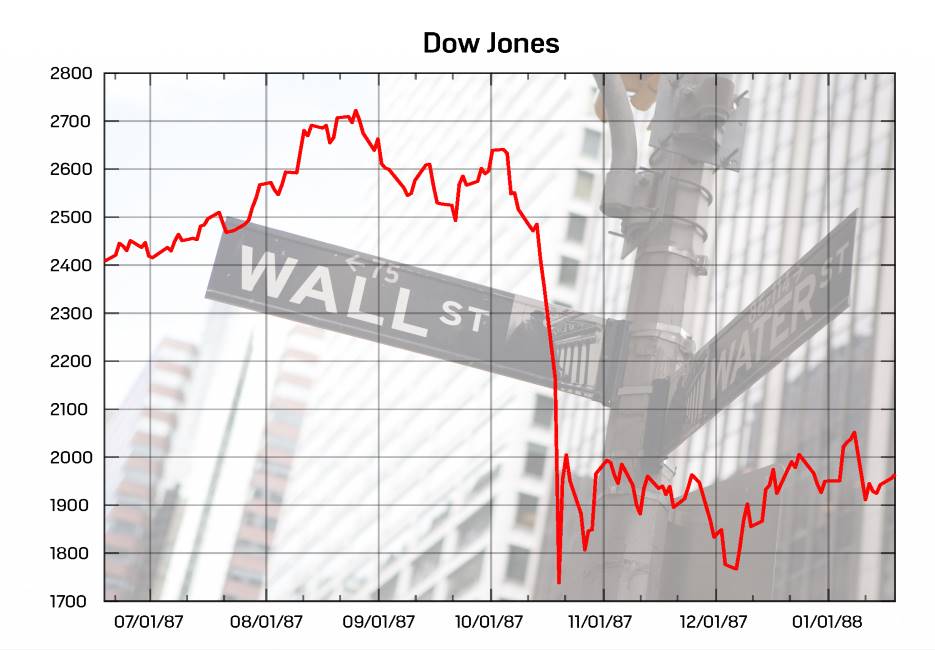
Чернох周一 1987 года запомнился как очередное событие коллективной памяти: индекс Dow Jones рухнул на 22,6% за один торговый день, и лишь после этого американские биржи институционализировали механизм «прекращения торгов (циркуитарные брикеры)», предоставив рынку тормоза и полосы безопасности. В экстремальные моменты 2001, 2008, 2020 годов «прекращения торгов» стали обязательным инструментом для предотвращения массового панического ажиотажа. Это классический пример пассивного правового оформления – сначала приходит острая боль, затем рождается институт. (federalreservehistory.org, Schwab Brokerage)
3.2 Стейблкоины
Стейблкоины – это не «вторичные инновации», а инфраструктурные преобразования, сопоставимые по значимости с акциями: бумаги превратили «право собственности» в торгуемый сертификат, трансформировав формирование капитала; стейблкоины же трансформируют «традиционные фиатные деньги» в программируемые цифровые объекты для глобальных круглосуточных расчетов 24/7, меняя архитектуру платежей и клиринга. В последнем докладе BIS прямо указывается, что стейблкоины задуманы как шлюзы входа в криптоэкосистему, выступающие средством обмена в публичных сетях и постепенно глубоко интегрирующиеся с традиционными финансами – это текущая реальность, а не концепция. ( Банк международных расчетов )
Такое сращивание «реального и виртуального» уже внедряется в практику.
В этом году Stripe анонсировал возможность приема платежей в USDC для продавцов на платформе Shopify с автоматическим зачислением на счета в национальной валюте или хранением в виде USDC – блочный «фиатный хвост» напрямую подключается к бухгалтерии малого бизнеса. Visa также четко обозначила на своем портале стейблкоинов позицию инструмента для платежей, сочетающего «стабильность фиатной валюты × скорость криптографии», включив токенизацию и блокчейн-финансы в свою платежную сеть. Это означает, что стейблкоины уже врезались в денежные потоки реального мира: когда фиат попадает в блокчейн, риски перестают оставаться ограничены только криптоиндустрией. (Stripe, Visa Corporate)
3.3 Независимое испытание на зрелость
С точки зрения policymaking, почему «пассивное законодательство» для стейблкоинов кажется почти неизбежным? Потому что они обладают типичными характеристиками «серого носорога»:
-
Масштаб значим: переводы и активность стейблкоинов в блокчейне стали самостоятельной подсистемой глобальных платежей, способной порождать побочные эффекты при сбоях;
-
Растущая интеграция: по расчетам BIS, масштабный отток капитала из стейблкоинов значительно повышает доходность 3-месячных гособлигаций США, причем амплитуда эффекта оттока в 2–3 раза превышает притока, что свидетельствует о влиянии на короткую кривую традиционных безопасных активов;
-
Появились эталонные случаи:两次 «образцы паники» с UST и USDC доказывают, что минутная паника легко проникает сквозь блокчейн и офчейн.
Это не случайность «черного лебедя», а воспроизводимая физика процессов. Как только произойдет первый масштабный выброс системных рисков, политика неизбежно усилит защиту – точно так же, как законы 1933/1934 годов повлияли на фондовый рынок, а правила 1987 года внедрили циркуитарные брикеры. ( Банк международных расчетов )
Следовательно, «пассивное регулирование» вовсе не отрицает инновацию; наоборот, оно является маркером социальной интеграции нового формата.
Когда стейблкоины действительно совмещают скорость интернета с учетной единицей валюты центрального банка, они эволюционируют из «инструмента для своих» в «кандидата на роль публичного клирингового слоя». А попав в публичное пространство, общество после инцидентов потребует от них соблюдения строгих стандартов, сопоставимых или превосходящих требования к фондам денежного рынка в части организации ликвидности и проведения упорядоченного урегулирования:
-
Механизмы прекращения торгов (swing pricing / комиссии за ликвидность)
-
Внутридневные лимиты ликвидности
-
Параметры SLA на выкуп
-
Транснациональная эквивалентность регулирования
-
Триггеры назначения приоритета при банкротстве в минутном формате
Данные маршруты зеркально повторяют путь фондового рынка: сначала позволить эффективности проявиться в полную силу, а затем под действием кризиса окончательно закрепить защитные барьеры.
Это не регресс, а испытание на зрелость стейблкоинов.
Заключение
Если испытанием на зрелость фондового рынка стало в кровавом шторме 1929 года закрепление трехэтапной системы «раскрытие информации – надзор – принуждение» в институциональной ткани; то аналогичный этап для стейблкоинов требует перевода трех главных ключей «прозрачность – выплата – урегулирование» в реальный код и юридические нормы.
Нам никому не хочется видеть повторение жестоких криптокризисов, но главный исторический парадокс заключается в том, что человечество так и не научилось правильно извлекать уроки.
Инновации никогда не венчаются лозунгами, они оформляются через рамки ограничений – верифицируемая прозрачность, исполнимые обязательства по выплатам, тестируемые протоколы упорядоченного урегулирования являются единственным билетом стейблкоинов на вход в публичный клиринговый слой.
Если кризис неизбежен, пусть он произойдет раньше, позволив слабым местам вскрыться первыми, а институту – своевременно подтянуть конструкцию. Так развитие не завершится полным крахом, а инновация не будет похоронена в руинах.
Краткий словарь терминов
-
Вывод средств (Redemption): Процесс, при котором держатель обменивает стейблкоин обратно на фиатную валюту или эквивалентные активы по номиналу. Скорость и маршрут вывода определяют, сможет ли система «пережить» панику.
-
Резервы / Фонды обеспечения (Reserves): Пул активов, удерживаемых эмитентом для гарантии выплат (наличные, депозиты в ЦБ/коммерческих банках, краткосрочные гособлигации США, операции РЕПО/обратное РЕПО, правительственные фонды денежного рынка и т.д.). Структура и сроки определяют устойчивость к ликвидности.
-
Спред (Spread): Для держателя стейблкоин представляет собой беспроцентное обязательство; эмитенты инвестируют резервы в процентные инструменты, зарабатывая на разнице. Спредовый драйв естественно стимулирует конфигурацию с «более высокой доходностью и увеличенным сроком».
-
(Обратное) РЕПО (Repo/Reverse Repo): Краткосрочные финансовые arrangements под залог облигаций.
-
Правительственные фонды денежного рынка (Government MMF): Фонды, инвестирующие исключительно в высоколиквидные активы государственного секторa. Часто считаются частью «эквивалентов наличности», однако в экстремальных условиях также могут столкнуться с давлением на вывод средств.
-
Депозиты с гарантией страхования вкладов (Insured Deposits): Банковские вклады, покрытые системой страхования депозитов (например, FDIC). Депозиты небанковских эмитентов стейблкоинов обычно не пользуются аналогичной защитой.
-
Кредитор последней инстанции (LLR, Lender of Last Resort): Общий буфер ликвидности в период кризиса (например, дисконтное окно ЦБ / специальные инструменты). При отсутствии такого института локальный шок ликвидности легче перерастает в системную распродажу.
-
Принудительная распродажа активов (Fire Sale): Цепная реакция, приводящая к чрезмерному падению цен из-за вынужденной быстрой продажи, характерно для ситуаций массовой паники и ликвидации маржинальных позиций.
-
Потеря паритета с долларом (Breaking the Buck): Отклонение цены инструмента, номинированного в $1 (например, фондов денежного рынка/стейблкоинов) вниз от номинала, что запускает каскадный вывод средств и бегство в более надежные активы.
-
Внутридневная ликвидность (Intraday Liquidity): Способность оперативно вызывать или конвертировать в деньги наличность и их эквиваленты в рамках одного торгового дня. Определяет, удастся ли покрыть «минутные обязательства» «минутными активами».
-
Соглашение об уровне сервиса (SLA, Service Level Agreement): Явные обязательства по скорости, квотам и реакции на вывод средств (например, «максимальный лимит T+0», «механизмы обработки в очереди»), способствующие стабилизации ожиданий.
-
Упорядоченное урегулирование (Orderly Resolution): Распределение активов и обязательств согласно заранее разработанному плану в случае дефолта или банкротства, предотвращающее хаотичное паническое поведение.
-
Эквивалентность регулирования / взаимное признание на международном уровне(Equivalence/Recognition): Формула признания регуляторных рамок между разными юрисдикциями как «эквивалентных». Если «эквивалентность ≠ тождество», возникает почва для арбитража регулирования.
-
Защитный буфер / Подушка (Buffer): Избыточность по капиталу, ликвидности и срокам для поглощения стрессов и неопределенностей. Слишком низкий подход «минимально достаточного» дает сбой в крайних ситуациях.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @yzdxs8














