4 заявления, 3 законопроекта и 2 исполнительных указа за 20 дней: какие сегменты крипторынка выигрывают от политики США?
Автор: BUBBLE
«Белый дом готовится издать исполнительную директиву для наказания банков, дискриминирующих криптокомпании». В последнее время эта новость активно распространяется в социальных сетях. Любые люди, более двух лет работающие в индустрии криптовалют, при прочтении этой новости вынуждены будут потереть глаза, чтобы убедиться в её достоверности, и вздохнуть: «Как будто прошло целое поколение».
Но прошло совсем немного времени — чуть более года. В марте 2023 года была полностью развернута «Операция „Задушение“ 2.0» (Operation Choke Point 2.0): в период президентства Байдена ФРС, FDIC, OCC и другие ведомства выпустили совместное заявление, причислив деятельность с криптовалютами к категории «высокого риска», потребовав от банков строго оценивать риск экспозиции клиентов-криптопроектов. Регуляторы посредством неформального давления вынудили закрыться банки Signature Bank, Silvergate Bank и другим друзьям криптоиндустрии, а также ограничили доступ новых клиентов. Строители платежных и транзакционных платформ тогда это особенно остро почувствовали: такие публичные криптокомпании, как Coinbase, оказались зажаты посередине и были вынуждены вложить сотни миллионов долларов в создание собственной сети независимых банковских отношений, а многие средние и мелкие криптостартапы массово перерегистрировались за рубежом из-за невозможности выполнить требования KYC/AML.
За последний месяц политический курс молниеносно переопределил почти все типы криптоактивов, включая стейблкоины, DeFi, ETF, LST и многое другое. Ускоренный вход традиционных финансовых институтов и расцвет компаний-эмитентов токенов вызывают сильное ощущение разобщенности. Но помимо подачи сигналов к старту для «институционалов», какие возможности мы можем найти в этих законах?
Четыре заявления, три закона, две исполнительные директивы
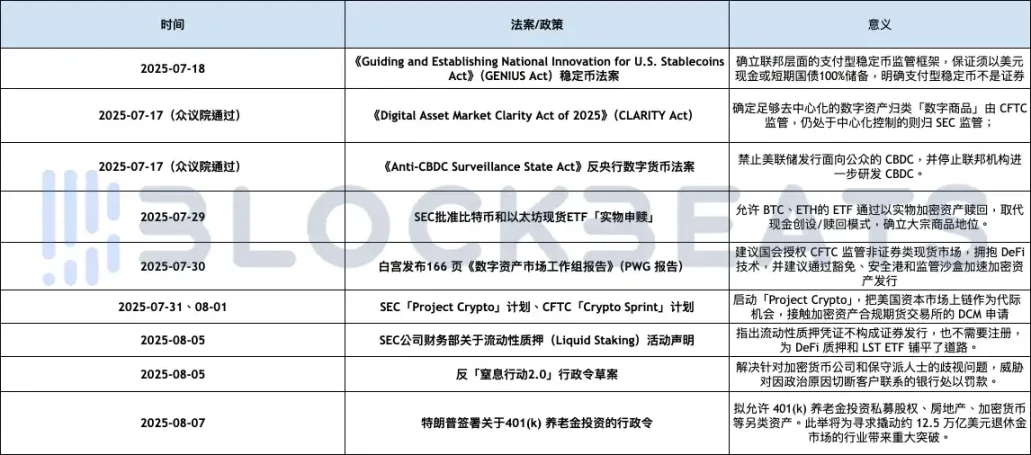
Прежде чем приступить к анализу, давайте полностью вспомним меры, последовательно принятые правительством США и регуляторами в июле и августе. Они появлялись плотно и фрагментарно, но, словно кусочки пазла, складываются в современную картину криптографического регулирования в США:
18 июля Трамп подписал GENIUS Act
Этот закон создал первую в США федеральную нормативно-правовую базу для стейблкоинов, которая включает:
-
Требует, чтобы платёжные стейблкоины на 100% обеспечивались долларовыми активами или краткосрочными гособлигациями США с ежемесячным раскрытием информации.
-
Эмитенты стейблкоинов должны получить лицензию «федерального квалифицированного эмитента» или «квалифицированного штатного эмитента».
-
Закон запрещает эмитентам выплачивать процентные доходы держателям и требует приоритетной защиты holders стейблкоинов в случае банкротства.
-
Закон четко определяет, что платёжные стейблкоины не являются ценными бумагами или товарами.
17 июля Палата представителей приняла CLARITY Act
Данный закон предполагает утверждение структуры рынка криптоактивов, а именно:
-
Чёткое распределение юрисдикции между CFTC (регулирование цифровых товаров) и SEC (регулирование ограниченных цифровых активов).
-
Позволяет проектам пройти временную регистрацию, а после зрелости сети перейти из ценных бумаг в цифровые товары; обеспечивает безопасную гавань для децентрализованных участников, таких как разработчики и валидаторы. CLARITY Act создаёт освобождение по разделу 4(a)(8) Закона о ценных бумагах для выпуска цифровых товаров с пределом финансирования в 50 млн долларов каждые 12 месяцев, используя тест «зрелой blockchain-системы» для определения того, вышла ли сеть из-под контроля любого лица или команды.
17 июля Палата представителей приняла Anti‑CBDC Surveillance State Act
Принятие данного закона Палатой представителей запрещает ФРС США выпускать цифровую валюту центрального банка (CBDC) для широкой публики и запрещает федеральным агентствам исследовать и разрабатывать CBDC. Депутат Том Эммер объяснил, что CBDC может стать «инструментом государственного наблюдения»; данный закон легализует исполнительную директиву президента о запрете разработки CBDC для защиты конфиденциальности и свобод граждан.
29 июля SEC одобрила «физические создание и погашение» для спотовых ETF на биткоин и эфириум
Комиссия одобрила продукты торговли криптоактивами, такими как BTC и ETH, разрешив создание и погашение долей посредством передачи криптоактивов в натуральной форме, а не наличными. Это означает, что биткоин и эфириум получают статус, аналогичный товарам вроде золота.
30 июля Белый дом опубликовал 166-страничный Отчет рабочей группы рынков цифровых активов (Отчет PWG)
Рабочая группа Белого дома по цифровым активам выпустила отчет объемом 166 страниц, предлагающий комплексную повестку политики в сфере криптовалют, которая включает:
-
Акцент на создании системы классификации цифровых активов, разделяющей токен-ценные бумаги, токен-товары и коммерческие/потребительские токены.
-
Требуется, чтобы Конгресс предоставил CFTC полномочия по регулированию спотового рынка цифровых активов, не являющихся ценными бумагами, на базе CLARITY Act, и приветствовал технологии DeFi.
-
Рекомендует SEC/CFTC ускорить выпуск и торговлю криптоактивами через освобождения, безопасные гавани и регуляторные песочницы.
-
Рекомендует возродить банковские криптоинновации, разрешить банкам хранить стейблкоины и прояснить процесс получения доступа к счетам в Федеральной резервной системе.
31 июля и 1 августа: план SEC «Project Crypto» и план CFTC «Crypto Sprint»
Во время выступления перед Комиссией по ценным бумагам и биржам США (SEC) Атткинс запустил план «Project Crypto», направленный на модернизацию правил обращения ценных бумаг для вывода американских капитальных рынков в блокчейн. SEC разработает четкие правила выпуска, хранения и торговли криптоактивами и будет использовать разъяснения и освобождения до завершения правил, чтобы традиционные нормы не тормозили инновации. Конкретные действия включают:
-
Направление выпуска криптоактивов обратно в США, установление четких стандартов для разделения цифровых товаров, стейблкоинов, коллекционных предметов и других категорий.
-
Пересмотр правил хранения, подчеркивая право граждан самостоятельно контролировать цифровые кошельки и разрешая зарегистрированным посредникам предоставлять услуги криптохранения.
-
Содействие развитию «суперприложений», позволяющих брокерам-дилерам одновременно торговать ценными бумагами и неконтрольными криптоактивами на единой платформе, а также предоставлять услуги стейкинга и кредитования.
-
Обновление правил для создания пространства децентрализованным финансам (DeFi) и ончейн-системам программного обеспечения, четкое разграничение чистых разработчиков ПО и посредников, а также поиск инновационных освобождений для быстрого выхода на рынок новых бизнес-моделей при «слабом комплаенсе».
Следом 1 августа Комиссия по торговле деривативами товарных фьючерсов США (CFTC) официально инициировала регуляторный план «Crypto Sprint», продвигаемый совместно с Project Crypto. Четыре дня спустя, 5 августа, было дополнительно предложено включить спотовые криптоактивы в зарегистрированные CFTC фьючерсные биржи (DCM) для соответствующей торговли. Это означает, что такие проекты, как Coinbase или протоколы ончейн-деривативов, смогут получить разрешение на легальную работу через регистрацию в качестве DCM.
5 августа: Заявление корпоративного подразделения SEC о деятельности ликвидного стейкинга (Liquid Staking)
Корпоративный департамент SEC выпустил заявление, анализирующее сценарии ликвидного стейкинга, и указал, что сама деятельность по ликвидному стейкингу не связана с торговлей ценными бумагами, а токены квитанций о стейкинге (Staking Receipt Token) не являются ценными бумагами; их стоимость отражает лишь право собственности на заложенные криптоактивы, а не предпринимательские или управленческие усилия третьей стороны. Заявление четко указывает, что ликвидный стейкинг не образует инвестиционный контракт, предоставляя сервисам DeFi стейкинга более определенное пространство для комплаенса.
5 августа: Проект исполнительной директивы против «Операции „Задушение“ 2.0»
Директива направлена на решение проблемы дискриминации в отношении криптокомпаний и консервативных лиц, угрожая штрафами банкам, разрывающим связи с клиентами по политическим мотивам, а также применением соглашений о согласии или иных дисциплинарных мер. По сообщениям, данная директива также поручает регуляторам расследовать, нарушали ли какие-либо финансовые институты «Закон о равных возможностях в кредитовании», антимонопольное законодательство или Закон о защите прав потребителей на финансовом рынке.
7 августа: Трамп подписал исполнительную директиву об инвестициях в пенсионные фонды 401(k)
Предполагается разрешить инвестирование пенсионных фондов 401(k) в альтернативные активы, такие как венчурный капитал, недвижимость, криптовалюты и др. Этот шаг станет значительным прорывом для отрасли, стремящейся задействовать рыночный потенциал пенсионных накоплений объемом около 12,5 трлн долларов.
Эпоха суперприложений для токенизации всего мира: какие крипто-секторы получат преимущества от новой политики
Таким образом, архитектура комплаенса США для крипторынка уже возведена. Администрация Трампа базовую позицию стейблкоинов посредством закона о стейблкоинах и закона против CBDC закрепила, во-первых, привязкой к гособлигациям США, во-вторых — связью с глобальной ликвидностью, благодаря чему стейблкоины можно бесстрашно расширять на все крипто-сектора. Гениальный CLARITY Act закрепляет юрисдикцию SEC и CFTC. А четыре заявления за неделю с 29 июля по 5 августа больше касаются ончейн-пространства: от разрешения физического погашения ETF на BTC/ETH до токенов ликвидного стейкинга — всё это делается для того, чтобы сначала подключить каналы старых денег в блокчейн, а затем посредством доходности DeFi масштабировать ещё больше финансовой системы в on-chain. Две последние директивы фактически направляют средства из банковских и пенсионных систем прямо в крипту. Этот набор комбинированных шагов стал первой настоящей «политической бычьей фазой» в истории криптовалют.
Говоря о запуске Project Crypto, Атткинс упомянул ключевую концепцию «Super-App (суперприложение)», подразумевающую горизонтальную интеграцию продуктов и услуг. По его замыслу, в будущем одно приложение сможет предоставлять клиентам полный спектр финансовых услуг. Атткинс отметил: «Брокеры-дилеры, имеющие альтернативные торговые системы, должны иметь возможность одновременно проводить торговлю неконтрольными криптоактивами, ценными бумагами на криптоактивы и традиционными ценными бумагами, а также предоставлять услуги стейкинга и кредитования криптоактивов без необходимости получения лицензий в более чем 50 штатах или множества федеральных лицензий».
Когда речь заходит о главных кандидатах на звание самого популярного суперприложения в этом году, невозможно не упомянуть традиционного брокера Robinhood и одну из первых «комплаентных» торговых площадок Coinbase. Пока Robinhood в этом году приобрела Bitstamp, запустила токенизированную акционерную форму (tokenized equity) и заключила партнерство с Aave для вывода в блокчейн (одновременная торговля внутри платформы и ончейн), Coinbase продолжает интегрировать экосистему своей цепочки Base и торговый шлюз Coinbase Exchange, обновляя кошелек Base для создания единого приложения, объединяющего социальные и офчейн-сервисы прикладного уровня. Однако в контексте суперприложений настоящий взрыв придется на сектор RWA во всех его проявлениях.
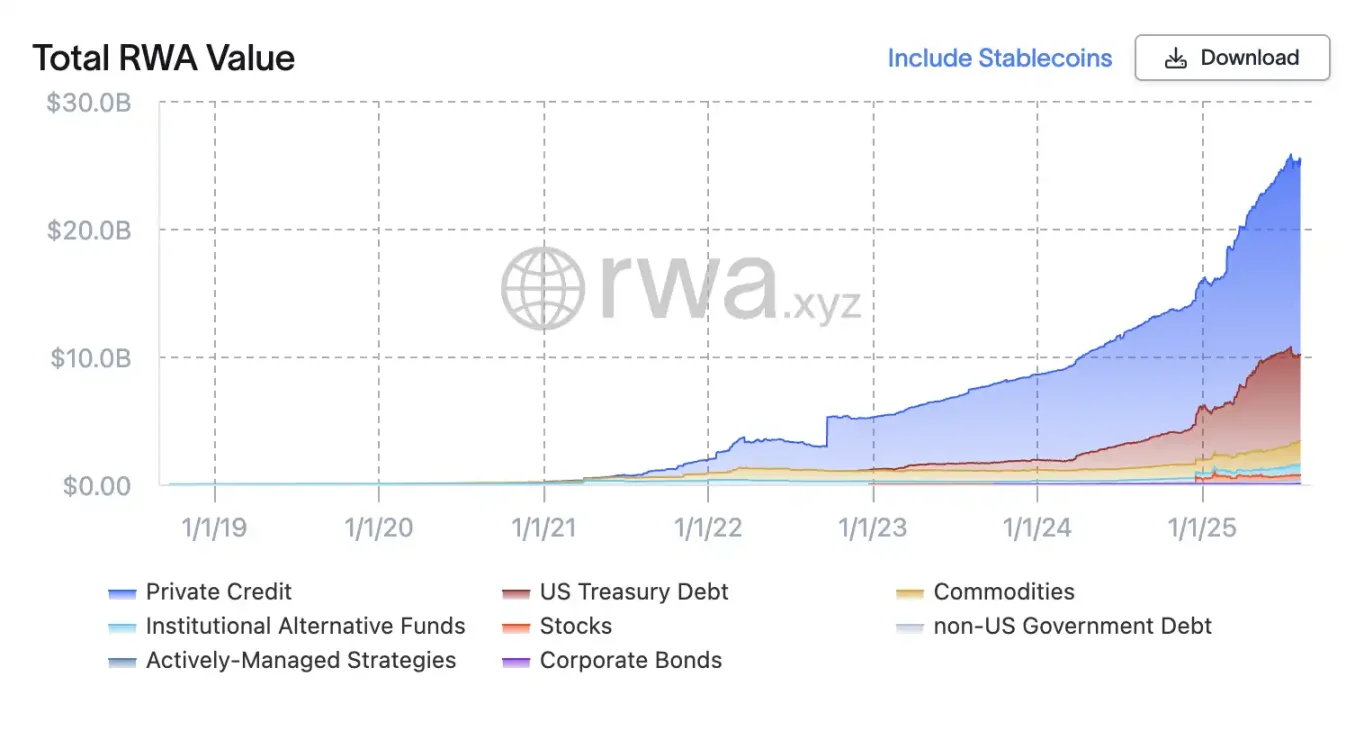
После того как политика стала поощрять перевод традиционных активов в блокчейн, токенизация облигаций в ether, акций и краткосрочных казначейских облигаций США постепенно выйдет на путь комплаенса. Согласно данным RWA.xyz, глобальный рынок RWA вырос с примерно 5 млрд долларов в 2022 году до около 24 млрд долларов к июню 2025 года. Однако называть это RWA стоит скорее Fintech, поскольку цель обеих категорий заключается в повышении эффективности финансовых услуг на институциональном и технологическом уровнях. От недвижимости инвестиционных трастов (REIT), появившихся в 1960-х, до e-gold, а затем ETF, именно после множества экспериментов, связанных с децентрализованными реестрами, окрашенными BTC и алгоритмическими стейблкоинами (как успешных, так и неудачных), они трансформировались в современные RWA.
Политическое признание на сегодняшний день стало наиболее надежным гарантом, и объем рынка будет колоссальным. Boston Consulting Group прогнозирует, что к 2030 году возможно токенизировать 10% мирового ВВП (около 16 трлн долларов), а Standard Chartered оценивает объём токенизированных активов к 2034 году в 30 трлн долларов. Токенизация открывает захватывающие новые двери для институциональных компаний за счёт сокращения издержек, упрощения андеррайтинга и повышения ликвидности капитала. Она также способствует росту доходности для инвесторов, готовых взять на себя больший риск.
Природа стейблкоинов: казначейские облигации в блокчейне
При обсуждении RWA в криптовалютах долларовые активы, особенно доллар США и казначейские облигации США, неизменно занимают центральную сцену. Это результат экономической истории последних 80 лет: развиваясь с 1944 года эпоха бреттон-вудской системы сделала доллар опорой мировой финансовой системы. Центральные банки мира хранят большую часть своих резервов в долларах, около 58% официальных зарубежных валютных резервов мира составляют доллары, большая часть которых инвестируется в казначейские облигации США. Рынок госдолга США — крупнейший в мире рынок облигаций с объемом непогашенных долговых обязательств около 28,8 трлн долларов и беспрецедентной ликвидностью. Только иностранные правительства и инвесторы владеют около 9 трлн долларов этого долга.
В истории практически нет активов, которые могли бы сравниться по глубине, стабильности и качеству кредита с казначейскими облигациями США. Качественные гособлигации служат фундаментом портфеля институциональных инвесторов, предназначенным для безопасного размещения капитала и обеспечения маржи по другим инвестициям. Крипто-мир опирается на эти же фундаментальные показатели, и с тех пор, как стейблкоины стали главным «входом» и «выходом» для крипты, связи между ними сильнее, чем когда-либо.
Если рассматривать с одной стороны, криптовалюты не выполнили ожидание Сатоши Накамото по «созданию альтернативы долларовой системе», а стали гораздо более эффективной инфраструктурой поверх долларового финансового мира. Однако именно это стало необходимым условием для «полного принятия» их существования со стороны правительства США. По факту, правительство США нуждается в них больше, чем когда-либо.
С недавним присоединением Саудовской Аравии, ОАЭ, Египта, Ирана и Эфиопии совокупный ВВП БРИКС в 2024 году достиг 29,8 трлн долларов, превысив показатель США в 29,2 трлн долларов. Таким образом, по уровню ВВП США перестали быть крупнейшей экономической группировкой мира. За последние двадцать лет темпы роста экономики стран БРИКС значительно опережали показателя G7.
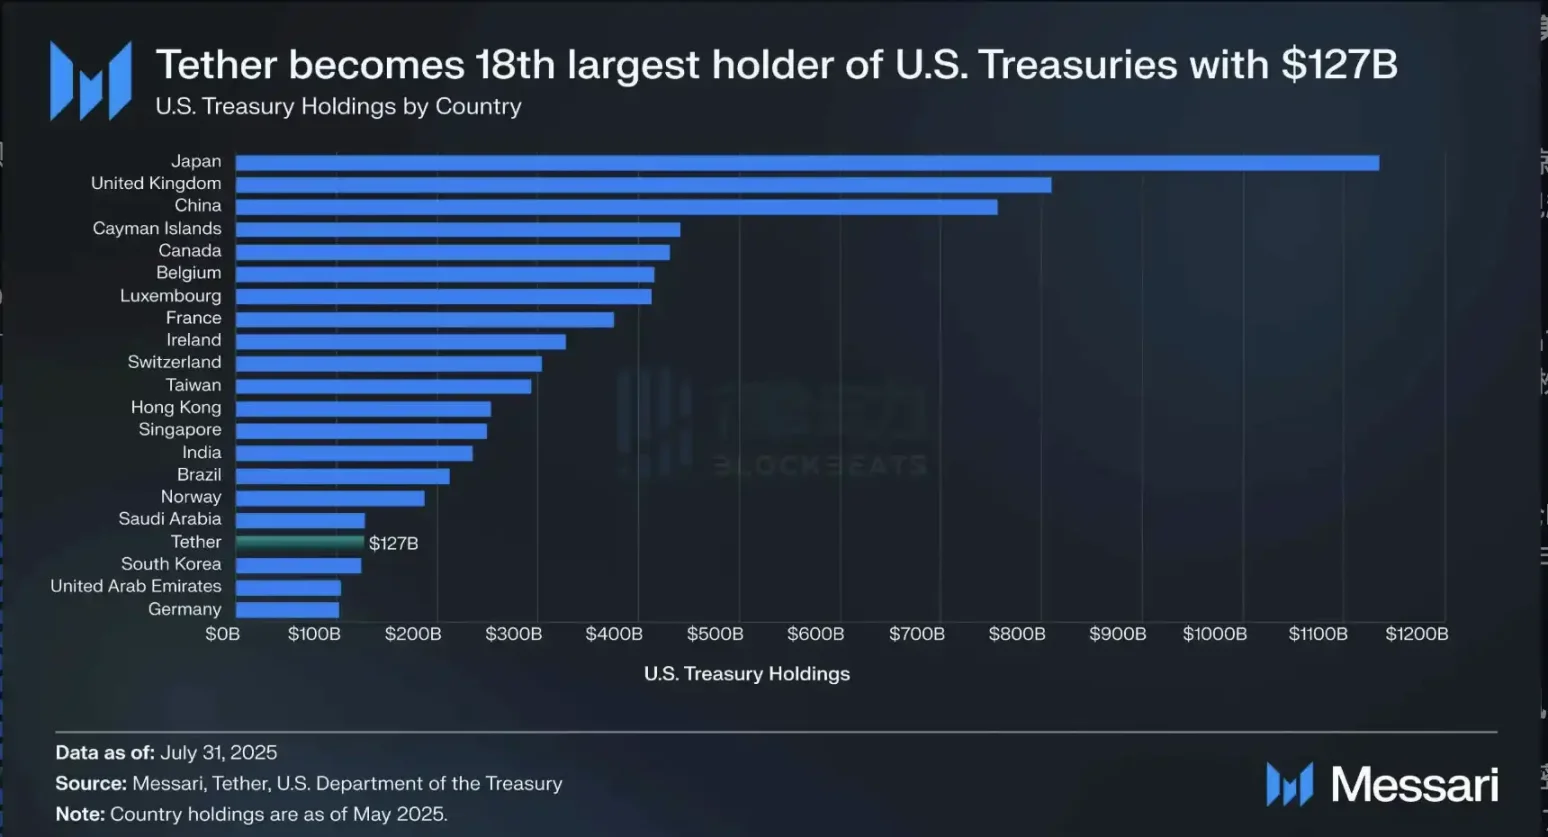
По данным Минфина США по состоянию на 15 мая 2025 года объем казначейских облигаций США, принадлежащих Tether, превысил показатели Южной Кореи, Источник: Messari
Стейблкоины, тесно связанные с ними, занимают уникальное положение в глобальной финансовой структуре. Они выступают самым ликвидным, эффективным и дружелюбным к пользователю упаковщиком краткосрочных казначейских облигаций США, эффективно преодолевая два барьера, связанных с делокализацией доллара: сохранение лидерства доллара в мировых расчетах и одновременное обеспечение постоянного спроса на казначейские облигации США.
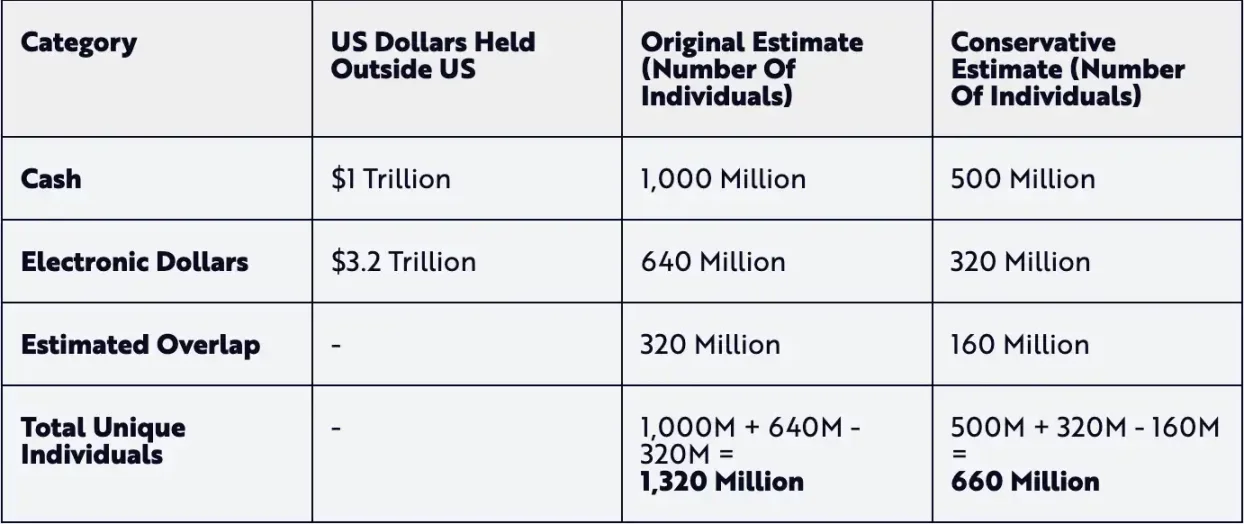
По данным держателей долларов на 31 декабря 2024 года, количество держателей стейблкоинов за 5 лет развития достигло 15–30% от общего числа держателей традиционных долларов, накопленного за столетия, Источник: Ark Investment
Долларовые стейблкоины, такие как USDC и USDT, обеспечивают трейдеров стабильной расчетной валютой и поддерживаются теми же банковскими депозитами и краткосрочными казначейскими облигациями, на которые полагаются традиционные институты. При этом доходность казначейских облигаций подобных стейблкоинов не принадлежит непосредственно пользователям-держателям, однако всё больше ончейн-финансовых продуктов внедряют идею казначейских облигаций. На сегодня существует два основных способа построения токенизированных казначейских векселей в блокчейне: механизмы генерации доходности и рейбазинового механизма (rebasing).
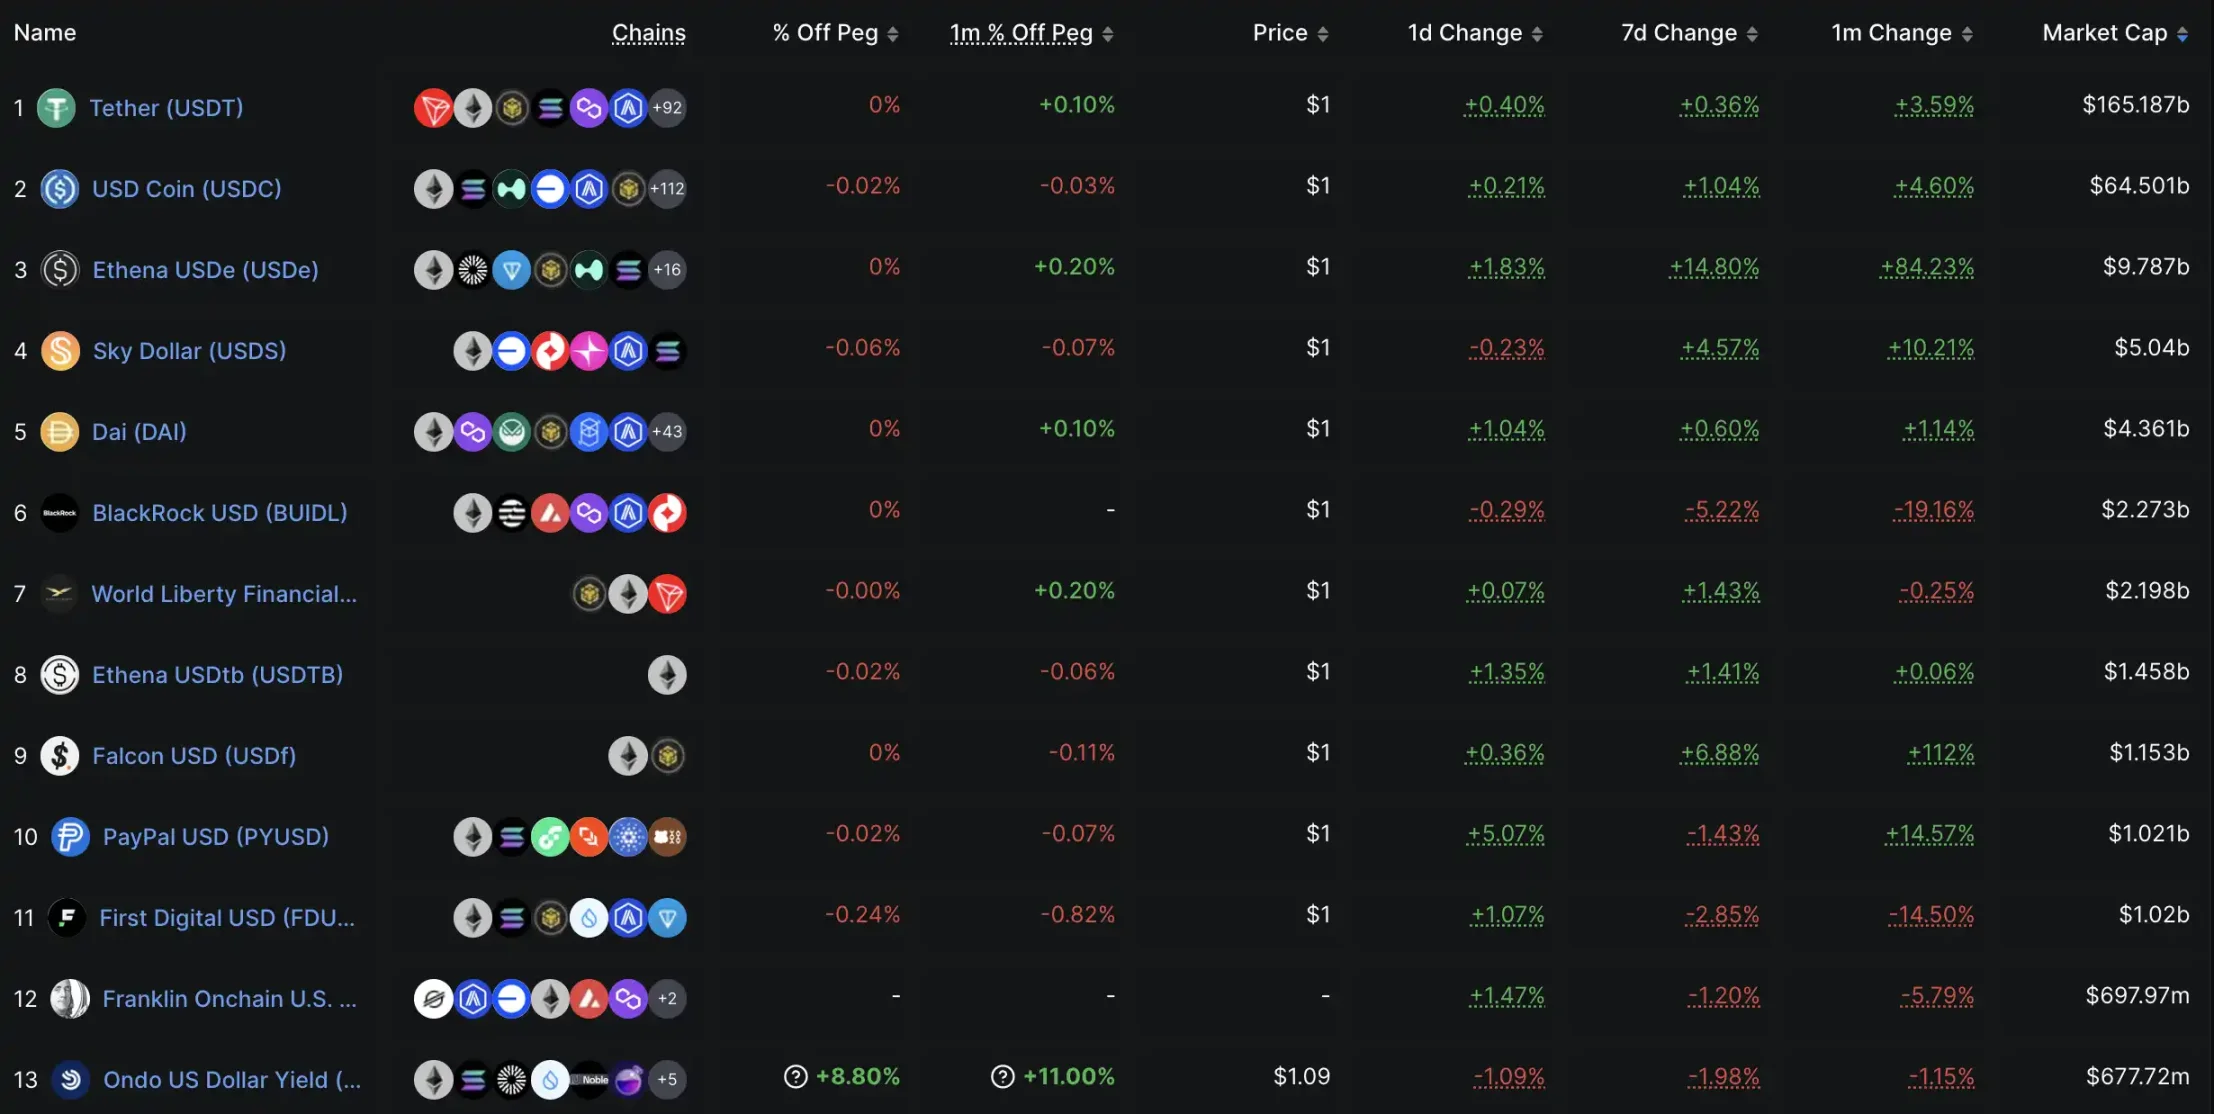
Таким образом, доходные токены, например USDY от Ondo и USYC от Circle, накапливают базовую доходность через различные механизмы корректировки цены актива. В такой модели цена USDY через шесть месяцев окажется выше текущей из-за накопленной доходности. Напротив, rebasing-токены, такие как BUIDL от BlackRock, BENJI от Franklin Templeton или OUSG от Ondo, поддерживают паритет с долларом путем распределения дохода через эмиссию новых токенов через предварительно определенные интервалы времени.
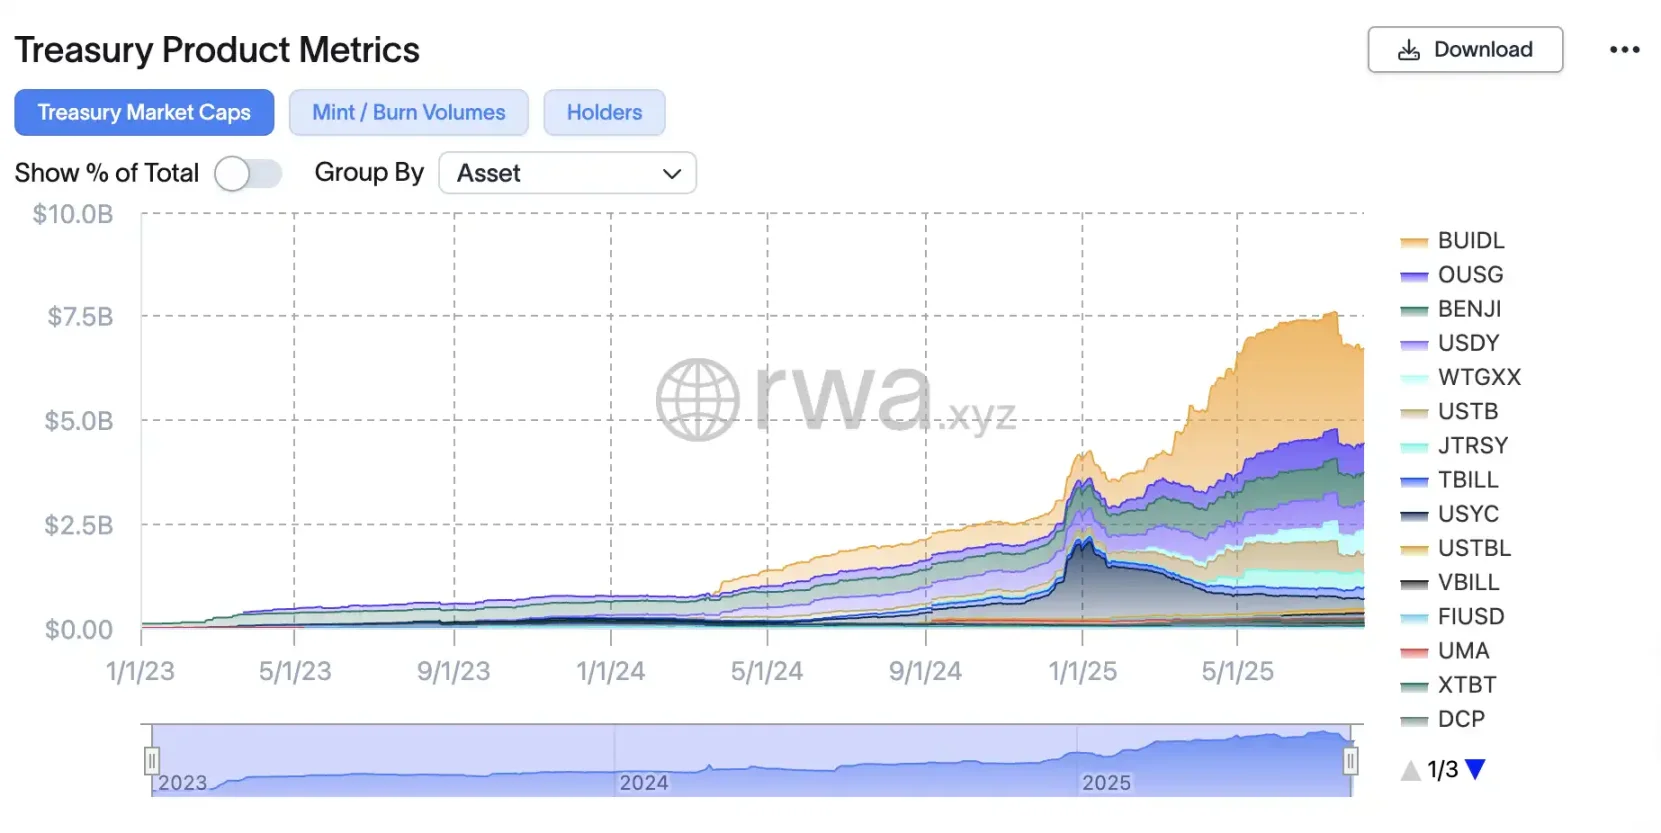
Независимо от того, говорим ли мы о «доходных стейблкоинах» или «токенизации казначейских облигаций США», использование ончейн-продуктов с казначейскими облигациями США в качестве компонента стабильного дохода становится аналогичным формированию портфеля фондов в TradeFi. Ончейн-финансовые продукты, использующие токенизированные казначейские облигации США для стабильной доходности, уже заменяют собой высокорисковый DeFi, позволяя крипто-инвесторам получать стабильную годовую доходность в размере 4–5% при минимальном риске.
Самая прибыльная ниша: кредитование в блокчейне
Традиционная индустрия кредитования является одним из самых доходных секторов финансовой системы. Исследования Magistral Consulting показывают, что объем глобального рынка кредитования в 2024 году достиг 11,3 трлн долларов, а по прогнозам в 2025 году вырастет до 12,2 трлн долларов. Для сравнения, весь рынок кредитования в крипте пока занимает менее 30 млрд долларов, но средняя доходность здесь традиционно находится на уровне 9–10%, что значительно выше традиционных финансов. Если регуляторы снимут ограничения, откроется огромный потенциал для роста.
В марте 2023 года научная группа Джулио Корнелли из Цюрихского университета опубликовала статью в «Журнале банков и финансов» о важности кредитования со стороны крупных технологических компаний. Исследование показывает, что четкая рамка регулирования финтеха способна удвоить объем нового кредитования (в некоторых исследованиях отмечается рост объема финтех-кредитования на 103% при наличии ясного регулирования). Для крипто-кредитования действует тот же принцип: при определении политики капитал приходит сам.
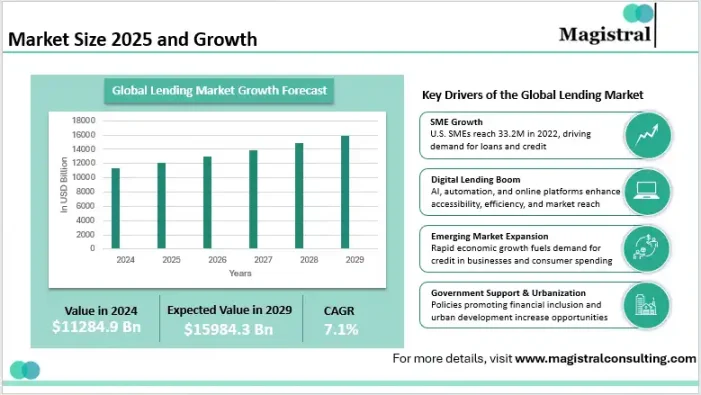
Размер рынка кредитования, Источник: magistral consulting
Следовательно, в период, когда в секторе RWA все больше активов переходит в блокчейн, одним из главных бенефициаров пост-комплаенса может стать индустрия ончейн-кредитования. Поскольку в крипто-сфере нет поддержки больших данных и системы «государственных кредитных баллов», характерной для традиционных финансов, проект должен делать ставку исключительно на «обеспечение (маржу)», входя вторичный долг на рынок DeFi для диверсификации рисков. Поэтому сейчас частные кредитные инструменты занимают около 60% объема ончейн-RWA, что составляет порядка 14 млрд долларов.
За этой волной стоит глубокое участие традиционных институтов, где наибольшую долю занимает недавно обсуждающая выход на IPO платформа Figure. Ее блокчейн-сеть Provenance в экосистеме Cosmos, созданная специально для сценариев секьюритизации активов и логистики кредитных операций, на 10 августа 2025 года хранила около 11 млрд долларов частных кредитных активов, занимая 75% рынка. Основатель платформы Майк Кагни (бывший основатель SoFi), будучи «предпринимателем-последовательем» в сфере кредитования, отлично чувствует себя в ончейн-кредитовании, соединив весь цикл: выдачу кредита, токенизацию и вторичную торговлю.
На втором месте оказался Tradable благодаря сотрудничеству с управляющей компанией Janus Henderson с активами под управлением в 330 млрд долларов. В начале года они токенизировали на Zksync 1,7 млрд долларов частного кредитования (что сделало Zksync второй крупнейшей «кредитной сетью»), а третьим местом поделился «всемирный компьютер» Ethereum, хотя его доля на этом рынке всего лишь составляет 1/10 от доли Provenance.
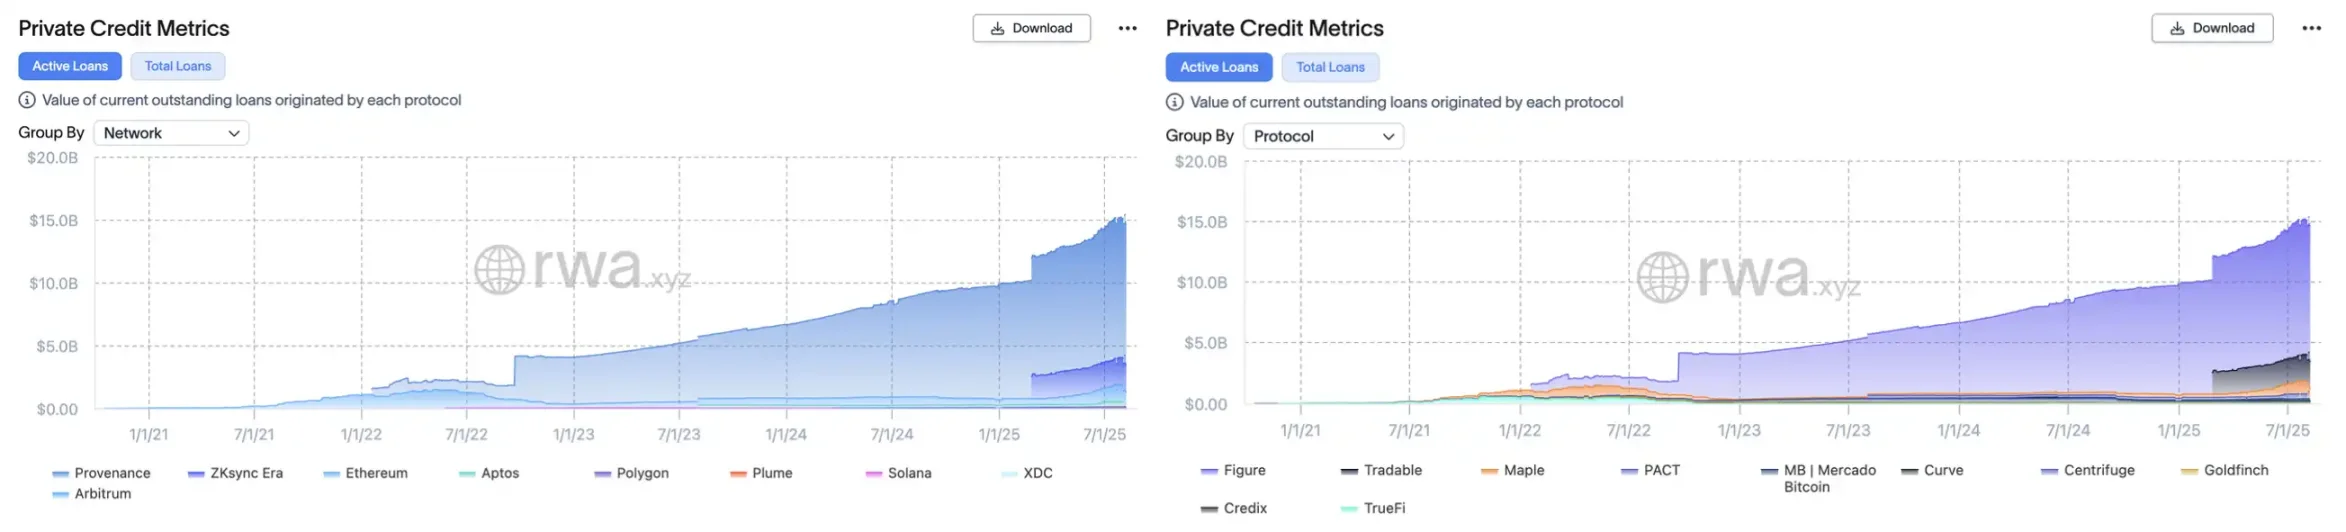
Слева: капитализация «кредитных блокчейнов», справа: капитализация кредитных проектов, Источник: RWAxyz
Родные DeFi-платформы также наступают на рынок кредитования RWA. Например, Maple Finance уже консолидировал более 3,3 млрд долларов по выданным займам, а текущий активный объем займов достигает 777 млн долларов, частично ориентированных на реальные дебиторские задолженности. MakerDAO также начал выделять ресурсы в реальные активы, включая казначейские облигации и коммерческое кредитование, а платформы Goldfinch и TrueFi давно развернули свои позиции.
Всё это ранее подавлялось под давлением враждебности регуляторов, но теперь «смягчение политической линии» способно окончательно активизировать этот сегмент.
Например, Apollo выпустил токсенизированный фонд на базе своего флагманского кредитного фонда ACRED, позволяющий инвесторам через Securitize создавать токен sACRED, представляющий их долю, и использовать его на DeFi-платформах (например, Morpho на Polygon) для арбитража займов. Через оракул цен RedStone и систему управления рисками Gauntlet токен sACRED закладывается в залог для получения стейблкоинов, после чего происходит обратный байбэк ACRED с кредитным плечом, увеличивая базовую доходность с 5–11% до 16% годовых. Эта инновация объединяет институциональные кредитные фонды и DeFi-леверидж.
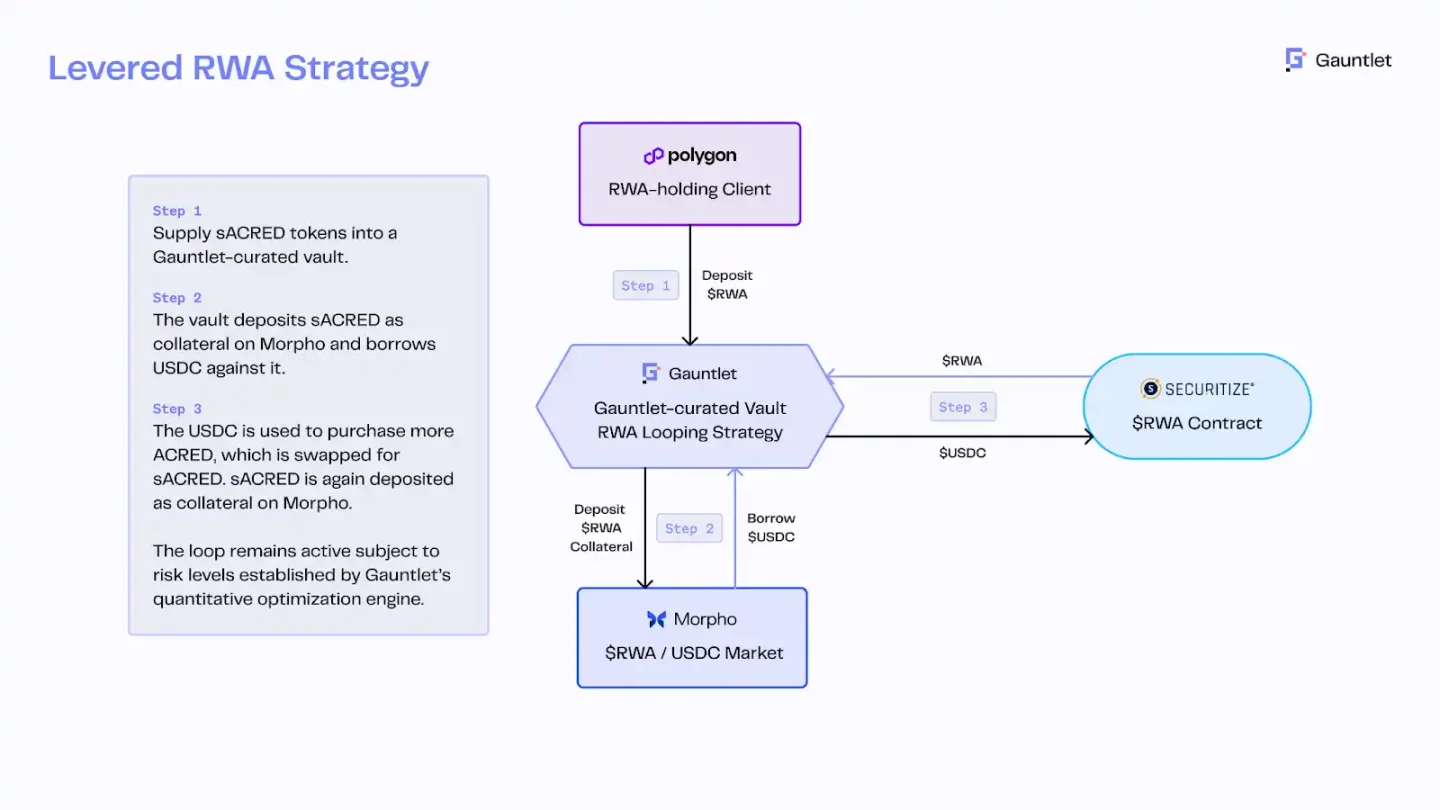
Архитектура циклического кредитования sACRED, Источник: Redstone
В долгосрочной перспективе реформа 401(k) косвенно окажет положительное влияние на ончейн-кредитование. Внебиржевой трейдер Wintermute Джейк Островский отмечает: «Нельзя недооценивать последствия этого шага. Даже просто allocation в размере 2% на биткоин и эфириум составит 1,5 раза больше объема поступления средств в ETF на данный момент, а allocation в 3% удвоит приток капитала на рынке целиком. Главное, что большинство этих покупателей не чувствительны к цене: они фокусируются на выполнении целевых показателей аллокации, а не на тактической торговле». Потребность традиционных пенсионных фондов в доходности породит спрос на инвестиции в стабильные, высокодоходные DeFi-продукты. Например, токенизированные активы, основанные на долгах за недвижимостью, займах малому бизнесу или пулах частного кредитования, при грамотном комплаентном оформлении могут стать новыми объектами выбора для пенсий.
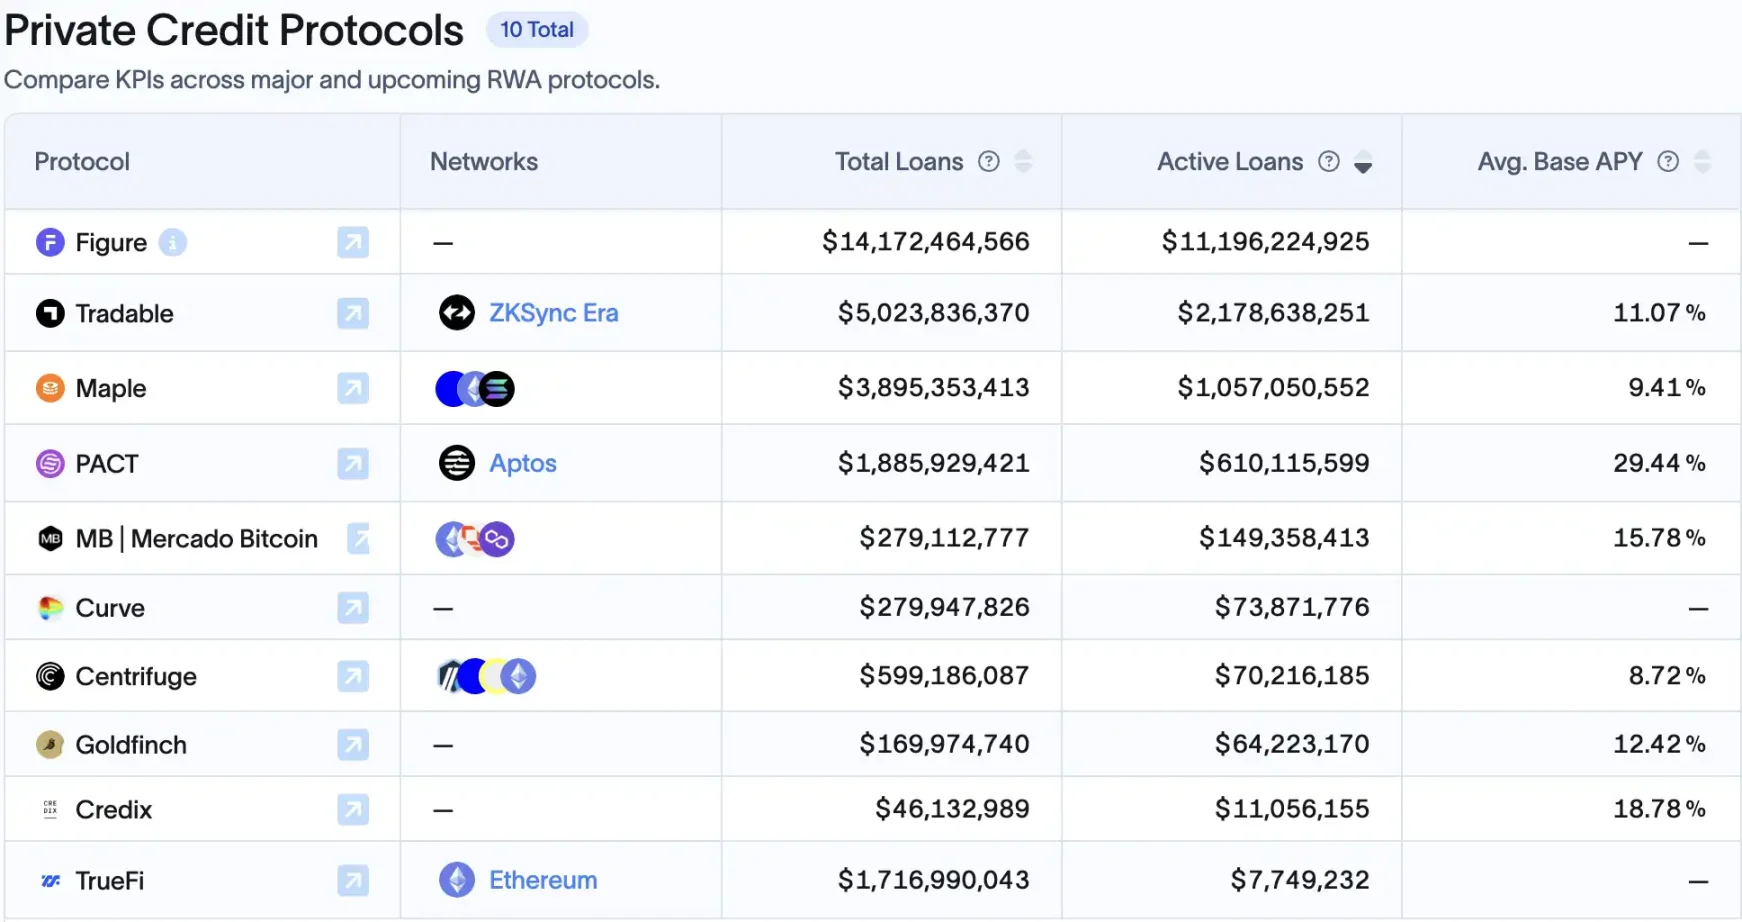
Топ-10 проектов ончейн-кредитования по текущей доле рынка, Источник: RWAxyz
При условии четкости законодательства подобные институциональные «DeFi-кредитные фонды» могут быстро размножаться. В конце концов, большинство крупных институтов (Apollo, BlackRock, JPMorgan) воспринимают токенизацию как ключевой инструмент повышения ликвидности рынка и доходности. После 2025 года по мере перехода в блокчейн большего количества активов (таких как недвижимость, торговое финансирование, ипотечные кредиты) ончейн-кредитование может превратиться в рынок объемом в десятки триллионов долларов.
Превращение 5×6,5 часов «американской стоимости» в «ончейн-американские акции» на круглогодичной основе 7×24 для всего мира
Американский фондовый рынок является одним из крупнейших капитальных рынков мира. По состоянию на середину 2025 года общая капитализация фондового рынка США составляла приблизительно 50–55 трлн долларов США, что составляет 40–45% от общемировой капитализации фондовых рынков. Тем не менее, такая гигантская «американская ценность» веками торговалась только в рамках окна в 5 дней в неделю и около 6,5 часов в день, с очевидными географическими и временными ограничениями. Сегодня эта ситуация меняется: токенизированные американские акции позволяют мировым инвесторам непрерывно участвовать в рынке акций США в режиме 7×24.
Ончейн-американские акции означают цифровизацию акций публичных компаний США в токены блокчейна, чья стоимость привязана к реальным акциям и обеспечена физическими акциями или деривативами. Главное преимущество таких токенизированных акций состоит в отсутствии ограничений по времени торговли: традиционные американские биржи работают лишь около 6,5 часов в рабочие дни, в то время как токены акций на базе блокчейна торгуются круглосуточно. В настоящее время токенизация акций реализовывается преимущественно в трех направлениях: модель независимого комплаентного выпуска и многотформенного подключения, выпуск собственными силами лицензированных брокеров с замкнутой ончейн-торговлей, а также модель контрактов на разницу (CFD).
На текущем этапе на рынке уже появились разнообразные проекты, связанные с токенизацией акций США: от зеркальных токенов «Pre-IPO» от Republic до Ventuals на Hyperliquid, позволяющих шортить и лонжить «Pre-IPO», от Robinhood, вызвавшего двойное землетрясение в кругах TradeFi и крипты, до xStocks от множества институтов, MyStonk, позволяющего получать дивиденды по акциям, а также StableStock, который скоро запустит гибридную игровую механику брокер + ончейн-токен с интеграцией DeFi.
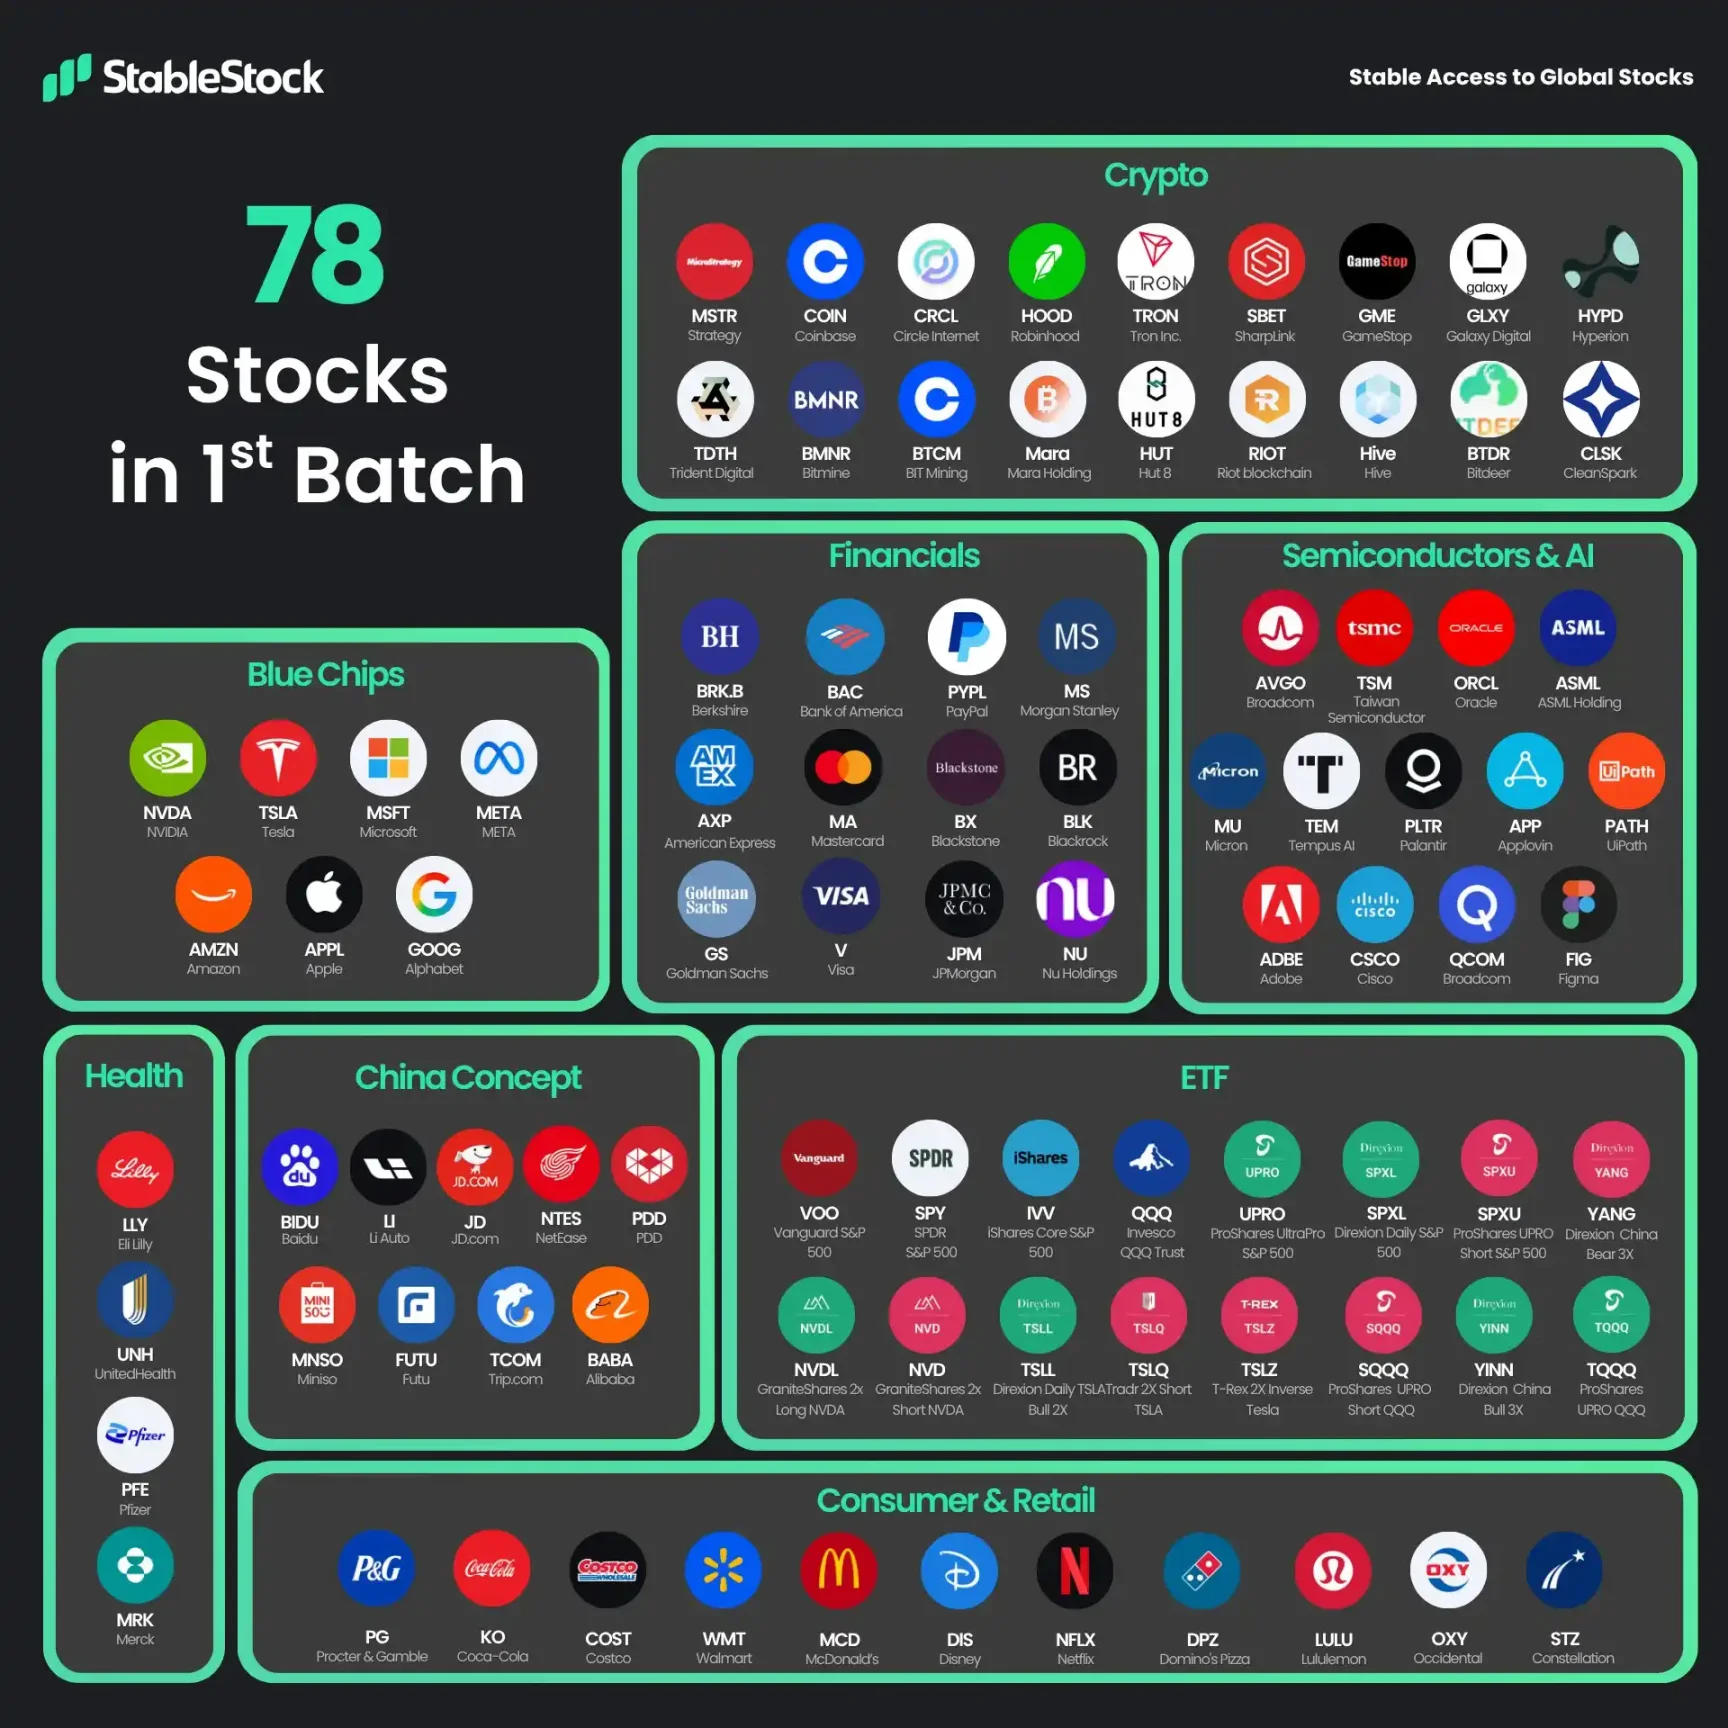
За этим трендом стоит быстрая ясность регуляторной среды и приход традиционных гигантов. Биржа Nasdaq уже предложила создать цифровую версию ATS (Alternative Trading System), позволяющую совместно листинговать токенизированные ценные бумаги и товарные токены для повышения ликвидности и эффективности рынка. Член комиссии SEC Пол·Атткинс проводит аналогию между выводом традиционных ценных бумаг в блокчейн и цифровой революцией музыкальных носителей: подобно тому, как цифровая музыка изменила музыкальную индустрию, ончейн-трансформация ценных бумаг, вероятно, приведет к совершенно новым моделям выпуска, хранения и торговли, полностью преобразив все аспекты капитальных рынков. Однако данная область всё ещё находится на ранней стадии. В отличие от других сегментов RWA, исчисляемых десятками миллиардов долларов, потенциал роста токенизации акций США кажется еще большим: текущая совокупная капитализация ончейн-акций составляет менее 400 млн долларов, а месячный объем торгов всего около 300 млн долларов.
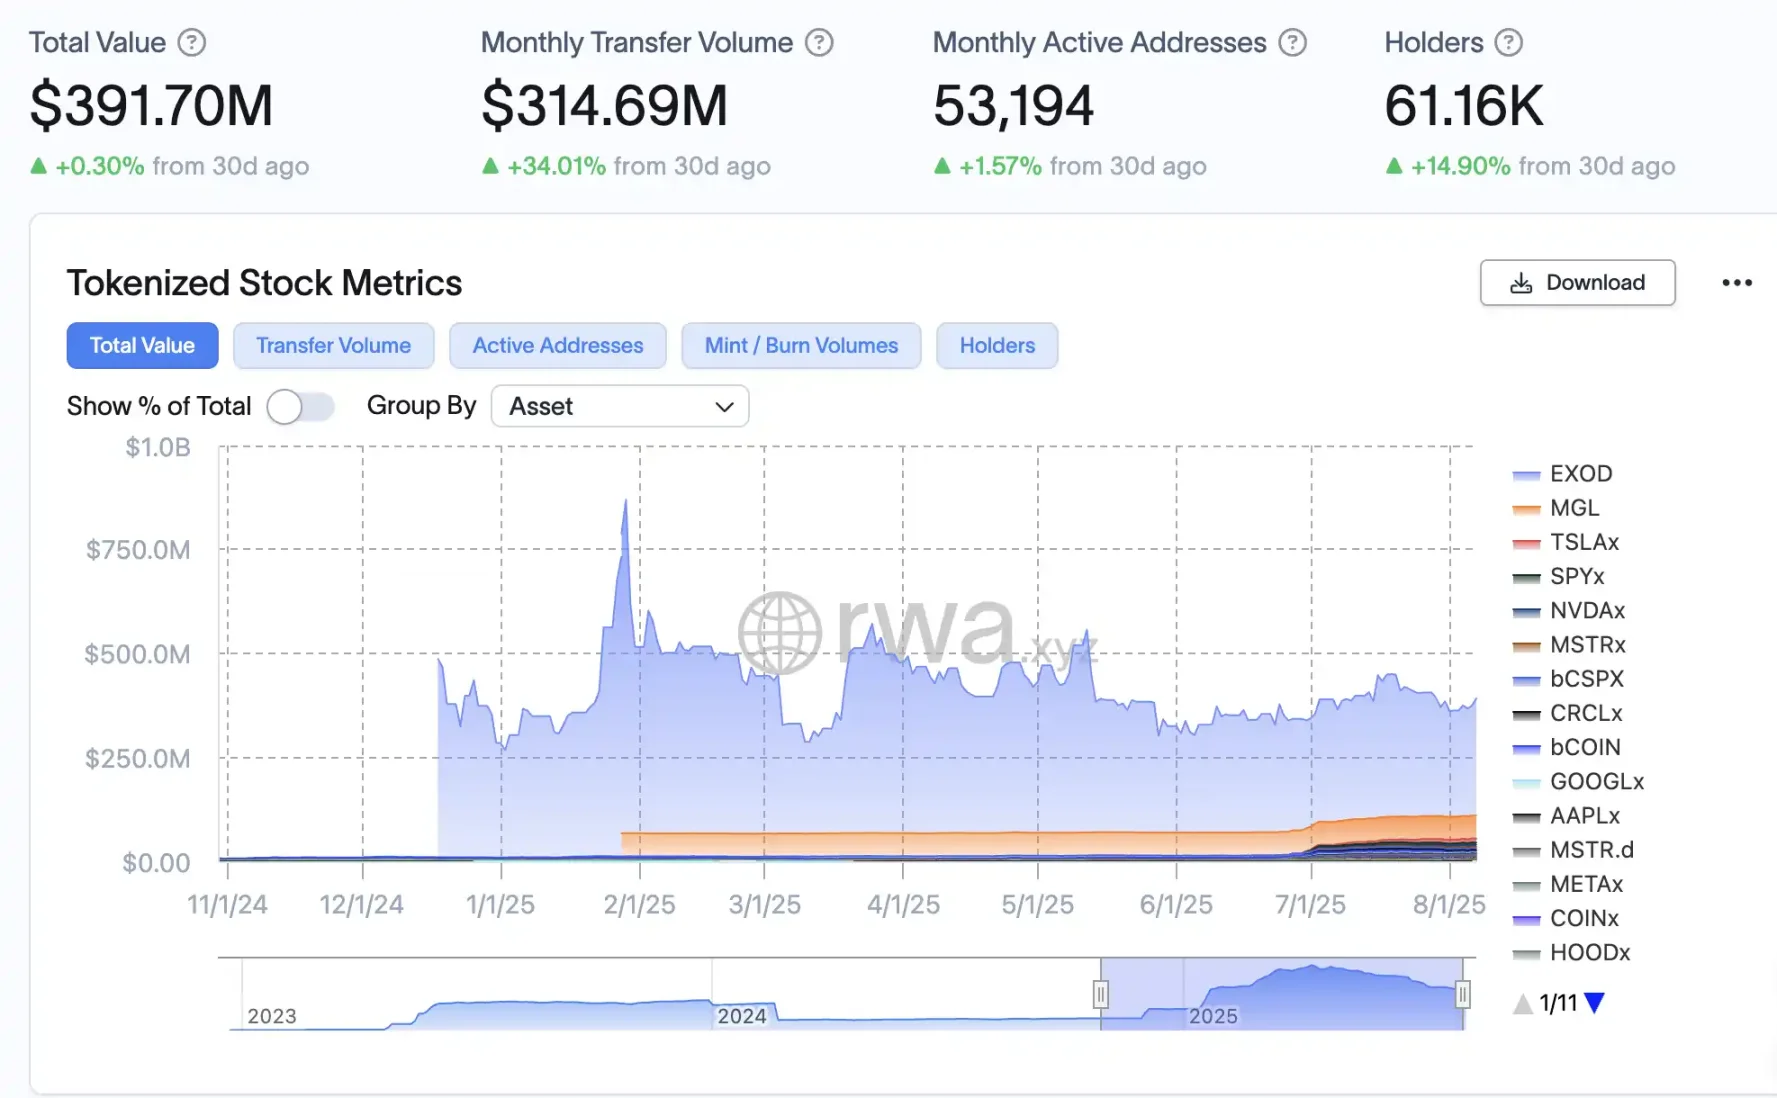
Причины кроются в том, что кроме непроходимости путей комплаенса, сложной регуляторной базы для институционального входа и высоких транзакционных издержек при пополнении счетов, основным препятствием для большинства пользователей остается недостаток ликвидности. Инвестор из сферы технологий Чжэн Ди отметил, что высокие затраты на внебиржевую торговлю (OTC) разделяют игроков в американских акциях и пользователей блокчейна на две разные группы: «Если вы пополняете счет через OTC, вы несете расходы в несколько промилле, а если используете новосингапурскую биржу с лицензией, такую как Coinbase, добавляется примерно 1% комиссии и 9% налога на потребление. Следовательно, деньги в крипто-среде и деньги на счетах традиционных брокеров изначально принадлежат разным системам и практически никогда не пересекаются — это равносильно борьбе на двух разных фронтах simultaneously.»
Именно поэтому ончейн-американские акции на данном этапе更像是 учитель, который должен «обучить» эту группу degenerate-игроков базовым понятиям рынка акций США, и одновременно форсайзер, кричащий привыкшим к традиционным брокерам пользователям о круглосуточном режиме работы 7×24. Основатель StableStock ZiXi в интервью «Zhi Wu Bu Yan» разделил пользователей ончейн-акций США на три типа и проанализировал, почему этот инструмент востребован в их сценариях использования:
Новички: в основном расположены в странах с жестким валютным контролем, таких как Китай, Индонезия, Вьетнам, Филиппины, Нигерия. У них есть стейблкоины, но из-за различных ограничений они не могут открыть банковский счет за рубежом и беспрепятственно покупать традиционные акции США.
Профессиональные пользователи: имеют и стейблкоины, и зарубежные банковские счета, но из-за низкой кредитной нагрузки традиционных брокеров (например, множитель у Tiger составляет всего 2,5x). В блокчейне, задавая высокий LTV (Loan-to-Value), можно реализовать высокое кредитное плечо: при LTV 90% доступно торговое плечо 9x.
Клиенты с высоким доходом: долгосрочно держат активы в американских акциях, получая проценты, дивиденды или выгоду от роста котировок за счет маржинальной торговли на традиционных счетах. После токенизации своих акций они могут предоставлять ликвидность (LP), брать займы и осуществлять междисциплинарные операции непосредственно в блокчейне.
От презентации Robinhood до подачи заявки в SEC на пилотный проект для получения статуса первого лицензированного учреждения США по запуску услуг «ончейн-американских акций». В сочетании с благоприятным заявлением корпоративного департамента SEC о ликвидном стейкинге, очевидно, что с развитием политической бычьей фазы ончейн-американские акции смогут постепенно интегрироваться в систему DeFi, формируя относительно глубокие пулы ликвидности. Когда-то ограниченные 5×7 часами торговли американские ценности ускоряются в трансформацию ончейн-рынка акций, куда мировые инвесторы могут вкладываться независимо от часовых поясов. Это не только значительно расширяет карту активов крипто-инвесторов, но и привносит круглосуточную ликвидность на традиционный фондовый рынок, ознаменовав переход Уолл-стрит в эпоху «Super-App» капитальных рынков блокчейна.
Легитимизация залоговых активов, восхождение DeFi
В числе главных победителей этого пакета регуляторных послаблений, безусловно, оказалась DeFi-производные протоколы. SEC открыла путь к легитимизации ликвидного стейкинга, что стало одним из наиболее значимых преимуществ для игроков «Crypto Native». Ранее комиссия демонстрировала враждебность по отношению к централизованным сервисам стейкинга, принудительно заставляя биржи списывать данные услуги, что вызывало опасения насчет статуса stETH от Lido и rETH от Rocket Pool как незарегистрированных ценных бумаг. Однако в августе 2025 года корпоративный департамент SEC выпустил заявление, подтверждающее, что «если базовый актив не является ценной бумагой, то и LST также не относится к ценным бумагам». Этот четкий политический сигнал отрасль окрестила водоразделом в деле легитимизации стейкинга.
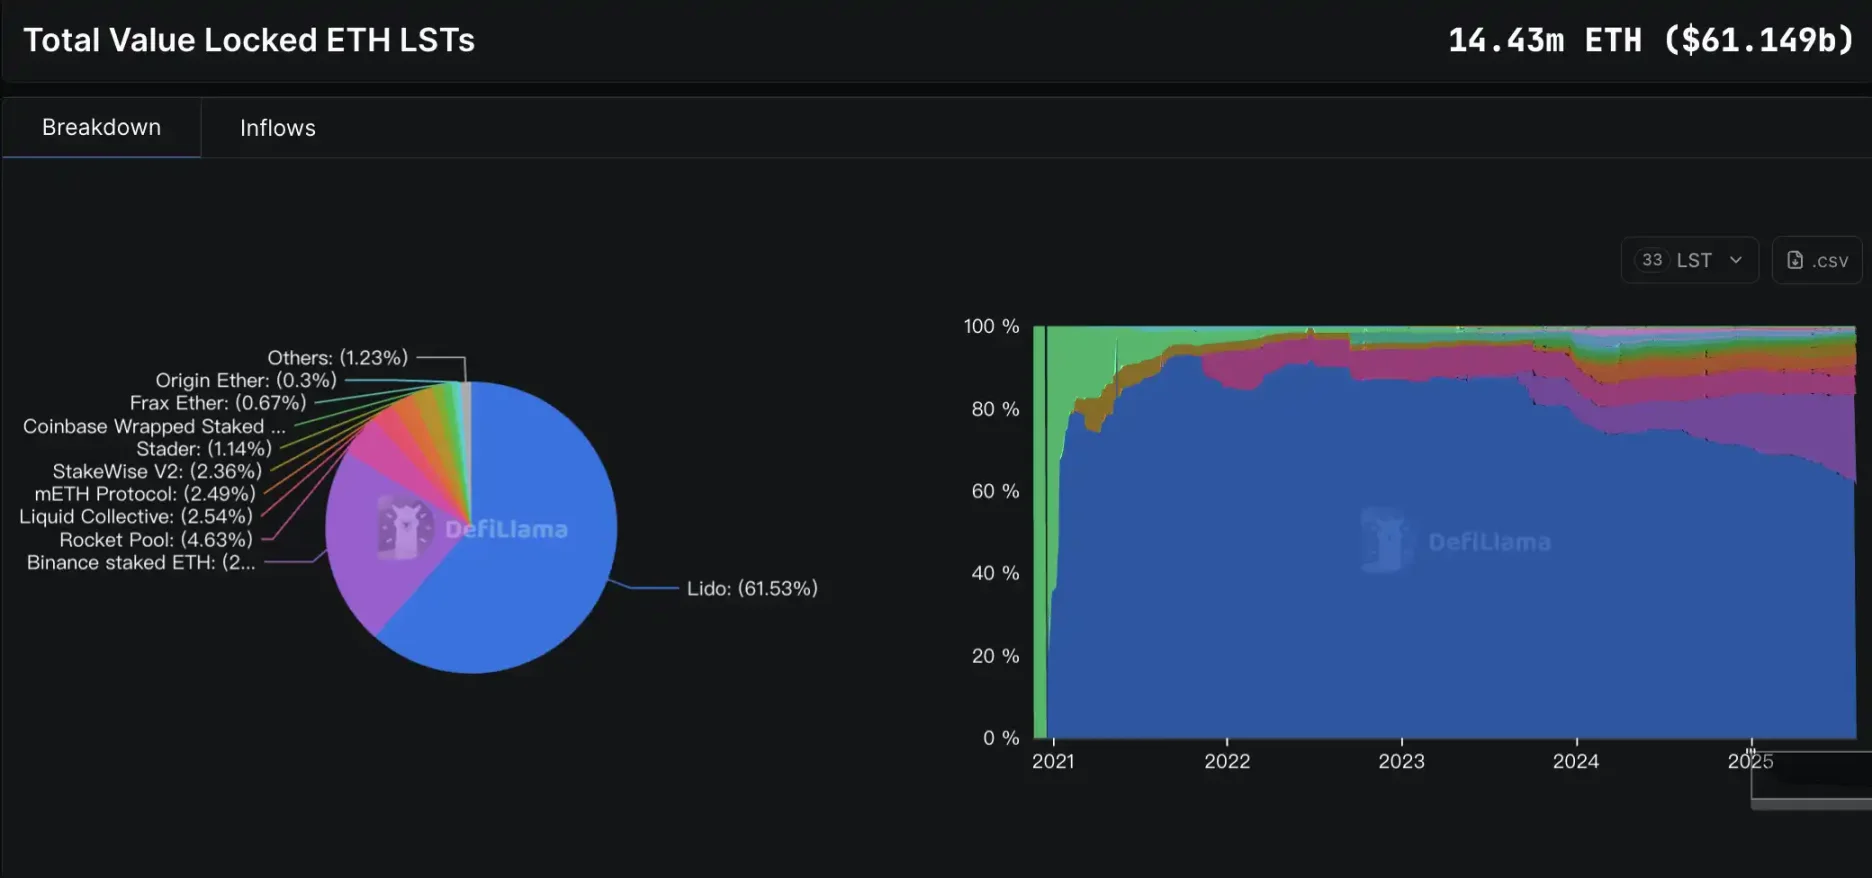
Это благоприятствует не только самому стейкингу, но и активирует целую экосистему DeFi, построенную вокруг него: от займов под залог LST, агрегаторов доходов, механизмов ре-стейкинга до производных инструментов на основе стейкинга. Что еще важнее, ясность регулирования в США означает легальную возможность для институционального участия в стейкинге и конфигурации связанных продуктов. Текущее количество заблокированных ETH в ликвидном стейкинге составляет около 14,4 млн монет, причем темпы роста ускоряются. По данным DefiLlama, с апреля по август 2025 года TVL (Total Value Locked) LST взлетел с 20 млрд до 61 млрд долларов, вернувшись к историческим максимумам.
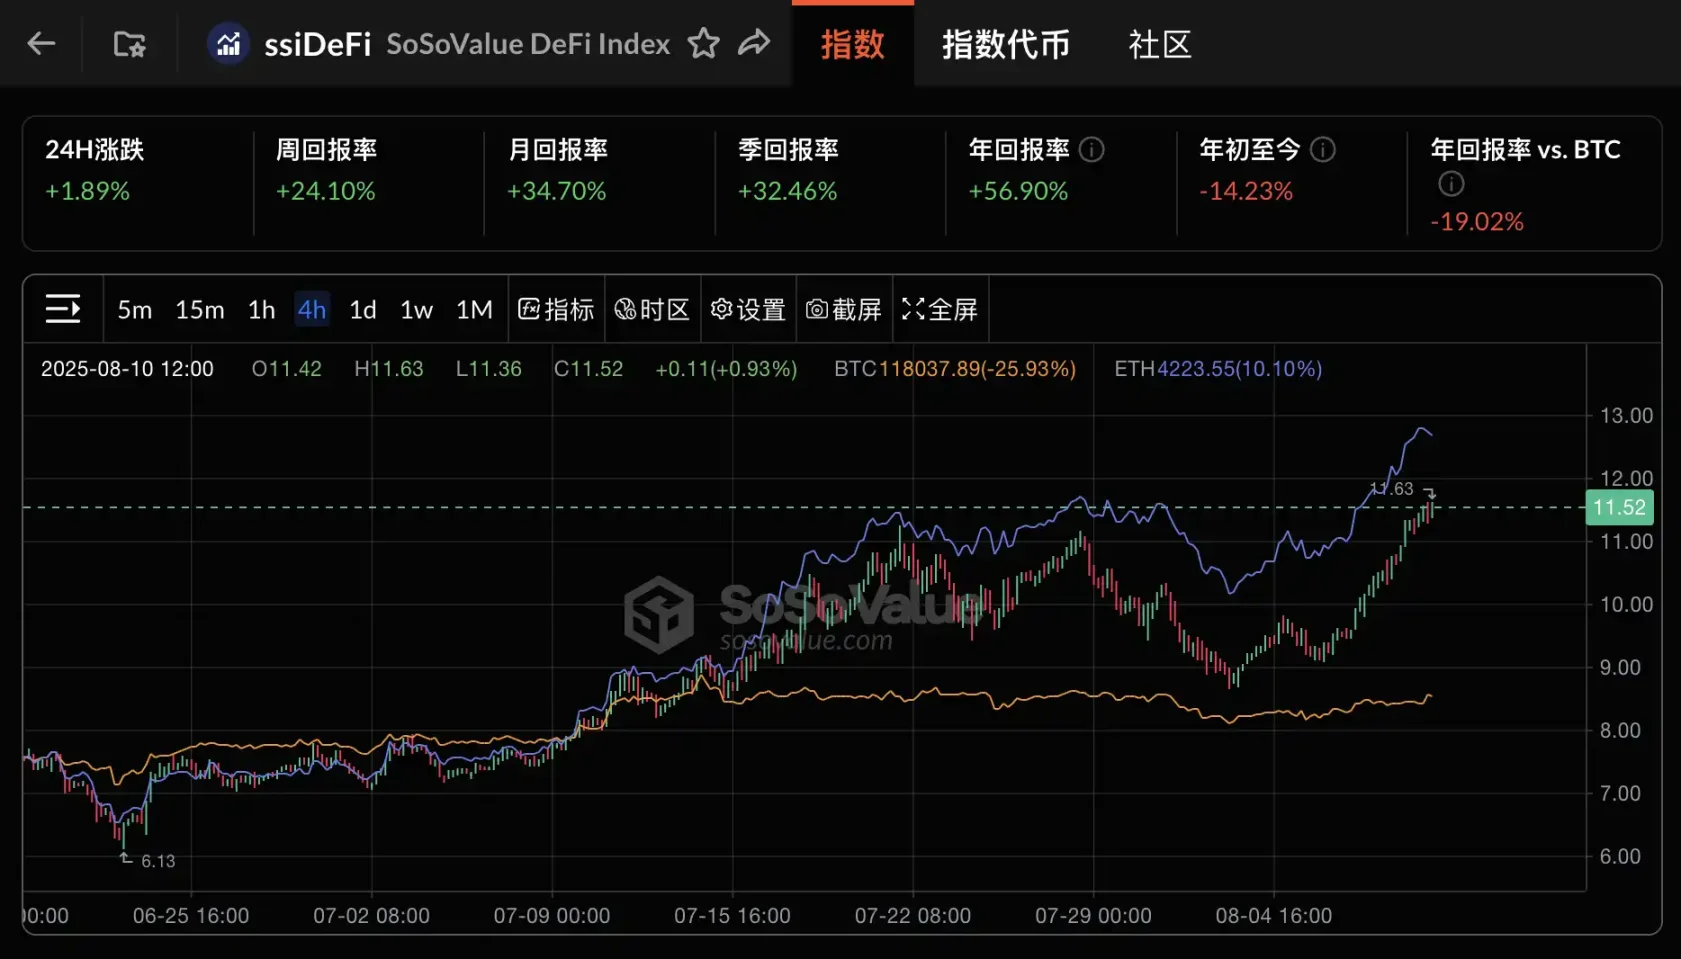
Сектор индекса DeFi от SosoValue обогнал сильно выросший в последнее время ETH за последний месяц, Источник: SosoValue
Кажется, с определенного момента между этими DeFi-протоколами возник консенсус, и началось глубокое сотрудничество. Они не только обмениваются институциональными ресурсами, но и слаженно взаимодействуют в архитектуре доходности, постепенно формируя систематизированные «дисковые турбины доходности».
Например, новый интегрированный функционал d Ethena и Aave позволяет пользователям получать леверидж-экспозицию к ставке sUSDe, сохраняя при этом лучшую общую ликвидность позиций за счет удержания USDe (без ограничений на периоды охлаждения). Через неделю после запуска продукт Liquid Leverage привлёк более 1,5 млрд долларов. Pendle разделяет доходные активы на основную сумму (PT) и доход (YT), формируя «рынок доходностей». Пользователи могут вложиться меньшим капиталом в YT ради высокой доходности, а PT фиксирует фиксированную прибыль, что подходит консервативным инвесторам. PT выступает залоговым активом на платформах Aave, Morpho, образуя инфраструктуру рынка доходного капитала. Совместно с недавно заключённым партнерством с Ethena новый проект Pendle «Project Boros» расширяет торговый рынок на ставки финансирования (Funding Rate) бессрочных контрактов, позволяя институциям хеджировать риски ставок контрактов Binance ончейн.
Игрок DeFi JaceHoiX заявил: «Ethena, Pendle и Aave образуют “железный треугольник” надувания TVL». Теперь пользователь может взять кредит с плечом 10x через цепочку: 1 usdt -> mint usde -> mint pt -> deposit pt -> borrow usdt -> mint usde, превратив 1 доллар в депозит в размере 10 долларов. При этом эти 10 долларов одновременно учитываются в TVL всех трёх протоколов, и 1 доллар в итоге становится депозитом размером 30 долларов в суммарном учете данных платформ.
Многие институционалы уже начали заблаговременный вход в эту область в последние годы различными методами, например, кредитная платформа Kinexys от J.P. Morgan, а также BlackRock, Cantor Fitzgerald, Franklin Templeton и прочие. Четкость политики облегчит DeFi-протоколам ускорение интеграции с TradFi, что в конечном итоге превратит нарратив «продажи яблок в деревне», где 1 доллар работает как 30, в более долговечную стратегию.
Американские публичные блокчейны и всемирный компьютер
Проекты публичных блокчейнов местного производства США в настоящее время сталкиваются с благоприятным политическим ветром. Принятый в июле CLARITY Act предлагает стандарт «зрелой блокчейн-системы», разрешающий криптопроектам переходить из категории ценных бумаг в цифровые товарные активы по мере достижения сетевого децентрализованного созревания. Это означает, что публичные сети и их токены с высоким уровнем децентрализации и командой, идущей по пути комплаенса, могут претендовать на статус товарных активов, находящихся под надзором CFTC, а не SEC.
KOL @Rocky_Bitcoin считает, что преимущества финансового центра США начинают смещаться в сторону крипто-индустрии: «Разделение обязанностей между CFTC и SEC ясно дает понять, что США хотят в следующем бычьем цикле не только доминировать по объемам торгов, но и становиться местом инкубации проектов». Это огромный плюс для аутсорсных публичных сетей, таких как Solana, Base, Sui, Sei. Эти сети, адаптировавшись к комплаентным логикам, могут стать главными платформами-носителями для следующего поколения USDC и ETF».
Например, инвестиционный гигант VanEck уже подал заявку на спотовый ETF на Solana, прямо заявив, что функционально SOL схож с биткоином и эфириумом, и должен рассматриваться как товар. Coinbase также запустил в феврале 2025 года фьючерсный контракт на Solана под надзором CFTC, ускорив институциональное участие в SOL и подготовив почву для будущего спотового ETF на SOL. Серия данных шагов показывает, что в рамках нового подхода регулирования некоторые «американские публичные блокчейны» приобретают статус и легитимность, близкую к товарным активам, выступая мостом для традиционного капитала в блокчейн и позволяя старым игрокам смело переводить стоимость в открытый слой сети.
В то же время, «всемирный компьютер» криптомира, Ethereum, также ощутимо выигрывает от поворота политики, поскольку новые правила ограничивают «инсайдерскую торговлю и быстрый выпуск токенов для кэшаута», что благоприятствует ведущим монетам с реальным развитием и устойчивой ликвидностью. Являясь самой децентрализованной сетью в мире с максимальным числом разработчиков и одной из немногих, никогда не experiencing downtime публичных сетей, Ethereum давно поглощает большую часть пропускной способности стейблкоинов и приложений DeFi.
В настоящее время регуляторы США практически признали не-секьюрити статус Ethereum. В августе 2025 года SEC выпустила официальное заявление, уточняя, что если базовый актив, такой как ETH, не является ценной бумагой, то и производные от него токены ликвидного стейкинга также не относятся к ценным бумагам. Кроме того, SEC ранее одобрила спотовые ETF на биткоин и эфириум, что фактически косвенно подтверждает статус Ethereum как товарного актива.
Благодаря регуляторному одобрению институциональные инвесторы могут с большей смелостью участвовать в экосистеме Ethereum: будь то выпуск ончейн-активов в виде казначейских облигаций, акций и других RWA, либо использование Ethereum в качестве слоя клиринга и расчетов для интеграции с TradFi. Очевидно, что на фоне конкурентной экологически чистой экспансии «американских публичных блокчейнов», «всемирный компьютер» Ethereum остается незаменимым стержнем глобальных онлайн-финансов. Это связано не только с первым выходом на рынок и сетевыми эффектами, но и с тем, что текущие политические преференции вновь открывают для неё дверь к глубокой интеграции с традиционной финансовой системой.
Привела ли политика на самом деле к бычьему рынку?
Как бы то ни было, будь то закрепление статуса комплаенса долларовых активов в «законе о стейблкоинах» или набросанный в «Project Crypto» контур ончейн-рынка капитала, эта волна сверху вниз действительно принесла индустрии криптовалют беспрецедентные институциональные свободы. Однако исторический опыт доказывает: дружелюбие регулирования не означает полной и безусловной открытости. Стандарты, пороги и детали исполнения в ходе испытательных сроков политики по-прежнему напрямую определяют судьбу каждой из направлений.
От RWA и ончейн-кредитования до стейкинговых деривативов и ончейн-американских акций, практически каждый сегмент находит свое место в новом фреймворке. Однако настоящим испытанием для них станет способность сохранять нативную криптовалютную эффективность и инновации на фоне обязательного комплаенса. Способность глобального влияния американского финансового рынка слиться с децентрализованной природой блокчейна зависит от долгосрочного противостояния трех сторон: регуляторов, традиционного финансового сектора и крипто-индустрии. Политический ветер уже повернул в новую сторону, а ключом к тому, насколько долго продлится эта «политическая бычья фаза», станет умение держать ритм и контролировать риски впереди.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 BlockBeats