


Lido сокращает 15% сотрудников: война за стейкинг Ethereum переходит во вторую фазу
Автор: TechFlow
4 августа сооснователь платформы децентрализованного стейкинга Lido Василий Шаповалов опубликовал сообщение о сокращении персонала на 15%,
В условиях, когда практически все ожидают начинающегося инициированного институционами бычьего рынка ETH и SEC уже демонстрирует признаки готовности одобрить заявку на спотовый ETF для стейкинга ETH, данная новость явно противоречит общим ожиданиям.
Будучи одним из лидеров в секторе стейкинга ETH, Lido в сознании многих может казаться главным бенефициаром новости об одобрении SEC стейкинг-ETF для ETH, но действительно ли это так?
Данное сокращение персонала в Lido — это не просто очередная организационная оптимизация, а скорее показатель поворотного момента, через который проходит весь сектор децентрализованного стейкинга.
Официальное объяснение звучит как «для долгосрочной устойчивости и контроля затрат», но за этим скрывается более глубокое изменение в отрасли:
По мере того как ETH непрерывно переходит от частных инвесторов к институциональным лицам, пространство для существованиядецентрализованныхстейкинг-платформ постоянно сокращается.
Давайте вернёмся к 2020 году: именно тогда запустился Lido, а стейкинг ETH2.0 только начался. Порог в 32 ETH пугал большинство розничных инвесторов, но благодаря инновации Lido в виде токенов ликвидного стейкинга (stETH) участвовать в стейкинге и сохранять ликвидность средств смогло любое желающее лицо. Это простое и элегантное решение позволило Lido всего за несколько лет вырасти в гиганта сектора стейкинга с общим заблокированным объемом (TVL) свыше 32 миллиардов долларов.
Однако изменения на крипторынке за последние два года разрушили легенду о росте Lido. По мере того как традиционные финансовые гиганты, такие как BlackRock, начинают активно работать со стейкингом ETH, институциональные инвесторы трансформируют этот рынок привычными для них методами. Ведущие участники текущего инициированного институтами бычьего рынка ETH представили собственные решения: BMRN выбрал Anchorage, SBET выбрал Coinbase Custody, а BlackRock и другиеETFполностью внедрили офлайн-стейкинг.
Без исключений, они отдают предпочтение централизованным решениям для стейкинга вместо децентрализованных платформ. За таким выбором стоят как требования комплаенса, так и предпочтения в управлении рисками, однако итог всегда один: двигатель роста децентрализованных стейкинг-платформ начинает «остывать».
Институты выбирают лево, децентрализованный стейкинг — право
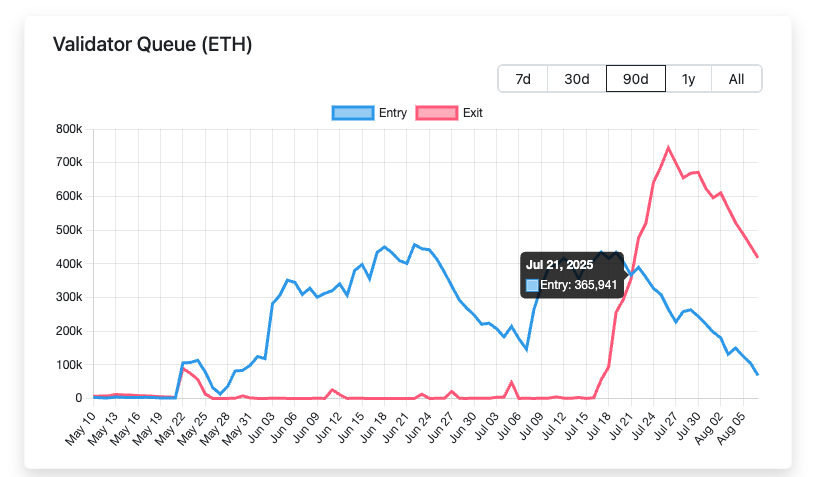
Чтобы понять логику выбора институтов, обратимся к данным: начиная с 21 июля 2025 года количество ETH в очереди на вывод превысило объем поступающего в стейкинг, достигая разницы в 500 тысяч монет ETH в пике.
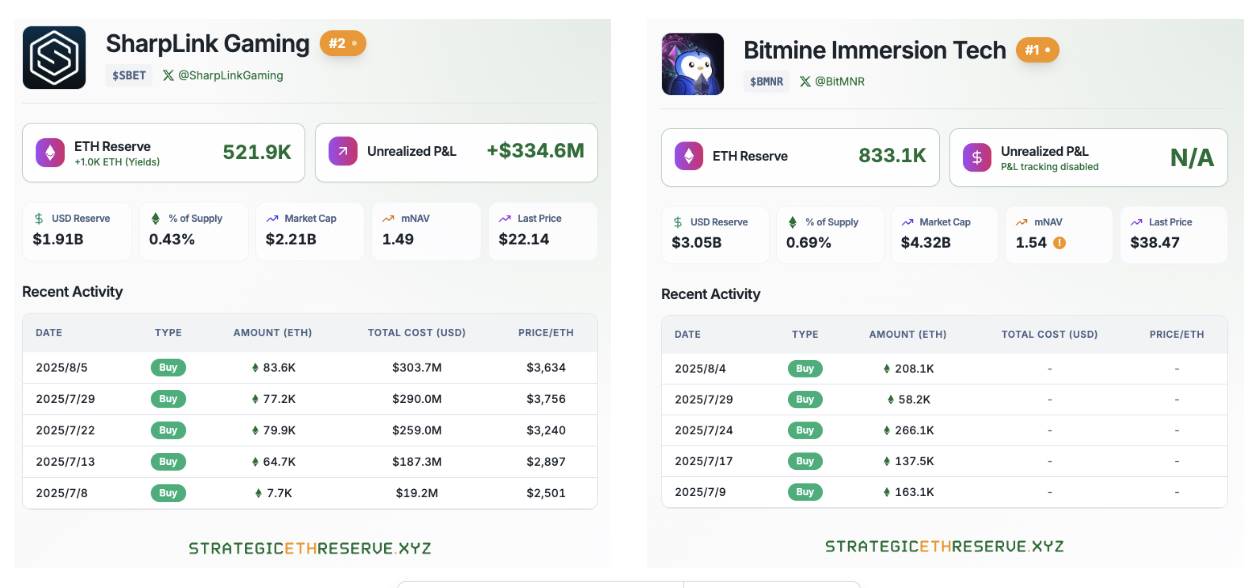
Тем временем корпорации стратегического резерва ETH во главе с BitMine и SharpLink продолжают массово скупать актив, и совокупный объем Holdings этих двух компаний уже превысил 1,35 миллиона монет ETH.
Институты Уолл-стрит, такие как BlackRock, также продолжают наращивать позиции после одобрения SEC спотовых ETF на ETH.
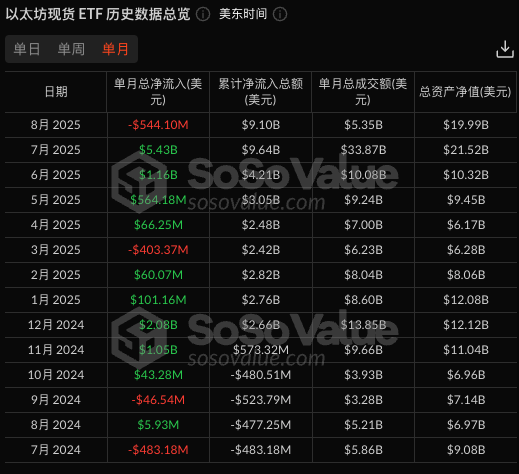
Основываясь на приведенных данных, можно без сомнений сделать вывод: ETH непрерывно переходит от розничных инвесторов к институциональным лицам. Эти радикальные изменения в структуре владения переопределяют правила игры на рынке стейкинга в целом.
Для институтов, управляющих активами на десятки миллиардов долларов, соблюдение нормативных требований всегда стоит на первом месте. При рассмотрении заявки BlackRock на спотовый ETF для стейкинга ETH SEC также прямо указала, что заявитель обязан доказать соответствие своего провайдера услуг стейкинга требованиям комплаенса, прозрачности и проверяемости.
Именно здесь кроется слабость децентрализованных стейкинг-платформ. Операторы узлов таких протоколов, как Lido, рассредоточены по всему миру. Децентрализованная архитектура повышает устойчивость сети к цензуре, но одновременно делает проверку комплаенса невероятно сложной. Представьте себе ситуацию: если регулятор потребует предоставить данные по идентификации (KYC) для каждого узла валидации, как справится децентрализованный протокол?
Напротив, централизованные решения вроде Coinbase Custody значительно проще. Они обладают четким юридическим лицом, отлаженными процедурами комплаенса, прослеживаемым движением средств и даже страховым покрытием. Для институциональных инвесторов, которые должны отчитываться перед своими партнерами (LP), выбор очевиден.
При оценке решений для стейкинга отделы управления рисками институтов задают ключевой вопрос: кто несет ответственность в случае возникновения проблем?
В модели Lido убытки, вызванные ошибками операторов узлов, распределяются между всеми держателями stETH, при этом конкретные виновники часто остаются неуязвимыми. При централизованном стейкинге провайдер услуг берет на себя прямую ответственность за возмещение ущерба, нередко предоставляя дополнительное страховое покрытие.
Более того, институтам требуется не только техническая безопасность, но и операционная стабильность. Когда Lido меняет операторов узлов путем голосования в DAO, эта «народная демократия» воспринимается институтами как источник непредсказуемости. Они предпочитают иметь дело с предсказуемым и контролируемым партнером.
Регуляторное смягчение, но не абсолютное благо
30 июля SEC объявила о получении заявки на стейкинг-ETF для ETH от BlackRock. Уже 5 августа регулятор выпустил новые разъяснения: определенные виды ликвидного стейкинга не подпадают под действие закона о ценных бумагах.
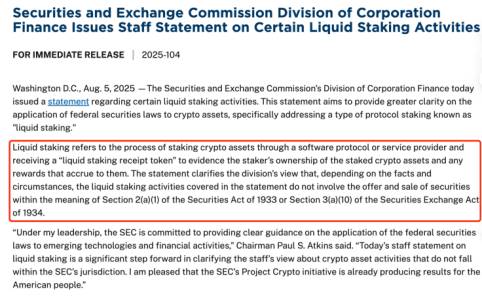
Кажется, всё складывается наилучшим образом. На первый взгляд это долгожданная новость для децентрализованных стейкинг-платформ, но детальный анализ показывает, что она может стать мечом Дамокла, нависающим над каждым протоколом децентрализованного стейкинга.
Краткосрочные плюсы от ослабления регулирования очевидны: после объявления цены на токены основных децентрализованных платформ стейкинга, таких как Lido и ETHFI, мгновенно выросли более чем на 3%. К 7 августа суточный рост токенов ликвидного стейкинга PRL составил 19,2%, SWELL — 18,5%. Рост стоимости отражает оптимистичные ожидания рынка в отношении сектора LSD, а главное, позиция SEC убрала регуляторные барьеры для институциональных инвесторов.
Долгое время основное опасение традиционных финансовых организаций перед участием в бизнесе стейкинга заключалось в потенциальных рисках нарушения закона о ценных бумагах. Теперь значительная часть этой тьмы рассеялась, и одобрение SEC ETF для стейкинга ETH кажется лишь вопросом времени.
Однако за этим процветающим фасадом скрывается более глубокий кризис целого сегмента рынка.
Смягчение регулирования со стороны SEC не только открыло двери для децентрализованных платформ, но и проложило путь традиционным финансовым гигантам. Когда такие управленческие титаны, как BlackRock, начнут выпускать собственные продукты стейкинг-ETF, децентрализованные платформы столкнутся с беспрецедентным конкурентным давлением.
Асимметрия этой конкуренции заключается в разрыве в ресурсах и каналах дистрибуции. Традиционные финансовые институты располагают зрелой сетью продаж, уровнем доверия к бренду и опытом соблюдения нормативных требований — всё это трудно сопоставить с возможностями децентрализованных платформ в краткосрочной перспективе.
Еще важнее, что стандартизация и удобство продуктов ETF обладают естественным магнетизмом для обычных инвесторов. Если покупка стейкинг-ETF доступна одним кликом через привычный брокерский счет, зачем тратить силы на изучение работы с децентрализованными протоколами?
Ключевые ценностные предложения децентрализованных стейкинг-платформ — децентрализация и устойчивость к цензуре — выглядят блекло на фоне волны институционализации. Для институциональных инвесторов, нацеленных на максимизацию доходности, децентрализация часто выступает скорее как издержки, а не преимущество. Их интересуют прежде всего ставки доходности, ликвидность и удобство эксплуатации, что является сильной стороной централизованных решений.
В долгосрочной перспективе ослабление регулирования может ускорить «эффект Матфея» на рынке стейкинга. Капитал будет все сильнее концентрироваться в руках нескольких крупных платформ, в то время как небольшие децентрализованные проекты окажутся под угрозой исчезновения.
Более глубокая угроза кроется в подрыве существующих бизнес-моделей. Традиционные финансисты способны снижать комиссии за счет кросс-селлинга и эффекта масштаба, вплоть до предоставления бесплатного стейкинга. Децентрализованные платформы зависят от сборов за использование протокола и изначально проигрывают в ценовых войнах. Как малым игрокам с единственной моделью монетизации противостоять конкурентам, способным субсидировать услуги стейкинга за счет других направлений бизнеса?
Таким образом, хотя регуляторное смягчение SEC в краткосрочной перспективе предоставляет децентрализованным стейкинг-платформам возможность расширения рынка, в долгосрочной перспективе оно скорее напоминает открытие коробки Пандоры.
Приход традиционных финансовых сил полностью изменит правила игры, и децентрализованным платформам необходимо найти новый путь к выживанию до того, как они будут маргинализированы. Это может означать более радикальные инновации, глубокую интеграцию в экосистему DeFi или — ирония судьбы — определенную степень централизованных компромиссов.
С наступлением регуляторной весны перед децентрализованными стейкинг-платформами стоит не столько этап празднований, сколько точка невозврата на пути к выживанию.
Угрозы и возможности в экосистеме стейкинга Ethereum
Вступая в критическую точку 2025 года, экосистема стейкинга Ethereum переживает беспрецедентную трансформацию. Опасения Виталика Бутерина, поворотные моменты в регулировании и уход на рынок институтов — эти, казалось бы, противоречивые силы уже перестраивают общий ландшафт отрасли.
Безусловно, вызовы реальны. Тень централизации, обострение конкуренции и удары по бизнес-моделям могут стать последним гвоздем, который разобьет идеалы децентрализации. Однако история учит нас, что настоящие инновации рождаются именно в условиях кризиса.
Для децентрализованных стейкинг-платформ волна институционализации выступает одновременно угрозой и катализатором инноваций. Когда финансовые гиганты предлагают стандартизированные продукты, децентрализованные протоколы смогут сосредоточиться на глубокой интеграции в экосистему DeFi; неизбежная ценовая война сделает дифференцированные услуги и управление сообществом новым защитным рвом; а открытые для всех регуляторные рамки подчеркнут важность технических инноваций и пользовательского опыта.
Важнее то, что расширение рынка означает увеличение общего объема пирога. Когда стейкинг станет основным инвестиционным инструментом, даже нишевые сегменты позволят prosperеть нескольким платформам одновременно. Децентрализация и централизация не обязаны быть игрой с нулевой суммой: они могут обслуживать разные аудитории и закрывать различные потребности.
Будущее Ethereum определится не одним доминирующим фактором, а усилиями всех участников экосистемы.
Волны поднимаются и спадают, выживает лишь приспособленный. В криптоиндустрии определение «приспособленного» куда многограннее, чем на традиционных рынках, и это, пожалуй, главная причина для сохранения оптимизма.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














