


Эпоха «регуляторной очистки» стейблкоинов: как законопроект GENIUS сформирует новую глобальную архитектуру рынка?
Автор: команда «КриптоШаливу»
С момента официального подписания Дональдом Трампом акта «GENIUS» в Белом доме впервые установлена нормативно-правовая база регулирования цифровых стейблкоинов в США, что также знаменует начало нового витка испытаний для многих компаний-эмитентов. Документ «GENIUS» мало кому знаком, поэтому у многих возникают следующие вопросы:
-
Какие именно меры регулирования стейблкоинов содержит американский акт «GENIUS»...
-
Какое влияние данный закон окажет на USDT и компанию Tether...
-
Сможет ли компания Tether принять соответствующие меры реагирования...
-
В чём заключается разница между этим законом и положениями Гонконга в области стейблкоинов...
Команда «КриптоШаливу», много лет работающая в сфере трансграничного блокчейн-комплайенса, подробно ответит на каждый из этих вопросов.
Источник изображения: официальный сайт программы CCTV
1. Что именно содержит акт «GENIUS»?
Прежде всего, команда «КриптоШаливу» расскажет об этом документе. Акт «GENIUS» (Governing and Establishing National Innovation for U.S. Stablecoins Act) также известен как «Закон США о стейблкоинах». Целью данного закона является создание всесторонней правовой и регуляторной базы для платёжных стейблкоинов в США с целью стимулирования финансовых инноваций, защиты потребителей, укрепления денежного суверенитета и поддержания финансовой стабильности. Ниже приведено краткое описание регуляторной архитектуры акта «GENIUS»:
1. Ключевые определения и сфера применения закона: Документ регулирует преимущественно платёжные стейблкоины — цифровые активы, предназначенные для платежей или расчётов и привязанные к фиксированной стоимости валюты. Закон предписывает, что выпускать стейблкоины в США имеют право только «утверждённые эмитенты платёжных стейблкоинов». Такие эмитенты должны являться дочерними компаниями институтов, чьи вклады застрахованы, федерально аккредитованными небанковскими эмитентами платёжных стейблкоинов либо одобренными штатами эмитентами. (Основание: Акт GENIUS, Раздел 2(22))
2. Регуляторная архитектура закона: документ устанавливает уникальную двухуровневую систему регулирования. Для стейблкоинов с объёмом выпуска свыше 10 млрд долларов будет применяться регуляторная база Совета управляющих ФРС для депозитных институтов, а также стандарты Бюро по контролю за валютой (OCC) для небанковских эмитентов. В то же время эмитенты с оборотом менее 10 млрд долларов смогут выбрать путь государственного (штатового) регулирования. Требования к резервам: одно из ключевых мер защиты потребителей по закону — требование 100%-го покрытия резервами. Эмитент обязан хранить не менее одного доллара разрешённых активов в резерве на каждую выпущенную единицу стейблкоина. В перечень разрешённых резервов входят: кэш и монеты, банковские вклады, краткосрочные казначейские обязательства, соглашения repo, фонды денежного рынка, резервные депозиты в центральных банках. (Основание: Акт GENIUS, Раздел 4(a)(1))
3. Требования к прозрачности и раскрытию информации: закон обязывает эмитентов разработать и опубликовать процедуры выкупа стейблкоинов, а также регулярно отчитываться об объёме обращающихся стейблкоинов и структуре резервов. (Основание: Акт GENIUS, Раздел 6(a)(2))
4. Положения о национальной безопасности и борьбе с отмыванием денег: закон относит эмитентов платёжных стейблкоинов к финансовым организациям согласно «Закону о банковской тайне», что подразумевает необходимость: ведения эффективной программы комплаенса в сфере ПОД/ФТ и санкционного контроля; ведения надлежащего учёта транзакций со стейблкоинами; мониторинга и сообщений о подозрительных операциях; внедрения политик, направленных на блокировку, замораживание и отказ в совершении операций, нарушающих федеральное или штатовое законодательство; создания программ идентификации клиентов. (Основание: Акт GENIUS, Раздел 8(a))
2. Как данный акт повлияет на USDT и компанию Tether?
Сначала разберёмся, что такое USDT. USDT — один из самых известных стейблкоинов на крипторынке, полное название которого — Tether. Он выпускается компанией Tether и создан для поддержания стабильности курса путём привязки к фиатным валютам (преимущественно доллару США), выступая важнейшим инструментом ликвидности и средством сохранения стоимости в криптопространстве. Основная идея проекта предполагает, что на каждую выпущенную монету USDT в банке хранится 1 доллар США в качестве резерва, обеспечивая теоретическую анкорную связь 1:1. Пользователи могут в любое время обменять USDT на фиатные деньги, гарантируя тем самым стабильность курса. По сравнению с традиционными межбанковскими переводами, USDT обеспечивает более высокую скорость транзакций, низкие комиссии и отсутствие географических ограничений и зависимости от рабочего времени банков, что делает переводы средств через границы гораздо эффективнее.
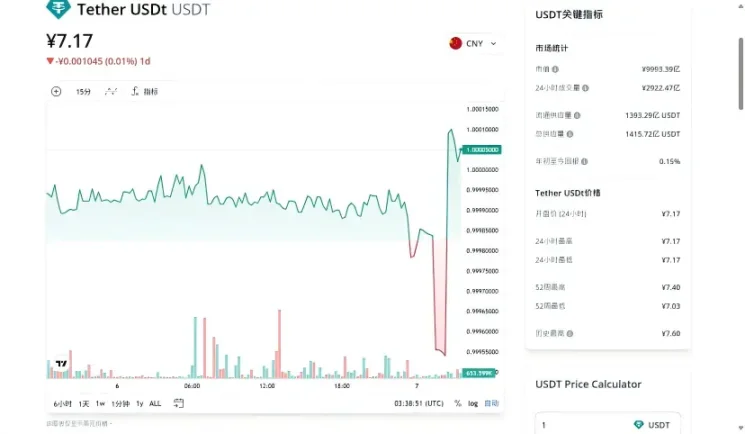
Источник изображения: CoinMarketCap
Исходя из содержания документа, можно смело утверждать, что этот закон существенно ограничит развитие USDT. Акт «GENIUS» принят в США, и USDT также родился в американской юрисдикции. После вступления закона в силу компания Tether практически наверняка не сможет в полной мере выполнить все требования комплаенса, как это указано выше. В перспективе доля Tether на рынке стейблкоинов будет постепенно сокращаться до появления альтернатив. Даже если в будущем Tether сохранит свои позиции и USDT останется востребованным активом, скорее всего, его будут использовать лишь в отдельных специфических сегментах рынка.
Почему компания Tether не сможет соответствовать этим требованиям, разберёт команда «КриптоШаливу», ещё раз структурировав ключевые пункты закона:
-
Во-первых, закон прямо устанавливает, что стейблкоины не подпадают под регулирование комитетов по ценным бумагам или товарным биржам, а контролируются преимущественно банковским сектором;
-
Во-вторых, закон требует, чтобы резервы состояли из высоколиквидных активов, таких как наличные доллары США, депозиты в Федеральном резерве, текущие банковские счета, казначейские векселя со сроком погашения до 93 дней или соглашения о ночном репо и т.д., а уполномоченные эмитенты обязаны поддерживать резервные активы в размере, равном объёму выпущенных ими стейблкоинов (соотношение 1:1), для обеспечения обращаемых платёжных токенов. (Основание: Акт GENIUS, Раздел 4(a)(1))
-
В-третьих, если совокупный объём выпуска платёжных стейблкоинов превысит 50 млрд долларов, и эмитент не подпадает под отчётные требования Закона о ценных бумагах 1934 года, он обязан готовить годовую финансовую отчётность по стандартам US GAAP для раскрытия информации о сделках с аффилированными лицами; (Основание: Акт GENIUS, Раздел 3(10)(A))
Источник изображения: официальный сайт программы CCTV
-
Четвёртое, борьба с отмыванием денег и процедуры KYC («Знай своего клиента») являются одними из главных требований регуляторов в финансовой и комплаенс-среде, при этом процесс верификации личности клиентов, оценки рисков и предотвращения незаконной деятельности, такой как отмывание денег, финансирование терроризма или мошенничество, жёстко регламентирован. Эмитенты не вправе использовать резервы не по назначению, обязаны ежемесячно публиковать справки о резервах, заверенные аудиторскими фирмами, и строго соблюдать «Закон о банковской тайне»; (Основание: Акт GENIUS, Раздел 3(5)(A))
-
Пятое, за держателей стейблкоинов закон предоставляет высший приоритет, означающий, что в случае банкротства эмитента требования владельцев стейблкоинов удовлетворяются раньше всех остальных кредиторов, реализующим механизм «приоритетного погашения». Данное положение стимулирует покупателей приобретать выпускаемые токены и дополнительно защищает законные права инвесторов. (Основание: Акт GENIUS, Раздел 10(3))
Для компании-эмитента USDT — Tether — выполнение множества требований акта «GENIUS» оказывается крайне сложной задачей.
Во-первых, закон требует 100%-го обеспечения резервами, тогда как текущий уровень покрытия USDT составляет лишь около 85%, что не соответствует стандартам документа и может привести к волатильности цены актива и потере доверия пользователей.
Во-вторых, аудитором компании Tether выступает BDOItalia, которая сама по себе не соответствует стандартам PCAOB (Совета по надзору за бухгалтерской отчетностью публичных компаний США).
В-третьих, Tether придётся избавиться от неколлизионных активов в своих резервах, таких как биткоин, драгоценные металлы, корпоративные векселя и обеспеченные кредиты, заменив их полностью легитимными активами.
Кроме того, капитализация Tether настолько велика, что превышает пороги, требующие прямого федерального регулирования. По мнению команды «КриптоШаливу», компании будет сложно справляться с ежемесячным раскрытием информации и строгими требованиями ПОД/ФТ (при объёме выпуска свыше 50 млрд долларов и отсутствии статуса обязательного отчётного лица по нормам SEC потребуется ежегодный аудит финансовой отчётности).
Помимо Tether, под ограничения акта «GENIUS» попадут и другие игроки, такие как Circle (эмитент USDC), Paxos (эмитенты PAX и USDP) и Gemini (эмитент GUSD). На них распространяются аналогичные требования по ликвидности резервов и аудиту раскрытия данных, поэтому влияние документа затрагивает не одного эмиссионера, а весь рынок стейблкоинов в целом.
Источник изображения: официальный сайт программы CCTV
Согласно акту «GENIUS», если ведущие эмитенты, возглавляемые Tether, продолжат игнорировать требования закона, им грозят серьёзные санкции.
Во-первых, если Tether не зарегистрируется как американская юридическая личность и не проведёт реструктуризацию резервов в переходный период, её USDT будет признана «незаконным платёжным средством», а сам факт выпуска станет правонарушением, повлекущим уголовную ответственность (Основание: Акт GENIUS, Раздел 4(a)(12)).
Кроме того, через три года после вступления закона в силу всем иностранным эмитентам стейблкоинов без лицензии США (включая Tether) будет запрещено осуществлять выпуск, продажу или предоставление торговых услуг на территории Америки. Поставщики услуг с цифровыми активами (например, биржи), нарушающие данное правило, подвергнутся штрафам до 100 000 долларов в день, а Tether как эмитент может попасть в «черный список некомплаенсных лиц», публикуемый Министерством финансов США, что приведёт к принудительному удалению её стейблкоина с американских площадок (Основание: Акт GENIUS, Раздел 18(a)(4)).
Разумеется, за несоответствие резервов (например, владение непозволенными активами), несвоевременное раскрытие отчётов по резервам или нарушения обязательств в сфере ПОД/ФТ Министерство финансов США вправе налагать на Tether штрафы до 1 миллиона долларов в день (Основание: Акт GENIUS, Раздел 18(a)(4)).
Перед лицом столь серьёзных негативных последствий можно сказать, что реализация акта «GENIUS» уже стала «ультиматумом» для подобных эмитентов стейблкоинов, как Tether.
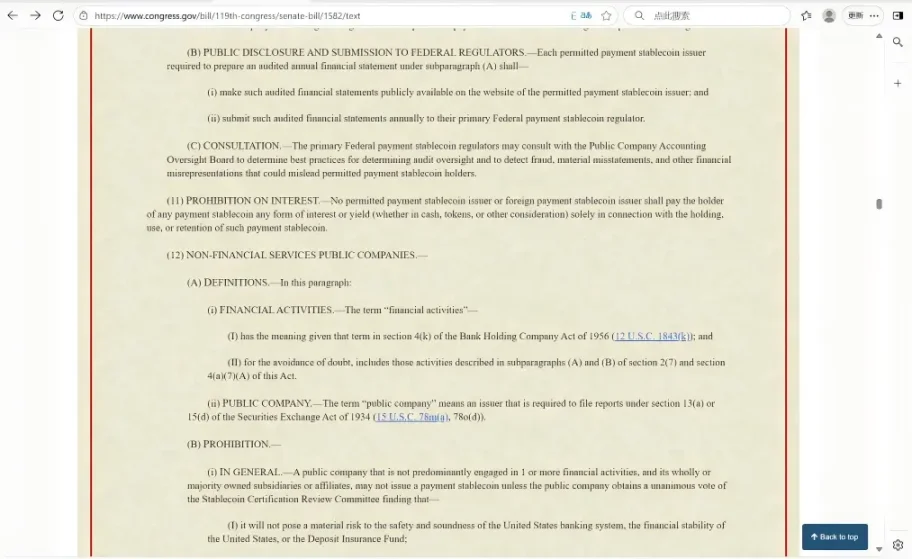
Источник изображения: Congress.Gov
3. Чем отличается акт «GENIUS» от Положения о стейблкоинах в Гонконге?
На сегодняшний момент Дональд Трамп официально подписал акт «GENIUS», что означает его реальное вступление в силу. И совпадение заключается в том, что начиная с 1 августа 2025 года вступает в действие и Положение о стейблкоинах Гонконга. Оба документа представляют собой нормативно-правовую базу регулирования криптовалюты типа «стейблкоин». У многих возникает закономерный вопрос: в чём заключаются различия между этими двумя документами из разных юрисдикций? Другими словами, чем отличается контроль за выпуском стейблкоинов в США и в Гонконге? Ответ на этот вопрос приведён ниже.
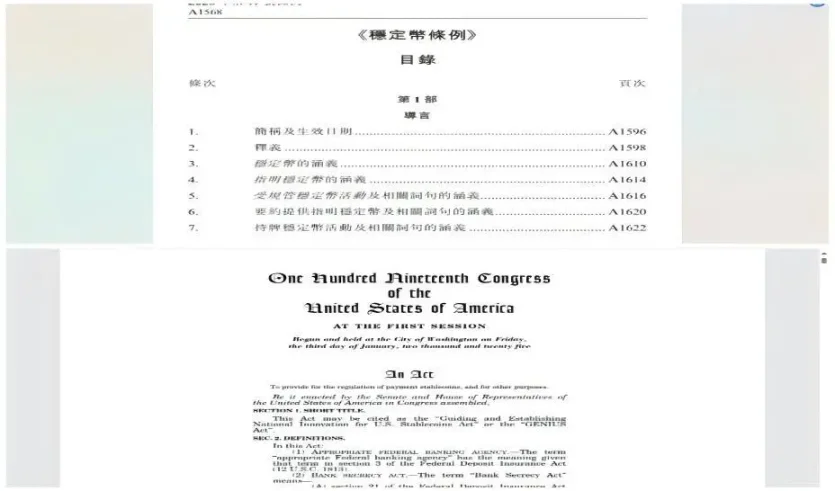
Во-первых, различаются требования к допуска эмитентов. Для регистрации в США необходимо создавать американскую юридическую личность или иностранную структуру, зарегистрированную в OCC (с подтверждением эквивалентности регулирования в стране происхождения), при этом комплаенс-коррекция должна быть завершена в течение трёх лет, иначе доступ на американский рынок будет закрыт. В Гонконге регистрироваться могут только местные компании или зарубежные банки, одобренные HKMA (например, HSBC, Standard Chartered), а для небанковских организаций требуется уплата уставного капитала в размере 25 млн гонконгских долларов (для банков действует освобождение).
Во-вторых, различаются требования к активам резервов. В США резервами допускается считать только наличные средства и казначейские векселя США со сроком погашения до 93 дней, причём запрещается включать в резервы коммерческие бумаги, криптоактивы и иные нелицензированные активы. В Гонконге резервные активы должны строго соответствовать базовой валюте (например, для хонконгских стейблкоинов требуются наличные доллары HK или краткосрочные облигации), а также запрещено начисление процентов держателям, что напрямую ограничивает бизнес-модель «доходных стейблкоинов».
В-третьих, отличаются требования к прозрачности и стандартам аудита. В США ежемесячно публикуется структура резервных активов, рыночная стоимость и аудиторские заключения, годовой аудит проводится организациями, сертифицированными PCAOB, а CEO и CFO обязаны подписывать декларации о комплаенсе (Основание: Акт GENIUS, Раздел 4(10)(a)(iii)).
В Гонконге также предусмотрена регулярная публикация состава резервов, рыночной стоимости и результатов аудита, но статус PCAOB не является обязательным, достаточно проведения «независимого аудита».
Четвёртое, различается масштаб санкций за правонарушения. В США нарушение законодательства карается штрафами до 1 млн долларов в сутки с возможностью подачи гражданских исков и уголовного преследования (например, за ценные бумаги предусматривается до 10 лет тюрьмы). В Гонконге за выпуск без лицензии предусмотрен штраф до 5 млн гонконгских долларов и срок до 7 лет, а за мошенничество — штраф до 10 млн гонконгских долларов и срок до 10 лет.
При сравнении по этим четырём направлениям видно, что политика Гонконга больше сбалансирована между стабильностью и инновациями, поэтому она отличается большей толерантностью, хотя конкуренция за лицензию здесь выше. Американский подход, напротив, фокусируется на защите доминирования доллара и накладывает жёсткие ограничения на эмитентов стейблкоинов, привязанных к USD. Таким образом, выбор юрисдикции для выпуска имеет свои плюсы и минусы.
4. Анализ команды «КриптоШаливу»
Исходя из этого, команда «КриптоШаливу» считает, что выход акта «GENIUS» открывает для Tether критическое окно возможностей в 300 дней. Несмотря на установленные законом 18 месяцев (примерно 540 дней) переходного периода, если Tether не представит решения по соблюдению законодательства в течение этих 300 дней, перспективы рынка для USDT будут в основном определены. Если USDT не пройдет процедуру подтверждения комплаенса в США, его глобальная экспансия столкнется с фундаментальными ограничениями — даже при постоянной эмиссии новых монет и увеличении общего предложения, снижение доли рынка станет неизбежным трендом.
Можно выделить несколько вероятных сценариев развития событий:
-
Первый вариант: Tether может избрать стратегию «офшорной ниши», сознательно избегая стран с жёстким регулированием стейблкоинов и косвенно участвуя в местных рынках через механизмы посредников;
-
Второй вариант: в случае невозможности преодоления барьеров комплаенса потеря доверия рынка может спровоцировать системные риски, в результате чего компания окажется вытеснена из мейнстрима другими легальными эмитентами;
-
Третий вариант: сохранение статуса «умеренно активного игрока» — учитывая, что сфера выпуска стейблкоинов всё ещё содержит зоны правовой неопределенности, USDT сможет сохранять присутствие в узких нишах раннего проникновения, не исчезая резко с рынка, но вряд ли когда-либо снова займет доминирующие позиции глобально.
Кроме того, команда «КриптоШаливу» отмечает общую черту акта «GENIUS» и вступающего в силу 1 августа Положения о стейблкоинах Гонконга: оба документа ориентированы на правила выпуска стейблкоинов и используют механизмы выкупа, а также обязательные требования к раскрытию информации эмитентами для максимально возможной защиты законных прав инвесторов. Следовательно, несмотря на разные детали регулирования в обеих юрисдикциях, интересы вкладчиков будут надежно защищены.
Мнение исключительно автора данной статьи и не представляет собой юридическую консультацию или правовое заключение по конкретным вопросам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














