Ожидания по решению ФРС: как процентные ставки в США влияют на индустрию стейблкоинов?
Автор: 0xYYcn Yiran (Bitfox Research)
Рынок стейблкоинов продолжает стремительно расти в объёмах и значимости благодаря ажиотажу на рынке криптовалют и расширению сфер их практического применения. По состоянию на середину 2025 года его совокупная капитализация превысила 250 млрд долл., увеличившись более чем на 22% по сравнению с началом года. Согласно отчёту Morgan Stanley, ежедневно торгуемый объём этих привязанных к доллару токенов превышает 100 млрд долл., а в 2024 году они обеспечили оборот в 27,6 трлн долл. на блокчейнах. По данным Nasdaq, этот показатель уже превысил суммарный оборот Visa и Mastercard. Однако за этой картиной процветания скрывается ряд скрытых угроз, среди которых особенно важно отметить, что бизнес-модели эмитентов и сама устойчивость их токенов жёстко связаны с колебаниями процентных ставок в США. В преддверии следующего заседания Федерального комитета по операциям на открытом рынке (FOMC) данное исследование, сфокусированное на фиатно-обеспеченных долларовых стейблкоинах (таких как USDT и USDC) и использующее глобальную перспективу, подробно анализирует, как цикл процентных ставок Федеральной резервной системы США и другие потенциальные риски могут переформатировать ландшафт отрасли.
Стейблкоины 101: Рост в условиях ажиотажа и регулирования
Определение стейблкоинов:
Стейблкоин — это криптоактив, призванный сохранять постоянную стоимость, где каждая единица токена обычно привязана к доллару США в соотношении 1:1. Стабильность цены обеспечивается преимущественно двумя способами: через полное обеспечение запасами активов (например, наличными средствами и краткосрочными гособлигациями) либо с помощью специфических алгоритмов, регулирующих предложение токена. Фиатно-обеспеченные стейблкоины, представленные такими проектами, как Tether (USDT) и Circle (USDC), полностью обеспечены каждой выпущенной единицей токена за счёт наличия наличных средств и краткосрочных государственных облигаций. Именно эта система гарантий лежит в основе поддержания их стабильной стоимости. По данным Atlantic Council, порядка 99% обращения стейблкоинов на сегодняшний день приходится на активы, номинированные в долларах США.
Значение и текущее состояние отрасли:
В 2025 году стейблкоины покидают узкие границы криптоиндустрии и ускоренно внедряются в традиционные финансовые системы и коммерческие модели. Крупнейшая международная платёжная компания Visa запустила инфраструктуру для выпуска стейблкоинов банками, в экосистеме Stripe появилась возможность проведения оплат в стейблкоинах, а Amazon и Walmart также разрабатывают собственные проекты. Одновременно завершается формирование глобальной нормативной базы. В июне 2025 года Сенат США принял основополагающий «Закон о чётких расчётах стейблкоинами» (GENIUS Act), который стал первым на федеральном уровне законом, регулирующим данную сферу; его ключевые положения обязывают эмитентов поддерживать стопроцентное покрытие активов высоколиквидными инструментами (наличными или краткосрочными казначейскими векселями со сроком до погашения три месяца) и чётко закрепляют гарантии прав держателей токенов. За океаном, в Европе, в рамках регуляторного фреймворка MiCA применяются ещё более жёсткие нормы, наделяющие органы власти правом ограничивать оборот неевровых стейблкоинов при возникновении угроз финансовой стабильности еврозоны. Что касается рынка, стейблкоины демонстрируют мощную динамику роста: по итогам июня 2025 года объём их обращения превысил 255 млрд долл. Специалисты Citi прогнозируют, что к 2030 году размер рынка может достичь 1,6 трлн долл., что станет семиукратным увеличением. Это однозначно свидетельствует о переходе стейблкоинов в мейнстрим, хотя их стремительный рост неизбежно порождает новые риски и противоречия.
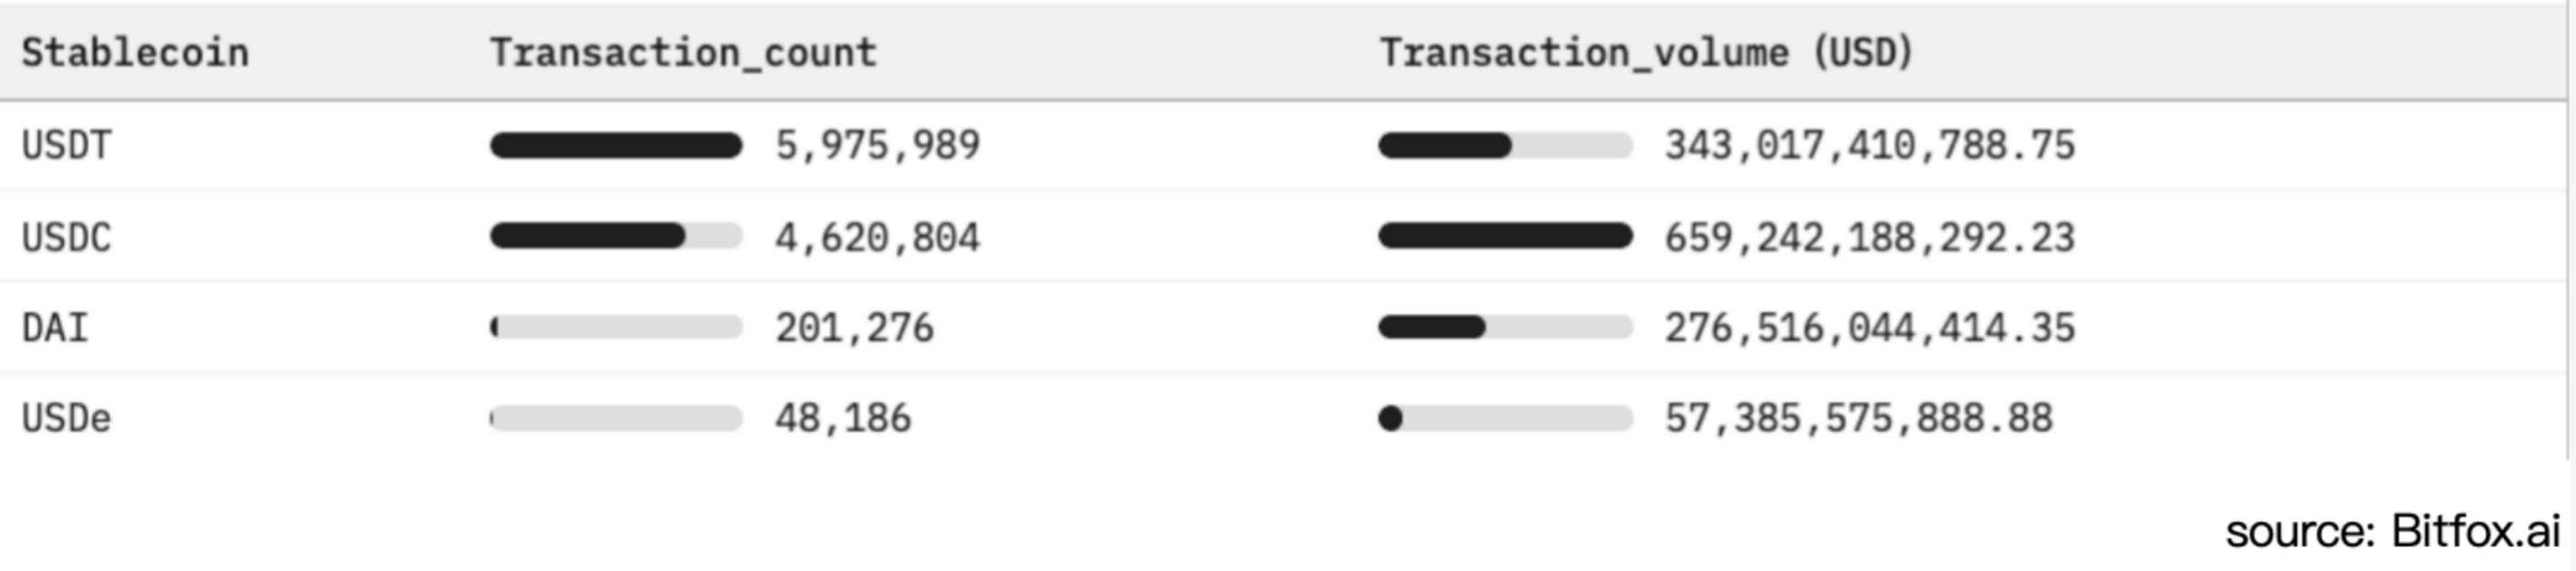
Рисунок 1. Сравнение внедрения стейблкоинов в сети Ethereum и анализ рыночной активности (за последние 30 дней)
Фиатно-обеспеченные стейблкоины и модель чувствительности к процентным ставкам
В отличие от традиционных банковских депозитов, приносящих доход владельцам, держатели стейблкоинов, как правило, не получают никаких дивидендов или процентов. В соответствии с положениями «Законе о чётких расчётах стейблкоинами» (GENIUS Act) балансы пользователей фиатно-обеспеченных долларовых стейблкоинов прямо классифицируются как бездоходные (0%). Такое регуляторное решение оставляет все инвестиционные доходы от резервных фондов исключительно в распоряжении эмитентов. На фоне сохраняющихся высоких процентных ставок подобный механизм позволил таким компаниям, как Tether и Circle, стать крайне прибыльными предприятиями. Однако именно эта модель делает их максимально уязвимыми в периоды цикла снижения процентных ставок.
Структура инвестиций в резервы:
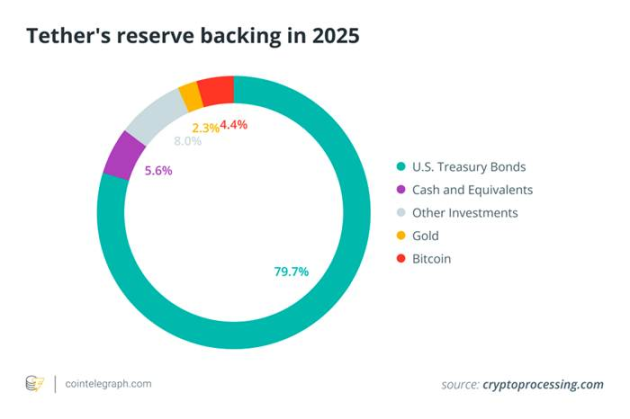
Для обеспечения ликвидности и поддержания паритета курса основные эмитенты направляют основную часть резервов на краткосрочные казначейские облигации США и другие инструменты с коротким сроком погашения. По состоянию на начало 2025 года объём долговых обязательств правительства США в портфеле Tether достиг 113–120 млрд долл., составляя примерно 80% от всего резервного капитала компании и выводя её в число 20 крупнейших держателей американских гособлигаций в мире. На приведённом ниже графике представлена детальная структура распределения активов Tether, которая наглядно демонстрирует высокую концентрацию резервов в казначейских облигациях и активах денежных рынков, тогда как доля других ценных бумаг, золота и нетрадиционных активов, таких как биткоин, остаётся существенно низкой.
Рисунок 2. Структура резервных активов Tether в 2025 году (преимущественно казначейские векселя США), отражающая высокую зависимость фиатно-обеспеченных стейблкоинов от процентных государственных инструментов
Высококачественные резервные активы, обеспечивая сохранение привязки курса и повышая уверенность пользователей, одновременно генерируют существенный процентный доход, который в настоящее время является жизненно важной основой бизнес-модели стейблкоинов. В период с 2022 по 2023 год агрессивная политика повышения ставок Федеральной резервной системы привела к многолетним максимумам доходности краткосрочных казначейских векселей (T-bills) и ставок по банковским депозитам, что напрямую усилило инвестиционную отдачу от резервов стейблкоинов. Если взять пример публичной отчётности Circle, из её общего дохода в 1,68 млрд долл. в 2024 году целых 1,67 млрд долл. (99%) поступило исключительно от процентов по резервным активам. С другой стороны, согласно сообщению Techxplore, прибыль Tether в 2024 году составила 13 млрд долл., что сопоставимо с прибылью ведущих нью-йоркских банков, таких как Goldman Sachs, или даже превосходит её. Подобные показатели рентабельности, достигнутые операционной командой Tether численностью около 100 человек, особенно ярко иллюстрируют мощное влияние высоких процентных ставок на доходы эмитентов стейблкоинов. По своей сути, эмитенты стейблкоинов осуществляют высокодоходную стратегию «карри-трейдинга» (Carry Trade): размещают средства клиентов в казначейские облигации с доходностью свыше 5%, одновременно выплачивая пользователям 0%, и забирают всю разницу. Уязвимость к колебаниям процентных ставок.
Воздействие колебаний процентных ставок
Бизнес-модель доходов эмитентов стейблкоинов обладает экстремальной чувствительностью к изменениям ставок ФРС США. Так, лишь одно снижение ставки на 50 базисных пунктов (0,50%) способно привести к падению ежегодного процента по резервам Tether примерно на 6 млрд долл. Как справедливо предупреждают аналитики Nasdaq: «Чрезмерная зависимость от процентного дохода сделает эмитентов вроде Circle крайне уязвимыми в цикле смягчения монетарной политики».
Ниже на Рисунке 3 представлена траектория доходности федерального фонда, составленная Чикагской товарной биржей (CME) на основе ожиданий рынка по состоянию на 23 июля 2025 года (прогнозный горизонт до конца 2026 года); а Рисунок 4 с помощью количественного анализа в миллионах долларов детально демонстрирует механизм воздействия изменений процентных ставок на доходность резервов Circle.
Рисунок 3. Прогноз доходности федерального фонда на декабрь 2026 года (CME, 23.07.2025)
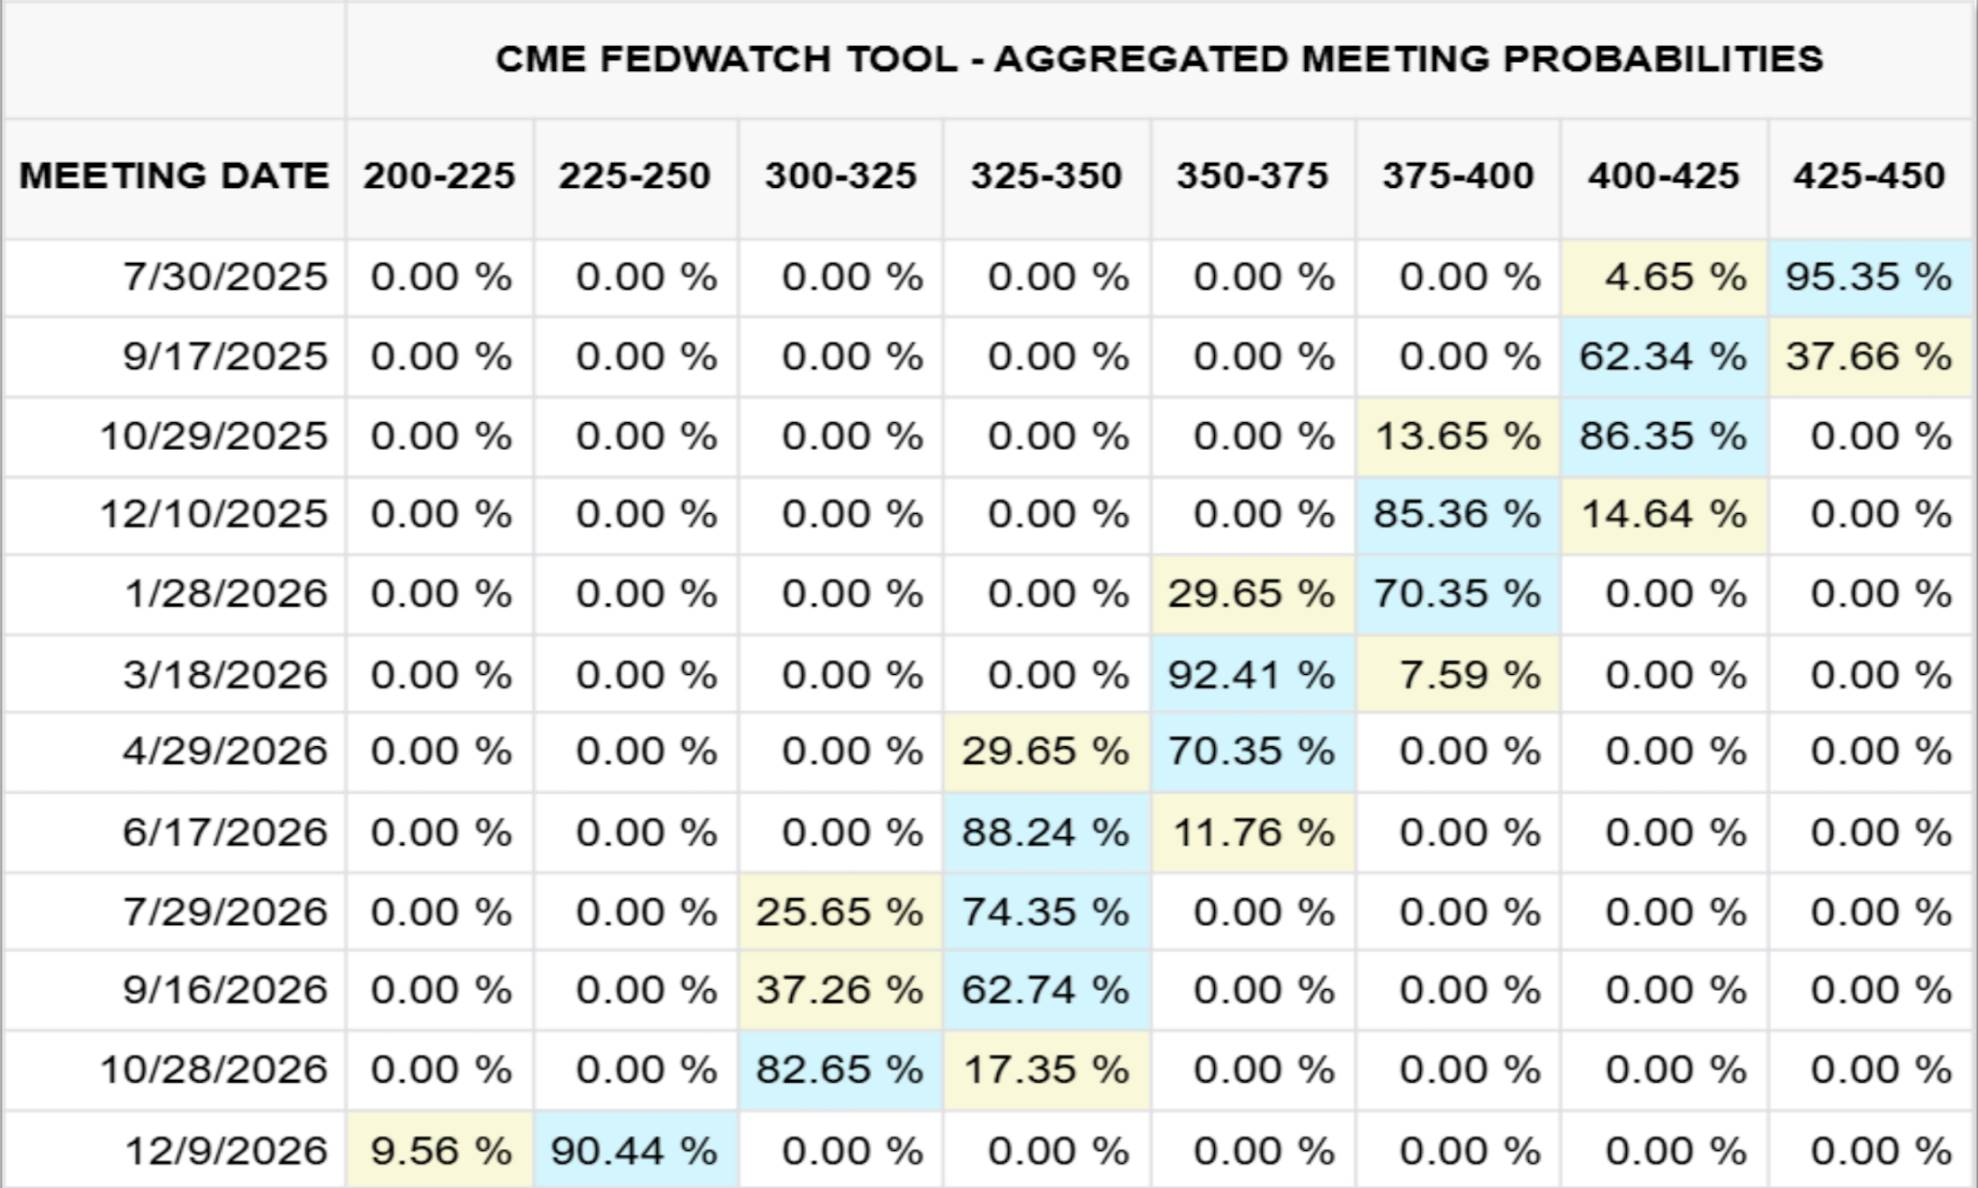
Рисунок 4. Чувствительность доходов от резервов Circle к изменению процентных ставок
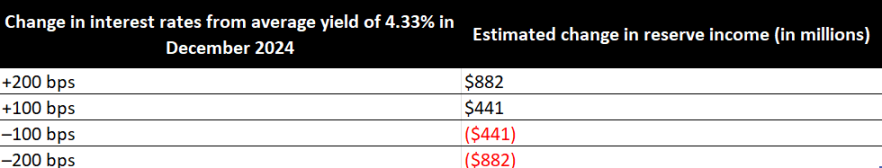
Возьмём для примера 2024 год: процентный доход Circle от резервов составил 1,67 млрд долл., что равно 99% от её общего дохода (1,68 млрд долл.). Согласно модели данных CME (по состоянию на 23 июля 2025 года), если доходность федерального фонда к декабрю 2026 года снизится до диапазона 2,25%–2,50% (вероятность этого события оценивается примерно в 90%), Circle потеряет около 882 млн долл. процентного дохода, что превысит половину совокупного дохода компании за указанный вид деятельности в 2024 году. Чтобы компенсировать этот дефицит доходов, компании потребуется удвоить объём обращения стейблкоина USDC до конца 2026 года.
Другие ключевые риски помимо процентных ставок: многообразие вызовов для системы стейблкоинов
Несмотря на то что динамика процентных ставок занимает центральное место в индустрии стейблкоинов, внутри самой системы существуют и другие критические риски и проблемы. На фоне преобладания оптимистичных настроений в отрасли настоятельно необходимо систематизировать данные факторы риска для обеспечения взвешенного и всестороннего анализа:
Регуляторная и правовая неопределённость
Операционная деятельность стейблкоинов сейчас подчиняется фрагментированным регуляторным фреймворкам, таким как американский «Закон о чётких расчётах стейблкоинами» (GENIUS Act) и европейское регулирование MiCA («Правовые акты о рынках криптоактивов»). Хотя данные нормы предоставляют легитимность части эмитентов, они одновременно влекут за собой колоссальные затраты на соответствие требованиям и риск внезапных ограничений доступа на рынок. Принудительные меры регуляторов, направленные на устранение недостаточной прозрачности резервов, попыток обхода санкций (например, транзакции Tether на миллиарды долларов в санкционированных юрисдикциях) или нарушения прав потребителей, могут в одностороннем порядке моментально приостановить функцию выкупа определённых стейблкоинов или удалить их с ключевых площадок.
Риски концентрации ликвидности и зависимости от банков-корреспондентов
Инфраструктура хранения резервов и операции с фиатными каналами (пополнение/вывод средств) для фиатно-обеспеченных стейблкоинов критически зависят от ограниченного круга банков-партнёров. Внезапный кризис одного из партнёрских банков (как в случае с крахом Silicon Valley Bank, заморозившим резервы USDC на 3,3 млрд долл.) или волна массового централизованного выкупа могут в считанные часы истощить банковские резервы, спровоцировав расцепление токенов от курса, а при оказании давления на институциональном рынке через масштабный выкуп, когда кэш-буфер банком исчерпан, поставить под угрозу ликвидность всей банковской системы.
Риски нестабильности анкерной цены и её расцепления
Несмотря на заявления об абсолютном обеспечении, стейблкоины всё же подвержены риску потери привязки к курсу при потере доверия рынка на практике (как это произошло в марте 2023 года, когда цена USDC обрушилась до 0,88 долл. на фоне опасений относительно доступности резервных активов). Кривая устойчивости алгоритмических стейблкоинов имеет ещё более резкий профиль; ярким тому подтверждением служит крах TerraUSD (UST) в 2022 году.
Проблемы прозрачности и контрагентского риска
Пользователи опираются на публикуемые эмитентами (как правило, ежеквартально) отчёты-аттестации резервов для оценки достоверности активов и их ликвидности. Тем не менее, отсутствие всесторонних публичных аудитов ставит под сомнение надёжность информации. Будь то денежные средства, размещённые на банковских счетах, доли в фондах денежного рынка или активы по договорам репо, резервные фонды несут в себе контрагентский и кредитный риски, которые в стрессовых сценариях способны существенно подорвать способность гарантировать своевременный выкуп средств.
Операционные и технологические угрозы безопасности
Централизованные стейблкоины обладают возможностью замораживать или конфисковывать токены в ответ на атаки, что, в свою очередь, создаёт риски возникновения единой точки отказа в управлении; децентрализованные (DeFi) аналоги подвергаются угрозам уязвимостей смарт-контрактов, атак на межсетевые мосты и взлома кастодиальных сервисов. Кроме того, ошибки пользователей, фишинговые атаки и необратимость транзакций в блокчейне также создают ежедневные вызовы в сфере кибербезопасности для держателей токенов.
Макроэкономические угрозы финансовой стабильности
Концентрация резервных фондов стейблкоинов объёмом в сотни миллиардов долларов на рынке краткосрочных казначейских облигаций США означает, что их масштабный вывод напрямую влияет на структуру спроса и волатильность доходностей по гособлигациям. Экстремальный отток может спровоцировать паническую распродажу на рынке госдолга (fire-sale). Тем временем широкое использование стейблкоинов в качестве инструмента долларизации способно ослабить эффективность передачи монетарной политики Федеральной резервной системой (Fed), что ускорит разработку цифровой валюты центрального банка (CBDC) США или установление более строгих регуляторных ограждений.
Заключение
По мере приближения очередного заседания Федерального комитета по операциям на открытом рынке (FOMC), несмотря на общее рыночное ожидание сохранения ставки без изменений, внимание будет приковано к предстоящему протоколу заседания и будущим ориентирам (forward guidance). Заметный рост фиатно-обеспеченных стейблкоинов, таких как USDT и USDC, маскирует тот факт, что их бизнес-модель глубоко интегрирована с циклом колебаний процентных ставок США. Будущее показывает, что даже умеренное снижение ставки (например, на 25–50 базисных пунктов) способно сократить доходы от процентов на сумму в сотни миллионов долларов, вынуждая эмитентов пересматривать стратегии роста или передавать часть прибыли держателям токенов для поддержания уровня adoption на рынке.
Помимо чувствительности к процентным ставкам, стейблкоины сталкиваются с постоянно меняющейся нормативной средой, рисками концентрации ликвидности в банках, вызовами в области целостности ценового якоря, а также операционными уязвимостями — от багов в смарт-контрактах до недостаточной прозрачности резервов. Наиболее важно то, что по мере превращения таких токенов в системно значимых держателей краткосрочных облигаций США, давление их массового вывода способно нарушить механизмы ценообразования на мировом долговом рынке и дезорганизовать каналы передачи монетарной политики.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @bitfoxdotai