


Игра власти за стейблкоинами
Автор: Buttercup Network, Thejaswini M A
Перевод: Saorise, Foresight News
Примечание переводчика: Революция в сфере криптовалют, которая когда-то считалась «подрывом традиционных финансов», в итоге не пошла по пути жесткого противостояния, а глубоко увязла с регуляторной системой и политическим консенсусом, превратившись в «прирученную революцию». От удара по устоям к поиску лицензий, от децентрализованного идеала к реальности централизованного регулирования — абсурд и противоречия этой «революции» являются центральной темой данной статьи. Когда мятежники склоняются перед системой, то ли это игра интересов, то ли неизбежность эпохи?
В 2025 году бунтари (криптовалюты) не атаковали банки, а подали заявку на получение лицензии Управления контроля за денежным обращением США (OCC).
Я постоянно пытаюсь осмыслить феномен закона GENIUS. Чем больше я над этим размышляю, тем более забавно-абсурдным кажется вся эта ситуация. Поэтому позвольте мне расставить всё по полочкам: как мы перешли от «быстрого действия и разрушения устоев» к «быстрому действию и регулированию по правилам».
Закон уже подписан и вступил в силу, теперь все правила расставлены по своим местам. Стейблкоины попали под регулирование, потеряли свою загадочность: нам точно известно, кто имеет право их выпускать, кто будет контролировать и как именно они работают. Но это рождает очевидный вопрос: какой вообще в этом смысл?
Спросите представителей криптоиндустрии, и они с волнением заявят, что настал момент выхода криптовалют в мейнстрим, начнется регуляторная революция, меняющая всё. Они будут страстно говорить о «ясности регулирования», «участии институциональных инвесторов» и «будущем денег», крепко сжимая в руках те самые 47 страниц законопроекта, словно это был бы Конституционный документ.
Если спросить чиновника из Минфина США, он начнет неустанно рассказывать о том, как это беспрецедентно усилит доминирование доллара, обеспечит безопасность и привлечет капитал обратно в страну, произнося всем известную правительственную риторику.
На поверхности обе стороны победители, но если честно, основные выгоды достаются регуляторам. Криптовалюты и биткоин когда-то пытались сокрушить банки и положить конец гегемонии доллара, а теперь ждут, что именно банки будут выпускать криптовалюты, обеспеченные долларом.
В основе всей этой истории лежит интересное противоречие: банки на самом деле глубоко напуганы стейблкоинами, и в этом есть рациональное зерно. Они видят, как триллионы долларов могут уйти из традиционных депозитов в цифровые активы без процентного дохода, но с полным покрытием резервов. Решение Конгресса заключается в следующем: признать незаконным выплату процентов по стейблкоинам, что по сути защищает банки, избавляя их от страха перед конкуренцией.
Закон гласит следующее:
«Любой авторизованный эмитент платежных стейблкоинов или иностранный эмитент платежных стейблкоинов не вправе выплачивать держателям проценты или доход любым способом (будь то в наличных, токенах или иной стоимости) исключительно на основании владения, использования или хранения платежных стейблкоинов.»
Изначально криптовалюты задумывались как альтернатива традиционным финансам, не требующая доверия третьих лиц и децентрализованная. Однако сегодня, хотя вы и можете отправлять стейблкоины через блокчейн, вам придется использовать встроенные плагины, взаимодействовать с приложениями, финансируемыми венчурными фондами, производить расчеты с лицензированными эмитентами, партнёрскими банками которых остаются такие гиганты, как JPMorgan Chase. Будущее уже наступило, но выглядит оно точно так же, как прошлое; разница лишь в лучшем пользовательском опыте и большем объеме нормативной документации.
Закон GENIUS создает систему сложностью, подобную механизмам Руба Голдберга (известному своими комиксами о громоздких и абсурдных механических устройствах), где вы можете пользоваться революционной технологией блокчейна, но только при условии соблюдения следующих требований:
-
получить одобрение Управления контроля за денежным обращением США (OCC)
-
поддерживать резервы в виде казначейских облигаций США в соотношении 1:1
-
ежемесячно предоставлять сертификат, подписанный генеральным директором и главным финансовым директором
-
разрешить властям приказывать замораживать токены
-
взять обязательство никогда не выплачивать проценты
-
ограничить деятельность исключительно «эмиссией и выкупом стейблкоинов»
Последний пункт особенно показателен: вам разрешено преобразовать финансы, но категорически запрещено делать что-либо ещё с этими преобразованными финансами.
Мы становимся свидетелями институционализации движения, которое изначально должно было бороться с системой. Существующие эмитенты стейблкоинов, такие как Circle, ликуют, поскольку они уже практически полностью соответствуют требованиям, и им остается лишь наблюдать, как их конкуренты, работавшие в условиях слабого регулирования, вытесняются с рынка.
Тем временем, Tether стоит перед выбором между жизнью и смертью: либо стать прозрачной и подотчетной организацией, либо оказаться под запретом на американских биржах до 2028 года. Для компании, построенной на непрозрачности и офшорном банковском деле, это примерно как пригласить вампира работать в дневную смену.
Конечно, учитывая масштабы Tether, им, возможно, вовсе не стоит слишком беспокоиться об этом. Их капитализация составляет 162 млрд долларов, что больше, чем у Goldman Sachs, превышает ВВП большинства стран и, честно говоря, даже весит больше, чем вся система органов регулирования, пытающаяся его ограничить. Когда бизнес достигает таких объемов, фразы вроде «или адаптируйся к правилам, или уходи» звучат не как угроза, а скорее как рекомендация.
Положение о «Libra», по сути запрещающее технологическим гигантам свободно выпускать стейблкоины, получило свое название в честь неудачной попытки Facebook выпустить глобальную цифровую валюту. Помните панику того времени вокруг угрозы суверенным валютам со стороны Facebook? В нынешней системе, чтобы выпустить стейблкоин, Facebook потребуется единодушное одобрение федерального комитета, причем токены не должны приносить процент и обязаны быть полностью обеспечены долговыми обязательствами правительства США.
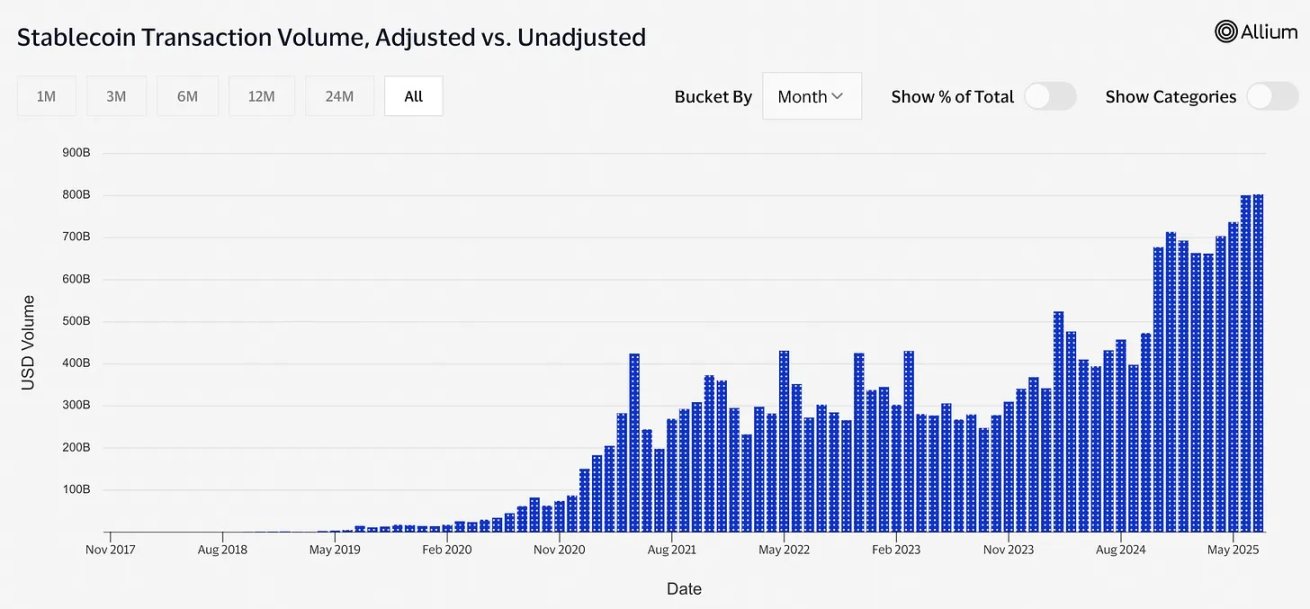
Давайте обсудим экономическую логику, почему все вдруг начали уделять этому внимание. Американские торговцы сейчас платят комиссию в размере 2–3 % с каждой транзакции Visa и Mastercard, что часто становится крупнейшей статьей расходов после заработной платы. Стоимость платежей стейблкоинами составляет всего несколько центов, а при крупных расчетах падает ниже 0,1 %, потому что блокчейн-инфраструктура не требует делиться прибылью с крупными банками и платежными сетями. Ежегодно 187 млрд долларов комиссионных за обработку карт могли бы остаться в карманах бизнеса. Вот почему интерес Amazon и Walmart к решениям на базе стейблкоинов не вызывает удивления: зачем платить дань дуополии платежных систем, если можно напрямую отправлять цифровые доллары?
@Visa
Существует еще один страшный цикличный эффект, которого боятся обсуждать: если стейблкоины действительно захватят рынок и их объем выпуска достигнет десятков триллионов долларов, то значительная часть спроса на государственные облигации США будет исходить именно от резервов стейблкоинов.
Звучит привлекательно, но проблема в том, что спрос на стейблкоины по своей природе гораздо менее стабилен, чем у традиционных институциональных инвесторов. Стоит людям потерять доверие к стейблкоинам и начать массово их обналичивать, как все эти государственные облигации мгновенно хлынут на рынок. В этот момент стоимость заимствований для правительства США будет зависеть от настроения криптотвиттерщиков в тот день, словно ипотечные платежи зависят от эмоциональных качелей скальперов. Рынок госдолга США пережил немало потрясений, но «паника пользователей стейблкоинов, вызывающая алгоритмическое давление на продажи» — явление совершенно новое.
Наиболее показательно то, что это отражает эволюцию криптовалют от «анархистской валюты» к «институциональному классу активов». Биткоин должен был стать электронными наличными деньгами для прямых peer-to-peer расчетов без доверия к третьим лицам, однако сейчас федеральный закон предписывает: цифровые доллары могут выпускаться исключительно высоконадежными сторонами под строгим государственным контролем, которые, в свою очередь, несут ответственность перед вышестоящими регуляторами.
Закон обязывает эмитентов стейблкоинов по требованию властей блокировать токены в сети блокчейн. Это означает, что каждый «децентрализованный» стейблкоин должен обладать централизованным «аварийным выключателем». Это не ошибка архитектуры, а ключевая функция.
Мы успешно создали «цензуроустойчивую валюту», которая одновременно обладает функцией принудительной цензуры.
Не поймите неправильно, я полностью поддерживаю ясность регулирования и стейблкоины с поддержкой доллара. Действительно отлично: криптоинновации получили четкие правила, выход цифрового доллара в мейнстрим можно назвать настоящей революцией. Я только «за». Но давайте не притворяться, что это великодушный шаг регуляторов навстречу прогрессу. Регуляторы внезапно не влюбились в криптоинновации; просто кому-то пришла в Министерство финансов мысль: «Давайте заставим мир больше использовать доллар, пусть он просто станет цифровым, при этом заставим людей покупать больше гособлигаций США для обеспечения». И вот стейблкоины превратились из «опасного криптохлама» в «блестящий инструмент доминирования доллара».
Каждый выпущенный USDC означает продажу дополнительной государственной облигации. Объем стейблкоинов в 242 млрд долларов означает прямой приток сотен миллиардов долларов в Вашингтон и растущий глобальный спрос на облигации США. Каждая трансграничная оплата, проходящая в обход евро или йены, и каждый рыночный форекс, где появились регулируемые американские стейблкоины, становятся очередным «партнерским пунктом» американской денежной империи.
Закон GENIUS — это тончайшая дипломатическая операция, замаскированная под внутреннее финансовое регулирование.
Это порождает ряд интересных вопросов: что произойдет, когда вся криптоэкосистема превратится в придаток американской монетарной политики? Строим ли мы более децентрализованную финансовую систему или создаем самую сложную в мире сеть дистрибуции доллара? Если 99 % стейблкоинов привязаны к доллару, а любые существенные инновации требуют одобрения OCC, случайно не сделали ли мы революционную технологию конечным экспортным бизнесом фиатных денег? Если бунтарская энергия криптовалют направлена не на замену существующей монетарной системы, а на повышение ее эффективности, и пока платежи проходят быстрее, все зарабатывают, кого это вообще волнует? Возможно, это даже не вопросы, но их цель далеко ушла от тех проблем, которые движение ставило перед собой на заре своего существования.
Я постоянно шучу на эту тему, но факты говорят о том, что это вполне может сработать. Подобно тому, как система свободных банков 1830-х годов эволюционировала в Федеральную резервную систему, криптовалюты, возможно, переходят от хаотичного подросткового возраста к зрелости, становясь системно значимым элементом финансовой инфраструктуры.
Честно говоря, 99,9 % людей просто хотят быстро и дешево переводить средства, им абсолютно все равно на монетарные теории или идеи децентрализации.
Банки уже начинают строить стратегии, готовясь стать главными эмитентами этих новых регулируемых стейблкоинов. По слухам, JPMorgan Chase, Bank of America и Citigroup уже готовят сервисы по предоставлению стейблкоинов клиентам. Институции, которым криптовалюты грозили полным крахом, стали главными бенефициарами легитимизации крипторегулирования.
Эта революция не была запланирована никем, но, возможно, именно таковой она в итоге и стала. Странно, но в этом есть своя «гениальность».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














