


«Экономист»: если стейблкоины действительно полезны, они также станут по-настоящему революционными.
Автор: The Economist
Перевод: Centreless
Всё ясно: убеждение в том, что криптовалюты ещё не принесли никаких значимых инноваций, давно осталось в прошлом.
В глазах консерваторов Уолл-стрит «кейсы применения» криптовалют часто обсуждаются с насмешкой. Опытные участники рынка уже всё это видели. Цифровые активы появляются и исчезают, часто вызывая огромный ажиотаж и воодушевляя инвесторов, одержимых мемкойнами и NFT. Помимо использования в спекуляциях и финансовых преступлениях, их полезность в других сферах неоднократно признавалась ограниченной и несовершенной.
Однако последняя волна энтузиазма отличается от предыдущих.
18 июля президент Дональд Трамп подписал Закон о стабильных монетах (GENIUS Act), предоставив отрасли долгожданную регуляторную определенность относительно стейблкоинов (криптовалют, обеспеченных традиционными активами, как правило, долларами США). Индустрия переживает период бурного роста; представители Уолл-стрит сейчас активно стремятся в неё войти. Также набирает обороты тренд на токенизацию: быстро растет объем торгов on-chain активами, включая акции, фонды денежного рынка и даже частные инвестиции и корпоративный долг.
Как и любая революция, она вызывает восторг у новаторов и тревогу у консерваторов.
Исполнительный директор цифрового брокера Robinhood Влад Тенев заявил, что эта новая технология может «положить начало тому, что криптовалюта станет опорой глобальной финансовой системы». Подход главы Европейского центрального банка Кристин Лагард немного иной. Она опасается, что появление стейблкоинов равносильно «частизации денег».
Обе стороны осознают масштаб грядущих изменений. Сейчас рынок сталкивается не просто с ранними спекуляциями на криптовалютах, а с куда более разрушительными для статус-кво переменами. Биткоин и другие криптовалюты позиционируются как «цифровое золото», тогда как токены выступают лишь упаковкой или инструментом репрезентации других активов. Звучит не так впечатляюще, однако самые революционные инновации современной финансово сферы действительно изменили способ упаковки, дробления и реструктуризации активов—яркими примерами служат биржевые инвестиционные фонды (ETF), евродоллары и секьюритизированный долг.
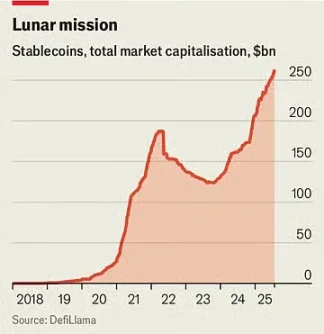
На данный момент объем стейблкоинов в обращении составляет 263 млрд долларов, что примерно на 60% больше годичной давности. Standard Chartered прогнозирует, что через три года этот показатель достигнет 2 трлн долларов.
В прошлом месяце крупнейший банк США JPMorgan Chase объявил о планах выпустить продукт класса стейблкоинов под названием JPM Coin Deposit Token (JPMD), несмотря на то что генеральный директор компании Джейми Даймон долгое время скептически относился к криптовалютам.
Рыночная капитализация токенизированных активов составляет всего 25 млрд долларов, но за последний год она выросла более чем вдвое. 30 июня Robinhood запустил для европейских инвесторов более 200 новых токенов, позволив им торговать американскими акциями и ETF вне стандартных торговых сессий.
Стейблкоины делают транзакции дешевыми, быстрыми и удобными, поскольку право собственности мгновенно фиксируется в цифровом реестре, что исключает необходимость в посредниках, обслуживающих традиционные платежные каналы. Это особенно ценно для трансграничных платежей, которые сегодня обходятся дорого и осуществляются медленно.
Хотя на данный момент доля стейблкоинов в глобальных финансовых расчетах составляет менее 1%, закон GENIUS должен дать мощный импульс их развитию. Документ подтверждает, что стейблкоины не являются ценными бумагами, и требует полного обеспечения резервами из безопасных и ликвидных активов.
По сообщениям, ритейл-гиганты вроде Amazon и Walmart рассматривают возможность выпуска собственных стейблкоинов. Для потребителей они могут напоминать подарочные карты с балансом для покупок у конкретного продавца, предлагая при этом более низкие комиссии. Это напрямую угрожает компаниям вроде MasterCard и Visa, маржа которых на обрабатываемом обороте в США составляет около 2%.
Токенизированные активы представляют собой цифровые копии других активов: будь то фонд, акции компании или корзина товаров. Как и стейблкоины, они ускоряют и облегчают финансовые операции, особенно с низколиквидными инструментами. Некоторые продукты — лишь шумиха. Зачем токенизировать акции? Возможно, это позволит торговать 24/7, когда фондовые биржи закрыты, но преимущество такого подхода сомнительно. Кроме того, для многих розничных инвесторов предельная стоимость сделки уже ничтожно мала или равна нулю.
Стремление к токенизации
При этом многие проекты далеки от излишеств.
Возьмем фонды денежного рынка, инвестирующие в казначейские векселя. Их токенизированная версия может использоваться как средство платежа. Подобно стейблкоинам, такие токены обеспечены надежными активами и поддаются бесшовному обмену прямо в блокчейне. Это также инвестиционный инструмент с доходностью выше банковских ставок. Средняя процентная ставка по депозитам в США составляет менее 0,6%, в то время как доходность многих фондов денежного рынка достигает 4%. Самая крупная токенизированная фондовая модель BlackRock превышает 2 млрд долларов.
«Я уверен, что однажды инвесторы будут воспринимать токенизированные фонды так же привычно, как и ETF», — написал генеральный директор компании Ларри Финк в недавнем письме инвесторам.
Это окажет разрушительное воздействие на существующие финансовые институты.
Банки, возможно, пытаются освоить новые цифровые форматы, но частично они делают это из осознания угрозы со стороны токенов. Комбинация стейблкоинов и токенизированных фондов денежного рынка в конечном итоге может сделать банковские вклады менее привлекательными.
Американская ассоциация банков указывает, что если финансовые учреждения потеряют около 10% своих розничных депозитов на сумму 19 трлн долларов (самого дешевого источника финансирования), средняя стоимость привлечения средств вырастет с 2,03% до 2,27%. Хотя общий объем вкладов, включая корпоративные счета, не сократится, маржинальность банковского бизнеса окажется под давлением.
Эти новые активы способны произвести подобные шоковые изменения и в более широкой финансовой экосистеме.
Например, владельцы новых акцийных токенов от Robinhood фактически не владеют базовыми акциями. Технически они держат дериватив, отслеживающий стоимость актива (включая любые выплачиваемые компанией дивиденды), а не сами акции. Следовательно, они лишены права голоса, обычно предоставляемого акционерам. В случае банкротства эмитента токенов держатели окажутся в сложном положении, вынужденные конкурировать с другими кредиторами обанкротившейся компании за право собственности на базовый актив. Аналогичная ситуация возникла с финтех-стартапом Linqto, подавшим на банкротство в начале этого месяца. Компания выпускала акции частных предприятий через специальные спешл-вехики (SPV). Теперь покупатели не уверены, владеют ли они тем, за что платили.
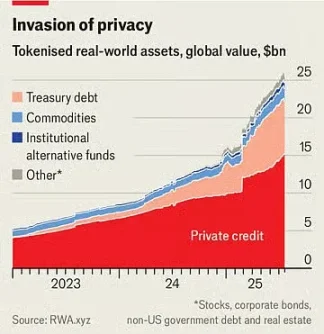
Это один из главных драйверов развития токенизации, но одновременно он создает колоссальные трудности для регуляторов. Сопоставление неликвидных частных активов с легко обращающимися токенами открывает закрытый рынок для миллионов розничных инвесторов, располагающих триллионами долларов свободных средств. Они смогут приобретать доли в самых перспективных частных компаниях, недоступных им ранее.
Вот здесь и возникают вопросы.
Регулирующие органы, такие как Комиссия по ценным бумагам и биржам США (SEC), обладают куда большим влиянием на публичные компании, чем на частные, именно поэтому первые подходят для розничных инвестиций. Токены, представляющие частные доли, превращают некогда закрытые акции в активы, которыми можно оперировать так же легко, как ETF. Однако издатели ETF обязуются обеспечивать внутридневную ликвидность посредством торговли базовыми активами, чего не делают поставщики токенов. При достаточных масштабах токенизация фактически превращает частные компании в публичные без соблюдения обычных требований к раскрытию информации.
Даже регуляторы, лояльные к криптовалютам, стремятся провести четкую границу.
Член совета Комиссии по ценным бумагам и биржам США (SEC) Хестер Пирс, известная своим дружелюбием к цифровой валюте, прозванная «мамой крипто», в заявлении от 9 июля подчеркнула, что токены не должны использоваться для обхода законодательства о ценных бумагах. «Токенизированные ценные бумаги остаются ценными бумагами», — написала она. Следовательно, компании, выпускающие ценные бумаги, обязаны соблюдать правила раскрытия информации независимо от того, обернуты ли они в новую криптографическую оболочку. Хотя теоретически это звучит разумно, массовое появление новых активов со свежими структурами означает, что на практике регуляторам придется бесконечно находиться в режиме догоняющих.
Таким образом, возникает парадокс.
Если стейблкоины действительно полезны, они неизбежно станут крайне деструктивными для устоявшейся системы. Чем сильнее токенизированные активы привлекают брокеров, клиентов, инвесторов, мерчантов и другие финансовые институты, тем радикальнее они изменят финансы — изменение будет одновременно и обнадеживающим, и тревожным. Независимо от баланса этих факторов, одно очевидно: вера в то, что криптовалюты пока не принесли никаких существенных инноваций, давно осталась в прошлом.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














