

Рост на 30%: как предложение Berachain V2 усилит захват стоимости $BERA?
Автор: TechFlow
Крипторынок постепенно выходит из спада, лидером роста выступают BTC и ETH. Однако цены базовых токенов многих L1-блокчейнов не смогли синхронно восстановиться, а текущая ситуация радикально отличается от времен активной гонки «убийц Ethereum», когда сотни сетей соперничали за статус лидера.
В настоящее время большинство L1 сталкиваются с вызовом «отодвигания базового токена на второй план» (маргинализации): разблокировка токенов, их разбавление и слабость нарратива не позволяют этим базовым токенам эффективно капитализировать рост экосистемы.
Berachain, инновационный совместимый с EVM блокчейн, занял своё место в ландшафте благодаря уникальному механизму Proof of Liquidity (PoL). Тем не менее, трёхтокенная модель приводит к недостаточной способности базового токена BERA к захвату стоимости, из-за чего его рыночная капитализация составляет лишь $270 млн.
Текущее положение $BERA обусловлено не только традиционными проблемами токенэкономики (такими как давление разблокировки), но и отсутствием убедительного нарратива и практического применения в продуктах.
Если бы $BERA оставался лишь инструментом для оплаты газа в сети, пространство для его нарратива было бы гораздо скромнее. Однако недавнее предложение по обновлению до PoL V2 в официальном сообществе Berachain может стать шансом изменить ситуацию как с нарративом, так и с функциональностью:
За счёт перераспределения 33% вознаграждений PoL предлагается трансформировать $BERA из маргинализированного gas-токена в ядро экосистемы с генерацией доходности.
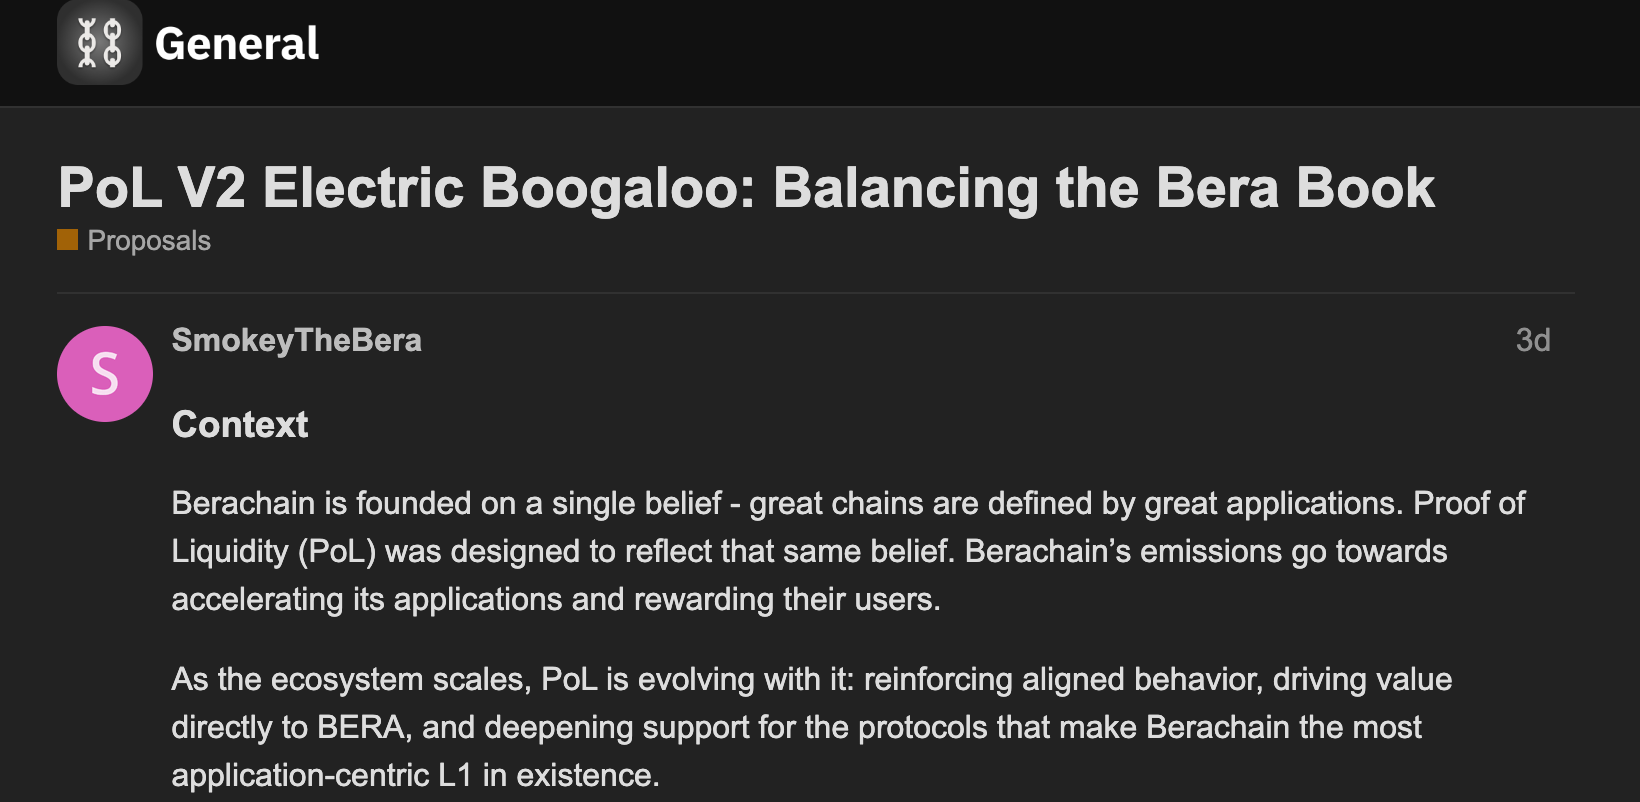
После публикации предложения 15 июля цена $BERA взлетела на 23% за 24 часа, пробыв отметку в $2,5. Рынок уже интерпретировал это как позитивную новость и оперативно отреагировал.
Помимо краткосрочного эффекта, сможет ли PoL V2 обеспечить $BERA долгосрочной ценностью? Сможет ли механизм стимулирования вернуть базовому токену его ключевой статус и привлечь участие институциональных инвесторов и пользователей?
Первоначальная версия PoL: скрытые проблемы захвата стоимости $BERA
Чтобы ответить на эти вопросы, необходимо сначала разобраться в положении базового токена $BERA в рамках действующей модели PoL на Berachain.
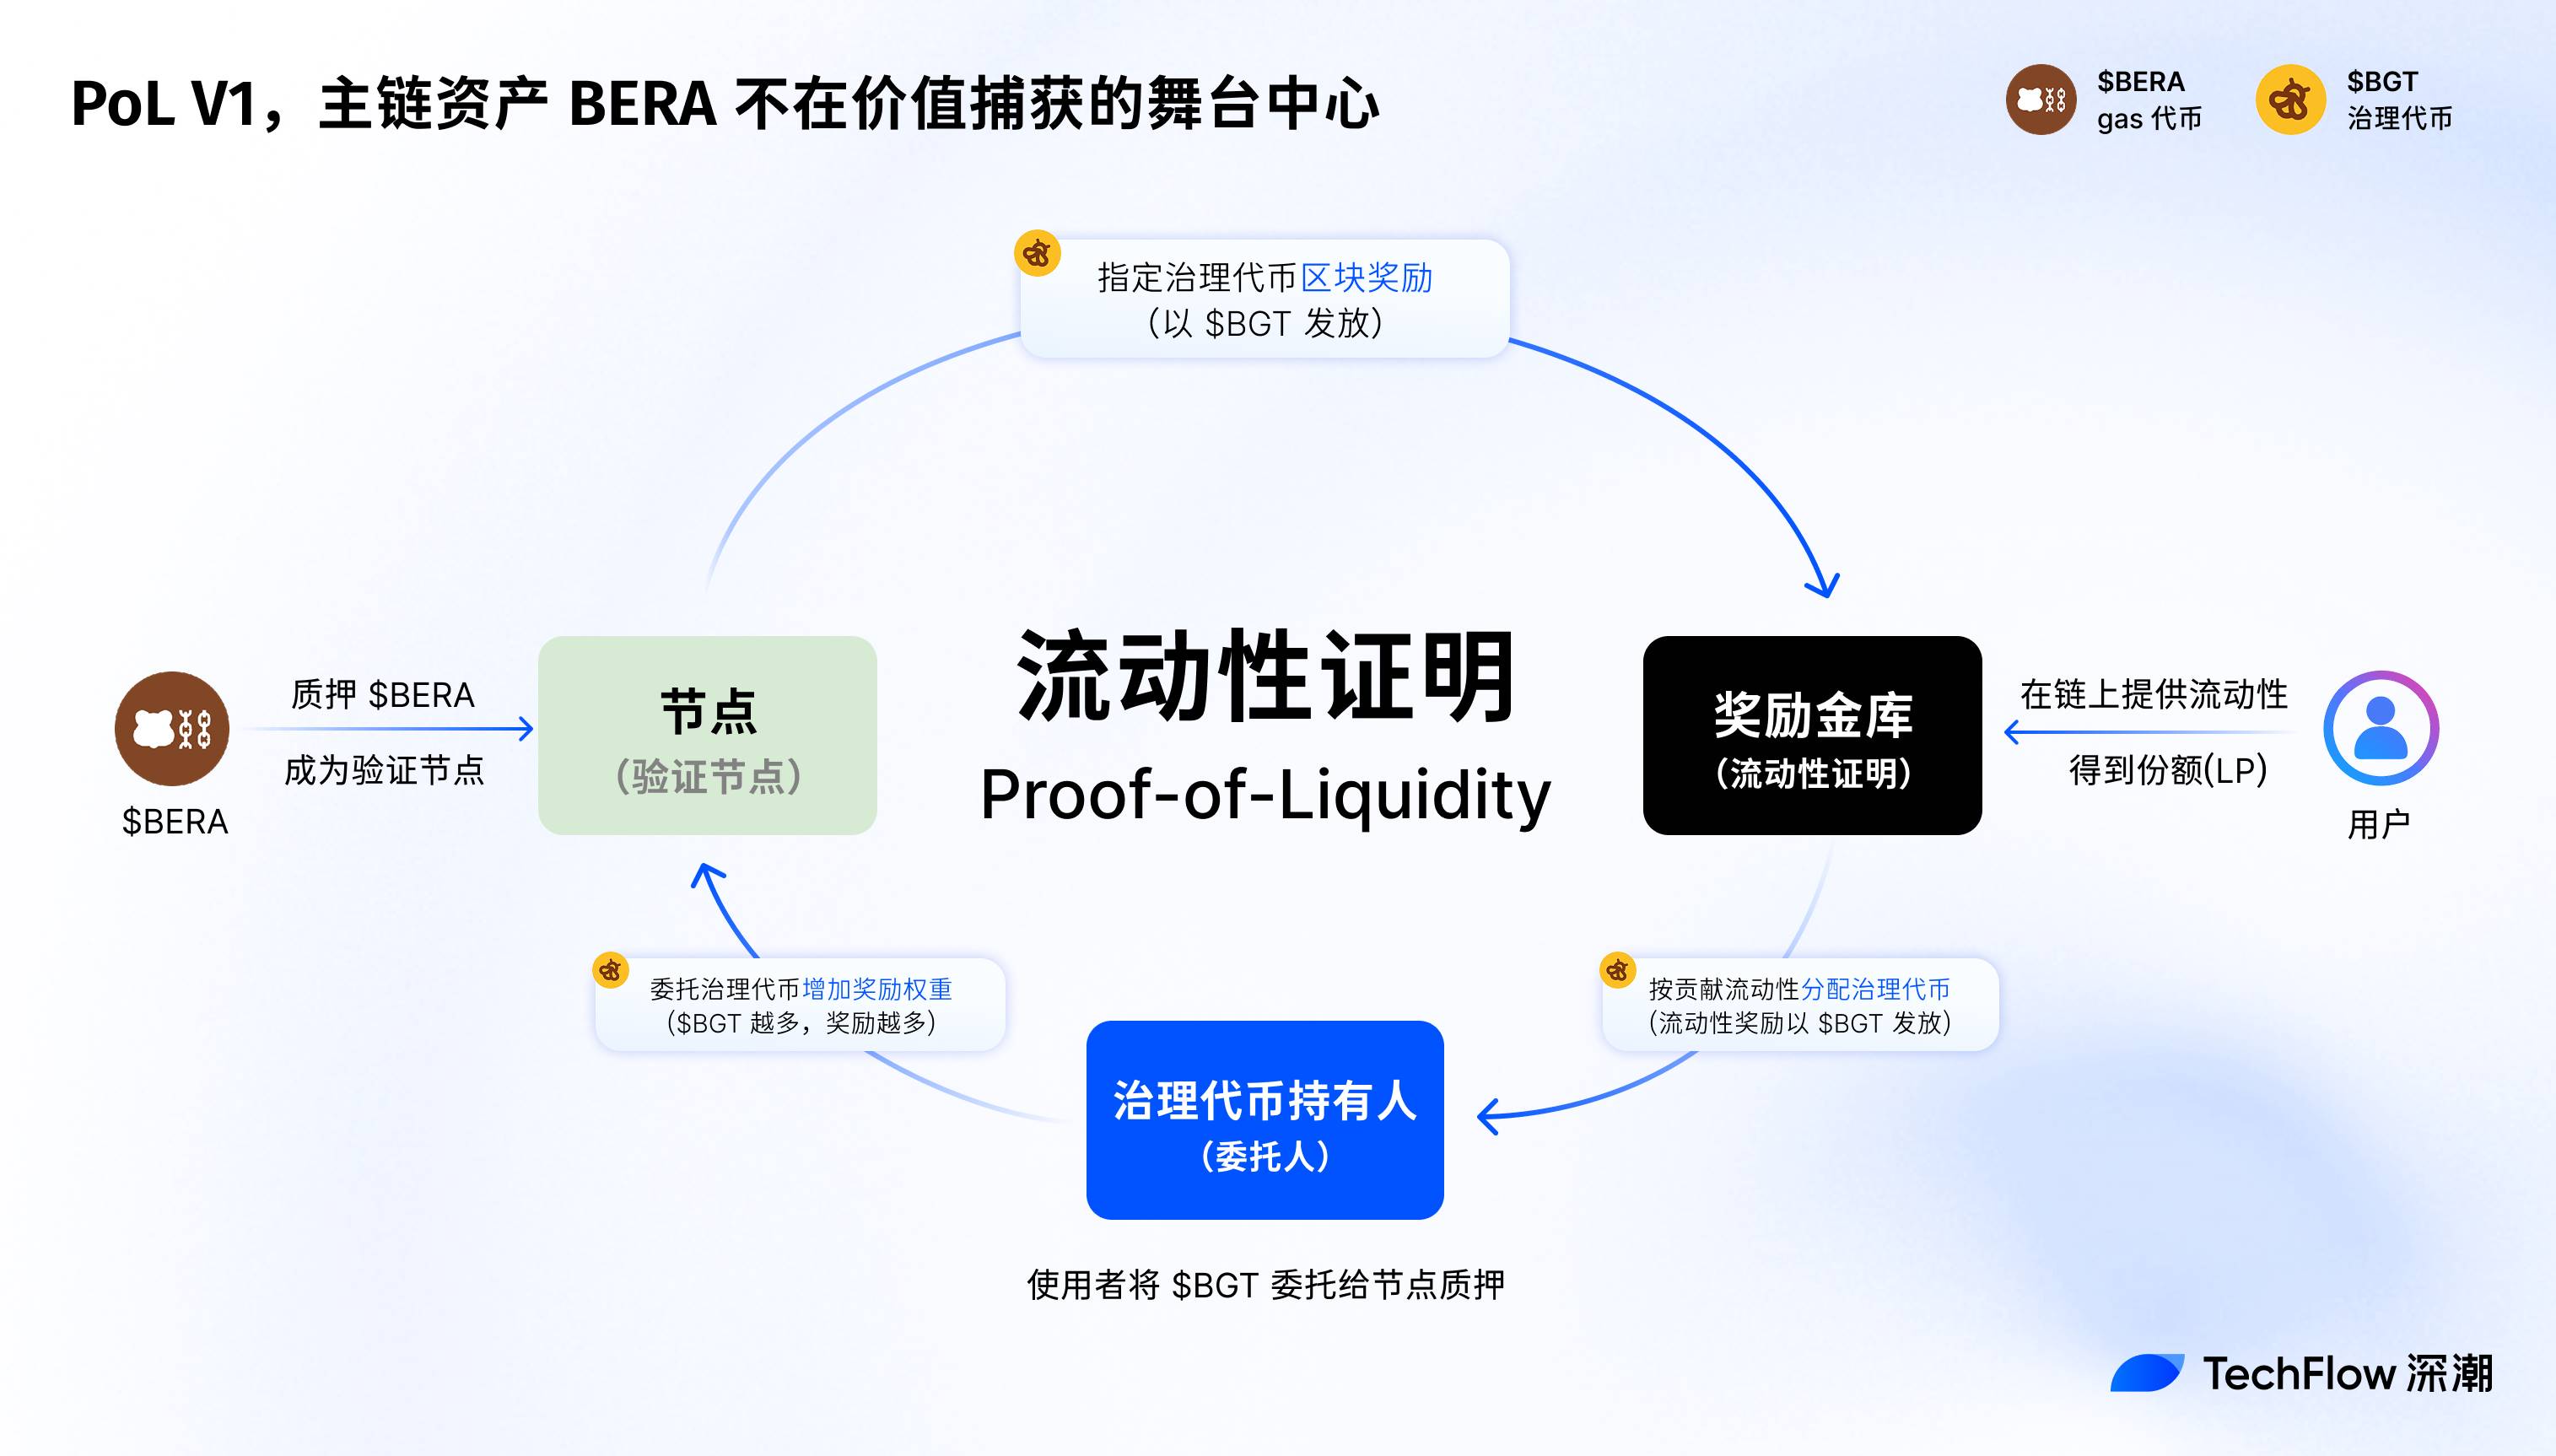
Механизм первоначальной версии Proof of Liquidity (PoL V1) на Berachain представляет собой по сути экономическую модель консенсуса. Он направлен на повышение безопасности сети и процветания экосистемы через стимулирование поставщиков ликвидности (LP) и развитие dApp.
В отличие от классического PoS, PoL использует трёхтокенную модель ($BERA, $BGT, $HONEY), распределяя вознаграждения за блоки между валидаторами и участниками экосистемы через аукционы подкупа (bribes).
При этом $BERA выступает в роли gas-токена и базового актива сети, $BGT отвечает за управление и награды за стейкинг, а $HONEY служит стейблкоином для обеспечения ликвидности.
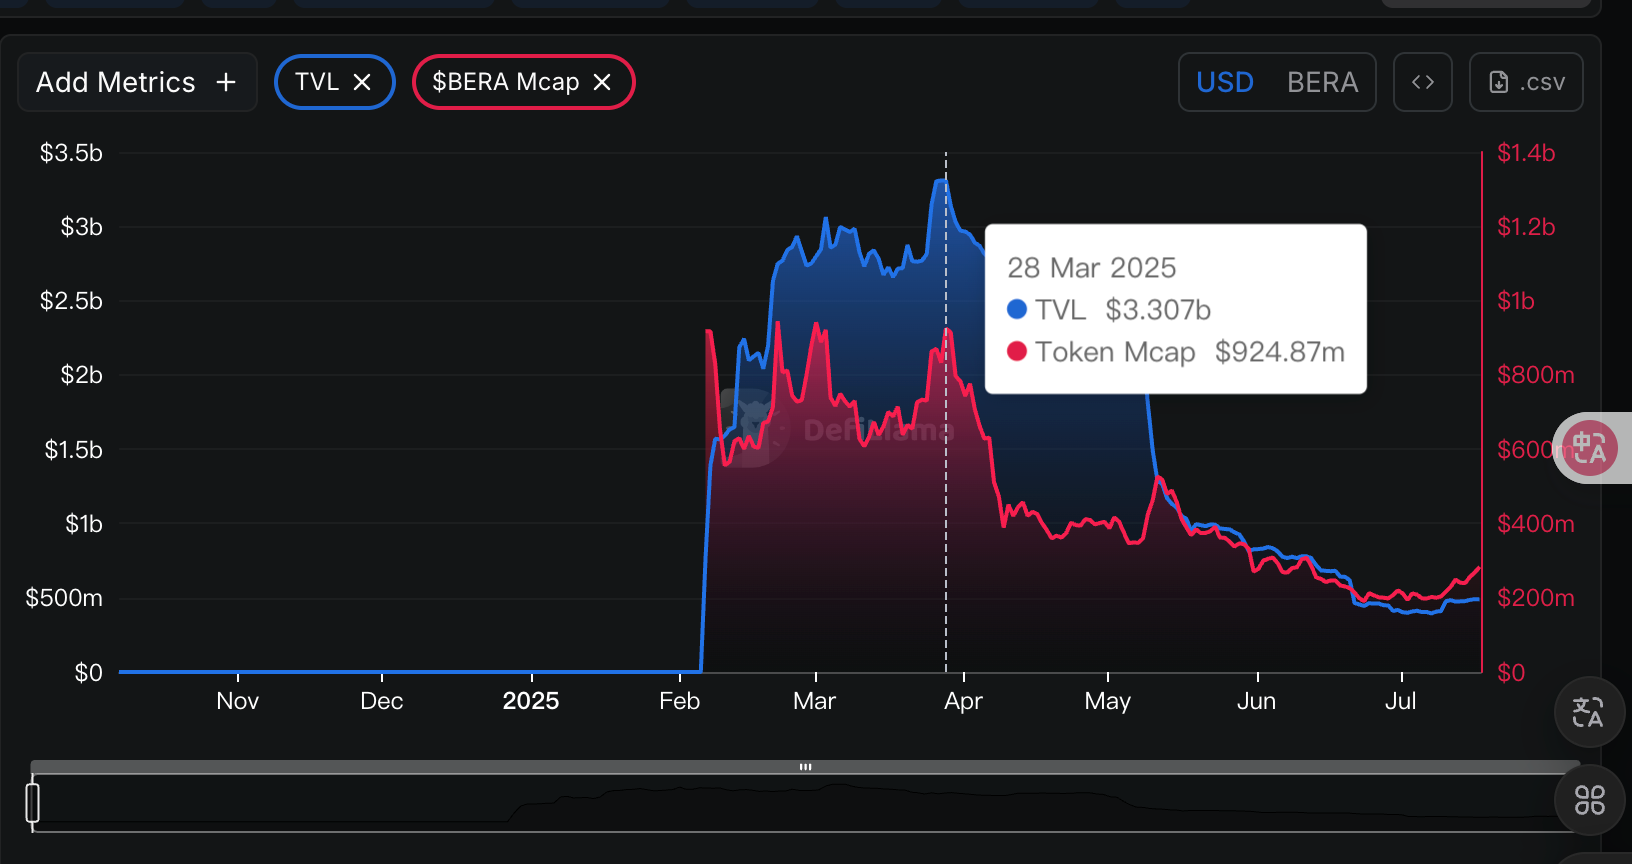
С выхода основной сети 6 февраля 2025 года механизм PoL способствовал росту общего заблокированного капитала (TVL) Berachain. В конце марта текущего года он достиг пика в размере около $3 млрд.
Параллельно в этот же период рыночная капитализация базового токена BERA составляла всего $900 млн, а соотношение MC/TVL было меньше трети. Похоже, что $BERA не смог в полной мере воспользоваться привлекательностью экосистемы Berachain для улучшения своих рыночных показателей.
В чём заключается проблема?
Анализируя первоначальную архитектуру PoL, можно заключить, что это была стратегия, ориентированная на общие интересы, где распределение вознаграждений и ограничения механизма привели к размытию стоимости BERA.
Для повышения активности экосистемы первоначальный PoL предусматривал хитроумные механизмы подкупа и эмиссии. Хотя в целом это служило развитию Berachain, $BERA как базовый актив сети не получил сопоставимых возможностей для роста, что проявляется в следующем:
- LP, участвуя в механизме подкупа PoL, получают все вознаграждения за стейкинг и расплачиваются ими в $BGT, тогда как $BERA используется исключительно для оплаты газа и не имеет независимых источников дохода.
- Стимулы подкупа в первую очередь распределяются среди держателей $BGT, игнорируя потребности стейкеров $BERA, что косвенно снижает рыночный спрос на $BERA.
- Механизм казны вознаграждений PoL V1 фокусирует стимулы ликвидности на dApp, а не на базовом активе сети $BERA.
В целом, Berachain набирает популярность, экосистема процветает, мемы и пользовательский контент активно развиваются, но сам $BERA остаётся в тени. «Превращение базового токена в полноценный актив» стало важнейшей задачей следующего этапа для укрепления влияния блокчейна.
Предложение V2: превращение $BERA в ключевой актив экосистемы
Разобравшись с проблемой ограничения захвата стоимости BERA в первоначальной версии PoL, рассмотрим изменения, предлагаемые в PoL V2.
Основной вывод: PoL V2 делает акцент на перераспределении стимулов и расширении функциональности, стремясь трансформировать $BERA из второстепенного gas-токена в центральный актив экосистемы.
Конкретные изменения включают:
- Перераспределение стимулов:
PoL V2 перераспределяет 33% стимулов подкупа (bribe incentives) с dApp от держателей BGT (управленческого токена) к стейкерам BERA.
Согласно данным платформы Furthermore, среднесуточный объём общих стимулов на Berachain за последние 7 дней составляет около $500 000. Это означает, что треть этих средств (то есть $150 000) будет напрямую направляться в пул стейкинга BERA, создавая постоянное давление спроса на токен.
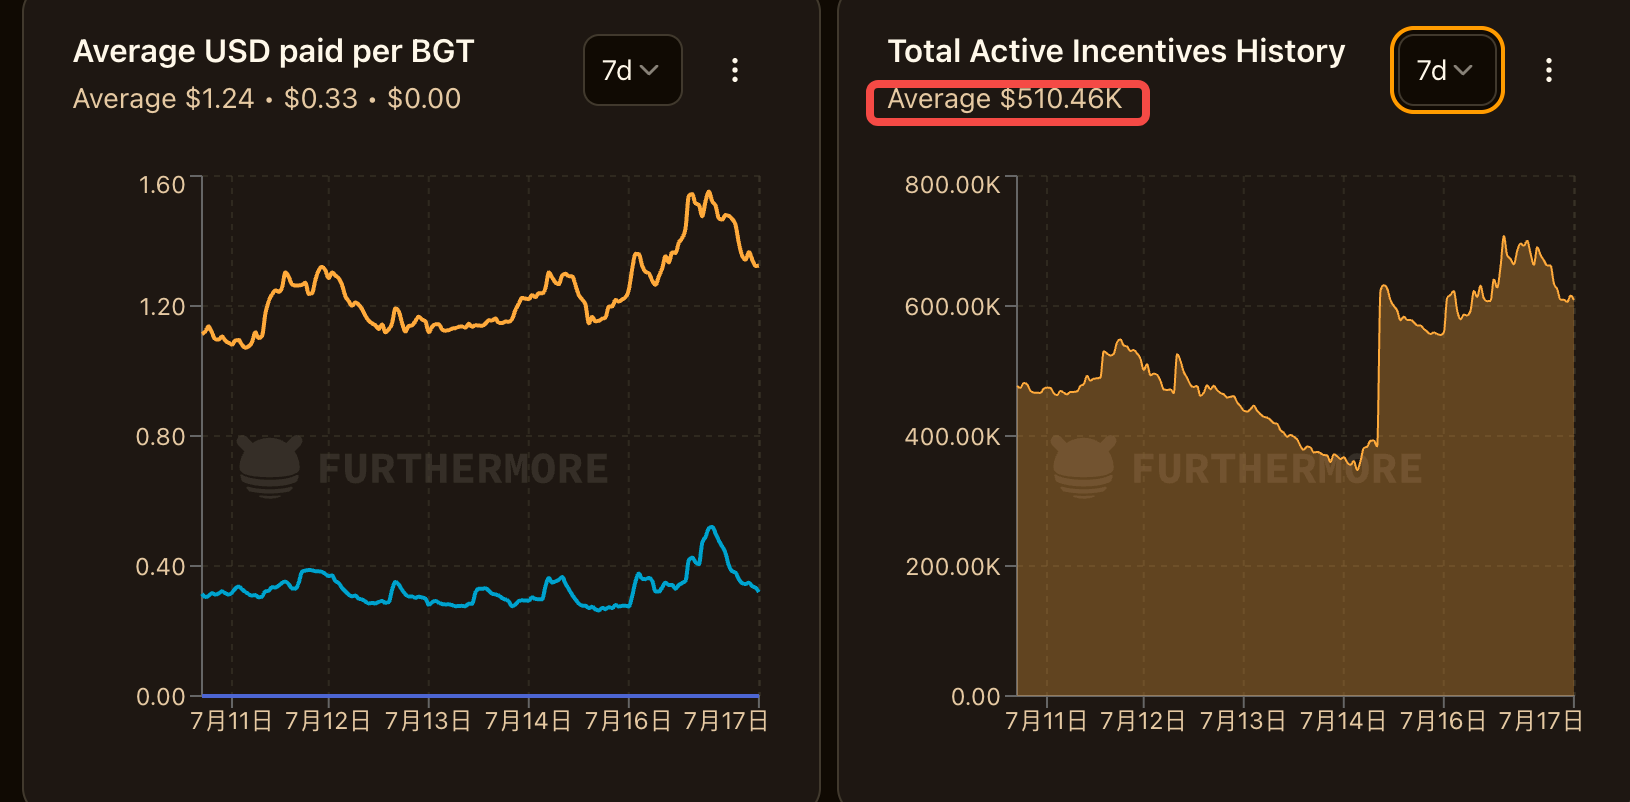
Оставшиеся 67% стимулов продолжат распределяться среди держателей BGT, сохраняя рычажный эффект мотивации ликвидности и гарантируя отсутствие ущерба для интересов текущих заинтересованных сторон.
Обратите внимание: это равносильно предоставлению дополнительной доходности держателям BERA косвенным путём. Причём способ реализации не предполагает прямой эмиссии новых токенов BERA, а основан на структурной реструктуризации для перераспределения денежного потока протокола, что позволяет избежать риска инфляции BERA.
- Расширение функциональных модулей:
PoL V2 поддерживает ликвидные стейкинг-токены (LST), позволяя стейкерам BERA, получая награды от валидатора, дополнительно зарабатывать на стимулах PoL с помощью своего стейк-токена. Это значительно повышает эффективность использования капитала для BERA.
Стейкерам BERA больше не нужно участвовать в сложных DeFi-стратегиях или держать BGT — они могут получать доход напрямую от цепочечных протоколов (таких как BEX), что существенно снижает порог входа.
Отличия между версиями PoL V2 и V1 можно наглядно рассмотреть в следующей таблице:
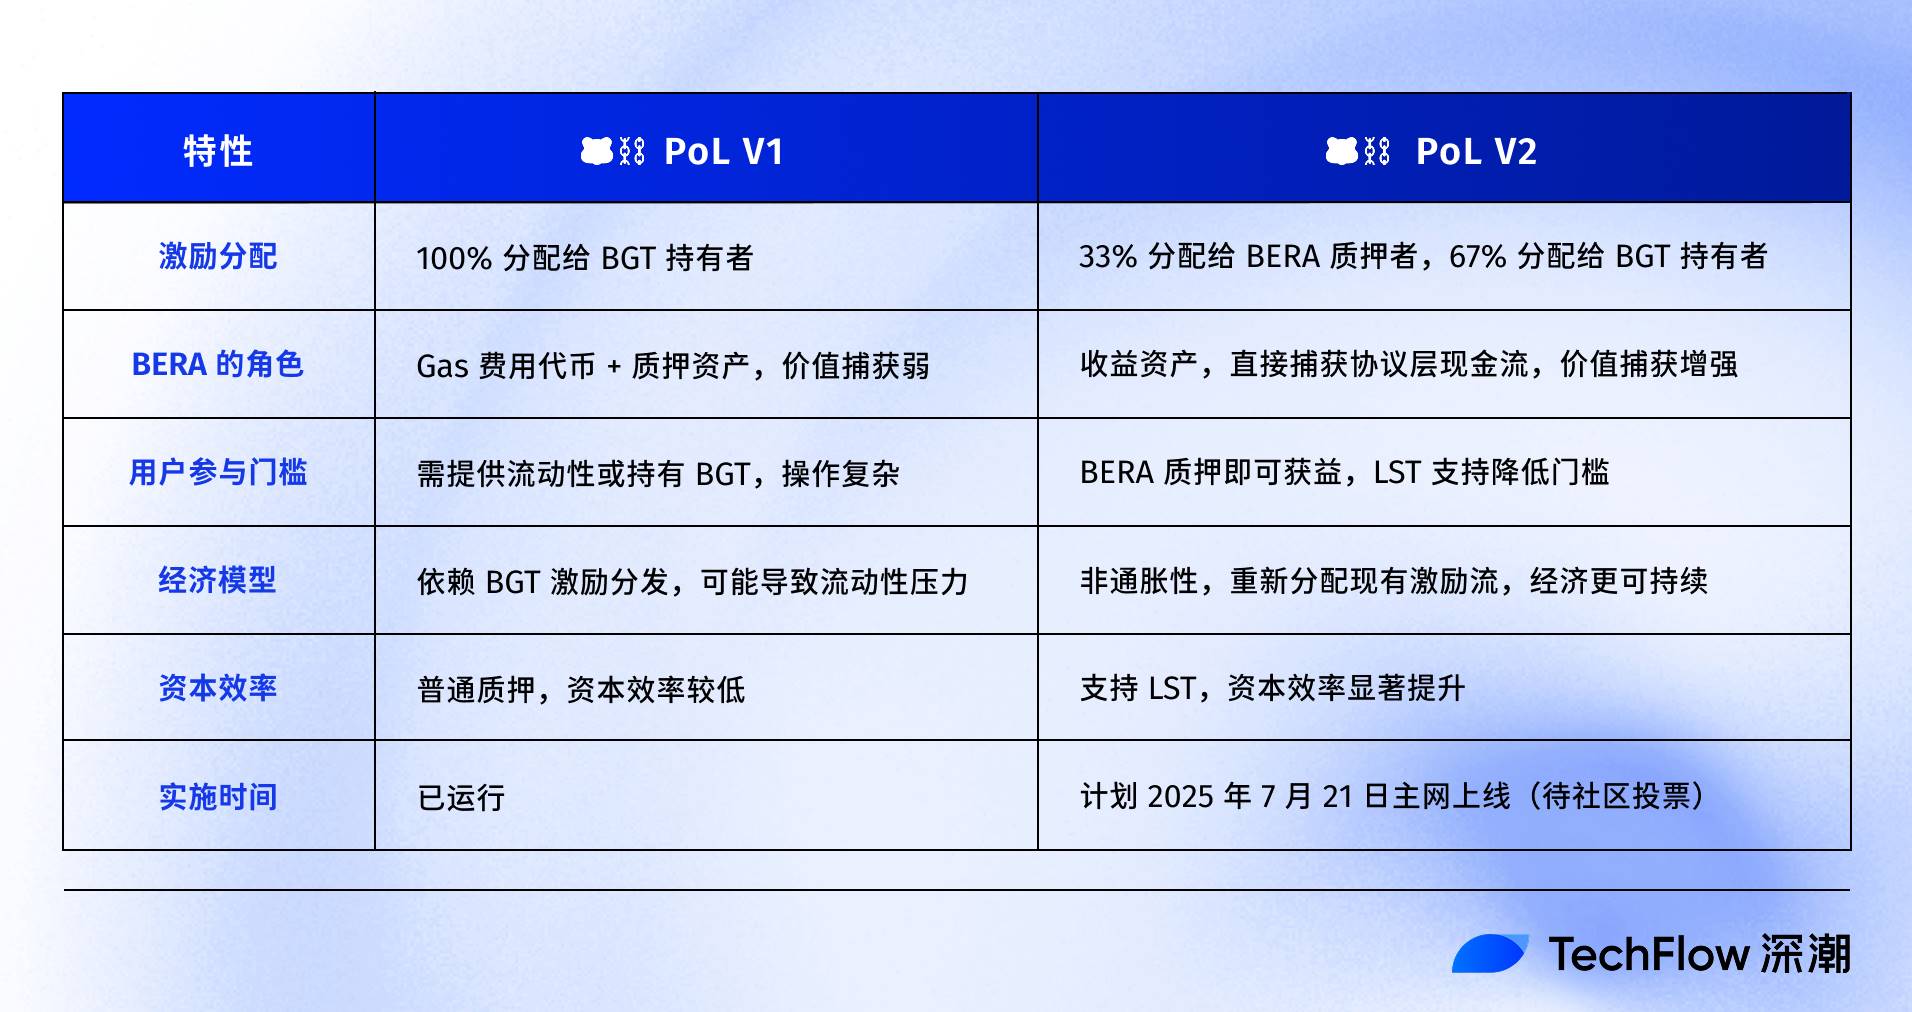
Для сравнения, PoL V1 скорее напоминал специально подготовленную площадку для $BGT: большая часть вознаграждений направлялась ему, тогда как $BERA просто незаметно оплачивал затраты на газ, а рост его стоимости целиком зависел от косвенного влияния экосистемы.
V2 выводит $BERA в центр внимания: новые правила распределения вознаграждений и инструменты выпуска облигаций (vaults) упрощают процесс получения наград.
Захват стоимости
Термин «захват стоимости» часто встречается в криптоиндустрии, но что именно становится точкой опоры (якорем) для BERA?
По мере того как BERA трансформируется из простого gas-токена в ключевой процентно-доходный актив экосистемы, точка опоры его стоимости претерпевает тонкие, но важные изменения. Эти перемены кроются в изменении позиционирования и интеграции в экосистему.
Ключевое улучшение PoL V2 заключается в предоставлении BERA возможности напрямую захватывать денежный поток уровня протокола. По сути, BERA получает права на дивиденды от протокола, что полностью меняет логику формирования его цены.
Давайте проведём теоретический расчёт.
Допустим, предложение V2 будет принято. Перенаправление 33% стимулов подкупа dApp стейкерам BERA, исходя из приведённых выше данных о среднем ежедневном объёме стимулов в $500 000, означает, что треть этих средств (то есть $150 000 ежедневно или примерно $1,1 млн еженедельно) станет доходом для стейкеров BERA.
PoL V2 обеспечивает BERA поток доходов, аналогичный «дивидендам протокола». Это означает, что держатели BERA фактически делятся реальной прибылью всей экосистемы. В статусе процентно-доходного актива это формирует давление спроса. Очевидно, что на цену BERA также влияет разблокировка токенов, поэтому фактический мультипликатор может варьироваться в зависимости от роста TVL, уровня внедрения или рыночного цикла. Однако если нативный токен не ограничивается функцией оплаты газа, а обретает дополнительные производственные характеристики, текущие показатели BERA явно указывают на значительный потенциал роста.
Для сравнения, при сопоставлении с другими публичными блокчейнами текущий показатель MC/TVL для BERA выглядит крайне перспективно.
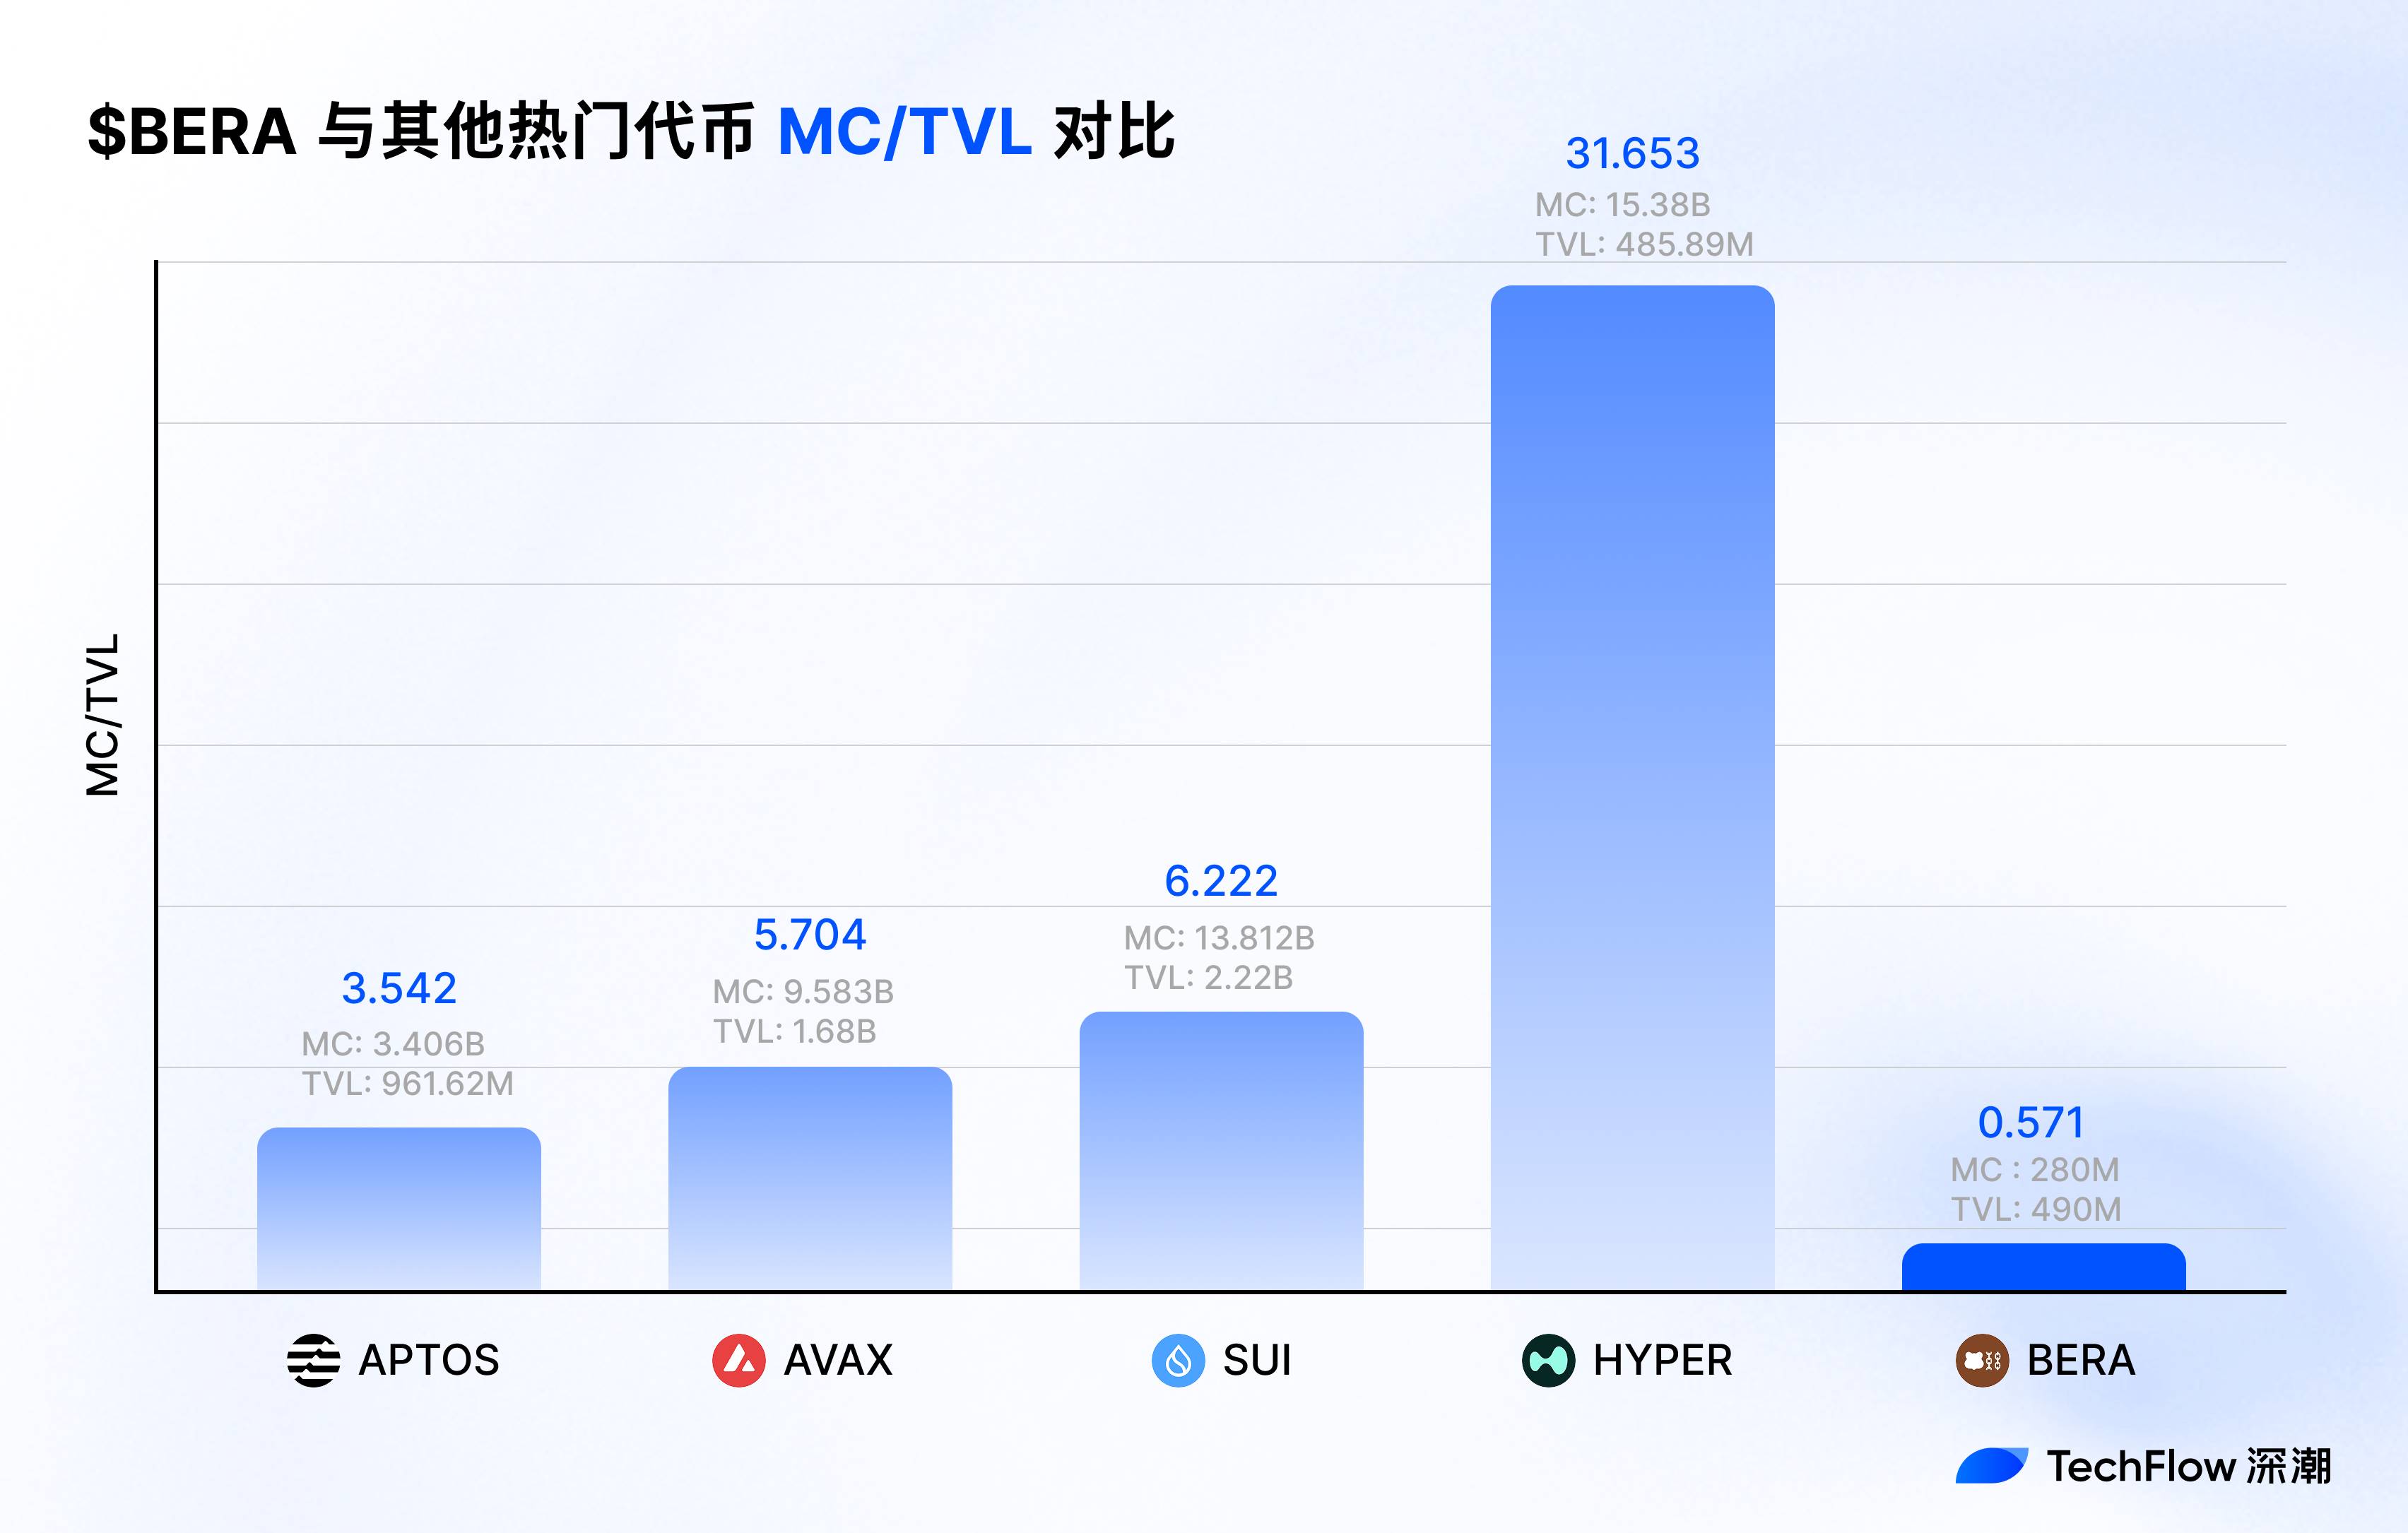
Кроме того, позиционирование BERA как процентно-доходного актива способно спровоцировать более широкий инвестиционный интерес на рынке.
Со стороны внешние факторы: компании вроде MicroStrategy демонстрируют стратегический интерес к криптоактивам, накапливая биткоин. Аналогичные игроки (вроде SharpLink) начали запасать Ethereum, поскольку его фундаментальная ценность во многом определяется статусом «производительного актива».
Если PoL V2 обеспечит BERA стабильным потоком доходов и антиинфляционной структурой, превратив его в процентно-доходный актив, это создаст идеальные условия для распространения стратегии «крипто-акций» в текущей среде.
Внутри экосистемы Berachain PoL V2 запускает положительный циклический эффект (синергию).
Во-первых, доходы стейкеров BERA привлекут дополнительных долгосрочных инвесторов, увеличат долю заблокированных токенов и снизят давление продаж на рынок;
Во-вторых, стабильная цена BERA и повышенная безопасность сети привлекут больше разработчиков для развёртывания dApp, что расширит базу для стимулов подкупа. В свою очередь, больший объём вознаграждений потечёт к держателям BERA и BGT, замкнув цикл «стейкинг → стимулы → рост dApp».
Например, объём торгов на BEX (ключевом DEX Berachain) может вырасти благодаря оптимизации стимулов, что повысит активность использования HONEY (нативного стейблкоина) и укрепляет общую связность экосистемы.
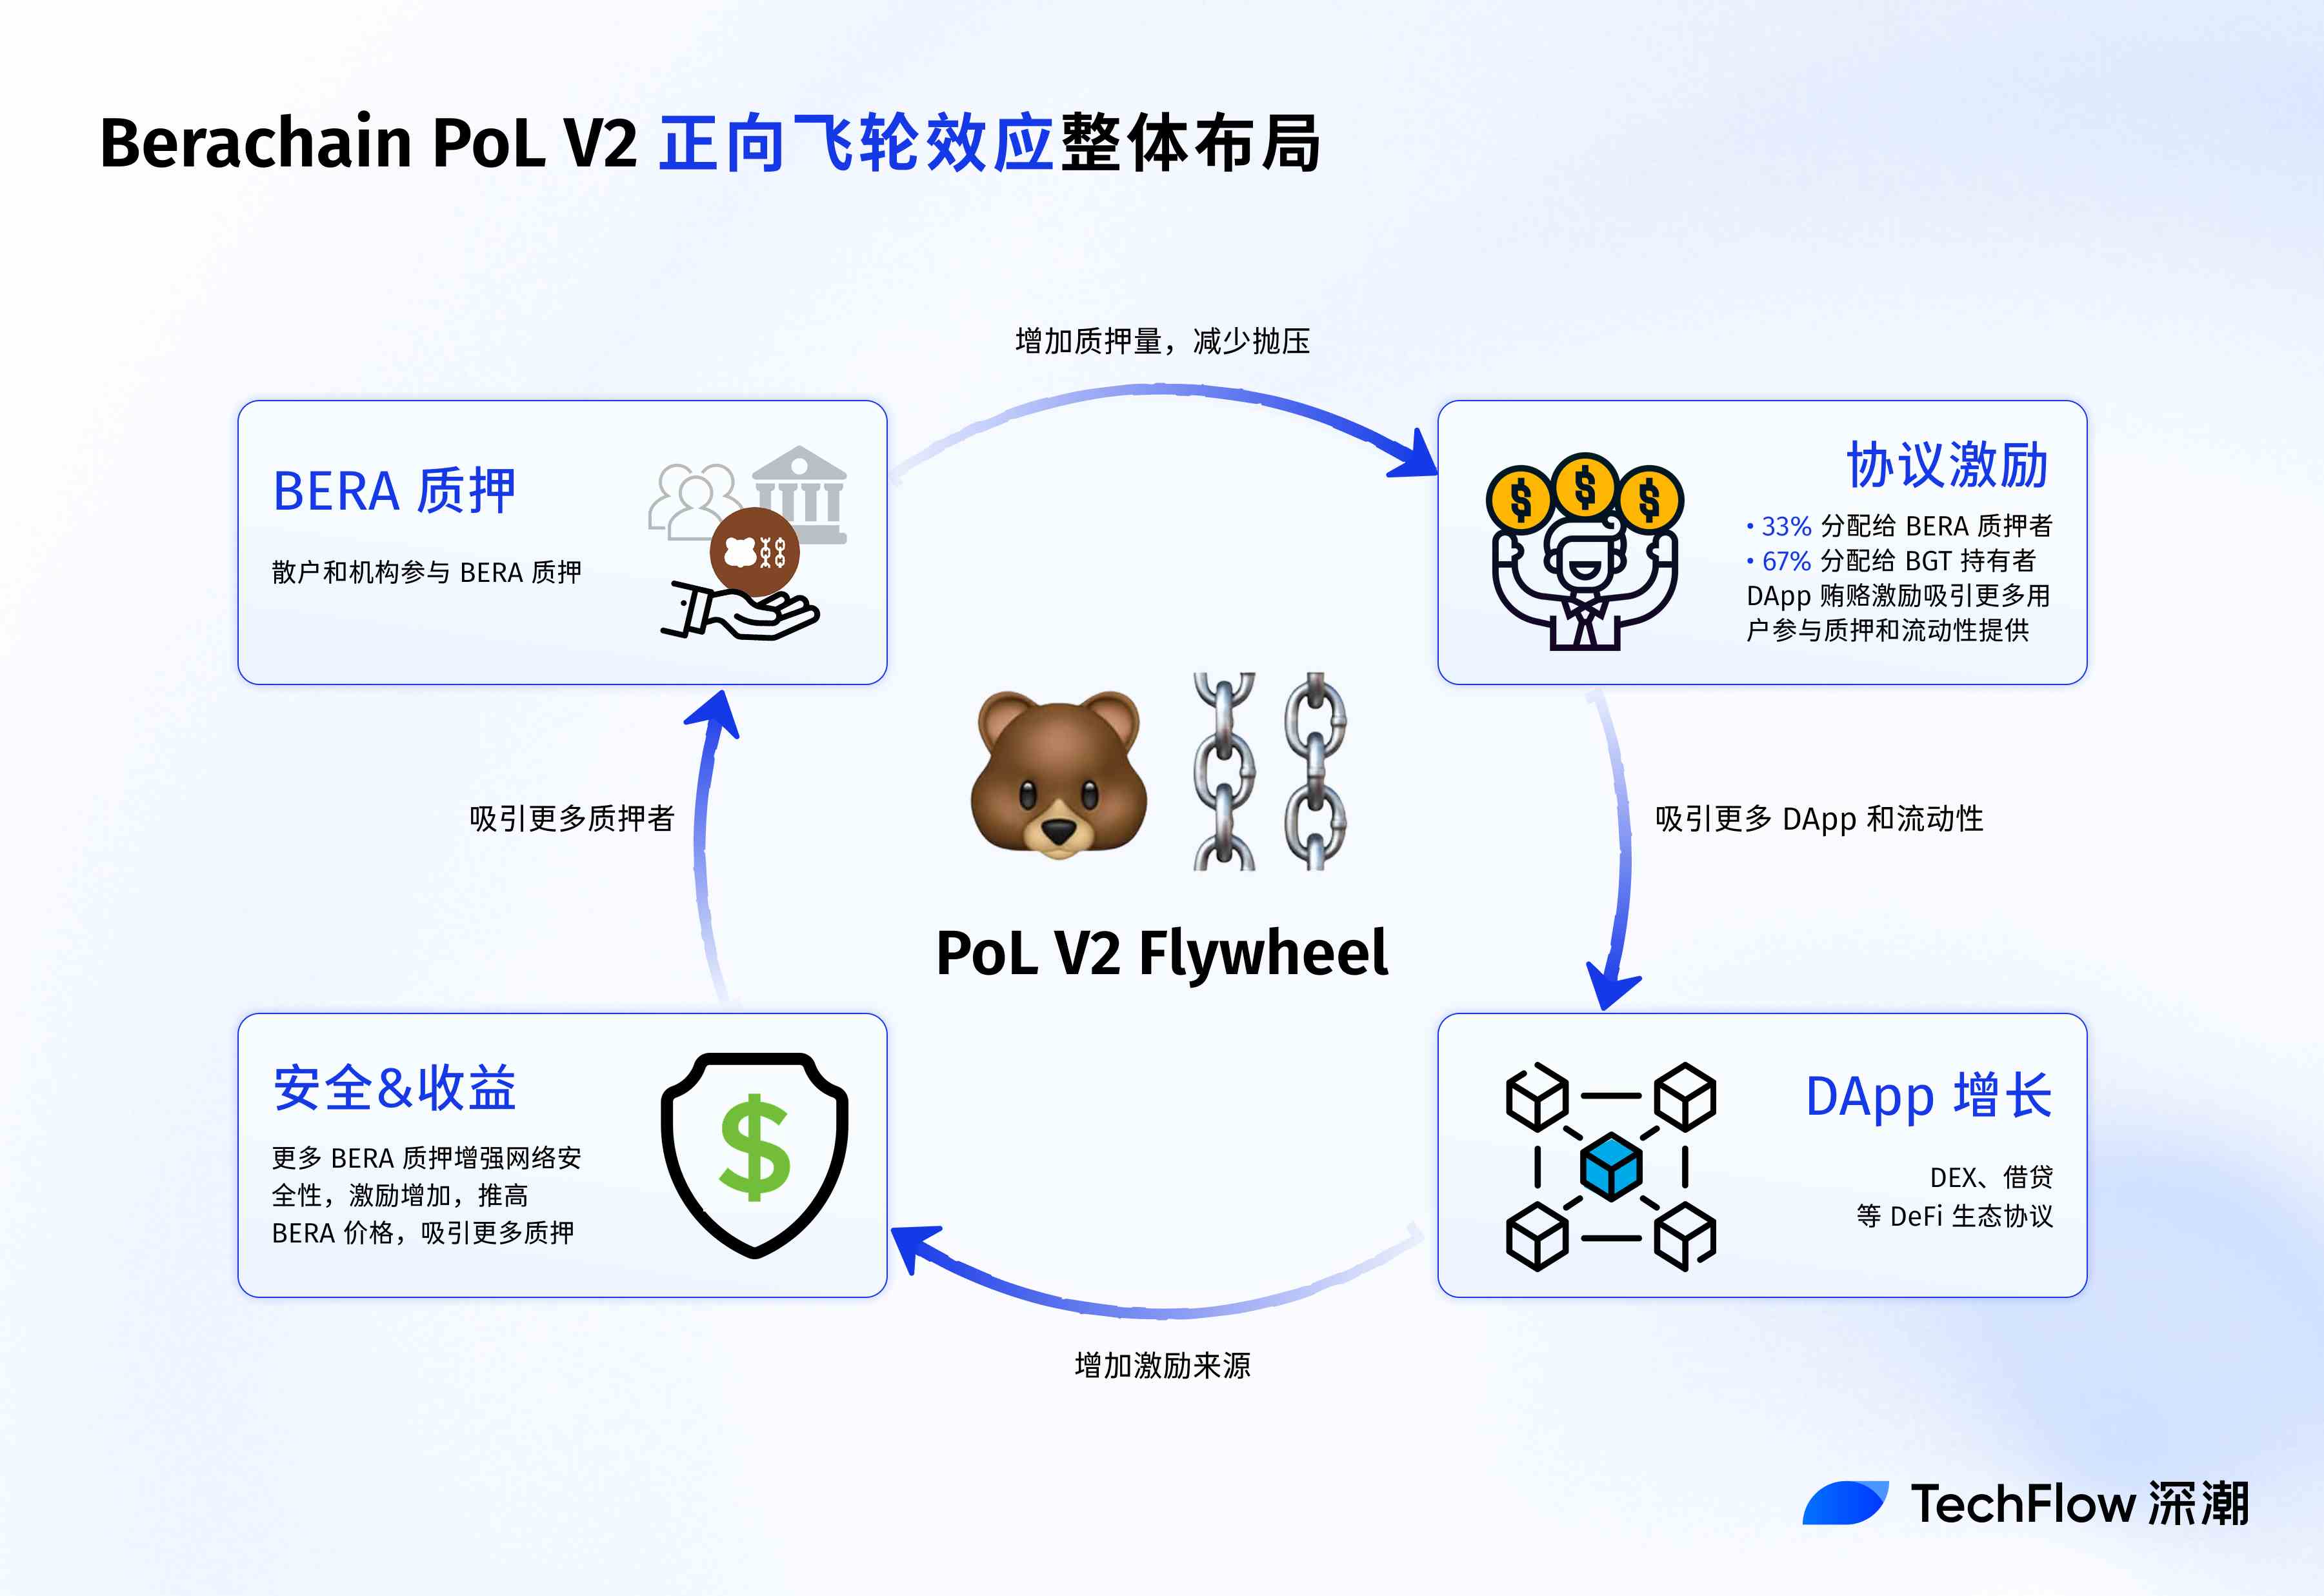
В отличие от других L1, которые полагаются на постоянную эмиссию токенов для мотивации пользователей, модель Berachain ближе к схеме «дивидендов от протокола», обеспечивая экосистеме долгосрочную устойчивость.
Наконец, на уровне пользователей влияние PoL V2 на захват стоимости будет различаться в зависимости от группы:
Для розничных инвесторов стейкинг BERA открывает низкоуровневую доходную траекторию, схожую с «крипто-сбережениями», что привлечёт долгосрочных холдеров. Для DeFi-участников внедрение LST означает повышение эффективности капитала и гибкости стратегий: например, можно предоставлять ликвидность в BEX с помощью LST, параллельно получая стимулы PoL.
Для институциональных инвесторов процентно-доходный характер BERA и антиинфляционная структура делают его потенциальным активом для стратегических резервов, аналогичным высокодоходным облигациям или стейблкоинам.
Текущее предложение по обновлению PoL до версии V2 было опубликовано 15 июля 2025 года на публичном форуме Berachain. На данный момент оно находится на стадии сбора обратной связи от сообщества, крайний срок подачи комментариев истекает 20 июля 2025 года.
В случае одобрения большинством голосов обновление будет развернуто на основной сети 21 июля 2025 года, после чего реальные эффекты трансформации механизма захвата стоимости BERA станут очевидны.
Стоит отметить, что развитие любого публичного блокчейна и рост стоимости его токена невозможно обеспечить исключительно одним предложением; современный крипторынок уже давно доказал несостоятельность чистых спекулятивных концепций. Лишь проекты с реальным применением, генерирующие доход и обладающие прочным фундаментом смогут выйти победителями в дальнейшей конкуренции.
Как дополнительное преимущество механизма PoL V2, по мере роста активности экосистемы доходность вокруг BERA будет возрастать. Больше протоколов, конкурирующих за получение BGT, означает увеличение объёма стимулов подкупа, что напрямую ведет к повышению вознаграждения за стейкинг BERA.
В ближайшее время мы увидим запуск новых нативных DeFi-протоколов Bera. Например, нативный кредитный протокол Bend запустится через 4 недели; контрактный DEX Berp официально подтвердил свой релиз и находится в стадии разработки; протокол Honey расширит перечень принимаемых в залог стейблкоинов и появится в течение 3 недель, что многократно усилит его роль как стейблкоина.
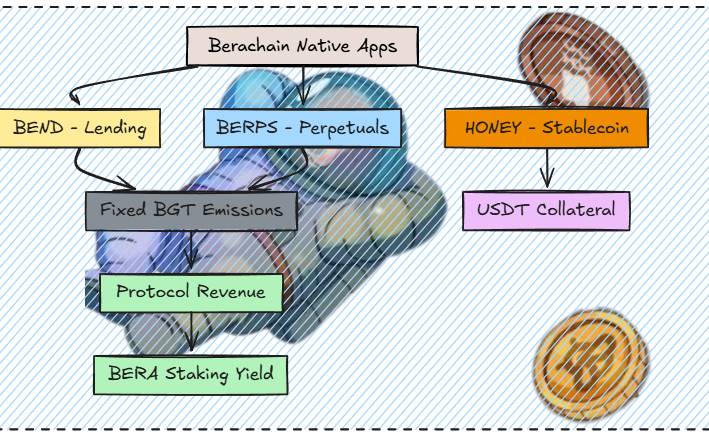
(Источник изображения: @0xRavenium)
Кроме того, недавно начала работу новая страница Berahub Hub Hub, которая предлагает обновлённый UI, совершенно новую страницу управления портфелем активов и функцию быстрого открытия Vaults в один клик. Это упростит пользователям задачу изучения страницы explore экосистемы Berachain и участия в различных доходных возможностях PoL, выходя далеко за рамки простого предоставления ликвидности.
Возможно, сами разработчики проектов постепенно осознают: чтобы экосистема стала ценной, изначально должна быть ценна сама сеть.
Свой первый шаг в направлении «обеспечения стоимости базового токена через генерацию дохода» Berachain сделал с помощью нового предложения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow



