IOSG: Исследование рынков предсказаний и их конкурентной среды на примере Kalshi
Автор: Mario @IOSG
Фоновое введение
Прогнозные рынки (Prediction Markets) представляют собой спекулятивные рынки, основанные на торговле исходами будущих событий; их основная функция заключается в агрегации распределённой информации через цены контрактов. При определённых условиях цену контракта можно интерпретировать как вероятность наступления данного события. С 1980-х годов многочисленные исследования показывают, что прогнозные рынки отличаются высокой точностью и часто превосходят традиционные методы прогнозирования, такие как опросы общественного мнения или мнения экспертов. Эта прогностическая способность проистекает из «мудрости толпы» (wisdom of crowds): к рынку может присоединиться любой желающий, а трейдеры, обладающие более качественной информацией, имеют экономические стимулы для участия в торговле, что побуждает цены приближаться к истинным вероятностям. Проще говоря, грамотно спроектированный прогнозный рынок способен эффективно объединять множество индивидуальных убеждений в консенсусную оценку будущего результата.
Истоки современных прогнозных рынков восходят к ряду новаторских экспериментов конца 1980-х годов. Первый академический прогнозный рынок — Iowa Electronic Markets (IEM) — был основан в 1988 году в Университете Айовы.
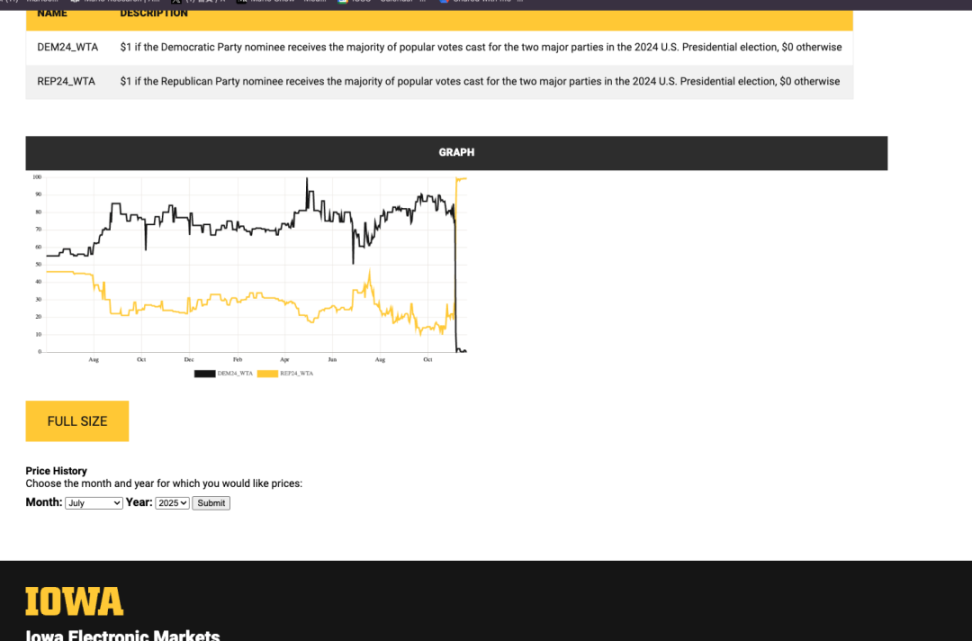
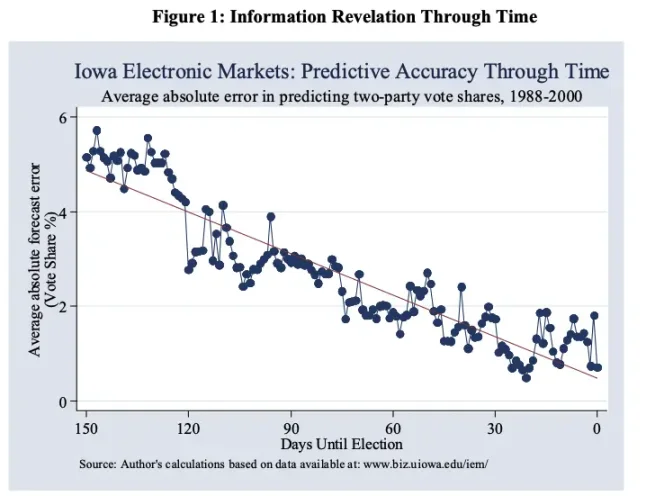
IEM представляет собой небольшую платформу для реальной торговли (лимит на ставку с одного аккаунта составляет около 500 долларов США согласно нормам регулирующих органов) и фокусируется преимущественно на результатах президентских выборов в США. Несмотря на скромные масштабы, IEM на протяжении длительного времени демонстрирует впечатляющую точность прогнозирования. За неделю до выборов среднее абсолютное отклонение рынка в предсказании доли голосов за кандидатов от Демократической и Республиканской партий составляло 1,5 процентных пункта, тогда как ошибка последнего опроса Gallup за тот же период достигала 2,1 процентного пункта. На графике ниже также показано, что по мере приближения дня голосования и интеграции рынком новой информации точность прогноза стабильно возрастает.
В то же время постепенно формировались прогностические концепции использования рынков для предсказания непредсказуемых событий. В 1990 году экономист Робин Хансон предложил концепцию «Idea Futures» (рынки идей), предполагавшую создание институтов, позволяющих людям делать ставки на научные или общественные гипотезы. Он считал, что это позволит сформировать «видимый экспертный консенсус», поощряя честные вклады через вознаграждение за точные прогнозы и штрафы за ошибочные суждения. По своей сути, он рассматривал прогнозные рынки как механизм защиты от предвзятости и содействия раскрытию истины, применимый в научных исследованиях, публичной политике и других областях. Эта концепция (так называемые «фьючерсы на идеи») была опережающей для своего времени и заложила теоретическую основу для развития прогнозного рынка.
К 1990-м годам начали появляться онлайн-прогнозные рынки, охватывающие платформы для реальных денег и «виртуальной валюты». Академический рынок в Айове продолжал работать, а рынки виртуальной валюты привлекли большее внимание широкой публики. Например, в 1996 году был основан Hollywood Stock Exchange (HSX) — развлекательный прогнозный рынок, где можно было торговать «акциями» фильмов и актёров с помощью виртуальной валюты.
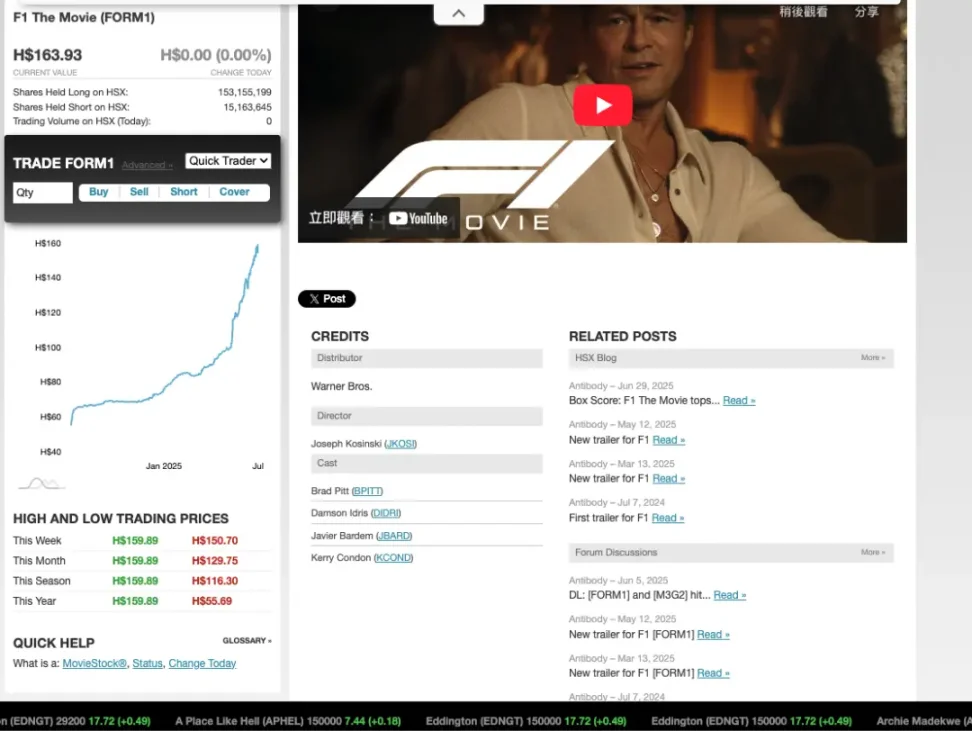
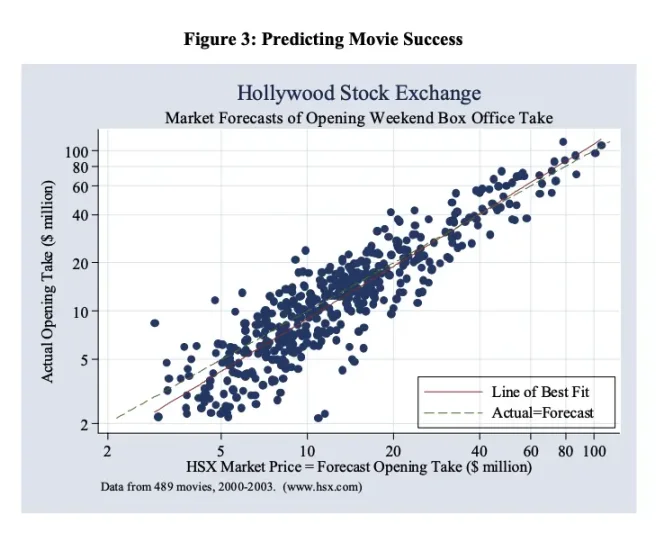
HSX доказал свою высокую эффективность в прогнозировании кассовых сборов фильмов за первый уик-энд и даже премии Оскар, иногда превосходя в точности профессиональных кинокритиков. В 2007 году участники HSX точно предсказали 32 из 39 номинаций на премию Оскар и 7 из 8 победителей в главных категориях. HSX считается классическим примером прогнозного рынка.
Теоретическая база и проектирование рыночных механизмов
Основной механизм прогнозного рынка заключается в создании стимульно-совместимой (incentive-compatible) структуры, которая мотивирует участников раскрывать свою реальную информацию. Поскольку трейдеры ставят реальные деньги (или виртуальную валюту), они склонны торговать в соответствии со своими подлинными убеждениями и приватными данными.
С экономической точки зрения, хорошо спроектированный рынок должен позволять трейдерам максимизировать ожидаемую выгоду, устанавливая цены, соответствующие их субъективным вероятностям.
Что касается предотвращения манипуляций, академические исследования показали, что прогнозные рынки обладают высокой устойчивостью к манипуляциям ценой. Попытки отклонить цену от фундаментальных значений обычно создают возможности для арбитража для более рациональных участников, которые открывают противоположные позиции, возвращая цену к более обоснованным уровням. Эмпирические данные подтверждают, что манипуляции быстро корректируются, а иногда даже способствуют повышению ликвидности рынка. Иными словами, лица, пытающиеся манипулировать рынком, в итоге часто становятся «рассадником» для умных трейдеров, и рыночные цены в конечном счёте отражают истинное информационное состояние.
Kalshi
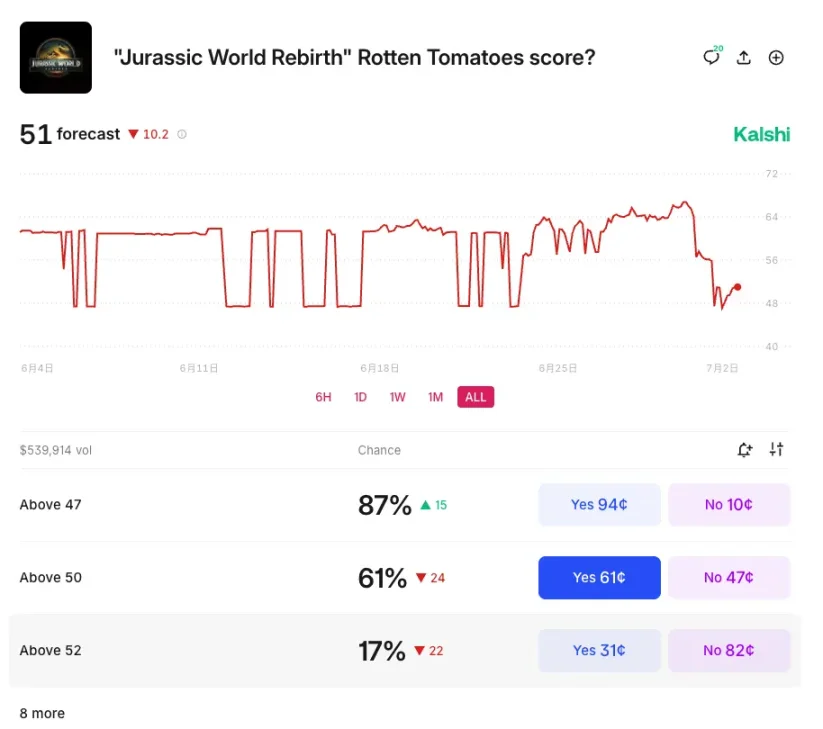
Kalshi — это биржа прогнозного рынка под федеральным надзором, где пользователи могут торговать исходами событий реального мира. Это первая биржа, получившая одобрение Комиссии по торговле товарными фьючерсами США (CFTC) для предоставления событийных контрактов (Event Contracts). Событийные контракты представляют собой двоичные фьючерсы («да»/«нет»): если событие наступает, стоимость контракта составляет $1; в противном случае — $0.
Пользователи могут покупать или продавать контракты «Да» или «Нет» по ценам от $0,01 до $0,99, где цена отражает подразумеваемое рынком ожидание вероятности наступления события.
При правильном прогнозе контракт рассчитывается по цене $1, обеспечивая трейдеру прибыль. Сама Kalshi не держит позиций (в отличие от букмекерских сайтов, выступающих маркетмейкерами); она выступает только как платформа для сопоставления покупателей и продавцов, зарабатывая на торговых комиссиях.
Процесс создания рынка
Предложение и одобрение
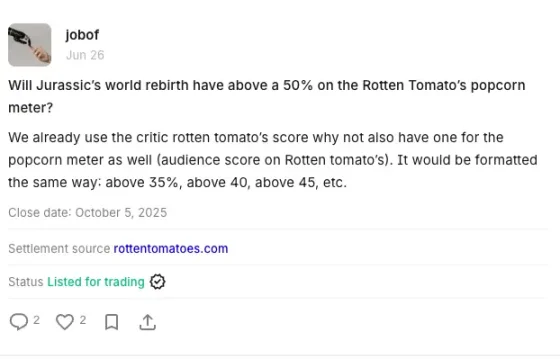
Новые рынки событий (бинарные контракты «да»/«нет») могут предлагаться командой Kalshi или пользователями через инициативу «Kalshi Ideas». Каждое предложение проходит внутреннюю проверку и должно соответствовать регуляторным стандартам CFTC, включая чёткое определение события, объективные условия расчёта и разрешённые категории событий.
Сертификация контракта
После получения одобрения событие официально запускается в рамках указанной контрактной площадки Kalshi (Designated Contract Market, DCM), где в документах фиксируются спецификации контрактов, правила торгов и стандарты расчётов.
Запуск торгов
После запуска рынок событий становится доступным для пользователей из США через приложение Kalshi, официальный сайт или интегрированные платформы у брокеров, таких как Robinhood и Webull.
Начальная ликвидность и ценообразование
Механизм книги ордеров
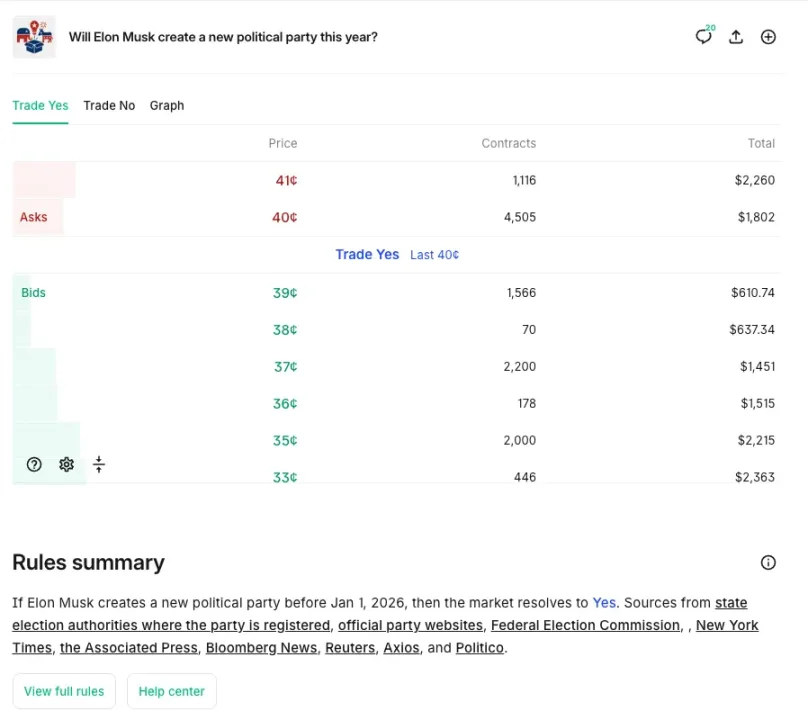
При запуске нового рынка книга ордеров пуста, и любой пользователь (маркетмейкер или обычный трейдер) может разместить лимитный ордер (например, купить «Да» за $0,39 или продать «Нет» за $0,61).
Стимулирование маркетмейкеров
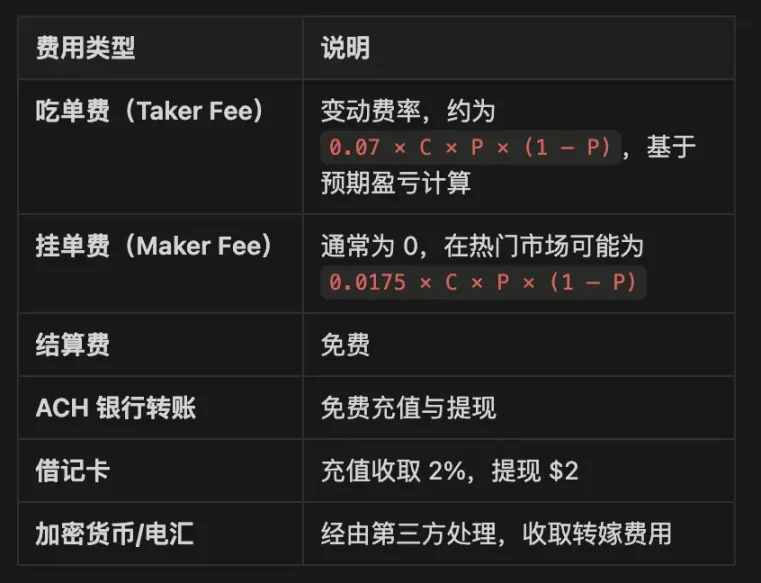
Для стимулирования ликвидности стороны, размещающие ордера (maker), обычно освобождаются от комиссии, хотя за некоторые специальные рынки взимается минимальный тариф.
Ценообразование
Цена динамически меняется в зависимости от спроса и предложения, отражая консенсус рынка относительно вероятности события. Например: если кто-то покупает «Да» за $0,60, а другой продаёт «Нет» за $0,40, система сопоставляет ордера, создаёт контракт, и обе стороны вносят $0,60 и $0,40 соответственно, формируя общую сумму в $1.
Механизм расчёта рынка
Подтверждение результатов
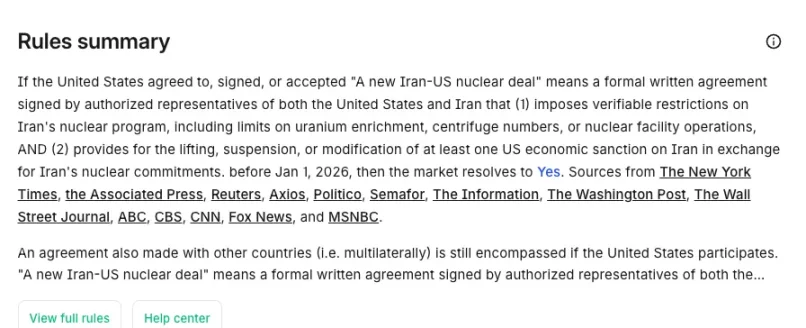
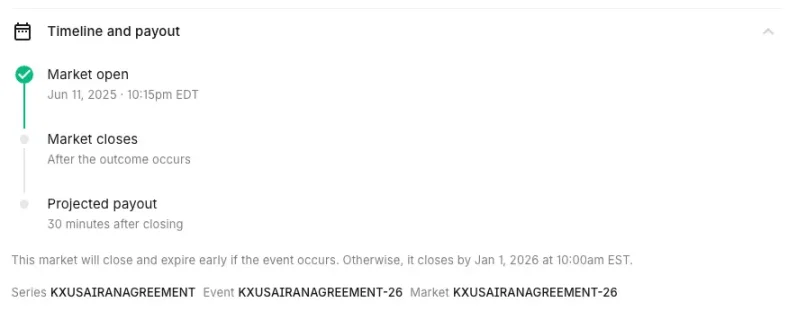
Итоги события определяются на основе заранее назначенных авторитетных источников данных (например, правительственных отчётов или официальных спортивных результатов).
Автоматический расчёт
Если событие наступает, пользователи, держащие контракты «Да», автоматически получают выплату $1 за каждый контракт; в противном случае побеждает сторона «Нет», а проигравшие контракты аннулируются. Дополнительные комиссии за расчёт не взимаются.
Структура комиссий (Fee Structure)
Установка: P = цена контракта, C = количество контрактов
Polymarket
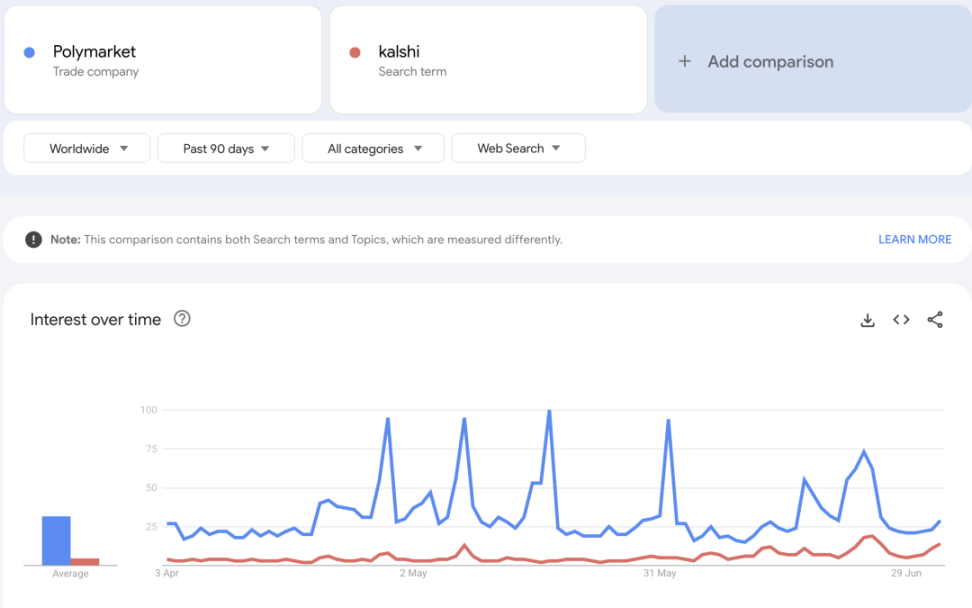
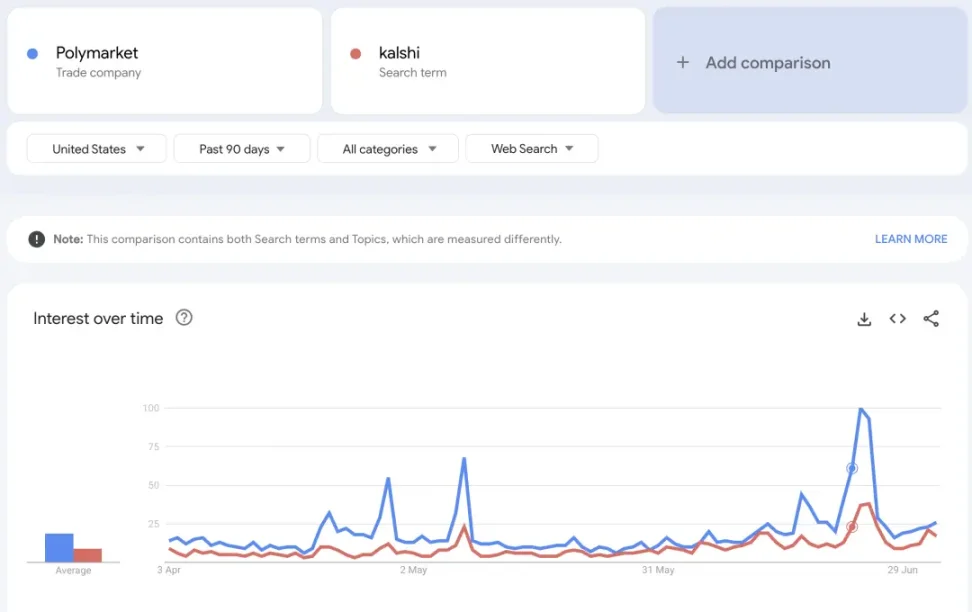
Обзор Polymarket: Polymarket — это децентрализованная платформа прогнозного рынка, построенная на базе сети Polygon, где пользователи могут торговать бинарными токенами результатов (Yes/No Tokens), привязанными к исходам событий. Платформа использует Conditional Token Framework (CTF), обеспечивая полное обеспечение каждой пары токенов результативной стейблкойной (USDC). Торговый механизм представляет собой гибридную централизованную книгу лимитных ордеров (CLOB), предназначенную для высокоскоростного сопоставления. Расчёт рынков осуществляется через UMA Optimistic Oracle — децентрализованную систему разрешения споров с возможностью оспаривания.
Conditional Token Framework (CTF) и токены результатов
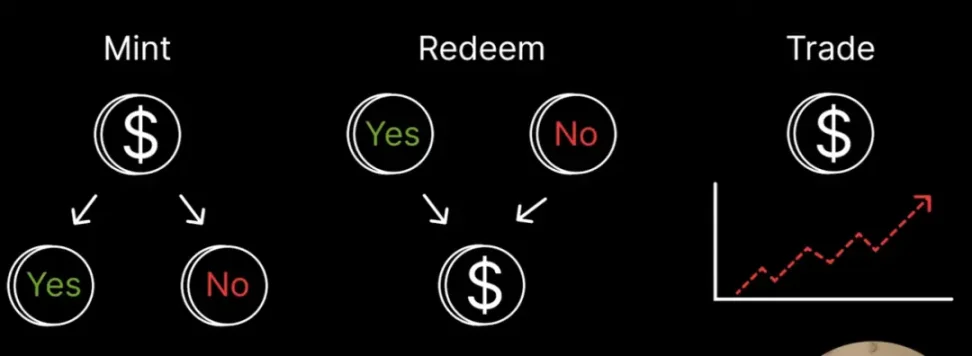
Polymarket использует Conditional Token Framework от Gnosis для представления каждого исхода рынка в виде условного токена, развернутого в блокчейне Polygon. Для бинарного рынка генерируются два токена стандарта ERC-1155 (например, Yes Token и No Token), каждый из которых полностью обеспечен эквивалентной суммой USDC.
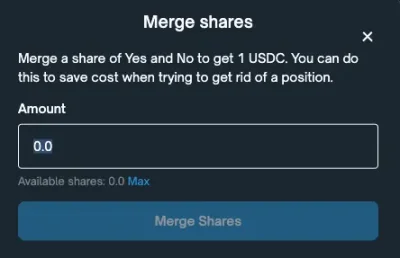
Разделение 1 USDC генерирует 1 Yes и 1 No токен, а обратное слияние токенов позволяет разблокировать и вернуть 1 USDC, гарантируя полное обеспечение каждой пары. По завершении события только токен, соответствующий верному результату, сохраняет стоимость $1, в то время как токен неверного результата обесценивается.
Гибридная архитектура книги ордеров (CLOB/BLOB)
Polymarket использует гибридную архитектуру под названием Binary Limit Order Book (BLOB), объединяющую офлайн-управление ордерами и on-chain транзакции. Пользователи подписывают ордера офлайн, операторные узлы проверяют наличие подходящих встречных ордеров, и при совпадении смарт-контракт выполняет on-chain обмен активами.
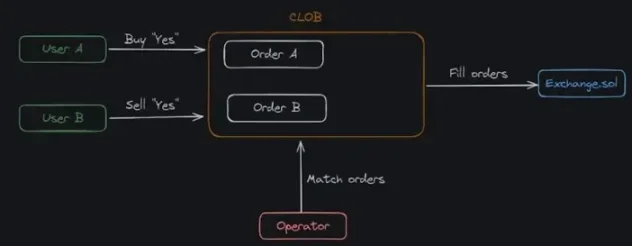
Жизненный цикл ордера
-
Пользователь подписывает офлайн ордер формата EIP-712 (например, Buy YES @$0.62)
-
Операторный узел поддерживает офлайн-книгу ордеров
-
При наличии совпадающего ордера операторный узел отправляет результат сопоставления в контракт Exchange.sol
-
On-chain исполнение атомарного свопа, завершение расчёта
Пример атомарного свопа
-
Покупка против Продажи: один пользователь покупает Yes за $0.40, другой продает Yes за $0.40, смарт-контракт осуществляет обмен USDC и Yes token
-
Покупка против Покупки: два пользователя взаимно покупают Yes/No, смарт-контракт изымает у них общую сумму в $1 и распределяет токены Yes/No между пользователями
-
Продажа против Продажи: два пользователя одновременно продают Yes/No, токены объединяются для возврата обеспечительного депозита
-
Поддерживаются частичные исполнения, сопоставление нескольких ордеров, списание стоимости, интеграция сделок и атомарное выполнение
UMA Optimistic Oracle
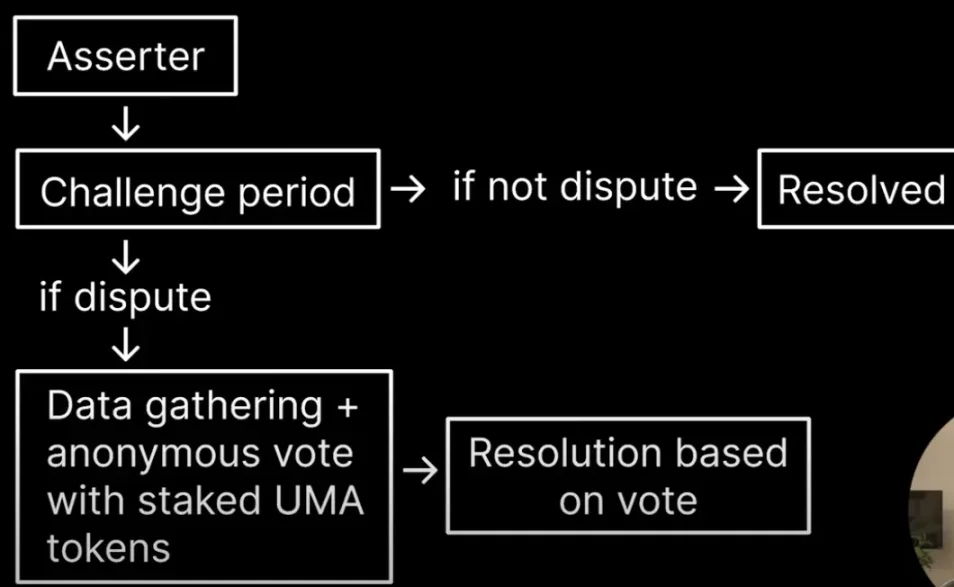
В отличие от традиционных бирж, использующих внутренние решения или сторонние источники данных, Polymarket формирует консенсус через UMA Optimistic Oracle с участием сообщества.
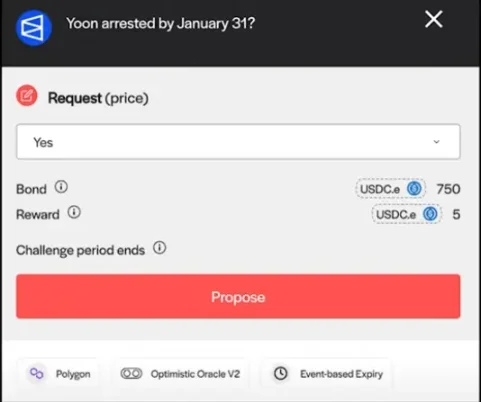
По завершении события любой участник может подать предложение (proposal) с указанием результата для этого рынка и внести гарантийный депозит, после чего начинается период оспаривания
При отсутствии возражений результат принимается; при возникновении спора решение принимается путём голосования сообщества UMA
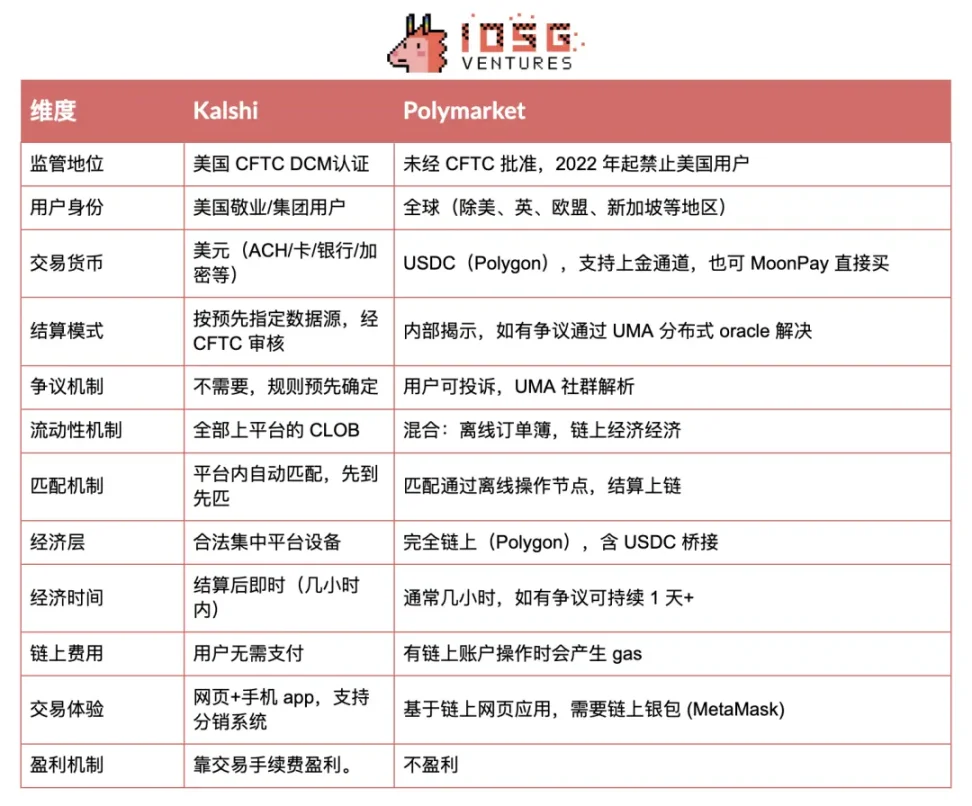
Kalshi vs Polymarket: сравнение структуры и технологий
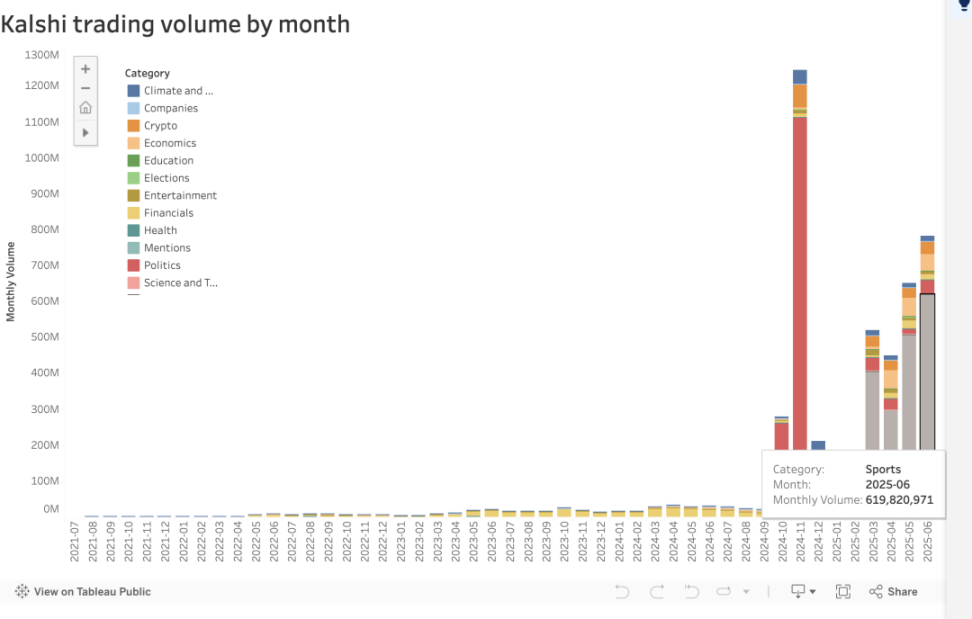
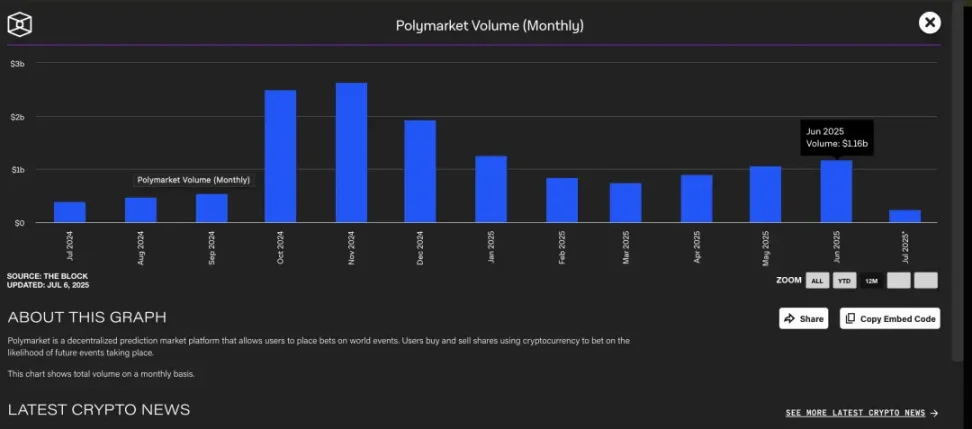
По итогам июня объём торгов на всех рынках Polymarket (включая политические, технологические, развлекательные и др.) составил 1,16 млрд долларов США, что немного выше примерно 800 млн долларов у Kalshi.
Стратегии расширения рынка / драйверы роста
Академические выводы: «Ставки на крипто-токены?» (Gambling on Crypto Tokens?)
Недавнее рецензируемое исследование «Gambling on Crypto Tokens?» предоставляет убедительные доказательства взаимосвязи между криптовалютными активами и поведением, характерным для азартных игр. Исследователи использовали Google Trends для оценки интереса розничных инвесторов, выявив несколько заметных закономерностей:
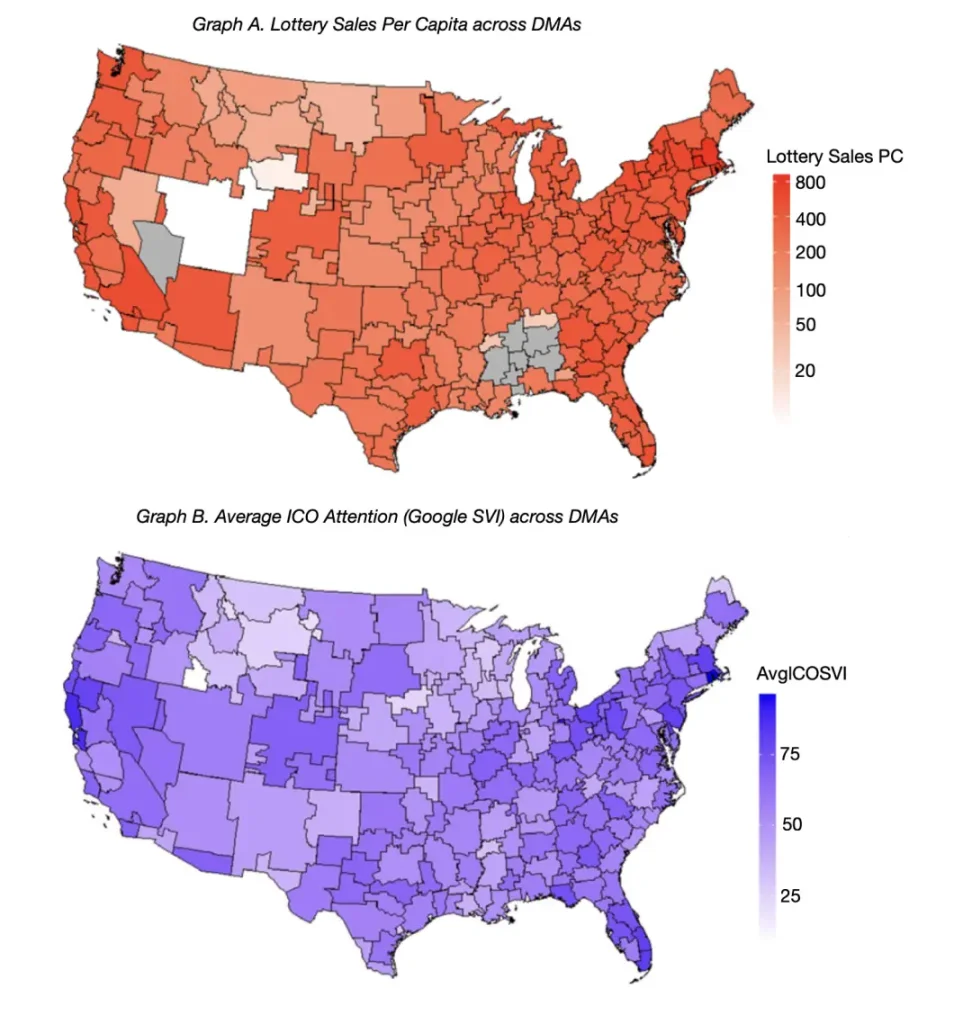
1. Розничные продажи лотерей на душу населения позволяют прогнозировать интерес к криптовалютным токенам
Индекс поискового спроса (Search Volume Index, SVI_{i,d}) отражает уровень внимания, которое получает проект ICO или NFT i в момент выпуска в конкретной рыночной зоне (DMA) d. Ключевой коэффициент β₁ в регрессионной модели измеряет влияние склонности к азартным играм в данном регионе на интерес к криптоактивам. f(X_d) обозначает региональные контрольные переменные, способные повлиять на внимание к ICO или NFT.
Основной объясняющей переменной для X_d в модели выступают продажи лотерей на душу населения, а также члены взаимодействия с характеристиками токенов.
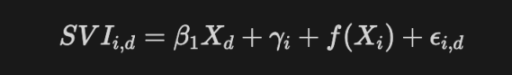
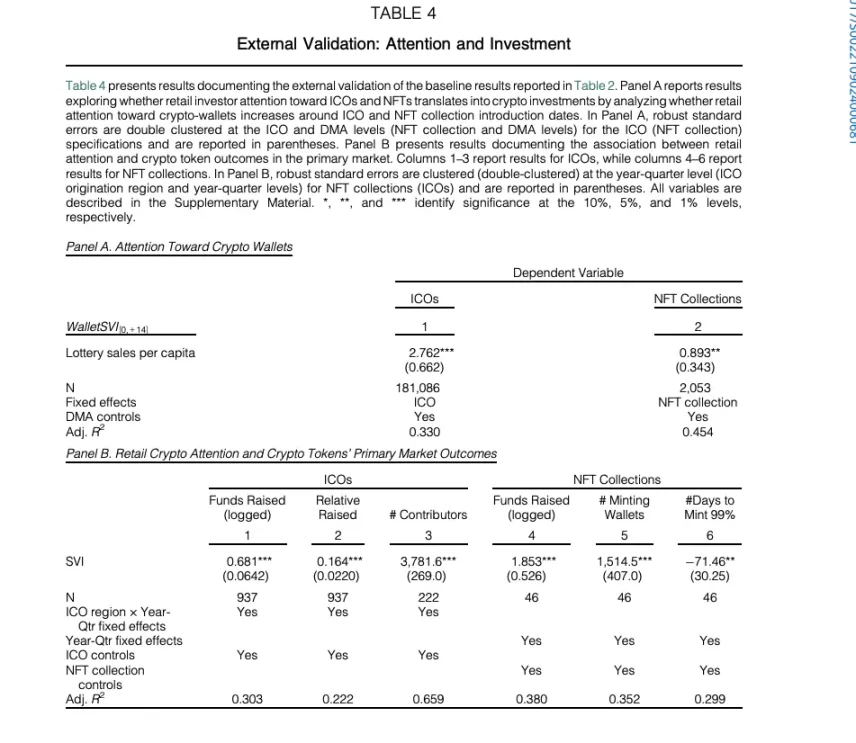
Результаты регрессии показывают, что в регионах США с высокими продажами лотерей на душу населения (DMA) наблюдается значительно более высокая активность в Google Search по следующим направлениям:
Первичные размещения токенов (ICO): коэффициент регрессии варьируется от 6,28 до 6,88, p-value < 0,01, статистическая значимость подтверждена.
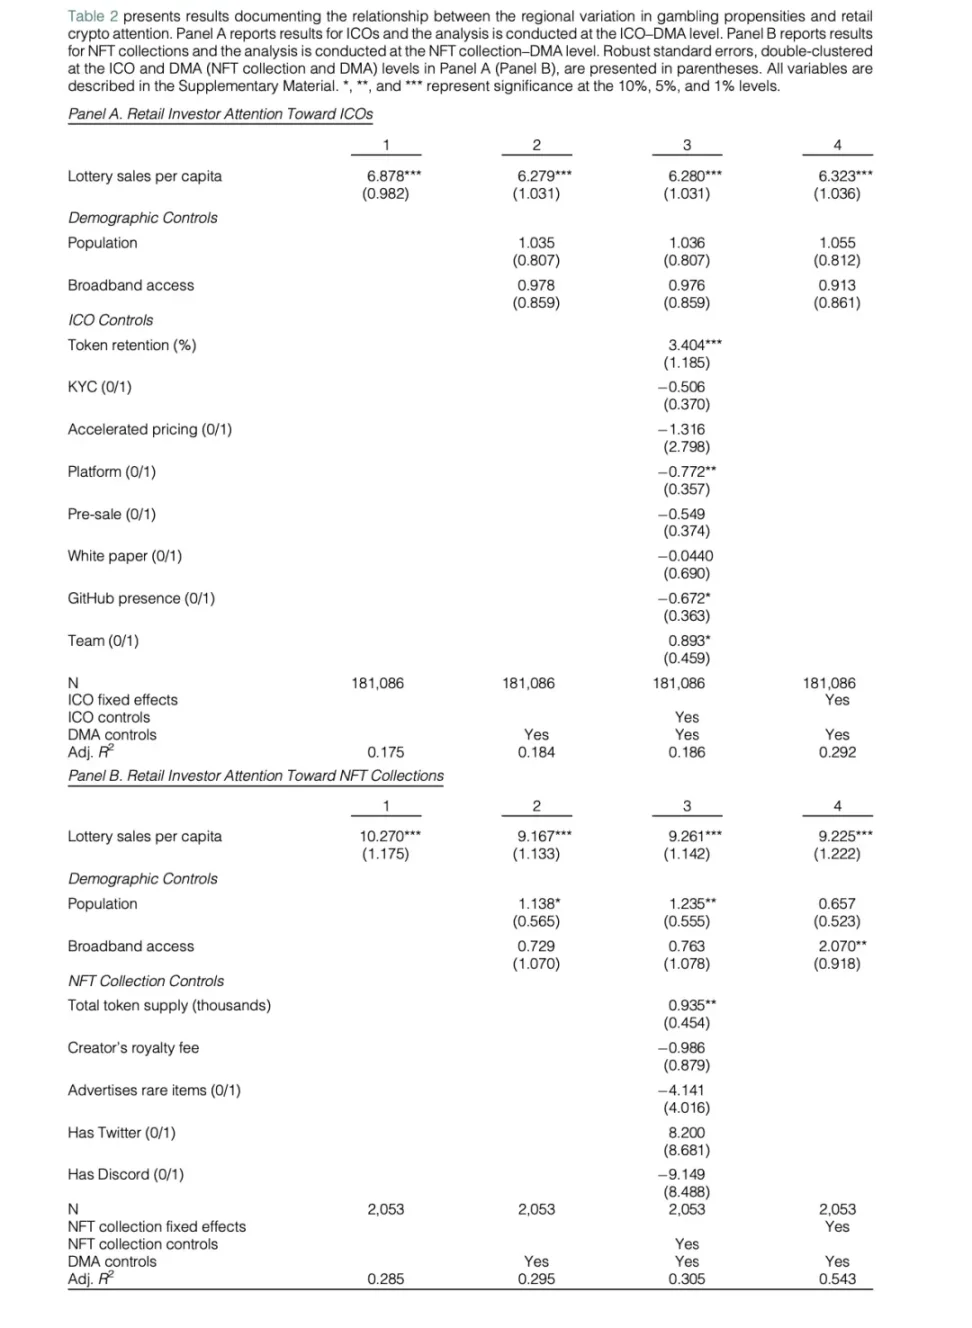
Это указывает на высокую степень перекрытия поведения между поклонниками азартных игр и розничными криптоинвесторами.
2. Интерес к кошелькам и результаты инвестиций
В регионах с высокими продажами лотерей на душу населения активность криптокошельков резко возрастает после выпуска ICO или NFT.
-
Во время выпусков ICO/NFT всплеск поисковых запросов, связанных с кошельками (Wallet SVI) (например, MetaMask, Coinbase Wallet), особенно ярко выражен в регионах с высокими продажами лотерей.
-
Эти регионы также демонстрируют более высокие объёмы привлечения финансирования, больше участников и более высокие скорости минтинга NFT.
3. Легализация азартных игр как естественный эксперимент
Таблица 7 в статье использует различия во времени легализации спортивного гэмблинга по штатам США в качестве естественного эксперимента. Результаты показывают, что после легализации азартных игр в конкретном штате интерес к криптоактивам в регионах с высокими продажами лотерей значительно снижается:
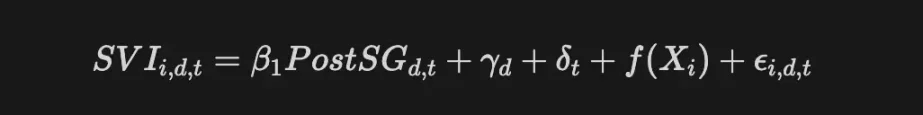
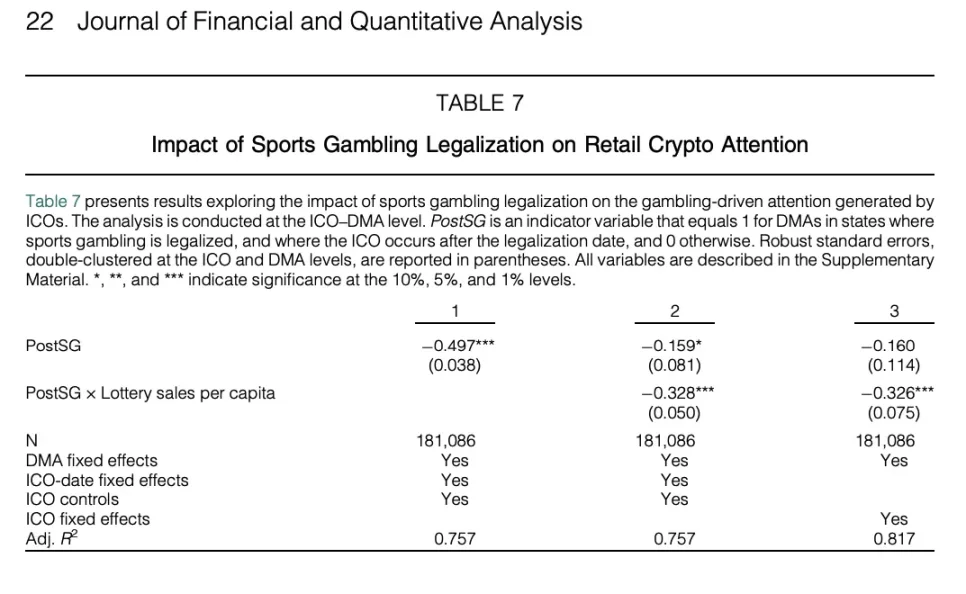
Член взаимодействия в регрессионной модели (PostSG × продажи лотерей) демонстрирует сильную отрицательную связь, которая является статистически значимой.
Это означает наличие «эффекта замещения» между крипто-токенами и азартными играми:一旦出现 легальные каналы для ставок, спекулятивный интерес к криптоактивам падает.
Основной вывод статьи однозначен: «склонность к азартным играм служит мощным предиктором интереса розничных инвесторов к крипто рынку».
Крипто-трейдинг не просто «похож на азартные игры», а для части пользователей он ими и является.
Данные результаты дополнительно подтверждают корреляцию между этими двумя сферами и выделяют категорию пользователей с высокой толерантностью к риску, которые ищут спекулятивных стимулов на площадках вроде казино или Coinbase.
Рынок крипто-гэмблинга: Stake.com как эталонный образец
Для оценки размера рынка можно обратиться к росту крипто-нативных платформ для азартных игр (принимающих только криптовалютные пополнения), таких как Stake.com.
За несколько лет Stake удовлетворил колоссальный глобальный спрос пользователей на высоко рисковые развлекательные проекты с высоким потенциалом доходности, продемонстрировав взрывной рост:
-
Потрясающие масштабы выручки: В 2022 году Gross Gaming Revenue (GGV) Stake составила около $2,6 млрд (для сравнения, в 2020 году — лишь $105 млн), что вывело его в число крупнейших мировых игорных компаний. Рост продолжается: в 2024 году доходы Stake достигли ~$4,7 млрд, увеличившись почти на 80% по сравнению с 2022 годом. Для ориентира: выручка традиционного гиганта Entain в 2024 году составила около $5 млрд, а Flutter — порядка $14 млрд. Таким образом, Stake вышел на сопоставимый уровень.
-
Масштаб аудитории и охват: По состоянию на 2023 год платформа насчитывала более 600 000 активных пользователей, несмотря на блокировку доступа на рынках США, Великобритании и ряда других стран. Основное ядро аудитории сосредоточено в регионах с мягким регулированием онлайн-гэмблинга, таких как Юго-Восточная Азия, Япония и Бразилия. Пересечение десятков миллионов людей через географические барьеры ради одной крипто-букмекерской платформы свидетельствует о подавленном, но крайне масштабном рыночном спросе.
-
Глобальный лидер: Благодаря стремительному росту Stake занял седьмое место в мировом рейтинге букмекерских компаний по уровню доходов, превзойдя многие традиционные спортивные конторы. Примечательно, что доходы популярной американской платформы DraftKings уже уступают показателям Stake, что говорит о том, что гэмблинг на криптовалютах открывает новый Total Addressable Market (TAM), остающийся недоступным для традиционных игроков.
Почему прогнозные рынки превосходят традиционные букмекерские конторы:
Торговля в процессе события (досрочный вывод средств / фиксация прибыли)
Прогнозные рынки вроде Kalshi позволяют пользователям покупать или продавать позиции до окончания события, заранее фиксируя прибыль или убыток (аналогично функции Quick Cash в Гонконгском тотализаторе), что обеспечивает следующие преимущества:
-
Активное хеджирование рисков в условиях неопределённости
-
Динамическая корректировка инвестиционного портфеля
-
Более гибкие спекулятивные решения
Традиционные букмекеры (Stake, Bet365 и др.)
хотя некоторые современные конторы предлагают досрочный расчёт, они сталкиваются со следующими ограничениями:
-
Процедура контроля полностью находится в руках букмекера, лишая пользователя инициативы
-
Возможны проскальзывания цены или скрытые комиссии
Общий размер отрасли
Stake — лишь один из представителей крипто-беттинг рынка. Согласно отраслевым отчетам, общая gross gaming revenue крипто-казино в 2024 году превысила $81 млрд, и этот рост продолжается, несмотря на ужесточение регулирования во многих странах.
Данная цифра отражает валовой доход, полученный со ставок, сделанных через криптовалюту, что свидетельствует о формировании невероятно обширной пула пользователей и капитала на пересечении «крипто × гэмблинг», текущей в основном на офшорные или нерегулируемые платформы.
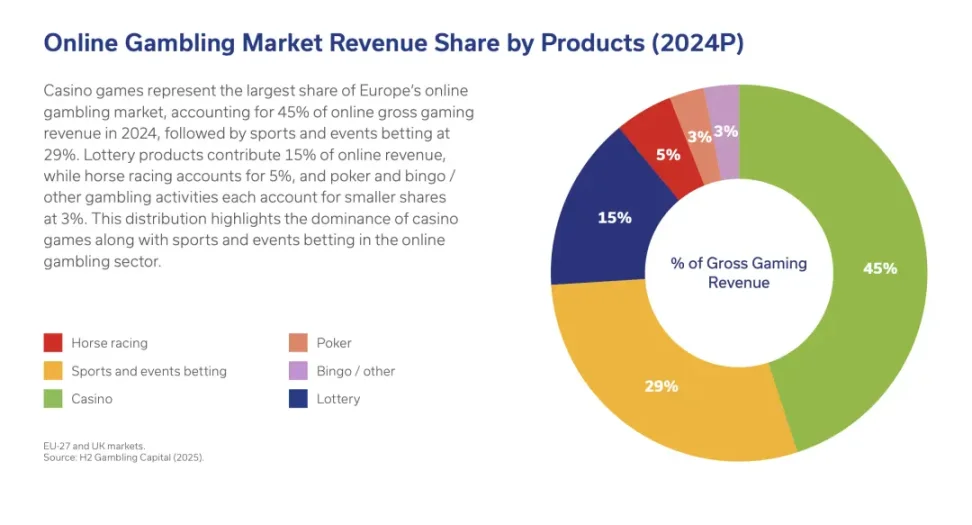
Успех Stake.com наглядно доказывает существование огромной аудитории, которая:
-
Склонна использовать криптовалюту для транзакций;
-
Предпочитает спекуляции и высоко волатильные события;
-
Мечтает делать ставки вне традиционных каналов.
По своей сути эта аудитория является целевой для прогнозных рынков, однако сейчас её активность сконцентрирована на нерегулируемых платформах вроде Stake.
Регулируемая биржа, такая как Kalshi, обладая безупречной рыночной структурой и соблюдением нормативных требований, имеет все шансы привлечь часть этой аудитории, предлагая комплаентные стимулы. Масштабы роста Stake показывают: если эти пользователи перейдут на легальные платформы, годовой объем всего адресуемого рынка (TAM) крипто-гэмблинга в США составит десятки миллиардов долларов.
Пересечение аудитории: демографические и поведенческие совпадения
Это не просто теоретическое совпадение: ряд исследований и анкетирований подтвердил, что трейдеры криптовалют и игроки в азартные игры высоко пересекаются по ключевым демографическим и поведенческим параметрам.
Во многих случаях это одни и те же люди, если не вовсе одно лицо. Ниже приведены основные точки пересечения:
Молодежь, мужской пол, тяга к риску: торговля криптоактивами и спортивно-казино гэмблинг привлекают преимущественно молодых взрослых мужчин с высокой толерантностью к риску. Они гонятся за волатильными активами и крупными выплатами. Исследование Университета Ратгерса показало, что среди ежемесячных игроков в азартные игры более 50% совершали крипто-транзакции за последний год, а свыше 75% трейдеров высокорисковыми активами также участвовали в торговле криптовалютами. Авторы отмечают: «крипто-трейдинг обладает невероятным притяжением для людей, испытывающих трудности с контролем игровой импульсивности». Иными словами, типичный крипто-дей-трейдер на Robinhood (молодой, ищет острых ощущений, покупает мем-коины на авось) практически идентичен фанату спортивных ставок или покера, жаждущему победы.
Круглосуточная онлайн-доступность: крипто-рынок работает 24/7 без выходных; онлайн-гэмблинг также доступен в любое время, генерируя постоянный выброс дофамина. Многие, перешедшие от ставок к крипто-трейдингу, подчеркивают, что их привлекает возможность торговать в любой момент, особенно по выходным или поздним вечером. Для активных интернет-пользователей с импульсивным складом характера крипта и гэмблинг предлагают непрерывный адреналин: всегда найдётся матч для ставки или монета, которая резко пойдёт вверх или вниз.
Таким образом, целевая аудитория для захвата Kalshi — именно розничные спекулянты, находящиеся на стыке крипто-сообществ и игорных площадок. Эти пользователи уже вовлечены в схожие модели поведения, поэтому ключевой задачей становится предложение продукта, сохраняющего знакомую динамику, но функционирующего в безопасной и комплаентной среде. Глубокое поведение́ное пересечение диктует стратегию маркетинга Kalshi: необходимо сочетать эмоциональный драйв прогнозных рынков (чтобы зацепить геймеров) с демонстрацией финансовой строгости и рациональности (для самоидентификации инвесторов).
Эволюция нарратива в крипто-индустрии: путь к комплаенсу
За последние годы общий нарратив индустрии криптовалют кардинально изменился: от «нерегулируемой» свободной инновации он сместился в русло институционализации и строгого соблюдения регуляторных норм. Этот сдвиг создал благоприятную конкурентную среду для регулируемых платформ типа Kalshi и подчеркивает стратегическую ценность их регуляторного «рва» (одобрение CFTC).
Сближение с традиционными институтами: текущая тенденция показывает активное вовлечение крупных финансовых корпораций и государственных структур в крипто-пространство, привнося туда надежность и стандартизацию. Например, заявка BlackRock (крупнейшего управляющего актива в мире) на биткоин-ETF в 2023 году вызвала оптимизм рынка относительно возможного одобрения спотовых ETF комиссией SEC. В июне 2025 года Сенат США принял закон о регулировании стейблкоинов GENIUS Act, утвердив федеральное законодательство. На геополитическом уровне команда бывшего президента США Дональда Трампа обсуждала крипто-дружественные инициативы, такие как создание «Национального резерва биткоинов». Всё это подтверждает: криптопереход перестал быть маргинальным явлением и системно интегрируется в регулируемый и мейнстримный финансовый ландшафт.
Комплаенс как конкурентное преимущество: в новых реалиях соответствие нормативам = рыночная сила. Отрасль эволюционировала от стратегии «быстрых экспериментов» к «стабильной комплаентной инфраструктуре». Kalshi затратил шесть лет на получение одобрения CFTC и статус национального регулируемого рынка (Designated Contract Market, DCM), что позволяет ему легально предоставлять событийные контракты во всех 50 штатах, включая Калифорнию и Техас, где запрещено спортивное гэмблинг. Подобный статус практически невозможно воспроизвести. В противовес этому, крипто-нативный конкурент Kalshi, Polymarket, всё ещё находится в серой правовой зоне, не имеет лицензий для работы в США и подвержен внезапным регуляторным ударам. В контексте глобального тренда «институционализации крипто» федеральный комплаентный статус Kalshi сам по себе является мощным USP, генерирующим доверие, юридическую определенность и доступ на национальном рынке — именно в этом направлении движется вся индустрия. Если говорить кратко, Kalshi уже лидирует на треке комплаенса, в то время как остальные платформы изо всех сил пытаются догнать.
Стратегия Kalshi: позиционирование как «трейдинг», а не «гэмблинг» + дистрибуция через Robinhood
Бренд-позиционирование Kalshi отличается особой тщательностью: компания намеренно избегает ярлыка «гэмблинг», сознательно формируя образ новой торговой инфраструктуры, предлагающей инвестиционные инструменты в виде «событийных контрактов» с лицензией регулируемой биржи. Данная стратегия демонстрирует выдающуюся дальновидность:
«Мы не букмекерская контора» — разграничение в терминологии и бизнес-модели: Основатели и руководство Kalshi неоднократно подчеркивают, что платформа выступает исключительно как сопоставитель ордеров (matching exchange), а не маркетмейкер. В отличие от традиционных контор, которые зарабатывают на проигрышах клиентов, Kalshi лишь сводит заявки и взимает комиссию (по аналогии со стандартными брокерскими торгами). Представитель компании отметил: «Мы — просто биржа... Мы не зарабатываем на чужих проигрышах».
Генеральный директор Тарек Мансур поставил это в еще более резкие рамки вопросом: «Если считать это азартными играми, то весь финансовый рынок тоже следует признать таковым».
Эта позиция четко отражает логику брендинга Kalshi: рассмотрение событийных контрактов как финансовых деривативов. Покупка контракта «будет ли в июле установлен температурный рекорд» приравнивается к трейдингу нефтяными фьючерсами или опционами на финансовые отчеты, а не к игре в кости. Данный лингвистический ход чрезвычайно эффективен: он не только улучшает восприятие платформы регуляторами, но и трансформирует отношение пользователей, побуждая их рассматривать действия как «инвестиции», а не «ставки».
Интеграция с Robinhood: В начале 2025 года Kalshi объявил о партнерстве с Robinhood. Платформа располагает базой из более чем 15 миллионов активных пользователей и является ключевым хабом для молодой розницы. Данное сотрудничество позволило запустить внутри интерфейса Robinhood раздел «Prediction Markets», где клиенты могут напрямую торговать событийными контрактами от Kalshi (прогнозы по макроэкономике, спортивные итоги и т.д.). Это радикально усилило охват бренда Kalshi. Акции Robinhood даже выросли примерно на 8% на фоне новости об интеграции, так как инвесторы оценили потенциал монетизации. Встраиваясь в экосистему Robinhood, Kalshi обходит проблему высоких затрат на привлечение клиентов (CAC), органично вплетая прогнозные рынки в привычный набор активов трейдеров (акции, опционы, крипто), тем самым нормализуя сам продукт на рынке.
Избегание ярлыка «гэмблинг»: Маркетинговые коммуникации и медиа-материалы Kalshi намеренно исключают слово «азартные игры». Контракты официально именуются как «Yes/No Contracts», а образовательный контент фокусируется на их прогностических функциях и информационной ценности, а не на эмоциях от риска.
Даже в промо-материалах партнерства с Robinhood акцент делается на демократизацию торговли событиями, полностью избегая индустриального жаргона гэмблинга. Такая тонкая работа с бренд-нарративом служит двойной цели: снижению регуляторных рисков и стиранию социального стигматического клише вокруг азартных игр. Упаковка прогнозного рынка как «торгового опыта» позволяет Kalshi привлекать более широкую аудиторную базу, в частности тех игроков, которые любят спекулировать, но стремятся считать себя рациональными инвесторами.
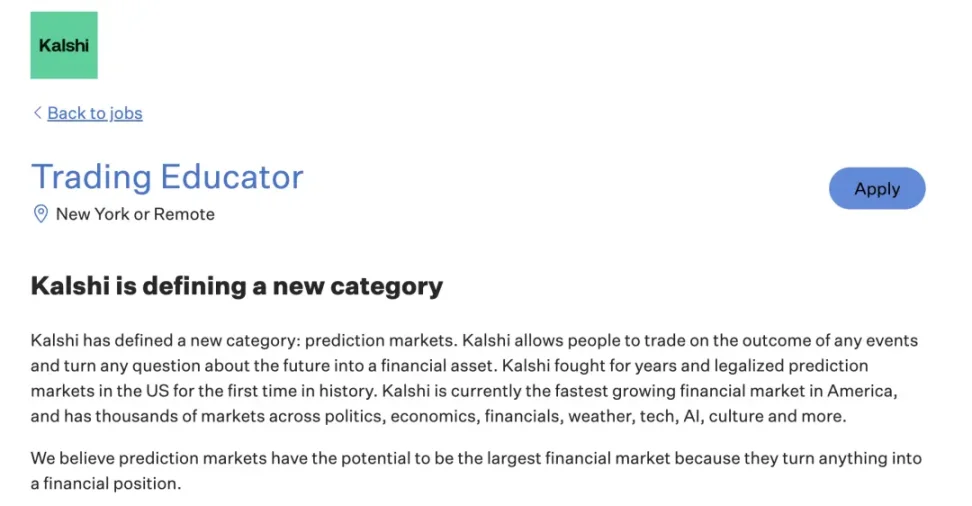
Граница между азартными играми и трейдингом исторически размыта. Изучая количественные финансы, нас учат, что рыночные колебания подчиняются теории случайного блуждания и броуновскому движению. Однако возникает вопрос: если торговлю движут волатильность, спекулятивный психоз и человеческие эмоции, действительно ли она радикально отличается от гэмблинга? Можно ли считать ставкой риск на событие с положительным математическим ожиданием? Согласно «Теории разорения игрока» (Gambler’s Ruin), беттер, постоянно увеличивающий размер ставки на ходу и отказывающийся фиксировать убытки, рано или поздно обанкротится, даже если каждая отдельная ставка имеет позитивный EV. Не оказываемся ли мы все лишь «высокоразумными игроками» в сложной экономической игре?
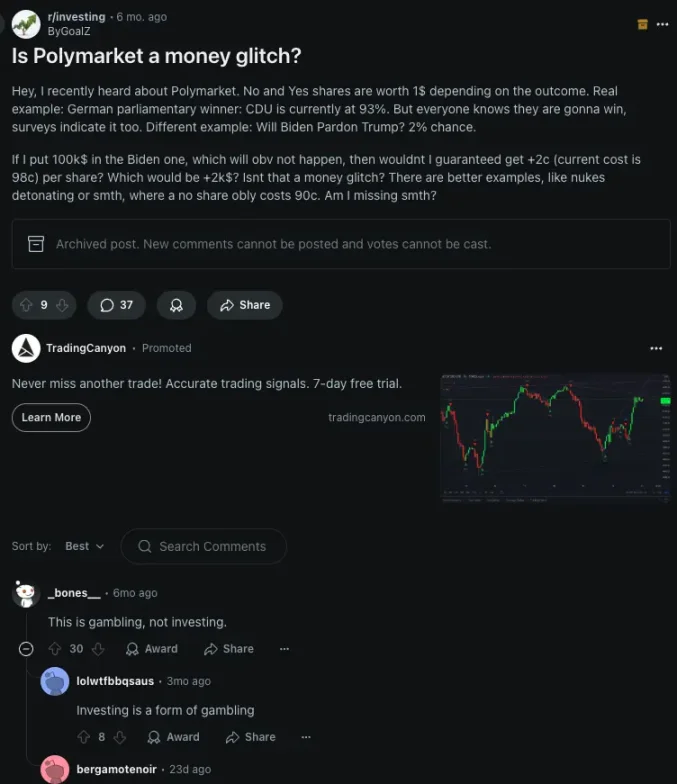
Данные неопровержимы: розничные крипто-трейдеры и поклонники азартных игр не просто похожи — зачастую это одна и та же социальная группа.
Kalshi не нуждается в выборе между этими сегментами и способен обслуживать оба одновременно. Будь то «умный трейдер», строящий арбитражные стратегии, или «развлекательный игрок», делающий прогнозы по спорту, платформа предоставляет регулируемое, легальное поле, где эти модели поведения сосуществуют.
Снижая акцент на стигматизированном ярлыке «гэмблинг» и переходя на язык «финансовых рынков», Kalshi объединяет две массивные аудитории: искателей острых ощущений и прагматичных трейдеров. На этом пути компания не жертвует ни одной стороной, а напротив — усиливает чувство собственной принадлежности и ценность выбранной деятельности для обеих групп.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures