Как Гонконгу выиграть конкуренцию за статус «глобального центра токенизации»?
Редакционное примечание: На сайте South China Morning Post от 3 июля была опубликована статья Лили З. Кинг, операционного директора Cobo, в которой подробно разбирается, как Гонконгу удается опередить других в глобальной гонке токенизации. В статье отмечается, что по мере ускорения перехода к массовому использованию токенизации реальных активов (RWA) Гонконг формирует финансовую инфраструктуру нового поколения благодаря четкой регуляторной рамке, открытой рыночной стратегии и активным политическим инновациям. Во второй половине этой гонки ключевым фактором станет не ориентация на политику, а то, насколько продукт действительно соответствует спросу рынка.
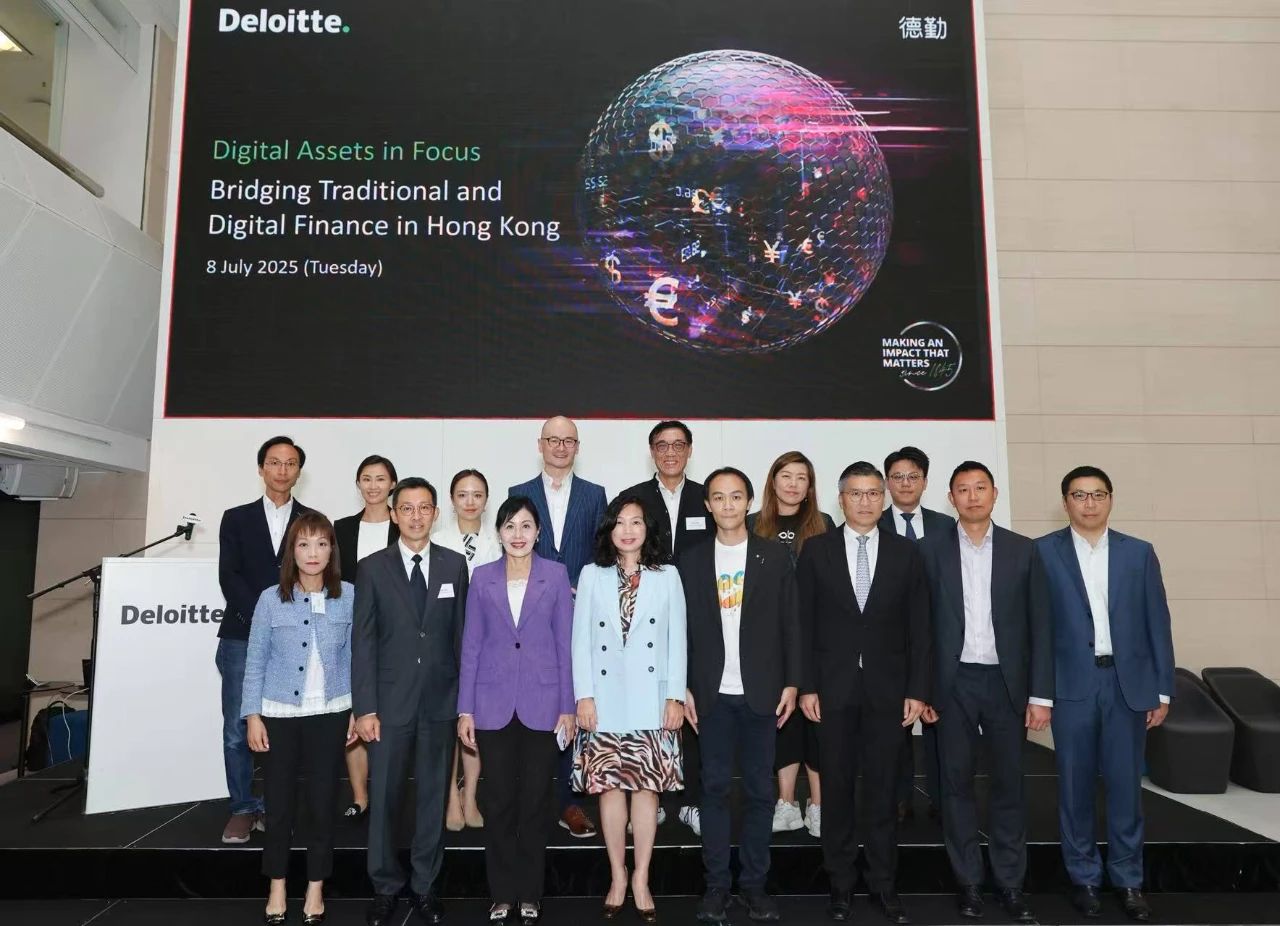
8 июля Лили З. Кинг на форуме цифровых активов Deloitte в Гонконге
Среди участников — официальные лица Министерства финансов и экономики Гонконга, Комиссии по ценным бумагам и фьючерсам, Законодательного собрания и Монетарного управления Гонконга, а также представители отраслевых институтов
Когда председатель совета директоров BlackRock Ларри · Финк (Larry Fink) написал в ежегодном письме акционерам: «Каждая акция, каждая облигация, каждый фонд — каждый актив может быть токенизирован», он говорил не об отдаленных переменах, а уже происходящем сдвиге — эволюции, которая трансформирует способы формирования капитала, механизмы распределения активов и пути доступа к финансовым возможностям.
В основе этих перемен лежит концепция, когда-то считавшаяся нишевой, но стремительно выходящая на главный рынок: токенизация реальных активов (RWA). Сегодня более 24 млрд долларов RWA обращаются в публичных блокчейнах, охватывая доходные американские казначейские облигации, пулы частного кредитования, токенизированные сырьевые товары и недвижимость. Эксперименты, ранее воспринимавшиеся как «криптолюбительские опыты», теперь становятся частью глобальной финансовой инфраструктуры — базовые каналы рынков капитала незаметно перестраиваются.
Таким образом, вопрос уже не в том, изменит ли токенизация финансовую систему, а в том, кто именно ее сформирует.
В «Политическом заявлении о развитии цифровых активов 2.0», опубликованном 26 июня, Гонконг четко обозначил свое намерение возглавить это движение.
Этот документ внедряет регулируемую рамку «Leap», расширяющую сферу регулирования на эмитентов стейблкоинов, custody-провайдеров и платформы для RWA. Что еще важнее, он посылает четкий сигнал: Гонконг не просто «разрешает токенизацию», а активно ее продвигает.
Аббревиатура «Leap» расшифровывается как Legal (упрощение правового и регуляторного режима), Expand (расширение продуктов токенизации), Advance (развитие приложений) и People and Partnership (развитие кадров и партнерств). Внедряя систему лицензирования стейблкоинов, уточняя регуляторные рамки для токенизированных ETF и продолжая пилотные проекты в области цифровых облигаций и «зеленого» финансирования, она способствует реализации более масштабной стратегии, поощряющей токенизацию широкого спектра активов — от драгоценных металлов до инфраструктуры возобновляемой энергетики.
Но, возможно, самое значимое изменение заключается не в том, что именно регулируется политикой, а в том, как определяется токенизация — рассматриваться как фундаментальный опорный элемент новой финансовой инфраструктуры, а не как эксперимент в рамках регуляторного песочницы. Уже этот один факт отличает Гонконг от других рынков.
Для сравнения, Сингапур занял более осторожную позицию: фокус на институциональных участниках с ограничениями для розничных инвесторов. Гонконг же выбрал более широкую и инклюзивную модель. Установив четкие правила оценки соответствия, он допускает участие розничных пользователей, тем самым расширяя потенциал рынка.
В отличие от нормативно жесткой структуры крипторынка ЕС и фрагментированной регуляторной перепалки в США, Гонконг предлагает более единую, основанную на принципах систему, обеспечивающую разработчикам инноваций и инвесторам необходимую им ясность.
Однако одной лишь укладки рельсов недостаточно, чтобы поезд прибыл вовремя. Выпустить токенизированный актив несложно, главная сложность заключается в том, найдутся ли участники рынка, готовые его держать, торговать и доверять ему.
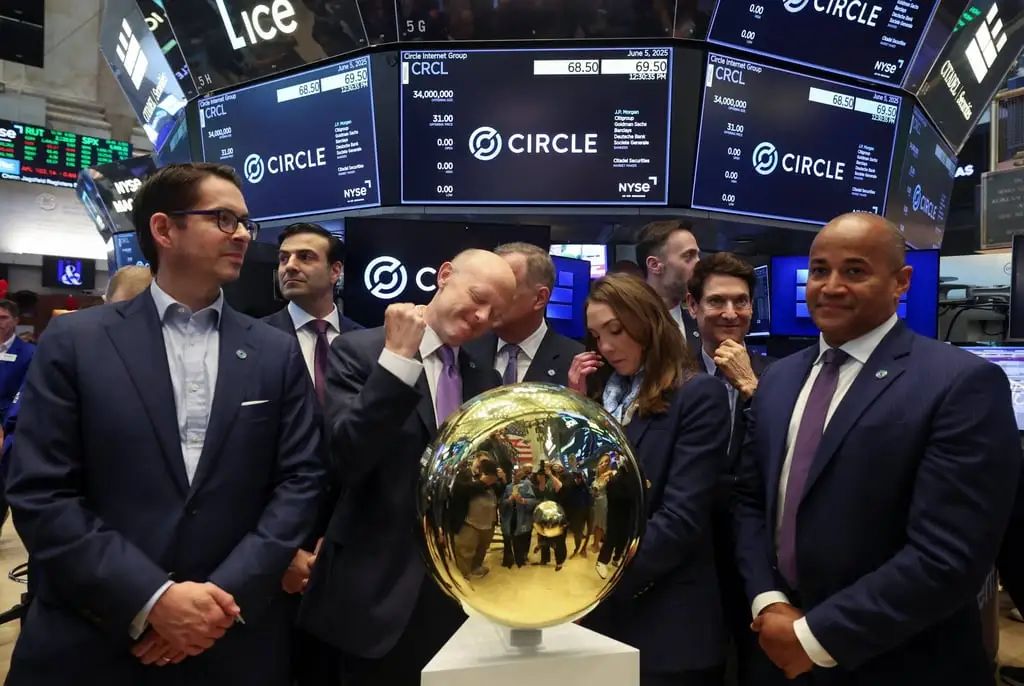
5 июня в Нью-Йоркской фондовой бирже в день проведения первичного размещения акций (IPO) компании Circle: генеральный директор и сооснователь Circle Internet Group Джереми Аллар (Jeremy Allaire) (третий слева) и президент Circle Хит Тарберт (Heath Tarbert) (второй слева).
Фото: Reuters
Слишком многие проекты токенизации приходят к этому осознанию через болезненные ошибки: технология безупречна, но рынок отказывается принимать продукт. Из-за отсутствия каналов дистрибуции, спроса на рынке или реальной практической ценности многие проекты в итоге просто замирают. Узкое место кроется не в технологиях и не в регулировании, а в наличии собственной экономической ценности. Главный тест звучит так: решает ли конкретный токенизированный актив реальную проблему четко определенной группы пользователей?
Существуют и проекты, успешно прошедшие это испытание и масштабировавшиеся. Например, токенизированные американские казначейские облигации получили широкое распространение среди глобальных вкладчиков благодаря стабильной и прозрачной доходности, особенно на рынках Emerging Markets, где не хватает надежных каналов получения дохода.
Другим примером служит протокол Maple Finance, открывший новые горизонты в сфере частного кредитования: он сопоставляет институциональных заемщиков и крипто-ориентированных кредиторов, обеспечивая прозрачное управление рисками в блокчейне, что делает инструменты доступными для обеих сторон.
Данный успех обусловлен не новизной технологий, а идеальным совпадением трех факторов: актива, аудитории и способа его упаковки.
Местная экосистема Гонконга также движется в этом направлении. «Проект Ensemble» Монетарного управления Гонконга тестирует сценарии токенизации облигаций, фондов, углеродных кредитов, инфраструктуры зарядных станций и цепочек поставок. Эти проекты многообещающи, но по-настоящему востребованных проектов, которые смогли бы в масштабах вывести на рынок три ключевых элемента — актив, аудиторию и использование, — пока не появилось.
Все элементы расставлены по своим местам, следующим этапом требуется «рыночная тяга». Гонконг уже создал прочный фундамент: прозрачное регулирование, поддержка институционалов и постоянно развивающиеся заслуживающие доверия проекты при сотрудничестве государственного и частного секторов. Гонконг все чаще рассматривается как безопасная среда с четкой структурой для экспериментов с цифровыми активами, а его потенциал стать «мостом» цифровой стратегии Китая добавляет этому процессу значения, далеко выходящего за рамки локального рынка.
Но самая сложная часть только начинается. Конкуренция на следующем этапе будет определяться не количеством политик, а «продуктовой рыночной совместимостью» (product-market fit). Сможет ли Гонконг привлечь вкладчиков из Юго-Восточной Азии для инвестиций в действительно доходные продукты стейблкоинов? Сумеет ли посредством легальных цифровых форматов подключить промышленные активы Китая к глобальному капиталу? Сумеет ли вырастить новое поколение продуктов RWA, которые будут не только юридически чистыми, но и реально востребованы рынком?
Именно эти вопросы решат, является ли RWA всего лишь временным трендом или способно стать долгосрочным преобразованием. Они же определят, сможет ли Гонконг превратиться в мировую столицу токенизации новой эпохи. В случае успеха город станет не просто лидером, а одним из тех, кто определит облик будущих финансовых систем.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Cobo