Когда венчурные инвесторы нажимают кнопку продажи: Polychain, Celestia и игра в перераспределении богатства в криптомире
Автор:Павел Парамонов
Перевод: TechFlow
В данной статье рассматриваются последние события вокруг @celestia и @polychain, когда Polychain продала токенов $TIA на сумму 242 млн долларов США. Я разберу плюсы и минусы этой ситуации, а также выводы, которые мы можем из неё сделать.
Оригинальный твит: нажмите здесь
Предполагали ли вы, что инвесторы не заработают?
Многие люди (включая известных аналитиков) считают этот инцидент с Polychain крайне хищническим и сопряженным с высокой степенью неопределенности. Как фонд первого раунда может реализовать столь крупную позицию на открытом рынке, обрушив цену актива?
Во-первых, Polychain — это венчурный фонд, задача которого заключается в зарабатывании денег на ликвидных активах, приобретенных в периоды низкой ликвидности (сам не верю, что произношу эти слова).
Инвестиционный риск Polychain в Celestia заключался не только в ранней стадии самого проекта, но и в экспериментальности концепций вроде внешнего слоя обеспечения доступности данных (DA-слоя). На тот момент эта идея была крайне нова, и многие (особенно «энтузиасты Ethereum») ей не верили.
Представьте, что вы открыли для себя Spotify в 2008 году и поверили, что люди будут слушать музыку через стриминговые сервисы вместо CDs и MP3-плееров: вас бы посчитали безумцем. Ощущение от привлечения финансирования в условиях, когда вы не просто новичок, а планируете работать с пропускной способностью DA-слоя и создавать совершенно новый рынок, ощущается точно так же.
Прямая обязанность Polychain — принимать риски ради получения прибыли, как и у любого другого участника рынка. Основатели стартапов берут на себя риск создания компании, которая может обанкротиться, тогда как обычные люди ежедневно делают выбор, принимая те или иные риски.
Мы постоянно принимаем решения и несем риски во всем, что делаем; отличие заключается лишь в природе и масштабе этих рисков.
Polychain далеко не единственный венчурный фонд, осуществляющий инвестиции; на рынке присутствует множество других игроков.
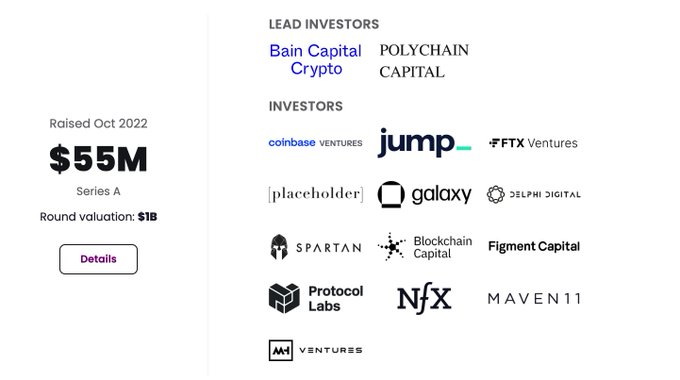
Любопытно, что их никто не обвиняет, поскольку отследить их торговые данные куда сложнее. Однако одним лишь решением Polychain распродать активы не спровоцировать такое сильное падение цены. Важно отметить, что направлять всю критику исключительно против Polychain неправильно по следующим причинам:
Их работа — принимать риски и зарабатывать деньги, и они отлично с этим справляются.
Они не единственные, кто продавал; среди прочих присутствовали и другие инвесторы.
Способствуют ли эти действия интересам инвесторов? Да.
Эти действия этичны для сообщества? Ответ вы понимаете сами.
Могли ли вы предположить, что команда останется без дохода?
Ну, возможно, вы этого и ожидали. В криптоиндустрии существует серьезная проблема с прибыльностью: большинство протоколов сами по себе не генерируют прибыль и часто вообще не задумываются над тем, как её обеспечить. Согласно данным defillama, текущий ежедневный доход Celestia составляет около 200 долларов (эквивалент зарплаты ведущего инженера-программиста в Восточной Европе), тогда как в качестве токеновных вознаграждений распределяется примерно 570 тысяч долларов.
Это лишь их ончейн отчет о прибылях и убытках, а об их офчейн показателях нам известно немного, однако затраты такой масштабной команды наверняка тоже велики. В последнее время некоторые KOL возвышенно заявляют: “Протоколы Web3 должны приносить прибыль, бизнес должен зарабатывать.” Звучит это абсурдно, правда?
Да, действительно звучит странно, но дело даже не в самой бизнес-модели. Основная проблема заключается в том, что некоторые команды ошибочно принимают монетизацию эмиссии токенов за прибыль и выстраивают на этом фундамент своей модели, игнорируя возможные последствия.
Если продажа токенов приравнивается к бизнес-модели, то зачем вообще думать о финансовой модели и денежном потоке? Справедливо, однако средства инвесторов не бесконечны, равно как и предложение самих токенов.
Венчурный капитал в свою очередь вкладывается в стартапы, обладающие высоким потенциалом взрывного роста. Многие такие компании пока не являются прибыльными, однако они способны предложить нечто революционное или уникальное, что привлекает внимание других участников к разработке и масштабированию этих идей.
И всё же, вряд ли стоит ожидать, что основная команда будет распродавать токены. Дело обстоит иначе: когда ваш протокол не генерирует доход, деньги нужно искать в другом месте. Фонду приходится продавать часть собственных токенов, чтобы оплачивать инфраструктуру, выплачивать зарплаты сотрудникам и покрывать массу иных расходов.
Оригинальный твит: нажмите здесь
Хотя бы оплата операционных расходов — это та причина распродаж, в которую мне действительно хочется верить. Однако стоит учесть и другие мотивы и точки зрения: с одной стороны, они фактически “предали” свое сообщество; с другой — именно они создали данный протокол и организовали вокруг него активное продвижение, значит, логично предположить, что им стоило реализовать хотя бы некоторую долю активов? Под словом “распродать” подразумевается часть портфеля, а не весь объем.
В конечном итоге, речь идет о выборе между токенами и акциями, что и объясняет, почему крипто-венчуры не слишком жалуют equity-сделки. Осуществить продажу на открытом рынке гораздо проще и быстрее, чем держать бумаги в приватной сделке или ждать полноценного экзита.
Токеномика — не главная проблема, проблема в самих токенах
Очевидно, что инвесторы все больше отдают предпочтение торговле токенами вместо акций. Мы живем в эпоху цифровых активов, так что инвестиции в них выглядят логичным шагом, верно?
Однако эта тенденция не всегда настолько проста, как кажется на первый взгляд. Примечательно, что многие разработчики осознают: их продукт, возможно, вовсе не нуждается в нативном токене, и предпочли бы привлечь финансирование через обычную акционерную модель. Несмотря на это, они неизбежно сталкиваются с двумя ключевыми проблемами:
-
Как я уже упоминал, большинство крипто-венчурных фондов не любят equity (поскольку экзит становится сложнее)
-
Стоимость equity-доли обычно ниже, чем оценка под токены, поэтому проекту выгоднее собрать больше средств
Такая ситуация не только загоняет проекты в угол, но и активно подталкивает к выбору модели эмиссии токенов. Токенизация привлекает широкую аудиторию инвесторов, поскольку обеспечивает прозрачный механизм выхода на публичный рынок, что существенно облегчает процесс привлечения капитала. Для основателей это означает повышенную оценку проекта и больший пул средств, направленный на разработку.
Фундаментальная ценность вашей компании при этом не меняется. Вы можете оставить за собой 100% доли в бизнесе, одновременно собрав огромные суммы посредством выпуска так называемых “токенов”. Данная стратегия дополнительно притягивает инвесторов, специализирующихся именно на токенизированных инструментах.
К сожалению, в современных реалиях в 99% случаев токенизированная модель ведет к обедению розничных инвесторов, обогащая при этом венчурные фонды. Иными словами, как замечает @yashhsm: инфраструктурные и управленческие токены — это мемкоины в деловом костюме.
В случае с запуском $TIA ситуация была иной: он подарил розничным трейдерам отличную доходность, вырастив цену с 2 до 20 долларов. Участники были благодарны команде за возможность неплохо заработать и массово стейкали активы ради разнообразных аирдропов. Да, мы уже проходили через подобные периоды — вспоминаем осень 2023 года……
Но как только начался нисходящий тренд, участники сети мгновенно начали транслировать волну FUD в адрес Celestia: пошли слухи о странном поведении команды, агрессивной токеномике, высмеивании низких ончейн-доходов и прочее.
Обращать внимание на реальные проблемы — это полезно и правильно. Но если проекты, которые ранее восхваляли Celestia, сейчас начинают называть её “полным отстоем” исключительно из-за рыночной волатильности, это тревожный знак.
Какие выводы можно сделать из этой ситуации?
-
VC редко бывают вам друзьями. Их главный бизнес — заработок денег, ваш главный бизнес — тоже заработок, а ключевой интерес LP венчурных фондов — это получение прибыли.
-
Не обвиняйте VC, которые распродали токены: их токены разблокированы, они обладают полным правом собственности на активы и могут распоряжаться ими по своему усмотрению.
-
Вина лежит на тех VC, которые одновременно распродают активы и публикуют в Twitter посты о том, как сильно они хотят их приобрести: это откровенный обман, который не должен оставаться безнаказанным.
-
Бизнес-модель не должна сводиться исключительно к продаже токенов. Необходимо найти устойчивый источник дохода: даже передовые технологии не гарантируют успеха, если проект не способен зарабатывать, рынок перестанет поддерживать его в долгосрочной перспективе.
-
Токеномика открыта для всех: если команда разблокирует токены, они обладают полным правом собственности на свои активы и могут свободно распоряжаться ими. Однако, если вы уверены в том, что создаете, продажа крупных партий вызывает вопросы.
-
Инвестиции в equity не так популярны, а некоторые оценки токенов искусственны и не основаны на каких-либо метриках.
-
Команда должна внимательно следить за токеномикой на ранних этапах, так как в будущем это может обойтись им дорого.
-
Технологические инновации напрямую не коррелируют с ценой токенов.
-
Когда рейтинги растут, людям весело; когда падают, выявляются проблемы. Если те, кто раньше хвалил проект, теперь его ненавидят — это плохой знак.
Не держитесь за старый груз, цените технологии и верьте в своё дело.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @paramonoww