


Трезвый взгляд на волну стейблкоинов: почему BIS бьёт тревогу?
Автор: AiYing Research
В эпоху цифровых активов стейблкоины (stablecoin) безусловно стали одним из самых примечательных нововведений последних лет. Благодаря обещанию сохранять привязку к фиатным валютам, таким как доллар США, они создали в нестабильном мире криптовалют своего рода «гавань» для сохранности стоимости и всё чаще выступают важнейшей инфраструктурой в сфере децентрализованных финансов (DeFi) и глобальных платежей. Резкий скачок их капитализации с нуля до сотен миллиардов долларов, по всей видимости, предвещает появление нового формата денег.
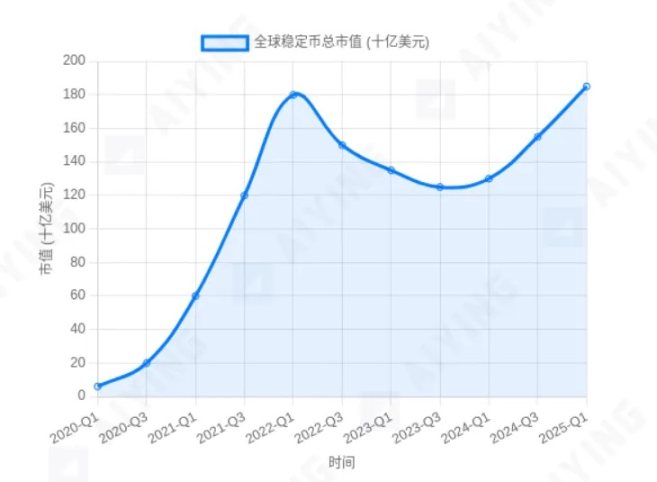
Рисунок 1: Динамика роста капитализации глобальных стейблкоинов (схематично). Их взрывной рост резко контрастирует с осторожным подходом регулирующих органов.
Однако на фоне рыночного ажиотажа Банк международных расчетов (BIS), которого называют «центральным банком центральных банков», выпустил строгое предупреждение в своем экономическом отчете за май 2025 года. BIS прямо заявила, что стейблкоины не являются настоящими деньгами, а за их кажущимся процветающим экосистемой скрываются системные риски, способные поколебать всю финансовую систему. Это заявление, словно ледяная вода, вынуждает нас вновь пересмотреть природу стейблкоинов.
Команда Aiying Research стремится к глубокому анализу данного отчета BIS, сосредоточившись на предложенной ими теории «трех испытаний» для денег — то есть любой надежной денежной системе необходимо пройти три проверки: единство (Singleness), эластичность (Elasticity) и целостность (Integrity). Мы рассмотрим конкретные примеры, проанализируем трудности, с которыми сталкиваются стейблкоины на пути к этим трем испытаниям, добавим практические соображения за рамками фреймворка BIS и в конечном итоге обсудим, куда ведет цифровизация валюты.
Первое испытание: проблема единства — сможете ли стейблкоины навсегда сохранить стабильность?
«Единство» (Singleness) денег является краеугольным камнем современной финансовой системы. Оно означает, что в любое время и в любом месте стоимость одной единицы валюты должна точно равняться ее номиналу. Проще говоря, «одна единица всегда равна одной единице». Эта неизменная унификация ценности является фундаментальным условием для выполнения валютой трех основных функций: меры стоимости, средства обмена и средства сбережения.
Ключевой тезис BIS заключается в том, что механизм привязки стоимости стейблкоинов имеет врожденные недостатки и не может гарантировать в фундаментальном смысле разменный курс 1:1 с фиатными деньгами (такими как доллар США). Доверие к ним исходит не от государственного кредита, а зависит от коммерческой надежности частных эмитентов, качества и прозрачности резервных активов, что постоянно подвергает их риску «разрыва привязки» (depegging).
В отчете BIS ссылается на исторический период «эпохи свободного банковского дела» (Free Banking Era, США примерно 1837—1863 годов) в качестве урока. В то время в США не было центрального банка, и частные банки, получившие лицензию штатов, могли выпускать собственные банковские билеты. Эти билеты теоретически подлежали обмену на золото или серебро, но фактически их стоимость варьировалась в зависимости от репутации и платежеспособности выпускающего банка. Долларовая купюра из удаленного регионального банка в Нью-Йорке могла стоить всего 90 центов или даже меньше. Эта хаотичная ситуация приводила к крайне высоким транзакционным издержкам и серьезно тормозила экономическое развитие. По мнению BIS, современные стейблкоины являются цифровым отражением этого исторического бардака — каждый эмитент стейблкоина подобен независимому «частному банку», и вопрос о том, можно ли действительно обналичить выпущенные им «цифровые доллары», остается открытым.
Нам не нужно далеко обращаться к истории, недавние горькие уроки вполне это иллюстрируют. Крах алгоритмического стейблкоина UST (TerraUSD), обвалившегося до нуля за считанные дни и стершего сотни миллиардов долларов капитализации, ярко продемонстрировал, насколько хрупким бывает所谓 «стабильность», когда цепочка доверия разрывается. Даже у стейблкоинов, обеспеченных активами, состав резервов, аудиторская проверка и ликвидность постоянно подвергаются сомнениям. Следовательно, на «первом испытании» единства стейблкоины уже испытывают серьезные трудности.
Второе испытание: утрата эластичности — «роковая ловушка» 100%-го обеспечения
Если «единство» касается «качества» денег, то «эластичность» определяет их «количество». «Эластичность» денег означает способность финансовой системы динамично создавать и сокращать кредит в соответствии с реальной потребностью экономической деятельности. Это ключевой двигатель, позволяющий современной рыночной экономике саморегулироваться и устойчиво расти. В периоды экономического бума расширение кредита поддерживает инвестиции, а при охлаждении экономики его сокращение помогает контролировать риски.
BIS отмечает, что стейблкоины, особенно те, которые заявляют о наличии 100% высоколиквидных высококачественных активов (таких как наличные деньги и краткосрочные гособлигации) в качестве резервов, фактически представляют собой модель «узкого банка» (Narrow Bank). В рамках этой модели средства пользователей полностью направляются на хранение безопасных резервных активов без выдачи кредитов. Хотя это звучит крайне безопасно, такая модель достигается полной жертвой эластичности денег.
Понять разницу можно через сравнение двух сценариев:
-
Традиционная банковская система (обладает эластичностью):
Предположим, вы вносите 1000 юаней на счет в коммерческом банке. Согласно системе частичного резервирования, банк, вероятно, должен будет оставить только 100 юаней в виде резерва, а остальные 900 юаней сможет выдать в кредит предпринимателям, нуждающимся в финансировании. Экономист использует эти 900 юаней для оплаты поставщику, который, в свою очередь, снова вносит эту сумму в банк. И так далее. Первоначальный депозит в размере 1000 юаней благодаря механизму кредитного создания в банковской системе порождает дополнительные денежные массы, обеспечивая функционирование реального сектора экономики.
-
Система стейблкоинов (не обладает эластичностью):
Допустим, вы приобрели 1000 единиц какого-либо стейблкоина за 1000 долларов США. Эмитент обязуется разместить все эти 1000 долларов в банке или приобрести американские казначейские облигации в качестве резерва. Эти средства оказываются «замороженными» и не могут быть использованы для кредитования. Если предпринимателю потребуется финансирование, сама система стейблкоинов не сможет удовлетворить эту потребность. Она может лишь пассивно ожидать притока новых долларов из реального мира, не имея возможности создавать кредит под внутренние потребности экономики. Вся система напоминает «болото со стоячей водой», лишена механизмов саморегуляции и способности поддерживать экономический рост.
Эта характеристика «неэластичности» не только ограничивает собственное развитие стейблкоинов, но и создает потенциальные шоки для существующей финансовой системы. Если значительные средства покинут систему коммерческих банков и перейдут в стейблкоины, это напрямую сократит объем средств, доступных банкам для кредитования, и приведет к сужению возможностей кредитного создания (по аналогии с количественным ужесточением / свертыванием баланса). Это может спровоцировать кредитное сжатие, повысить стоимость финансирования и в конечном итоге нанести удар по малому и среднему бизнесу, а также инновационным проектам, наиболее нуждающимся в поддержке. См. недавнюю публикацию команды Aiying: «Испытание прибылью в “светлом ореоле” стабильности: выводы из сплошных убытков виртуальных банков Гонконга и разбор сложностей бизнес-моделей стейблкоинов»
Разумеется, стоит отметить, что в будущем при масштабном внедрении стейблкоинов могут возникнуть специализированные «стейблкоин-банки», предоставляющие кредиты, и тогда процесс кредитного мультиплицирования возвратится в банковскую систему в новой форме.
Третье испытание: пробелы целостности — вечная игра между анонимностью и регулированием
«Целостность» (Integrity) денег служит «сеткой безопасности» финансовой системы. Она требует, чтобы платежная система была безопасной, эффективной и способна была эффективно предотвращать незаконную деятельность, такую как отмывание денег, финансирование терроризма и уклонение от уплаты налогов. За этим стоит необходимость в прочной правовой базе, четком разделении прав и обязанностей, а также сильных регуляторных силах, гарантирующих законность и соответствие стандартам финансовых операций.
По мнению BIS, технологическая архитектура стейблкоинов, особенно тех, что функционируют в публичных блокчейнах, представляет серьезную угрозу для финансовой «целостности». Главная проблема кроется в анонимности и децентрализованном характере, что делает традиционные методы финансового регулирования малоэффективными.
Рассмотрим конкретный сценарий: миллионы долларов в стейблкоинах переводятся по публичной цепи от одного анонимного адреса к другому. Весь процесс занимает всего несколько минут, а комиссия ничтожно мала. Несмотря на то что запись о данной транзакции публично доступна в блокчейне, сопоставить эти адреса, состоящие из случайных символов, с реальными физическими или юридическими лицами чрезвычайно сложно. Это открывает удобные ворота для трансграничного движения нелегальных средств, делая основные регуляторные требования вроде «знай своего клиента» (KYC) и «противодействие отмыванию денег» (AML) практически нерабочими.
Напротив, традиционные международные банковские переводы (например, через систему SWIFT), хотя порой отличаются низкой эффективностью и высокими затратами, выигрывают за счет того, что каждая транзакция проходит через плотную сеть надзора. Банки-отправители, банки-получатели и банки-корреспонденты обязаны соблюдать законодательство своих стран, проверять личности участников сделки и сообщать регуляторам о подозрительных операциях. Хотя эта система кажется громоздкой, именно она обеспечивает фундаментальную гарантию «целостности» мировой финансовой архитектуры.
Технологические особенности стейблкоинов фундаментально ставят под сомнение этот основанный на посредниках режим регулирования. Именно поэтому глобальные регулирующие органы сохраняют к ним высокую бдительность и непрерывно призывают интегрировать их в всеобъемлющие нормативные рамки. Денежная система, неспособная эффективно противостоять финансовым преступлениям, никогда не заслужит окончательного доверия общества и государственных структур, независимо от степени продвинутости используемых технологий.
Комментарий команды Aiying: Полностью списывать проблему «целостности» исключительно на технические ограничения было бы излишне пессимистично. По мере развития инструментов анализа ончейн-данных (таких как Chainalysis, Elliptic) и постепенного внедрения глобальных регуляторных рамок (например, европейского регламента MiCA по рынкам криптоактивов) способности отслеживать транзакции со стейблкоинами и проводить комплаенс-проверки стремительно растут. В будущем абсолютно легальные стейбancoins с прозрачными резервами и регулярным аудитом, соответствующие требованиям регуляторов («регуляторно-дружелюбные»), скорее всего, станут доминирующими на рынке. В этом случае проблема «целостности» во многом сгладится благодаря синергии технологий и регулирования и не должна восприниматься как непреодолимое препятствие.
Дополнительные размышления: что еще мы должны видеть за рамками фреймворка BIS?
Теория «трех испытаний» BIS предоставляет нам грандиозную и глубокую аналитическую рамку. Однако данный раздел не ставит целью критиковать или опровергать актуальную ценность стейблкоинов. Стиль работы Aiying Research всегда заключался в позиции «холодного взгляда» на отраслевые тренды, где прогнозирование будущих возможностей происходит при условии минимизации рисков. Мы надеемся предложить нашим клиентам и участникам рынка более широкий, конструктивный и дополняющий взгляд, детализировать и расширить положения отчета BIS, а также обсудить важные практические аспекты, которые документ затрагивает поверхностно или вообще не рассматривает.
1. Технологическая уязвимость стейблкоинов
Помимо трех вызовов экономического плана, стейблкоины в техническом отношении тоже не лишены изъянов. Их функционирование в высокой степени зависит от двух критических инфраструктур: интернета и базовой блокчейн-сети. Это означает, что при возникновении масштабных перебоев с сетью, повреждении подводных кабелей, отключении электроэнергии в крупных масштабах или целенаправленных кибератаках вся система стейблкоинов может оказаться парализована или даже рухнуть. Такая абсолютная зависимость от внешней инфраструктуры выступает явным недостатком по сравнению с традиционной финансовой системой. Например, в ходе недавних военных действий на Ближнем Востоке в Иране наблюдались тотальные перебои связи и даже отключения электричества в отдельных регионах. Подобные экстремальные сценарии, вероятно, еще не были должным образом учтены.
Еще большей долгосрочной угрозой становятся прорывы передовых технологий. Так, созревание квантовых компьютеров может стать роковым ударом для большинства современных алгоритмов асимметричного шифрования. Если криптографическая защита, оберегающая закрытые ключи блокчейн-адресов, будет взломана, фундаментальный базис безопасности всего мира цифровых активов рухнет. Хотя до этого еще далеко, для денежной системы, претендующей на обеспечение глобальных потоков стоимости, это представляет собой фундаментальный риск, требующий немедленного признания и подготовки.
2. Реальное воздействие стейблкоинов на финансовую систему и ее «потолок»
Рост популярности стейблкоинов — это не просто создание нового класса активов; они ведут прямую борьбу с традиционными банками за самый главный ресурс — депозиты. Продолжение тенденции «финансовой дискретизации» (disintermediation) ослабит ключевую роль коммерческих банков в архитектуре финансовой системы, что неизбежно скажется на их способности обслуживать реальный сектор экономики.
Отдельного внимания заслуживает широко распространенный нарратив — «эмитенты стейблкоинов поддерживают их стоимость за счет покупки американских гособлигаций». Этот процесс не настолько прост и непосредственен, как кажется, поскольку за ним скрывается важное ограничение: резервы банковской системы. Давайте разберемся в механике движения средств с помощью следующей схемы:
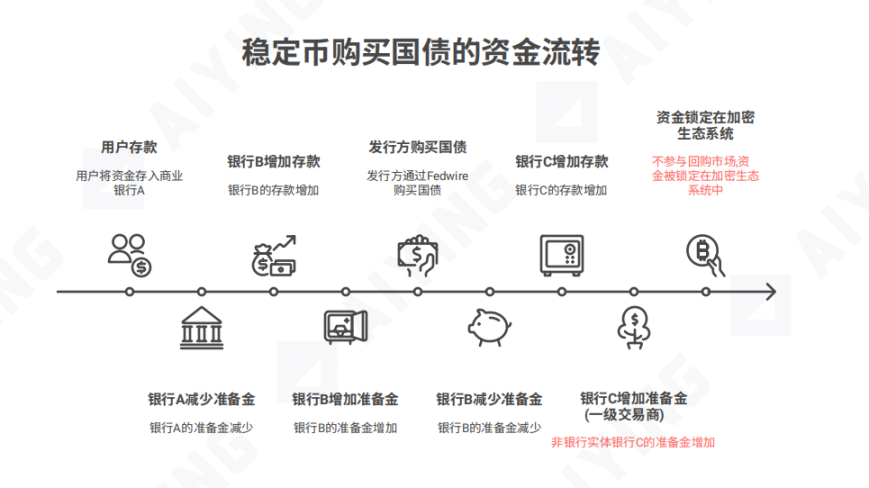
Рисунок 2: Схема движения средств при покупке стейблкоинами казначейских облигаций США и ограничений
Алгоритм процесса раскрывается следующим образом:
-
Пользователи размещают доллары на банковских счетах и производят банковский перевод эмитенту стейблкоинов (например, Tether или Circle).
-
Эмитент стейблкоинов получает этот депозит в долларах США в банках-партнерах.
-
Когда эмитент принимает решение направить эти средства на покупку казначейских облигаций США, он дает приказ своему банку произвести оплату. Данный платежный процесс, особенно при масштабных операциях, завершается через расчетную систему Федеральной резервной системы (Fedwire), что приводит к снижению остатка на резервном счете банка-эмитента в ФРС.
-
Соответственно, баланс на резервном счете банка, представляющего сторону-продавца облигаций (например, первичных дилеров), возрастет.
Ключевой момент заключается в том, что резервы коммерческих банков в ФРС не являются бесконечными. Банкам необходимо удерживать достаточный объем резервов для ежедневных расчетов, покрытия клиентских изъятий и соблюдения регуляторных требований (таких как коэффициент дополнительной левериджности SLR). Если масштабы стейблкоинов продолжат расти, а их агрессивное скупание гособлигаций вызовет чрезмерное истощение резервов банковской системы, банки столкнутся с давлением ликвидности и регуляторных норм. В таком случае они могут ограничить или вовсе прекратить обслуживание эмитентов стейблкоинов. Следовательно, спрос стейблкоинов на казначейские бумаги США имеет жесткий потолок, определяемый достаточностью резервов банковской системы и параметрами регуляторной политики, и не способен расширяться бесконечно.
Для сравнения, традиционные монетарные фонды (MMF) возвращают средства в коммерческие банки посредством рынка репо, тем самым увеличивая депозитные обязательства (депозиты от MMF) и резервы банков. Эти депозиты могут быть задействованы в процессе кредитного создания банками (например, выдачей займов), что напрямую восстанавливает депозитную базу банковской системы. Давайте рассмотрим схему движения средств на примере MMF:
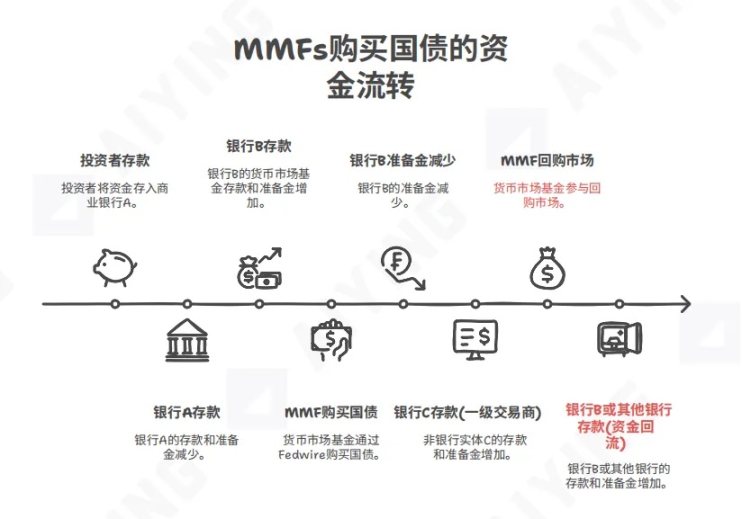
Рисунок 3: Схема движения средств при покупке монетарными фондами (MMF) казначейских облигаций США и ограничений
Между «оцеплением» и «легализацией» — будущее стейблкоинов
Резюме ключевого противоречия
Будущее стейблкоинов по своей сути представляет собой борьбу между их «дикой инновационной энергией» и фундаментальными требованиями современной финансовой системы к «стабильности, безопасности и управляемости». Первый фактор дарит возможность повышения эффективности и развития инклюзивного финансов, второй же является краеугольным камнем поддержания глобальной финансовой стабильности. Поиск баланса между этими двумя полюсами выступает общей задачей для всех регуляторов и участников рынка.
Решение BIS: единая бухгалтерская книга и токенизация
Сталкиваясь с этим вызовом, BIS не выбрала путь полного отрицания, а предложила масштабную альтернативу: «единую книгу учета» (Unified Ledger), построенную на базе валюты центральных банков, депозитов коммерческих банков и токенизированных государственных облигаций.
«Tokenised platforms with central bank reserves, commercial bank money and government bonds at the centre can lay the groundwork for the next-generation monetary and financial system.」 — BIS Annual Economic Report 2025, Key Takeaways
Команда Aiying Research считает, что по своей сути это стратегия «включения в правовое поле». Ее цель заключается в том, чтобы усвоить преимущества токенизированных технологий, такие как программируемость и атомарные расчеты, но жестко закрепить их в доверительной среде, контролируемой центральным банком. В рамках этой системы инновации направляются в регулируемое русло, что позволяет извлекать выгоду от технологического прогресса одновременно с обеспечением финансовой стабильности. Стейблкоины же смогут выполнять максимум «крайне ограниченную вспомогательную роль».
Выбор и эволюция рынка
Хотя BIS нарисовала четкую карту будущего, эволюционный путь самого рынка зачастую оказывается более сложным и многогранным. В дальнейшем динамика развития стейблкоинов, вероятно, примет дифференцированный характер:
-
Путь комплаенса:
Часть эмитентов стейблкоинов будет активно идти навстречу регуляторам, обеспечивая полную прозрачность резервных активов, проводя регулярные внешние аудиты и внедряя передовые инструменты AML/KYC.此类 «регуляторно-совместимые стейблкоины» имеют хорошие шансы быть интегрированными в существующую финансовую инфраструктуру в качестве контролируемых цифровых платежных инструментов или расчетных единиц для токенизированных активов.
-
Путь офшоризации / нишевых рынков:
Другая часть стейблкоинов может выбрать работу в юрисдикциях с относительно мягким регулированием, продолжив обслуживание узких нишевых рынков, таких как децентрализованные финансы (DeFi) и трансграничные операции с повышенным уровнем риска. Однако их масштабы и влияние будут строго ограничены, и шансов вылиться в мейнстрим у них немного.
Проблема «трех испытаний» для стейблкоинов глубоко выявляет их собственные структурные изъяны, выступая в роли зеркала, отражающего недостатки существующей глобальной финансовой системы в вопросах эффективности, затрат и финансовой инклюзии. Отчет BIS прозвенел тревожным звонком, напоминая, что нельзя гнаться за слепыми технологическими инновациями ценой жертвования финансовой стабильностью. В то же время реальный запрос рынка подсказывает нам, что ответ на пути к архитектуре финансов следующего поколения может оказаться совсем не черно-белым. Подлинный прогресс, возможно, именно в взвешенном соединении «сверху вниз» направленного государственного проектирования и «снизу вверх» генерируемых рынком инноваций, позволяющем найти середину между «подавлением» и «легализацией» ради достижения более эффективного, безопасного и инклюзивного финансового завтра.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Aiying Compliance














