Кто повлияет на важнейшую мировую процентную ставку? Бессент «отбирает власть» у Пауэлла
Автор: Бао Илун, Wallstreetcn
Стратегия Министерства финансов США, предполагающая увеличение выпусков краткосрочных облигаций, фактически подрывает независимость Федеральной резервной системы, а полномочия по формированию денежно-кредитной политики могут фактически перейти к финансовому ведомству.
На этой неделе министр финансов США Бессент четко обозначил свою позицию, высказавшись за большую опору на краткосрочное долговое финансирование. Данная позиция контрастирует с его прежними заявлениями, в которых он критиковал предшественника за чрезмерную зависимость от краткосрочных государственных облигаций. Описанная стратегия фактически эквивалентна фискальной версии программы количественного смягчения.
В краткосрочной перспективе переход Минфина к более активному выпуску казначейских векселей приведет к дальнейшему отклонению цен рисковых активов от их долгосрочной справедливой стоимости и структурно подтолкнет вверх уровень инфляции.
Более глубокое последствие заключается в том, что это серьезно ограничит способность ФРС свободно разрабатывать антиинфляционную денежно-кредитную политику, создавая режим фискальной доминации. Фактическая независимость Федеральной резервной системы в последние годы уже была подорвана, а резкий рост объемов выпуска краткосрочных гособлигаций лишит центральный банк дальнейшего пространства для самостоятельного определения курса денежно-кредитной политики.
Почему краткосрочные облигации являются «ускорителем» инфляции
В ближайшие годы рост инфляции, похоже, трудно избежать, и решение Минфина США увеличить объемы выпуска краткосрочных облигаций, вероятно, станет структурным фактором, подталкивающим цены вверх.
Казначейские векселя как долговые инструменты со сроком погашения менее одного года обладают большим «денежным характером», чем долгосрочные облигации. Исторические данные показывают, что колебания доли казначейских векселей в общем объеме непогашенного долга часто опережают долгосрочные циклы инфляции, что указывает скорее на причинно-следственную связь, чем на простую корреляцию.
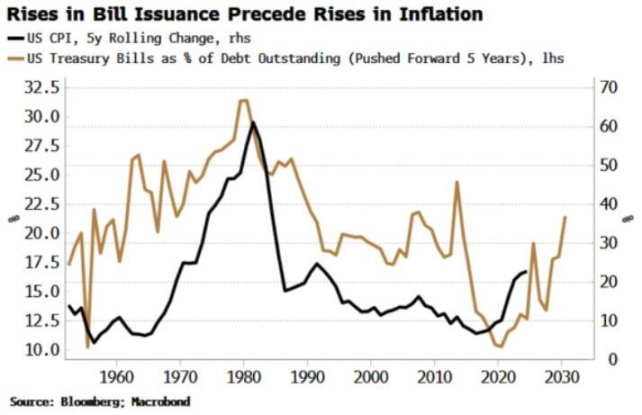
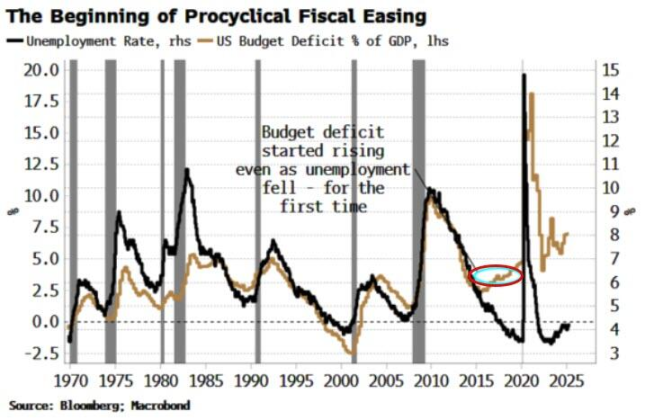
Предвестником нового витка инфляционного цикла стало возобновление роста выпуска казначейских векселей, начавшееся в середине 2010-х годов, когда дефицит бюджета США впервые вырос в проциклическом режиме.
Кроме того, взрывной рост рынка РЕПО в последние годы усилил влияние краткосрочных облигаций. Благодаря совершенствованию клиринговых механизмов и углублению ликвидности сами сделки РЕПО приобретают все большие черты денег.
При операциях в секторе РЕПО казначейские векселя обычно принимаются без дисконта (нулевой хейркат), что позволяет достичь более высокого уровня левериджа. Эти ценные бумаги, активированные через РЕПО, перестают быть пассивными активами в балансах и превращаются в «квазиденьги», способные толкать цены активов вверх.
Кроме того, выбор стратегии выпуска оказывает совершенно разное влияние на рыночную ликвидность.
Ярким примером служит ситуация, когда отношение годового чистого выпуска облигаций к бюджетному дефициту становится чрезмерно высоким, фондовый рынок часто сталкивается с трудностями. Падение на биржах в 2022 году стало тому доказательством, что вынудило действовавшего министра финансов Джанет Йеллен в 2023 году организовать масштабный выпуск казначейских векселей. Данная мера успешно направила фонды денежного рынка на использование механизма обратного РЕПО (RRP) Федеральной резервной системы для приобретения данных краткосрочных инструментов, что обеспечило рынок ликвидностью и поддержало восстановление акций.
Дополнительные наблюдения показывают, что объем выпуска краткосрочных казначейских векселей обычно положительно коррелирует с ростом резервов ФРС, особенно после пандемии; в то время как выпуск долгосрочных облигаций демонстрирует отрицательную корреляцию с резервами. Проще говоря, увеличение выпуска длинных бумаг сокращает ликвидность, а выпуск более коротких — увеличивает ее.
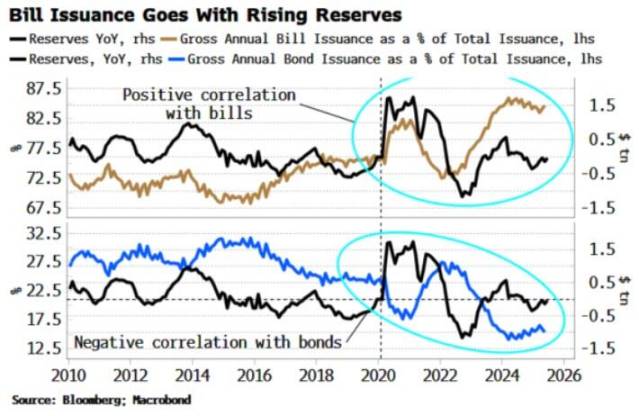
Выпуск краткосрочных бумаг обеспечивает рынку «сладкую стимуляцию», однако когда фондовый рынок находится на исторических максимумах, позиции инвесторов переполнены, а оценки чрезмерно высоки, эффективность такой стимуляции может оказаться недолговечной.
Наступает эра «фискальной доминации», ФРС оказывается в тупике
Для ФРС нереалистичный бум цен на активы, высокая потребительская инфляция и колоссальные объемы непогашенных краткосрочных облигаций создают сложнейшую дилемму в сфере политики.
По сложившейся практике центробанк должен был бы реагировать на эту ситуацию политикой ужесточения.
Однако в экономике, перегруженной массами краткосрочного долга, повышение ставок почти немедленно превратится в фискальное ужесточение, поскольку затраты правительства на займы тут же резко возрастут.
В таких условиях и ФРС, и Минфин столкнутся с огромным давлением в сторону смягчения политики для нейтрализации последствий. Так или иначе, конечным победителем окажется инфляция.
По мере роста непогашенного баланса краткосрочных гособлигаций Федеральная резервная система будет все больше скована в вопросе повышения ставок и все реже сможет выполнять свой мандат в полном объеме. Вместо этого массивный дефицит федерального бюджета и его планы размещения долга будут фактически диктовать курс денежно-кредитной политики, закрепляя режим фискальной доминации.
Принятый рынком стандарт независимости денежно-кредитной политики будет существенно снижен, причем это происходит еще до вступления в должность следующего председателя ФРС, который, вероятно, займет сверхголубиную позицию, близкую к администрации Белого дома.
Примечательно, что это изменение окажет глубокое долгосрочное воздействие на рынки. Во-первых, доллар США станет жертвой. Во-вторых, по мере сокращения взвешенного среднего срока погашения государственного долга кривая доходности будет круто укручиваться, что означает удорожание долгосрочных заемных средств.
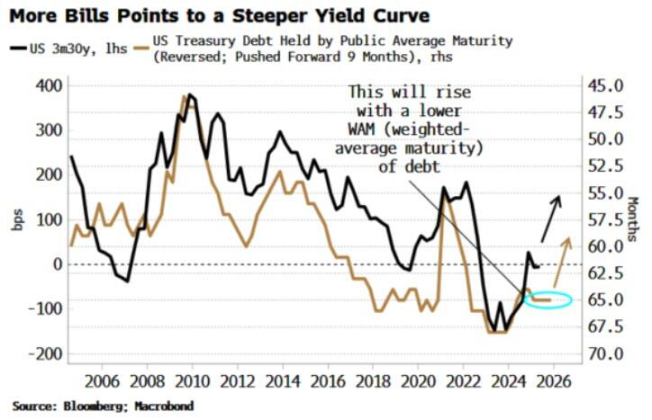
Вероятность повторного использования таких инструментов монетарной политики, как количественное смягчение, контроль кривой доходности (YCC) и финансовое подавление, чтобы искусственно снизить долгосрочные процентные ставки, значительно возрастет. В конечном итоге это может стать своеобразной «победой» для Минфина.
Если инфляция останется достаточно высокой, а правительству удастся взять под контроль первичный бюджетный дефицит, то соотношение долга к ВВП действительно может снизиться. Однако для Федеральной резервной системы это, несомненно, станет тяжелой потерей, которая нанесет серьезный удар по завоеванной ею независимости.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News