


Взгляды Visa на следующий этап стейблкоинов
Автор: Web3 Сяолу
В последнее время Сенат США принял «Закон о содействии национальному инновационному развитию стабильных монет в США» (также известный как «Закон GENIUS»), что стало еще одной важной вехой на пути к ясности в сфере нормативного регулирования. 23 июня Джек Форрестелл, главный стратегический и продуктовый директор Visa, опубликовал статью The potential genius of GENIUS, в которой изложил позицию Visa относительно будущего мира стабильных монет. Эта точка зрения полностью совпадает с мнением генерального директора Visa Райана МакИнерни, высказанным в интервью CNBC.
Позиция Visa крайне важна. Являясь одним из главных регуляторов потока стоимости (Value Transfer) в традиционной фиатной системе, она, как говорится, первой чувствует потепление весенних вод. Эти игроки уже точно всё увидели и соответственно подготовились. Поэтому мы приводим взгляды Visa, дополняя их собственными размышлениями, чтобы совместно исследовать следующий этап развития стабильных монет.
Один. «Потенциально» важный момент в истории платежей
Джек Форрестелл, Visa:
Для Visa принятие «Закона GENIUS» следует рассматривать как «потенциально» важный момент в истории платежей.
Слово «потенциально» выбрано не случайно: хотя стабильные монеты открывают возможность перехода к следующей эпохе программируемых цифровых денег (the next age of digital programmable money), для достижения массового масштаба предстоит проделать ещё огромный объём работы.
Генеральный директор Visa Райан МакИнерни также отметил: «Наши реалии не претерпели кардинальных изменений после принятия закона о стабильных монетах. Visa уже несколько лет готовится к эре стабильных монет и готова встретить её во всеоружии».
Внедрение новых платежных технологий — задача не из легких. Она требует построения широкого доверия со стороны покупателей, продавцов, плательщиков и получателей. Укрепление такого доверия занимает время и опирается на комплексную систему сложных и переплетённых функций. Совместная работа этих функций обеспечивает безопасность, надёжность, защиту от мошенничества, урегулирование споров, удобство использования и непрерывные инновации.
Для того чтобы стабильные монеты стали частью глобальной цифровой платёжной инфраструктуры нового поколения, они должны реализоваться на трёх уровнях:
Один. Уровень технологий (the Technology Layer)
Требуется мощная, масштабируемая, гибкая и открытая технологическая ось, способная надёжно и безопасно обрабатывать транзакции в промышленных масштабах при высокой скорости работы, при этом демонстрируя нулевую толерантность к сбоям, утечкам данных или нарушениям безопасности.
Прогресс в технологии блокчейн уже предлагает многообещающие решения этой задачи.
Два. Уровень резервов (the Reserve Layer)
-
Необходимо выработать доверие к ценности и стабильности средства обмена.
-
Регулируемые стейблкоины, обеспеченные резервами, предлагают решение этой проблемы.
Три. Уровень интерфейсов (the Interface Layer)
Необходим повсеместный уровень интерфейсов, к которому участники хотели бы активно подключаться:
-
Этот слой должен предоставлять обеим сторонам сделки доверие, правила, стандарты, безопасность и ценность;
-
Он должен масштабироваться, чтобы охватить миллиарды конечных пользователей;
-
Он должен предоставлять пользователям простой и удобный механизм конвертации токенов стоимости (Value) в выбранную ими фиатную валюту (то есть пользователи должны иметь возможность тратить полученные токены стоимости там, где им удобно и выгодно).
Сама инфраструктура стабильных монет (Stablecoin Infrastructure) не способна решить проблему последнего уровня. Без данного решения стабильные монеты не достигнут массового распространения и не воплотят своё видение как основного инструмента для обмена ценностями.
Если широкого масштаба не будет достигнуто, то они определённо ограничатся решением узких платёжных задач, предложат закрытые экосистемные решения и станут фоновой инфраструктурой для оптовых рынков движения капитала и фондового рынка, но не получат распространения в массовой платёжной системе.
Размышления Web3 Сяолу здесь:
Мы можем взять проверенные за последние годы блокчейны в качестве уровня расчётов, а регулируемые стабильные монеты — в качестве уровня резервов, тем самым сформировав базис инфраструктуры стабильных монет. Аналогичным образом критически важны сети шлюзов ввода/вывода (On/Off Ramp) по всему миру и финансовые институты, обслуживающие фиатные каналы.
На этой базе мы сможем обеспечить удобное конвертирование фиатных валют и стабильных монет, поддержать множество реальных сценариев использования стабильных монет в платёжной среде, решить задачу «последней мили» и сделать стабильные монеты повсеместно доступными.
Здесь можно выделить несколько стратегических инвестиций, которые кратко сводятся к следующему:
Visa совершила стратегическую инвестицию в инфраструктуру стабильных монет BVNK; BVNK впоследствии интегрировался с гигантами онлайн-/офлайн-аqвинга Worldpay, а также с партнёрами вроде платформы приём платежей для МСП LianLian Pay. В сочетании с собственными возможностями Visa Direct и продуктовой линейкой Account / Card это позволяет закрыть задачу «последней мили». См. обзор: Web3 支付万字研报:消费者跨境支付的 Web3 改造.
Circle самостоятельно выпускает стейблкоин USDC, начала путь совместно с Coinbase, а затем выстроила Circle Payment Network с финансовыми институтами по всему миру — это важнейшая сеть инфраструктуры стабильных монет для реализации «последней мили». См. обзор: Circle 发布「稳定币支付网络」白皮书.
Stripe приобрёл Bridge и Privy, чтобы нарастить возможности инфраструктуры стабильных монет; благодаря стратегии Stripe B2B2C компания усиливает позиции таких B2B-площадок, как Shopify, закрывая задачу «последней мили». См. обзоры: Stripe 收购 Bridge, Stripe 收购 Privy.
Ripple прошёл путь от блокчейна XRP к сети RippleNet для финансовых институтов, а затем выпустил RLUSD. См. обзор: Ripple,XRP,RippleNet.
PayPal выпустил собственный стейблкоин PYUSD, связав его с суперприложениями экосистемы PayPal и Venmo, консолидировав клиентскую базу и обслуживая свои 40 млн пользователей, позволив каждому оплачивать покупки так, как ему удобно.
При запуске PYUSD PayPal описал свой путь эволюции:
С момента основания ответственность PayPal заключалась не только во внедрении расчётов, но и во внесении и распространении новой технологии — цифровых платежей. Сегодня этот формат цифровых платежей прочно вошёл в нашу жизнь и стал повсеместным.
Хотя запущенный PayPal стейблкоин PYUSD не отличается особой кричащей привлекательностью, предыдущий успешный опыт компании служит отличным руководством и источником свежих идей для запуска стабильномонетных платежей. Конкретно, PayPal разделяет эволюцию массового внедрения (Mass Adoption) на три этапа:
-
Осознание необходимости (Awareness): «Закон GENIUS» стал наилучшим катализатором осознания;
-
Полезность для платежей (Utility): очевидно, что мы сейчас находимся именно на этой стадии;
-
Повсеместность (Ubiquity): требуется появление большего числа сценариев для оплаты стабильными монетами, вместо простого скопления заявок на лицензии.
Генеральный директор Visa в интервью также говорил о необходимых способностях для полноценного функционирования платёжной системы, что отлично дополняет эволюционный подход PayPal:
Масштабирование новых платёжных технологий — задача не из легких. Нам необходимы:
-
Доверие (поддержка со стороны тысяч финансовых институтов через Visa);
-
Удобство использования (платежные продукты на переднем плане, такие как Visa Card и др.);
-
Масштабируемость (сеть из миллионов потребителей и мерчантов Visa).
Финальным этапом принятия любой новой платёжной технологии является повсеместность (Ubiquity). Её отличительная черта — бесшовная интеграция технологии в повседневную жизнь. На этой стадии люди используют новую платёжную систему без малейших усилий и абсолютно незаметно для себя — просто платят по своему желанию, подобно тому как мы беспрепятственно выходим в интернет, даже не задумываясь о форматах связи телеком-операторов.
Для конечного пользователя здесь, возможно, вовсе не принципиально, какая лежит в основе блокчейн-технология или природа стабильной монеты.
Два. Visa поможет решить эту задачу
Джек Форрестелл, Visa:
Visa создала самую масштабную, безопасную, заслуживающую наибольшего доверия и наиболее признанную на мировом уровне платёжную систему третьего уровня. Компания инвестировала десятки миллиардов долларов в её постоянное совершенствование, увеличивая совместимость с базовыми средствами обмена, а также обеспечивая сторонам лёгкую и гибкую интеграцию в экосистему Visa.
Объединяя свою инфраструктуру, сервисы и сетевые подключения, Visa предоставляет миллиардам мировых покупателей и продавцов бесшовный и безопасный цифровой платёжный опыт, недоступный по масштабу, надёжности и безопасности никому другому. Visa называет этот мощный набор инструментов стеком «Visa as a Service».
От самых мелких продавцов до крупнейших банков и корпораций — когда возникает необходимость расширить платёжные решения, все выбирают стек Visa. Не являются исключением и крипто-нативные партнёры. Многими годами Visa сотрудничает с ведущими участниками и платформами в секторах криптовалют и стабильных монет, предоставляя доступ к стеку Visa и реализуя сверхмасштабное расширение платёжных операций.
Начиная с 2020 года, Visa обработала покупки криптовалют на сумму около 95 млрд долларов и расходы на криптовалюту свыше 25 млрд долларов — общий объём денежных потоков превысил 1 трлн долларов.
Глобальные потребители и предприятия рассматривают 4,8 млрд кредитных карт Visa и почти 14 млрд цифровых токенов Visa как лучший способ оплаты и получения средств. Технологический стек Visa обеспечивает превосходный пользовательский платёжный опыт, и компания продолжает инвестировать в его развитие, стремясь сделать его самым передовым, защищённым и удобным способом расчётов.
-
Благодаря возможностям Visa пользователям больше не нужно задавать себе следующие вопросы перед покупкой:
-
Примет ли этот продавец мою оплату?
-
Мне понадобится отдельный кошелёк для платежа?
-
Есть ли в моём кошельке валюта нужного типа? Нахожусь ли я на правильной блокчейн-сети?
-
Какова комиссия за Gas Fee за проведение этого платежа?
-
Смогу ли я сохранить конфиденциальность? После покупки товара у продавца смогут ли другие видеть все мои записи и адрес без моего согласия?
-
Получу ли я вознаграждение?
-
Как я смогу использовать свой кредитный лимит?
-
С кем мне связаться, если возникнет проблема?
-
Это безопасно?
Большинство потребителей и предприятий продолжат расплачиваться фиатными деньгами, пользуясь удобством кредитных карт Visa. То же самое относится и к решениям на базе стабильных монет, подключённым к стеку Visa.
Размышления Web3 Сяолу здесь:
Основная мысль Visa здесь такова: даже если у вас есть возможности инфраструктуры стабильных монет, одних лишь технических возможностей недостаточно. Мы также поможем вам достичь масштабирования (Scale) через экосеть и возможности Visa. Это ключевой момент.
(CEO Visa о Законе GENIUS: Мы активно принимаем стабильные монеты)
Но, подобно Walmart и Amazon, которые сообщают о рассмотрении возможности выпуска собственных стабильных монет, если эти компании с колоссальными пользовательскими базами смогут обойти расчётные сети Visa / Mastercard, они смогут сэкономить колоссальные комиссии платёжных посредников, что значительно повысит их рентабельность.
Это проблема, которую Visa не может игнорировать.
Как было написано в предыдущей статье «Web3 支付万字研报:稳定币将在 2025 如何演绎»:
Комиссии текущей платёжной системы напрямую съедают прибыль большинства предприятий. Снижение этих издержек откроет для компаний огромную прибыль. Первая часть башмака уже опустилась: Stripe объявил, что будет взимать комиссию 1,5% за платежи стабильными монетами, что на 30% ниже его обычной комиссии за кредитные карты.
Для удобства данная оценка предполагает, что предприятие платит смешанные комиссии / затраты на оплату в размере 1,6%, а стоимость акцепта валюты минимальна.
Годовой доход Walmart составляет 648 млрд долларов, вероятно, он платит 10 млрд долларов комиссий за кредитные карты, а чистая прибыль — 15,5 млрд долларов. Проведём расчёт: устранение платёжных сборов и рост прибыльности означают, что его оценочная стоимость (без учёта других факторов) вырастет более чем на 60% исключительно за счёт более дешёвых платёжных решений.
Chipotle — быстро развивающаяся сеть быстрого питания с годовым доходом 9,8 млрд долларов. Её годовая прибыль составляет 1,2 млрд долларов, из которых 148 млн долларов приходится на комиссии за кредитные карты. Само по себе снижение платёжных комиссий повысит рентабельность Chipotle на 12% — поразительный показатель, который невозможно получить другими путями в балансе.
Национальная сеть супермаркетов Krogers имеет самую низкую маржинальность, поэтому выигрывает больше всего. Поражает, что чистый доход и затраты на платежи у Krogers могут быть практически равны. Как и у многих других продуктовых сетей, её маржа составляет менее 2%, что ниже обычных расходов компаний на обработку платёжных карт. Используя платежи стабильными монетами, прибыль Krogers может удвоиться.
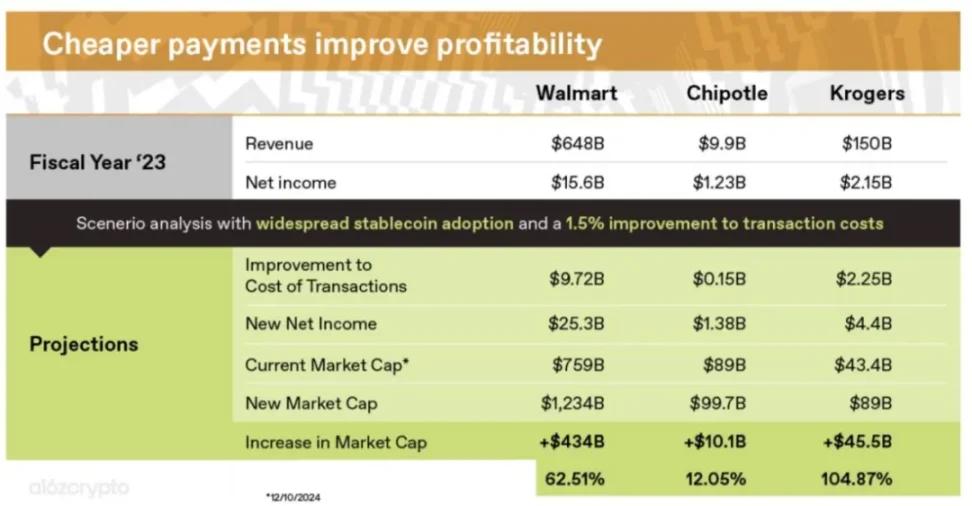
(Как стабильные монеты поглощают платёжную систему и что будет дальше, a16z)
Три. Какие проблемы могут решить стабильные монеты?
Джека Форрестелла часто спрашивают: «Какие именно проблемы решают стабильные монеты?»
В ответ он отмечает: прежде всего, стабильные монеты уже идеально нашли Product Market Fit на рынке торгов криптоактивами, а для ряда сценариев, включая развивающиеся рынки, они по-прежнему представляют собой важную возможность. В частности:
-
Для пользователей стран с мелкими национальными валютами, высокой инфляцией и дефицитом иностранной валюты, которые хотят владеть долларами США, но не могут легко их получить;
-
Для некоторых use-case-ов трансграничного движения капитала, например, переводы C2C между частными лицами или платежи B2B между предприятиями.
Генеральный директор Tether: В капитализации Tether менее 40% связано с рынком криптовалют. Иными словами, более 60% роста капитализации фактически обусловлено базовым использованием USDT на развивающихся рынках. Следующим драйвером роста капитализации USDT может стать торговля сырьевыми товарами.
Visa рассматривает эти кейсы как новые процессы, которые пока не решены в полной мере, открывая пути для роста бизнеса. Для этого Visa планирует тесно сотрудничать с нативными партнёрами стабильных монет, платформами и нашими финансовыми институтами, используя мощь стека Visa.
В развитых рынках, таких как США, пока неясно, готовы ли потребители и предприятия платить стабильными монетами, поскольку существуют многочисленные конкурентные варианты, позволяющие осуществлять платежи «цифровыми долларами» напрямую с банковских счетов.
«Закон GENIUS» принёс практичную нормативную определённость для стабильных монет, открывая потенциал для дальнейшего внедрения. Visa уже активно развивает различные решения в области стабильных монет, включая:
-
Развёртывание реквизитов Visa и цифровых токенов Visa для связывания платформ стабильных монет и криптовалют с их пользователями, фиатными валютами и нашей глобальной сетью;
-
Обеспечение локального расчёта стабильными монетами;
-
Предоставление решений трансграничных денежных потоков через инфраструктуру стабильных монет;
-
Предоставление клиентам решений по программируемым деньгам;
-
И многое другое находится в разработке.
Конечно, для того чтобы стабильные монеты действительно стали гением (genius), потребуется время — и мы лишь начинаем.
Размышления Web3 Сяолу здесь:
Генеральный директор Visa чётко дал понять, что в обществе существует заблуждение относительно стабильных монет: поскольку сегодня преобладают долларовые стейблкоины, люди по умолчанию считают, что основным регионом внедрения является США. Однако истинный Product Market Fit стабильных монет находится за пределами США, а именно в регионах, известных нам как Азия, Африка и Латинская Америка — Глобальный Юг. Здесь насчитывается примерно 30–50 стран, где доступ к стабильным монетам способен колоссально повысить эффективность финансовой системы.
Генеральный директор Tether ранее подтвердил это в интервью Bankless:
США — один из рынков с наивысшей эффективностью движения капитала в мире, где эффективность финансовых каналов достигает 90%. Внедрение стабильных монет может поднять этот показатель, скажем, до 95%, но добавленная стоимость будет весьма ограничена. Напротив, в остальном мире введение стабильных монет способно повысить финансовую эффективность на 30–40%. Поэтому для этих стран значение стабильных монет значительно выше.
Следовательно, проникновение на эти рынки сложно даже для Visa. В наших предыдущих материалах (Web3 支付万字研报:消费者跨境支付的 Web3 改造) можно увидеть, что выбор способов оплаты сильно различается по странам. Желающим рекомендую изучить подробнее.
Германия: потребители наименее склонны использовать кредитные или дебетовые карты (лишь 32%), предпочитая цифровые платёжные приложения (49%) и банковские переводы (35%). Вероятно, потребители больше ценят безопасность и удобство платежей, как подчёркивается в отчёте «Online Payment Methods in Western Europe 2022».
Филиппины: потребители предпочитают цифровые приложения для оплаты (49%), что может быть связано с тем, что 48,2% населения страны не имеют доступа к традиционным банковским системам.
Также в отчёте Worldpay 2025 видно, что доля Visa / Mastercard очень мала в основной экономике Африки — Нигерии. В офлайне по-прежнему правят наличные деньги.
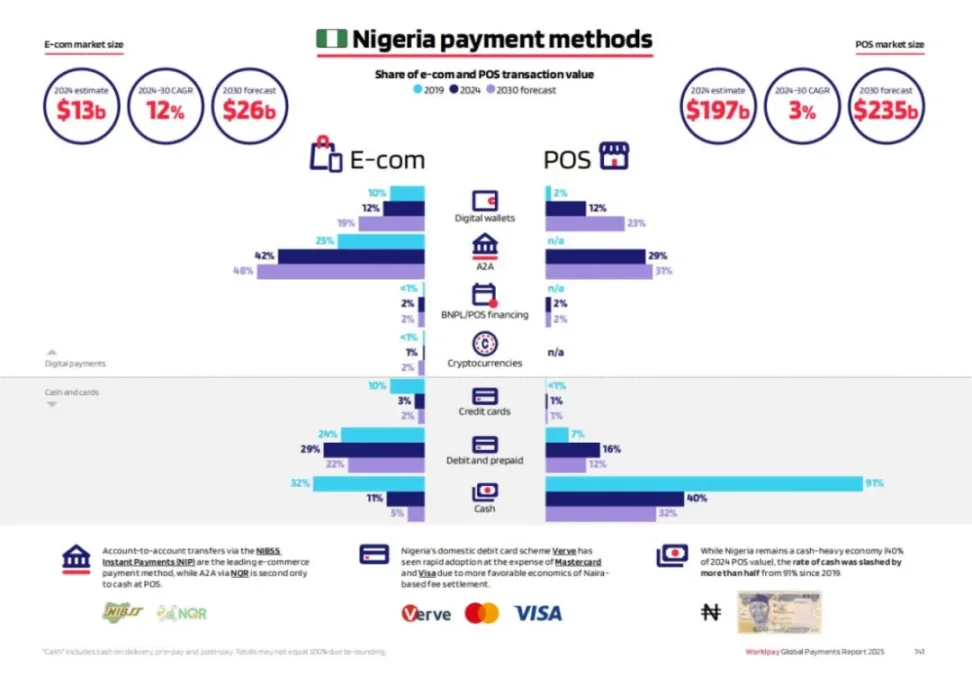
(GPR 2025: прошлое, настоящее и будущее платежей, WorldPay)
В этом и заключается сила Tether. Пока Северный полупланет проводит гонку вооружений, Tether уже глубоко проник на Глобальный Юг (Global South).
Например, около 3 млрд людей по всему миру не имеют банковского счета, тогда как Tether уже охватил 450 млн пользователей. Здесь колоссальные возможности, и критически важно различать продукты стабильных монет и их приложения.
Глубокое проникновение в Азию, Африку и Латинскую Америку, инвестиции в инфраструктуру, инновационные каналы дистрибуции и плотное внедрение на развивающихся рынках являются ключом к лидерству Tether в сфере стабильных монет. Tether не только опережает технически, но и выстроила беспрецедентную глобальную сеть распределения доллара США — это одно из наименее известных преимуществ компании.
Если после IPO Circle обернётся спиной и увидит за собой конкурентов из традиционных финансов и промышленных гигантов,
то конкурентами Tether становится инициатива «Один пояс и один путь» (Belt and Road) с Китая :)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 0xWillmfer














