


Интервью со старшим вице-президентом Cobo Алексом: технология, комплаенс и дистрибуция — трио массового внедрения стейблкоинов
Автор: TechFlow
От американского закона «GENIUS» до постановления Гонконга о стабильных монетах: в рамках нового цикла комплаенса индустрия сталкивается с беспрецедентным окном возможностей.
Благодаря колоссальному успеху Circle, стабильные монеты стали настоящим «землей обетованной, текущей молоком и медом», не только привлекая внимание инвесторов Web3, но и вынуждая таких традиционных гигантов Web2, как JD.com, Ant Group и Walmart, громко заявлять о своем выходе на рынок.
В столь жаркой конкурентной нише как быстро и точно найти свое место?
Мы заметили, что как платформа для полного цикла хранилищ цифровых активов и кошельков, Cobo еще в прошлом году представила решение для стабильных монет. Многолетний опыт в отрасли и проактивный подход позволили компании накопить ценный практический опыт в решении данного вопроса.
В разговоре с старшим вице-президентом Cobo и руководителем направления платежей Алексом Цзо (Alex Zuo) сложные аспекты работы со стабильными монетами были лаконично разобраны:
Работа со стабильными монетами требует глубокой междисциплинарной интеграции и扎实的知识储备 (solid knowledge base) в трех областях: Fin (финансы), Tech (технологии) и Crypto (криптовалюты). Однако на сегодняшний день крайне сложно найти команду, которая была бы исключительно сильна во всех трех направлениях одновременно.
Рассказывая о роли Cobo в этой трансформации финансовой инфраструктуры, возглавляемой стабильными монетами, Алекс подробно рассказал следующее:
Cobo всегда концентрировалась на развитии базовой инфраструктуры. Для клиентов в сфере стабильных монет компания предоставляет всестороннюю техническую поддержку, обладает мощными преимуществами в области комплаенса и богатым опытом обслуживания публичных компаний. Кроме того, благодаря сильным дистрибутивным возможностям Cobo помогает эмитентам стейблмонет быстро создавать рабочие среды для их обращения и оборота.
Что касается возможностей для предпринимателей в эпоху бума стабильных монет, Алекс отметил:
По мере продвижения к массовому внедрению, стабильные монеты будут порождать совершенно новые потребности, инструменты и функции в различных сценариях использования, которые заслуживают глубокого анализа и проработки.
В данном материале мы проследим путь массового внедрения стабильных монет в контексте трансграничных платежей через призму взгляда Алекса, а также рассмотрим огромный потенциал стейблмонет в качестве будущего «денежного уровня интернета».
Активный интерес клиентов трансграничных платежей запустил эволюцию платежного решения Cobo
TechFlow: Благодарим вас за уделенное время. Прежде всего, позвольте вам представиться.
Алекс:
Привет всем, я старший вице-президент Cobo и руководитель направления платежей Алекс Цзо (Alex Zuo).
Моя карьера началась в сфере венчурного капитала более десятилетия назад. Я работал в PreAngel, где нашим партнером был Ван Лицзие, одним из первых обратившим внимание на криптопроекты. Позже я присоединился к азиатскому фонду Formation 8. Управляющий партнер фонда происходил из корейской семьи LG Family и еще около 2016 года инвестировал в Coinone — одну из трех крупнейших криптобирж Южной Кореи того времени. Именно в этот период я начал глубже погружаться в криптосферу. В 2018 году я занялся собственным бизнесом вместе с несколькими друзьями, включая проекты, ранее профинансированные PreAngel. Мы запустили компанию по рейтингу криптоактивов TokenInsight, где я выступил сооснователем и COO, отвечая за операционную деятельность и развитие бизнеса. В 2019 году я перешел в Cobo.
Я работаю в Cobo уже почти шесть лет. Сначала я занимался инвестиционными проектами, включая институциональное кредитование и направление Cobo Venture. После краха FTX компания приняла решение свернуть инвестиционную линию и сосредоточиться на операционном бизнесе. Начиная с этого момента, я взял на себя управление всеми продажами (BD/Sales) и маркетингом на внутреннем рынке. В настоящее время я несу полную ответственность за все направления, связанные с платежами и стабильными монетами.
TechFlow: Индустрии пока не совсем знакомо то, чем именно занимается Cobo в сегменте платежей и стейблмонет. Не могли бы вы сначала рассказать о текущем решении для стабильных монет от Cobo и его роли во всей экосистеме платежных сценариев?
Алекс:
На самом деле, мы всегда фокусировались на построении базовой инфраструктуры отрасли, особенно в части решений для кошельков. Пять-шесть лет назад, когда бумили криптобиржи, нашими клиентами в основном были торговые платформы. По мере регуляторного упорядочивания индустрии, основными пользователями наших услуг стали управляющие компании, майнинговые предприятия и отдельные операторы ферм. В прошлом году мы сместили акцент на BTCFi, поскольку считаем это критически важным направлением.
С прошлого года к нам обращается все больше клиентов из сферы трансграничных платежей. Их контрагенты по цепочке поставок так или иначе, активно или вынужденно, начинают держать в обороте стейблмонеты (U). Это неизбежно порождает вопросы платежей — как получение средств, так и переводы. На этом этапе они ожидают от нас функционала кошельков, что подтолкнуло нас к более глубокому исследованию платежного сектора и разработке соответствующих функций.
Клиенты из платежной сферы сильно отличаются от аутентичных криптосообществ. У них слабее понимание безопасности и блокчейн-архитектуры, но значительно выше требования к комплаенсу, масштабируемости продуктов и долгосрочному развитию бизнеса, вплоть до подготовки к получению лицензий в будущем. Мы поняли, что обслуживать их на старой базовой архитектуре и модели custory невозможно. Поэтому мы провели глубокую оптимизацию, которая выражается в следующих улучшениях:
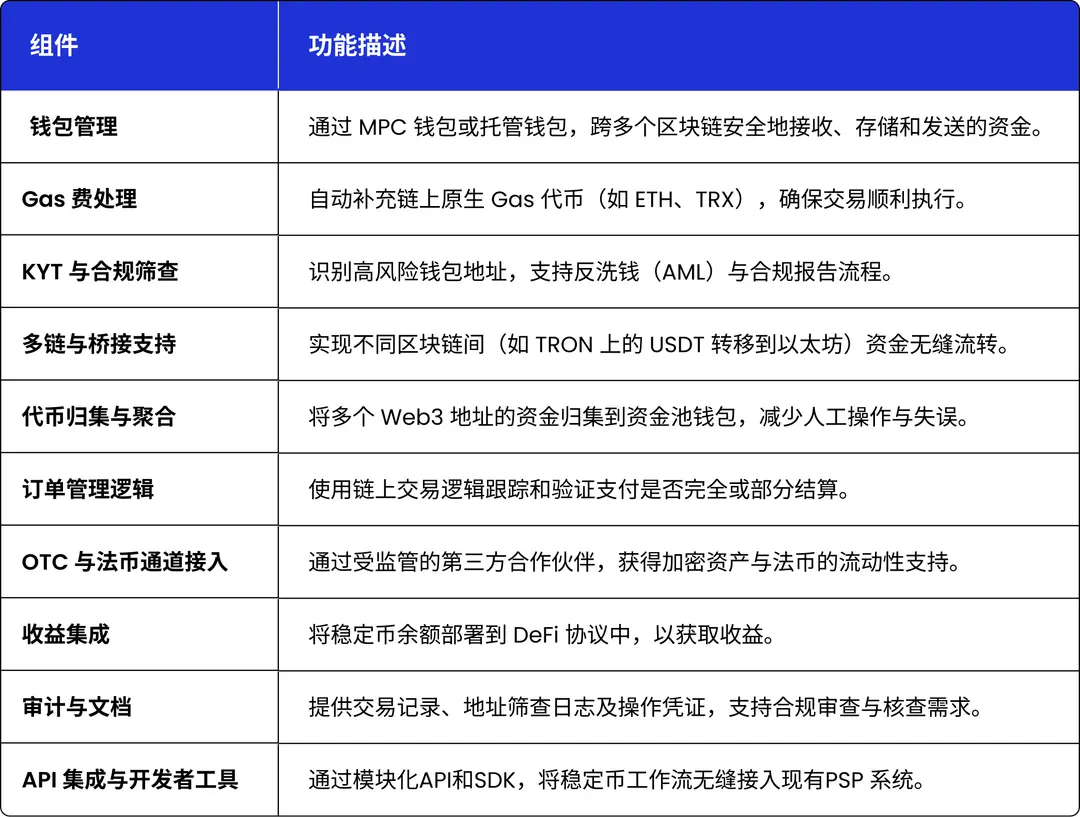
Во-первых, мы реализовали концепцию абстракции уровня блокчейна (chain abstraction), чтобы снизить порог входа для пользователей. Например, в криптокругах перевод USDT и оплата комиссии сети (gas fee) — привычное дело, однако для традиционных Web2-компаний это сопряжено с высокими барьерами как на уровне понимания концепций, так и на практике. Благодаря абстракции блокчейна, наши клиенты могут проводить переводы и платежи, привязанные непосредственно к USDT, что существенно упрощает процесс.
Во-вторых, против отмывания денег и способности соответствия требованиям. Платежные клиенты опасаются взаимодействия с теневыми средствами в блокчейне и строго следят за легальностью ончейн-средств. Наш продукт прошел глубокую модернизацию для упрощения использования. Главное преимущество Cobo заключается в том, что мы единственная в мире компания, предоставляющая услуги как централизованного кастодиального хранения, так и самодостаточного хранилища на базе технологии MPC. Поскольку большинство клиентов сейчас выбирают MPC, мы можем передать им наш кастодиальный комплаенс, функционируя как сервис противодействия отмыванию денег (AML) на ончейне, что дополнительно снижает их риски.
Кроме того, весь процесс трансграничного платежа включает три уровня: первый — кошелек для получения стейблмонет; второй — конвертация (акцепт); третий — банковский счет. Платежные компании обычно сильны в акультуре и работе с банками, но сталкиваются с трудностями при интеграции в неизведанную сферу цифровых валют. Мы подключаем наших партнеров к этим традиционным платежным институтам. Будучи лицензированным учреждением в Гонконге, мы предоставляем клиентам лицензии для работы с трастовыми счетами, помогая решать регуляторные задачи.
Сильная сторона Cobo кроется в кошелях и инфраструктуре. Мы стремимся создать полноценную сервисную сеть вокруг возможностей наших кошельков, чтобы максимально снизить барьеры использования стабильных монет. Наша конечная цель — внедрение стейблмонет в строгое русло регулирования, обеспечив клиентам бесшовное преодоление финального этапа («последней мили») цифровых расчетов.
Уникальная ценность Cobo: Технологии, комплаенс, дистрибуция и опыт
TechFlow: Кажется, ваш путь отличается от других проектов, связанных с стейблмонетами. Вы изначально опираетесь на свои преимущества и постепенно формируете продукт исходя из потребностей клиентов. То есть клиенты получают готовое решение, которое сразу можно использовать. Я правильно понимаю?
Алекс:
Так как мы занимаемся скорее базовым уровнем, наша клиентская база делится на два основных сегмента.
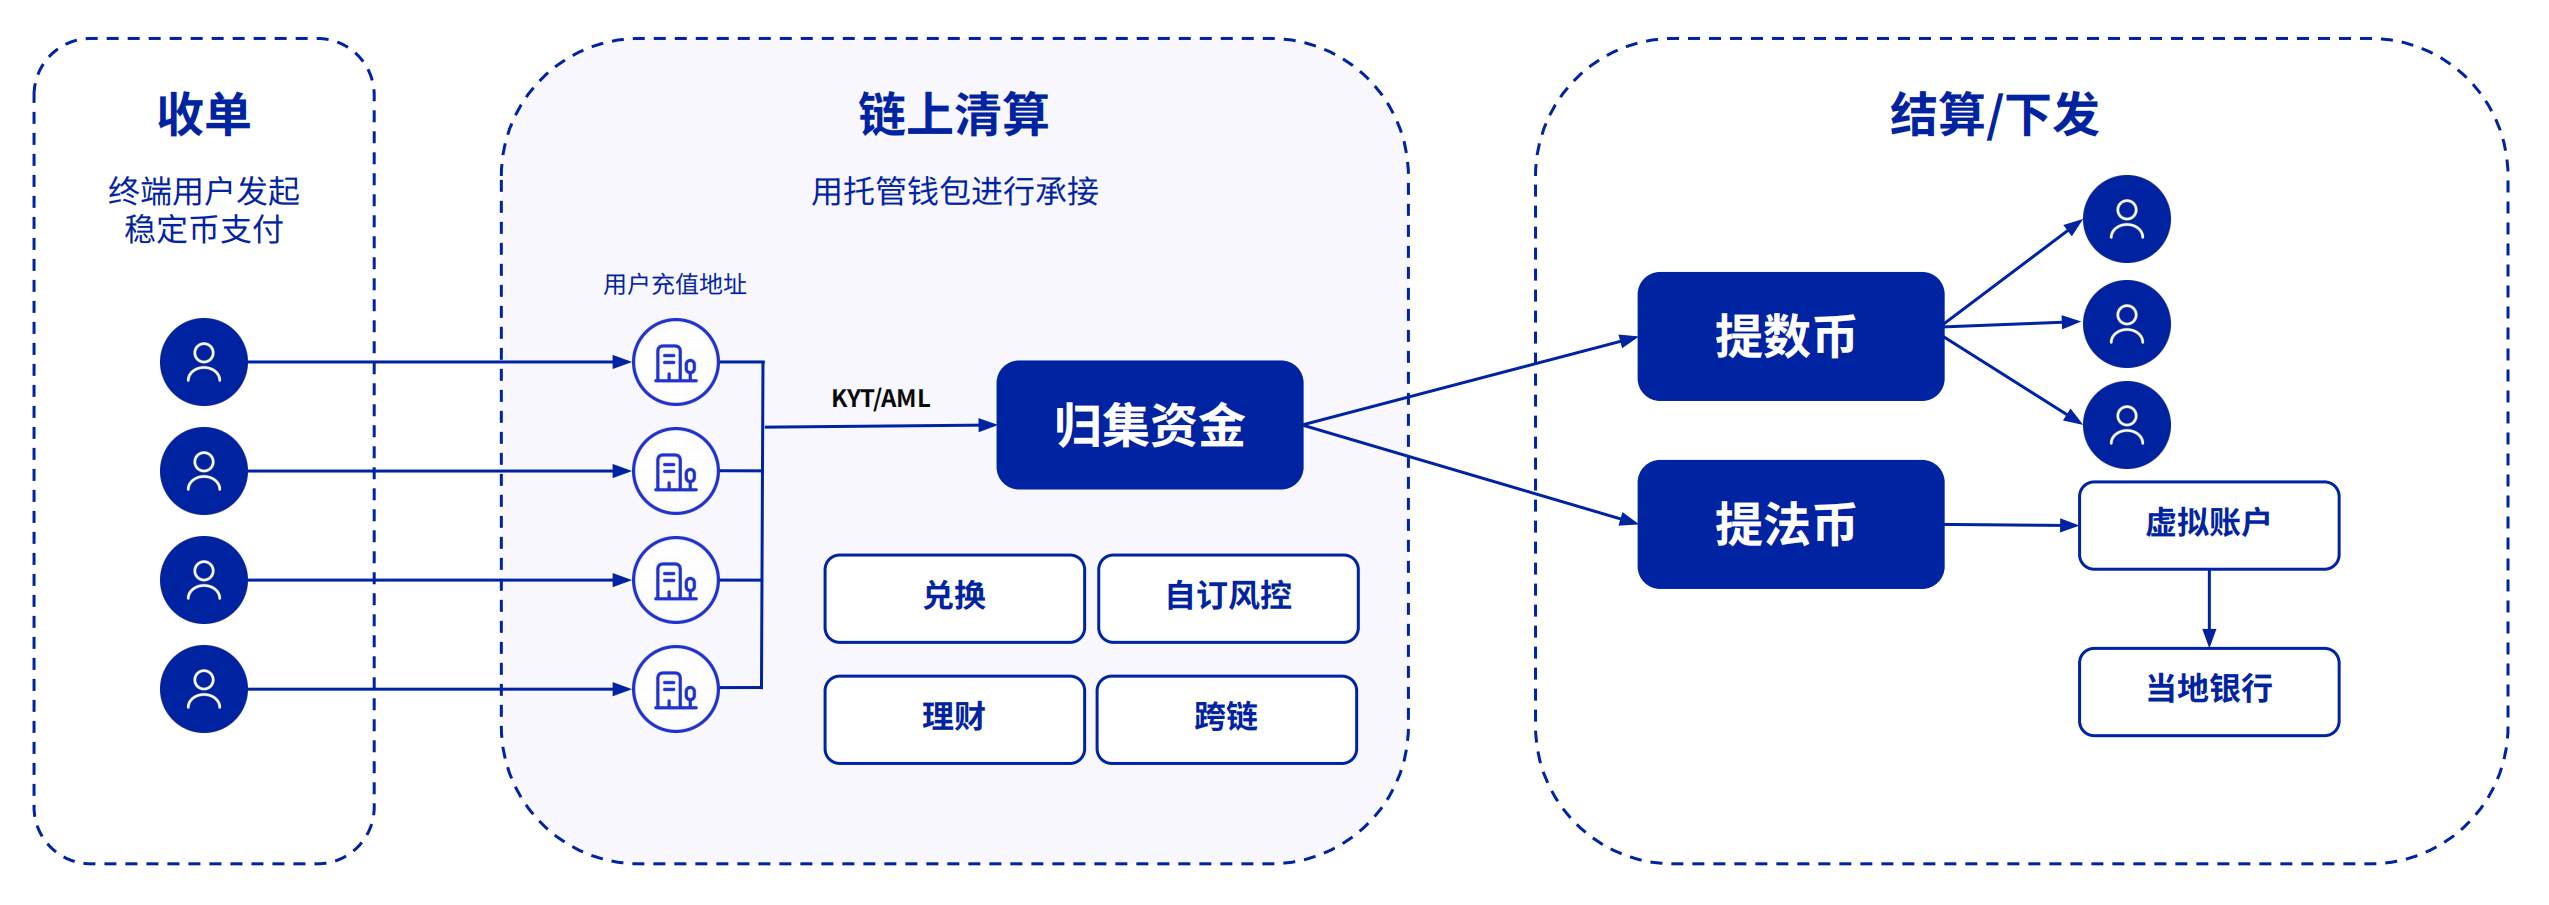
Первый сегмент — клиенты трансграничных платежей. Эти компании未必 эмитируют собственные стейблмонеты, но их контрагенты уже испытывают потребность в обращении со стейблмонетами или цифровыми активами. Они приходят к нам в Cobo, либо ищут партнеров-акцептеров, а раньше вообще обращались к биржам для закрытия торговых задач. Однако по мере роста бизнеса прежние схемы перестают работать. Им требуются такие кошельковые решения, как у нас, которые помогают генерировать и управлять набором адресов для подключения нескольких акцептеров. Работая в режиме маршрутизатора (Router), они находят наиболее выгодные курсы для обмена фиата и крипто. Это то, что мы делаем для сценариев трансграничных платежей или PSP (Payment Service Provider).
Другим крупным сценарием является эмиссия и обращение стабильных монет. Многие наши клиенты, включая крупные интернет-компании, еще несколько месяцев назад не ощущали срочности: они не спешат получать лицензии на выпуск стейблмонет, предпочитая наблюдать за рынком. Но недавно под влиянием бурного роста акций Circle и активной позиции JD.com все осознали, что это невероятно перспективное направление, и начали активно форсировать соответствующие процессы.
В процессе реализации клиентам требуется поддержка юридических фирм, консалтинговых агентств и технологов. С одной стороны, Cobo предоставляет необходимую техническую инфраструктуру, включая функции Mint, Burn, блокировки и занесения в черный список. С другой стороны, клиенты высоко оценивают сотрудничество с нами из-за наших мощных дистрибутивных возможностей. Мы интегрированы с множеством PSP, а наша существующая клиентская база уже обеспечивает объем транзакций в сотни миллиардов долларов. Стабильным монетам необходимо быстрое распространение, и наша клиентская сеть позволяет эмитентам оперативно расширять охват и налаживать оборотные механизмы. Это одно из ключевых преимуществ нашей платформы.
TechFlow: Множество традиционных банков заявляют, что способны помочь своим клиентам осуществлять расчеты в криптовалютах. Ищут ли они для этого тех же самых PSP (Payment Service Provider), о которых вы говорили? Также сотрудничает ли Cobo со многими банками?
Алекс:
Под термином PSP мы понимаем организации, обладающие собственной трафиковой базой и развитой сетью контрагентов. Это именно те клиенты, на которых мы сегодня ориентируемся в первую очередь.
Раньше, когда криптодружелюбные банки пытались помочь клиентам с крипторасчетами, отсутствие у них необходимых лицензий и компетенций вынуждало их обращаться к OTC-сервисам, фокусируясь на финальном этапе конвертации.
В свою очередь, Cobo стремится помочь клиентам постепенно выстроить полноценную экосистему Crypto, либо всю систему приема и отправки платежей. Мы убеждены, что именно такой подход добавляет значительную ценность для заказчиков.
TechFlow: Вы упомянули, что Cobo — единственная в мире компания, сочетающая централизованное хранение и самодостаточное хранилище на базе MPC. В чем конкретно заключается это преимущество? Ведь некоторые клиенты могли бы просто нанять две разные компании: одну для self-custody, другую для MPC-решений.
Алекс:
Сегодня все больше клиентов выбирают технологию MPC, так как модель самодостаточного хранения открывает возможности для получения лицензий и расширяет перспективы бизнеса. Количество клиентов, предпочитающих классический кастодиальный подход, действительно сокращается. Однако в экосистеме MPC возникают серьезные вызовы: управление приватными ключами, соответствие нормативным требованиям и т.д. Здесь наше комбинированное преимущество становится очевидным.
Во-первых, в некоторых юрисдикциях клиенту потребуется наш централизованный кастодиальный сервис, который позволит напрямую использовать наши лицензионные ресурсы. Во-вторых, в регионах, где заказчик планирует самостоятельно получать лицензию, оптимальным выбором станет наше MPC-решение. В-третьих, для начинающих проектов без собственного комплаенс-отдела применение MPC от Cobo даст доступ к нашим системам риск-менеджмента и противодействия отмыванию денег, тем самым снижая барьеры по соблюдению требований регуляторов.
Помимо этого, Cobo развивалась в индустрии на протяжении многих лет, что позволило нам собрать солидную технологическую базу. За эти годы мы создавали различные типы кошельков и разработали множество базовых архитектурных решений. В ходе работы над платежными задачами мы заметили, что некоторые кошелечные решения (например, смарт-кошельки) временно потеряли популярность, либо рынок еще не нашел для них четких use-case. Тем не менее, при масштабировании индустрии потребность в этих архитектурах будет стремительно расти.
TechFlow: Как вы считаете, каковы основные препятствия на пути массового внедрения стабильных монет?
Алекс:
Я считаю, что работа со стейблмонетами требует глубокой междисциплинарной синергии, объединяющей扎实的知识储备 (solid foundations) в финансах (Fin), технологиях (Tech) и криптографии (Crypto). При этом требования к каждой из этих сфер существенно различаются.
В финансовом секторе приоритет отдается комплаенсу и глубокому пониманию финансовых систем и практик. В технологическом аспекте ключевое внимание уделяется дизайну продукта и интеграции с блокчейном. В криптографической сфере, когда вы уже владеете стейблмонетами, маржинальность от простых обменных операций упала с 4–2 базисных пунктов до 0.5 базисных пунктов, оставляя минимальное пространство для прибыли. Следовательно, настоящий выигрыш лежит в плоскости использования криптоинструментов для управления активами, их приращения и свопинга. Это требует экспертного понимания Crypto Native механик.
Опираясь на свой опыт, особенно в сфере стейблмонет, могу сказать, что крайне сложно найти команду, блестяще разбирающуюся во всех трех направлениях simultaneously. У многих организаций присутствуют явные слабые места. Поэтому, оценивая шансы проекта на успех, я исходил прежде всего из компетенций и квалификации команды.
TechFlow: В последнее время акции Circle резко взлетели, кроме того, JD.com и Ant Group громко объявили о своем выходе на рынок стейблмонет. В гонке за лидера среди стейблмонет как Cobo определяет собственную роль?
Алекс:
Насколько мне известно, лицензии на выпуск стейблмонет в Гонконге пока остаются дефицитным ресурсом: их количество ограничено единицами. На данный момент официально подано заявки более 40 компаний. Юридические фирмы подтверждают наличие десятков дополнительных претендентов. Конкуренция чрезвычайно высока, основным соперником выступают крупнейшие финансовые институты и интернет-холдинги Китая, тогда как многим средним и малым организациям даже отказывают в допуске к подаче заявок.
Со стороны эмитента стейблмонет, Cobo в настоящее время оказывает техническую поддержку нескольким крупным клиентам, которых мы высоко ценим как стратегических партнеров. Очевидно, мы желаем им успеха в Гонконге, однако если вдруг местный регуляторный ландшафт не сложится, эти заказчики планируют параллельно проходить лицензирование в других юрисдикциях: Сингапуре, на Ближнем Востоке, в Швейцарии и т.д. Для предприятий, настроенных глубоко погрузиться в эту нишу, география развития обязательно выйдет далеко за пределы одного города.
В процессе оказания помощи клиентам мы предоставляем не только инструменты для эмиссии, но и помогаем построить базовую кошельковую инфраструктуру, соединяющую эмитентов с торговыми точками. Подобно тому, как у Circle существует Merchant System, связывающий акцептеров с продавцами, где проводятся операции Mint/Burn. Если рассматривать вопрос в глобальной перспективе, наша главная цель — стать каналом дистрибуции стабильных монет.
Согласно моим наблюдениям, на текущем этапе существуют три основные модели дистрибуции стейблмонет:
Первый тип представляет собой централизованную модель с огромным капиталом (представитель Stripe), которая строит глобальную сеть, опираясь на собственные банковские линии и лицензии. Клиенты полностью зависят от экосистемы самой платформы для совершения любых взаимодействий.
Второй тип — децентрализованная архитектура (Circle). Сеть Circle Payment Network использует цепочки сертифицированных поставщиков, где обмены происходят через белые списки. Сам Circle не предоставляет реальных банковских счетов для конвертации, а полагается на партнеров для обеспечения соответствия регуляторным нормам и передачи информации.
Cobo реализует третью, наиболее гибридную модель: Мы строим мощную сеть переводов на уровне крупных PSP, объединяющую биржи, OTC-маркетплейсы и саму Cobo. Опираясь на долгосрочно сотрудничающие банки и ведущих маркетмейкеров, мы синхронизируем on-chain переводы с оффлайн-расчетами. Например, после проведения перевода 1 млн USDT внутри сети, средства мгновенно зачисляются на счета через дружественные криптобанкам. Внешний круг состоит из средних и малых PSP и бирж, которые осуществляют акцептацию через супермаркетмейкера внутреннего контура. Внешний слой — мелкие магазины и розничные инвесторы.
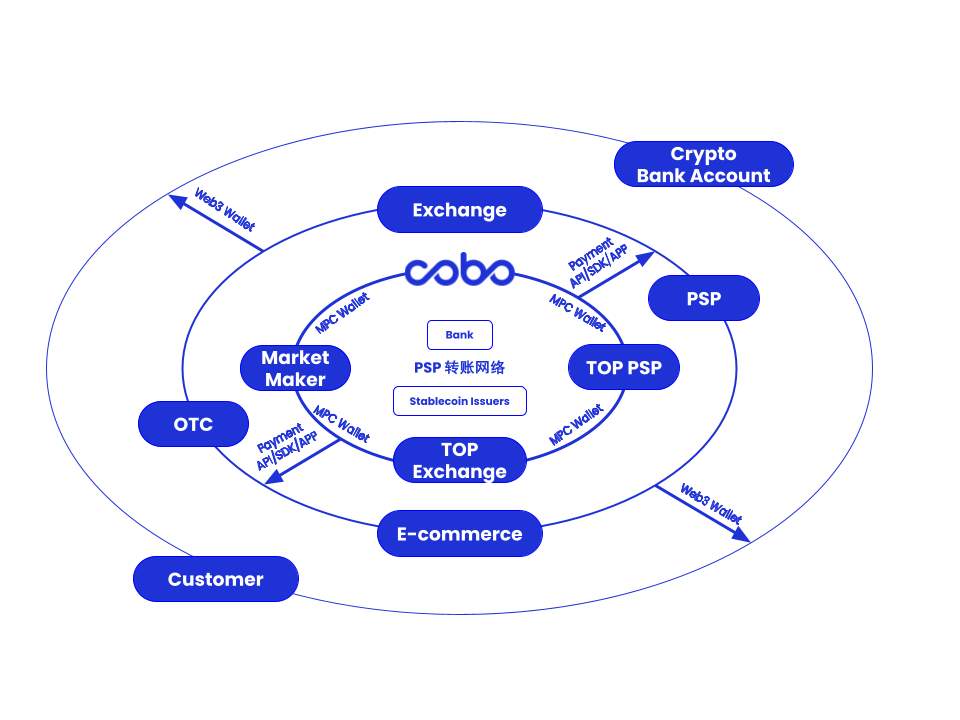
В этой системе внешние клиенты больше нуждаются в self-custody кошельках из-за регуляторных ограничений, запрещающих хранить активы в центральном контуре; средний сегмент требует дополнительных платежных инструментов вроде абстракции блокчейна или модулей AML; внутренний контур опирается на переводную инфраструктуру на базе MPC. Массовое использование единого стандарта Cobo обеспечит быстрые, безопасные и комплаенс-ориентированные межклиентские переводы. Данная схема концептуально перекликается с идеей CeDeFi, предложенной несколько лет назад в AAVE: участники DeFi пулов фильтруются через лицензированных кастодианов или провайдеров кошельков, гарантируя прозрачность и защиту средств.
Наша цель — посредством данной сети содействовать ускоренному росту объемов клиринга наших клиентов. Текущий оборот платформы Cobo составляет порядка 300–400 млрд долларов США. Одновременно многие гонконгские эмитенты стейблмонет имеют эмиссию всего в несколько сотен миллионов или даже десятки миллионов долларов США. Если мы сможем предложить им эффективную инфраструктуру оборота, существенно усилить их дистрибуционные характеристики и через нашу кошелечную экосистему связать эмитентов со своими пользователями, то с одной стороны эмитенты смогут привлекать аудиторию за счет субсидирования и программ лояльности, а с другой стороны клиенты предоставят им дополнительные use-case. В результате обе стороны достигнут взаимной выгоды.
TechFlow: Что касается сетей дистрибуции, какие структурные изменения вы ожидаете увидеть в будущем? Или же обсуждаемые нами модели относятся лишь к текущему состоянию рынка? Существуют ли прогнозы относительно возникновения принципиально новых каналов распространения?
Алекс:
Развиваемая сейчас сеть дистрибуции Cobo, опирающаяся на банки и лидеров мнений, поэтапно распределяет стейблмонеты через многоуровневый механизм. Мы считаем такую логику рабочей, однако точных предсказаний касательно ее дальнейшей эволюции пока нет.
Распространение стейблмонет зависело главным образом от бирж (как в случае с Circle, отдавшей половину своих доходов Coinbase). Однако вопрос о том, какие именно пользовательские сценарии станут реальными драйверами массового оборота, остается открытым. Многие аналитики предрекают захват рынков развивающихся стран Латинской Америки и Африки с хрупкими банковскими системами. Предположения также включают использование стейблмонет в трансграничных расчетах в качестве прямых эквивалентов без необходимости финальной конвертации. Но в условиях постепенного регуляторного закрепления данных ниш трудно оценить истинный потенциал указанных направлений.
Более того, на недавних внутренних семинарах наша команда также обсуждала фундаментальную трансформацию банковской отрасли. Исторически международные переводы опирались на резервные счета ФРС США, но в перспективе может произойти переход к токенизированным расчетным системам, выпускаемым самими банками. Подобный подход способен разрушить имеющиеся ограничения и потенциально возвести некоторые коммерческие банки в ранг доминирующих акторов. Это крайне перспективное направление. Параллельно звучат гипотезы о прорывном характере AI-Driven Payment Agents, хотя их целевые архитектуры и методы имплементации пока не определены.
TechFlow: Мы упоминали участие множества компаний в получении гонконгских лицензий. Как вы оцениваете барьеры входа для традиционного бизнеса в секторе стейблмонет — будь то самостоятельное лицензирование или формирование криптопортфелей? Какие конкретные преимущества в сфере комплаенса демонстрирует Cobo?
Алекс:
На сегодняшний день публичные компании могут выбрать два наиболее подходящих вектора развития: первый — подобно MicroStrategy аккумулировать криптовалюту, чему уже следуют многие гонконгские эмитенты; второй — получить лицензию на выпуск стабильных монет.
С точки зрения аккумуляции активов, порог входа здесь довольно низкий, процесс достаточно прост, особенно при текущем мягком регулировании. Главные же вызовы лежат в двух плоскостях: первое — определение точки фиксации прибыли; второе — когда аналогичную стратегию adoptes все больше корпораций, уникальность подхода теряется, а котировки не реагируют позитивно. Чтобы выделитьcь среди конкурентов, необходимо занять лидерство или выстроить глубокую корреляцию между стоимостью монет и акций, поэтому основная сложность заключается в дальнейшем управлении портфелем.
Что касается лицензирования, многие небольшие игроки декларируют выход на рынок ради спекулятивной накачки стоимости бумаг. Нам доводилось встречаться с подобными структурами, которые полгода назад вовсе игнорировали эту нишу, но неожиданно выпустили пресс-релизы без детализации стратегии. Как правило, они делают ставку исключительно на привлечение внимания аудитории, лишаясь реальной операционной базы или шансов пройти регуляторный контроль.
В контексте гонконгского регулирования и работы с публичными компаниями конкурентные преимущества Cobo проявляются в двух аспектах:
Во-первых, мы накопили обширный опыт сопровождения публичных эмитентов. Наши услуги пользуются спросом у добывающих компаний NASDAQ и Гонконгской фондовой биржи. Мы выстроили отлаженные процессы взаимодействия с аудиторскими домами, включающие процедуры оценки и учета криптоактивов, координацию с консультантами и прочие элементы end-to-end сервиса.
Во-вторых, касательно лицензирования и технологического стека, сила Cobo кроется не столько в отдельных технических компетенциях, сколько в комплексности предложений. Наша платформа поддерживает не только эмиссию, но и последующую дистрибуцию. Мы закрываем весь цикл: от операций Mint/Burn до администрирования merchant-кошельков, обеспечивая быстрый запуск продукта пользователями. Эта универсальность выступает ключевым дифференциатором перед остальными вендорами.
Кошелек — реально недостающее звено для внедрения стейблмонет. Позитивный взгляд на рынок обмена стейблмонет
TechFlow: Говоря о масштабном внедрении, если рассматривать исключительно этот аспект, какие критически важные элементы инфраструктуры все еще требуют доработки? Или какие именно инструменты могут создать мощный импульс для принятия стейблмонет обществом?
Алекс:
Во-первых, считаю, что именно наши кошелечные решения способны обеспечить необходимый эффект синергии. Судя по последней стратегии поглощений Stripe, платформа стремится дать торговцам и частным лицам возможность напрямую пользоваться self-custody кошельками через инструмент Privy, где адреса формируются по email. Далее данная экосистема связывается с acquiring-сервисами на базе мостов (Bridges), позволяя осуществлять молниеносные переводы и управлять балансами. С нашей точки зрения, Stripe использует блокчейн-технологии для быстрого воспроизведения ключевых функций оригинального Alipay, успешно компенсируя исторический пробел через приобретение профильных стартапов.
Аналогично, многие клиенты, обращающиеся к нам в этом году, прямо указывали на то, что наличие надежного кошелька является критически упущенным элементом их архитектуры, восстановить который в кратчайшие сроки практически невозможно. Именно поэтому я испытываю абсолютную уверенность в жизнеспособности нашего направления.
Что касается прочей инфраструктуры, например, в сфере платежей, соответствие регуляторным нормам по-прежнему является центральной проблемой. Внедрение протоколов KYB/KYC в блокчейн и их интеграция с верифицированными данными из традиционной экономики вызывают наибольшие трудности у заказчиков. К примеру, при проведении транзакции необходимо одновременно сохранять анонимность субъекта и подтверждать его надежность. Специализированные продукты для решения подобных парадоксов пока находятся в стадии формирования.
Дополнительно стоит изучить легальные и согласованные способы трансляции успешного опыта из платежных ниш в сферу управления активами. Как классические, так и децентрализованные фонды продолжают искать оптимальные модели взаимодействия с институциональными контрагентами.
В завершение хотел бы отметить высокую перспективность рынка конвертации между различными стейблмонетами. Судя по текущим тенденциям, помимо крупнейших технологических корпораций из США, Китая и Европы, на мировой арене появятся десятки новых эмитентов. Обменные пары между ними уже не будут опираться на устаревшую парадигму Curve. Построение высокоэффективной инфраструктуры межстейблмонетных свопов сулит колоссальные возможности, что делает данное направление приоритетным фокусом внутри нашей организации.
Текущий этап — решающий момент перехода стабильных монет к массовому внедрению
TechFlow: Каков, по вашему мнению, общий размер рынка для целого кластера стейблмонет? Какую долю вы прогнозируете захватить Cobo в долгосрочной перспективе?
Алекс:
Основываясь на показателях объемов кастодиальных кошельков и внутренних метриках общего оборота переводов на базе MPC, на данный момент наша доля рынка оценивается примерно в 5 процентов.
Взгляд в будущее показывает, что наша фундаментальная база останется непотревоженной. По мере прихода новых участников китайскоязычной диаспоры, крупных национальных платежных учреждений и гигантов традиционного финтеха, а также полной реализации только что описанной архитектуры молниеносных клирингов, спектр решаемых нами задач значительно расширится. Таким образом, прогноз роста нашей доли составит от 10% до 15%.
Приведенные выше цифры базируются исключительно на объемах транзакций. Масштабы всей индустрии прогнозировать крайне сложно. С одной стороны, они зависят от устойчивости благоприятной регуляторной среды, с другой — от успешности имплементации use-cases в связке с AI-Agent. Если завтра по планете будут циркулировать миллиарды автономных транзакций искусственного интеллекта, совокупный оборот может превзойти объемы современного интернет-рынка. В ближайшей перспективе доминирующими останутся ниши трансграничных расчетов. В более отдаленной перспективе онлайн-бизнес, ончейн-операции и коммуникация между цифровыми агентами будут плавно переходить на расчеты в стейблмонетах. Точные цифры здесь вывести практически невозможно.
TechFlow: Из перечисленных юрисдикций (Гонконг, Сингапур, Дубай) какая, по вашему мнению, обладает наибольшим потенциалом стать инкубатором стремительного развития рынка стейблмонет?
Алекс:
С нашей точки зрения, особенности локальных регуляторных режимов сильно варьируются. К примеру, в аспекте кастодиального хранения: Европейский союз использует сертификацию согласно MiCA; Сингапур опирается на лицензию Digital Token Service Provider (DTSP) от Monetary Authority of Singapore (MAS), действующую в рамках Major Payment Institution Licence (MPI) и Digital Payment Token (DPT); законодательство Гонконга пока находится в процессе формализации; в Соединенных Штатах применяется BitLicense штата Нью-Йорк, ориентированная на чистые кастодиальные услуги; на Ближнем Востоке в Дубае действуют правила Virtual Asset Regulatory Authority (VARA).
В плоскости эмиссии ситуация следующая: США не предъявляют сверхжестких требований к самим издателям, но настаивают на использовании лицензированных кастодианов либо банков высокого рейтинга. На европейском рынке наиболее комфортная среда наблюдается в швейцарском Crypto Valley, однако обязательное требование хранить резервы в европейских коммерческих банках вызывает обеспокоенность из-за частых банкротств последних. Ближний Восток демонстрирует гибкость, но главный недостаток региона, включая Дубай, — низкое глобальное признание местных банковских структур. Гонконг ограничен строгим лимитом выдаваемых сертификатов и длительным проверочным процессом. Сингапур лидирует по скорости появления профильного законодательства, однако ряд процедурных нюансов все еще оставляет пространство для неопределенности.
Учитывая совокупный анализ, я рекомендовал бы рассматривать заявку на лицензии в Швейцарии, Сингапуре и Дубае. Процесс лицензирования напрямую зависит от собственных возможностей компании. Чем масштабнее заявленная бизнес-модель, тем проще проходит утверждение документа. Регуляторы концентрируются на трех главных параметрах: законность реализуемых use-case; риск перепродажи лицензии в будущем; недостаточный объем обращения, делающий документ бессмысленным инструментом.
TechFlow: За пределами сферы платежей стабильные монеты позиционируются как следующий «денежный уровень интернета». Как вы оцениваете этот тезис? Какие еще глобальные эффекты и влияние окажет индустрия в ближайшие годы? Какие подготовительные меры принимает Cobo?
Алекс:
Считаю, что прежде всего в краткосрочной перспективе стейблмонеты начнут вытеснять национальные валюты из сферы фискальной независимости стран третьего мира. Яркий пример — страны с гиперинфляцией, подобные Нигерии. В среднесрочной и долгосрочной перспективе влияние долларовых стейблмонет будет разрушительным для локальных экономик, особенно в стандартных средах электронной коммерции, где унифицированная валюта нанесет серьезный удар по существующим денежным потокам.
Банковский сектор столкнется с усилением конкуренции. Можно прогнозировать снижение долгосрочной конкурентоспособности большинства средних и мелких финансовых институтов. Особенно ярко это проявится в демографии молодого поколения: когда социальные взаимодействия и личные финансы перейдут на баланс в стейблмонетах, надобность в классических банковских счетах и пластиковых картах отпадет сама собой.
Роль централизованных бирж и классических банков сместится в сторону функционирования регуляторного буфера. Их главная задача заключается в предоставлении гарантий соответствия нормам при конвертации цифровых активов в фиат, минимизируя контрагентские риски. Утверждать, что они станут бесполезными, нельзя, однако степень их влияния объективно снизится.
Cobo уже начала комплексную подготовку к данному вектору развития: от создания полностью соответствующих нормам центров кастодиального хранения и client-compliant self-custody решений, до развития разнообразных кошелечных экосистем и углубления характеристик продуктов. Кроме того, мы продолжаем активную работу по obtainng необходимых лицензий в ключевых юрисдикциях, удовлетворяя потребность наших B2B-партнеров в наличии регулируемых структур. Параллельно мы изучали варианты покупки традиционных банковских лицензий, однако пришли к выводу, что реализация подобной стратегии преждевременна.
Общий тренд указывает на неизбежную миграцию значительной доли процессов в открытый реестр. Команда Coinbase инициировала создание собственной Layer-2 сети Base, сконцентрировав там захват ценности. В противовес этому, наша стратегия заключается в формировании мостиков в мир распределенного ledger'а, начиная от удобных интерфейсов персональных кошельков.
TechFlow: Многие утверждают, что рынок стейблмонет предназначен исключительно для участия институциональных инвесторов. Как вы прокомментируете данную точку зрения? Как обычным пользователям рационально воспользоваться открывающимися возможностями?
Алекс:
Исходя из текущего этапа, я настоятельно рекомендую проявлять осторожность компаниям А-share листинга. По результатам предварительных консультаций стало ясно, что одни субъекты обладают искренним намерением войти в отрасль, но испытывают острый дефицит ресурсов, другие же стремятся исключительно к краткосрочной спекуляции.
Насчет статуса рынка стейблмонет как эксклюзивной зоны для корпораций, ясно одно: в аспекте первичной эмиссии эта ниша будет доминироваться крупными централизованными холдингами. Однако для предпринимательских сообществ открывается широкая перспектива. Если прогнозировать, что до 20–30% мирового трафика будет рассчитываться стейблмонетами, то возникнет беспрецедентный спрос на новые решения, инструменты и сервисы в специфических бизнес-моделях, требующие глубокой проработки.
Убежден, что мы наблюдаем поворотный момент истинного перехода к массовому adoption, который дарит множеству инноваторов новые возможности. На ранних этапах индустрия пыталась реплицировать традиционные финансовые инструменты внутри блокчейна. Сейчас вектор смещается на адаптацию on-chain инноваций в форматах, приемлемых для legacy-экономики, сохраняя баланс между жестким комплаенсом и технологической гибкостью.
Возьмем популярный продукт U-card: многие критикуют эту концепцию как убыточную. Основная проблема заключается не столько в регуляторных ограничениях, сколько в низком уровне UX. Большинство существующих карт работают по принципу prepaid-дебетовых карт, где доступен только депонированный остаток. Решение вопросов on-chain кредитования или токенизации традиционных скоринговых моделей способно совершить революцию в качестве обслуживания клиентов. Немало потенциала скрыто и в эволюции trust-структур и страховых схем под нужды распределенных сетей.
В отношении современной конъюнктуры мои ожидания превышают общие рыночные настроения. В прошлые годы разработка многих стартапов ограничивалась выпуском токена и созданием сырого прототипа. Классическая формула «токенизация + listing» исчерпала свой ресурс. Сейчас в нишу вошли зрелые покупатели, готовые платить за функциональность. Если в следующем году инфраструктура Coinbase успешно интегрируется с экосистемами Shopify, Amazon и Walmart, наделив каждого пользователя персональным крипто-кошельком и полным контролем над цифровыми активами, разработка ПО потребует радикального упрощения интерфейсов и фокуса на массового клиента. Этот рубеж открывает абсолютно новую стартовую позицию.
Подводя итог, хочу подчеркнуть исключительный потенциал гибридной модели CeDeFi. Аббревиатура «Ce» прошла трансформацию от первоначальных централизованных площадок к современным технологическим хабам. Главный секрет успеха заключается в поиске равновесия между ликвидностью и строгой легализацией процессов. Способность удовлетворить запросы регуляторов одновременно с охватом максимального числа потребителей формирует колоссальное поле для предпринимательских экспериментов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














