


Пересмотр трилеммы стейблкоинов: упадок децентрализации сегодня
Автор: Chilla
Перевод: Block unicorn
Введение
Устойчивый интерес к стейблкоинам не случаен. Помимо спекуляций, они являются одними из немногих продуктов в сфере криптовалют, достигших четкого соответствия продукта рынку (PMF). Сегодня во всем мире обсуждаются триллионы долларов стейблкоинов, которые, как ожидается, хлынут на рынок традиционных финансов (TradFi) в течение следующих пяти лет.
Однако не все то золото, что блестит.
Изначальная трилемма стейблкоинов
Новые проекты обычно используют диаграммы для сравнения своих позиций с ключевыми конкурентами. Примечательно, но часто упускается из виду, что в последнее время наблюдается очевидное отступление от децентрализации.
Рынок развивается и созревает. Потребность в масштабируемости вступает в противоречие с прежними безвластными идеалами. Однако необходимо найти определенный баланс.
Изначально трилемма стейблкоинов базировалась на трех ключевых концепциях:
-
Стабильность цены: стейблкоин сохраняет стабильную стоимость (обычно привязанную к доллару США).
-
Децентрализация: отсутствие контроля со стороны единого субъекта обеспечивает устойчивость к цензуре и работу по принципу без доверия (trustless).
-
Капитальная эффективность: поддержание привязки к цене без избыточного обеспечения.
Тем не менее, после множества спорных экспериментов масштабируемость остается вызовом. В связи с этим эти понятия продолжают трансформироваться, чтобы адаптироваться к данным реалиям.
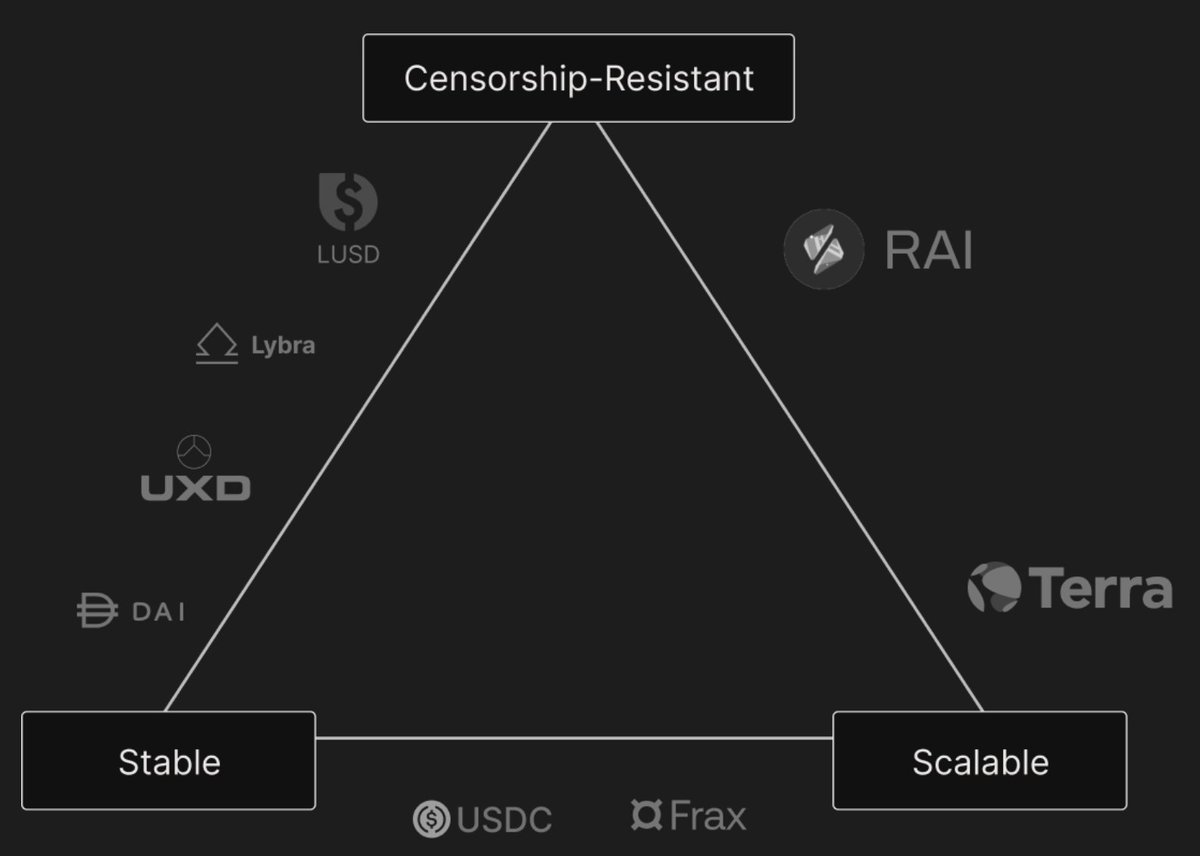
Приведенная выше схема взята из одного из главных проектов стейблкоинов последних лет. Это заслуживает уважения, главным образом благодаря стратегии выхода за рамки простого стейблкоина и развития экосистемы вокруг большего количества продуктов.
При этом видно, что стабильность цены осталась неизменной. Капитальную эффективность можно приравнять к масштабируемости. Однако децентрализация была заменена на устойчивость к цензуре.
Устойчивость к цензуре является фундаментальным свойством криптовалют, но по сравнению с концепцией децентрализации она представляет собой лишь подкатегорию. Это связано с тем, что современные стейблкоины (за исключением Liquity и ее форков, а также ряда других примеров) обладают определенными признаками централизации.
Например, даже если эти проекты используют децентрализованные биржи (DEX), существует команда, управляющая стратегиями, извлекающая доход и перераспределяющая его между держателями токенов, которые по сути функционируют как акционеры. В таком случае масштабируемость обеспечивается объемом доходов, а не компонуемостью внутри экосистемы DeFi.
Настоящая децентрализация оказалась под ударом.
Мотивация
Мечтаний было много, но реальности не хватало. В четверг, 12 марта 2020 года, на фоне пандемии весь рынок обрушился; последствия для DAI хорошо известны. С тех пор резервы в основном перетекли в USDC, который стал своего рода заменой и косвенно признал поражение децентрализации перед доминированием Circle и Tether. Тем временем попытки алгоритмических стейблкоинов вроде UST или стейблкоинов с rebasing вроде Ampleforth совсем не принесли ожидаемых результатов. Затем законодательное регулирование усугубило ситуацию. Параллельно появление институциональных стейблкоинов снизило уровень инновационности и экспериментов.
Однако один из проектов смог вырасти. Liquity выделился благодаря неизменяемости смарт-контрактов и использовании Ethereum в качестве обеспечения ради достижения абсолютной децентрализации. Однако ему не хватает масштабируемости.
Недавно проект представил версию V2, которая включает ряд улучшений для повышения безопасности привязки к стоимости и предлагает более гибкие процентные ставки при эмиссии нового стейблкоина BOLD.
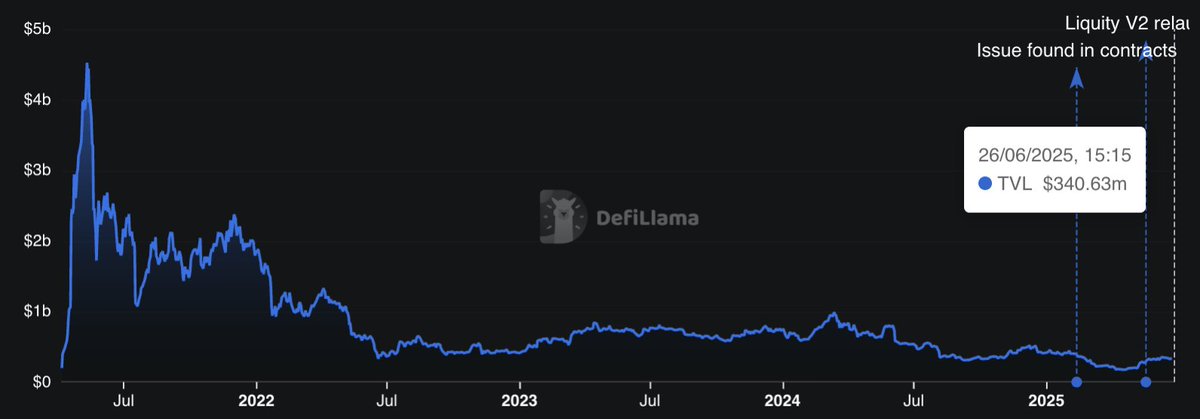
Тем не менее, ряд факторов ограничивает его рост. По сравнению с USDT и USDC, обладающими более высокой капитальной эффективностью, но не генерирующими доход, коэффициент LTV (Loan-to-Value) для их стейблкоина составляет около 90%, что нельзя назвать высоким показателем. Более того, прямые конкуренты, предлагающие внутреннюю доходность, такие как Ethena, Usual и Resolv, также имеют LTV на уровне 100%.
Однако главной проблемой может стать отсутствие масштабной модели распределения токенов. Поскольку проект по-прежнему тесно связан с ранним сообществом Ethereum, он уделяет меньше внимания таким кейсам, как распространение через DEX. Хотя атмосфера киберпанка соответствует духу криптовалют, без баланса между развитием DeFi и адаптацией для розничных пользователей это может ограничить рост в мейнстриме.
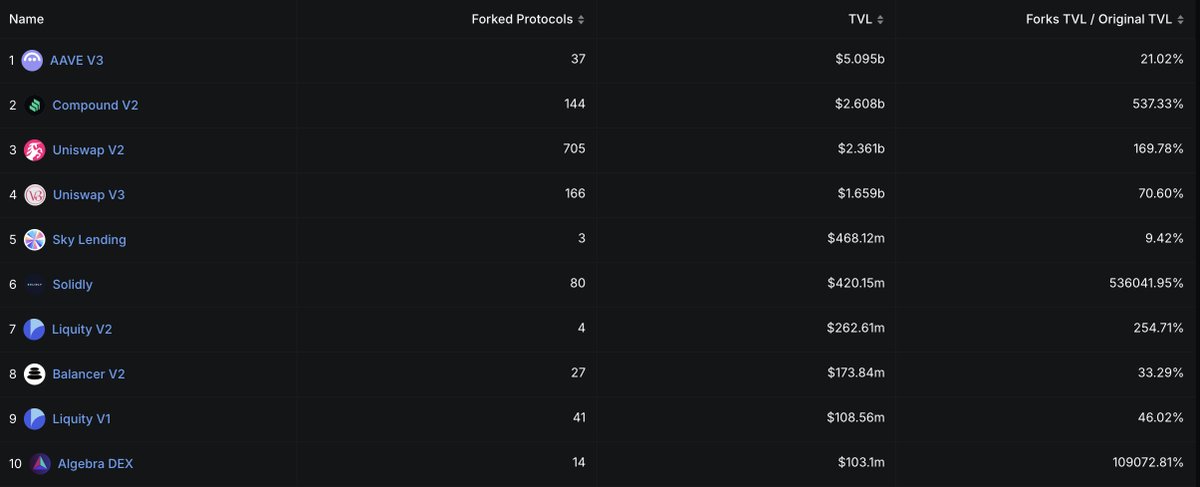
Несмотря на ограниченную общую заблокированную стоимость (TVL), Liquity вызывает восхищение, являясь одним из форков с наибольшим TVL в криптосфере: версии V1 и V2 вместе составляют 370 миллионов долларов.
Закон GENIUS
Он должен привнести большую стабильность и признание стейблкоинам в США, однако одновременно фокусируется исключительно на традиционных стейблкоинах, обеспеченных фиатными средствами, выпускаемых лицензированными и регулируемыми субъектами.
Любые децентрализованные, криптообеспеченные или алгоритмические стейблкоины либо попадают в регуляторную серую зону, либо полностью исключаются из правового поля.
Ценностное предложение и распределение
Стейблкоины — это лопаты в эпоху золотой лихорадки. Есть гибридные проекты, ориентированные в первую очередь на институциональных инвесторов (например, BUIDL от BlackRock и USD1 от World Liberty Financial), направленные на проникновение в традиционные финансы (TradFi). Другие пришли из Web2.0 (например, PYUSD от PayPal) и пытаются расширить свой TAM (объем доступного рынка) за счет вовлечения коренных криптопользователей, однако из-за отсутствия опыта в новой сфере сталкиваются с ограничениями по масштабируемости.
Затем есть проекты, делающие основной упор на базовые стратегии, например, RWA (такие как USDY от Ondo и USDO от Usual), целью которых является получение устойчивой доходности на основе реальной мировой стоимости (пока процентные ставки остаются высокими), и стратегии Delta-Neutral (например, USDe от Ethena и USR от Resolv), сфокусированные на генерации дохода для держателей токенов.
Все эти проекты объединяет одна общая черта, пусть и в разной степени: централизация.
Даже проекты, сосредоточенные на децентрализованных финансах (DeFi), такие как направления Delta-Neutral, управляются внутренней командой. Хотя в фоновом режиме они могут использовать Ethereum, общее управление остается централизованным. Фактически, теоретически эти проекты следовало бы классифицировать как деривативы, а не стейблкоины, хотя это тема отдельной дискуссии.
Новые надежды также возникают на развивающихся экосистемах, таких как MegaETH и HyperEVM.
Например, CapMoney в первые месяцы будет применять централизованный механизм принятия решений, стремясь постепенно достичь децентрализации за счет экономической безопасности, предоставляемой EigenLayer. Кроме того, растет форк Liquity под названием Felix Protocol, который уже утвердил свои позиции среди нативных стейблкоинов в своей сети.
Эти проекты предпочитают сосредоточиться на моделях дистрибуции, ориентированных на новые блокчейны, используя преимущества «эффекта новизны».
Заключение
Сама по себе централизация не является отрицательным фактором. Для проектов она проще, более контролируема, лучше поддается масштабированию и легче адаптируется под текущее законодательство.
Однако это противоречит изначальному духу криптовалют. Что гарантирует истинную устойчивость стейблкоина к цензуре? Является ли он чем-то большим, чем просто долларовые записи в блокчейне, представляя собой реальный актив пользователя? Ни один централизованный стейблкоин не сможет дать такого обещания.
Поэтому, несмотря на привлекательность новых альтернатив, мы не должны забывать о первоначальной трилемме стейблкоинов:
-
Стабильность цены
-
Децентрализация
-
Капитальная эффективность
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chilla_ct














