


Какие Web2-бизнесы лучше всего подходят для быстрого внедрения стейблкоинов?
Автор: Josh Solesbury (инвестор ParaFi)
Адаптация: Azuma, редакция Odaily
Всплеск заголовков о стейблкоинах за последние шесть месяцев был обусловлен сделкой Stripe по приобретению Bridge и прогрессом в принятии законопроекта GENIUS. Крупные банковские CEO, продуктовые менеджеры платежных систем и высокопоставленные государственные деятели всё чаще упоминают стейблкойны, подчеркивая их преимущества.
Стейблкойны базируются на четырех ключевых принципах:
-
Мгновенный расчет (T+0, значительно снижающий потребность в оборотном капитале);
-
Сверхнизкие транзакционные издержки (особенно по сравнению с системой SWIFT);
-
Глобальная доступность (работает 24/7, требуется только интернет-соединение);
-
Программируемость (валюта, управляемая посредством расширяемой логики кода).
Эти принципы идеально отражают преимущества стейблкоинов, восхваляемые в заголовках, блогах и интервью. Поэтому аргумент «зачем нужны стейблкойны» понятен каждому, однако вопрос «как применять стейблкойны» гораздо сложнее — пока крайне мало материалов, детально объясняющих, как банкам или продуктовым менеджерам финтех-компаний можно интегрировать стейблкойны в существующие бизнес-модели.
Исходя из этого, мы решили написать данное руководство высокого уровня для начинающих предприятий из традиционного бизнеса, заинтересованных в изучении применения стейблкоинов. Статья состоит из четырех отдельных разделов, каждый из которых посвящен конкретной бизнес-модели. В каждом разделе подробно рассматриваются три вопроса: где стейблкойны создают ценность, каков путь их внедрения и как выглядит обновленная архитектура продукта.
Конечно, новости важны, но наша главная цель — массовое применение стейблкоинов в реальных бизнес-сценариях. Надеемся, эта статья станет небольшим фундаментом на пути к этой цели. Теперь давайте разберемся, как традиционным компаниям использовать стейблкойны прямо сейчас.
FinTech-банки для потребителей (ToC)
Для цифровых банков, ориентированных на розничных клиентов (ToC), ключ к увеличению стоимости бизнеса кроется в оптимизации трех рычагов: масштаба пользовательской базы, среднего дохода с одного пользователя (ARPU) и оттока клиентов. Стейблкойны напрямую способствуют росту первых двух показателей. Интегрируя инфраструктуру партнеров, цифровые банки могут запустить сервис денежных переводов на базе стейблкоинов, что позволит охватить новую аудиторию и добавить новые источники монетизации для текущих клиентов.
Под влиянием двух долгосрочных тенденций — цифровой интеграции и глобализации — целевые рынки современных финтех-компаний зачастую носят транснациональный характер. Одни цифровые банки делают международные финансовые услуги своим основным продуктом (Revolut, DolarApp), другие внедряют их как функционал для роста ARPU (Nubank, Lemon). Для стартапов, ориентированных на диаспоры и специфические группы населения (Felix Pago, Abound), переводы денег являются неотъемлемой частью спроса. Все эти категории цифровых банков либо уже извлекают выгоду из стейблкоиновых переводов, либо получат ее в будущем.
По сравнению с традиционными службами денежных переводов (такими как Western Union), стейблкойны обеспечивают более быструю (мгновенное зачисление против 2–5 дней) и более дешевую (комиссия до 30 базисных пунктов против более 300 б.п.) обработку платежей. Например, DolarApp взимает всего $3 за отправку долларов в Мексику с мгновенным зачислением. Это объясняет, почему на некоторых каналах переводов (например, США–Мексика) доля платежей через стейблкойны достигла 10–20%, и продолжает расти.
Помимо генерации новой выручки, стейблкойны оптимизируют расходы и улучшают пользовательский опыт, особенно в качестве инструмента внутренних расчетов. Многие специалисты знакомы с проблемами weekend settlement: неработающие банки откладывают завершение расчетов на два дня. Цифровые банки, нацеленные на мгновенное обслуживание и безупречный клиентский опыт, вынуждены компенсировать простои, предоставляя кредиты под оборотный капитал. Это несет значительные альтернативные издержки (особенно в условиях текущей ставки) и может требовать дополнительного привлечения финансирования. Мгновенный расчет и глобальная доступность стейблкоинов полностью решают эту проблему. Яркий пример — одна из крупнейших финтех-платформ мира, Robinhood. На телефонной конференции по итогам февраля 2025 года CEO Влад Тенев четко заявил: «Мы активно используем стейблкойны для обработки объемных пакетов выходных расчетов, и масштаб этого применения постоянно растет».
Поэтому неудивительно, что розничные финтех-компании, такие как Revolut и Robinhood, активно внедряют стейблкойны. Но как именно следует использовать их сотрудникам банков или финтех-предприятий?
Практические решения по внедрению стейблкоинов в данную бизнес-модель выглядят следующим образом.
Круглосуточные расчеты в реальном времени
Использовать стейблкойны (USDC, USDT, USDG и др.) для мгновенного расчета (включая праздничные дни);
Интегрировать комбинацию провайдеров кошельков / координационных платформ (таких как Fireblocks или Bridge) для обеспечения потока долларов/стейблкоинов между банковской системой и блокчейном;
В определенных регионах подключать провайдеров фиатных шлюзов (например, Yellow Card в Африке) для реализации обмена стейблкоинов на фиатную валюту по моделям B2B/B2B2C;
Закрытие окну фиатных расчетов
Использование стейблкоинов в качестве временной замены фиатной валюты в выходные с последующей сверкой после возобновления работы банковских систем;
Совместно с поставщиками вроде Paxos создание внутренних контуров расчетов стейблкоинами между счетами клиентов и корпоративными счетами;
Мгновенное поступление средств контрагента
Обход процедур ACH/банковских переводов при помощи указанных решений или партнеров по ликвидности для оперативного переброса средств биржам / партнерам;
Автоматическое распределение активов транснациональных структур
При закрытии фиатных каналов управление потоками средств между операционными подразделениями / дочерними компаниями осуществляется через транзакции со стейблкоинами в сети;
Штаб-квартира получает возможность построить автоматизированную и масштабируемую систему глобального управления капиталом;
Выходя за рамки этих базовых функций, можно проектировать банк нового поколения, полностью основанный на парадигме «круглосуточного, мгновенного и композитного финансового сервиса». Переводы и расчеты — лишь начало; в дальнейшем появятся сценарии программируемых платежей, трансграничного управления активами, токенизации акций и т.д. Такие компании будут побеждать на рынке благодаря безупречному UX, широкому матричному продукту и снижению издержек.
Коммерческие банки и корпоративные сервисы (B2B)
В настоящее время владельцам бизнеса на рынках Нигерии, Индонезии, Бразилии и других стран приходится преодолевать множество препятствий, чтобы открыть долларовый счет в местном банке. Обычно право на это получают только крупные игроки с огромным объемом сделок или особыми связями, да и то при условии достаточной долларовой ликвидности банка. Счета в национальной валюте вынуждают предпринимателей одновременно нести риски самого банка и суверенные риски страны, требуя постоянного мониторинга валютных курсов для поддержания оборотного капитала. При оплате зарубежных поставщиков бизнесмены дополнительно платят высокие комиссии за конвертацию национальной валюты в доллар и другие основные мировые валюты.
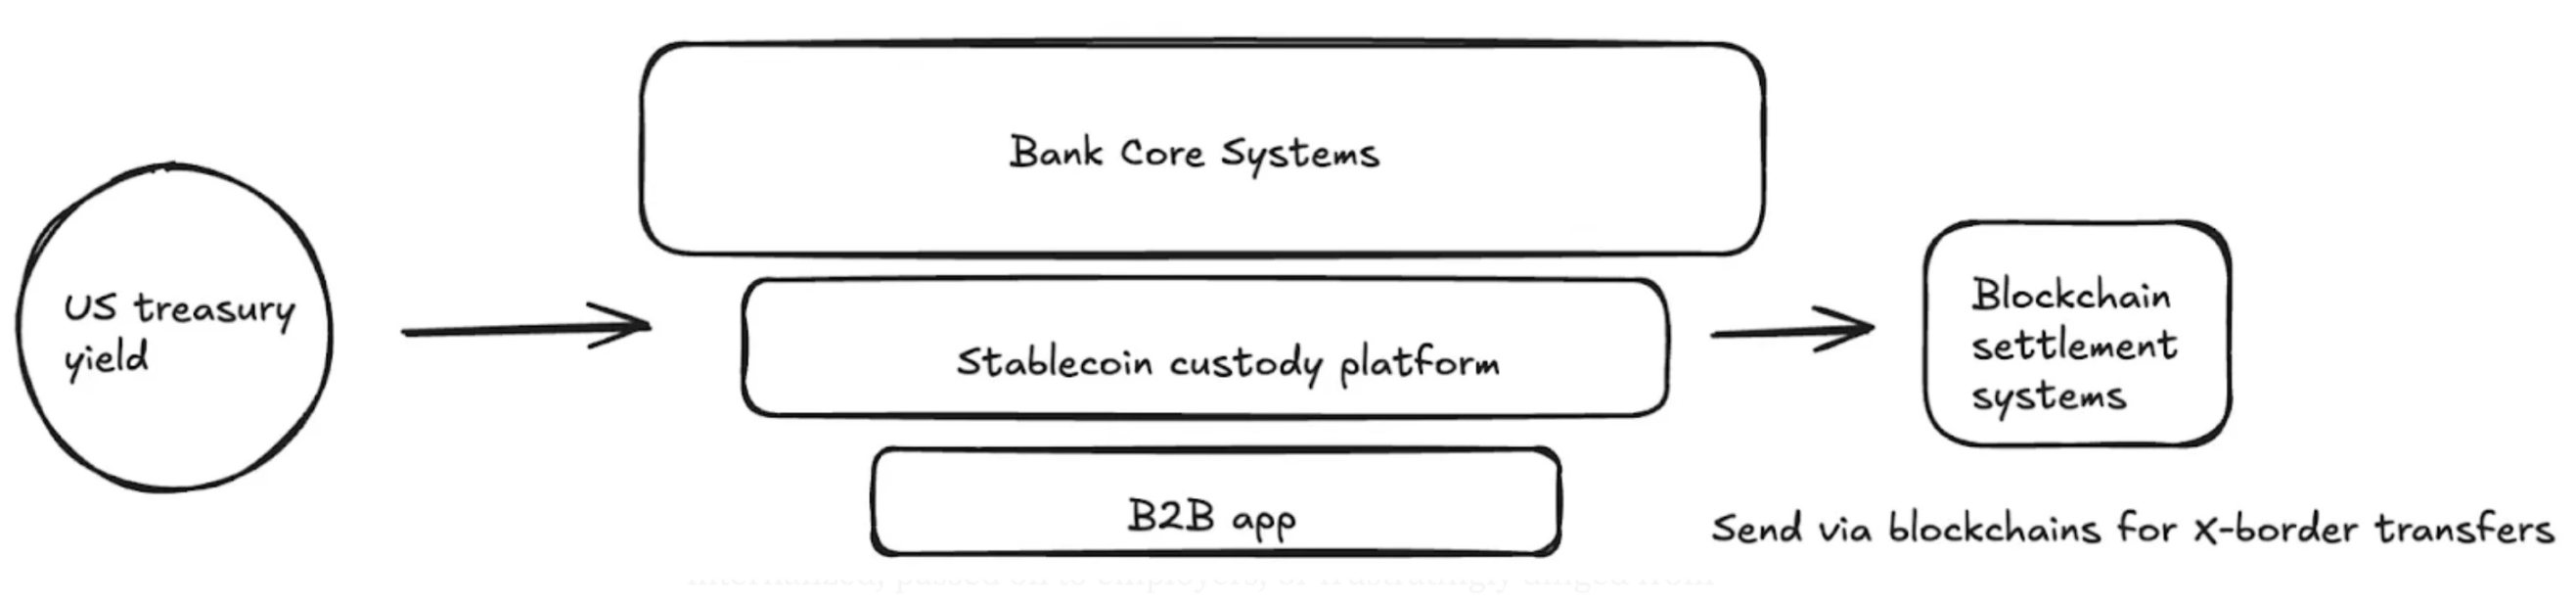
Стейблкойны способны существенно снизить эти трения, а передовые коммерческие банки сыграют ключевую роль в их внедрении. Через платформы контролируемых цифровых долларов, находящихся в custody у банков (например, USDC или USDG), предприятия смогут:
-
хранить балансы в разных валютах без необходимости выстраивания множества банковских отношений;
-
осуществлять секундный расчет по международным инвойсам (минуя традиционную сеть банков-корреспондентов);
-
получать проценты на депозиты в стейблкоинах;
Благодаря этому коммерческие банки смогут превратить обычные чековые счета в глобальные решения по управлению мультивалютным капиталом, обеспечив скорость, прозрачность и финансовую устойчивость, недоступные традиционным счетам.
Практическое внедрение стейблкоинов в данной бизнес-модели выглядит следующим образом.
Глобальный сервис счетов в долларах / мультивалютных счетов
Банк организует custody стейблкоинов для корпоративных клиентов совместно с партнерами типа Fireblocks или Stripe-Bridge;
Снижение стартовых и операционных расходов (сокращение требований к лицензированию, отказ от необходимости ведения FBO-счетов);
Высокодоходные продукты, обеспеченные надежными гособлигациями США
Банк сможет предлагать доходность на уровне федеральной фондовой ставки (~4%) при значительно более низком кредитном риске по сравнению с местными банками (регулируемый денежный фонд США против локального банка);
Требуется интеграция с поставщиками процентов на стейблкоины (Paxos) или партнерами по токенизации гособлигаций (Superstate/Securitize).
Круглосуточные расчеты в реальном времени
Подробности приведены в разделе розничного консьюмер-финтеха выше.
Наши прогнозы по глобальным сценариям применения (решаемые платформами стейблкоинов / коммерческими банками)
Импортер производит секундный расчет долларовыми платежами, зарубежный экспортер мгновенно освобождает груз;
Финансовые директора компаний осуществляют real-time переводы между странами, устраняя задержки системы банков-корреспондентов, что делает обслуживание ультракрупных транснациональных корпораций возможным для банков;
Предприниматели стран с высокой инфляцией привязывают корпоративные балансы к долларовой оценке.
Пример архитектуры продукта (сервисы коммерческого банка на базе стейблкоинов)
Платежные платформы для заработной платы
Для платформ выдачи зарплаты наибольшую ценность стейблкойны представляют для работодателей, оплачивающих труд сотрудников из развивающихся рынков. Международные платежи или выплаты в странах со слабой финансовой инфраструктурой ложатся существенными издержками на платформы зарплатных решений — которые либо поглощает сама платформа, либо перекладывает на работодателя, либо (что хуже всего) вычитает из вознаграждения подрядчиков. Наиболее очевидная возможность для таких сервисов — открытие каналов оплаты через стейблкойны.
Как упоминалось ранее, транзакции со стейблкоинами из финансовой системы США в цифровые кошельки подрядчиков происходят практически бесплатно и мгновенно (в зависимости от настройки фиатных входных шлюзов). Хотя подрядчикам может потребоваться самостоятельная конвертация в фиат (за дополнительную плату), они получают оплату, привязанную к самой сильной мировой валюте, в режиме реального времени. Множество данных подтверждают стремительный рост спроса на стейблкойны на развивающихся рынках:
-
Пользователи в среднем готовы платить премию около 4,7% за получение долларовых стейблкоинов;
-
В таких странах, как Аргентина, эта премия достигает 30%;
-
Стейблкойны становятся все более популярными среди подрядчиков и фрилансеров в Латинской Америке и других регионах;
-
Приложения, ориентированные на фрилансеров, такие как Airtm, демонстрируют экспоненциальный рост использования стейблкоинов и числа пользователей;
-
Что еще важнее, база пользователей уже сформирована: за последние 12 месяцев стейблкоинами активно пользовались более 250 млн цифровых кошельков, и все больше людей готовы принимать их в качестве оплаты.
Помимо скорости и экономии затрат для конечных пользователей, стейблкойны приносят немало выгод корпоративным клиентам (плательщикам), использующим зарплатные сервисы. Во-первых, стейблкойны явно более прозрачны и гибки. По данным недавнего опроса финтех-специалистов, 66% специалистов по выплатам не имеют инструментов для точного понимания фактических издержек при взаимодействии с банками и платежными партнерами. Расходы зачастую скрыты, а процессы усложнены. Во-вторых, текущие процессы выплат зарплаты включают массу ручных операций, отвлекающих ресурсы финотделов. Помимо непосредственно перевода средств, приходится заниматься бухгалтерией, налогами, сверкой с банками и прочим. Стейблкойны программны и обладают встроенным реестром (блокчейн), что радикально повышает возможности автоматизации (например, массовые запланированные платежи) и учетные функции (автоматический расчет смарт-контрактами, удержание налогов, системы аудита).
Таким образом, как платформам для выплат зарплаты следует интегрировать поддержку стейблкоинов?
Круглосуточные расчеты 24/7
Упомянуто в соответствующем разделе выше.
Платежи в замкнутом цикле
Партнерство с платформами выпуска карт на базе стейблкоинов (например, Rain), позволяющими конечным пользователям тратить стейблкойны напрямую, тем самым полностью сохраняя преимущества в скорости и стоимости;
Сотрудничество с провайдерами кошельков для предоставления возможностей сохранения и получения дохода на стейблкоины.
Бухгалтерская и налоговая сверка
Использование неизменяемости блокчейн-реестра для автоматической синхронизации записей о транзакциях в бухгалтерские и налоговые системы через API, что автоматизирует процессы удержания налогов, проведения проводок и сверки данных.
Программируемые платежи и Embedded Finance
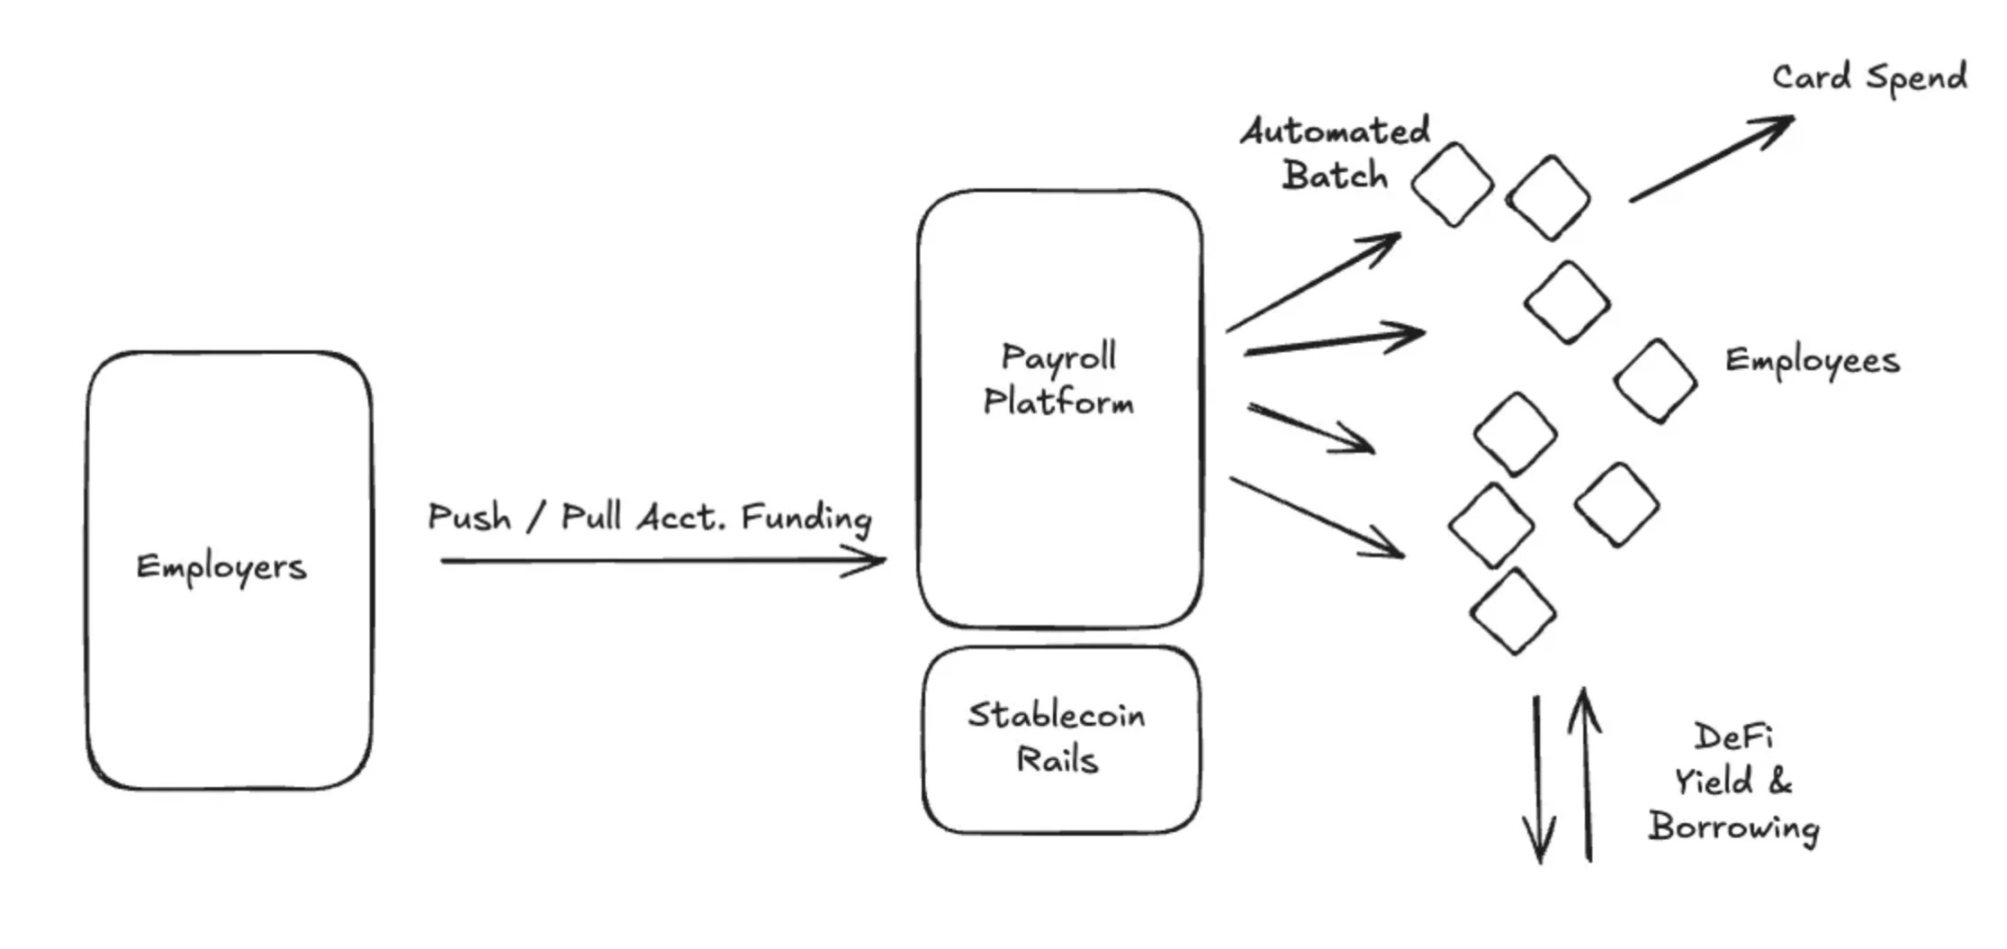
Использование смарт-контрактов для автоматических массовых выплат и программируемых платежей на основе заданных условий (например, премий). Возможна коллаборация с такими платформами, как Airtm, или прямое использование смарт-контрактов.
Интеграция с базовыми DeFi-протоколами для предоставления доступного по стоимости и глобально доступного финансирования под залог будущей зарплаты. В ряде стран/регионов это позволяет избежать громоздких, ограниченных и дорогих местных банковских партнеров. Подобные функции пытаются предложить приложения вроде Glim (а также косвенно Lemon).
Основываясь на предложенных решениях, рассмотрим детальнее механику их реализации:
Платформа обработки зарплат с поддержкой стейблкоинов сотрудничает с американскими фиатными шлюзами (Bridge, Circle, Beam) для связи банковских счетов со стейблкоинами. До даты выплаты средства списываются с корпоративного счета клиента и переводятся в ончейн-кошельки стейблкоинов (которые хранятся у упомянутых компаний или подобных провайдеров custody, например, Fireblocks). Процесс оплаты полностью автоматизирован и массовой транзакцией рассылается всем подрядчикам по миру. Подрядчики мгновенно получают долларовые стейблкойны, которыми могут расплатиться через карты Visa с поддержкой стейблкоинов (Rain) или сохранить в ончейн-счетах (USTB или BUIDL) путем покупки токенизированных гособлигаций. Благодаря этой новой архитектуре общие затраты системы значительно снижаются, география покрытия подрядчиками расширяется, а степень автоматизации процессов критически возрастает.
Кардные эмитенты
Многие компании сегодня получают основной доход за счет выпуска карт. Например, недавно вышедшая на биржу 12 июня компания Chime зарабатывает более $1 млрд годовых только на комиссионном сборе в рамках США. Несмотря на колоссальные масштабы Chime в Америке, её партнерские отношения с Visa, банковские контракты и техническая инфраструктура практически не помогают при выходе на зарубежные рынки.
Традиционный выпуск карт требует последовательного получения прямых лицензий от Visa и аналогичных организаций в каждой стране или заключения соглашений с местными банками. Этот бюрократический процесс серьезно тормозит расширение бизнеса между регионами. Возьмем публичную компанию Nubank: проработав более 10 лет, она начала выходить на международные рынки лишь в последние 3 года.
Кроме того, кардные эмитенты обязаны вносить залоговое обеспечение в пользу ассоциаций карт (Visa и др.) для минимизации рисков дефолта. Ассоциации гарантируют мерчантам типа Walmart, что платежи держателей карт будут обработаны даже в случае банкротства банка или финтех-компании. Размер залога рассчитывается на основе объема транзакций за последние 4–7 дней. Это создает тяжелое бремя для банков/финтех-игроков и формирует высокий барьер входа в отрасль.
Стейблкойны радикально меняют возможности в сфере выпуска карт. Во-первых, формируется новый класс кардных платформ (например, Rain), которые позволяют компаниям использовать их статус основных членов Visa для оказания услуг глобального эмиссии через стейблкойны. Яркий пример — способность финтех-компаний одновременно выпускать карты в Колумбии, Мексике, США, Боливии и многих других странах. Во-вторых, благодаря способности стейблкоинов проводить расчеты 24/7, появились новые партнеры-эмитенты, способные осуществлять расчеты в выходные дни. Расчеты в выходные резко снижают риск для партнеров, эффективно сокращают требования по залоговому обеспечению и высвобождают капитал. Наконец, ончейн-верифицируемость и композитность стейблкоинов создают более эффективную систему управления залогом, снижая потребности эмитентов в оборотном капитале.
Практическое внедрение стейблкоинов в данной бизнес-модели выглядит следующим образом.
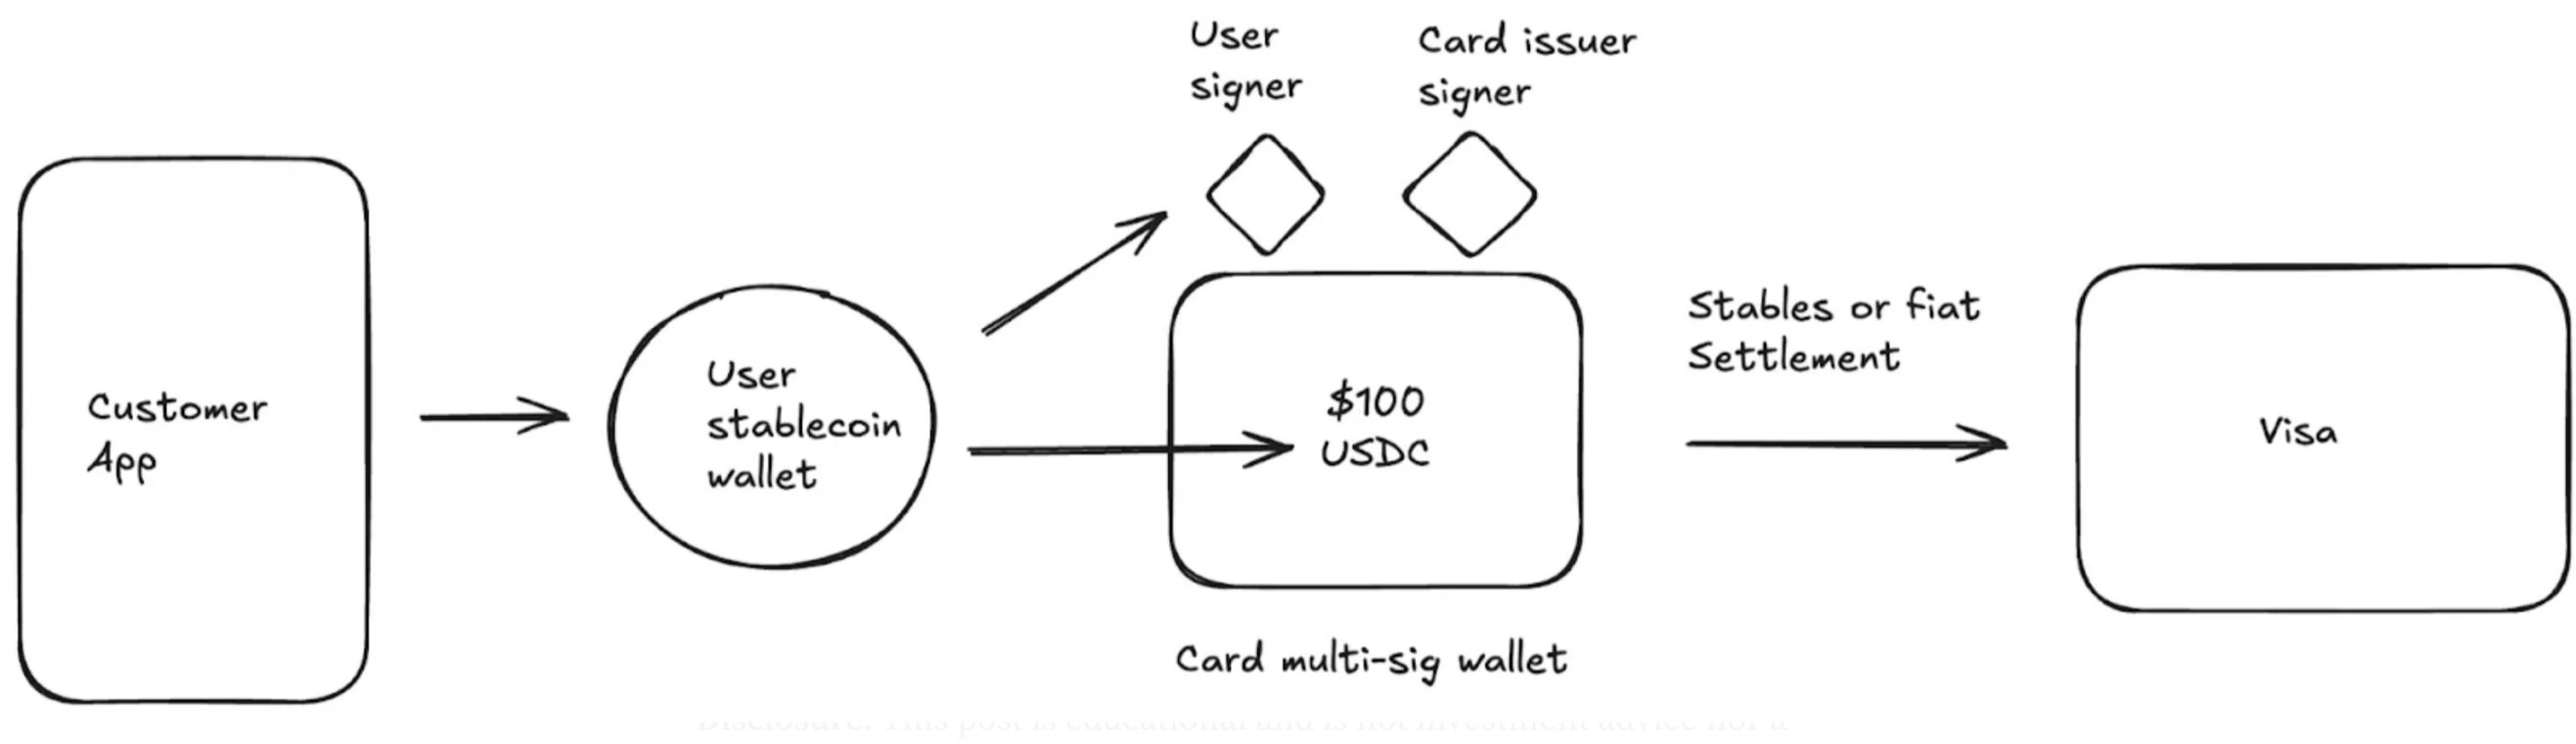
Запуск глобальной программы выпуска карт в долларах совместно с Visa и эмитентами карт;
1. Гибкие варианты расчетов через карточную сеть;
2. Прямые расчеты стейблкоинами (обеспечивающие выходные и сквозные расчеты);
-
Карточная сеть ежедневно формирует отчеты о расчетах с указанием банковского счета и маршрутного номера; при использовании стейблкоинов вместо них отображается адрес кошелька;
-
Допускается опция конвертации стейблкоинов обратно в фиатную валюту для завершения расчетов с карточной сетью;
-
Снижение требований к залоговому обеспечению (благодаря круглосуточной расчетной инфраструктуре).
3. Ниже приведен пример процесса архитектуры глобального карточного продукта с поддержкой стейблкоинов:
Заключение
Сегодня стейблкойны уже не обещание далёкого будущего, требующее усилий воображения — они стали практическим инструментом с показательным ростом объемов использования. Главный вопрос сегодня заключается не в том, «принимать ли» их, а в том, «когда» и «как» это сделать. От банков до финтех-компаний и платежных процессоров — разработка четкой стратегии работы со стейблкоинами стала необходимостью.
Компании, преодолевшие стадию доказательств концепции (PoC) и успешно интегрировавшие решения на базе стейблкоинов в свою инфраструктуру, окажутся далеко впереди конкурентов по уровню экономии затрат, росту доходов и расширению рынков сбыта. Примечательно, что заявленные преимущества подтверждаются растущим пулом партнеров-интеграторов и грядущим законодательным регулированием, что существенно снижает риски внедрения. Прямо сейчас наступает идеальное окно возможностей для построения решений на базе стейблкоинов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @paraficapital














