


Сценарии применения в приоритете: реструктуризация конкурентного ландшафта стейблкоинов и смещение фокуса стоимости
Автор: Aiying Compliance
После успешной регистрации акций Circle на бирже Nasdaq рынок стейблкоинов также переживает структурное преобразование. На фоне внимания инвесторов к рыночной капитализации Circle в размере $5 млрд и модели работы её бизнеса со стейблкоинами происходит более глубокий сдвиг: центр создания ценности стейблкоинов перемещается от простого «эмиссионного процесса» к «созданию, поддержке и углублённой разработке прикладных сценариев». Это не просто корректировка коммерческой стратегии, а фундаментальная перестройка логики формирования стоимости во всей отрасли. Проанализировав факторы, движущие этим сдвигом, текущую конфигурацию рынка и векторы его развития, мы придём к однозначному выводу: ключевым объектом будущей конкуренции в сфере стейблкоинов станет не «способность выпускать больший объём монет», а «умение создавать и контролировать более ценные прикладные сценарии».
1. Сдвиг центра тяжести ценности: от доминирования эмиссии к конкуренции в сценариях применения
При анализе траектории развития рынка стейблкоинов становится очевидной чёткая закономерность: отрасль переходит от модели, ориентированной на «эмиссию», к модели, ориентированной на «прикладные сценарии». Этот переход не случаен и обусловлен simultaneous воздействием пяти структурных факторов.
Давление на сегмент эмиссии. В проспекте эмиссии Circle раскрывается важный факт: даже выступая вторым по величине эмитентом на рынке, компания обязана направлять 50% своего чистого процентного дохода (NII) компании Coinbase в виде дистрибьюторских субсидий. Такой дорогостоящий канал дистрибуции обнажает существенное сжатие маржинальности сегмента эмиссии. По мере сокращения сверхприбылей участники рынка вынуждены искать новые точки роста в других звеньях цепочки создания стоимости, в частности — на уровне прикладных сценариев.
Сетевой эффект в сегменте эмиссии уже полностью сформирован. Полезность стейблкоинов как средства передачи стоимости в значительной степени зависит от уровня их принятия: чем больше людей используют конкретный стейблкоин, тем он ценнее. Данный классический сетевой эффект позволил USDT закрепиться с долей 76%, а USDC с трудом удерживает долю в 16%, распределяя оставшиеся 8% между всеми остальными конкурентами. Такая структура рынка достигла высокой степени консолидации, и новым участникам крайне сложно изменить сложившийся баланс, ограничиваясь лишь выпуском новых стейблкоинов.
Фундаментальный сдвиг в регулировании. Глобальные регуляторные рамки для стейблкоинов переходят от подхода «предотвращения рисков» к подходу «стимулирования инноваций и акцента на применении». В США законопроект GENIUS чётко разграничивает «платёжные стейблкоины» и другие типы, предлагая для первых особый путь соответствия нормативным требованиям; 21 мая 2024 года Гонконг официально принял и вступил в силу законопроект «Положение об эмитентах стейблкоинов», который не только регламентирует процесс эмиссии, но и предоставляет чёткую правовую базу для инновационных приложений на базе стейблкоинов; Валютное управление Сингапура (MAS) дополнительно разделяет стейблкоины на «стейблкоины с привязкой к одной валюте» (SCS) и прочие категории, разрабатывая дифференцированные регуляторные меры под разные прикладные задачи. Данные тенденции регулирования указывают на единую точку: ценность стейблкоинов всё больше будет определяться их эффективностью в реальных сценариях использования, а не просто объёмами эмиссии.
Качественное изменение спроса пользователей. Зрелость рынка проявляется в том, что запрос пользователей трансформируется из простого накопления стейблкоинов в решение конкретных задач с их помощью. Если ранние пользователи могли довольствоваться простым хранением «цифровой версии доллара», то на зрелых рынках клиенты ожидают увидеть практическую ценность, выходящую за рамки спекуляций. Эта смена спроса заставляет участников рынка переориентироваться с задачи «выпуска большего количества токенов» на задачу «создания большего количества функций использования».
Соображения устойчивости бизнес-моделей. По мере ужесточения конкуренции на рынке стейблкоинов бизнес-модель, основанная исключительно на сборе эмиссионного дохода и росте объёма выпуска, сталкивается с вызовами долгосрочной устойчивости. Конкуренция в сегменте эмиссии приведёт к росту ставок по резервным фондам, что снова сдавит рентабельность. Напротив, разработка прикладных сценариев формирует более диверсифицированную структуру доходов, включающую комиссионные за транзакции, плату за дополнительные услуги, долю от доходов финансовых продуктов и т.д., предлагая участникам экосистемы стейблкоинов более устойчивую бизнес-модель.
Эти пять сил совместно обеспечивают переход индустрии стейблкоинов от «войны эмиссии» к «конкуренции в сценариях применения». Оглядываясь на историю развития отрасли, можно чётко выделить три этапа:
-
Период подтверждения концепции (2014–2018): Стейблкоин утверждается в качестве рыночного инструмента, преимущественно удовлетворяя потребности в ликвидности криптографического рынка торговли
-
Период сред платежа (2018–2023): Роль стейблкоина как средства обмена укрепляется в торговых сценариях, наблюдается взрывной рост объёма эмиссии
-
Период практической ценности (2024 г. и далее): Фокус рынка смещается с объёмов эмиссии на разработку реальных прикладных сценариев и создание ценности
Мы находимся на пороге третьего этапа, где ключевой борьбой станут «кто сможет создать наиболее ценные прикладные сценарии». Для участников рынка критически важно осознать этот сдвиг, поскольку он навсегда определит новые стандарты успеха и схемы распределения ценности.
2. Углублённое освоение сценариев: золотые жилы ценности применений стейблкоинов
Чтобы по-настоящему понять глубинную логику принципа «сценарии правят балом», необходимо выйти за рамки поверхностных технических рассуждений и детально разобрать механизмы формирования ценности стейблкоинов в различных прикладных контекстах. Такой анализ не должен ограничиваться общими фразами об «увеличении эффективности» и «снижении затрат»; нужно вскрывать внутреннюю сложность каждого сценария, существующие болевые точки и революционный потенциал технологии стейблкоинов.
1. Трансграничные платежи и торговое финансирование B2B: выход за пределы простого «перевода средств»
Проблематика трансграничных платежей B2B значительно сложнее, чем кажется на первый взгляд. Традиционные нарративы часто фокусируются на скорости и стоимости перевода, однако настоящие болевые точки кроются в фрагментированности и неопределённости всей экосистемы трансграничных платежей и торгового финансирования.
Когда азиатская компания оплачивает товар европейскому поставщику, она сталкивается со следующими вызовами:
-
Управление валютными рисками: в период лага между принятием решения о платеже и поступлением средств колебания обменных курсов могут уничтожить 1–3% стоимости
-
Сегментация ликвидности: пулы ликвидности компаний на разных рынках изолированы друг от друга и не могут быть эффективно интегрированы
-
Неопределённость сроков расчётов: продолжительность зачисления средств при традиционных трансграничных платежах сильно варьируется, что затрудняет управление цепочками поставок и планирование денежных потоков
-
Сложность комплаенса платежей: трансграничные платежи требуют соблюдения множественных регуляторных режимов, что ведёт к высоким затратам на соответствие и заметным рискам
-
Разрыв между платёжной системой и финансированием: отсутствие бесшовной интеграции между платежами и торговым финансированием (аккредитивы, факторинг, финансирование цепочек поставок)
Ценность стейблкоинов в данном сценарии заключается не только в ускорении перевода средств, но и в создании комплексной системы через смарт-контракты и блокчейн-технологии:
-
Программируемые условия платежа: платежи могут автоматически привязываться к событиям торговой сделки (подтверждение отгрузки товара, прохождение контроля качества), позволяя программно управлять торговыми процессами
-
Обработка валют в реальном времени: благодаря интеллектуальной маршрутизации мультивалютных пулов стейблкоинов и мгновенному ценообразованию риски колебаний курсов минимизируются
-
Интеграция ликвидности: ликвидность across рынков и валют может управляться в рамках единой инфраструктуры, что значительно повышает эффективность использования капитала
-
Программирование торгового финансирования: традиционные инструменты, такие как аккредитивы и финансирование дебиторской задолженности, конвертируются в смарт-контракты на блокчейне, обеспечивая автоматическое исполнение и риск-менеджмент
Такая комплексная ценность превосходит простое улучшение эффективности; фактически это реконструкция модели функционирования трансграничных платежей B2B и торгового финансирования. Важно отметить, что реализация этого видения требует решения множества практических задач: адаптация правовых рамок (юридическая сила смарт-контрактов в разных юрисдикциях), интеграция с унаследованными системами (сопряжение с корпоративными ERP и банковскими ядрами) и межсетевая интероперабельность (передача ценности между различными блокчейн-сетями).
2. Токенизация реальных активов (RWA): создание новой интернет-экономики ценности
Токенизация реальных активов представляет собой另一个 сценарий с колоссальным трансформирующим потенциалом, однако её сложность и сопутствующие вызовы часто недооцениваются.
В традиционной финансовой системе реальные активы (например, недвижимость, сырьевые товары, частный капитал) имеют выраженную дисконт-ликвидности (illiquidity discount), обусловленную высокими транзакционными издержками, ограниченным кругом участников рынка и низкой эффективностью механизмов ценообразования. Токенизация реальных активов обещает снизить этот дисконт за счёт блокчейн-технологий, но для полной реализации этого обещания необходима целостная экосистема, где стейблкоины выступают ключевой инфраструктурой.
Стейблкоины в экосистеме RWA выполняют три критические роли:
-
Мост ценности: соединяют токенизированные активы в цепочке блоков с фиатной валютой в традиционной финансовой системе
-
Средство платежа: обеспечивают ликвидность и контрагентов для токенизированных активов
-
Канал распределения доходов: предоставляют механизм автоматизированного распределения доходов, генерируемых активами (например, арендные платежи по недвижимости, купонные выплаты по облигациям)
На примере токенизации недвижимости: глубокая интеграция стейблкоинов позволяет создавать совершенно новые модели ценности. Инвесторы могут приобретать токенизированные доли в недвижимости через стейблкоины, доход от аренды распределяется в режиме реального времени стейблкоинами среди держателей токенов, токены могут выступать залогом для получения ликвидности на платформах кредитования стейблкоинов, при этом все операции выполняются автоматизировано через смарт-контракты без участия традиционных посредников.
Однако реализация данного сценария сталкивается со сложными барьерами:
-
Юридическая связка off-chain и on-chain активов: как гарантировать юридическую корреляцию и принудительное исполнение связей между on-chain токенами и off-chain активами
-
Проблема достоверности ввода данных (oracle problem): как надёжно передавать информацию об off-chain активах в on-chain систему
-
Сложность регуляторного комплаенса: токенизированные активы могут попадать под действие сразу нескольких регуляторных режимов — закона о ценных бумагах, commodity law, закона о платёжных системах
В данном сценарии эмитенты стейблкоинов, сосредоточенные исключительно на поддержании привязки к курсу без вовлечения в построение более широкой экосистемы RWA, не смогут захватить ценность сценария. Напротив, игроки, предлагающие комплексные решения по интеграции платёжных систем стейблкоинов, токенизации активов, матчмейкингу сделок и управлению комплаенсом, займут доминирующие позиции.
3. Мост между экосистемами: связь между DeFi и традиционными финансами
В современной финансовой системе сосуществуют две параллельно развивающиеся экосистемы: децентрализованные финансы (DeFi) и традиционные финансы (TradFi). Каждая обладает уникальными преимуществами: DeFi предоставляет доступ без разрешений, программируемость и высокую капитальную эффективность; TradFi предлагает регуляторную определённость, глубокие пулы ликвидности и широкую пользовательскую базу. В долгосрочной перспективе максимизация ценности обеих систем произойдёт через их соединение, а не замену.
Стейблкоины становятся ключевым связующим звеном между этими экосистемами именно потому, что обладают атрибутами обоих миров: они являются токенами в блокчейне, способными к бесшовному взаимодействию со смарт-контрактами, и одновременно отражают стоимость фиатной валюты, совместимой с традиционной финансовой системой. Это делает их естественным медиатором потоков ценности между двумя средами.
В этой роли соединителя стейблкоины поддерживают следующие конкретные сценарии:
-
Стратегия двойной экосистемы для корпоративного казначейства: компании могут обрабатывать повседневные операционные средства в традиционных банковских системах, одновременно размещая часть ликвидности в протоколах DeFi через стейблкоины для генерации дополнительного дохода
-
Оптимизация маршрутов кросс-экосистемных средств: создание интеллектуальных систем, автоматически оптимизирующих распределение капитала между TradFi и DeFi в зависимости от рыночных условий каждой среды
-
Комплаенс-обёрнутые сервисы DeFi: легитимный доступ к сервисам DeFi через провайдеров стейблкоинов с соответствующими лицензиями, отвечающий требованиям институциональных инвесторов
В ходе диалогов с корпоративными казначействами ряда предприятий АТР компания Aiying отмечает, что данная модель «дневного и ночного управления деньгами» набирает популярность: даже традиционные компании начинают осознавать, что размещение части свободной ликвидности в DeFi через стейблкоины способно генерировать дополнительный доход при сохранении необходимого контроля рисков.
Тем не менее, построение таких сценариев требует преодоления нескольких ключевых вызовов: сложность регуляторного комплаенса (особенно для регулируемых финансовых учреждений), механизмы изоляции рисков (чтобы риски DeFi не распространялись на core-бизнес) и упрощение пользовательского опыта (чтобы не-криптопрофессионалы могли беспрепятственно пользоваться сервисами). Успешные решения должны одновременно предлагать инновации в технологическом, регуляторном и UX-измерениях.
Глубокий анализ этих трёх ключевых сценариев наглядно демонстрирует: создание ценности стейблкоинами давно вышло за рамки концепции «цифрового доллара» и движется в сторону формирования сложных, многомерных прикладных экосистем. В этом направлении простая эмиссионная способность перестала быть победным фактором; на первый план выходят глубокое понимание специфики сценариев, построение интегрированной экосистемы приложений для всех сторон и обеспечение беспрепятственного пользовательского опыта.
3. Расхождение регуляторных ландшафтов: опережающая стратегия Гонконга и Сингапура
Регуляторная среда одновременно формирует и отражает направления эволюции рынка. Глубокий анализ стратегий стабилизации стейблкоинов в двух крупнейших финансовых центрах АТР — Гонконге и Сингапуре — позволяет яснее ухватить тренд смещения ценностного фокуса отрасли на прикладные сценарии.
Гонконг: эволюция от песочницы к зрелой рамке
21 мая 2024 года Законодательный совет Гонконга официально принял проект Закона «О положении об эмитентах стейблкоинов», что ознаменовало переход регуляторной политики Гонконга от экспериментальной стадии к формализованной зрелой структуре. Ключевые характеристики данного документа включают:
-
Многоуровневая архитектура регулирования: дифференцированные требования для разных типов стейблкоинов, с приоритетом в регулировании для однофиатных стейблкоинов, ориентированных на платежи
-
Управление рисками по всей цепочке: фокус смещён не только на эмиссию, но и охватывает custody, торговлю и платёжную обработку по всей экосистеме
-
Сценарио-ориентированные стимулы в регулировании: предоставление регуляторных льгот и политической поддержки приложениям, обслуживающим реальную экономику
Анализируя политические документы HKMA и отраслевые коммуникации, мы отмечаем, что стратегический акцент Гонконга сместился от «привлечения эмитентов стейблкоинов» к «культивированию инновационной экосистемы на базе стейблкоинов». Это выражается в конкретных мерах: обеспечении регуляторной определённости для корпоративных клиентов при использовании стейблкоинов для расчётов по международной торговле, предоставлении руководств финансовым учреждениям по операциям депозита и обмена стейблкоинов, а также поддержании интероперабельности платёжных систем стейблкоинов с традиционными платёжными системами.
За данной стратегией Гонконга стоят уникальные стратегические мотивы: будучи воротами между материковым Китаем и международными рынками, Гонконг стремится укрепить свои позиции глобального хаба офшорных операций в юанях, трансграничных финансовых услуг в регионе Большого залива и международного центра управления активами Азии через развитие экосистемы применений стейблкоинов.
Сингапур: тонко настроенный framework, адаптированный к риску
В отличие от Гонконга, MAS применяет более детализированный подход «регулирования, соразмерного риску». В рамках этой структуры стейблкоины разделены на несколько категорий, каждая из которых подлежит различным стандартам регулирования:
-
Стейблкоины с привязкой к одной валюте (SCS): стейблкоины, привязанные к одной фиатной валюте и используемые преимущественно для платежей, подлежат самым строгим стандартам резервирования и контроля рисков
-
Несвязанные с одной валютой стейблкоины: включают стейблкоины, привязанные к корзине валют или иным активам, для которых действуют дифференцированные регуляторные требования
-
Сценарио-адаптивное регулирование: интенсивность регулирования корректируется в зависимости от сценария использования стейблкоина (розничные платежи, оптовые расчёты, средство обмена и т.д.)
Примечательно, что сингапурская регуляторная стратегия уделяет особое внимание ценности стейблкоинов в трансграничных платежах, торговом финансировании и фондовых рынках. MAS уже запустила ряд пилотных проектов по применению стейблкоинов, включая Ubin+ (исследование трансграничного расчёта стейблкоинами), Guardian (токенизация и обращение активов в области устойчивого развития) и Project Orchid (розничные платёжные стейблкоины). Все эти проекты указывают на единый вектор: ценность стейблкоина не в самой эмиссии, а в сценариях, которые он поддерживает.
Этот сингапурский вектор полностью совпадает с его позиционированием как узла мировой торговли и финансового центра: продвигая применение стейблкоинов в реальных коммерческих процессах, страна укрепляет свою стратегическую роль связующего звена глобальных торговых и финансовых потоков.
Общие черты и выводы из регуляторных тенденций
Сравнивая регуляторные подходы Гонконга и Сингапура, мы можем выделить несколько ключевых общих трендов:
-
Сдвиг от «предотвращения рисков» к «стимулированию инноваций»: регуляторы обеих стран эволюционируют от первоначальной осторожности к более активному направлетству инноваций
-
Фокус на ценности прикладных сценариев: стейблкоины рассматриваются как финансовая инфраструктура, а не просто финансовые продукты; внимание уделяется тому, как они создают ценность в реальных приложениях
-
Смещение регуляторных ресурсов: поддержка и ресурсы выделяются преимущественно приложениям стейблкоинов, обслуживающим реальную экономику и решающим практические задачи
Эти регуляторные тенденции ещё раз подтверждают мой основной тезис: ценность экосистемы стейблкоинов перетекает от эмиссионного сегмента к прикладным сценариям. Регуляторы осознали этот вектор эволюции и через дизайн политических мер направляют рынок в этом направлении.
Для участников рынка эта регуляторная картина означает следующее: стратегии, сосредоточенные исключительно на конкуренции в эмиссионном сегменте, будут сталкиваться с растущими ограничениями, тогда как игроки, способные внутри регуляторных рамок инновационно разрабатывать прикладные сценарии и решать реальные проблемы, получат наибольшую государственную поддержку и рыночные возможности.
4. Платёжная инфраструктура, обеспечивающая инновации в сценариях: от дистрибуции к созданию ценности
Если прикладные сценарии представляют собой «золотые жилы» ценности экосистемы стейблкоинов, то платёжная инфраструктура выступает необходимым инструментом для их добычи. По мере смещения фокуса рынка от вопроса «кто выпускает монеты» к вопросу «кто создаёт прикладные сценарии» возникает ключевой вопрос: какая инфраструктура способна реально обеспечить разнообразие богатых приложений?
Проведя глубинные интервью и анализ потребностей с десятками корпоративных клиентов по всему миру, Aiying выявила, что спрос предприятий на платёжную инфраструктуру стейблкоинов выходит далеко за рамки простых функций «отправки и получения». Компании действительно нуждаются в комплексных решениях, способных решить пять основных корпоративных вызовов:
Пять ключевых вызовов корпоративных платежей стейблкоинами
-
Сложное управление мультивалютностью и мультиканалностью: международным предприятиям обычно приходится работать с 5–10 различными фиатными валютами и множеством стейблкоинов; им необходим единый интерфейс для консолидации этой сложности, а не отдельные процессы для каждой валюты
-
Непрозрачность издержек конвертации Forex: в трансграничных транзакциях скрытые издержки обмена валют часто достигают 2–3% и выше. Компаниям необходимы инструменты для мониторинга и оптимизации этих расходов в реальном времени
-
Многоуровневые требования комплаенса и риск-менеджмента: транзакции разного масштаба в разных регионах подвержены разным нормативным требованиям; компаниям нужны решения, которые удовлетворяют жёсткому регулированию, не усложняя при этом операционный процесс
-
Барьеры интеграции с существующими системами: любое новое платёжное решение должно бесшовно интегрироваться с текущими ERP, системами финансового менеджмента и бухгалтерии предприятия, иначе стоимость внедрения окажется неприемлемо высокой
-
Отсутствие возможностей программируемых платежей: современным предприятиям требуется не просто перевод средств, а продвинутые функции: условные платежи, многоуровневое распределение выручки, автоматические платежи, активируемые событиями
В условиях сложных требований на рынке формируются три принципиально разных модели предоставления инфраструктуры, каждая из которых отражает различные стратегические позиции и ценностные предложения:
Глубокое сравнение трёх моделей инфраструктуры платёжных стейблкоинов
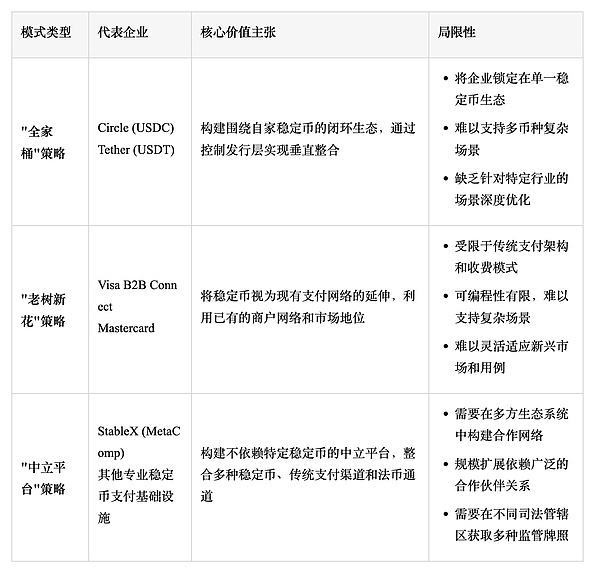
Глубоко анализируя эти три модели, мы полагаем, что модель «нейтральной платформы» обладает уникальными преимуществами в обеспечении разнообразных прикладных сценариев, особенно в трёх ключевых аспектах:
-
Способность к интеграции мультиэкосистем: ни один единственный стейблкоин или платёжный канал не способен покрыть потребности всех сценариев. Нейтральная платформа обеспечивает максимальную гибкость для предприятий за счёт консолидации различных стейблкоинов, платёжных каналов и фиатных маршрутов. Это позволяет компаниям выбирать оптимальные комбинации в зависимости от нужд сценария, не ограничиваясь логикой единой экосистемы.
-
Способность к интеллектуальной оптимизации across сценариев: истинная ценность заключается не просто в предложении множества вариантов, а в интеллектуальном рекомендовании оптимального маршрута для конкретной транзакции. Например, платёж из Сингапура в Бразилию в разных условиях потребует разных путей: в период А оптимальным может быть использование USDC через определённую биржу, в период Б — использование USDT через другой канал, либо в особых случаях возврат к традиционному банковскому маршруту. Именно эта динамическая оптимизация составляет основу ценности сценария.
-
Возможности комплаенс-энблмента: по мере расширения применений стейблкоинов от простых расчётов к широким коммерческим сценариям сложность комплаенс-требований возрастает. Нейтральная платформа консолидирует各类 инструмент комплаенса (KYB, мониторинг транзакций, отчётность о подозрительной активности и т.д.), снижая затраты предприятий на самостоятельное построение инфраструктуры комплаенса и позволяя им инновационно развивать прикладные сценарии в строгом соответствии с регулированием.
В долгосрочной перспективе мы прогнозируем дальнейшую специализацию инфраструктуры платёжных стейблкоинов с формированием чёткой многоуровневой архитектуры: эмитенты стейблкоинов сосредоточатся на поддержании привязки курса и управлении резервами; нейтральные провайдеры платёжной инфраструктуры возьмут на себя соединение различных стейблкоинов, оптимизацию платёжных маршрутов и обеспечение комплаенса; решения для вертикальных отраслей сконцентрируются на глубоком погружении в специфические сценарии. Такое профессиональное разделение труда существенно повысит общую эффективность и инновационный потенциал экосистемы.
5. Перспективы будущего: эволюционное слияние платежей и финансов
Оглядываясь на настоящее и проектируя траекторию развития прикладных сценариев стейблкоинов, мы видим чёткий вектор эволюции: от простого платёжного инструмента к комплексной финансовой инфраструктуре. Этот эволюционный процесс пройдёт через три этапа, каждый из которых представляет качественную трансформацию модели создания ценности.
Трёхступенчатая эволюция прикладных сценариев стейблкоинов
Этап 1: Оптимизация платежей (2023–2025)
В настоящее время мы находимся на первом этапе применения стейблкоинов, где основное ценностное предложение решает базовые платёжные задачи, особенно в трансграничных расчетах. Характеристики этого этапа:
-
Увеличение скорости платежей (сокращение с 3–5 дней до мгновенных или почти мгновенных операций)
-
Снижение очевидных издержек (падение со средних 7% до 0,1–1%)
-
Повышение прозрачности платежей (мониторинг статуса транзакций в реальном времени)
-
Оптимизация обработки Forex (минимизация потерь от валютной волатильности)
На этом этапе стейблкоины функционируют преимущественно как медиаторы передачи средств, замещая или дополняя традиционные платёжные каналы. Ключевой борьбой между участниками рынка является то, кто сможет предоставить более быстрый, дешёвый и надёжный платёжный опыт.
Этап 2: Внедрение финансовых сервисов (2025–2027)
По мере решения базовых платёжных вопросов прикладные сценарии стейблкоинов перейдут ко второму этапу, главной чертой которого станет глубокая интеграция финансовых услуг и платежей. На этом этапе мы увидим:
-
Бесшовное соединение платежей и торгового финансирования (например, автоматическое предоставление финансирования дебиторской задолженности на основе истории платежей)
-
Встраивание инструментов управления ликвидностью (управление интеллектуальными пулами ликвидности, оптимизация доходов от простаивающих средств)
-
Программирование многостороннего финансового взаимодействия (автоматизированная синхронизация между покупателями, продавцами и финансовыми институтами в цепочках поставок)
-
Реализация управления активами и обязательствами в реальном времени (переход корпоративных казначейских функций от отложенной отчётности к оперативному управлению)
На этой стадии стейблкоины перестают быть просто платёжным инструментом, становясь архитектурной основой для построения новых финансовых услуг. Конкурентная борьба смещается от простой платёжной эффективности к тому, кто предложит более комплексные и интеллектуальные финансовые решения.
Этап 3: Программирование финансов (2027 и далее)
В конечном итоге прикладные сценарии стейблкоинов достигнут третьего этапа: программируемости финансов. На этой стадии предприятия смогут через API и смарт-контракты самостоятельно настраивать сложные финансовые процессы в соответствии с бизнес-логикой. Конкретные проявления включают:
-
Прямое превращение бизнес-правил в финансовую логику (например, условия продаж автоматически конвертируются в платёжные условия)
-
Динамическая оптимизация финансовых ресурсов (средства автоматически перетекают между каналами и инструментами в зависимости от实时ных условий)
-
Автоматизация кросс-организационного финансового взаимодействия (программируемая координация финансовых систем上下游 предприятий в цепочках поставок)
-
Демократизация финансовых инноваций (возможность предприятий с низкими затратами создавать собственные финансовые инструменты и процессы)
На этом этапе стейблкоины превратятся в настоящие «программируемые деньги», а финансовая операция перестанет быть изолированной функцией, глубоко встроенной в core-бизнес-процессы предприятия. Конкурентное преимущество будет определяться тем, кто предоставит наиболее мощные и гибкие возможности финансового программирования.
6. Формирование новой системы профессиональной специализации
Описанная трёхступенчатая эволюция приведёт к формированию более профессионализированной системы разделения труда в экосистеме стейблкоинов, которая проявится на трёх уровнях:
-
Уровень инфраструктуры: эмитенты стейблкоинов сосредоточатся на поддержании курсовой стабильности, управлении резервами и регуляторном комплаенсе, обеспечивая надёжную ценностную базу для всей экосистемы. Игроки на этом уровне столкнутся с давлением стандартизации и коммодитизации, их возможности для дифференциации будут ограниченными.
-
Уровень платформ приложений: провайдеры нейтральной платёжной инфраструктуры возьмут на себя соединение различных стейблкоинов, оптимизацию платёжных маршрутов, обеспечение комплаенса и предоставление ключевых прикладных функций. Дифференциация на этом уровне будет происходить за счёт технологических компетенций, пользовательского опыта и способности интегрировать экосистемы.
-
Уровень сценарных решений: поставщики вертикальных отраслевых решений сфокусируются на глубокой оптимизации под конкретные сценарии, предоставляя высоко кастомизированные ответы. Дифференциация здесь будет строиться на глубоком понимании болевых точек отдельных отраслей и точечных решениях.
По мере углубления такого профессионального разделения труда мы будем наблюдать изменение пропорций распределения ценности между уровнями: маржинальность инфраструктуры постепенно сожмётся, в то время как уровень платформ приложений и сценарных решений захватит большую долю общей ценности. Данная динамика высоко коррелирует с историей развития интернета: от конкуренции за раннюю инфраструктуру к конкуренции платформ, и далее — к конкуренции прикладных сценариев.
Заключение: те, кто создаёт прикладные сценарии, контролируют будущее стейблкоинов
Рынок стейблкоинов переживает глубокую перестройку ценности: переход от вопроса «кто выпускает монеты» к вопросу «кто способен создавать и масштабировать сценарии применения из реального мира». Это не просто смена бизнес-модели, а полное переосмысление способа создания ценности во всей отрасли.
Оглядываясь на историю развития платёжных технологий, можно обнаружить повторяющийся паттерн: каждая платёжная революция проходит путь от строительства инфраструктуры к стандартизации продукта, и финально — к взрывному раскрытию ценности сценариев. Карточные системы понадобилось несколько десятилетий, чтобы перейти от простого платёжного инструмента к инфраструктуре,构建шей экосистему потребительского финансирования; мобильные платежи прошли долгий путь от простой замены наличных до глубокой интеграции с myriad жизненных сценариев. Стейблкоины проходят идентичную траекторию развития, и сегодня мы стоим на ключевом поворотном моменте перехода от стандартизации к взрыву ценности сценариев.
На этой новой стадии ключ к успеху заключается не в том, кто обладает крупнейшим объёмом эмиссии или самыми сильными资本ными ресурсами, а в том, кто способен глубже всего понимать и решать реальные проблемы конкретных сценариев. Конкретно, участникам рынка потребуется развить три ключевые компетенции:
-
Способность к сценарному инсайту: умение идентифицировать и понимать глубинные боли и потребности специфической области
-
Способность к интеграции и координации: умение соединять и консолидировать ресурсы множественных сторон для построения целостной экосистемы решений
-
Способность к user-empowerment: умение через правильную абстракцию и упрощение сделать сложные технологии легко принимаемыми пользователями
Для участников экосистемы стейблкоинов этот сдвиг ценности означает корректировку стратегического фокуса: от простого поиска масштаба и скорости к углублённой проработке вертикальных сценариев и пользовательской ценности. Те игроки, которые выстроят профессиональное разделение труда, создадут открытую экосистему и сосредоточатся на сценарных инновациях, выберутся победителями в этой трансформации, перестраивающей глобальную платёжную инфраструктуру.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Aiying Compliance














