


Ударная волна стейблкоинов: реструктуризация платежных контуров и комиссий?
Автор: Байесовская Красота
13 июня акции всех компаний платёжного сектора на американском фондовом рынке, включая Visa и Mastercard с наиболее устойчивыми бизнес-моделями, испытали резкое падение. Почему “ожидания, связанные со стейблкоинами” могли мгновенно обрушить весь платёжный сектор?
11 июня Сенат США большинством голосов 68–30 провёл процедурное голосование по законопроекту GENIUS Act, впервые практически гарантировав получение национального лицензирования для стейблкоинов. Значительное снижение нормативной неопределённости резко снизило барьеры для выпуска монет;
12 июня Shopify и Coinbase анонсировали пилотную программу расчётов в USDC в сети Base, при этом первые торговые точки вышли в онлайн в тот же день. Это показывает, что малый и средний бизнес может обходить платёжные карты напрямую, принимая доллары через блокчейн;
13 июня газета WSJ опубликовала информацию о том, что Walmart и Amazon оценивают выпуск собственных стейблкоинов; в тот же день данную новость поддержали различные СМИ.
Для Visa и Mastercard уход гигантов к новой технологии означает первую прямую угрозу их “комиссионному защитному рву”. Панические настроения спровоцировали институциональную распродажу, а котировки испытывали сильные колебания в течение торговой сессии.
Исходя из реакции всей цепочки создания стоимости в платёжном секторе, падение было связано не с “бета-фактором широкого рынка”, а с “дельтой бизнес-модели”.
-
Visa: комиссии за оценку транзакций и interchange составляют ≈55% от общей выручки;
-
Mastercard: структура бизнеса аналогична V, но выше финансовое плечо;
-
PayPal (лидер падения в секторе платежей S&P), комиссия Branded Checkout составляет 2,9%+, подвергается наибольшей угрозе замены;
-
Shopify: Merchant Solutions (включая Shopify Payments) обеспечивают ≈2/3 валовой прибыли;
На фоне коррекции индекса S&P 500 на –1,1% в тот день, падение акций платёжных компаний составило 2–6 крат больше показателя индекса.
Так какая именно доходная кривая была поражена “ударной волной стейблкоинов”?
Почему можно говорить, что это первое реальное столкновение с защитным рвом в виде комиссионных ставок на уровне 200 базисных пунктов?
Как только в пятницу появились новости о выпуске стейблкоинов Amazon и Walmart, весь платёжный сектор резко ушёл в минус. Их рыночная доля + переговорные рычаги настолько велики, что совокупный объём розничных покупок (GMV) этих трёх компаний в США превышает >40%. Если они коллективно переведут пользователей на “собственные монеты”, то решат проблему холодного старта разом. В отличие от ранних попыток “криптоплатежей”, сейчас ончейн-кривая затрат и производительности уже сравнима с платёжными сетями (TPS сети Base 1,200+, комиссия за одну транзакцию <$0,01 Gas).
① Главная причина всё ещё кроется в разнице комиссий: 2.5% (традиционная карточная оплата) → 0.2% (оплата стейблкоинами)
Средняя общая стоимость для мерчантов в США ≈2.1-2.7% (комиссия interchange + оценка сети). Для ончейн-стейблкоинов, расчёт которых происходит через USDC/L2, совокупные затраты на Gas + On/Off-Ramp можно снизить до < 0.25%. Маржинальность мерчантов возрастает на порядок, что сразу даёт им серьёзные козыри в торгах.
② Переворот в доходах от замороженных средств
Эмитенты стейблкоинов обязаны держать казначейские векселя США (T-Bill) в соотношении 1:1, при этом купонный доход полностью или частично может передаваться мерчантам/пользователям. Однако при традиционном карточном клиринге ежедневные расчёты “T+1/2” не предусматривают распределения процентных доходов → структура доходов оказывается под двойным ударом (сжатие комиссий + потеря доходов от управления ликвидностью).
③ Смещение барьеров. Глобальная сеть приёма и правила риск-менеджмента платёжных организаций — это десятилетиями выстраиваемый “многосторонний сетевой эффект”. Однако смарт-контракты в блокчейне плюс международный клиринг заменяют “сеть физических терминалов” на “слой консенсуса публичных блокчейнов” и “оффшорные долларовые резервы” с быстрой миграцией внешних эффектов сети. Присоединение Walmart/Amazon позволяет решить проблему “холодного запуска” одновременно.
Анализ чувствительности на уровне отдельных компаний?
Visa / Mastercard: каждое изменение ставки на 1 б.п. ≈ влияет на EPS на 3-4%;
Для PayPal операционная маржинальность сделок и так находится под давлением; если стейблкоины ускорят замещение Braintree (дешёвого шлюза), валовая маржа Branded Checkout будет разбавлена;
Take-rate решений для мерчантов от Shopify (2.42%) включает в себя карточные комиссии; при переходе на блокчейн комиссию Shop Pay придётся пересмотреть;
Для краткосрочной хеджирования Visa и Mastercard тестируют собственные токенизированные депозиты и расчёты Visa-USDC, однако их масштаб пока <0.1% от общего объёма платежей (TPV);
PayPal уже выпустил PYUSD и может извлечь выгоду, перейдя в статус “эмитента”, но ему придётся отказаться от высокомаржинальных направлений '');
Для Shopify компания трансформируется в “многоканальную платформу платежей”, чтобы сохранить долю рынка, несмотря на снижение комиссий, но при этом увеличится нагрузка по показателю GMV;
В аспекте долгосрочных защитных рвов
В плане борьбы с мошенничеством, бренда доверия и интерфейсов приёма в более чем 200 странах Visa и Mastercard по-прежнему остаются жёстким барьером. Их защитный ров остаётся самым глубоким в стеке платежей;
Экосистема BNPL/кошельков PayPal с 430 млн активных пользователей по-прежнему создаёт эффект блокировки, однако компании также требуется глубокая трансформация;
SaaS-привязка Shopify + экосистема OMS/логистики означают, что платежи — лишь точка входа; поддерживая контроль над фронтендом, компания сможет перенести прибыль в метрику SaaS ARPU.
Сценарный анализ: что значит отток трафика на 10 %?
Гипотеза: объём онлайн-розницы США в 2026 году составит $1.2 трлн, доля проникновения стейблкоинов — 10%, разница в комиссиях — 200 б.п.
Visa + Mastercard: потенциальное сокращение годовой выручки ≈ $1.2 T × 10% × 200 bp × 55% доли в разделе выручки ≈ $1.3 млрд → влияние на EPS ≈ –6%.
PayPal: если 15% Branded TPV будут выведены, операционная прибыль может снизиться на 8-10%.
Shopify: если переместится всего 20% GMV, а давление на take-rate снизит его на 40 bp, валовая маржа упадёт на ≈150 bp.
Но гораздо важнее, что низкие комиссии стейблкоинов оказывают системное влияние на всю индустрию платежей. Даже при 10%-ной замене объём “пирога” распределения комиссий уменьшится, а давление на существующий платёжный стек возрастет значимо.
Здесь подробно разберём американский платежный стек для мерчантов
Средние совокупные комиссии для большинства мерчантов в США и Канаде находятся в диапазоне 2.0%–3.2%; в примере статьи показано значение 2.34% (1.80%+0.14%+0.40%). Ниже поэтапно разберём скачок с “2.5% → 0.2%” — выясним, какие именно этапы тарификации останутся почти нулевыми благодаря ончейн-стейблкоинам.
1. Традиционный маршрут карточных оплат: “трехуровневое деление” в размере 2%–3%
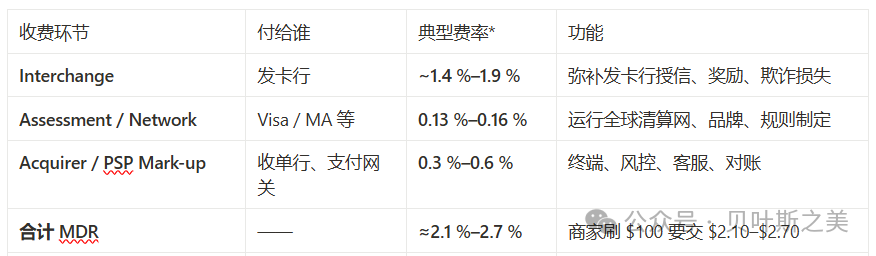
Interchange = “кус пирога” банков-эмитентов (покрытие кредитных рисков, программ лояльности, борьба с мошенничеством).
Assessment / Network & Processing fee = “кус пирога” Visa, Mastercard, комиссия около 0.13%–0.15% (базовый тариф внутри страны), плюс несколько центов за каждую обработку транзакции.
Платёжные системы “устанавливают, но не получают” комиссию interchange, а взимают плату за использование сети с эквайринговых банков, которые затем перекладывают её на мерчантов. Именно эти сборы формируют основную выручку в отчётах Visa / Mastercard.
2. Путь стейблкоинов: снижение “комиссии за каждый уровень” до одного знака после запятой
Предположим сценарий: мерчант на Shopify получает заказ на $100, покупатель оплачивает в USDC (блокчейн Base). Торговец готов принять USDC без немедленного вывода на банковский счет.
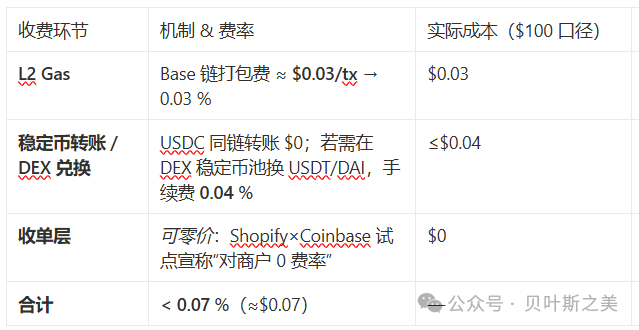
Если торговец настаивает на возврате фиата, можно использовать функцию вывода Coinbase Commerce “1% off-ramp” — общие затраты составят ~1.07%, что всё равно значительно ниже 2%+. Однако многие длиннохвостые мерчанты часто сохраняют USDC для оплаты поставщикам и рекламным расходам, вообще минуя этап вывода средств.
Почему стоимость падает менее чем до < 0.25%?
Во-первых, вся составляющая Interchange исчезает: отсутствуют банки-эмитенты и кредитные риски → крупнейший фрагмент свыше 1.5% просто аннулируется.
Во-вторых, стоимость сети сильно сокращается: комиссии консенсуса публичных блокчейнов (Gas) фиксируются в нескольких центах; на чеках от $100–$1,000 ими можно пренебречь.
Далее, этап эквайринга/шлюза становится товарным: Coinbase, Circle, Stripe соревнуются в борьбе за объём транзакций, предлагая комиссии от 0 до десятых процента. Переговорная сила торговцев резко возрастает, и больше всего страдают агрегаторы платёжных платформ;
Кроме того, обратные субсидии: Shopify объявил о возврате 1% в USDC потребителям. По сути, это компенсация остаточной комиссии за счёт “процентов + маркетингового бюджета”, после чего трафик возвращается в собственную экосистему.
3. Сравнительная выписка (транзакция на $100)
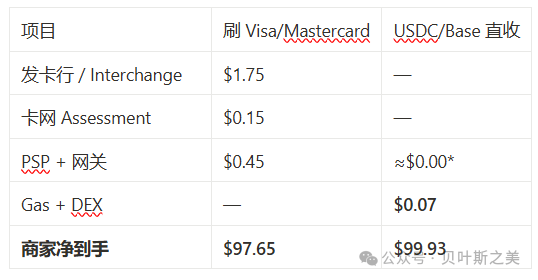
В рамках пилота Shopify комиссия эквайринга субсидируется платформой до нуля; при использовании шлюза Coinbase Commerce она составит $1.00.
4. Какие еще “скрытые доходы” также были изъяты?
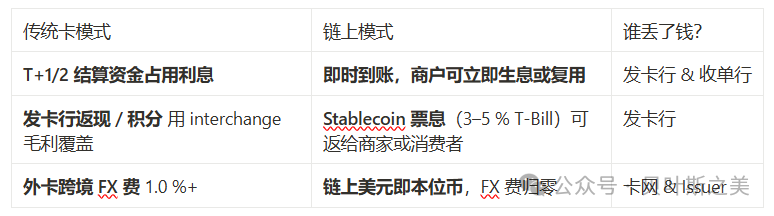
Таким образом, переход с 2.5% на 0.2% — не пустой призыв, а полная замена трёхуровневой комиссии Interchange, Network, Acquirer на формулу “Gas + DEX + минимальный шлюз”, где порядок величины снижается сразу на два знака после запятой.
Переход гигантов вроде Shopify и Amazon на сторону стейблкоинов позволил решениям с нулевой/отрицательной комиссией впервые получить внушительный GMV. Рынок пересмотрел оценку защитного рва комиссионных ставок платёжных гигантов.
Текущее влияние на Visa и Mastercard остается ограниченным. Рассчитанный по данным последней полной финансовой отчетности Visa (FY 2024, до сентября 2024 года) показатель “Take Rate платформы” — то есть Чистая операционная выручка ÷ Объем платежей:
Чистая операционная выручка Visa: $35.9 млрд, объем платежей: $13.2 трлн, 35.9 ÷ 13 200 ≈ 0.00272
≈ 0.27% (≈ 27 bp). При расчете с учетом “общего объема платежей + снятие наличных”, общий объем за тот же период составил $16 трлн.
35.9 ÷ 16 000 ≈ 0.00224 ≈ 0.22% (≈ 22 bp)
Объем платежей (Payments Volume) служит базисом для тарификации Visa и не включает снятия наличных в банкоматах; поэтому значение 0.27% чаще используется в качестве Take Rate в отрасли. Если включить снятия наличных, знаменатель увеличивается, и ставка размывается до примерно 0.22%. Эта Take Rate уже содержит все операционные доходы Visa (сервисные сборы, плата за обработку данных, трансграничные комиссии и т. д.), но не включает Interchange, получаемый банками-эмитентами — поскольку Interchange не является доходом Visa.
Более детальная расшифровка доходов за FY 2024: сервисные сборы $16.1 млрд → соответствуют примерно 12 bp от объема платежей; плата за обработку данных ($17.7 млрд), трансграничные комиссии ($12.7 млрд) и другие расходы оцениваются преимущественно за количество транзакций и вес трансграничных операций, поэтому их нельзя просто привести к платежному объему простым делением.
Таким образом, согласно методологии отчета Visa за FY 2024, наиболее используемый показатель “Take Rate чистой выручки” составляет около 0.27% (27 bp); при включении сниманий наличных эта величина снижается до примерно 0.22%. В отношении этой части российские платёжные каналы не сильно отличаются от китайских (WeChat Pay и Alipay обычно берут 0.6%; партнёры могут снижать ставку до 0.38%/0.2% во время акций или для микропредприятий). Таким образом, главная особенность Америки в том, что комиссия Interchange здесь значительно выше китайской.
За какими двумя линиями следует следить дальше:
Скорость внедрения среди мерчантов после принятия закона — проникновение на уровень 10% GMV способно сократить EPS Visa/MA более чем на 5%;
Смогут ли платёжные сети реинтегрировать ончейн-расчёты в формат “трубопровода” — если удастся вернуть комиссию клиринга в размере 0.1%–0.2%, возможно восстановление котировок к среднему значению.
Как только комиссионный защитный ров истончается, меняется знаменатель в модели оценки — это и стало фундаментальной причиной институциональной распродажи платёжных акций на прошлой неделе.
Какие “частые сигналы” нам стоит отслеживать дальше?
-
Финальное голосование в Сенате 17 июня и планирование в Палате представителей на июль (темпы законодательного внедрения).
-
White paper или патентные заявки Amazon / Walmart (для понимания: реальный выпуск монеты или торговый аргумент?)
-
KPI Shopify-USDC TPV: если месячный оборот превысит $1 млрд, подтвердится реализуемость на стороне мерчантов.
-
Фактические ставки клиринговой сети Visa/MA для стейблкоинов: смогут ли они интегрировать “ончейн-расчёты” в свою собственную инфраструктуру.
-
Масштаб резервов Circle, Tether и др.: если темпы роста портфеля казначейских векселей США за полгода превысят >25%, это свидетельствует о реальном оттоке капитала.
Таким образом, коллективная корректировка платёжного сектора — это не “раздувание новостей”, а перезапись исходных данных модели оценки. Тревога уже проявилась: вся традиционная американская инфраструктура платежей и система комиссий столкнутся с вызовами. В дальнейшем динамика развития стейблкоинов будет определять ситуацию, но краткосрочное влияние останется умеренным.
Легализация стейблкоинов + внедрение на конечных точках розничной торговли сдвинули “угрозу десятилетней давности” в рамки инвестиционного горизонта 24-36 месяцев. Рынок через движение акций преждевременно переоценивает “кривую чистых комиссий”.
Платёжные гиганты не собираются сдаваться: форматы Network-as-a-Service, эскроу-клиринговые уровни и токенизированные депозиты способны возвести новые защитные барьеры, но на это потребуется время и капитал.
Краткосрочно падение отражает сценарий “наибольшего сжатия комиссий и максимальной чувствительности EPS”. Если законодательные положения в итоге ужесточатся либо карточные системы успешно реинтегрируют криптоплатежи в свой трубопровод, у акций сохранится потенциал для бета-возврата к среднему значению.
В среднесрочной и долгосрочной перспективе инвесторам следует использовать вторую производную (изменения структуры валовой маржи), а не первую (рост оборота), чтобы оценить, действительно ли защитный ров платёжных компаний сужается.
Стейблкоины представляют собой параллельную клиринговую сеть со “нулевой комиссией + возвратом процентов”. Когда сильнейшие покупатели (Walmart/Amazon) и самая массовая группа продавцов (мерчанты Shopify) одновременно принимают эту технологию, традиционная мифическая монолитная комиссия в 200bp перестаёт существовать — акции первыми подали сигнал тревоги задолго до изменения фактической выручки.
Конец статьи.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














