


Традиционные платежные системы на грани краха, неужели скоро появится финансовая компания масштабом в триллион долларов на базе стейблкоинов?
Автор: Роб Хэдик, партнер Dragonfly
Подготовка: AididiaoJP, Foresight News
Стейблкоины предназначены не для совершенствования существующих платежных сетей, а для их полной замены и демонтажа традиционных платежных систем. Стейблкоины позволяют компаниям полностью обходить традиционные платежные каналы; другими словами, эти каналы вполне могут быть полностью вытеснены в будущем.
Когда платежная сеть построена на основе стейблкоинов, все транзакции представляют собой лишь изменение цифр в бухгалтерской книге, и множество молодых компаний уже начали перестраивать механизмы движения капитала.
В последнее время активно обсуждается идея превращения стейблкоинов в платформы Banking-as-a-Service (BaaS), которые соединяют существующие платежные каналы: от эмитентских банков до мерчант-акцептеров и всех промежуточных звеньев. Хотя я согласен с этим взглядом, размышляя о том, как компании и протоколы будут создавать и накапливать ценность в новой парадигме, сведение стейблкоинов лишь к платформе для соединения текущих каналов означает недооценку их настоящего потенциала. Платежи стейблкоинами — это не просто эволюционное улучшение, а возможность заново спроектировать платежные каналы с нуля.
Чтобы понять вектор будущего, нам нужно обратиться к истории, поскольку она обнажает очевидную траекторию развития.
Эволюция современных платежных каналов
Истоки современных платежных систем уходят в начало 1950-х годов. Diners Club, основанный Фрэнком Макнамарой, выпустил первую многофункциональную кредитную карту. Эта карта внедрила замкнутую модель кредитования, сделав Diners Club посредником в расчетах между торговцами и держателями карт. До Diners Club почти все платежи осуществлялись наличными или через специализированные двусторонние кредитные соглашения напрямую между продавцом и покупателем.
После огромного успеха Diners Club банк America (BofA) увидел колоссальную возможность расширить свою кредитную линию и привлечь более широкую клиентскую базу, выпустив первую потребительскую карту для массового рынка. BofA отправил по почте свыше 2 миллионов заранее одобренных кредитных карт потребителям среднего класса, которыми можно было расплатиться более чем в 20 тысячах торговых точек Калифорнии. Из-за регуляторных ограничений того времени BofA начал лицензировать свои технологии другим банкам США и даже выходил на международные рынки, так появился первый кредитно-карточный платежный сеть. Однако это повлекло за собой огромные операционные трудности и серьезные риски неплатежеспособности: доля просроченной задолженности подскочила выше 20%. Одновременно вспыхнула волна мошенничества, и проект оказался на грани краха.
Люди осознали, что проблемы и хаос в банковской сети можно решить только создав истинную совместную организацию, которая установила бы правила управления системой и предоставила инфраструктуру. Участники могли конкурировать в ценообразовании продуктов, но обязаны были соблюдать единые стандарты. Позже эта организация стала известна нам как Visa. Другая структура, созданная калифорнийскими банками и конкурировавшая с BofA, впоследствии превратилась в Mastercard. Так зародилась наша современная глобальная платежная модель, ставшая доминирующей структурой индустрии.
С 1960-х годов до начала 21 века практически все инновации в платежной сфере были направлены на усиление, дополнение и цифровизацию действующей глобальной модели. После бурного роста интернета в 1990-х многие инновации сместились в сторону разработки программного обеспечения.
Электронная коммерция возникла в начале 1990-х: первой онлайн-транзакцией стала покупка диска Стинга на NetMarket. Затем PizzaNet стал первым национальным ритейлером, принявшим онлайн-платежи. В последующие годы появились такие гиганты, как Amazon, eBay, Rakuten и Alibaba. Расцвет e-commerce породил множество ранних независимых компаний по обработке платежей и шлюзов. Наиболее известны Confinity и X.com, основанные в конце 1998 и начале 1999 годов соответственно; после слияния они стали нынешним PayPal.
Цифровые платежи породили множество узнаваемых корпораций с рыночной капитализацией в сотни миллиардов долларов. Эти компании связывают офлайн-продавцов с онлайн-розницей, включая провайдеров платежных услуг (PSP) и платежных агрегаторов (PayFacs), таких как Stripe, Adyen, Checkout.com, Square и другие. Они решают проблемы мерчантов, объединяя шлюзы, эквайринг, сверку счетов, инструменты комплаенса против фрода, торговые счета и иное ПО и услуги с добавленной стоимостью. Однако очевидно, что они не совершили революционных изменений в платежных сетях традиционных финансов.
Несмотря на наличие стартапов, ориентированных на разрушение традиционных банковских платежных сетей и инфраструктуры выпуска карт, такие известные игроки, как Marqeta, Galileo, Lithic и Synapse, в основном сосредоточены на интеграции новых компаний в существующие банковские сети, а не на замене самих платежных сетей. Тем не менее многие поняли, что простое добавление программного слоя поверх старой инфраструктуры не приносит по-настоящему прорывного роста.
Некоторые компании глубоко осознавали ограничения традиционных платежей и предвидели возможность создания платежных решений, полностью независимых от традиционной банковской инфраструктуры, используя нативные интернет-деньги (самый известный пример — PayPal). В начале 21 века множество стартапов занимались разработкой цифровых кошельков, P2P-платежей и альтернативных платежных сетей. Полностью минуя банки и картообразовательные альянсы, они давали конечным клиентам определенный суверенитет над своими средствами. Среди них: PayPal, Alipay, M-Pesa, Venmo, Wise, Airwallex, Affirm и Klarna.
Изначально они фокусировались на предоставлении лучшего пользовательского опыта, ассортимента и более низких комиссий для групп населения, игнорируемых традиционными финансами, но постепенно начали захватывать всё большую долю рынка. Компании традиционных платежных систем почувствовали угрозу со стороны этих альтернативных методов оплаты (APM), и затем Visa и Mastercard запустили Visa Direct и Mastercard Send, также ориентированные на предоставление P2P-платежей в реальном времени. Хотя эти модели представляют собой значительный прогресс, они по-прежнему ограничены устаревшей инфраструктурой. Компаниям по-прежнему требуется предварительное финансирование или принятие валютных/кредитных рисков, а также необходимо хеджировать собственные пулы средств, что не позволяет достичь моментальных и прозрачных расчетов.
По сути, траектория эволюции современных платежей выглядит так: замкнутая система + доверенный посредник→ разомкнутая система + доверенный посредник→ разомкнутая система + частичный суверенитет пользователя. Тем не менее доминируют непрозрачность и сложность, что ухудшает пользовательский опыт и приводит к извлечению рентного дохода на каждом этапе всей сети.
Эволюция платежей мерчантов
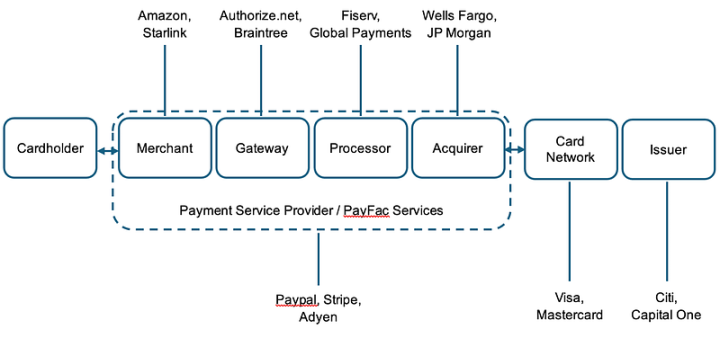
Компании могут частично или полностью обходить техническую инфраструктуру традиционных платежных сетей с помощью стейблкоинов. На рисунке ниже представлена упрощенная схемаmerchantских платежей:
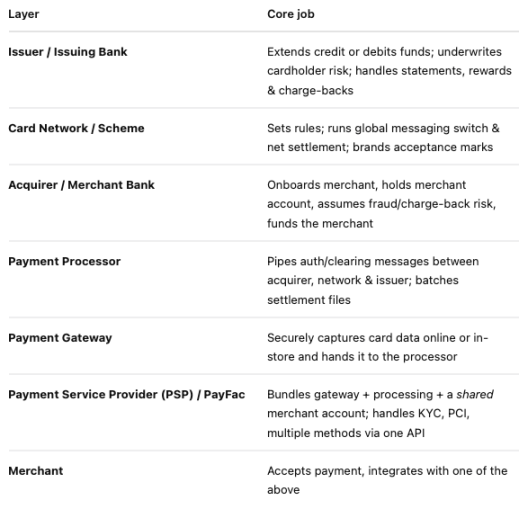
А вот обязанности каждого элемента сети платежей стейблкоинами:
Сегодня Stripe уже берет на себя значительную часть работы на стороне мерчанта, включая предоставление торговых счетов и различных программных решений для ведения бизнеса и приема платежей. Однако они не формируют собственную картообразовательную организацию и не выпускают платежные карты.
Теперь представьте мир, в котором Stripe становится центральным банком, выпускает собственный стейблкоин и обеспечивается одобренными залоговыми активами согласно закону GENIUS. Стейблкоины могут проводить атомарные расчеты между счетами потребителей и мерчантов через прозрачный открытый реестр (блокчейн). Вам больше не нужны банковские эмитенты платежных карт и эквайеры. Stripe (или любой другой эмитент) понадобится всего один (или несколько) банком для хранения залога под выпуском стейблкоинов. Они осуществляют транзакции напрямую через кошельки в блокчейне либо через отправку запросов в Stripe (эмитент/центральный банк) на эмиссию/выкуп с последующим расчетом в блокчейне. Клиринг и расчет денежных потоков выполняются серией смарт-контрактов, способных обрабатывать возвраты и споры (см. контракт возврата от Circle). Аналогичным образом маршрутизация платежей и даже конвертация в другие валюты или продукты могут быть запрограммированы. Использование стейблкоинов и блокчейна значительно упрощает стандарты передачи данных от банка к шлюзу, процессору и сети. Прозрачность данных и уменьшение числа заинтересованных сторон делают сбор комиссий и бухгалтерию проще.
В таком мире Stripe, похоже, полностью вытеснил текущую платежную модель——он обладает полной инфраструктурой, предоставляет счета, выпуск карт, кредитование, платежные сервисы и сеть, базируясь на более совершенных технологиях. Это сокращает количество посредников и передает практически полный контроль над движением средств держателям кошельков.
Simon Taylor:“Если построить систему на стейблкоинах, любая транзакция — это лишь изменение цифры в реестре. Ранее продавцы, шлюзы, PSP и банки должны были сверять различные записи в своих реестрах. Со стейблкоинами каждый оператор, работающий с ними, одновременно выполняет функции шлюза, PSP и эквайера, и каждая операция сводится к изменению значения в книге.”
Звучит как научная фантастика. Действительно ли существуют практические препятствия, связанные с мошенничеством, комплаенсом, доступностью стейблкоинов, ликвидностью или затратами? Будут ли постепенные шаги от сегодняшнего дня до этого возможного будущего? Технологии мгновенных платежей (RTP) тоже имеют недостатки, а программируемость и интероперабельность трансграничных переводов остаются за пределами возможностей RTP.
Как бы то ни было, будущее наступает шаг за шагом, и некоторые компании уже готовятся к нему. Крупнейшие эмитенты, такие как Circle, Paxos и withausd, расширяют свои продукты, а блокчейны, сфокусированные на платежах, например Codex, Sphere и PlasmaFDN, приближаются к конечным потребителям и бизнесу. Платежные сети будущего значительно сократят количество звеньев, увеличат автономность, повысят прозрачность, улучшат интероперабельность и принесут клиентам больше ценности.
Трансграничные платежи
Трансграничные B2B-платежи сегодня являются одной из областей наиболее заметного роста применения стейблкоинов.
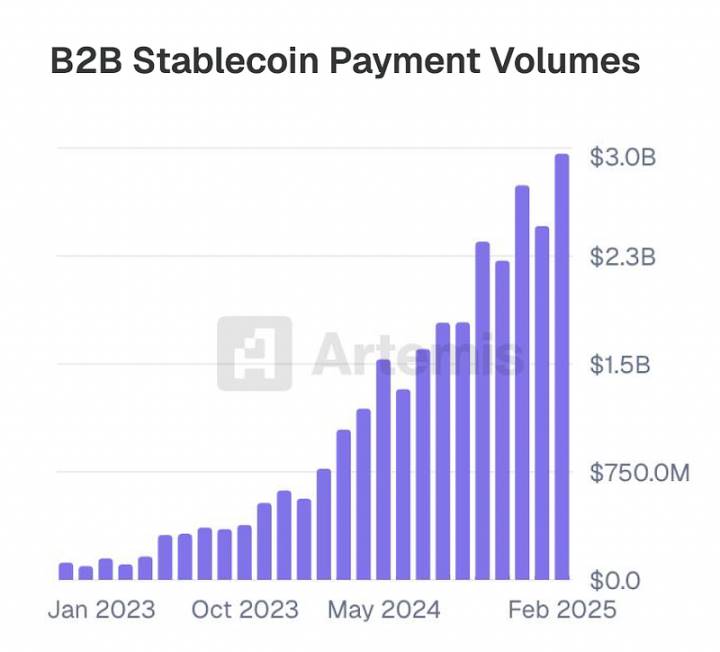
Мэтт Браун написал в прошлом году статью о трансграничных платежах, из которой видно:
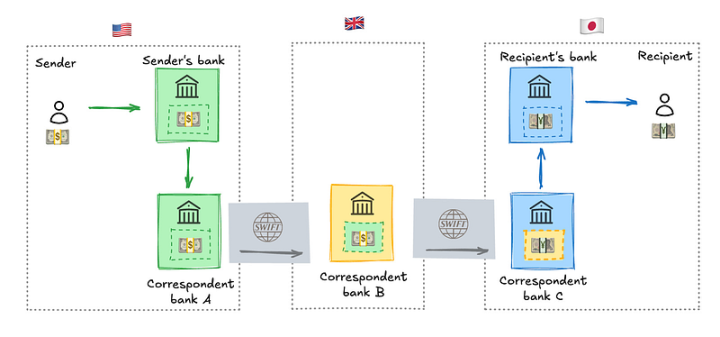
Во многих случаях между сторонами трансграничной сделки проходит несколько банков, использующих SWIFT для передачи данных. Сам SWIFT не является проблемой, однако постоянная коммуникация между банками создает дополнительные временные затраты и обычно включает других клиринговых контрагентов. На практике процесс клиринга занимает от 7 до 14 дней, что несет огромные риски и затраты, а сам процесс крайне непрозрачен. Например, случай долговременного “исчезновения” миллионов долларов при переводе средств материнской компанией JPMorgan в иностранное подразделение далеко не единичен. Кроме того, валютные риски между несколькими контрагентами повышают среднюю стоимость транзакций на 6,6%. Также, пока капитал компании циркулирует через границы, он практически не генерирует доходность.
Поэтому неудивительно, что Stripe недавно анонсировал финансовые счета на базе стейблкоинов. Они позволяют предприятиям открывать долларové счета, обеспеченные стейблкоинами, напрямую создавать/выкупать стейблкоины через Bridge и переводить средства на другие адреса кошельков через панель управления Stripe. Используя Bridge API для фиатных пополнений и выводов, выпускать платежные карты, обеспеченные балансом стейблкоинов (регионально сейчас используется Lead Bank), конвертировать валюты и最终но напрямую конвертировать средства в доходные инструменты для управления капиталом. Хотя многие функции пока полагаются на традиционные системы как на временное решение, отправка, получение, эмиссия и обмен стейблкоинов и токенизированных активов не требуют традиционных систем. Решения для фиатных рамп (on/off ramps) схожи с текущим положением альтернативных платежных методов (APM): компании вроде Wise и Airwallex фактически создают собственные банковские сети, позволяющие размещать средства в разных странах и проводить неттинг в конце рабочего дня. Сооснователь Airwallex Джэк Чжан правильно отметил это на прошлой неделе, но упускает из виду, как изменится мир, если потребность в фиатных рампах исчезнет вовсе.
Если вы просто покупаете токенизированные активы за стейблкоины без необходимости конвертации в фиат, вы по сути полностью избегаете традиционной модели банков-корреспондентов. Это радикально снижает зависимость пользователей от третьих лиц, физически удерживающих и пересылающих активы, позволяя клиентам удерживать больше ценности и снижая платежи для всех. Такие стартапы, как Squads Protocol, Rain Cards и Stablesea, работают над возможностью прямой купли-продажи токенизированных активов через стейблкоины, и все действующие в этой сфере компании в конечном итоге распространят свое влияние на всю сеть.
Однако если вам нужно использовать стейблкоины как фиат, Conduit Pay может напрямую сотрудничать с крупнейшим валютным банком на местном рынке, обеспечивая бесшовные, дешевые и почти мгновенные трансграничные транзакции в онлайне. Кошелек становится счетом, токенизированный актив — продуктом, блокчейн — сетью, что существенно улучшает пользовательский опыт и еще сильнее снижает затраты при отсутствии потребности в фиатных рампах. Весь этот функционал реализуется через более совершенные технологии, предоставляя упрощенную сверку, большую автономию, повышенную прозрачность, скорость, сильную интероперабельность и даже меньшую стоимость.
Что же это означает?
Это означает, что наступает эпоха нативно-платежного мира, существующего ончейн и основанного на стейблкоинах (то есть изменении цифр в реестре). Он не просто свяжет текущие платежные модели, но и постепенно их заменит. Именно поэтому мы станем свидетелями появления первой финтех-компании размером в триллион долларов, построенной на стейблкоинах.
Я знаю, что эта статья вызовет обоснованную критику, например, упущение некоторых аспектов. Но поймите: я и многие предприниматели, строящие бизнес в этой сфере, уже осознали эти вопросы и работаем над их решением. Инновации устроены именно так: постепенная достройка старых систем никогда не приведет к созданию принципиально новой архитектуры, поскольку инсайдеры неизбежно будут саботировать любые изменения.
Замкнутая система + доверенный посредник→ разомкнутая система + доверенный посредник→ разомкнутая система + частичный суверенитет пользователя→ по-настоящему открытая цифровая нативная система, где каждый может соревноваться во всей платежной сети, а клиенты реализуют свою автономию через открытую сеть.
Мнения, изложенные в данной статье, отражают исключительно личную точку зрения автора и могут не совпадать с позицией Dragonfly или ее аффилированных лиц. Dragonfly могла инвестировать в некоторые из упомянутых протоколов или криптовалют.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dragonfly_xyz














