Идите в Гонконг, чтобы не упустить новую эру
“Автор: Сиэ Чжаоцин, Tencent News «Цяньван»”
“忙” стала повседневной нормой для гонконгских инвестиционных банкиров в последнее время。
“每周都有好几天在内地出差,跟项目、抢项目。”一位在港的头部中资投行的保荐人表示。
Сейчас у него под управлением находится 8 проектов IPO на Гонконгской фондовой бирже: два уже подали заявку на листинг, еще два отправят документы в ближайшее время, а остальные компании уже какое-то время находятся на стадии работы на площадке. Помимо этого, он ведет переговоры по нескольким другим проектам и вынужден соревноваться с коллегами за последние контракты на роль спонсора, включая проекты выхода компаний с рынка A на Гонконгскую биржу.
“回港开完会,待一天左右,又开始出差。”另一位投行人士表示,“赶飞机或者高铁成为生活的日常,市场火起来了,工作节奏像是回到疫情前的2018和2019年”。
Данные о проведении IPO на Гонконгской фондовой бирже также подтверждают активность рынка. Согласно открытым данным, по состоянию на 15 июня через Гонконгскую биржу проведено IPO 30 компаний. Кроме того, сейчас идет процесс размещения акций таких эмитентов, как производитель соевого соуса «Хайтянь Вэйе» (выходящий с рынка A), промышленная компания «Саньхуа Чжиннэн» и две другие медицинские компании. Если учесть объем привлечения капитала этими четырьмя компаниями, общий объем сбора средств на Гонконгской бирже достигнет 100 млрд гонконгских долларов, что более чем в пять раз превышает показатель аналогичного периода прошлого года. Благодаря этому Гонконгская фондовая биржа впервые за шесть лет вернулась на первое место в мире по объему средств, привлеченных через IPO.
Директор отдела капитального рынка ABC International Capital Бянь Цзин отметил, что текущая волна активности IPO на Гонконгской бирже является наилучшим окном возможностей с конца 2021 года.
По его мнению, компании, выходящие на рынок в этот раунд, имеют хорошие фундаментальные показатели, среди которых лидеры отраслей, такие как CATL, Hengrui Medicine и Haitian Flavor & Food. Многие суверенные фонды и крупнейшие зарубежные долгосрочные фонды, с которыми он контактирует, уже постепенно возвращаются в Гонконг и проявляют высокую активность. Параллельно регуляторы обоих регионов поддерживают выход крупных материковых компаний на гонконгский рынок, в том числе ускоряя процессы регистрации, что активизирует гонконгский рынок капитала.
内地公司赴港IPO提速:一周募资522亿港元,超200家排队
“整体来说,香港市场确实非常活跃了。”瑞银全球投资银行部中国区主管朱正芹表示,今年5月的第三周,她所在的团队完成了包括宁德时代在内的4个项目,募资额超过80亿美元(折合约627亿港元),其中3个香港资本市场的项目,包括宁德时代和恒瑞医药的IPO项目、B站在港再融资,后者募资6.9亿美元。
Та же неделя стала небольшим пиком на рынке IPO Гонконга. Согласно открытым данным, в ходе недельного цикла на бирже успешно провели листинг три материковые компании: объем сбора средств для CATL превысил 41 млрд гонконгских долларов, для Hengrui Medicine составил 9,89 млрд гонконгских долларов, а для Mirxes (Мирси) — 167 млн долларов США. Общий объем средств, привлеченных на рынке IPO Гонконга за эту неделю, достиг 6,657 млрд долларов США, или 52,252 млрд гонконгских долларов.
Это означает, что только за семь дней третьей недели мая рынок IPO Гонконга собрал 63% от всего годового объема средств, привлеченных через IPO в 2024 году, который составляет 82,9 млрд гонконгских долларов.
Чжу Чжэньцян считает, что гонконгский рынок стал значительно активнее по сравнению с предыдущими двумя годами. По ее наблюдениям, после сентября прошлого года местный рынок капитала ненадолго вспыхнул, но затем снова погрузился в стагнацию. Однако начиная с января этого года, на фоне резкого роста популярности AI-продуктов DeepSeek, гонконгский рынок продолжил расти вверх. Несмотря на кратковременное влияние торговых разногласий между Китаем и США, продлившееся одну-две недели, рынок быстро восстановил динамику.
Аналогичную динамику демонстрируют данные индекса Хэнсэн: после отметки в 18 800 пунктов 13 января индекс неуклонно рос, достигнув максимума почти за два года в 24 770 пунктов 19 марта. Затем последовало снижение, и 7 апреля индекс опустился ниже отметки в 20 000 пунктов. После этого рост возобновился, и к закрытию торгов 11 июня индекс вновь превысил отметку в 24 000 пунктов.
Ряд представителей инвестиционного сектора Центрального района Гонконга, включая Бяня Цзина и Чжу Чжэньцян, уверены, что эта волна рыночного энтузиазма продлится еще некоторое время. Многие материковые компании также заметили эту тенденцию, а некоторые уже начали ускорять свои планы по выходу на Гонконгскую биржу через IPO.
Генеральный директор направления глобальных рынков капитала компании Edven Financial Линь Цзылун отметил, что, по его наблюдениям, большинство эмитентов уже замечают признаки «полного восстановления» рынка Гонконга и настроены гораздо оптимистичнее.
Ранее во многих случаях именно специалисты инвестиционных банков должны были самостоятельно двигать проект вперед. «Теперь многие эмитенты сами активно толкают процессы вперед», — пояснил он. Это связано с тем, что, увидев признаки восстановления рынка, эти материковые эмитенты посчитали возможность выхода на гонконгский рынок более реалистичной.
Данные Гонконгской фондовой биржи показывают, что в апреле и мае прошлого года свои заявки на листинг подали 37 и 42 компании соответственно, тогда как в январе, феврале и марте их было 29, 11 и 13. Эти цифры также свидетельствуют о неуклонном росте числа компаний, выбирающих гонконгский листинг. За неполных две недели июня, по состоянию на 11 число, уже 14 компаний подали заявки на листинг.
Согласно официальному сайту Гонконгской фондовой биржи, по состоянию на 13 июня 211 компаний находятся в очереди на листинг, тогда как новых листингов состоялось 30.
Как правило, количество компаний, вышедших на биржу через IPO на Гонконгской фондовой бирже, ежегодно составляет около 100 штук; даже во время пика рынка в 2018 году на нем состоялось 218 листингов. Это означает, что в этом году на гонконгском рынке IPO может возникнуть своего рода «дорожная пробка» — все будет зависеть от скорости раскрытия регуляторных фильтров.
成年人不做选择:抓住政策红利期A+H都要
“现在,发行人来香港上市,不再是选择题了。“朱正芹表示,早在几年前,内地企业选择在境内上市、美国上市还是香港上市,他们会觉得是一个选择题,现在都会认真考虑香港的机会。
Причина в том, что гонконгский рынок стал для эмитентов значительно более удобным благодаря таким факторам, как простота проведения последующих повторных размещений и удобство реализации программ стимулирования руководителей в виде акционных опционов.
Бянь Цзин отметил, что одна из важнейших причин, побуждающих эмитентов выбирать Гонконг сейчас, заключается в том, что текущая волна активности IPO на местной бирже является лучшим периодом с конца 2021 года. Это также окно возможностей для получения выгод от государственной политики.
В прошлом году Комиссия по регулированию ценных бумаг Китая выпустила «Пять мер сотрудничества с Гонконгом», среди которых четко прописана поддержка выхода отраслевых лидеров материкового Китая на гонконгский рынок, включая содействие компаниям рынка A в проведении листинга в Гонконге.
У руководителя Edven Financial Линь Цзылуна опыт более глубок. Он и его команда начали формировать портфель проектов по выходу материковых компаний на гонконгский рынок, включая выход с рынка A, еще два года назад. Ранее, на фоне неопределенности на рынке, когда он и его команда обсуждали с этими компаниями рынка A планы по листингу в Гонконге, обратная связь от них была крайне редкой.
Один из сотрудников инвестиционного банка, работающий с IPO в Гонконге, рассказал, что при обсуждении планов по выходу на гонконгский листинг с топ-менеджментом материковых компаний рынка A их в прошлом году даже называли «мошенниками», поскольку гонконгский рынок длительное время подвергался критике за недостаточную ликвидность и переоценки по сравнению с рынком A.
Для эмитентов выбор гонконгского листинга также требует учета прогнозируемых сроков выхода на биржу и связанных с этим расходов. До недавнего времени четких временных рамок для компаний рынка A, желающих листироваться в Гонконге, не существовало, что создавало значительные трудности как для эмитентов, так и для инвестиционных банков. В стандартных условиях при отсутствии осложнений сроки подготовки к IPO составляют от 6 до 9 месяцев или до 12 месяцев с момента подачи заявки на листинг.
Все изменилось после принятия «политики 26 сентября» (кстати, именно 26 сентября состоялось заседание Политбюро ЦК КПК, на котором подчеркивалась необходимость стимулировать развитие финансовых рынков). В тот момент акции на гонконгском и материковом рынках показали мощный рост. Наиболее известным примером стал выход на биржу компании Midea Group 17 сентября. Компания успешно листировалась в Гонконге, привлекши более 30 млрд гонконгских долларов, а динамика ее котировок после листинга также порадовала инвесторов: за два дня курс вырос на 17%.
По словам Линь Цзылуна, эмитенты материкового рынка A, с которыми общается он и его команда, более чувствительны к изменениям политики по сравнению с компаниями из других регионов. Увидев успешный листинг Midea Group, они поняли: сигналы новой поддержки для выхода компаний рынка A в Гонконг стали абсолютно ясными. Вопрос реализуемости листинга отпал, остался лишь вопрос корректной оценки стоимости бизнеса.
Последующее ускорение процедур одобрения листинга CATL окончательно закрепило понимание этих эмитентов относительно вектора государственной политики.
Ряд специалистов из инвестиционного сектора Центрального района единогласно считают, что на протяжении длительного времени в фокусе внимания гонконгского рынка останутся проекты компаний рынка A, выходящих на гонконгскую биржу, которые будут определять динамику сбора средств на данном рынке.
Этого несложно понять, ведь подавляющее большинство компаний рынка A, выбравших этот путь, обладают крепкими бизнес-моделями; их капитализация чаще всего превышает 1 млрд долларов США, а отдельные игроки достигают показателя, близкого к 5 млрд долларов. Ниже представлена таблица компаний рынка A, публично заявивших о планах провести листинг в Гонконге по состоянию на 20 мая (изображение предоставлено UBS).
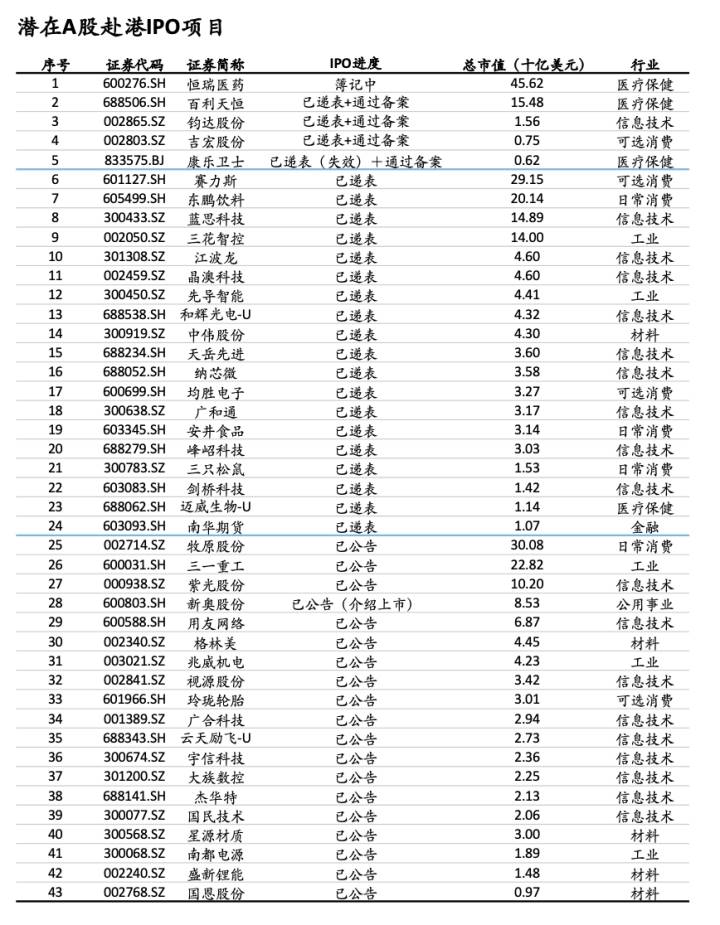
“一定要抓住这个政策窗口”林子龙认为,这是不少他见到的内地发行人的想法。他认为,现在内地发行人的心态已经开始出现很大的变化,对上市更为积极了。这些发行人认为,现在趁着红利期可以赴港挂牌募资,先往前推进,募资回来后可进行回购、或开展海外业务等。
Бянь Цзин добавил, что данный бум усугубляется общей тенденцией к международной экспансии китайских компаний. По его информации, множество материковых эмитентов, готовящихся к листингу в Гонконге, нуждаются в глобальном расширении производства и выходе на международные рынки.
Руководитель одной из средних брокерских фирм отметил, что, судя по его наблюдениям, процедура одобрения листинга в Гонконге для компаний рынка A проходит заметно быстрее, чем первичное размещение на той же гонконгской или американской площадках. Это объясняется тем, что в настоящий момент компании рынка A, выбирающие Гонконг, в основном представляют собой крупнейших игроков внутреннего рынка, уже обладающих историей листинга на бирже A, что существенно упрощает подготовку документации и процесс проверки.
Безусловно, постоянно растущая ликвидность гонконгского рынка также является важным фактором для эмитентов. Открытые данные показывают, что в первые пять месяцев 2025 года средний дневной оборот на Гонконгской фондовой бирже составил 242,3 млрд гонконгских долларов, что на 120% выше показателя аналогичного периода прошлого года (110,2 млрд гонконгских долларов).
В отличие от прошлых периодов, помимо ликвидности, начали трансформироваться и оценки стоимости компаний в Гонконге. Пронзительный рост индекса Хэнсэн выше отметки в 24 000 пунктов привел к постепенному сокращению разницы в оценке активов между материковым и гонконгским рынками, вплоть до появления явления «перехода премиум гонконгских акций над материковыми».
Ярким примером служит CATL: 20 мая компания начала торги по цене 263 гонконгских доллара за акцию, что представляло собой дисконт примерно в 7% по сравнению с котировками рынка A. Тем не менее, после открытия торгов в тот же день курс взлетел на 12%, достигнув максимума свыше 18%, а закрытие состоялось на отметке 306,20 гонконгских долларов, что обеспечило небольшой премиум по отношению к цене акции рынка A в тот день (263 юаня). Подобная ситуация при наличии двойного листинга A+H встречается редко. Фактически, динамика торговли CATL после листинга неизменно демонстрировала небольшой премиум по сравнению с материковыми котировками.
В группе из более чем сотни компаний с одновременным листингом на рынках A и H данное явление нехарактерно. До недавнего времени при выходе компаний рынка A на гонконгскую биржу цена акций категории H традиционно опускалась ниже цены акций категории A. Согласно статистике, исключительно небольшую долю компаний, чьи гонконгские акции торгуются с премией по сравнению с материковыми, составляли BYD и China Merchants Bank.
Некоторые управляющие активами из Центрального района полагают, что наряду с дефицитностью данных эмитентов, меньший объем свободно обращаемых акций CATL на гонконгском рынке послужил дополнительным катализатором роста котировок. (Прим.: объем свободно обращаемых акций CATL составляет 3,9 млрд штук на рынке A и 156 млн штук на гонконгском рынке).
Член правления CICC Ван Шуагуань заявил, что успешный листинг сильных китайских компаний в Гонконге формирует определенную премию для котировок на рынке A. Это отражает признание международных инвесторов, а впоследствии данный фактор может распространиться и на материковый рынок, привлекая внимание большего числа участников к недооцененным качественным активам категории A.
Руководитель одной из средних брокерских фирм считает, что до момента полного снятия ограничений на размещение новых эмитентов внутри страны, в обозримом будущем у китайских активов практически не останется других вариантов для листинга, кроме как в Гонконге. Это связано с тем, что под влиянием геополитической обстановки эмитенты предпочитают проявлять дополнительную осторожность при выборе США или Европы в качестве площадки для публичного размещения.
Ошибки в принятии данного стратегического решения могут привести к упущению идеальной возможности для листинга, что ярко продемонстрировал кейс лидера электронной коммерции Shein.
Ранее планируя провести листинг в США, Великобритании или даже Сингапуре, в ближайшее время руководство Shein решило подать заявку на листинг именно в Гонконге. За эти годы колебаний оценка компании сократилась вдвое: если раньше она достигала отметки в 100 млрд долларов США, то по слухам, теперь оценивается менее чем в 30 млрд долларов США.
宁德时代开了“坏”头 :投行们卷起来了不赚钱也要做
Отвечая на вопрос о длительности этой волны интереса к листингу в Гонконге, Ван Шуагуань подтвердил, что выход компаний рынка A на гонконгскую биржу станет устойчивым трендом, способным длиться на протяжении очень долгого времени.
Согласно открытым данным, в текущем году около 50 компаний рынка A четко озвучили планы о выходе на гонконгский листинг. По состоянию на 13 июня на гонконгской бирже уже успешно прошли процедуру листинга 5 компаний, включая CATL, Hengrui Medicine и Jimco Holdings, а еще 2 эмитента — Haitian Flavor & Food и Sanhua Intelligent Components — в настоящее время находятся на стадии процесса размещения акций.
Чжу Чжэньцян считает, что пул потенциальных эмитентов рынка A огромен, поэтому даже те компании, которые сейчас подтвердили свое намерение провести листинг в Гонконге, могут поддерживать активность рынка на достаточно долгий срок.
Она также подчеркнула, что текущий бум IPO в Гонконге определяется не исключительно потоком материковых компаний рынка A. В качестве примера можно привести компанию Maogeping (листинг в конце прошлого года), Mixue Ice Cream & Tea и BlocToys, прошедшие процедуру листинга в начале этого года. Рынок также тепло принял эти компании, однако все они представляют собой новые IPO-проекты, а не вторичные листинги компаний рынка A.
Бянь Цзин также уверен, что этот подъем продлится еще какое-то время. Текущая база компаний, готовящих документы для листинга в Гонконге, достаточно велика. Что касается ABC International Capital, где работает специалист, то его команда по итогам текущего года уже подала заявку на 9 проектов, более десяти отправят документы в ближайшие сроки, и ведется активное обсуждение еще с десятком кандидатов.
Параллельно Бянь Цзин отмечает, что значительная часть зарубежных долгосрочных фондов и суверенных фондов постепенно возвращается в Гонконг.
Его наблюдения показывают, что в IPO-программах последних нескольких месяцев имена ряда зарубежных суверенных фондов регулярно появляются в списках базовых инвесторов. Более того, множество других иностранных суверенных фондов также активно заключают сделки в рамках институционального размещения части IPO (эта информация не подлежит обязательному раскрытию, потому остается малоизвестной широкой публике). «Пока эти IPO позволяют фондам получать внушительную прибыль, они не покинут гонконгский рынок».
Издание Tencent News «Цяньван» узнало, что среди инвестирующих фондов, вернувшихся в регион в этом цикле, числятся Temasek, GIC и другие сингапурские суверенные фонды, канадский суверенный фонд, малайзийский суверенный фонд, а также фонды из стран Ближнего Востока, такие как ADIA, KIA и Saudi PIF. Все они участвовали в закупке лотов на гонконгских IPO в последние месяцы. Они всеми силами стремятся воспользоваться моментом и не хотят упустить шанс воспользоваться нынешним «китайским бумом».
Большинство IPO, в которых принимают участие эти фонды, приносят доход. Согласно статистическим данным PwC, в течение последнего полугодия порядка 70% гонконгских IPO-проектов стартовали с прибылью в первый день торгов.
Крупнейшие зарубежные фонды пристально следят за выходом недооцененных качественных компаний рынка A на гонконгский листинг. На предстоящий период ожидаемо более 90% компаний данной волны листингов будут иметь капитализацию свыше 1 млрд долларов США. Что касается текущих заявок, то преимущественно ими руководят ведущие инвестиционные банки, базирующиеся в Гонконге.
Линь Цзылун полагает, что волна листингов в Гонконге для материковых компаний с оценкой в 1 млрд долларов может продлиться до следующего года, после чего фокус сместится на компании стоимостью менее 1 млрд долларов — это та ниша, которая концентрирует основные усилия Edven Financial и множества региональных брокеров. В портфеле самой команды на данный момент преобладают проекты двойного листинга A+H в сегменте компаний стоимостью до 1 млрд долларов.
“看起来很热闹,这些其实都是大投行的热闹,和中小投行关系不大。“一位中小型投行的负责人感慨。他手里的IPO项目,大多数没有获得审批,大型的A股赴港IPO项目,小投行根本进不去。在他看来,这些大型项目吸走了大多数的市场资金,小项目发行依旧很吃力。
Реальность заключается в том, что жизнь инвестиционных банков топ-уровня также далека от идиллии, которую рисуют со стороны. Ряд профильных экспертов признались, что хотя количество сделок в последнее время заметно возросло, маржинальность самих проектов IPO оказалась значительно ниже прогнозов, а по некоторым позициям наблюдается негативная динамика. Некоторые крупные банки даже терпят убытки по отдельным сделкам.
“现在A股赴港上市的项目,费用卷得厉害“。多位投行人士透露称,即使费用卷得如此低,投行们投标IPO项目时,依旧抢得厉害,这是因为,IPO项目对于投行来说其实“导流的抓手”,即通过IPO项目建立联系,这些发行人后续在港的再融资或者管理层的家办等业务,才是投行的集团公司更为看中的业务。若不积极参与IPO项目,投行可能会错失后续其他募资的业务。
Наиболее беспрецедентным примером служит недавно листировавшаяся CATL, для которой размер фиксированного вознаграждения андеррайтеров был зафиксирован на уровне 2 промилле. По мнению множества представителей отрасли, именно этот случай заложил нездоровый прецедент для гонконгского рынка, вследствие чего большинство материковых компаний, планирующих листинг в Гонконге, теперь ориентируются на столь заниженные тарифные ставки.
На сегодняшний день размер фиксированных комиссий андеррайтеров для подавляющего большинства проектов выхода компаний рынка A в Гонконг опустился ниже отметки в 1%, причем некоторые зарубежные инвестиционные банки предлагали ставку всего в 4 промилле. Данная цифра радикально отличается от общепринятой нормы на рынке первичных публичных размещений, составляющей 3–5%. Гонконгские филиалы материковых брокерских структур традиционно склонны демпинговать при участии в тендерах, предлагая минимальные тарифы для выигрыша контракта.
Несмотря на то, что сложность и объем работ по сопровождению компаний рынка A при выходе в Гонконг не уменьшились, уровень вознаграждений резко обвалился. Участники рынка жалуются, что сопровождение проектов двойного листинга A+H потребляет гораздо больше сил, чем прежде, однако итоговый заработок падает. За последние несколько лет доходы и премии во множестве материковых инвестиционных банков ощутимо сократились. Тем не менее, большинство профессионалов опасаются рискованно переходить в иностранные финансовые институты, чьи компенсационные пакеты исторически превосходят показатели конкурентов из материкового сектора.
Виной тому чрезмерная нестабильность иностранного финансового сектора: при снижении объемов рынка иностранные банки часто приступают к стремительным сокращениям персонала, оставляя сотрудников в полной неизвестности относительно будущего карьеры. В противовес им, материковые инвестиционные банки, особенно находящиеся под крышей крупного банковского холдинга, предлагают значительно большую гарантированную занятость.
Бянь Цзин отметил, что улучшение рыночной конъюнктуры и увеличение потока поручителей позволили банкам скорректировать ценовую политику в ответ на острый кадровый голод. По его информации, ряд агентств уже начал повышать стоимость своих услуг на новые IPO-проекты по сравнению с предыдущими периодами, включая суммы комиссий за спонсорство.
Ранее, на фоне стагнации рынка и дефицита задач, некоторые из местных брокерских структур опускали размер вознаграждения руководителей-спонсоров до отметки порядка 3 млн гонконгских долларов. Абсолютным рекордным минимумом по всем параметрам остаются условия сделки CATL, где единая ставка вознаграждения для всех консорциумов андеррайтеров, независимо от статуса, составила всего 300 тыс. долларов США (примерно 2,35 млн гонконгских долларов). Лицами спонсорства для компании выступили JPMorgan Chase, Bank of America, CSC International и целый ряд других финансовых организаций.
Параллельно стало известно, что по меньшей мере пять материковых инвестиционных банков, действующих в Гонконге, запустили программы масштабного расширения штата ввиду увеличения объема сделок. «Когда рынок оживает, все аспекты начинают постепенно стабилизироваться и двигаться в позитивной динамике, будь то уровень заработной платы или подбор квалифицированных кадров», — резюмирует эксперт.
На протяжение продолжительного периода впереди сотрудникам гонконгских инвестиционных банков светит куда более спокойная и прибыльная работа.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News