


ARK Invest: стейблкоины станут наиболее устойчивым финансовым союзником правительства США
Автор: Лоренцо Валенте
Перевод: Luffy, Foresight News
В отчете ARK «Big Ideas 2025» мы предоставляем инвесторам глубокие аналитические материалы в области криптоактивов, включая раздел о стейблкоинах. Начиная с января этого года предложение стабильных монет взлетело на 20%, достигнув 247 млрд долларов США, что превышает 1% денежной массы M2 США. Рынок по-прежнему возглавляют Tether (150 млрд долларов) и Circle (61 млрд долларов), совместно контролируя более 85% доли рынка.
Мы полагаем, что стейблкоины могут стать одним из важнейших стратегических активов правительства США в ближайшие 5–10 лет. Почему так? За последние 15 лет доля иностранных держателей казначейских облигаций США резко снизилась, и этот тренд, вероятно, сохранится на фоне эволюции геополитического давления. В то же время, поскольку ФРС продолжает курс количественного ужесточения, маловероятно, что она значительно увеличит покупки гособлигаций.
Мы считаем, что рынок стейблкоинов переживет экспоненциальный рост, при этом объем предложения может увеличиться в 5–10 раз за следующие пять лет. Такое расширение способно вывести спрос на казначейские облигации США к уровням, ранее поддерживаемым суверенными государствами. Кроме того, стейблкоины охватывают регионы и население, оставленное без внимания традиционной банковской системой, тем самым компенсируя текущую волну дедолларизации.
Мы излагаем нашу позицию и анализ в шести разделах:
-
Демонстрируем устойчивое снижение долей ключевых исторических держателей казначейских облигаций США;
-
Аргументируем, как макроэкономическая динамика (включая геополитические изменения) снижает интерес этих стран к инвестициям в гособлигации США;
-
Описываем, как укоренившаяся инфляция снижает вероятность масштабной покупки облигаций ФРС в краткосрочной перспективе;
-
Показываем, каким образом стейблкоины заполняют вакуум спроса, оставленный историческими крупными держателями казначейских облигаций США;
-
Объясняем, как обеспеченные казначейскими облигациями стейблкоины действуют как «троянский конь», стимулируя торговлю и направляя доллары обратно в гособлигации США;
-
Доказываем, что стейблкоины уже существенно усилили глобальное доминирование доллара США.
Правительство США теряет крупнейших покупателей облигаций
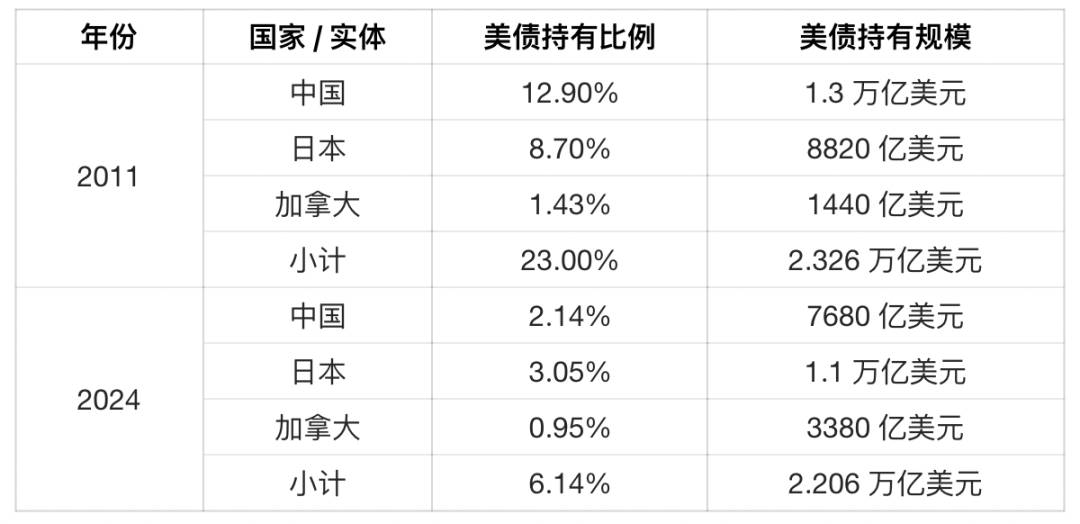
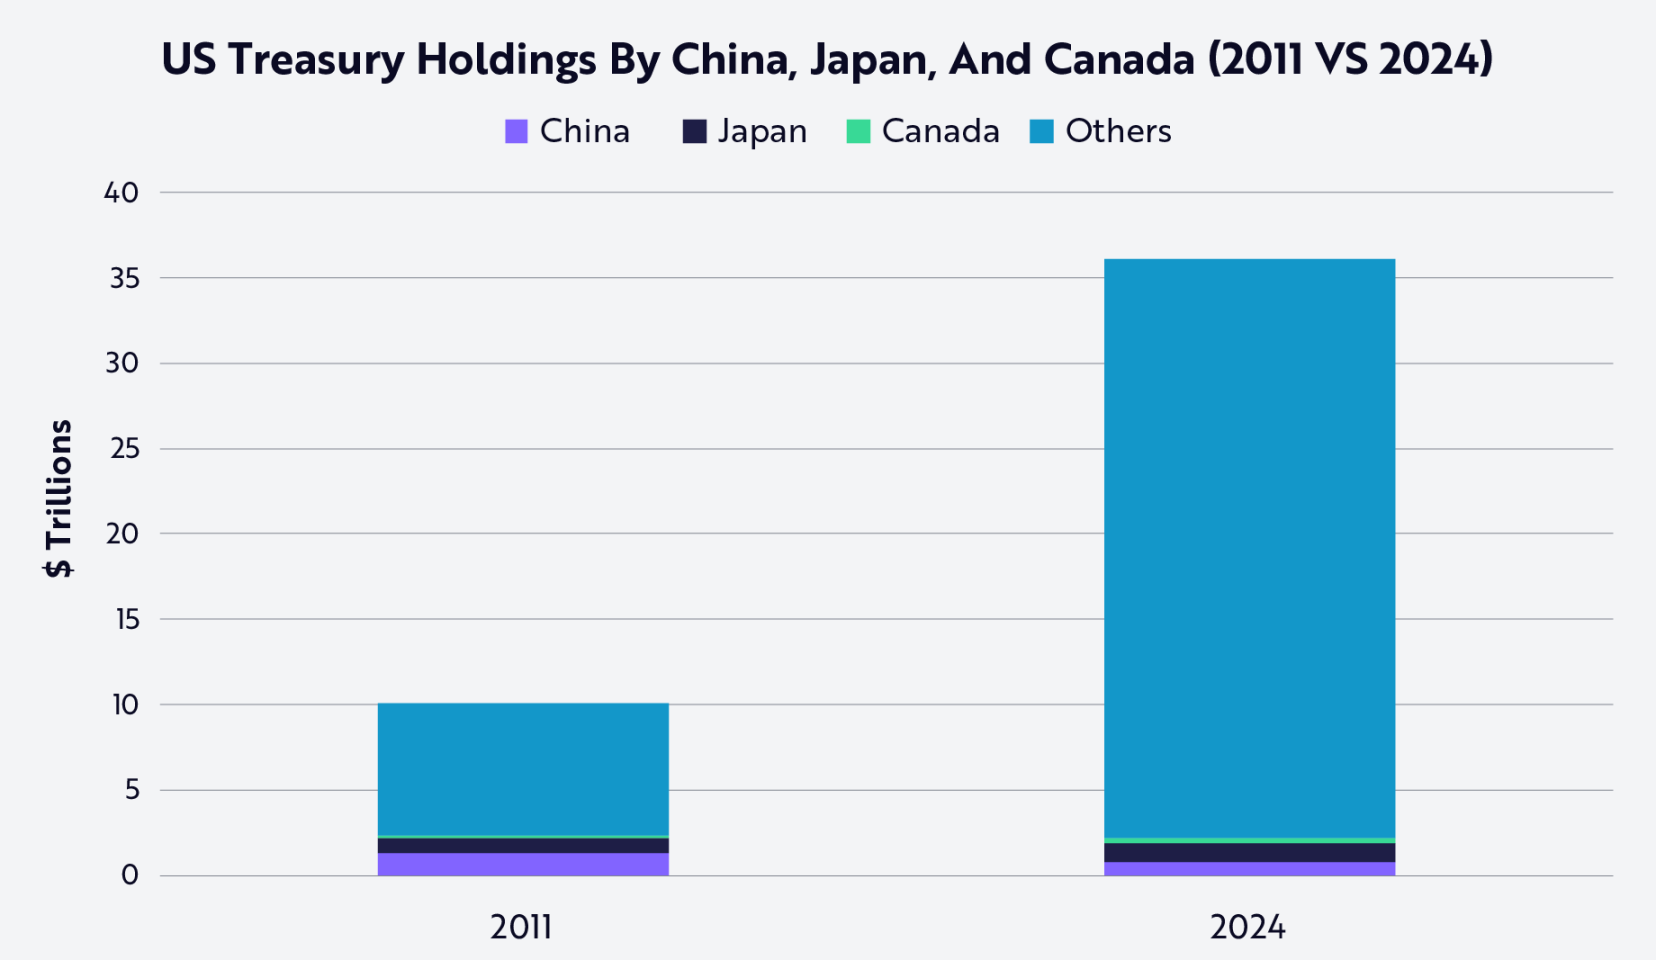
В 2011 году из 10,1 трлн долларов непогашенного долга США Китай, Япония и Канада составляли соответственно 12,9%, 8,7% и 1,43%, вместе около 23%. К ноябрю 2024 года на фоне 36 трлн долларов долгового бремени их доли упали до 2,14%, 3,05% и 0,95% соответственно, суммарно составив около 6%, как показано в таблице и графике ниже:
Источник данных: ARK, по состоянию на 15 мая 2025 г.
Стоит повторить: всего за примерно 13 лет доля крупнейшего кредитора США в объеме гособлигаций рухнула с 23% до 6%, подробности ниже:
Источник данных: ARK, по состоянию на 15 мая 2025 г.
Что произошло?
Исторически Китай ежегодно накапливал доллары благодаря огромному профициту торгового баланса и приобретал казначейские облигации США. Основной мотивацией могло быть поддержание контролируемого курса юаня к доллару для сохранения конкурентоспособности экспорта, что критически важно для экономического роста Китая. Однако за последние пять лет дисбаланс торговли Китая сузился, что привело к снижению спроса на гособлигации США. Данные по торговле между США и Китаем показывают, что торговый дефицит США сократился с 419,2 млрд долларов в 2018 году до 295,4 млрд долларов в 2024 году, уменьшившись более чем на 29% всего за шесть лет.
Геополитические сдвиги ускорили эту тенденцию. Санкции из-за войны в Украине вынудили Россию все больше опираться на альтернативных торговых партнеров, особенно на Китай. Сегодня 92% торговли между Россией и Китаем рассчитывается в рублях и юанях, что является ярким признаком дедолларизации. По мере обострения торговых напряжений (включая санкционное давление в сфере национальной безопасности, связанное с гонкой в области генеративного ИИ), китайским регуляторам оказывается давление с целью снижения зависимости от финансовых услуг и ценных бумаг США.
2 апреля 2025 года Дональд Трамп провел церемонию «День освобождения», объявив о полномасштабных тарифах для устранения торгового дисбаланса и поддержки внутренней промышленности:
-
Глобально: 10% пошлина на все импортируемые товары из США;
-
Китай: повышение пошлин на товары из Китая до 145%, включая 125% «симметричный» тариф и дополнительные 20% за связь с политикой фентанила;
-
Канада и Мексика: 25% пошлина на импорт из обеих стран, с понижением до 10% для энергоносителей, таких как сырая нефть и газ.
Если Китай не обесценит юань, как это было при первом правлении Трампа, то новые тарифы существенно повысят цены на китайский экспорт в США, что еще сильнее подтолкнет Пекин к фокусировке на других торговых партнерах, таких как страны АСЕАН, Ближнего Востока и БРИКС. На этих рынках Китай все чаще рассчитывается за торговлю юанями, местными валютами или сырьевыми товарами. Например, Шанхайская международная энергетическая биржа проводит расчеты нефтяных сделок в юанях, а Китай стал крупнейшим торговым партнером многих быстро растущих экономик, включая Бразилию, Аргентину, Австралию и ЮАР.
Япония также сталкивается с внутренними экономическими и демографическими проблемами, которые вынуждают Банк Японии (BOJ) занимать более жесткую позицию по поводу инфляционного давления и сжимающегося рынка труда. В январе 2025 года Банк Японии повысил краткосрочную ставку на 25 базисных пунктов до 0,50%, став самым высоким уровнем с 2007 года, и намекнул на возможность дальнейших повышений, если инфляция приблизится или превысит целевой показатель в 2%.
За последние 30 лет колоссальная разница процентных ставок между Японией и США порождала масштабные арбитражные операции: инвесторы занимали деньги по ультра низким ставкам, вкладывая средства в более доходные долларовые казначейские облигации. По данным Charles Schwab, объем таких операций достиг 1 трлн долларов, тогда как Deutsche Bank оценивает его в 20 трлн долларов. Хотя инвесторы могут хеджировать валютные риски через свопы, растущие затраты на хеджирование съедают преимущество чистой доходности.
Летом 2024 года арбитражные позиции резко и агрессивно закрылись, что указывает на то, что многие инвесторы, возможно, полностью не покрыли свои риски. Если Банк Японии продолжит повышать ставки, привлекательность этих операций将进一步 упадет, а японские гособлигации станут более привлекательными для внутренних инвесторов, что ускорит отток средств из гособлигаций США.
ФРС вряд ли будет покупать казначейские облигации США
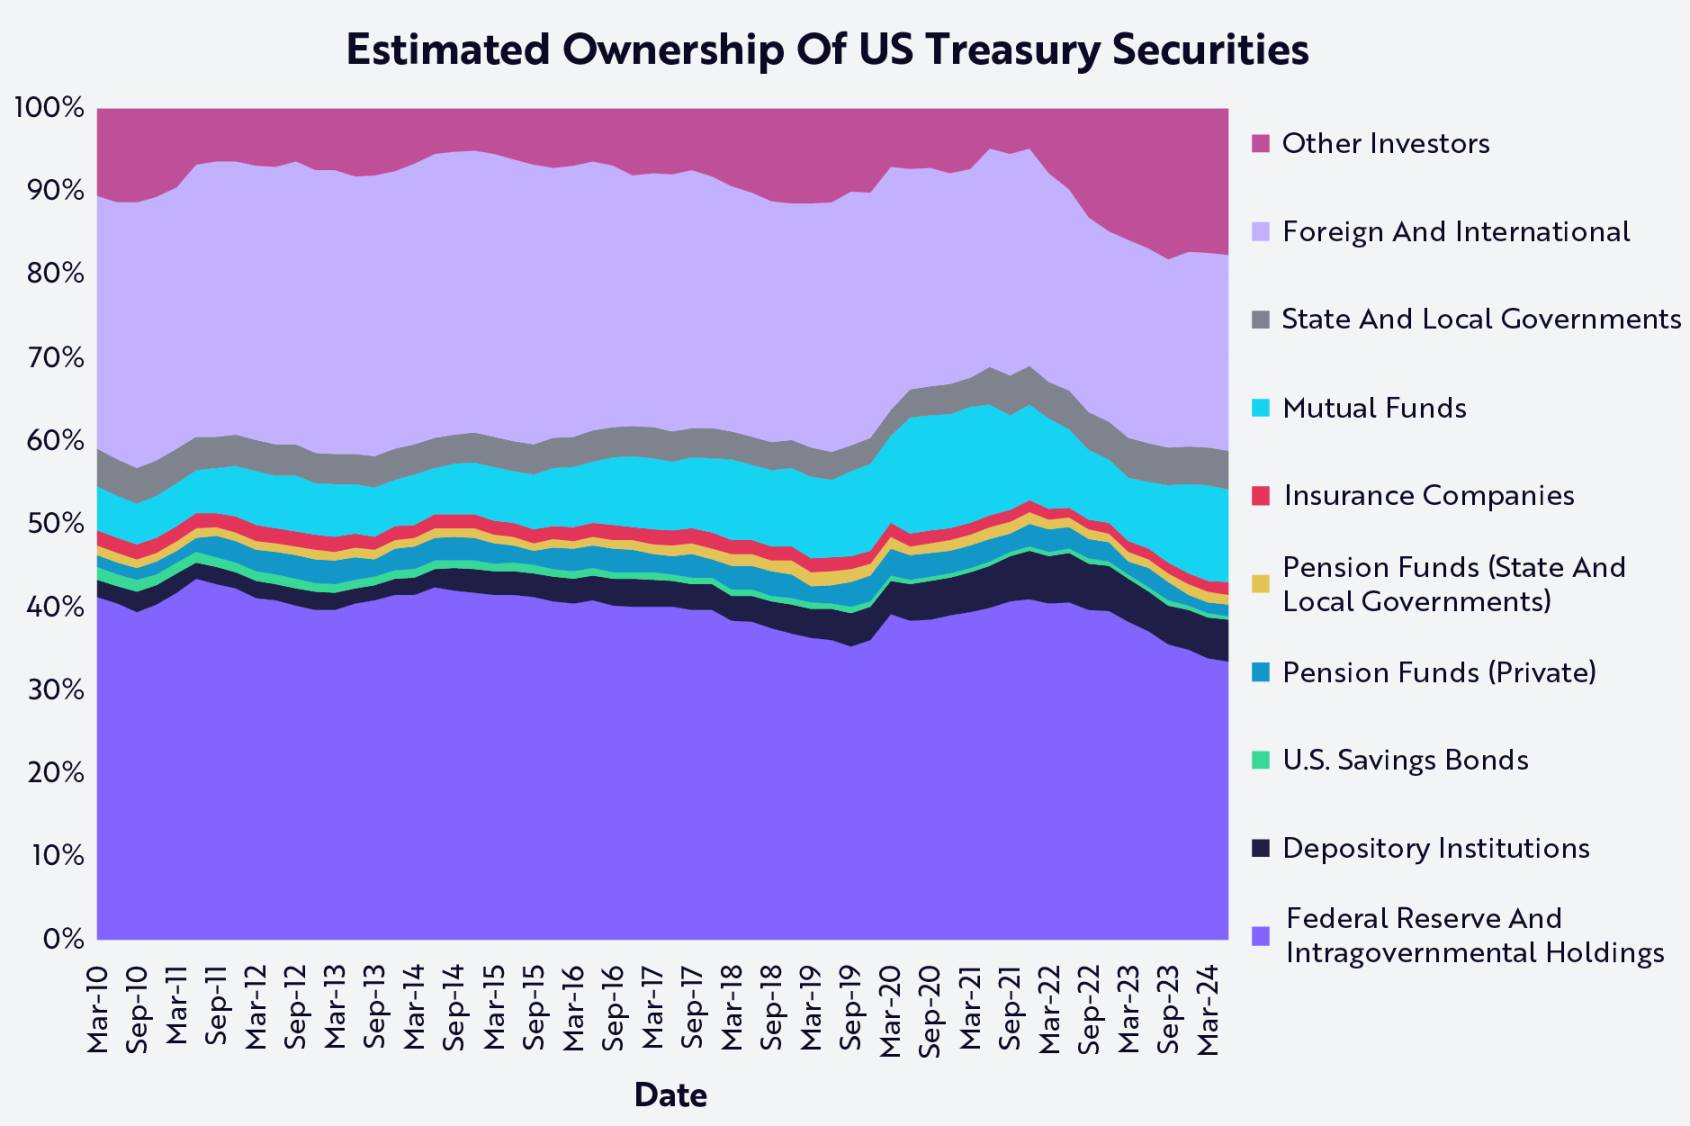
С февраля 2020 по апрель 2022 года баланс ФРС вырос с 4 трлн долларов до 9 трлн долларов, а к июню 2024 года стабилизировался на уровне около 7,3 трлн долларов. Сейчас курс количественного ужесточения свидетельствует о том, что ФРС скорее выступает продавцом, чем покупателем гособлигаций США.
Источник данных: ARK, по состоянию на 28 мая 2025 г.
ФРС сокращает свой баланс посредством количественного ужесточения, позволяя созревшим облигациям рефинансироваться без необходимости реинвестирования. Когда ФРС продает гособлигации США (или не реинвестирует средства от погашения зрелых бумаг), открытый рынок должен абсорбировать новый объем предложений. При прочих равных это обычно давит на цены облигаций и поднимает доходности.
Маловероятно, что ФРС возобновит покупки гособлигаций США в 2025 году. 12 февраля председатель Пауэлл заявил, что «нам предстоит пройти долгий путь в плане сокращения портфеля центробанка», объяснив, что рыночные индикаторы не показывают ухудшения ликвидности, достаточного для замедления процесса количественного ужесточения. К концу февраля ФРС разрешала ежемесячное погашение приблизительно 25 млрд долларов гособлигаций и 35 млрд долларов ипотечных ценных бумаг с подтверждением (MBS).
Тем временем Бюджетное управление Конгресса прогнозирует дефицит бюджета на 2025 финансовый год в размере 1,9 трлн долларов, что близко к 6,4% ВВП. В течение следующего десятилетия совокупный дефицит может достичь 20 трлн долларов, что означает необходимость выпуска Министерством финансов США не менее 2 трлн долларов краткосрочных, среднесрочных и долгосрочных облигаций ежегодно для финансирования государственных расходов.
Несмотря на стремление администрации Трампа сдерживать долговые процентные ставки на длинные сроки, процентные ставки скорее вырастут, если инфляция и реальный рост не снизятся значимо, либо если не появится новый источник спроса на казначейские бумаги. По мере持续下降 (постепенного снижения спроса со стороны крупнейших держателей гособлигаций и торговой войны, толкающей партнеров существенно снизить зависимость от гособлигаций США), увеличение предложения может перегрузить инвесторов.
Смогут ли Tether и Circle принять эстафету от Китая и Японии, подняв спрос на гособлигации США?
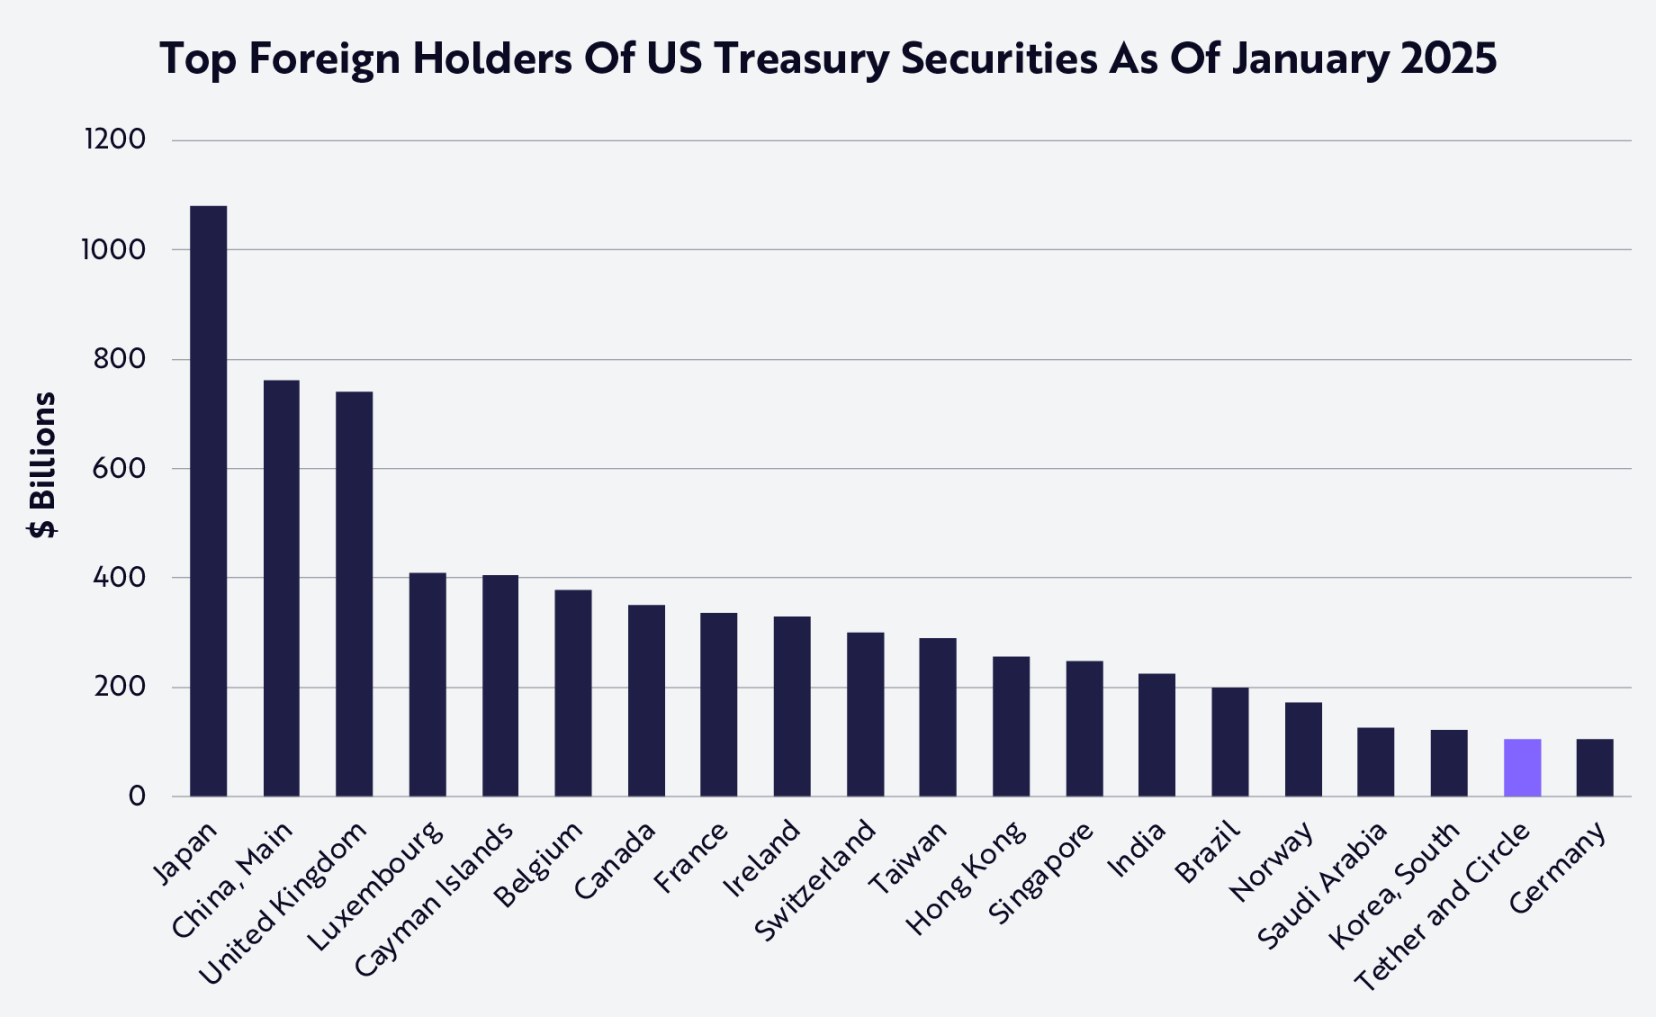
В последние годы, несмотря на негативный настрой администрации Байдена к цифровым активам, рынок стейблкоинов продолжал стремительно расти. На фоне высокой волатильности крипторынка эмиссионные компании стейблкоинов незаметно стали одними из крупнейших в мире держателей гособлигаций США, как видно ниже:
Источник данных: ARK, по состоянию на 15 мая 2025 г.
31 января 2025 года ежегодный аудиторский отчет Tether раскрыл впечатляющие финансовые результаты 2024 года: чистая прибыль за год составила 13,7 млрд долларов, только за четвертый квартал компания заработала 6 млрд долларов. Кроме того, в IV квартале Tether выпустила стейблкоинов USDT на 23 млрд долларов, а общий объем выпуска за год достиг 45 млрд долларов. Согласно последнему отчету о прозрачности от марта 2025 года, на данный момент Tether владеет гособлигациями США на сумму 98 млрд долларов.
Тем временем, по состоянию на конец января, второй по величине эмитент стейблкоинов Circle владел более чем 22 млрд долларов гособлигаций США. Вместе Tether и Circle стали 18-м по величине держателем таких бумаг, уступая Южной Корее, но опережая Германию. Если посмотреть на 2024 год детально, Tether был седьмым крупнейшим покупателем гособлигаций США (после Великобритании и Сингапура), в то время как крупнейшими продавцами выступали Китай и Япония.
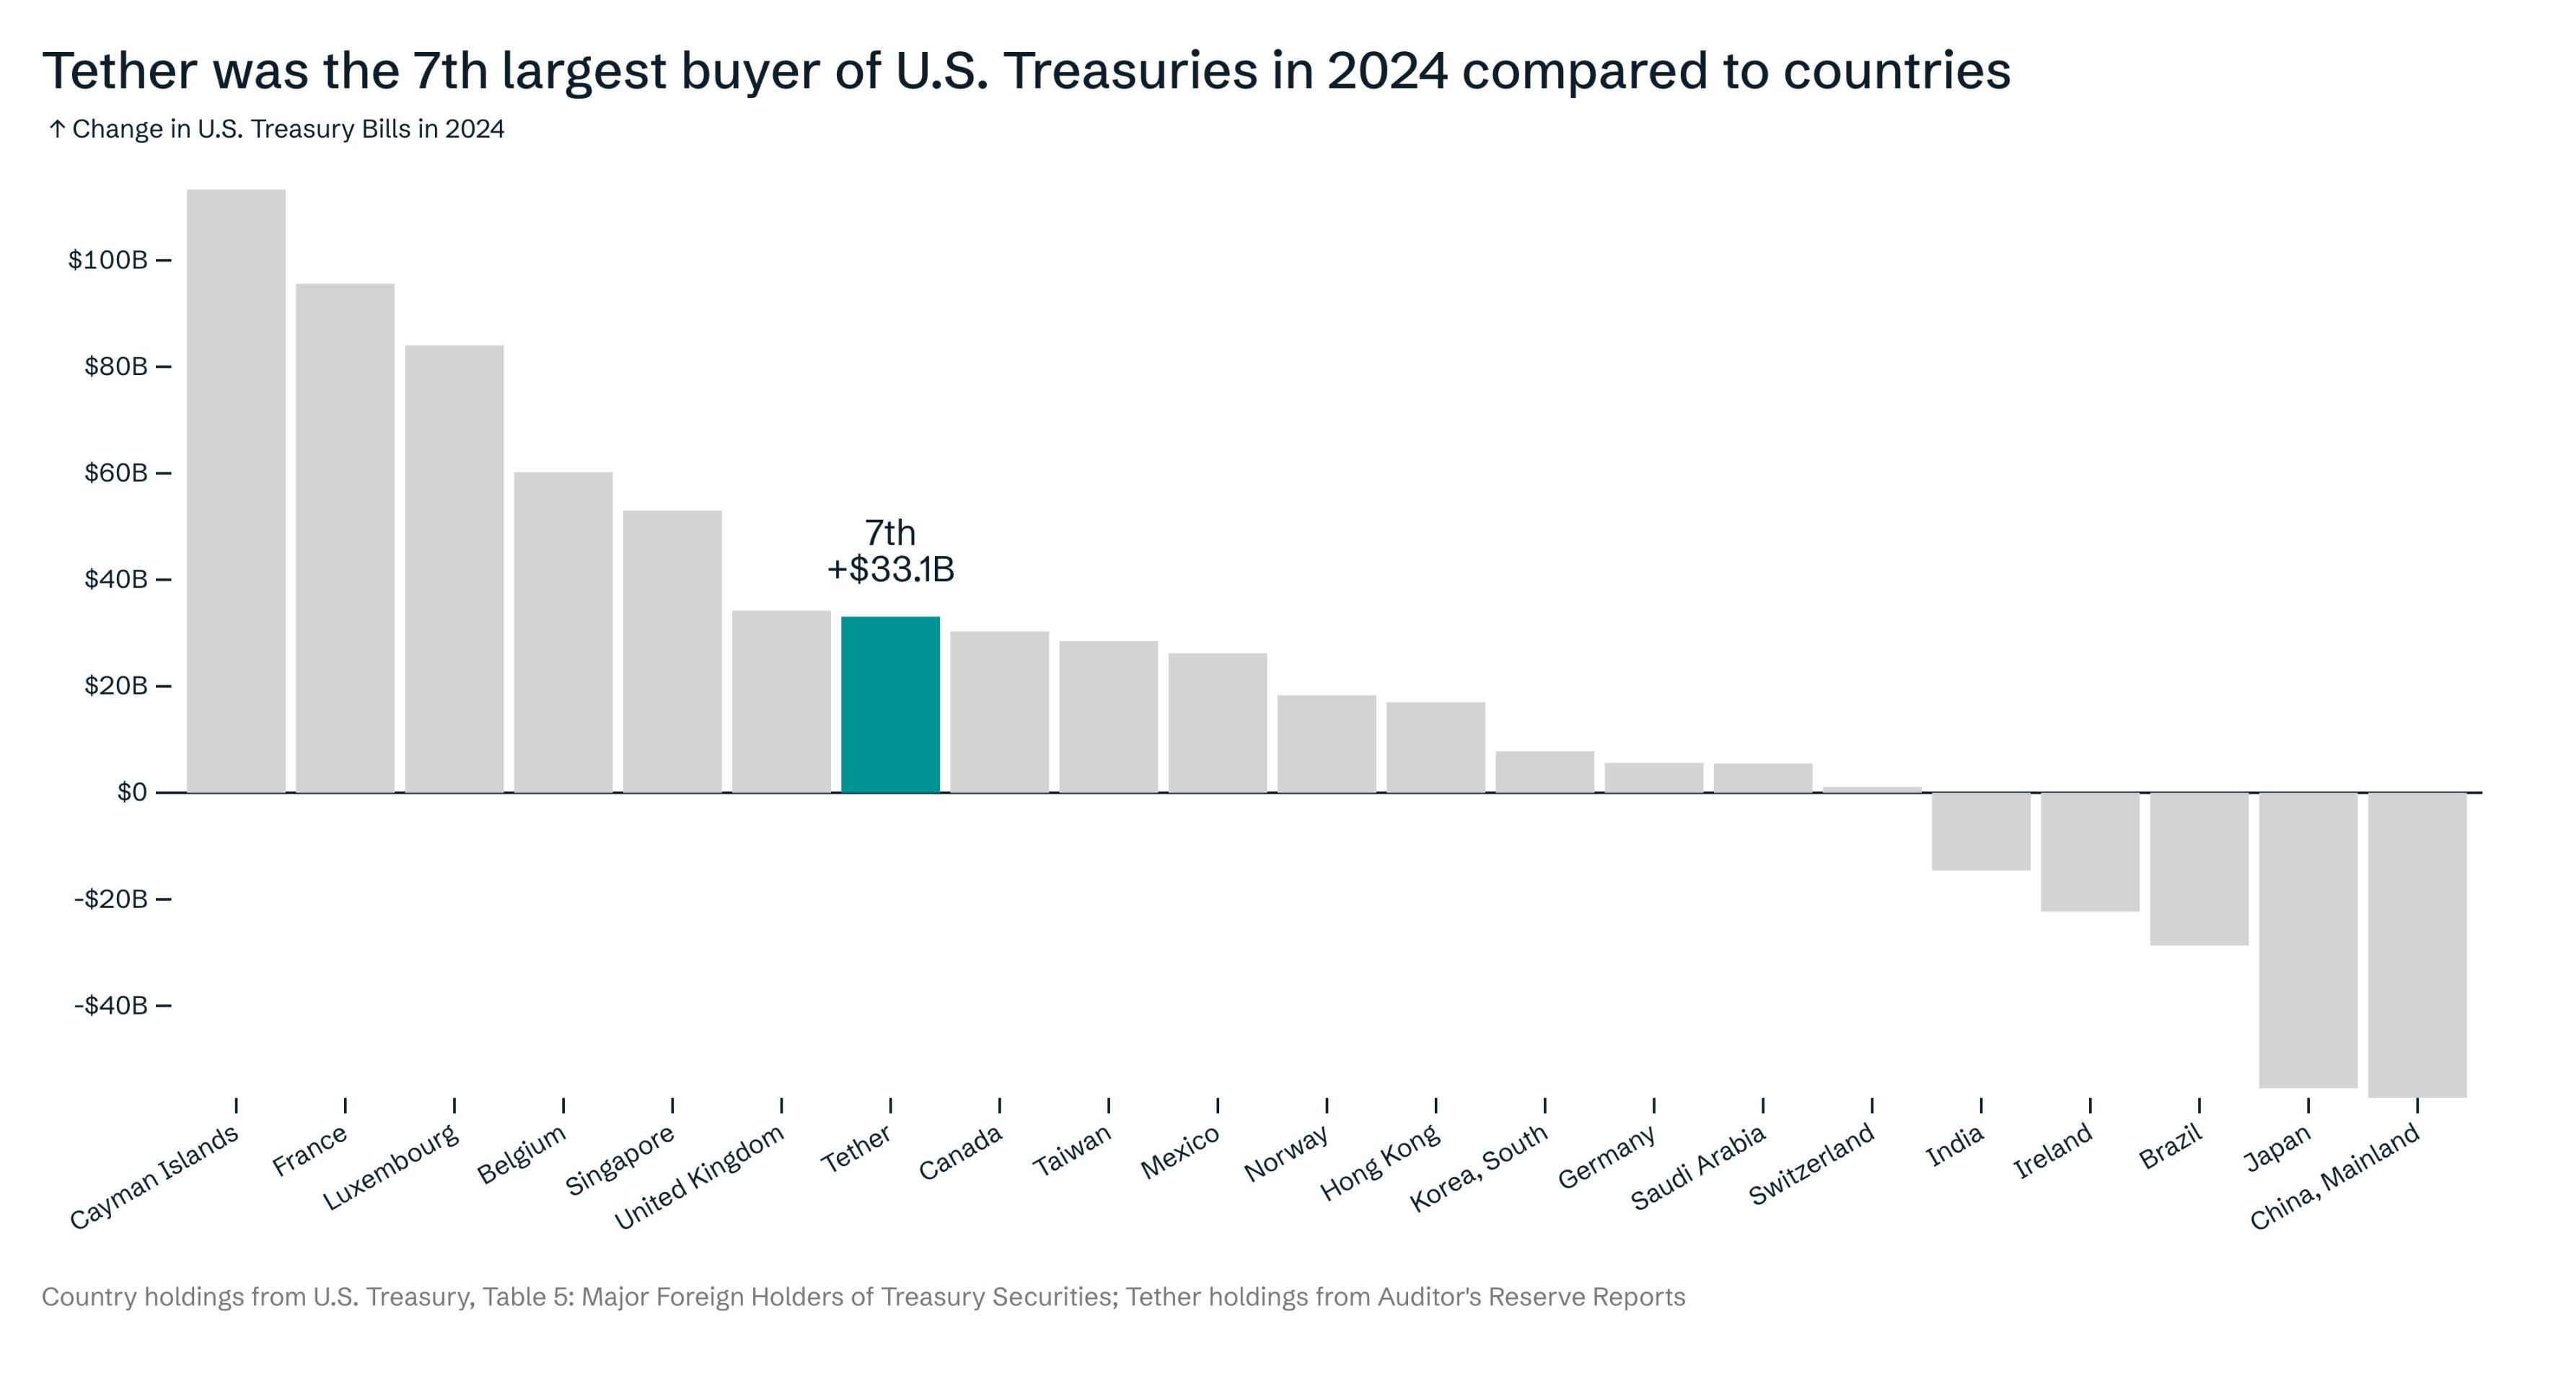
Источник данных: Ardoino 2025, по состоянию на 15 мая 2025 г.
При нынешних темпах выпуска мы полагаем, что к концу года они смогут обойти четыре-пять стран.
В отчете ARK «Big Ideas 2025» мы оцениваем, что к 2030 году общая эмиссия стейблкоинов может достичь 1,4 трлн долларов. Если Tether и Circle сохранят текущие доли рынка и структуру размещения активов в гособлигациях, их совместный объем может превысить 660 млрд долларов, что близко к текущим 772 млрд долларов у Китая, уступая лишь Китаю и Японии.
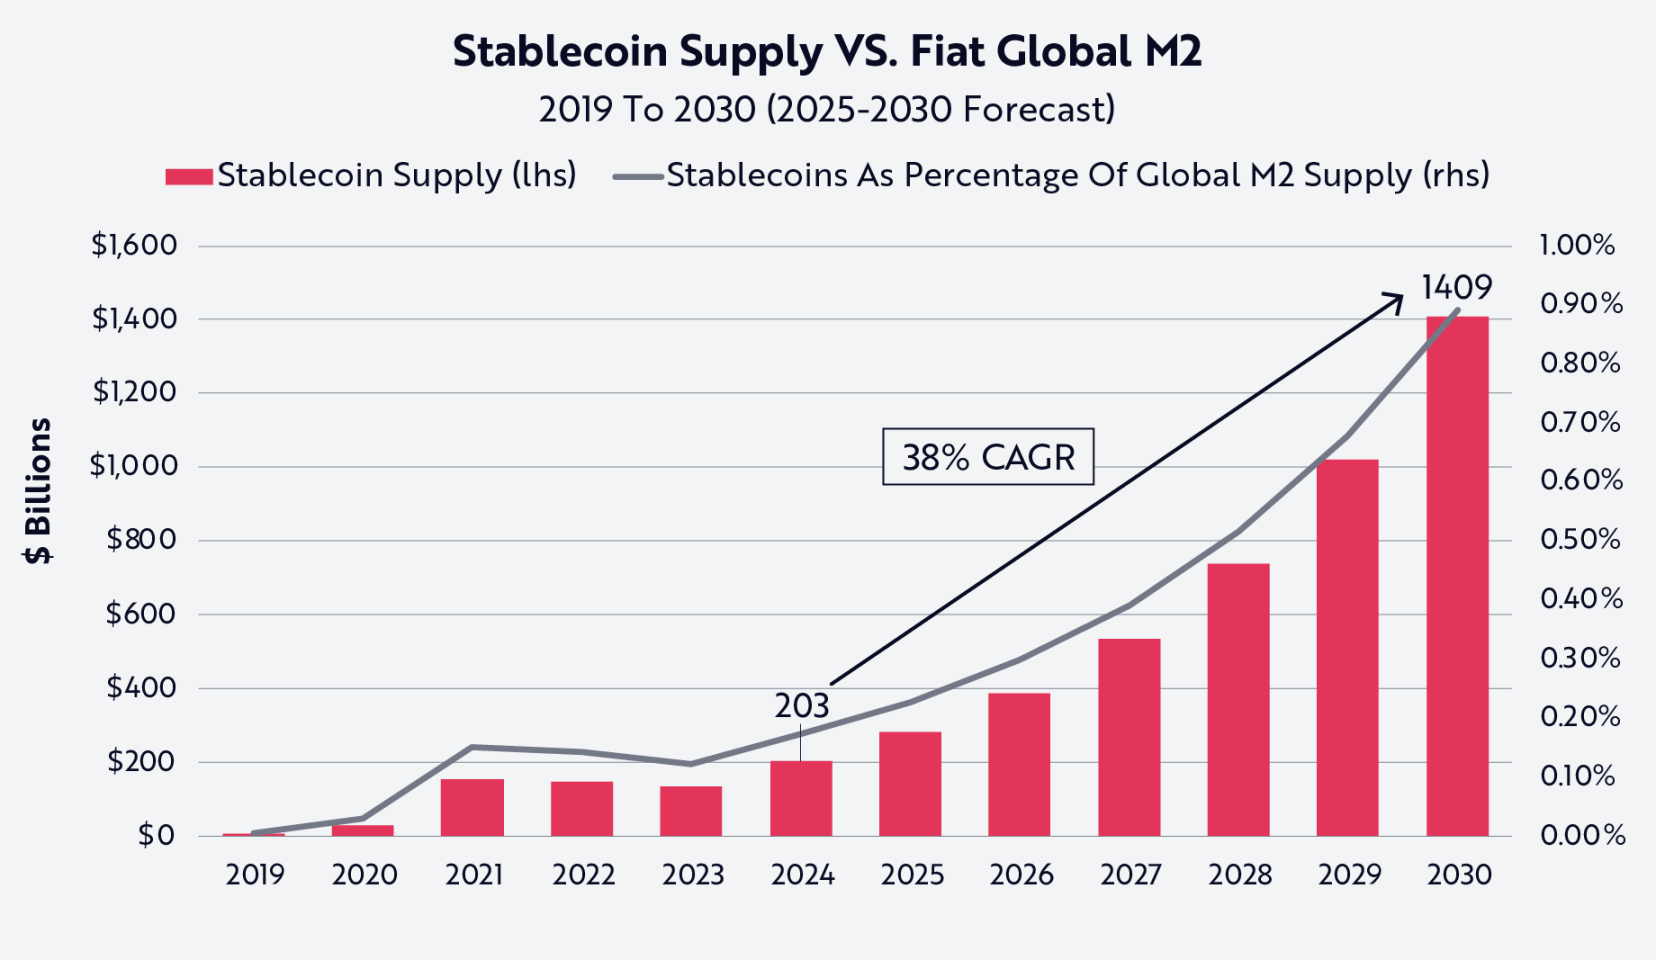
Источник: ARK, данные по состоянию на 31 декабря 2024 г.
Очевидно, что Tether, Circle и более широкий сектор стейблкоинов могут создать один из самых крупных источников спроса на казначейские облигации США в ближайшие годы и потенциально заменить Китай и Японию в качестве крупнейших держателей к 2030 году. Если это произойдет, то сектор стейблкоинов сможет внести важный вклад в цель поддержания низких долгосрочных процентных ставок в США.
Стейблкоины способны нейтрализовать влияние дедолларизации
-
Устранить статус доллара США как мировой резервной валюты, особенно в качестве расчетной единицы;
-
Предотвратить поступление средств от торгового профицита в гособлигации США.
Несмотря на определенный прогресс в усилиях по замене доллара расчетной валютой в развивающихся рынках, в других регионах результаты пока ограничены. Война в Украине и санкции против РФ ускорили стремление Москвы подтолкнуть страны БРИКС (Бразилия, Россия, Индия, Китай, Южная Африка) к обходу сети SWIFT, переходу на альтернативные валюты и системы.
Расширение группы до БРИКС+ (с включением Эфиопии, Ирана, Саудовской Аравии и Объединенных Арабских Эмиратов) явно направлено на укрепление альянса и продвижение нового финансового порядка.
В 2024 году Путин предложил международную платежную рамку «Мост БРИКС» (BRICS Bridge), призванную дополнительно стимулировать недолларовые расчеты, однако эта инициатива не получила энтузиазма у остальных членов группы, а ее осуществимость и реализация подвергаются сомнению.
Тем временем двусторонние соглашения о торговле в национальных валютах между странами БРИКС и другими развивающимися экономиками становятся все более распространенными, например, последнее соглашение между Индией, Китаем, Бразилией и Малайзией. Ровно 50 лет назад нефтяной долларовый договор закрепил статус доллара как основной расчетной валюты мировых продаж нефти. Ответ России на связанные с войной санкции ознаменовал конец этой договоренности. По данным Oilprice.com, по состоянию на конец 2023 года 20% мировых нефтяных сделок проводилось в других валютах, однако эти доходы часто повторно конвертируются в доллары.
Несмотря на то что многие попытки дедолларизации оказались неэффективными, есть один жестокий факт, который нельзя игнорировать: только по показателю ВВП США перестали быть крупнейшей экономикой мира. После присоединения Саудовской Аравии, ОАЭ, Египта, Ирана и Эфиопии совокупный ВВП группы БРИКС+ в 2024 году достиг 29,8 трлн долларов, чуть превысив показатель США в 29,2 трлн долларов.
За последние двадцать лет прослеживается четкий тренд: экономика БРИКС+ растет значительно быстрее, чем большая семерка (G7), и все признаки указывают на то, что эти изменения будут продолжаться.
Стейблкоины занимают уникальное положение в меняющейся глобальной финансовой архитектуре. Они являются наиболее ликвидным, эффективным и удобным для пользователя «упаковщиком» краткосрочных гособлигаций США, эффективно решая две главные проблемы дедолларизации: поддержание статуса доллара как ведущей валюты в мировых расчетах и обеспечение постоянного спроса на казначейские бумаги.
Другими словами, всякий раз, когда гражданин Аргентины, Турции или Нигерии покупает стейблкоины, такие как USDT или USDC, он одновременно укрепляет статус доллара как предпочтительной расчетной валюты и создает спрос на краткосрочные гособлигации США. Таким образом, стейблкоины стали своего рода «троянским конем» для гособлигаций, гарантируя постоянный (и даже растущий) спрос со стороны глобальных пользователей.
Несмотря на формальный уход в историю нефтяного долларового договора в прошлом году, фактически формируется аналогичное молчаливое соглашение, которое может оказаться столь же важным в ближайшие десятилетия. Если кто-то захочет купить биткоин, эфир или другие цифровые активы вне США, доллар остается самой необходимой валютой для большинства бирж с наибольшей ликвидностью в мире. Этот финансовый ров существует уже более пяти лет: доллар-конвертируемые стейблкоины (особенно USDT) всегда были основными торговыми парами на ключевых азиатских биржах, таких как Binance, OKX, Upbit, Bybit и Bithumb.
Возьмите для примера крупнейшую в мире криптобиржу Binance: согласно ее доказательствам резервов (Proof of Reserves), среди 166 млрд долларов балансов токенов клиенты хранят более 34 млрд долларов в USDT и 6 млрд долларов в USDC. Торговля криптовалютами, такими как BTC, ETH и SOL, номинированными в долларах, формирует огромный спрос на USDC и USDT за рубежом.
Возвышение стейблкоинов как интернет-нативной долларовой инфраструктуры
По состоянию на октябрь 2024 года Tether сообщил, что свыше 330 млн кошельков и учетных записей в блокчейне владеют USDT, из которых 86 млн размещены на централизованных биржах, таких как Binance и OKX. Всего около 416 млн кошельков так или иначе взаимодействуют с USDT.
На данный момент Tether занимает 70% общей доли рынка стейблкоинов. Учитывая заявленное им количество адресов около 400 млн, разумно предположить, что глобальное число владельцев стейблкоинов приближается к 570 млн.
Однако личные и корпоративные пользователи обычно применяют несколько кошельков, а многие адреса принадлежат биржам или институционалам, которые объединяют средства множества клиентов в одном адресе. Согласно отчету Chainalysis за 2024 год, около 30–40% адресов относятся к личным пользователям, что означает, что количество физических лиц, владеющих стейблкоинами в мире, составляет от 170 до 230 млн человек; такая оценка согласуется с другими доступными данными. Например, мы знаем, что каждый месяц активно работают около 40 млн кошельков, а общее количество людей, владеющих криптовалютами в мире, оценивается в 600 млн.
В этом контексте интересно сравнить количество держателей стейблкоинов с традиционными держателями долларов (включая наличные купюры и доллары на банковских счетах):
-
Наличные доллары: по состоянию на 2022 год обращение составляло около 2,3 трлн долларов, при этом предполагается, что 50% находятся за пределами США. При расчете по 1000 долларов на человека, около 1 млрд человек в мире владеют физическими долларами.
-
Электронные доллары: согласно отчету Банка международных расчетов (BIS), трансграничные долларовые обязательства достигли 12 трлн долларов, включая межбанковские транзакции. Предположим, что четверть из них принадлежит домохозяйствам, то есть это 3,2 трлн долларов личных долларовых депозитов. При среднем балансе в 5000 долларов, около 640 млн человек владеют долларовыми банковскими счетами.
Если предположить, что половина лиц, владеющих цифровыми долларами, также владеет наличными деньгами, пересечение составит около 320 млн человек.
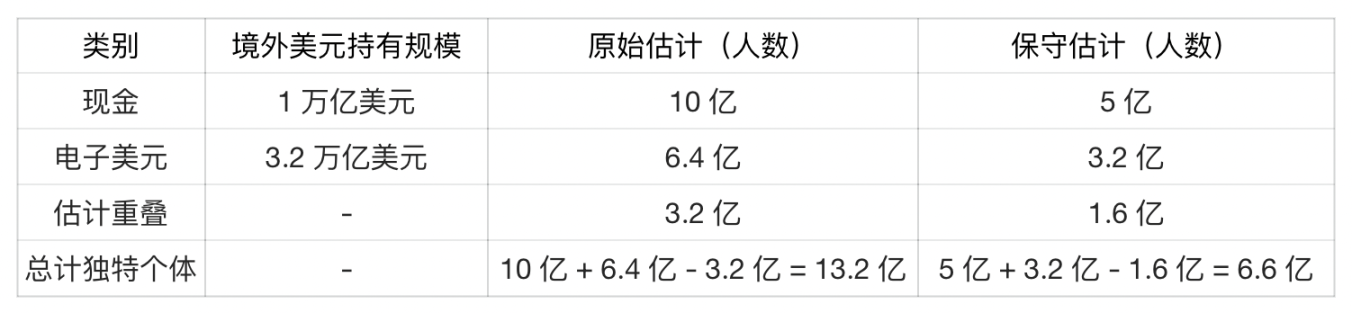
Источник данных: ARK, по состоянию на 31 декабря 2024 г.
Всего за пять с лишним лет стейблкоины охватили около 200 млн пользователей по всему миру, что составляет 15–20% от общего числа нерезидентов США, владеющих долларом. Учитывая, что доллар находится в обращении уже столетиями, это удивительное достижение.
Учитывая сильное присутствие USDT на развивающихся рынках и его статус самого крупного стейблкоина по объему эмиссии, мы можем предположить, что держатели USDT составляют значительную долю чистых новых владельцев долларов, при этом их пересечение с владельцами наличных долларов и долларовых счетов относительно невелико.
Несмотря на прежние недоразумения и критику, после крахов FTX и LUNA стейблкоины претерпели драматическую трансформацию. Фактически, администрация Трампа, новый «крипто-куратор» и множество законодателей называют стейблкоины стратегическим активом, который через создание постоянного спроса на гособлигации США эффективно укрепляет глобальное доминирование доллара. Таким образом, Tether, Circle и весь сектор стейблкоинов могут превратиться в одного из самых надежных и устойчивых финансовых союзников правительства США, одновременно укрепляя глобальный статус доллара в торговле и обеспечивая долгосрочную поддержку для гособлигаций.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ARKInvest














