Обзор персонажей крипто Dark Forest
Автор:VannaCharmer
Перевод: Ismay, BlockBeats
Примечание редакции: В непрерывном потоке нарративов, раздувающих криптоиндустрию, токены давно перестали быть просто носителями технологических или финансовых инноваций и превратились в фишки структурной борьбы. От бирж и венчурных фондов до KOL, участников сообществ, охотников за аирдропами и розничных инвесторов — все оказались вовлечены в игру «кто станет последним наёмником». Данная статья не ставит под сомнение сам потенциал криптографических технологий, а вскрывает правду о текущих механизмах выпуска и обращения токенов: как они работают подобно многоуровневым маркетинговым схемам и как систематически концентрируют прибыль наверху. Надеемся, этот материал даст вам более трезвый взгляд, научив различать нарратив и реальность на рынке, где переплетаются иллюзии и надежды.
Ниже представлен оригинальный текст:
Криптоиндустрия вновь воспроизводит худшие стороны пирамидальных схем — лишь на этот раз в интернет-версии, с более высокой эффективностью маркетинга и ещё меньшей прозрачностью. Большинство токенов эволюционировали в изощрённые пирамидальные игры: те, кто находится наверху, извлекают максимальную прибыль, пока розничные инвесторы в итоге остаются ни с чем, кроме бессмысленных «воздушных монет».
Это не случайность, а структурный дефект.
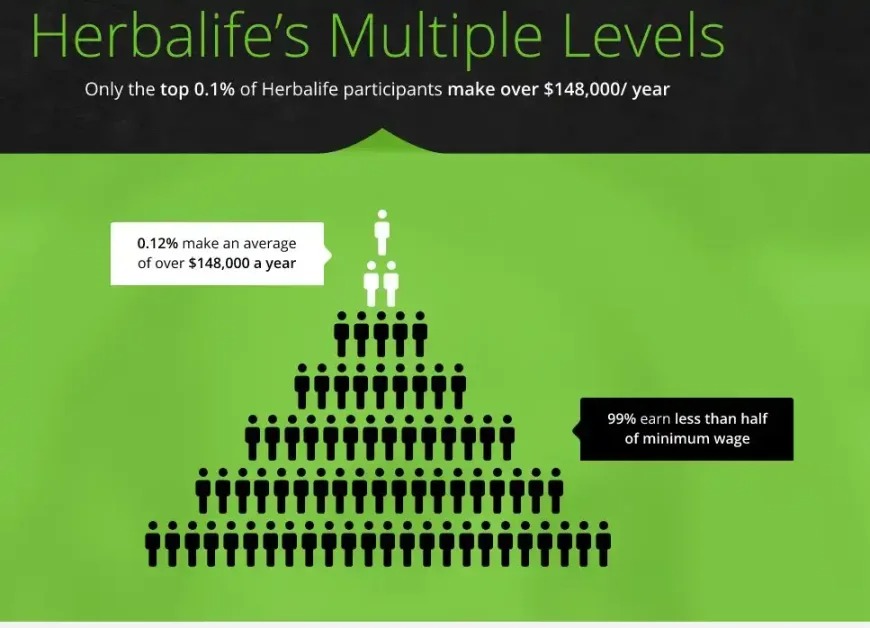
В традиционных схемах MLM, таких как Herbalife или Mary Kay, продукты часто стоят непропорционально дорого, при этом их эффективность уступает обычным аналогам на рынке. Ключевое отличие заключается не в самом продукте, а в модели продаж: вместо реализации через розничные магазины продукт сначала покупают персональные агенты, которые затем самостоятельно ищут клиентов, готовых принять этот товар.
Результатом быстро стало смещение фокуса с «продажи продукта» на «привлечение людей». Каждый покупает продукт не ради использования, а чтобы позже продать его дороже другим. В конечном итоге, когда на рынке остаются только «спекулянты», а реальных пользователей нет, пирамида рушится. Те, кто находится на вершине, забирают себе всю асимметричную прибыль, а участники внизу остаются с групой невостребованных товаров.
Токенизированная пирамида
Механика работы криптовалютных токенов полностью копирует логику многоуровневых схем. Сам токен и есть «продукт» — цифровой актив с завышенной ценой и нулевой практичностью помимо спекуляций. Подобно дистрибьюторам в MLM-системах, держатели покупают токены не для использования, а чтобы продать их следующему участнику по более высокой цене.
Такая пирамидальная структура схожа с классическими схемами, однако криптоэкосистема обладает собственной уникальной средой участников, формирующей строгую иерархию. По сравнению с физическими товарами в MLM, токены являются более идеальным носителем: они эффективнее используют интернет и социальные сети, проще поддаются торговле и распределению, распространяются быстрее и шире. Механизм работает примерно так:
В классической схеме вы получаете прибыль, когда развиваете филиалы, и они продают товар или делают новые закупки. С токенами всё обстоит аналогично: вы ждёте, пока другие примут вашу «партию», и привлекаете новых игроков, зашедших позже. Это выгодно вам и тем, кто выше вас по цепочке, поскольку новички обеспечивают «ликвидность для выхода» и толкают цену вверх. Одновременно с этим новые участники, получив свои токены, сами начинают активно продвигать проект (у них тоже есть «товар»!), а ранние держатели могут спокойно фиксировать прибыль на пике (коэффициент доходности растёт!). Этот механизм идентичен MLM, но обладает куда большей силой.
Чем выше вы находитесь в этой пирамиде, тем больше у вас стимулов постоянно выпускать новые токены и продолжать эту игру.
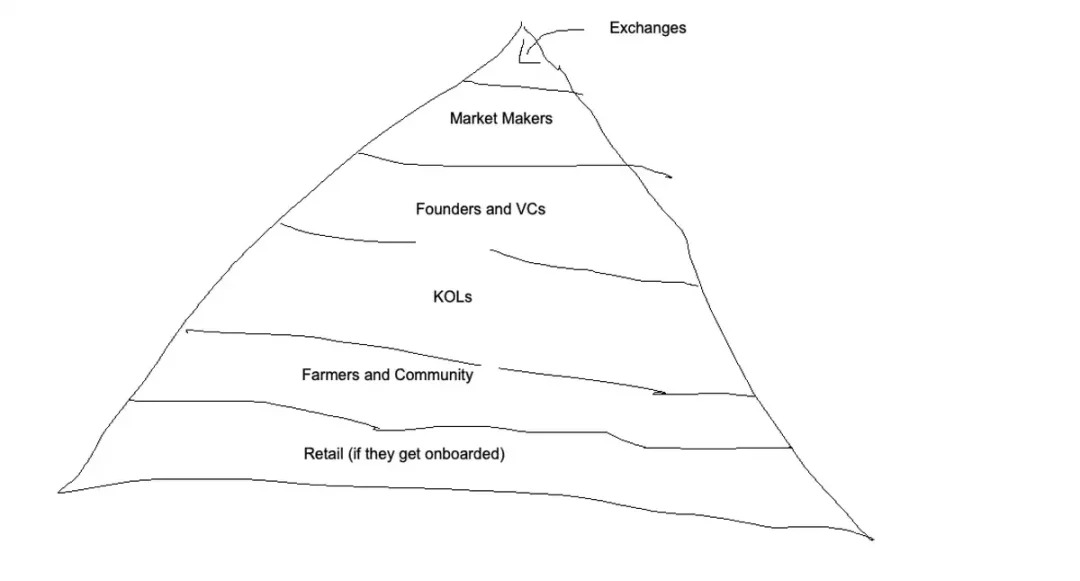
Боги системы: биржи
На вершине криптопирамиды находятся настоящие «боги» — биржи. За почти каждым «успешным» токеном стоит глубокое манипулятивное влияние со стороны самих бирж и их партнёров-маркетмейкеров. Именно они контролируют распределение токенов и доступ к ликвидности. Чтобы проект был листингован на платформе или получил ресурсы для дистрибуции, команде приходится платить «дань» — безвозмездно передавать часть токенов.
Если не следовать их правилам, токен просто не будет листингован либо окажется в «аду» с ничтожной ликвидностью и рано или поздно тихо исчезнет. Биржи могут в любой момент уволить маркетмейкера, потребовать у проекта выдать токены в долг сотрудникам для вывода средств или даже в одностороннем порядке изменить условия обслуживания в последний момент. Вся эта гегемония всем хорошо известна, но её лишь терпят — ведь это цена за «ликвидность» и «дистрибуцию».
Для стартапов биржа становится непреодолимой стеной. Листинг на топовых площадках часто зависит не от качества проекта, а от «сетей контактов». Это объясняет, почему во многих современных проектах появляются «невидимые соучредители» или «бывшие сотрудники бирж», чья задача — налаживать связи и открывать каналы. Без соответствующего опыта и связей пройти процедуру листинга практически невозможно.
Полубоги: маркетмейкеры
Теоретически маркетмейкеры призваны обеспечивать рынок ликвидностью, но на практике они чаще помогают командам тайно реализовывать токены через внебиржевые (OTC) сделки, одновременно паразитируя на информационном преимуществе для обратного сбора средств у обычных пользователей. Они обычно владеют значительной долей общего предложения токенов (иногда до нескольких процентов), используя это для манипуляции торгами и получения асимметричных арбитражных возможностей. Для монет с крайне малым свободным обращением такое влияние усиливается многократно, предоставляя им критически выгодное положение в торговле.
Заработать исключительно на «предоставлении ликвидности» крайне сложно, но за счёт контрторгов с неосведомлёнными пользователями можно получить огромные прибыли. Среди всех участников рынка именно маркетмейкеры лучше всех понимают объём обращаемых токенов — ведь они знают реальный уровень плавающей стоимости и сами контролируют крупные запасы. Они выступают абсолютными лидерами по уровню информационной асимметрии.
Оценка «котировок» маркетмейкера для команды проекта также представляет большую трудность. В отличие от стрижки волос, где цена стандартизирована, стоимость услуг маркетмейкинга варьируется. Как основатель стартапа, вы совершенно не понимаете, какие условия являются разумными, а какие искусственно завышены, что порождает ещё одну серую зону: массовое появление «невидимых соучредителей» и «консультантов по маркетмейкингу». Под видом советников они налаживают связи для вас, лишь усложняя процесс выпуска токенов и увеличивая издержки на переговоры.
Короли: венчурные фонды и команды проектов
Под биржами находятся команды проектов и венчурные фонды (VC), которые забирают большую часть ценности ещё на этапе закрытых продаж. Пока широкая публика даже не слышала о проекте, они получают токены по символическим ценам, после чего создают нарративы и формируют «выходы ликвидности» для собственной реализации.
Бизнес-модель крипто-венчура стала чрезвычайно искажённой. Получить событие обеспечения ликвидности в криптоиндустрии куда проще, чем в классическом венчуре, поэтому эти фонды фактически не поддерживают долгосрочных разработчиков. Напротив, если это им выгодно, они готовы закрывать глаза на грабительские токеномики. Многие VC давно отказались от притворства в поддержку устойчивого бизнеса, систематически участвуя и поддерживая спекулятивные схемы pump-and-dump.
Токенизация породила и странную систему мотивации: чтобы увеличить размер комиссий за управление, VC заинтересованы в искусственном завышении оценки своих портфельных активов (по сути, «стрижку шерсти» со своих LP). Чаще всего это встречается у монет с низким свободным обращением — они используют показатель FDV для отражения рыночной капитализации, искусственно раздувая оценку проекта. Это крайне аморально, поскольку после полного раскрытия токенов выйти по такой цене просто нереально. Одна из главных причин того, почему многие VC в будущем столкнутся с трудностями при сборе новых фондов.
Хотя платформы вроде Echo немного улучшили эту ситуацию, за кулисами криптоиндустрии по-прежнему существуют десятки чёрных ящиков, совершенно недоступных для наблюдения рядовых инвесторов.
Лидеры мнений: KOL
На уровень ниже находятся лидеры мнений (KOL), которые обычно бесплатно получают токены на этапе листинга в обмен на промо-контент. «Инвестиционный раунд для KOL» стал отраслевой нормой — блогеры вкладываются, а после TGE получают полную компенсацию. Используя свои каналы дистрибуции, они обменивают их на бесплатные позиции, а затем проводят мозговые атаки своим подписчикам, которые в итоге становятся их «ликвидностью для выхода».
Солдаты: члены сообщества и охотники за аирдропами
«Сообщество» и охотники за аирдропами образуют нижний слой рабочей силы этой пирамиды. Они выполняют самую базовую работу: тестируют продукты, генерируют контент и повышают активность в обмен на распределение токенов. Но даже эти процессы сегодня подверглись «индустриализации»: вознаграждения сокращаются, а объём требуемой работы растёт.
Большинство членов сообщества долго бесплатно «работают» на проект, прежде чем вдруг осознают, что служат лишь аутсорсом отдела маркетинга команды — а вскоре после TGE начинается бесконтрольное падение цены. Осознав это, они приходят в ярость и «поднимают оружие». Такое «разъярённое сообщество» крайне вредно для проектов, реально стремящихся создавать продукт, так как создаёт лишние помехи и информационный шум.
Жертвы: розничные инвесторы
Сама основа пирамиды — это розничные инвесторы, призванные стать «каналом выхода» для всех участников сверху. Их кормят бесконечными нарративами и историями, навязывая активам «мемную премию», чтобы спровоцировать покупку новых партий и обеспечить беспрепятственный вывод средств фондам и участникам верхних уровней.
Однако этот цикл отличается от предыдущих: розничные инвесторы действительно не вышли на рынок. Современные «розничники» стали гораздо осторожнее и скептичнее. Из-за этого члены сообществ сидят с бесполезными аирдропами, тогда как инсайдеры уже давно зафиксировали прибыль через внебиржевые сделки. Я полагаю, одна из причин постоянных жалоб в ваших лентах о резких падениях цен или полной бесполезности аирдропов заключается именно в этом: в этом цикле розница фактически не приняла активы, а основатели продолжили зарабатывать миллионы.
Последствия
Суть современной криптоиндустрии сейчас заключается не в создании продуктов, а в написании сказок — создании нарративов с «высокой доходностью сквозь иллюзии», способных заманить других в покупку конкретных токенов. Фокус на реальном развитии продукта, напротив, считается невыгодным (хотя ситуация начинает медленно меняться).
Вся система оценки токенов глубоко искажена: она опирается не на фундаментальные показатели, а на горизонтальное сравнение по «рыночной капитализации». Главный вопрос проектов сместился с «Какую проблему решает этот токен?» на «Во сколько раз он может вырасти?». В таких условиях адекватно оценить или оценить проект практически невозможно. Вы покупаете не строящуюся компанию, а лотерейный билет, и при инвестициях в крипту необходимо всегда помнить об этом.
Сценарий продажи нарратива предельно прост: достаточно придумать историю, которая «звучит правдоподобно, но фактически не поддается оценке». Например:
«Это стейблкоин-проект, поддержанный Питером Тиелем. Его токен можно рассматривать как косвенную позицию в акциях Tether. Инвестировать стоит, поскольку рыночная капитализация Circle составляет 27 млрд долларов, а выручка и прибыль Tether значительно превышают показатели Circle при более низких операционных расходах. Сейчас на рынке нет прямого инструмента для инвестиций в Tether, и этот токер идеально заполняет эту нишу! Команда также строит инфраструктуру, похожую на платёжную сеть Circle, и планирует добавить функции конфиденциальности. Это будущее финансов, и на бумаге оценка достигает 100 млрд долларов!»
Такие нарративы отлично работают, если нужно убедить друга купить токен. Главное — рассказать историю «достаточно ясно», но оставить «пространство для воображения», чтобы аудитория могла сама дорисовать картину будущего с астрономической оценкой.
Что делать дальше? Восстановление структуры рынка токенов
Я по-прежнему убеждён, что криптоиндустрия остаётся одним из немногих направлений, способных обеспечить людям огромную асимметричную прибыль, но это преимущество постепенно иссякает. Спекуляция стала основным продуктно-рыночным соответствием (PMF) в криптоиндустрии и тем самым «крючком», изначально привлекшим внимание участников рынка к нашим разработкам. Именно поэтому нам жизненно необходимо исправить структуру всего рынка.
Во второй части этой статьи мы рассмотрим, как платформы вроде Hyperliquid способны кардинально изменить правила этой игры.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @VannaCharmer