


Модель иерархии реализации стоимости стейблкоинов утверждает, что Circle и Tether, возможно, не являются прямыми конкурентами.
Автор: Натан
Перевод: Диндан, Odaily
Примечание редактора: С момента объявления о выходе Circle на биржу в рынке стейблкоинов была официально проведена невидимая граница: USDC и USDT начали развиваться по разным траекториям. USDC, делая упор на регулируемость и прозрачность, постепенно интегрируется в финансовую систему США, становясь «лицензионным долларом» для сервисных пользователей и финтех-сценариев; в то время как USDT, опираясь на широкое распространение в блокчейнах и глубокую рыночную базу, продолжает играть ключевую роль в глобальных расчетах, платежах и обеспечении безопасности активов.
Эта разница по сути отражает различия в приоритетах «реализации ценности» стейблкоинов на разных рынках. Для некоторых пользователей критически важны соблюдение нормативных требований и программируемость; для других первостепенное значение имеют ликвидность, доступность и использование без необходимости получения разрешений. И именно поэтому нам необходима новая когнитивная модель, чтобы понять, как различные типы пользователей извлекают ценность из стейблкоинов. Этим как раз и занимается «Иерархия реализации ценности стейблкоинов».
Хотя способы извлечения выгоды от стейблкоинов у всех разные, в конечном счете эта выгода проистекает из четырех ключевых ценностных предложений: низкая стоимость, высокая скорость, отсутствие требований к разрешению и программируемость.
В своей предыдущей статье «Что такое и зачем нужны программируемые деньги» автор Натан объяснял: программируемые деньги — это средства, логику поведения которых можно задавать так же, как код. Это и есть стейблкоины, а также «топливо» для смарт-контрактов. Они позволяют устанавливать: когда, почему и каким образом происходят переводы. И все это больше не зависит от банков и доверия, а опирается исключительно на сам код.
Каждому из этих четырех ценностных предложений соответствует одна из четырех ключевых сфер применения: хранение стоимости, платежи, переводы и получение дохода.
«Иерархия реализации ценности стейблкоинов» (The Hierarchy of Value Realisation) представляет собой новую концептуальную модель, призванную объяснить, какие аспекты ценности стейблкоинов наиболее важны для разных типов пользователей.
В данной статье речь пойдет о двух группах пользователей: «тех, кому нужны стейблкоины», и «тех, кому они не так уж необходимы», а именно: пользователях развивающихся рынков и пользователей западных рынков.
Две основные группы пользователей стейблкоинов
Если говорить просто, то на развивающихся рынках стейблкоины формируют совершенно новую финансовую инфраструктуру; тогда как на западных рынках они выступают скорее в качестве дополнения, интегрируясь в уже существующие системы финтеха (Fintech) и традиционных финансов (TradFi).
Этот принцип широко применим как к новым проектам в сфере стейблкоинов, так и к давно зарекомендовавшим себя игрокам.
На его основе мы можем выделить различные «уровни реализации ценности» для каждой из двух групп пользователей.
I. Иерархия реализации ценности для пользователей западных рынков
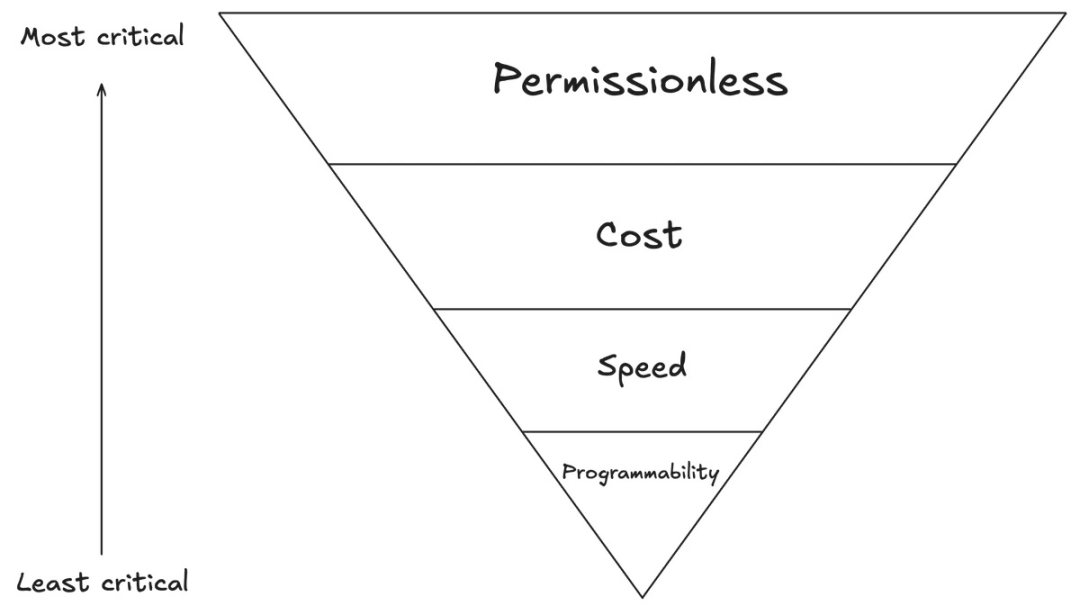
Рынок западных стран в основном соответствует странам «Глобального Севера»: политическая стабильность, развитые финансовые системы, у большинства населения есть банковские счета, а сбережения приносят проценты.
На этих рынках именно «программируемость» является основным драйвером инноваций в сфере стейблкоинов. Это напоминает взрывной рост интернета, iPhone или смарт-контрактов: программируемость порождает новые финансовые инновации, которые являются тем, что искренне любят и чем преуспевает западный мир.
На втором месте находится «скорость». Скорость расчетов при трансграничных или внутренних платежах давно остается серьезной проблемой в сфере финтеха, так как задержки платежей истощают ликвидность и создают альтернативные издержки, что делает этот фактор вторым по значимости на западных рынках.
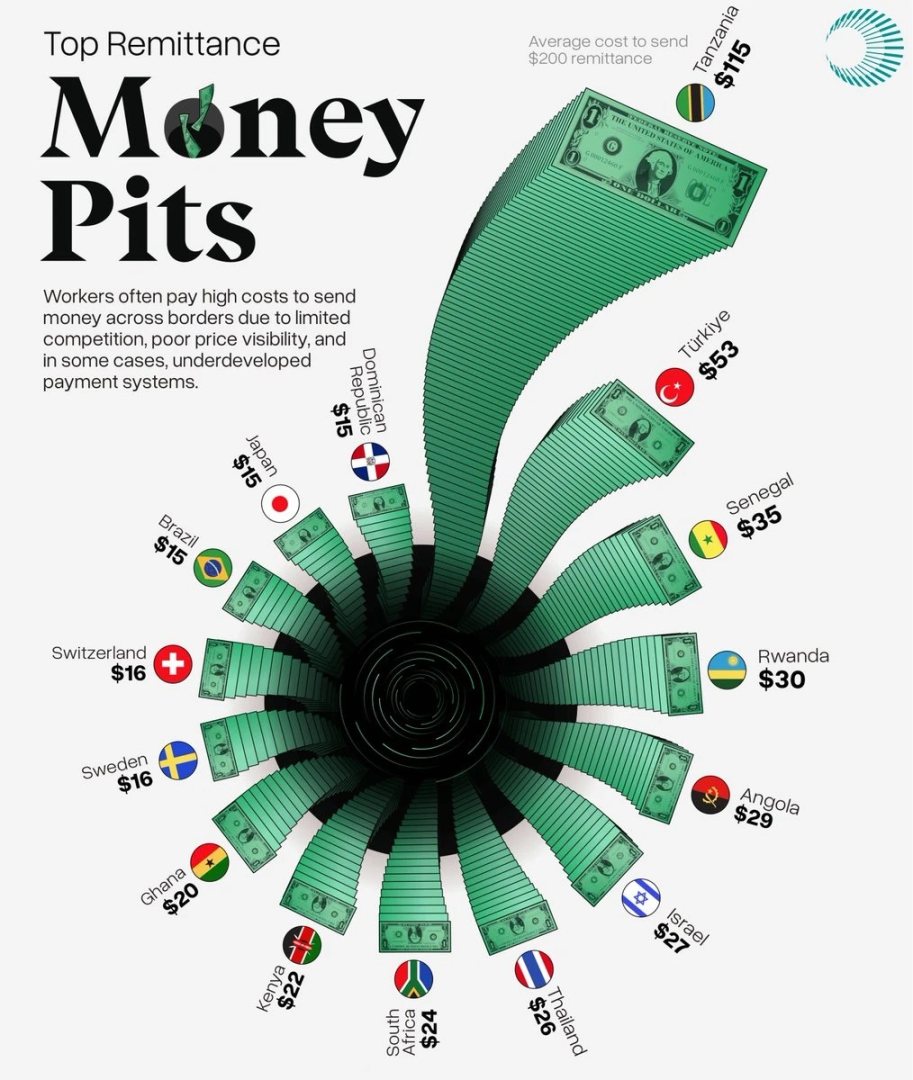
«Стоимость» занимает третье место. Хотя снижение стоимости переводов является одним из главных преимуществ стейблкоинов, транзакционные издержки на западных рынках изначально невелики и ничтожно малы по сравнению с абсурдными комиссиями в размере 115 долларов на сумму перевода в 200 долларов на развивающихся рынках.
Наименьшее значение на западных рынках имеет фактор «отсутствия требований к разрешению». Поскольку у подавляющего большинства людей уже есть банковские счета, они легко рассчитываются наличными или через банковские переводы и, естественно, не нуждаются в стейблкоинах для получения финансовых услуг.
Поэтому Circle и USDC обладают большим преимуществом на западных рынках. По своей сути являясь компанией в сфере финтеха, Circle делает акцент на программируемости, низкой стоимости и эффективности, что полностью соответствует предпочтениям западных пользователей. Сегодня все больше западных компаний при создании решений на базе стейблкоинов выбирают архитектуру на основе USDC.
Кроме того, «доходность» (Yield) постепенно становится дополнительным фактором внимания для западных пользователей. Поскольку они привыкли получать проценты по банковским депозитам, они естественно задаются вопросом, почему владение стейблкоинами не приносит аналогичного дохода.
Совершенно обстоит дело иначе на развивающихся рынках: пользователи здесь больше интересуются сохранением номинальной стоимости благодаря стейблкоинам, прежде всего возможностью получить доступ к доллару США, а не доходностью.
По мнению автора: на самом деле, процентная доходность никогда не была определяющим фактором успеха стейблкоинов на этих рынках. Как отмечают отраслевые аналитики, USDT стал самым ликвидным стейблкоином в мире именно потому, что не обязан распределять доходность между пользователями в виде гособлигаций, но сохраняет доминирующие позиции благодаря высокой доступности и глубокой фундаментальной ликвидности. Для многих пользователей, проживающих в регионах с высокой инфляцией или ограничениями на движение капитала, защита от девальвации национальной валюты имеет гораздо более практическое значение, чем 3% годовых. Их волнует прежде всего другое: смогу ли я безопасно обменять активы на доллары, смогу ли вывести средства в любой момент и смогу ли использовать их на местном уровне.
Таким образом, в тех регионах, где действительно наблюдается «соответствие продукта рынку», ликвидность стейблкоинов значительно превосходит по значимости способность генерировать доход. При этом ликвидность имеет тенденцию концентрироваться, что в итоге приводит к эффекту сетевой массы среди ведущих стейблкоинов. Именно поэтому такие стейблкоины, как USDT, получают широкое глобальное распространение даже несмотря на отсутствие механизмов доходности.
II. Иерархия реализации ценности для пользователей развивающихся рынков
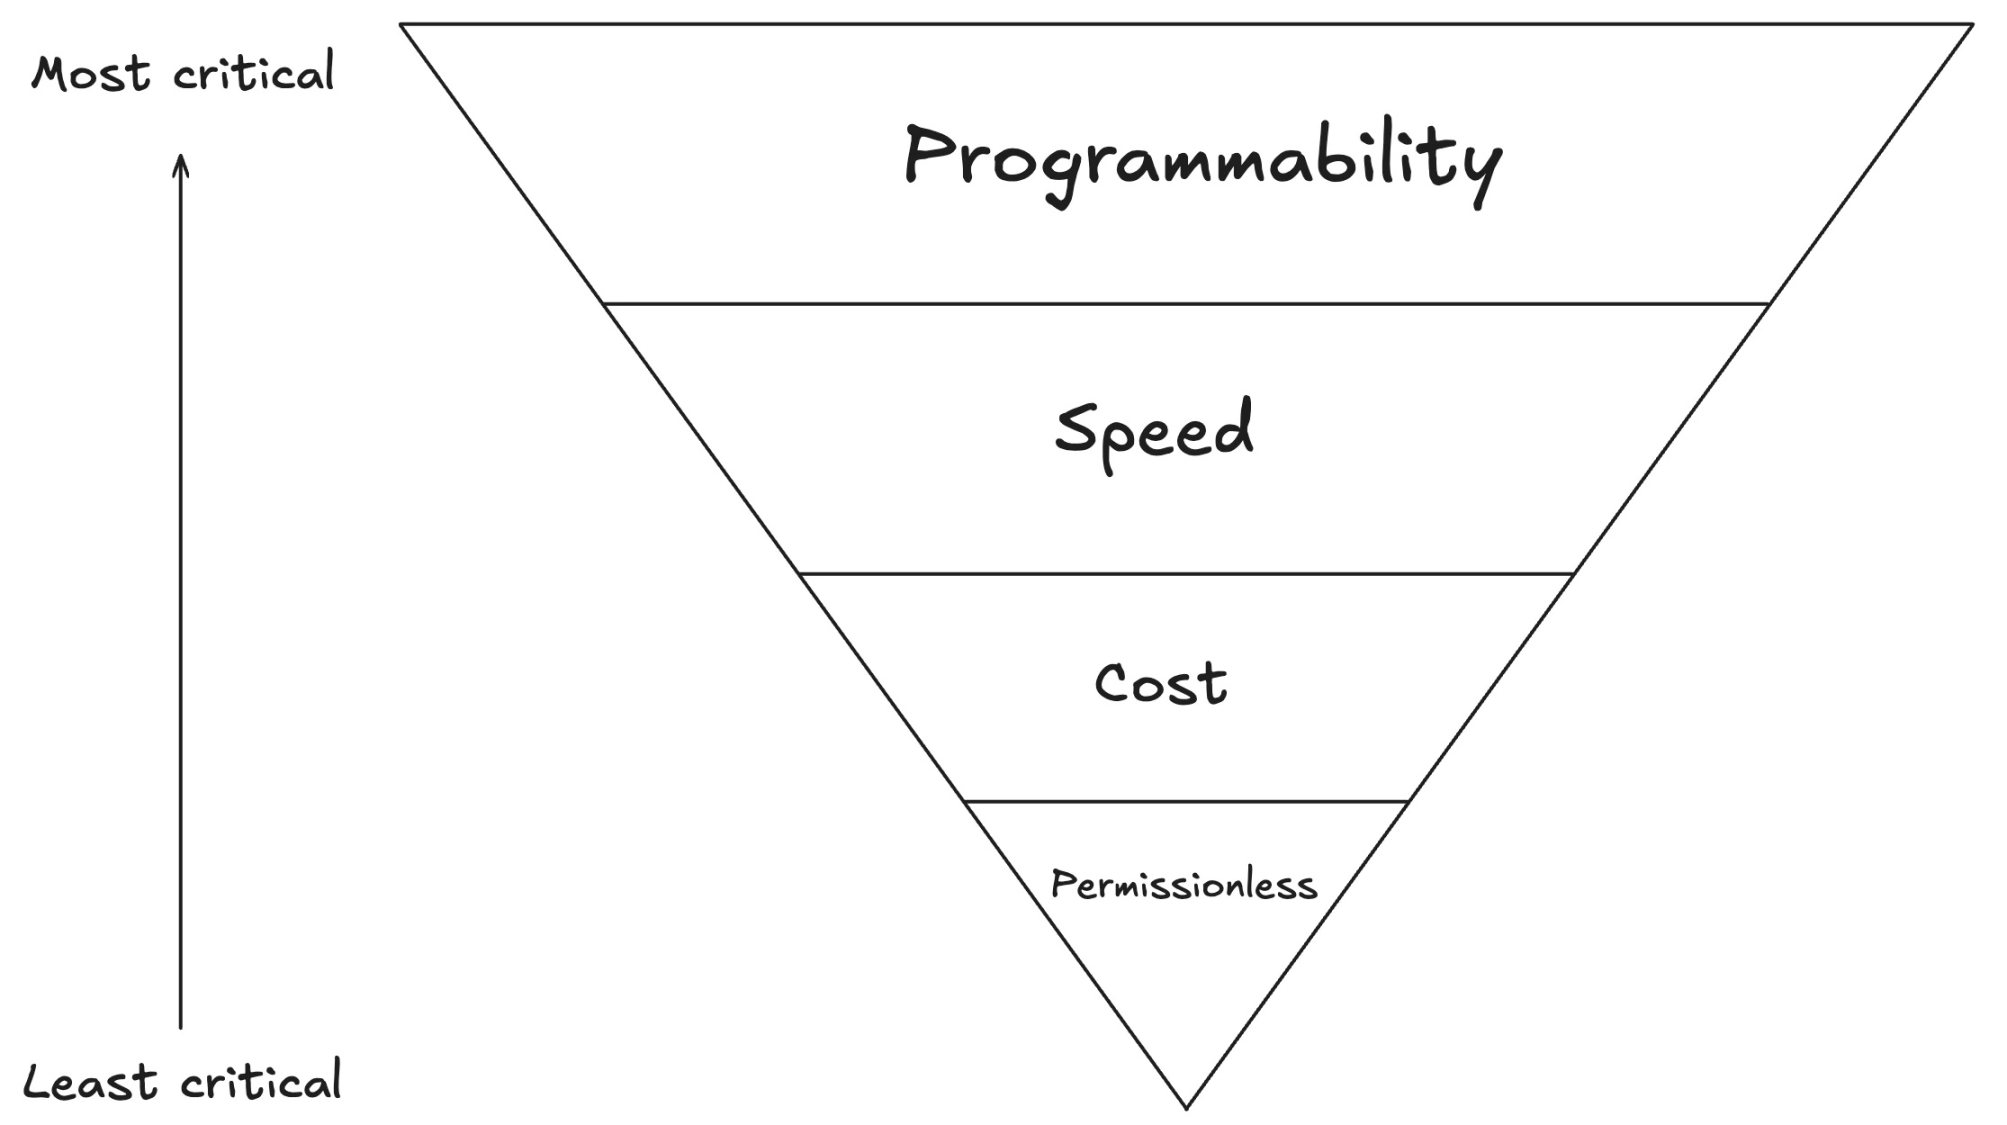
По сравнению с Западом, развивающиеся рынки (или «Глобальный Юг») имеют относительно слабую финансовую базу: местные валюты обычно сталкиваются с серьезной инфляцией, а уровень проникновения банковских услуг крайне низок.
Появление стейблкоинов позволило пользователям в этих регионах впервые свободно получать, отправлять и использовать такие устойчивые валюты, как доллар США, что раньше казалось невозможным.
Поэтому для пользователей развивающихся рынков «отсутствие требований к разрешению» является самой фундаментальной и трансформационной ценностью. Независимо от наличия банковского счета, пользователи могут напрямую подключиться к системе доллара США, тем самым открывая себе путь к финансовой свободе.
На втором месте стоит «низкая стоимость». На развивающихся рынках комиссии за трансграничные переводы остаются крайне высокими. Например, когда отец отправляет деньги домой на содержание семьи, сборы могут поглощать значительную часть переводимой суммы. Стейблкоины кардинально снижают подобные затраты на переводы.
Третий фактор — «скорость». Существующие системы трансграничных переводов работают неэффективно: поступление средств часто занимает несколько дней или даже недель. Стейблкоины обеспечивают мгновенные переводы за секунды, решая проблемы с задержками средств, которые вызывают трудности в повседневной жизни и экономике.
И лишь на последнем месте находится «программируемость». Хотя этот ценностный аспект оказывает глубокое влияние и на развивающиеся рынки (например, открывая доступ к страхованию, кредитованию и контрактным платежам), в краткосрочной перспективе его воспринимаемая ценность немного ниже по сравнению с первыми тремя.
В совокупности, именно USDT от Tether достиг невероятных успехов на развивающихся рынках. Предоставляя свободно используемый, широко принятый и высоколиквидный USDT, Tether обеспечивает жизненно важные финансовые услуги миллионам людей без банковских счетов. Успех этой платформы основан именно на реализации данных базовых ценностных предложений.
Заключение и размышления
Circle адаптирован под западные рынки, поскольку лучше соответствует потребностям компаний в сфере финтеха;
Tether же обслуживает более широкую аудиторию пользователей, особенно тех, кто действительно нуждается в стейблкоинах.
Иными словами, Circle побеждает благодаря «инструментальным свойствам», а Tether — благодаря «фундаментальной потребности в выживании».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @proofofnathan














