


Публичные компании скупают криптоактивы, но на самом деле кто зарабатывает?
Автор: Джефф Дорман, CFA
Адаптация: TechFlow

Криптоказначейские компании: факты и заблуждения
После шести недель роста индикатор Bloomberg Galaxy Crypto Index (BGCI) на прошлой неделе наконец скорректировался, в то время как фондовый рынок и государственные облигации США одновременно продемонстрировали рост. Несмотря на постоянные разговоры о «сбое» на рынке казначейских облигаций США, стоит отметить, что за последние два года доходность 10-летних облигаций США фактически колебалась в диапазоне 100 базисных пунктов — это ещё один классический пример того, как нарративы подменяют собой факты.

Если говорить о нарративах, то бесспорной темой рынка стало всё большее количество публичных компаний из списка S&P 500, покупающих биткоин и другие цифровые активы. Как обычно, этот тренд сопровождается массой заблуждений. Поэтому мы постараемся разобраться в фактах и мифах, стоящих за этими новыми покупателями цифровых активов.
Одни называют эти компании «биткоин-казначейскими» (Bitcoin Treasury Companies), другие — DATs (компаниями с казначейством цифровых активов / Digital Asset Treasury Companies). Независимо от терминологии, по своей сути это лишь новые компании-оболочки, созданные для удержания цифровых активов. Это отличается от первоначального подхода «биткоин-казначейских компаний». На протяжении более пяти лет мы обсуждали феномен некоторых публичных компаний, которые включали биткоин в свои балансы по самым разным причинам.
Эти компании можно разделить на несколько категорий:
-
Некоторые являются обычными компаниями, которые лишь пробно держат биткоин, например Tesla и Block (ранее Square);
-
Некоторые представляют собой крипто-нативные компании, такие как Coinbase и Galaxy, которые естественно накапливают эти активы через свою основную деятельность;
-
Ещё одна группа — компании-майнеры, для которых основной бизнес заключается именно во владении биткоином.
Рост количества биткоина на балансах этих компаний легко отслеживается и иногда даже подталкивает цену их акций вверх. Однако в большинстве случаев объём накопленного биткоина не заслоняет их основную деятельность. Кроме того, вплоть до недавнего времени правила бухгалтерского учёта FASB (Комитета по стандартам финансового отчётности США) касательно holdings биткоина создавали значительные риски для прибыли на акцию (EPS), которые явно перевешивали потенциальные выгоды.
Напротив, влияние этих компаний на цены биткоина было ограниченным, поскольку они, как правило, не совершали крупных покупок на открытом рынке. Большинство компаний просто накапливало биткоин в рамках повседневных операций, а те, кто действительно покупал актив, делали это в относительно небольших объёмах.

Источник: BitcoinTreasuries.net
Тем временем MicroStrategy (тикер: MSTR) постепенно превращается в первую настоящую «биткоин-компанию», единственным целью которой как эмитента публичных акций является покупка биткоина. Ещё пять лет назад, когда мы впервые обратили внимание на MSTR после её анонса о первой серии покупок биткоина, цена акций мгновенно подскочила на 20%, что привлекло огромное внимание рынка. Как мы писали в августе 2020 года:
«Цена акций MSTR выросла на 20% после объявления на прошлой неделе, что, вероятно, обеспечило первоклассникам корпоративных финансов во всём мире忙碌的周末, которые с безумным энтузиазмом изучали биткоин. Помните 2017 год? Тогда компании изо всех сил упоминали „блокчейн“ в телефонных конференциях, даже не имея ни малейшего представления о его практическом применении и никаких планов, просто потому, что рынок вознаграждал тех, кто казался на острие технологической кривой? Теперь приготовьтесь к повторению истории с биткоином.»
Первоначальные покупки биткоина MSTR осуществлялись за счёт наличности в своём балансе, но на протяжении последних пяти лет её истинное «магическое искусство» заключалось в том, как легко и часто она привлекала средства через рынки капитала. Хотя у MSTR остаётся и основная деятельность — генерация EBITDA (прибыли до вычета процентов, налогов и износа) в размере от 50 млн до 150 млн долларов ежегодно благодаря услугам по анализу коммерческой информации и корпоративному программному обеспечению, эта деятельность быстро оказалась в тени покупок биткоина.
В отличие от других пытающихся подражать ей публичных компаний, текущий денежный поток MSTR поступает от смежных (бывших основных) направлений бизнеса, которого хватает на покрытие операционных расходов и выплат по процентам по долгам. Именно это принципиально отличает её от остальных эмитентов.
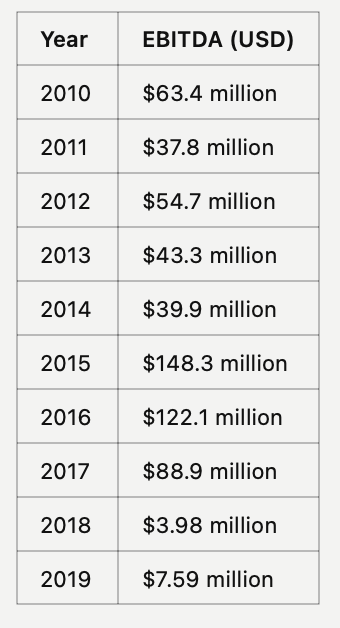
Источник: ChatGPT и финансовые отчёты MicroStrategy
Привлекая финансирование через долги, конвертируемые облигации, привилегированные акции и фондовый рынок для покупки нового биткоина, MSTR открыла двери для совершенно новой группы инвесторов, предоставив им доступ к возможностям вложений в криптоактивы, ранее недоступным широкому кругу участников.
Хотя я не буду подробно разбирать детали каждой конкретной эмиссии (эти нюансы не критичны для моего тезиса, да и материал частично сгенерирован через ChatGPT), «магия» MSTR на рынках капитала действительно заслуживает восхищения: за последние пять лет она демонстрировала чистое изящество работы механизмов рынка капитала.

Источник: ChatGPT
Каждая новая волна финансирования и закупки биткоина благодаря масштабам сделок и сигнальному эффекту будущих покупок снова и снова толкала цену биткоина (BTC) вверх. Параллельно росла и акция MicroStrategy (MSTR), поскольку рынок начал обращать внимание на совершенно новые метрики, которые раньше отсутствовали: «биткоин на акцию» и «доходность биткоина». По сути, единственная цель этой «компании» трансформировалась в увеличение резервов биткоина, и все участники процесса при этом получают выгоду.
Держатели конвертируемых облигаций и привилегированных акций на самом деле играют в игру «дешёвой волатильности», используя колебания цен акций MSTR и биткоина для получения прибыли. Держатели прямого долга обеспокоены исключительно фиксированной доходностью, что обеспечивается EBITDA, генерируемой старой основной деятельностью MSTR, с запасом покрывающим процентные выплаты. В то же время держатели обыкновенных акций извлекают выгоду из премии на акции MSTR, которая значительно превышает чистую стоимость активов (NAV) на их балансе.
Все выиграли! Конечно, когда все в плюсе, обычно происходят две вещи:
-
Голос скептиков звучит всё громче
Критики начинают сердито постить в интернете, пытаясь найти способы дискредитировать целесообразность данной стратегии. Мы начали отвечать на эти абсурдные обвинения ещё в 2021 году. Тогда многие участники рынка были убеждены, что MSTR будет вынуждена продать биткоин, совершенно неправильно понимая механику долговых ковенантов, не говоря уже о путанице между прямым持有 биткоина и持有 позицией с левериджем, имеющей чёткую цену ликвидации.
И сегодня нам всё ещё приходится регулярно опровергать утверждения о том, что MSTR создаёт системные риски для биткоина, хотя мы уже практически放弃 борьбу с этой бесконечной дискуссией. Желаем Джиму Чаносу удачи в его недавней сделке «лонг на биткоин, шорт на MSTR» (хотя, исходя из приведённых здесь причин, эта стратегия тоже может оказаться провальной). «Шортить MSTR» стал новым «шортом Tether» — крайне соблазнительной торговлей, которая кажется低风险-высокодоходной, но на практике имеет весьма низкий шанс успеха.
-
Повсюду появляются подражатели
Добро пожаловать в новую безумную эру криптомирa. Давайте рассмотрим эту тенденцию глубже.
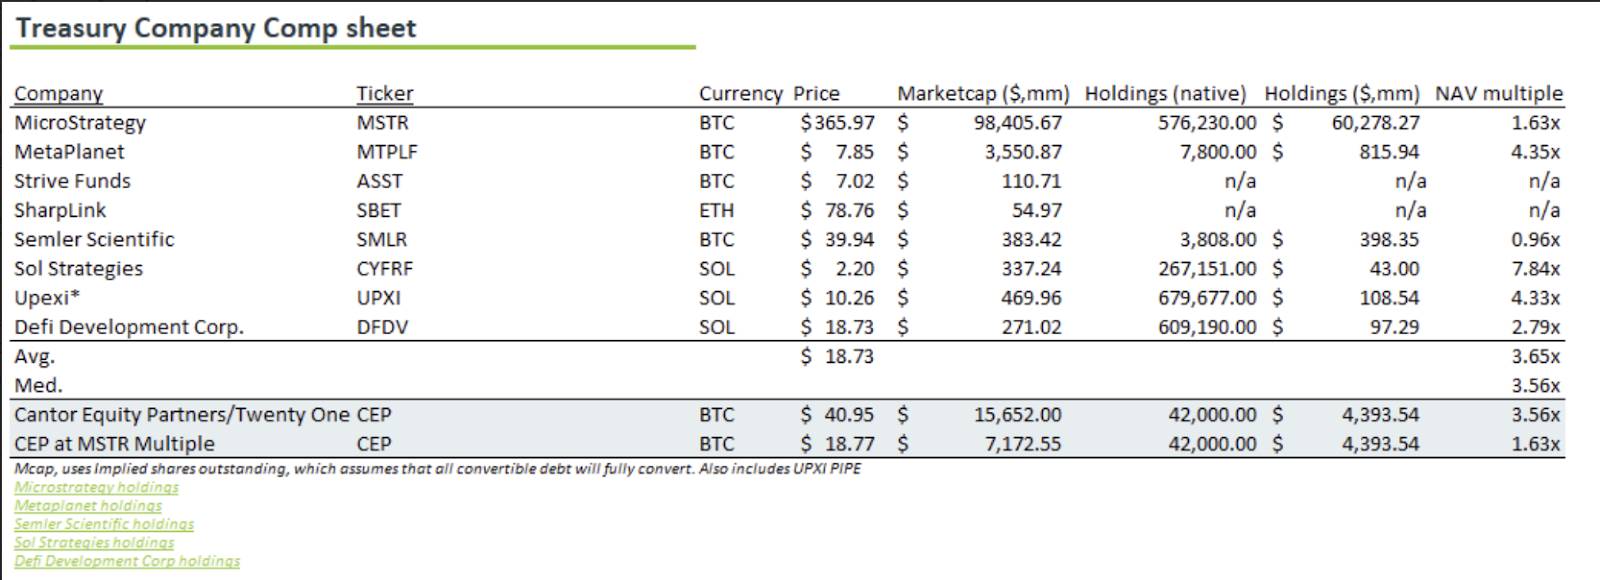
Источник: Bloomberg и внутренние расчёты Arca
Если 2024 год стал годом «крипто-ETF», то 2025 год станет годом «SPAC и обратных слияний». Ранее мы описывали крипто-ETF как «два шага вперёд, один назад»:
«Многие считали ETF победой реального времени для расчётов активов, но дело обстоит ровно наоборот. Биткоин-ETF фактически заталкивает систему расчётов реального времени (блокчейн) в устаревший продукт с расчётами T+1 (ETF). Не является ли это шагом назад? Как отрасли нам следует стремиться перенести глобальные активы в блокчейн, а не пытаться впихнуть ончейн-активы в старые системы Уолл-стрит.»
Несмотря на наше признание того, что это был необходимый шаг для продвижения принятия технологии и стимулирования интереса, эта точка зрения остаётся в силе. Между «технологией блокчейн» и «криптоактивами» существует огромный разрыв. Нас больше интересует привлечение самых популярных мировых активов (акций, облигаций, недвижимости) в блокчейн, а не втискивание криптоактивов сомнительного качества в устаревшие системы. Тем не менее, тренд упаковки криптоактивов в традиционные акционные оболочки не остановится. Давайте посмотрим, что происходит прямо сейчас.
SPAC (Special Purpose Acquisition Company) и обратные слияния существуют давно, но редко применялись комплексно с единственной целью. Однако именно такова текущая ситуация. Если у вас есть листинговая акционная оболочка, которую можно использовать для покупки криптоактивов с надеждой торговаться со значительной премией к чистым активам (NAV), то это идеальный инструмент. Новые структуры обычно немного отличаются от MicroStrategy. Одни компании держат только биткоин, пытаясь полностью скопировать модель MSTR (хотя узнаваемость бренда и экспертиза на рынках капитала всё равно существенно уступают MSTR); другие приобретают новые активы — некоторые накопили Ethereum (ETH), некоторые Solana (SOL), некоторые TAO, появляется всё больше новых игроков. Arca ежедневно получает от 3 до 5 инвестиционных предложений от инвестиционных банков.
Ниже приведены примеры недавних объявленных сделок, которые находятся в стадии финансирования (возможно, список неполный):
-
SharpLink Gaming (SBET)
-
Последние события: май 2025 г.
-
Формат финансирования: размещение PIPE на сумму 425 млн долларов США
-
Покупаемый криптоактив: Ethereum (ETH)
-
-
Trump Media & Technology Group (DJT)
-
Последние события: май 2025 г.
-
Формат финансирования: 2,3 млрд долларов США размещены через продажу акций и конвертируемых облигаций
-
Покупаемый криптоактив: Bitcoin (BTC)
-
-
GameStop Corp. (GME)
-
Последние события: май 2025 г.
-
Формат финансирования: выпуски конвертируемых облигаций на 1,5 млрд долларов США
-
Покупаемый криптоактив: 4 710 биткоинов (BTC)
-
-
Jetking Infotrain (Индия)
-
Последние события: май 2025 г.
-
Формат финансирования: 6,1 млн рупий размещено через выпуск акций
-
Покупаемый криптоактив: Bitcoin (BTC)
-
-
Meliuz (CASH3.SA — Бразилия)
-
Последние события: май 2025 г.
-
Формат финансирования: 150 млн бразильских реалов размещено через выпуск акций
-
Покупаемый криптоактив: Bitcoin (BTC)
-
Детали: Финтех-компания Meliuz объявила о первом публичном размещении акций с целью сбора 150 млн бразильских реалов (примерно 26,45 млн долларов США) для покупки биткоина. Компания планирует выпустить 17 006 803 обыкновенных акций в качестве начальной партии.
-
-
Sol Strategies Inc. (CSE: HODL, OTCQX: CYFRF)
-
Первоначальное инвестирование: январь 2025 г.
-
Формат финансирования:
-
незалогированный кредитный лимит revolving на сумму 25 млн CAD, предоставленный президентом Antanas Guoga;
-
конвертируемые облигации на сумму 27,5 млн CAD (около 20 млн USD) от ParaFi Capital;
-
кредитная линия с конвертируемыми облигациями от ATW Partners объёмом до 500 млн USD, первые 20 млн USD из которых закрыты в мае 2025 года.
-
-
Покупаемый криптоактив: Solana (SOL)
-
-
Cantor Equity Partners / Twenty One Capital (CEP)
-
Последние события: май 2025 г.
-
Формат финансирования: добавление 100 млн долларов США к финансированию криптоподразделения Twenty One Capital, итоговый объём привлечения достиг 685 млн долларов США. При этом существующие акционеры (включая Tether, Bitfinex и SoftBank) обязуются внести биткоины в натуральной форме согласно текущей структуре собственности.
-
Покупаемый криптоактив: Bitcoin (BTC)
-
-
Upexi Inc.
-
Последние события: апрель 2025 г.
-
Формат финансирования: собрано 100 млн долларов США на создание резерва Solana
-
Покупаемый криптоактив: Solana (SOL)
-
Детали: приобретение SOL через размещение PIPE на 100 млн долларов США, с планом дальнейшего увеличения показателя «Solana на акцию» (sol-per-share) посредством дополнительных выпусков акций и долга.
-
-
DeFi Development Corp (ранее Janover)
-
Последние события: апрель 2025 г.
-
Формат финансирования: собрано 42 млн долларов США на создание казначейства Solana, с планом дальнейшей эмиссии на 1 млрд долларов США
-
Покупаемый криптоактив: Solana (SOL)
-
Эти кейсы показывают, что всё больше публичных компаний включают криптоактивы в свои финансовые стратегии, финансируя эти acquisitions преимущественно за счёт выручки от эмиссии долга или акций.
Но кто зарабатывает на этих сделках?
-
Инвестиционные банки
Банки зарабатывают на комиссиях по андеррайтингу PIPE или проведению обратных слияний. Стратегия практически безрисковая: вне зависимости от успеха сделки банк получает свою комиссию. Поэтому они не остановятся на пути посредничества таких транзакций.
-
Владельцы/менеджмент殼 компаний
Допустим, в ходе нового размещения PIPE привлечено 100 млн долларов США, из которых 85 млн идёт на покупку криптоактивов, а оставшиеся 15 млн используются на «операционные расходы». Эти самые «операционные расходы» включают повышение заработных плат — а для управленческой команды это очень выгодный источник дохода.
-
Акционеры перед объявлением об обратном слиянии или SPAC
У большинства этих殼 компаний рыночная капитализация до конвертации в «крипто-акции» обычно составляла менее 20 млн долларов США. Среди владельцев этих акций есть те, кому стали известны инсайдерские сведения о будущей конвертации, а остальные просто повезло. Но несомненно, основная прибыль comes от взлёта котировок на 500%-1000% и более после анонса.
Кто не зарабатывает? —— Новые инвесторы.
В отличие от MicroStrategy, где у нас есть пятiletняя история данных, доказывающая прибыльность держателей долга, конвертов, привилегированных акций и обыкновенных акций, для новых инвесторов (тех, кто финансирует PIPE или SPAC) в подобных свежих сделках пока нет никаких гарантий заработка. Эти структуры относительно новы, и большинство частных инвесторов ещё не конвертировали свои частные доли в публичные (что обычно занимает минимум 90 дней). Поэтому сделки продолжаются, а инвесторы продолжают покупать.
Если эти акции после разблокировки продолжат торговаться с существенной премией к чистой стоимости активов (NAV), мы увидим ещё больше подобных транзакций. Но если цены начнут резко падать, опускаясь ниже NAV, игра закончится.
Нам, возможно, потребуется несколько месяцев, чтобы понять, как рынок отреагирует на разблокировку этих долей.
Однако в настоящее время на рынке распространяется одно заблуждение: данные разблокировки создают риск для акционеров殼 компаний, а не для лежащих в основе криптоактивов. За исключением случая невозможности обслуживания долга и дефолта по процентам, практически нет механизма принудительной продажи базового криптоактива. К тому же, масштабы нынешних новых殼 компаний слишком малы для самостоятельного выхода на долговой рынок. Такая практика пока доступна в основном MicroStrategy (MSTR) и нескольким крупным игрокам.
Для держателей обыкновенных и привилегированных акций нет механизма требовать продажу базовых активов, пока цена акций не упадёт настолько ниже NAV, чтобы какой-нибудь агрессивный инвестор не начал массовой скупкой захватывать контроль над советом директоров с целью продажи криптоактивов для выкупа собственных акций. Подобное может случиться в будущем, но сегодня это не является значимым риском. Как только подобный сценарий реализуется впервые, большинство акций быстро потеряют свою премию над NAV, поскольку рынок поймёт, что эту модель можно многократно воспроизводить.
Эта ситуация крайне похожа на состояние фонда Grayscale Trust до запуска ETF. Тогда у Grayscale не было риска вынужденной продажи базовых криптоактивов… Реальный риск заключался в том, что фонд (акции) торговался с дисконтом к своей чистой стоимости активов (NAV). В итоге это действительно случилось, нанеся ущерб держателям акций, но совершенно не повлияв на самих держателей криптоактивов.
Сегодня каждый венчурный инвестор в криpto, держащий горку высокотоксичных токенов с низким спросом и высокой инфляционной эмиссией, обсуждает, как упаковать их в акционную殼 компанию. Но это автоматически не создаст спрос, точно так же, как многие новые запущенные ETF не смогли привлечь инвесторов. Создание инвестиционного инструмента и создание спроса — это разные вещи. Инструменты будут продолжать создаваться, но пока сложно сказать, привлечут ли эти акции настоящий рыночный спрос.
Существует ли шанс, что эти殼 компании сохранят долгосрочную премию к NAV? Ответ: да, возможно, но при жёстких условиях.
Возможно, однажды MicroStrategy (MSTR) станет крипто-аналогом «Беркшира Хэтэуэй» (Berkshire Hathaway).届时, биткоин может стать крайне дефицитным и высоко ценимым активом, вплоть до того, что компании готовы будут принимать от Майкла Сэйлора чуть сниженные предложения покупки, лишь бы он расплачивался этим драгоценным биткоином.
Другой способ поддержать премию殼 компаний — проявить креативность при выборе базовых активов. Например, они могут держать такие качественные токены, как HYPE, которыеCurrently не торгуются ни на одной централизованной бирже (CEX), открывая доступ к ним для новой группы инвесторов. Дефицитность и уникальность могут оправдать готовность инвесторов платить премию. Однако это всё лишь вероятные долгосрочные сценарии.
Так или иначе, как и с ETF, одни殼 компании успешны, другие — провальны. Но если банкиры хотят поддерживать движение «поезда по Profiteering», им придётся проявлять большую креативность. Просто запаковать криптоактив в акционную殼 компанию недостаточно — нужно постоянно наполнять её содержанием, делая ценность внутри реальной и труднодоступной другими путями.
Тем не менее, я считаю, что эти акционные殼 компании не окажут негативного влияния на сами криптоактивы, по крайней мере в краткосрочной перспективе. Без долга в структуре капитала отсутствует механизм принудительных продаж. А думаю, нам ещё долго предстоит избавлять рынок от заблуждений относительно этих殼 компаний, как мы делаем это со множеством других крипто-тем.
Токены по-прежнему могут служить инструментом формирования капитала
Недавний тренд перехода от финансирования через токены к продаже殻 компаний в виде акций можно рассматривать как «два шага вперёд, один назад». Это не означает, что продажи токенов прекратились — просто об этом стали меньше говорить.
Мы часто говорим: «Токены — величайший механизм формирования капитала и привлечения пользователей в истории, объединяющий все заинтересованные стороны, создающий пожизненных сторонников бренда и ядро активных пользователей». Идея проста: вместо выпуска акций или долга, при котором инвесторы не становятся пользователями продукта, а клиенты не получают долю в росте компании, зачем не выпустить токены напрямую клиентам, тем самым синхронизировав всех стейкхолдеров сразу? Именно к этому стремились ICO 2017 года, пока регуляторы США не пресекли это полностью.
Хорошая новость заключается в том, что регуляторное давление ослабевает, позволяя частичному возвращению токенизированного финансирования. Плохая новость: на данный момент большинство таких проектов ограничено «чисто крипто» сектором — то есть нативными компаниями крипто и блокчейн, которые не могли бы существовать без собственной технологии. Отсутствует целый пласт миров, где нена.crypto-native компании (например, обычные фитнес-клубы, рестораны и малый бизнес) смогут начать эмиссию токенов для финансирования своих операций и объединения стейкхолдеров.
«Интернет-капитал» — это термин для описания этой новой темы. Концепция не нова (фактически, мы пишем об этом уже семь лет — моя первая запись в блоге про крипто также затрагивала эту тему, ещё тогда, когда у Arca вообще не было сайта). Но теперь эта идея наконец начинает находить применение.
Launchcoin является одной из ключевых платформ, продвигающих волну следующего поколения токенизированных эмиссий. Launchcoin (собственный токен которой также торгуется) поддерживает Believe — платформу для токенизированных запусков, возглавляющую этот emerging narrative. На платформе Believe токены дебютируют посредством бондинг-кривых (bonding curves), а затем поступают на площадку Meteora для наращивания ликвидности. Эта платформа крайне привлекательна, поскольку многие проверенные Web2-бизнесы уже провели токенизацию через Believe. Хотя прямой аккреции ценности токена пока не реализовано, потенциал огромен, делая Launchcoin лидером данного нарратива.
Говоря проще, Launchcoin и Believe работают над достижением видения, при котором каждое муниципальное образование, университет, владелец малого бизнеса, спортивная команда и знаменитость смогут выпускать собственные токены.
Мы уже видели множество примеров того, как токены использовались для восполнения дефицита в балансах компаний или проведения реорганизаций. Например, Bitfinex успешно привлёк капитал через свой токен LEO, а Thorchain — через свои долговые токены. Именно эта модель токенизированного финансирования вызывает наибольший энтузиазм в криптоиндустрии, а не простые акционные殼 компании.
Сейчас обе модели сосуществуют, поэтому понимание различий между ними крайне важно.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arca



