«Первая „акция“ рынка стейблкоинов: стоит ли покупать Circle?»
Автор: Тулоу Финансы
США активно развивают рынок стейблкоинов, привлекая мощные силы со всех сторон, но первым в этом деле остается ветеран Circle.
По восточноамериканскому времени 5 июня, вслед за Coinbase, на рынок вышла одна из самых ожидаемых компаний — IPO. Circle официально станет первой компанией, выпускающей стейблкоины, которая проведет листинг на Нью-Йоркской фондовой бирже, поставив прекрасную точку в своем семилетнем пути к первичному размещению.
Согласно последним данным, Circle завершила IPO на Нью-Йоркской фондовой бирже по цене 31 доллар за акцию, превысив первоначальный ожидаемый ценовой диапазон (24–26 долларов), собрав 1,1 миллиарда долларов при тикере «CRCL». Из-за резкого роста спроса количество планировавшихся к выпуску акций было увеличено с 24 миллионов до более чем 34 миллионов.
Позитивный настрой рынка капитала очевиден сам по себе, однако для отрасли листинг Circle означает куда больше, чем просто продажа акций.
Хотя Circle хорошо известна в криптоиндустрии, для посторонних она может казаться далёкой. Компания была основана в 2013 году, ее штаб-квартира находится в Бостоне. Изначально это был американский финтех-стартап в сфере потребительского кредитования, который изначально предлагал услуги по хранению биткоина и обмену фиатных валют. Однако по мере изменения рыночной среды бизнес неоднократно трансформировался: от криптокошельков и бирж до главного продукта, прошедшего через сито конкурентной борьбы, осталась только одна валюта — USD Coin (USDC). Будучи аутентичной американской стейблкойновой валютой, USDC имеет относительно больше ограничений по соблюдению нормативных требований, что делает её более предпочтительной для внутреннего рынка по сравнению с глобально ориентированным USDT. В сегменте стейблкоинов она традиционно занимает второе место: объем обращения USDC составляет около 61 млрд долларов, что дает долю рынка в 27%, уступая лишь лидеру USDT.
Смотря исключительно на историю развития, Circle можно смело называть фаворитом рынка капитала. Еще в начале 2013 года, на самых ранних этапах, компания привлекла внимание General Catalyst, проведя серию А на сумму 9 млн долларов, что тогда стало рекордом среди криптовалютных стартапов. Вскоре за ней последовали крупные институциональные игроки, такие как Goldman Sachs, IDG и DCG. Китайские инвесторы также не обошли стороной Circle: Baidu Ventures, China Everbright Limited, CITIC Capital и CreditEase участвовали в серии D. Разумеется, под давлением последующих регуляторных ограничений в 2020 году китайское операционное подразделение Circle, Tianjin Shike Technology Co., Ltd., было ликвидировано в упрощенном порядке. Интересный факт: после объявления об IPO Circle акции China Everbright Limited выросли на 44% всего за пять дней, что можно рассматривать своего рода данью прошлому Circle в Китае.
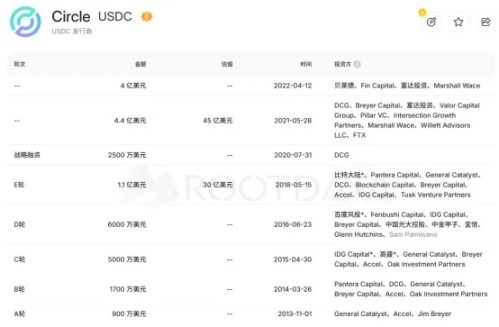
Несмотря на поддержку сильных инвесторов, путь Circle к листингу не был гладким. После завершения серии E в 2018 году, когда оценка компании достигла 3 млрд долларов, Circle впервые задумалась о проведении IPO, рассчитывая выделиться на фоне конкурентов благодаря стратегии «соответствие нормам + публичное размещение + прозрачность». Однако менее чем через год неожиданный обвал рынка в 2019 году обрушил оценку Circle с 3 млрд до 750 млн долларов, разрушив мечты о первичном размещении.
В 2021 году Circle вернулась к идее листинга. Чтобы избежать длительных проверок на соответствие регуляторным требованиям, компания планировала провести листинг через SPAC-сделку с Concord Acquisition Corp при оценке в 4,5 млрд долларов. Однако тогда вмешалась SEC, объявив расследование вопроса о том, является ли USDC ценной бумагой, что вынудило Circle снова отказаться от планов по IPO.
Прошло еще три года. В январе 2024 года, взяв уроки прошлого, Circle очень тихо и конфиденциально подала заявку на IPO, чтобы минимизировать вопросы регулирующих органов и комментарии СМИ. Наконец, 2 апреля этого года Circle подала форму S-1 в SEC, официально запустив процесс первичного размещения, с планами листинга на NYSE. Примечательно, что в начале мая Bloomberg сообщил, что Ripple предложила купить Circle, но сделка была отвергнута из-за слишком низкой суммы предложения. Немногим позже издание The Block сообщило, что Circle активно ведет переговоры с потенциальными покупателями, включая Coinbase и Ripple, оценивая себя минимум в 5 млрд долларов. На фоне череды слухов о продаже рынок предположил, что Circle идет двумя путями, одновременно продвигая IPO и готовясь к поглощению, чтобы предложить акции тому, кто предложит лучшую цену.
27 мая Circle опровергла слухи о продаже. В тот же день компания официально подала документы на листинг в NYSE. Согласно опубликованному тогда проспекту эмиссии, Circle должна выпустить 24 миллиона акций класса A: 9,6 миллиона акций будут эмитированы самой компанией, а 14,4 миллиона акций продаваться действующими акционерами. Ожидаемый ценовой диапазон составил от 24 до 26 долларов за акцию, главными организаторами размещения выступили JPMorgan Chase и Citigroup.
5 июня Circle официально выйдет на биржу NYSE и проведет свой дебютный торги. По последним данным, компания получила подписки на уровне 25x, в результате чего объем выпуска акций был увеличен с 32 до 34 млн штук. Ориентировочная цена размещения составила 31 доллар за акцию, что не только превышает промежуточный диапазон в 27–28 долларов, но и представляет собой значительный скачок по сравнению с исходными ожиданиями в 24–26 долларов. При данной оценке общая капитализация Circle достигает 6,2 млрд долларов; если учесть потенциал полного размытия доли от программ для сотрудников, ограниченных акций (RSUs) и warrants (прав на покупку), то разводненная оценка составит около 7,2 млрд долларов. Несмотря на существенную разницу с оценкой в 9 млрд долларов, которую компания озвучила в 2022 году, с точки зрения рынка, в индустрии цифровых активов, где оценки легко переваливают за десятки миллиардов даже при относительной жесткости ликвидности, оценка Circle выглядит достаточно здоровой.
Данные проспекта эмиссии подтверждают этот тезис. Ранее упоминалось, что объем обращения USDC от Circle составляет около 60 млрд долларов. Хотя это значительно меньше показателя USDT в 150 млрд долларов, компания занимает явное преимущество по сравнению с третьим по величине игроком, объемы которой составляют менее 10 млрд долларов. На фоне продолжающегося продвижения законодательства США в области стейблкоинов, данная ниша обладает значительным потенциалом долгосрочного роста.
Однако с точки зрения бизнес-модели у Circle имеются очевидные риски. Что касается выручки, то общая сумма доходов Circle в 2024 году составила 1,676 млрд долларов, что на 16% больше годом ранее. При этом примерно 99,1% доходов (1,661 млрд долларов) приходится на процентный доход от резервных активов USDC, тогда как прочие доходы составили 15,169 млн долларов. Отсюда следует, что безрисковая процентная маржа на самом деле является основным источником дохода Circle. Однако эта модель явно зависит от макроэкономической конъюнктуры высоких ставок. Если начнется цикл снижения ставок, доходы компании окажутся под угрозой, другими словами, Circle сильно связана с системными циклами, что создает риск распространения системных рисков.
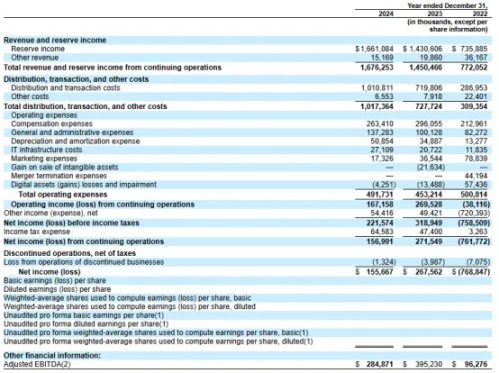
С другой стороны, хотя выручка достигла 1,6 млрд долларов, чистая прибыль Circle составила всего 156 млн долларов. Причина исчезновения 1,45 млрд долларов кроется в, казалось бы, несущественных расходах на размещение. Многие полагают, что расходы на массовый выпуск токенов в блокчейне стремятся к нулю, но создание токена действительно стоит копейки, его выпуск и дистрибуция в текущей экосистеме — сложная задача, требующая высокой зависимости от сетевых эффектов крупных бирж. Если рассмотреть структуру этих расходов, то Coinbase является крупнейшим партнером: только они забрали 900 млн долларов прибыли Circle, что составило 54,18% годовой выручки компании. Одновременно с этим Circle сотрудничает с Binance, позволяя USDC участвовать в Binance Launchpool. Стоимость интеграции составила единовременную выплату в размере 60,25 млн долларов, плюс ежемесячные стимулирующие выплаты на основе баланса USDC, хранимого у Binance, при условии его удержания Binance на уровне не менее 1,5 млрд долларов в течение будущих двух лет. Это явно показывает, что в распределении прибыли Circle обладает недостаточной переговорной силой, вследствие чего ее маржинальность подвергается давлению со стороны бирж-конкурентов.
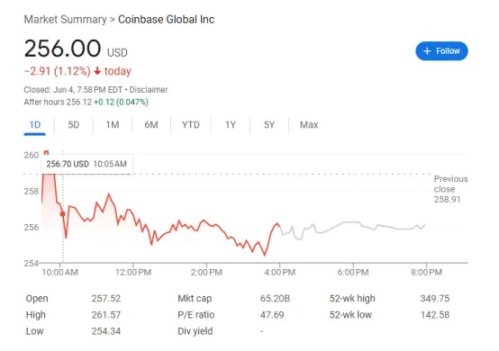
Оценка компании всегда вызывает споры, часть экспертов считает: поскольку 14,6% выручки Coinbase генерируется за счет услуг, связанных с USDC, а текущая капитализация Coinbase составляет около 65 млрд долларов, оценка Circle должна быть не менее 10 млрд долларов. Собственно, Circle сама разделяла эту оценку: согласно утечкам информации, в ходе переговоров с Coinbase и Ripple ориентиры цены сделки составляли 9–11 млрд долларов, однако обе компании отклонили это предложение.
В целом оценка Circle представляется обоснованной, и в этом контексте институциональные инвесторы начали проявлять активный интерес. Согласно документации, поданной в Комиссию по ценным бумагам и биржам США (SEC), ARK Investment Management Кэти Вуд уже выразила готовность приобрести акций на сумму до 150 млн долларов. С другой стороны, крупнейший управляющий BlackRock планирует приобрести около 10% акций IPO. Следует отметить, что эти две организации уже заключили партнерство еще в марте текущего года: Circle поручила BlackRock управление не менее чем 90% своих долларововых резервов (за исключением банковских вкладов), а взамен BlackRock обязался не выпускать собственные стейблкоины. Данный подход оказался весьма здравым: он не только обеспечил поддержку со стороны традиционных финансовых институтов, способствовал последующему развитию дистрибуции, но и успешно позволил избежать прямой конкуренции в сегменте традиционного управления активами.
С другой стороны, одержимость Circle идеей листинга вызвала у рынка сомнения насчет так называемого вывода средств (cash out), породив мнение, что данный шаг направлен исключительно на комфортный выход крупных инвесторов, выгоден Уолл-стрит, а не реальным розничным держателям. Судя по текущим данным, это утверждение выглядит довольно слабым. Во-первых, еще в 2018 году оценка Circle достигала 3 млрд долларов, а раунд финансирования в размере 440 млн долларов, проведенный в апреле 2021 года, базировался на оценке в 4,5 млрд долларов. Можно считать, что большинство инвесторов покупали активы при достаточно высокой оценке, поэтому текущая полная капитализация в 7,2 млрд долларов, даже при ранней поддержке ранних инвесторов, не является завышенной отдачей за годы упорной работы. Во-вторых, в отличие от прямого листинга Coinbase, Circle выбрала классическое IPO, что означает, что ранние инвесторы и insiders не смогут продавать свои акции в течение первых 180 дней. По крайней мере, в краткосрочной перспективе розничные трейдеры не станут основной ликвидностью для выхода. На фоне прогнозов перед листингом и факта избыточного запроса многие отраслевые эксперты прогнозируют, что Circle продемонстрирует хорошую динамику.
Как бы ни развивались события, для Circle или для всей индустрии это еще один знаковый рубеж. Для самой компании листинг не только решил проблему нехватки средств, но и позволил ей официально войти в число серьезных игроков на финансовом рынке, создав ключевой драйвер для будущей операционной деятельности и развития, дальнейшего глобального расширения, а также помог успешно занять нишу в долгосрочном прогнозируемом ландшафте американских стейблкоинов, первыми получив цикличные выгоды.
Для отрасли влияние будет еще более глубоким. То, что на первый взгляд кажется обычным листингом компании, выпускающей стейблкоины, на деле является яркой иллюстрацией стратегического курса США. Среди всех эмитентов стейблкоинов уровень соответствия нормативным требованиям у Circle выделяется особенно ярко, что прекрасно демонстрируется получением им лицензии BitLicense в штате Нью-Йорк ранее. Опираясь на этот стандарт, после текущего листинга USDC имеет все шансы стать первой стейблкойновой валютой, полностью соответствующей требованиям будущего законодательства США о стейблкоинах, и послужит эталоном твердой конвертации фиатных и цифровых валют, тем самым формируя механизмы законного оборота стейблкоинов. В таких условиях регулируемые стейблкоины официально интегрируются в банковскую систему и круги Уолл-стрит. Долларовые стейблкоины превратятся в ключевой канал связи между глобальным рынком криптоактивов и традиционными финансами. Именно в этом заключается первоначальная цель продвижения американского законодательства о стейблкоинах: доллар должен выступать стабилизирующей опорой, связывающей традиционный финансовый сектор и крипторынок, вновь укрепляя позиции доллара в мировой финансовой архитектуре. В долгосрочной перспективе, по мере развития индустрии, трансграничные платежи смогут функционировать вне традиционной банковской системы, а клиринг на базе стейблкоинов станет реальной практикой, что потенциально способно перекроить существующую глобальную платежную инфраструктуру.
Кроме того, ряд аналитиков отмечают, что листинг Circle также окажет стимулирующее воздействие на рынок DeFi. По мере роста капитализации компании, проекты и сервисы, тесно связанные со стейблкоинами, вполне могут рассчитывать на новый рост. Иными словами, Circle может стать новым ценовым ориентиром для всего сегмента DeFi.
Теоретические выводы носят субъективный характер, но именно отношение рынка является определяющим фактором. Станет ли эта история реальной ценностью или очередным выводом капитала инвесторов, станет ясно уже по графику торгов в первый день листинга Circle.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News