


Что на самом деле представляет собой авансирование трансграничных платежей, которое реализует лидер сектора PayFi — проект Huma Finance?
Автор: Юэ Сяоюй
Мы можем сразу рассмотреть общий бизнес-процесс платформы Huma, чтобы получить общее представление:
1、Пользователи предоставляют средства в займ:
(1)Обычные пользователи (кредиторы в сети) вносят стейблкоины (USDC) через децентрализованную платформу Huma
(2)Без KYC, средства блокируются через смарт-контракты, обеспечивая фиксированный доход
(3)Средства поступают в пул кредитования Huma для использования заемщиками.
2、Организации трансграничных платежей предъявляют запросы на заем:
(1)Соответствующие требованиям организации трансграничных платежей (например, платежные сервисы с финансовой лицензией) регистрируются на платформе Huma и подают заявки на заем;
(2)Цель займа: предоставление услуг быстрых трансграничных платежей для отправителей переводов (клиентов).
(3)Сумма займа: обычно краткосрочное финансирование (3-5 дней), сумма соответствует объему переводов.
3、Депонирование залога:
(1)Платежная организация должна предоставить эквивалентный фиатный залог, то есть фиатную валюту A (например, евро), уплаченную отправителем перевода;
(2)Фиатные средства депонируются на регулируемый счет, указанный Huma (управляется лицензированной организацией Arf, приобретенной Huma).
4、Заем USDC и выполнение платежа:
(1)Huma выдает кредит в USDC платежной организации через смарт-контракты;
(2)Платежная организация использует USDC в качестве промежуточной валюты для перевода средств в страну B через блокчейн (Solana).
(3)В стране B платежная организация конвертирует USDC в фиатную валюту B (например, доллары США) через местных партнеров (биржи или OTC-сервисы) и выплачивает их получателю.
5、Погашение займа:
(1)В течение 3-5 дней (срок расчета) платежная организация конвертирует депонированную фиатную валюту A (залог) или последующие средства отправителя перевода в USDC для погашения основной суммы займа и процентов Huma.
(2)Huma возвращает основную сумму и доход кредиторам, удерживая комиссию платформы (процентная маржа, то есть разница между процентной ставкой по займу и доходом кредитора).
6、Распределение дохода:
(1)Кредиторы получают стабильный доход (предположим, 10% годовых).
(2)Huma зарабатывает на процентной марже (например, процентная ставка по займу 15% - доход кредитора 10% = 5%).
(3)Платежная организация зарабатывает комиссию с клиентов за услуги быстрых платежей (ниже 1%-3% от Swift) и покрывает расходы на проценты по займу.
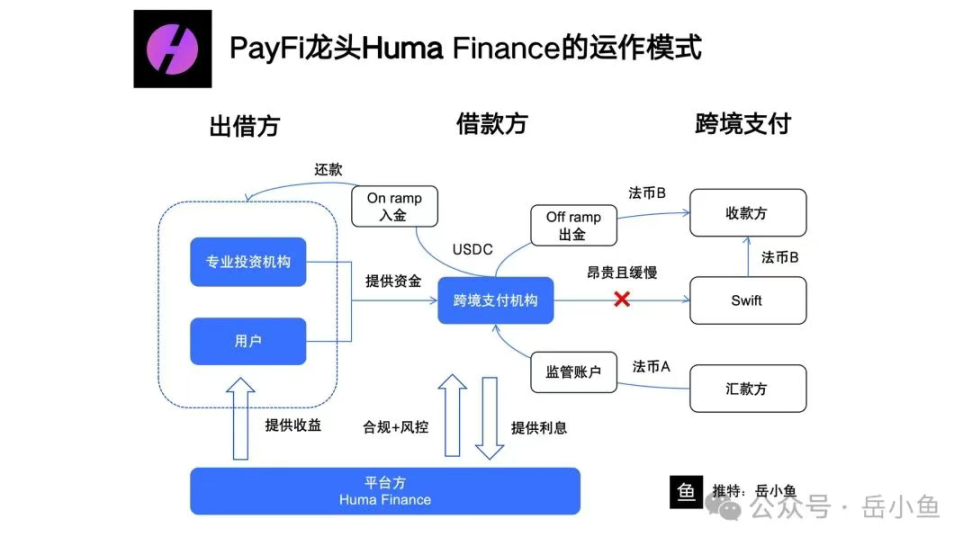
Роли и позиции всех сторон в целом бизнес-процессе:
Как мы видим, Huma построила кредитную платформу, где обычные пользователи выступают в качестве кредиторов, предоставляющих источник средств, а организации трансграничных платежей выступают в качестве заемщиков, занимающих средства;
В сценарии трансграничных платежей отправитель перевода оплачивает фиатную валюту A страны A. Если использовать традиционную систему расчетов Swift, это займет 3-6 рабочих дней, а также потребует очень высоких комиссий, включая валютную разницу и комиссию за конвертацию валюты, обычно 1%-3%.
Таким образом, организация трансграничных платежей после получения платежных средств от отправителя перевода не использует напрямую Swift, а использует стейблкоин USDC в качестве промежуточной валюты, занимая стейблкоины на платформе Huma, а затем напрямую в целевой стране B конвертирует USDC в локальную валюту B, благодаря чему процесс платежа может быть завершен в тот же день.
В течение всего процесса Huma предоставляет организациям трансграничных платежей краткосрочное финансирование в форме USDC для расчетов по трансграничным переводам, а организации трансграничных платежей должны провести одну операцию конвертации в фиат и одну операцию конвертации из фиата.
Заемная сторона Huma — это соответствующие требованиям организации трансграничных платежей, которые должны предоставить эквивалентный фиатный залог (например, локальную валюту отправителя перевода) и депонировать средства на регулируемый счет, обеспечивая контролируемый риск.
Кредиторская сторона участвует через ончейн смарт-контракты, без KYC, напрямую внося стейблкоины.
Платформа же должна контролировать квалификацию предприятий заемной стороны, заявки на заем и т. д., а затем зарабатывать на процентной марже (процентная ставка по займу выше дохода кредитора).
Здесь стоит особо отметить компанию Arf, приобретенную Huma Finance:
Arf — это финансовая организация, зарегистрированная в Швейцарии, которая может предоставлять услуги расчетов на основе стейблкоинов для лицензированных платежных организаций по всему миру.
Поэтому после приобретения Arf компанией Huma, вопросы лицензии и соответствия требованиям были решены напрямую, используя этот субъект для ведения бизнеса.
Следует знать, что самое сложное и одновременно самый высокий барьер в финансовом бизнесе — это соответствие требованиям.
Huma очень ловко решила вопрос соответствия требованиям напрямую через приобретение лицензированной организации, одновременно создав свой конкурентный барьер.
Подводя итоги:
Весь операционный процесс и бизнес-модель Huma довольно ясны, однако оффчейн часть все же является черным ящиком, и здесь по-прежнему много пространства для манипуляций.
Таким образом, ключом к получению доверия сообщества для Huma является возможность в будущем разместить эту информацию в блокчейне или напрямую раскрыть часть информации о заемщиках, обеспечивая контроль над всем процессом движения средств.
Также стоит отметить, что Huma на самом деле планирует заниматься не только финансированием трансграничных платежей, этот бизнес является лишь важной точкой входа, в будущем она расширится на более широкий спектр услуг:
Трансграничные платежи — это рынок в 4 триллиона, а кредитные карты — рынок в 16 триллионов, а также можно расшириться на более широкий Trade Finance (торговое финансирование).
В целом, Huma строит платформу PayFi и экосистему PayFi, этот проект можно назвать сочетанием утилитарного проекта и нарративного проекта, заслуживает долгосрочного внимания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News



