Отчет CoinMarketCap за первый квартал: общий объем торгов на рынке сократился на 20%, преобладает страх.
Автор: CoinMarketCap
Перевод: TechFlow
Обзор рынка
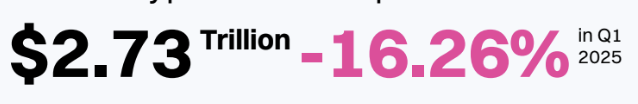
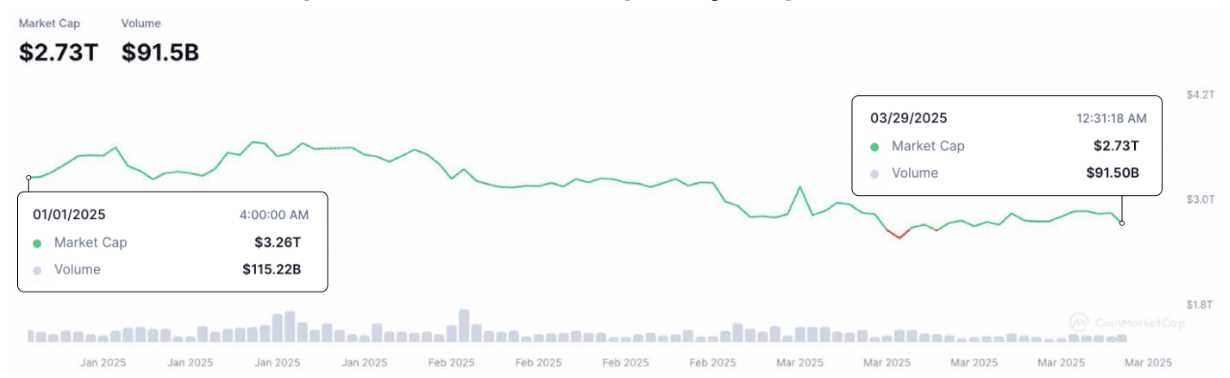
Рыночная капитализация глобального крипторынка в первом квартале снизилась примерно на 16%, составив около 2,7 трлн долларов США.
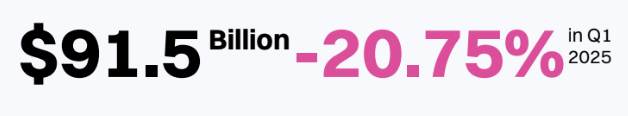
В то же время ежедневный объем торгов на крипторынке в первом квартале снизился примерно на 20%, составив около 90 млрд долларов США.
Рыночная капитализация снизилась на 16,2%; снижение ликвидности
Первый квартал 2025 года: доминирует страх, заметна паника
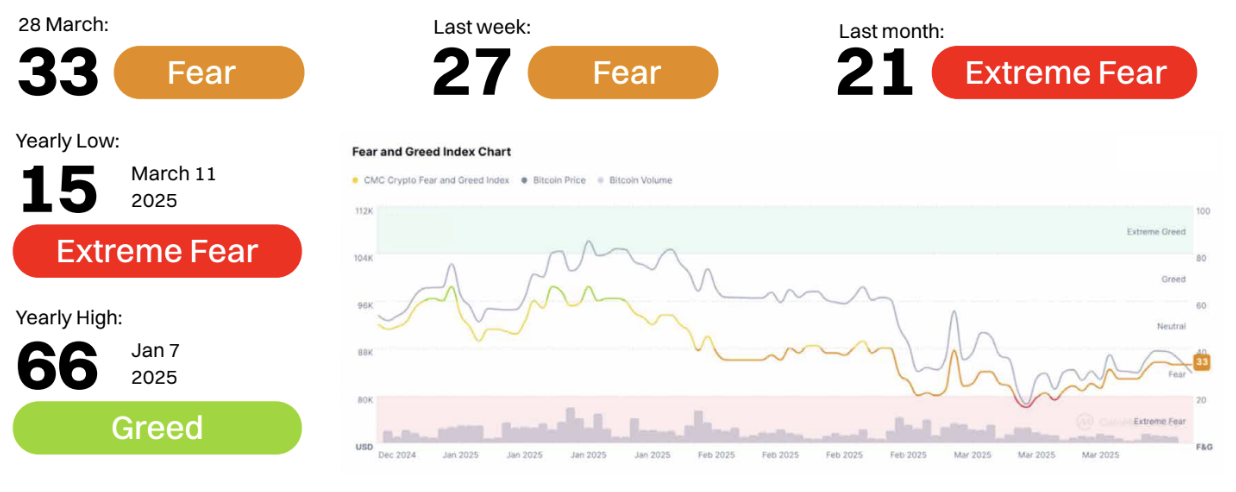
Тренды настроений: первый квартал 2025 года
Начало марта: Несмотря на рост цены биткойна к локальным максимумам с пробитием отметки 84 000 долларов, настроения рынка резко ухудшились до зоны “экстремального страха”, опустившись до минимума в 15 пунктов.
Середина и конец марта: Хотя цена и объем торгов биткойном продемонстрировали определенную устойчивость, рыночные настроения почти не восстановились, колеблясь в диапазоне 21–33, оставаясь в зоне “страха”. Даже на фоне притока средств в ETF и роста доли биткойна в рыночной капитализации, настроения во всем первом квартале так и не перешли в зону “нейтральности” или “жадности”.
Ключевые выводы:
-
Расхождение между ценой и настроениями: Несмотря на то, что цена биткойна сохраняла относительную силу в диапазоне 78,000–80,000 долларов, рыночные настроения были аномально негативными, что указывает на недостаток уверенности у трейдеров и возможное ожидание коррекции или разворота цены.
-
Доминирование волатильности и неопределенности: Высокая волатильность (волатильность BTC составила 51,88, ETH — 68,30), ужесточение ликвидности и снижение интереса к альткоинам могут быть основными факторами, давящими на настроения.
-
Является ли зона “экстремального страха” зоной накопления? Исторически “экстремальный страх” часто сигнализирует о возможностях для покупки. При улучшении макроэкономических настроений минимум 11 марта может рассматриваться как такой момент.
Несмотря на относительно устойчивую позицию биткойна, первый квартал 2025 года по-прежнему определялся настроениями страха. На протяжении всего квартала индекс страха и жадности оставался ниже 40, а уверенность инвесторов оставалась хрупкой. Если не появятся положительные катализаторы на макроэкономическом или регуляторном уровне, ротация капитала в рискованные активы, такие как альткоины, во втором квартале, вероятно, останется ограниченной.
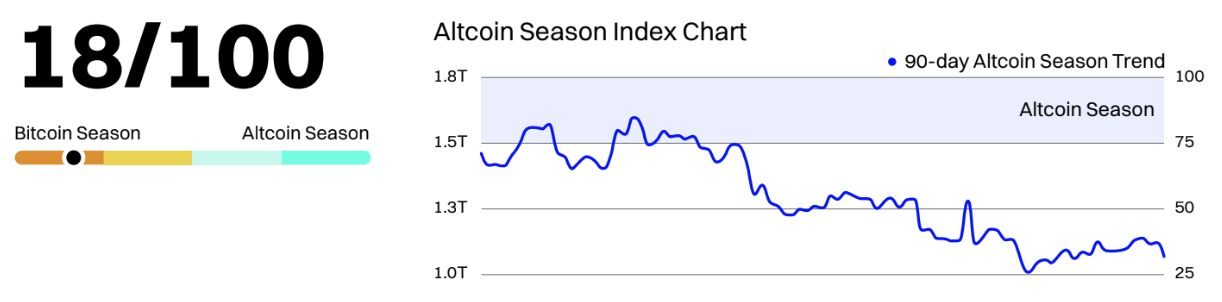
Первый квартал 2025 года: усугубление зимы альткоинов, доминирование сезона биткойна на рынке
К концу первого квартала индекс сезона альткоинов от CMC составлял всего 18, глубоко находясь в зоне “сезона биткойна”. В течение всего марта этот индекс оставался ниже 25, достигнув годового минимума в 17 12 марта. Эта тенденция свидетельствует о значительном смещении предпочтений рынка в сторону биткойна, тогда как альткоины демонстрировали слабость на фоне снижения аппетита к риску и макроэкономической неопределенности.
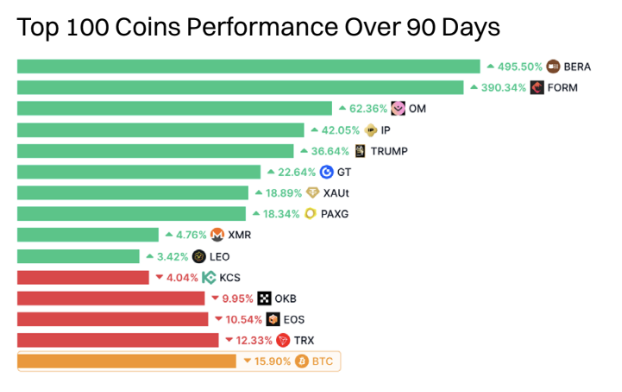
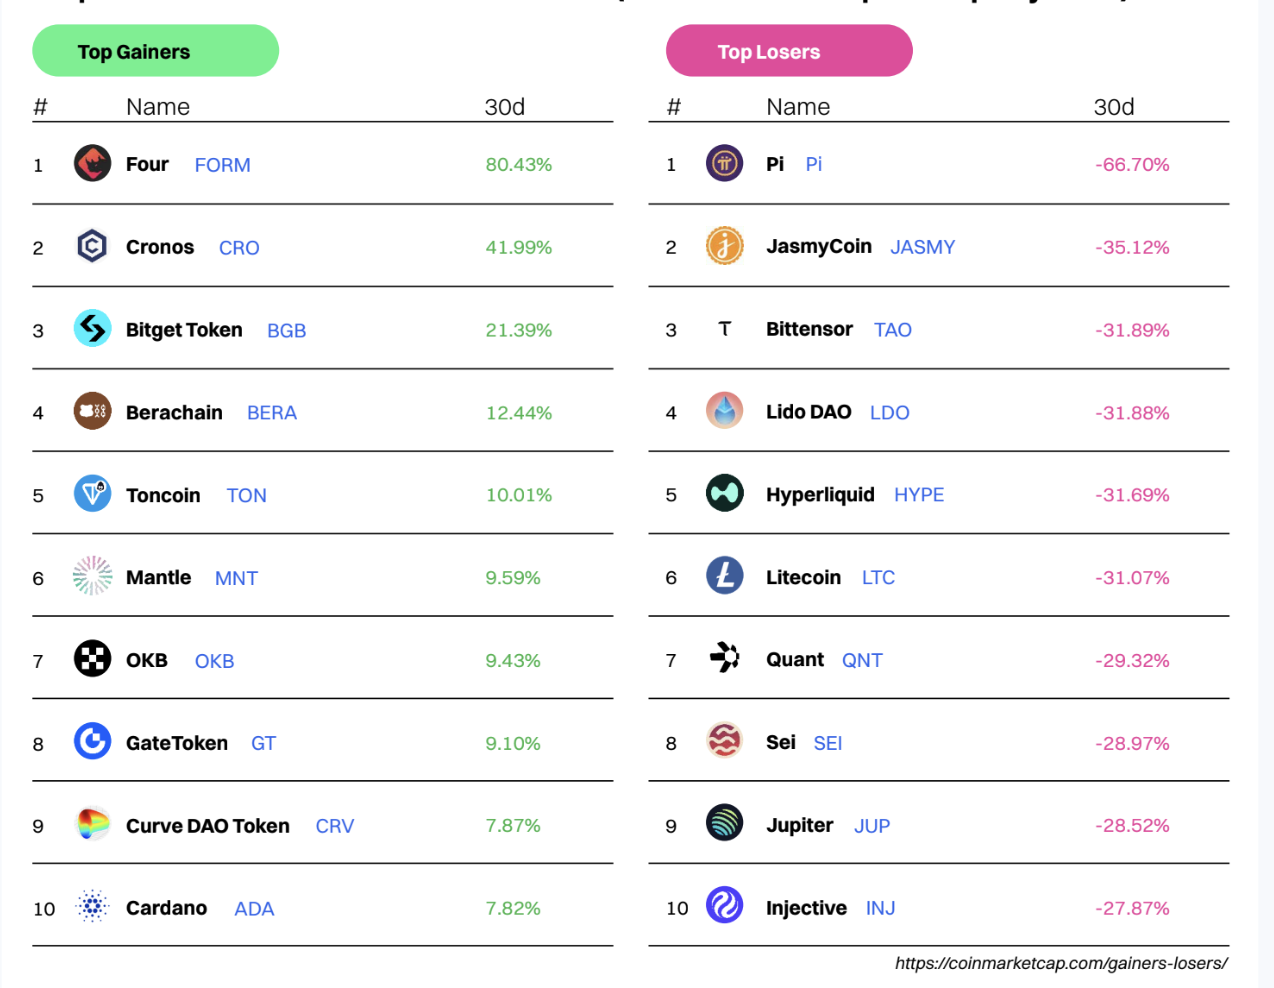
“Топ-100 монет за последние 90 дней” график дополнительно подтверждает это. Лишь немногие альткоины показали сильный рост, например BERA (+745,98%), FORM (+447,06%) и PIP (+89,20%) стали редким исключением. Большинство же альткоинов продемонстрировало двузначное падение: крупный план альткоинов SOL (-31,55%), LINK (-34,71%) и TON (-30,09%) отражает суровость текущего цикла. Даже традиционно устойчивые токены, такие как ETH (-6,02%) и BNB (-14,64%), не смогли укрепиться на позициях.
Прогноз на второй квартал 2025 года: ранние признаки ротации капитала?
Несмотря на то, что доля биткойна по-прежнему составляет 61%, индекс сезона альткоинов слегка вырос после мартовского минимума, что может указывать на начало ранних стадий ротации капитала. По мере того как многие альткоины показывают глубокое перепопродажи, а биткойн приближается к психологическому сопротивлению в 85,000 долларов, любая стагнация или консолидация BTC может подтолкнуть трейдеров к выкупу альткоинов на просадках.
Однако для реального запуска “сезона альткоинов” во втором квартале необходимо выполнение двух условий: 1) стабилизация цены биткойна (без резких коррекций), 2) макроэкономические или регуляторные катализаторы (например, одобрение спотового ETF на Ethereum или успешное масштабирование L2). Следите за ростом рыночной капитализации альткоинов относительно биткойна и за устойчивым преодолением индексом сезона альткоинов отметки в 25 в качестве опережающих индикаторов.
Итоги первого квартала 2025 года: Биткойн и Ethereum оба закрылись в минусе — но Ethereum понес более серьезные потери
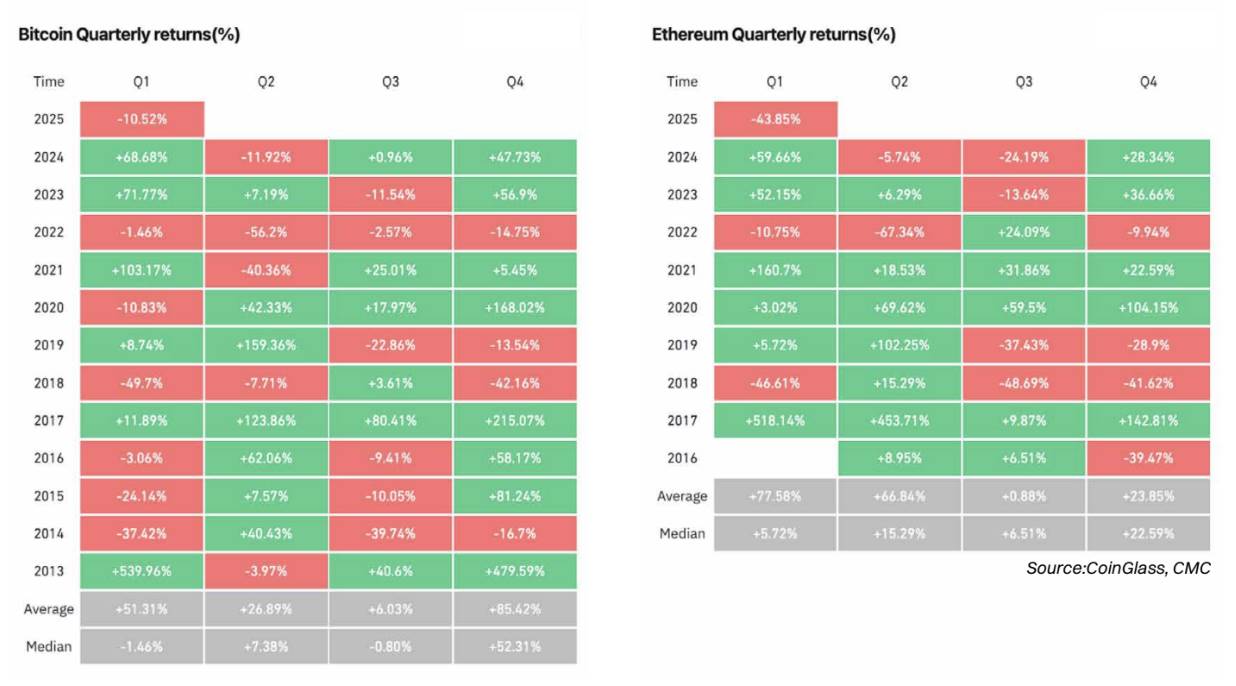
Биткойн (BTC) обесценился на 10,52% в первом квартале 2025 года, положив конец сильным результатам предыдущих лет (+71,77% в 2023 году и +68,68% в 2024 году). Несмотря на уверенный старт в январе (+9,29%), резкое падение в феврале (-17,39%) полностью перечеркнуло этот рост, а март не смог вернуть бычий импульс. Данная коррекция указывает на усиление осторожности на рынке, спровоцированной макроэкономической неопределенностью, насыщением спроса со стороны ETF и снижением розничной активности.
Эфириум (ETH) показал значительно более слабые результаты, обрушившись на 43,85% в первом квартале — что стало крупнейшим квартальным падением с 2018 года. Эта коррекция последовала за перегретым ралли конца 2024 года и была вызвана высокой волатильностью, инцидентом с взломом Bybit и отсутствием новых нарративов для роста. Такое значительное отставание относительно биткойна еще раз подчеркивает резкое падение индекса сезона альткоинов и объясняет, почему рыночный капитал переходит в BTC для поиска относительной безопасности.
Прогноз на второй квартал 2025 года: устойчивость биткойна, потенциал восстановления эфириума?
Исторически биткойн обычно демонстрирует умеренные результаты в апреле (медианная доходность +5,04%), но май и июнь чаще бывают слабее. Если BTC удержит текущую поддержку выше 80,000 долларов, во втором квартале возможно пробойное движение, особенно при улучшении макроэкономических условий (например, снижению ставок или росту спроса на стейблкоины). Отслеживайте потоки средств в ETF и сжатие волатильности как ранние признаки бычьего пробоя.
После распродажи в первом квартале Эфириум, возможно, готовится к корректиционному отскоку. Медианная доходность ETH во втором квартале составляет +15,29%, и его ослабление может привлечь ротационный капитал, особенно если вновь актуализируются нарративы вокруг спотового ETF на Ethereum или масштабирования Layer-2. Однако технический анализ и рыночные настроения остаются хрупкими, поэтому любой рост будет требовать стабильности биткойна в качестве фундамента.
Проекты с наибольшим ростом/падением за месяц (по рейтингу топ-100 CMC)
Рыночные настроения: уникальные данные CMC
CoinMarketCap является самым посещаемым крипто-сайтом в мире и ведущим источником данных, аналитики и сообщества в криптосфере. Анализируя типичные паттерны навигации наших миллионов пользователей, мы можем выявлять новые тренды и изменяющиеся приоритеты в глобальном крипто-сообществе.
В этом разделе мы публикуем эксклюзивные данные CMC, охватывающие:
-
Самые популярные категории CMC
-
Топ-монеты в каждой категории
-
Географическое распределение пользователей CMC
-
Самые популярные монеты в регионах
Самые посещаемые разделы CMC
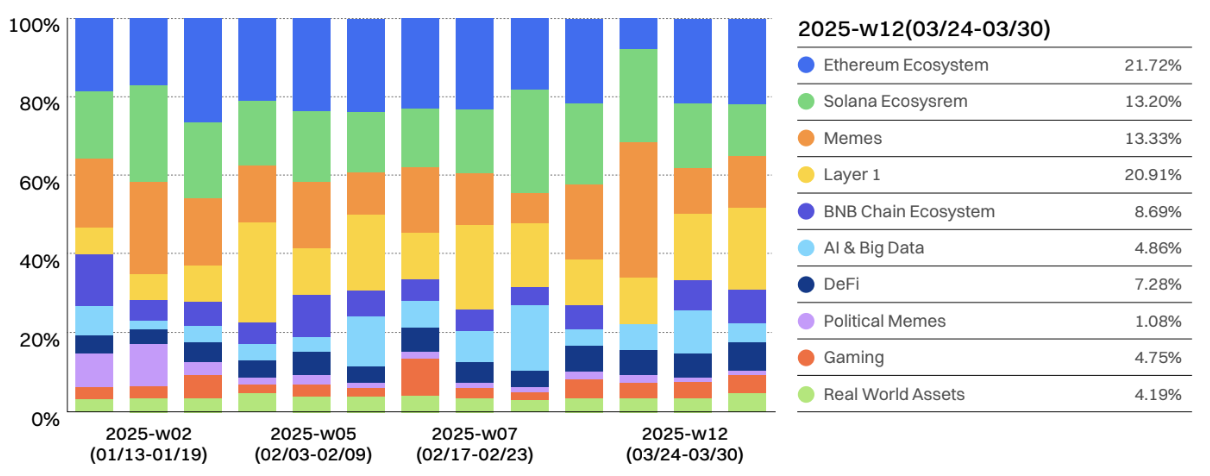
От хайпа к фундаменталу: фокус крипто-рынка смещается с Meme-коинов и ИИ на DeFi и Layer 1
В начале 2025 года на рынке наблюдалась сильная спекулятивная активность (Meme-коины, ИИ и нарративы, движимые хайпом), однако к концу марта она сменилась возвратом к инфраструктуре (блокчейн BNB, Solana и DeFi). Это указывает на то, что после периода интенсивного роста инвесторы предпочитают возвращаться к проверенным экосистемам в поисках устойчивых возможностей.
Анализируя первый квартал 2025 года, мы отмечаем:
-
Meme-коины и Layer 1 показали вспышку интереса (с середины января по февраль)
Настроения рынка могли зависеть от высокой волатильности (волатильность BTC составила 51,88, ETH — 68,30), сужения ликвидности и падения интереса к альткоинам. Исторически “экстремальный страх” часто сигнализирует о возможностях для накопления позиций. При улучшении макроэкономического фона минимум 11 марта может быть рассмотрен как такой момент. Цена биткойна относительно уверенно удерживалась выше диапазона 78,000–80,000 долларов, однако настроения рынка оставались крайне негативными, что указывает на недостаток уверенности у трейдеров и ожидания разворота или коррекции.
-
Пик интереса к ИИ и большим данным (начало февраля)
В течение 5-й недели (с 3 по 9 февраля) интерес к ИИ и большим данным вырос, вероятно, благодаря расширению нарративов об ИИ в технологическом и крипто-секторах. Однако эта увлеченность, похоже, немного остыла в последующие недели, что указывает на то, что доминирование ИИ в крипто-дискурсе остается периодическим, а не постоянным.
-
Устойчивость экосистем Solana и Ethereum
Экосистема Solana сохраняла сильные позиции, несмотря на колебания ее относительной доли. Экосистема Ethereum вызвала множество обсуждений из-за инцидента с взломом ETH на платформе Bybit и слабого поведения самого ETH, что привело к высокому трафику на страницах.
-
Активы реального мира (RWA) — все еще стремятся привлечь внимание
Несмотря на постоянные обсуждения RWA как области долгосрочного роста крипто-рынка, их доля остается ниже 5%, что указывает на продолжающийся процесс институционального внедрения.
-
Конец марта (12-я неделя) — возврат к фундаменталу?
К 12-й неделе (с 24 по 30 марта) мы наблюдали мощный рост экосистемы BNB (8,69%). Layer 1 (20,91%) укрепила свои лидерские позиции, что может свидетельствовать о смещении фокуса рынка на базовую крипто-инфраструктуру вместо коротких циклов хайпа. Meme-коины (13,33%) остались в сильной позиции, доказывая сохранение спекулятивного интереса, однако ИИ, гейминг и RWA все еще испытывают трудности с привлечением устойчивого внимания аудитории.
Самые горячие монеты в каждом сегменте
Топ-10 самых упоминаемых монет в категории “Тренды”
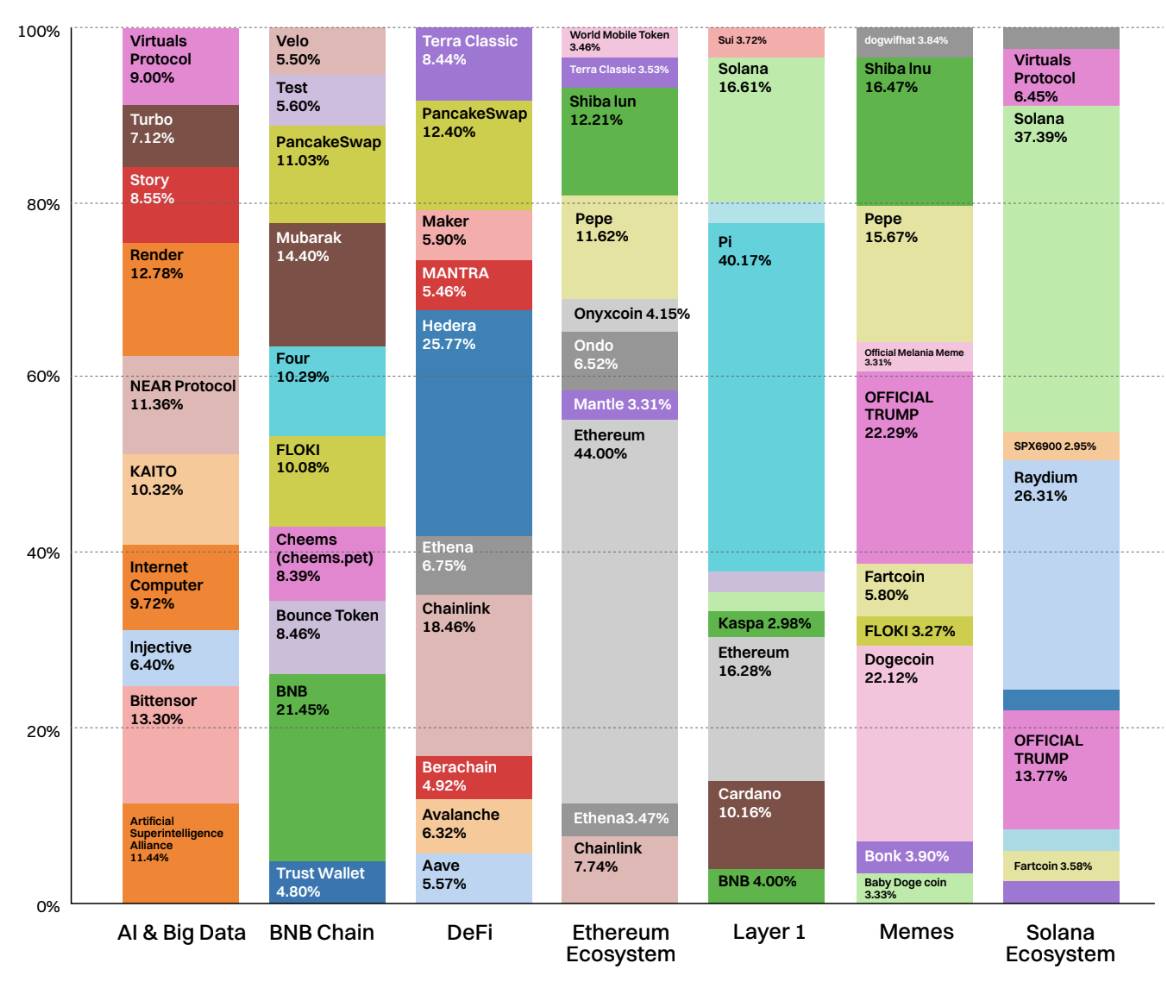
На этой диаграмме показаны десять токенов с наибольшим числом просмотров в каждой популярной категории на CoinMarketCap, предоставляя снимок зон концентрации пользовательского интереса. Заметный тренд заключается в всплеске розничного интереса к экосистеме блокчейна BNB, обусловленном его диверсифицированным портфелем DeFi, инфраструктуры и Meme-активов, что делает эту тему перспективной для наблюдения. Сам BNB возглавляет этот рейтинг, захватив 21,5% общего объема просмотров страниц.
За ним следуют токены с упором на Meme, такие как Mubarak (14,4%), FLOKI (10,1%), Cheems (8,4%) и Test (5,6%), которые повышают видимость экосистемы, отражая сочетание утилитарности и драйва от комьюнити.
Глобальная аудитория CMC
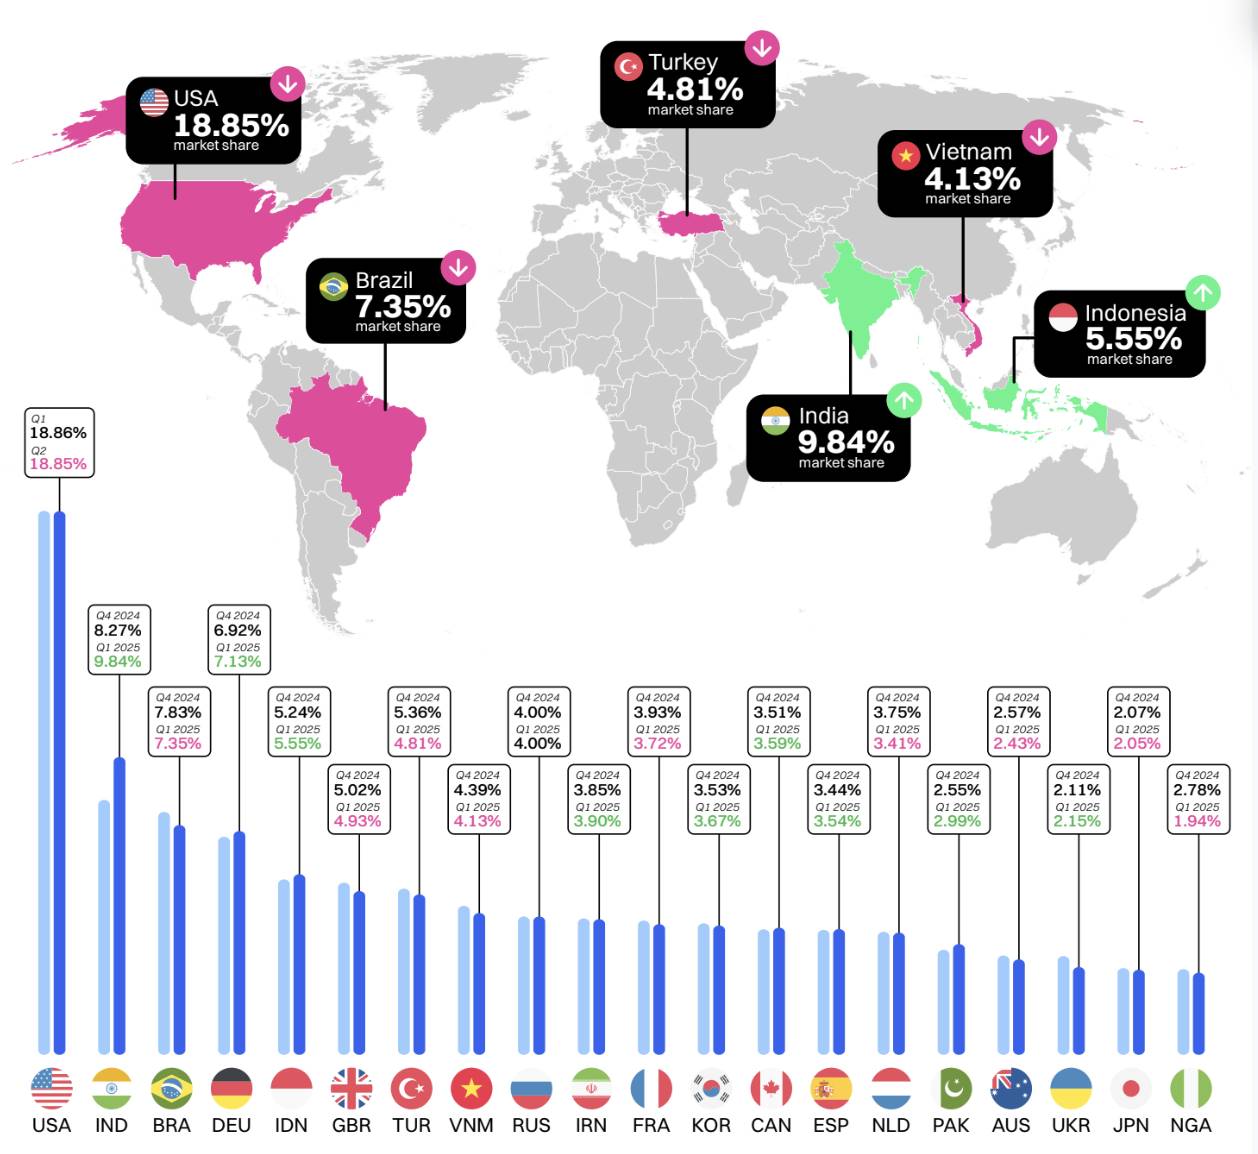
В период с четвертого квартала 2024 года по первый квартал 2025 года глобальное распределение крипто-пользователей оставалось относительно стабильным, с уверенным лидерством США, на долю которых пришлось около 18,8%. Тем не менее, Индия сокращает отставание, поднявшись с 8,27% до 9,84% благодаря влиянию трендов на ИИ-агентов и политические Meme-коины.
Постоянное присутствие развивающихся рынков, таких как Бразилия, Индонезия, Вьетнам и Турция, свидетельствует о том, что криптовалюты остаются привлекательной финансовой альтернативой в странах с нестабильной экономикой. В целом, тенденции первого квартала демонстрируют легкий сдвиг в сторону развивающихся рынков, что дополнительно укрепляет роль криптовалют как переднего края глобальной децентрализованной финансово системы.
Самые популярные монеты по регионам
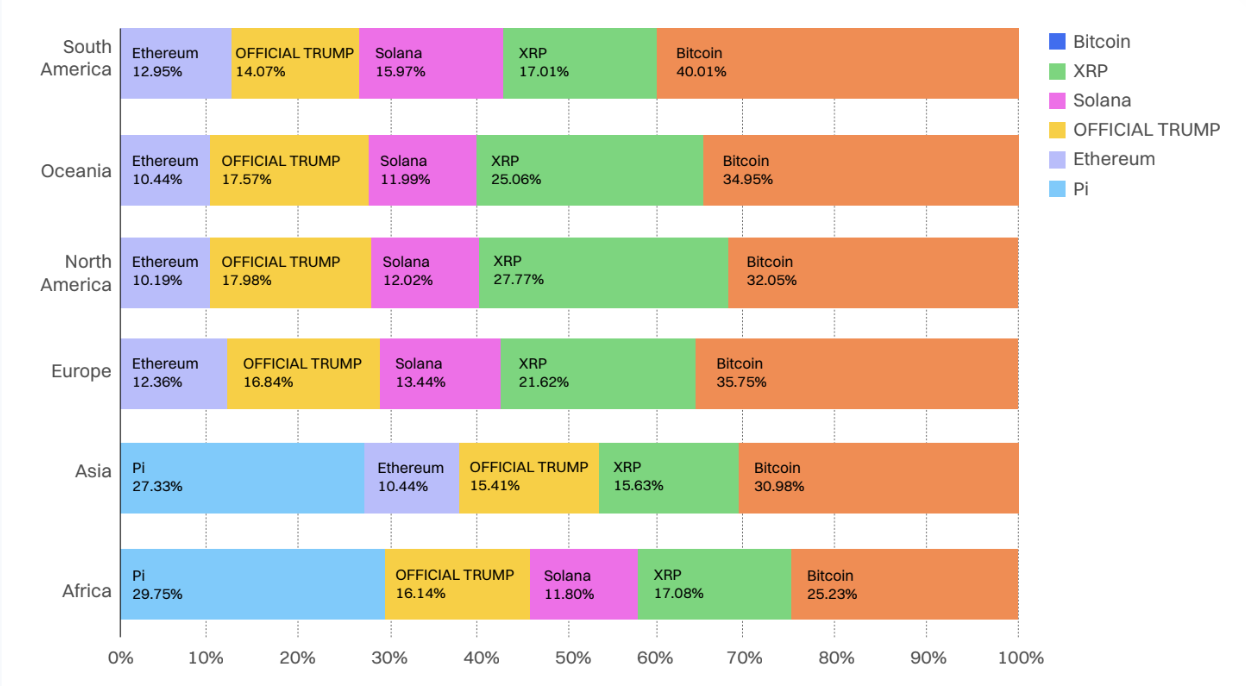
Январь 2025: Биткойн лидировал в большинстве регионов, OFFICIAL TRUMP показал резкий рост в Северной Америке и Азии. XRP, Solana и Ethereum продемонстрировали стабильность, тогда как новые токены, такие как Dogecoin, получили региональное внимание.
Февраль 2025: Неожиданный взрыв популярности Pi Network, который стал доминирующим в Азии (37,7%) и Африке (43%). Биткойн остался глобальным лидером, особенно в Америках и Океании. XRP и Solana продолжали демонстрировать сильную динамику во всех регионах.
Март 2025: OFFICIAL TRUMP вернулся на западные рынки, особенно в Северную Америку и Океанию. Биткойн сохранил глобальное лидерство. Pi остается лидером в Азии и Африке, тогда как XRP, Solana и Ethereum по-прежнему находятся в центре внимания.
Текущий тренд (март 2025): Биткойн является самой просматриваемой монетой в мире. Pi доминирует в Азии и Африке, а XRP и Solana демонстрируют сильную межрегиональную привлекательность. OFFICIAL TRUMP выделяется в западных трендах, но, вероятно, теряет накал страстей.
Рейтинг наиболее бычьих/медвежьих настроений сообщества CMC
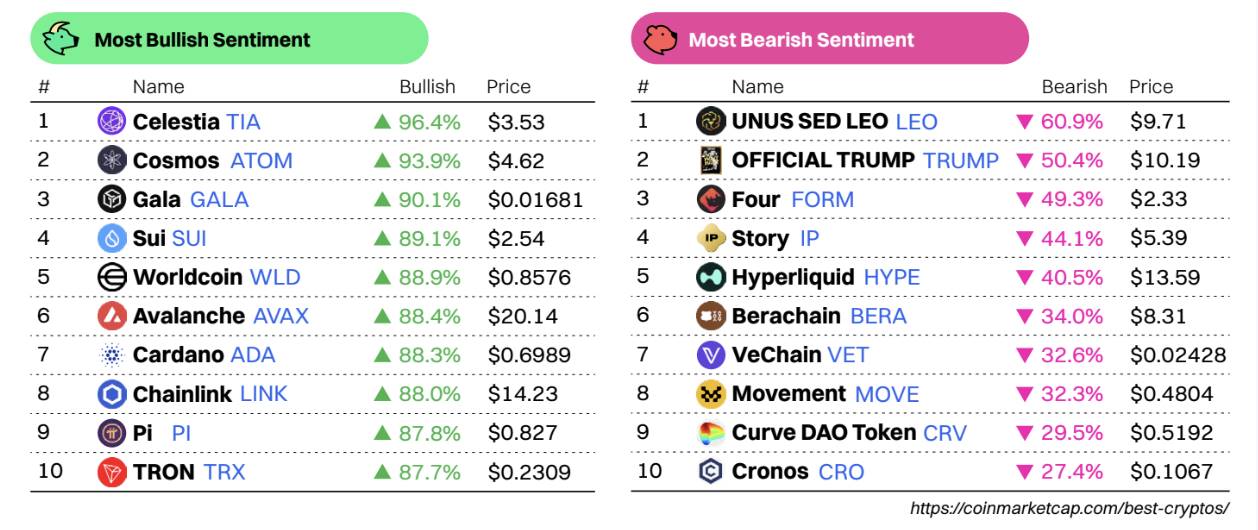
Оптимизм растет даже на фоне снижения цен
Проекты вроде Celestia (TIA), Cosmos (ATOM), Gala (GALA) и Sui (SUI) демонстрируют аномально высокий оптимизм в сообществе CMC (более 89%), несмотря на то, что цены многих из них упали на 5–10%. Это указывает на то, что сообщество воспринимает эти просадки как возможности для входа, а не как признак слабости. Worldcoin (WLD) и Avalanche (AVAX) также выделяются высоким уровнем оптимизма даже на фоне резкого падения котировок.
Медвежий настрой направлен на OFFICIAL TRUMP и Curve DAO (CRV)
OFFICIAL TRUMP продолжает провоцировать полярные реакции в сообществе, занимая второе место по уровню медвежьих настроений (50,4%) и вновь попадая в дневные тренды пессимизма, что намекает на охлаждение интереса или разочарование. Между тем CRV лидирует в дневных трендах негатива (-17,2%), отражая растущий скептицизм относительно траектории движения цен дефи-блючипов.
Сильное совпадение между бычьими настроениями и трендовыми токенами
Токены Celestia, Cosmos, Gala и TRON одновременно попадают в списки “самые быстрорастущие бычьи активы” и “дневные бычьи тренды&, что указывает не только на высокие настроения, но и на стремительный набор оборотов, возможно, предвещая разворот цены или нарастающую нарративную динамику.
Новые нарративы, заслуживающие внимания
Страница дневных бычьих трендов CMC является полезным инструментом для отслеживания токенов, быстро набирающих бычью динамику — их мониторинг может выявить следующую нарративную волну. Недавние дневные тренды демонстрируют поразительную силу настроений, что предполагает возрождение сообщества или всплеск интереса к технологически насыщенным проектам.
Итог
Несмотря на снижение цен, градус обсуждения вокруг модульных цепочек (Celestia), Layer 1 (SUI, AVAX) и проектов с сильным комьюнити (Pi, Gala) растет. В то же время токены временного хайпа вроде OFFICIAL TRUMP и CRV сталкиваются с растущим пессимизмом, что сигнализирует о возможном смещении фокуса розничных инвесторов на фундаментальные показатели и долгосрочные инвестиции.
Пульс рынка
Layer-1 (Первый уровень)
Ethereum понес наибольшие потери в первом квартале 2025 года
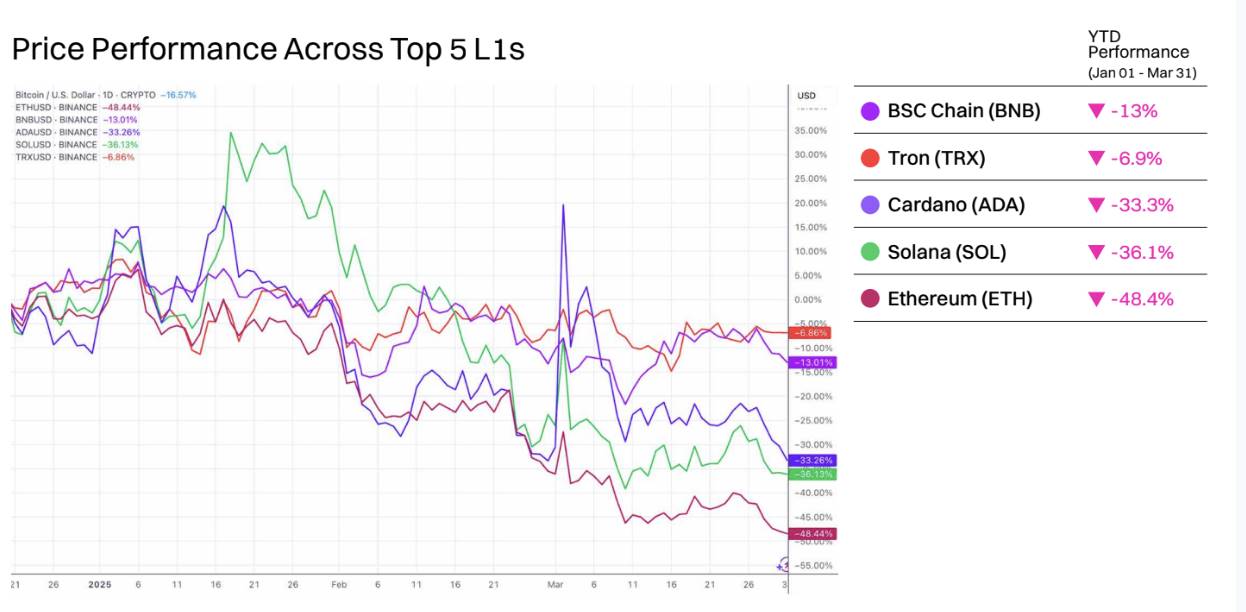
Все пять крупнейших Layer-1 по рыночной капитализации показали отрицательную динамику с начала года, причем Ethereum (ETH) опустился сильнее всех — на 48,4%.
BNB проявил относительно хорошую стойкость, снизившись лишь на 13%. Частично это может быть связано с недавним успехом Meme-коинов в ончейн-среде: только за первый квартал было представлено несколько громких релизов, включая Tutorial (TUT) и CZ's Dog (BROCCOLI). Запуск программы стимулирования ликвидности на сумму 100 млн долларов и недавний хардфорк Pascal повысили уверенность в данной сети.
Несмотря на вялую рыночную конъюнктуру, TRX также продемонстрировал стойкость. В сети была активирована торговля стейблкоинами без комиссий, а руководство платформы стремится отбить долю рынка у Ethereum. Благодаря росту доходов протоколов DeFi в сети, а также запланированному на 2025 год обновлению оплаты комиссий без токенов и торговле Meme-коинами без комиссии за транзакции, Tron в значительной степени успешно противостоял нисходящему тренду.
Cardano не смог сохранить набранный импульс после волнения от потенциального включения местных активов ADA в американский резерв цифровых валют, упадя на 33,3%. Solana столкнулась с резким падением цены из-за масштабных разблокировок токенов и значительного снижения объемов торгов Meme-коинами, опустившись на 36,1% с начала года.
Первый квартал 2025 года для Ethereum ознаменовался рядом неблагоприятных событий, включая кражу около 1,5 млрд долларов в виде ETH и токенов, построенных на базе Ethereum, с криптобиржи Bybit 21 февраля; большая часть украденных активов была обналичена в Bitcoin (BTC). Кроме того, отток средств из популярных ETH ETF ускорился в первом квартале: было зафиксировано несколько недель подряд чистого вывода средств. Всего за квартал из ETH ETF было выведено не менее 240 млн долларов. Долгожданное обновление Pectra для Ethereum также было отложено из-за проблем с подготовкой и теперь запланировано к развертыванию в основной сети 30 апреля 2025 года.
Динамика дневных активных адресов основных Layer-1
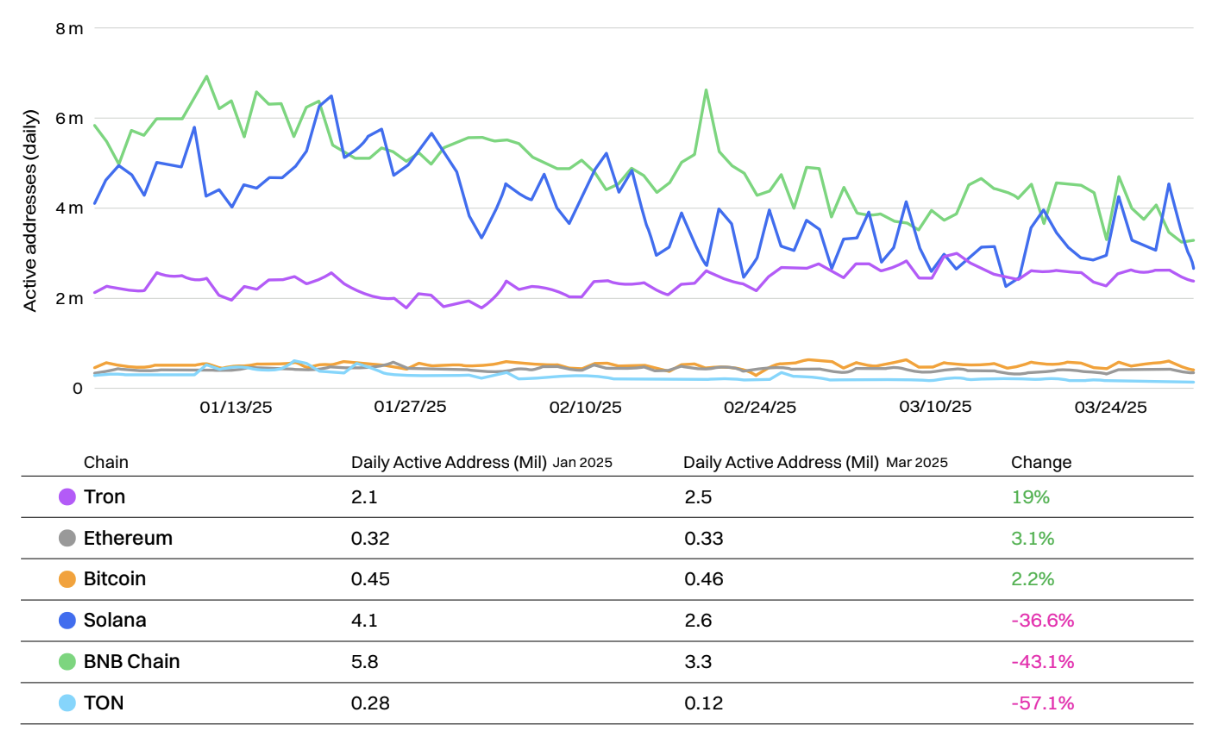
Уровень сетевой активности многих мелких Layer-1 снизился в первом квартале 2025 года: начав год сильно, они начали терять темпы уже с февраля.
По абсолютному количеству дневных активных адресов блокчейн BNB начал год сильно и некоторое время лидировал среди конкурентов, однако постепенно был догоняем и в итоге обойден Solana к концу марта. Снижение активности на Solana могло быть вызвано уменьшением спекуляций с Meme-коинами и кратковременным простоем сети в феврале. Пользователи по-прежнему с нетерпением ждут предстоящего обновления Firedancer.
Блокчейн BNB пережил кратковременный всплеск ончейн-активности в феврале, особенно в периоды вокруг публикации технического roadmap и запуска обновления Pascal.
Биткойн, TRON и Ethereum успешно предотвратили падение, увеличив количество активных адресов с начала года. Лидером здесь стал Tron с ростом на 19%, за ним следует Ethereum с приростом 3,1% и Bitcoin с увеличением на 2,2%, хотя рыночная стоимость этих трех активов за тот же период снизилась.
Ончейн-активные адреса в сети TON снизились более чем на 50%, упав с 280 тысяч до 120 тысяч, поскольку большинство Telegram Mini Apps потеряли пользователей, а популярность фермерских проектов также угасла. Когда-то самый популярный Mini App платформы Hamster Kombat потерял почти две трети своей активной аудитории с начала года.
Стоит отметить, что один адрес не обязательно означает одного пользователя. Блокчейны с низкими комиссиями обычно характеризуются большей ончейн-активностью ботов и наличием большего количества адресов, контролируемых смарт-контрактами, что может искусственно завышать показатели.
Ежедневная активность в переводах топ-5 Layer-1
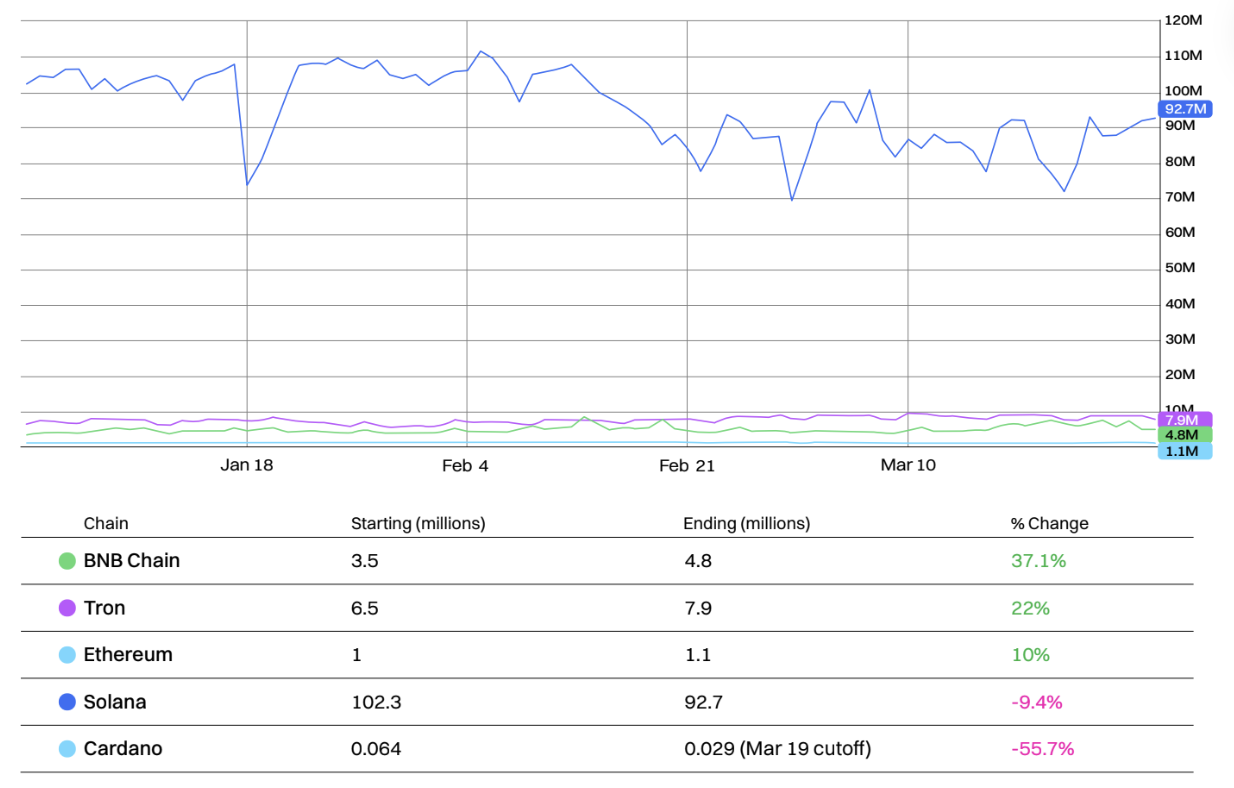
Solana продолжает удерживать первое место по количеству транзакций среди всех основных Layer-1, имея заметное преимущество. Однако около 80% транзакций приходится на голосование в сети, а еще одна значительная часть генерируется арбитражными ботами.
Тем не менее, ежедневное количество транзакций в Solana с начала года снизилось на 9,4%.
В первом квартале ежедневное количество транзакций на блокчейне BNB показало наибольший рост — 37,1%, чему способствовала возросшая активность торговли Meme-коинами. Tron расположился следом с ростом на 22%, что связано с недавним увеличением активности стейблкоинов.
Cardano продемонстрировала самое большое снижение — 55,7%. Теперь у Cardano далеко самый большой коэффициент отношения числа транзакций к рыночной капитализации среди любых основных Layer-1, равный 0,00000118.
Примечательно, что количество транзакций в Ethereum выросло на 10%, поскольку активность в секторе DeFi продолжает поддерживать сетевую активность.
Layer-2 (Второй уровень)
TVL всех основных Layer-2 снизился в первом квартале
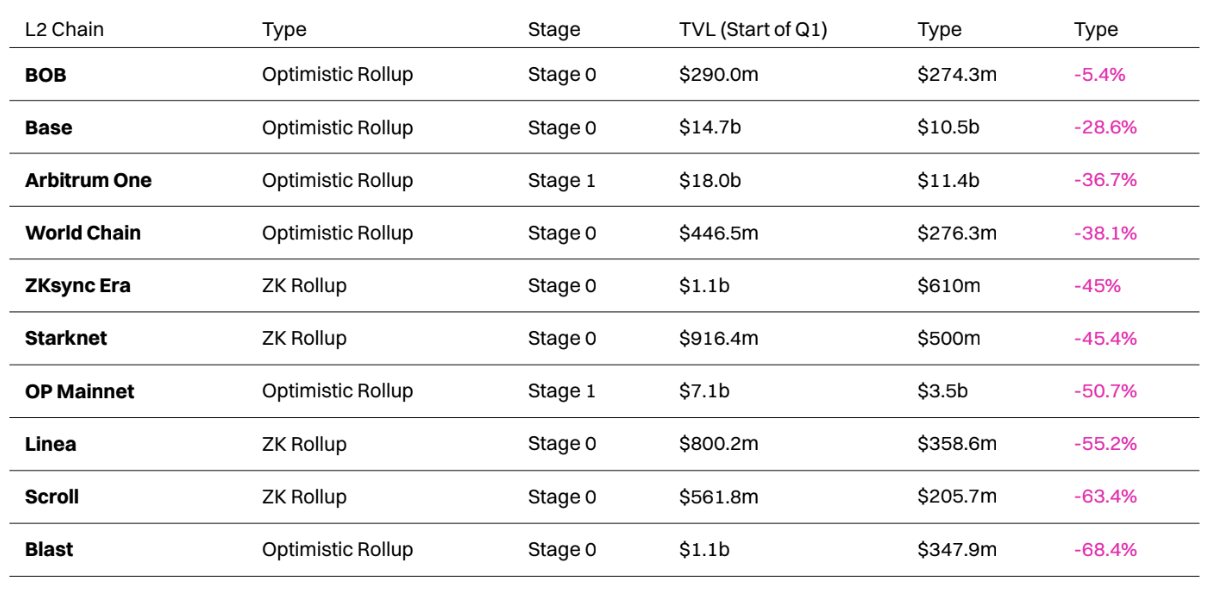
В первом квартале все топ-10 Layer-2 по объему заблокированной стоимости (TVL) продемонстрировали снижение, однако проект BOB показал себя лучше остальных, потеряв лишь 5,4% TVL. Отчасти это можно объяснить успехом децентрализованного денежного рынка Euler в сети.
Наиболее значительное падение TVL зафиксировано на Blast: показатель снизился с 1,1 млрд долларов до всего 348 млн долларов, что составило убыток в 68,4%. Скорее всего, это стало результатом распродаж после аирдропа и оттока пользователей. Одновременно платформа столкнулась с усилением конкуренции в сфере доходностей по ETH и стейблкоинам, что ускорило ее упадок.
Несмотря на падение на 36,7%, Arbitrum сохранил статус крупнейшего Layer-2, слегка опережая Base (второе место), который показал относительно неплохие результаты в первом квартале, снизив TVL на 28,6%. Снижение Arbitrum произошло после обновления BoLD в феврале, которое приблизило платформу к статусу L2 второго этапа, тогда как интеграция Coinbase Wrapped BTC (cbBTC) на Base помогла ей привлечь новую аудиторию.
TVL Optimism сократился более чем вдвое, однако сеть осталась третьим по величине Layer-2. Это положение сохраняется несмотря на присоединение к Superchain множества новых Layer-2, включая Ink и Unichain.
World Chain обошел Scroll, став восьмым крупнейшим Layer-2, преимущественно из-за резкого падения TVL Scroll на 63,4%. Это случилось после завершения программы аирдропа “Session One”, в результате чего интерес к данному Layer-2 заметно угас.
В течение первого квартала многие проекты Layer-2 планировали достичь статуса Stage 1+ путем интеграции полнофункциональных систем доказательств.
Сравнение дневных активных адресов топ-5 Layer-2 по TVL с Ethereum (с начала года)
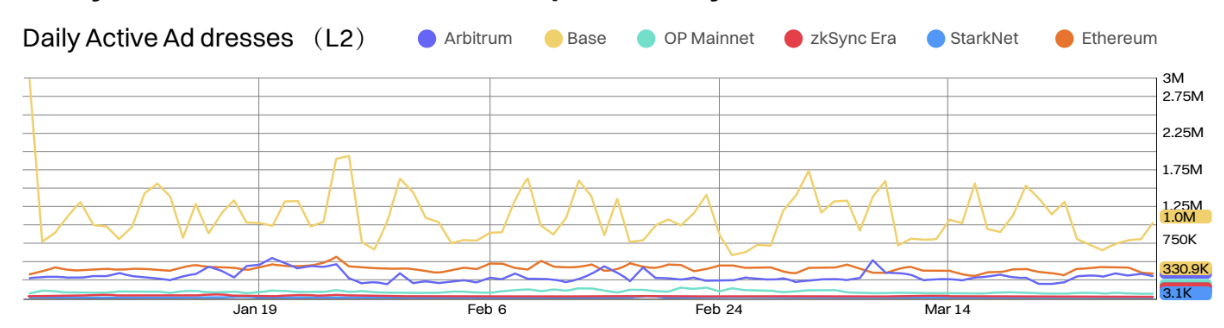
По количеству дневных активных адресов Base сейчас значительно превосходит конкурентов, оставаясь единственным Layer-2 с безусловным лидерством в первом квартале 2025 года.
Base является единственной сетью Layer-2, которая стабильно превышает Ethereum по количеству активных адресов. Сейчас разрабатывается несколько новых обновлений, включая Flashblocks и Appchains, что может помочь еще больше укрепить ее статус самого популярного Layer-2.
Руководитель Base Джесси Поллак также намекнул на возможность внедрения токенизированной версии акций Coinbase (SCOIN) на сети Layer-2.
Arbitrum — единственный другой Layer-2, который временно превысил Ethereum Layer-1 по количеству дневных активных адресов, причем активность значительно выросла в начале марта — вскоре после листинга данного актива на Robinhood.
Самое значительное снижение количества активных адресов зафиксировано у Base — потеряна две трети, осталось 1 млн дневных активных адресов, тогда как у zkSync Era данный показатель сократился на 29,6%.
Сравнение ежедневных объемов транзакций топ-5 Layer-2 по TVL с Ethereum (с начала года)
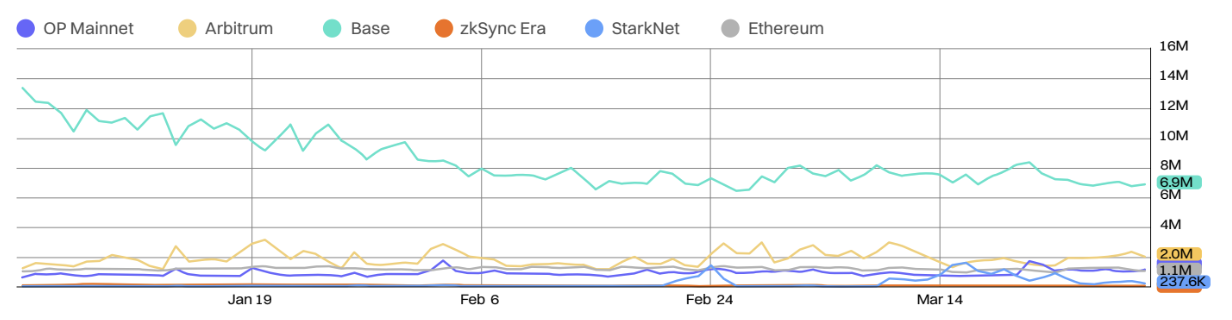
Base, Arbitrum и Optimism теперь стабильно обрабатывают больший суточный объем транзакций, чем Ethereum Layer-1.
Суточный объем транзакций Base в первом квартале упал с 13,4 млн до 6,9 млн, составив снижение на 48,5%. Для сравнения, zkSync Era и Starknet показали падения на 30,4% и 26,2% соответственно.
Несмотря на заявления некоторых экспертов о постепенном вытеснении базового уровня Ethereum, суточные объемы транзакций большинства крупных Layer-2 с начала года все же снизились.
Base сохраняет явное преимущество в конкурентной борьбе, стабилизировав суточный объем транзакций начиная со второй половины февраля.
Arbitrum успешно расширил свое присутствие: суточный объем вырос с 1,3 млн до 2 млн, обеспечив увеличение активности на 54% и сократив отставание от Base. Optimism же продемонстрировал еще более выдающиеся результаты, увеличив объем транзакций на 65%.
Децентрализованные финансы (DeFi)
TVL сектора DeFi (с начала года)
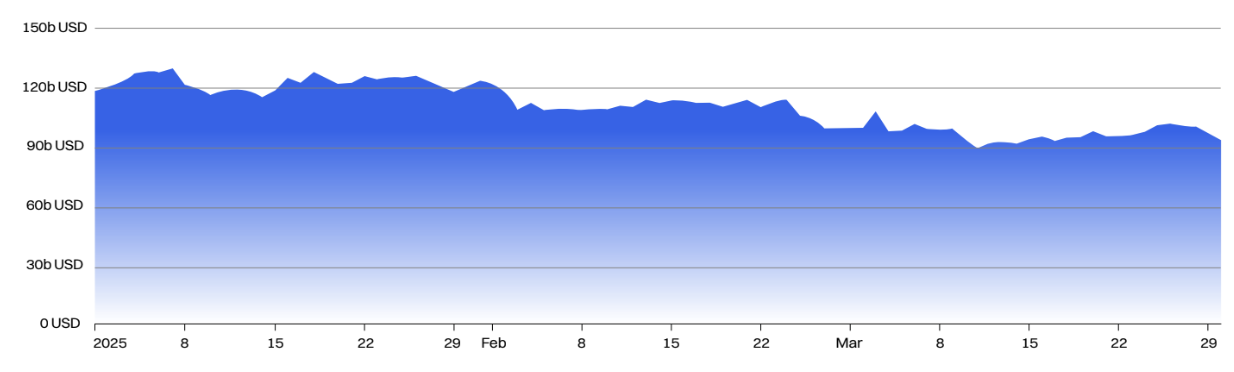
Доля рынка TVL DeFi в третьем квартале:
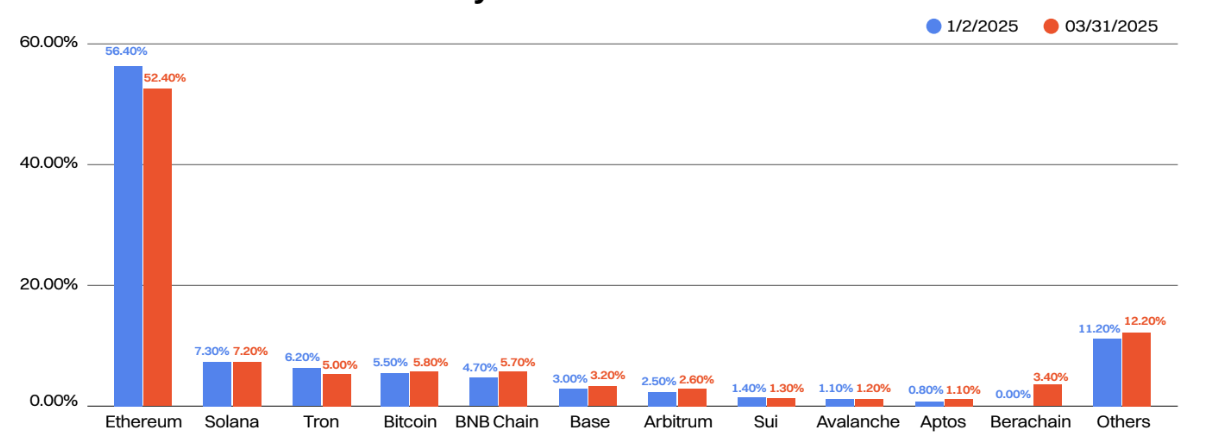
В третьем квартале доля рынка DeFi TVL на Ethereum снизилась на 4%, в то время как меньшие платформы, такие как блокчейн BNB и Berachain, оттянули на себя частицу рынка.
Несмотря на рост объемов торгов стейблкоинами, доля Tron сократилась с 6,2% до 5%, став сетью с самым большим падением доли рынка. В контрасте, только запущенный Berachain менее чем через два месяца после выхода в феврале уже занял 3,4% рынка, что стало возможным благодаря мощной стратегии аирдропов и выгодным возможностям для заработка.
TVL биткойна значительно вырос, достигнув доли рынка в 5,8%, чему в основном способствовало развитие решений ликвидного стейкинга BTC, таких как Lombard.
Сравнение дневных активных адресов топ-5 Layer-2 по TVL с Ethereum (с начала года)
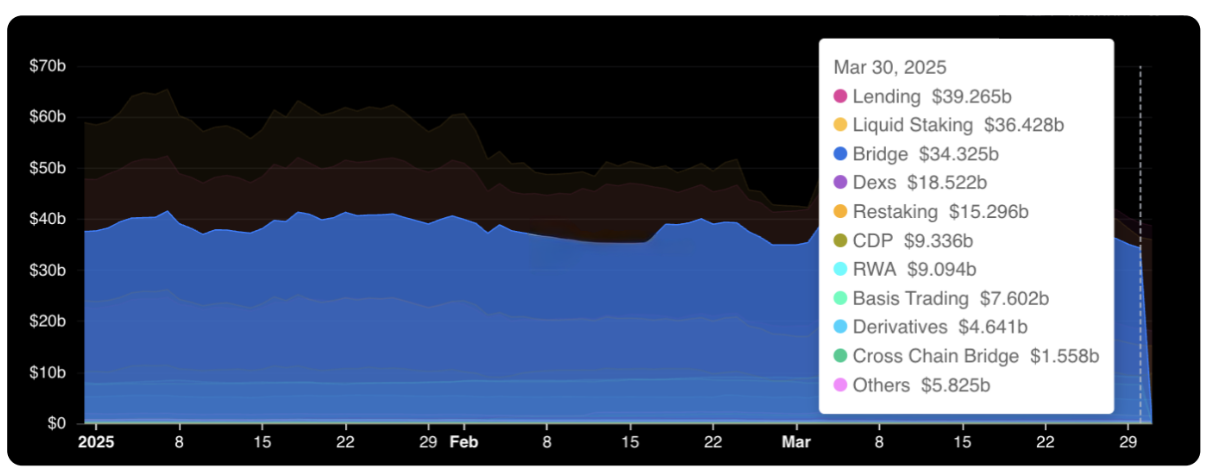
Сектор кредитования теперь является крупнейшим по TVL: более 38,9 млрд долларов заблокировано в открытых ончейн-платформах кредитования, таких как Aave и Compound. Когда-то лидировавший сектор ликвидного стейкинга сейчас отстает, занимая второе место с TVL в 36 млрд долларов, где доминируют такие крупные игроки, как Lido, Jito и Rocketpool.
Абсолютный TVL большинства секторов снизился с начала года, однако физическими активами (RWA) выделились в качестве яркого исключения: их TVL вырос за счет успеха продуктов BlackRock BUIDL и Ethena USDtb.
Топ-10 приложений DeFi по TVL
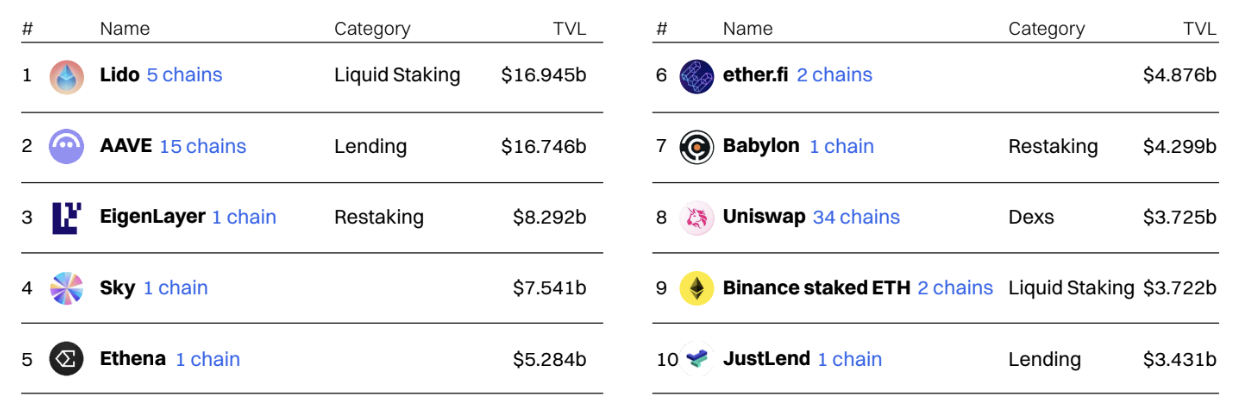
Lido, протокол ликвидного стейкинга Ethereum, сохраняет статус крупнейшего, однако в первом квартале многократно обгонял его AAVE.
В первом квартале Lido столкнулось с несколькими позитивными изменениями, включая одобрение нового лицензированного сетевого модуля SSV, а также дальнейшую интеграцию своих токенов ликвидного стейкинга (stETH и wstETH) в экосистему DeFi.
Aave также продемонстрировал положительную динамику: внедрение режимов ликвидности для повышения эффективности капитала и расширение присутствия на сеть Celo.
Кроссчейн-мосты
TVL кроссчейн-мостов (с начала года)
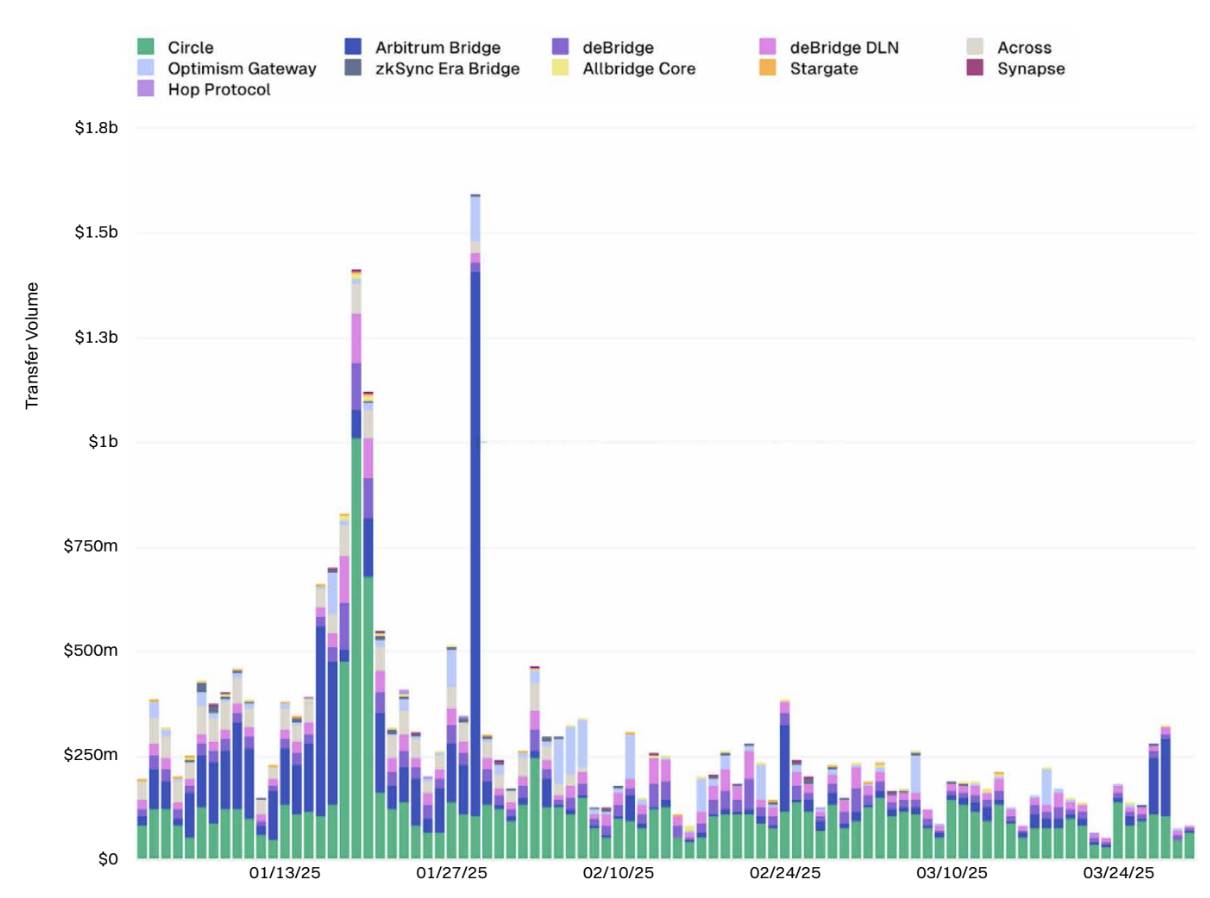
Сфера кроссчейн-мостов по-прежнему остается высококонкурентным пространством, где доминируют три основные игроки — CCIP от Circle, Arbitrum Bridge и deBridge.
Объемы торгов на кроссчейн-мостах значительно снизились в течение первого квартала, при этом суточный объем торгов упал более чем на 60%.
Из важнейших событий в области кроссчейн-мостов в текущем году стоит выделить запуск Circle CCTP V2, который внедрил механизм хеширования и более быстрые расчеты по USDC, а также интеграцию с Stargate.
Активы реального мира (RWA)
Рост капитализации стейблкоинов на 8,6%: экспансия вопреки трендам и регуляторные вызовы
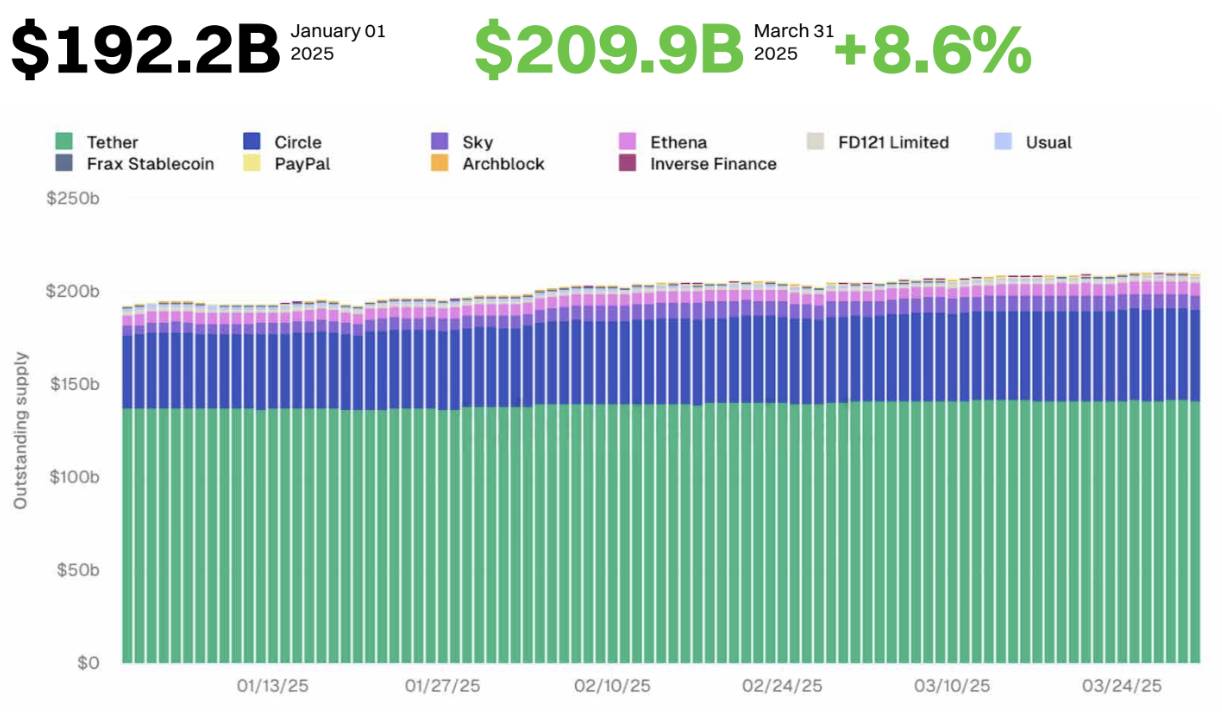
Несмотря на рыночную турбулентность, индустрия стейблкоинов продолжала расширяться в 2025 году, увеличив свою общую капитализацию на 8,6%.
В настоящее время совокупная рыночная капитализация эмитентов топ-10 стейблкоинов достигает 209,9 млрд долларов, периодически преодолевая отметку в 210 млрд долларов.
Tether сохранил статус крупнейшего эмитента стейблкоинов в 2025 году, однако его доля рынка снизилась с 72,4% до 67,3%. Тем временем доля USDC от Circle увеличилась с 19,8% до 23,4%.
В 2025 году, чтобы соответствовать регулированию рынков криптоактивов Европейского Союза (MiCA), несколько криптовалютных бирж сняли с листинга Tether (USDT). В то же время USDC получил одобрение регулирующих органов, включая получение лицензии в рамках европейского регламента MiCA.
Ethena также расширила долю рынка стейблкоинов в первом квартале 2025 года благодаря успеху USDtb — проекта, запущенного в декабре 2024 года, опирающегося преимущественно на фонд BUIDL от BlackRock и усиленного за счет стратегических партнерств и выпуска платежных приложений на базе Telegram.
В контексте квартальных изменений наибольшее сокращение эмиссии зафиксировано у USDO от Usual — показатель упал на 46,7%. PyUSD от PayPal, напротив, показал наибольший рост, увеличив предложение более чем в два раза за последние три месяца.
Стейблкоины продолжают стимулировать активность во многих сетях: пользователи используют их для трансграничных расчетов, получения доходности в DeFi и торговли на децентрализованных биржах.
Откорректированный объем переводов стейблкоинов установил исторический максимум: сильный рост спроса
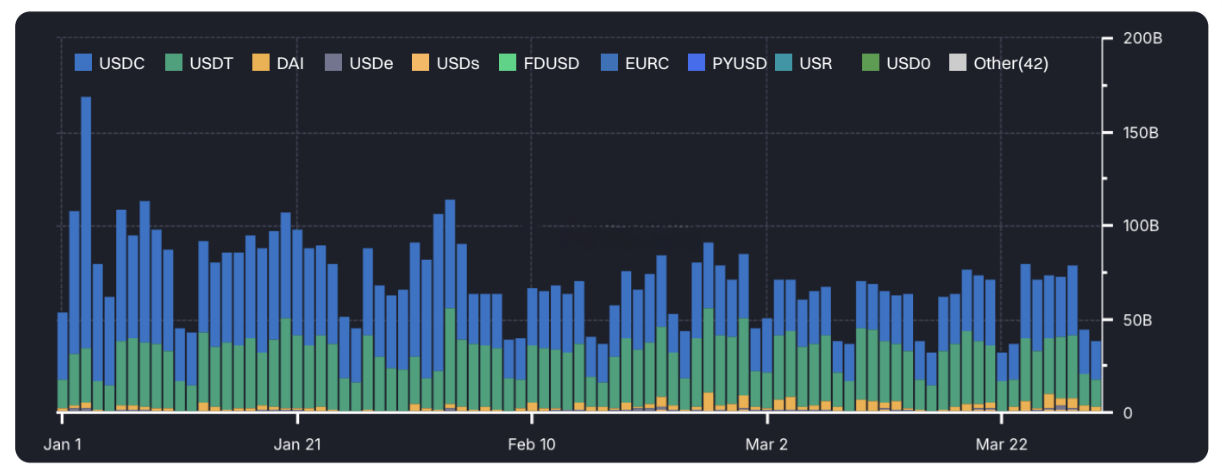
Объем переводов стейблкоинов продолжал расти в первом квартале 2025 года и в январе достиг исторического максимума.
Согласно данным Artemis, USDT и USDC по-прежнему остаются самыми перемещаемыми долларовыми стейблкоинами, если исключать действия MEV и внутренние переводы между централизованными биржами.
Ежедневный объем переводов стейблкоинов теперь регулярно превышает 72 млрд долларов, что более чем вдвое превышает аналогичные показатели прошлого года.
Ethereum остается самой популярной сетью для выпуска стейблкоинов, удерживая долю рынка 55,8%, которая практически не изменилась с начала года.
Тем временем эмиссия стейблкоинов в Solana выросла на 140% с начала года, увеличив долю рынка с 2,7% до 5,5%, чему главным образом способствовало расширение присутствия USDC в этой сети.
Несмотря на существенное сокращение эмиссии токена USDD, общий объем стейблкоинов в Tron достиг исторического максимума в 66,2 млрд долларов.
Фонд BUIDL от BlackRock продолжает наращивать лидерство
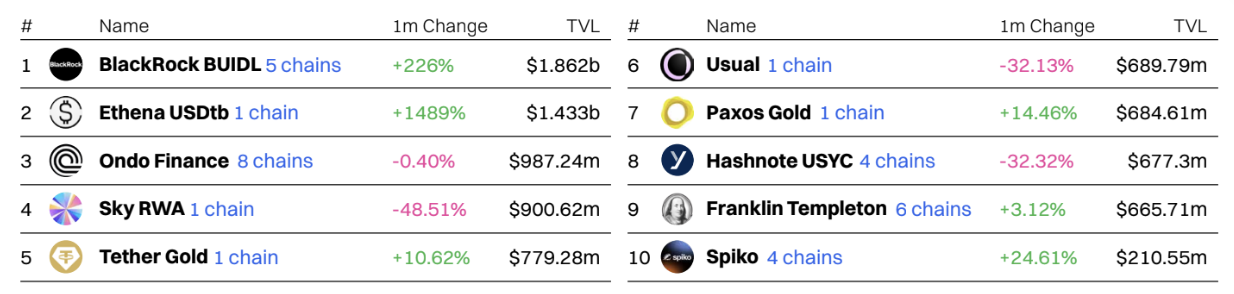
Фонд институциональной цифровой ликвидности BUIDL от BlackRock стал протоколом RWA с наибольшими масштабами, чей TVL к концу первого квартала превысил 1,8 млрд долларов.
На втором месте находится USDtb от Ethena — долларовый стейблкоин, также поддерживаемый фондом BUIDL от BlackRock.
Несколько ончейн-эмитентов казначейских облигаций также зафиксировали рост TVL в первом квартале, включая Ondo Finance и Sky RWA. Токен USDY от Ondo и стейблкоин USDS от Sky RWA обеспечивают ценность государственными облигациями США, а их предложение достигло исторического максимума в первом квартале.
Расширение масштабов этих платформ демонстрирует растущий спрос рынка на инструменты с низкой рисковой доходностью, включая доходные стейблкоины.
AI-агенты
Недельный доход Virtuals Protocol рухнул на 97,5%
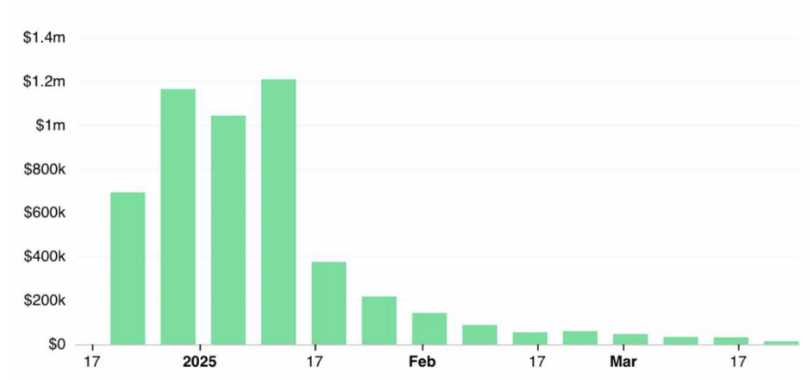
Несмотря на мощный старт 2025 года, Virtuals Protocol постепенно столкнулся с коллапсом недельного ончейн-дохода в первом квартале: показатель упал с пиковых 1,2 млн долларов в январе до менее чем 30 тыс. долларов в неделю большую часть марта.
Расширение платформы в сеть Solana в феврале не смогло улучшить финансовые результаты, что свидетельствует о значительном снижении интереса к ончейн AI-агентам.
На данный момент недельный (7 дней) доход Virtuals Protocol составляет около 22 100 долларов, выведя проект за пределы топ-100 протоколов по генерации дохода.
Капитализация ведущих AI-агентов резко обвалилась
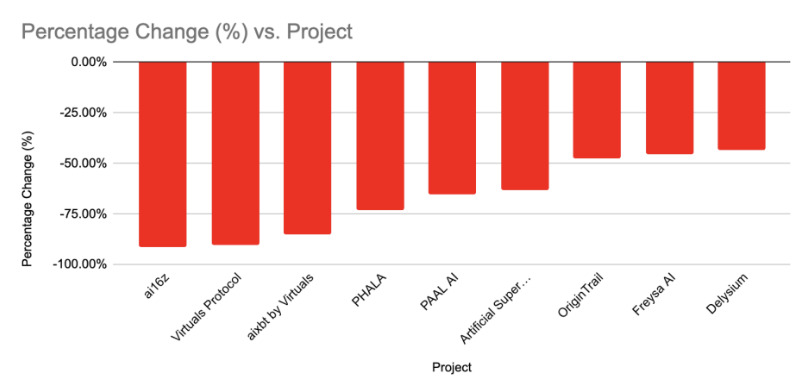
Капитализация ведущих токенов AI-агентов стремительно снизилась с начала года, причем чисто платформы/токены AI-агентов понесли самые глубокие потери.
Среди топ-10 AI-токенов по капитализации ai16z и Virtuals Protocol обесценились более чем на 90% менее чем за три месяца.
В среднем токены AI-агентов потеряли более 67% своей стоимости с начала года, тогда как для сравнения индекс CoinMarketCap 100 снизился лишь на 18,6%.
Meme-коины
Meme-коины все еще входят в число лучших годовых результатов: ярко выступают в сегменте средних и крупных капитализаций
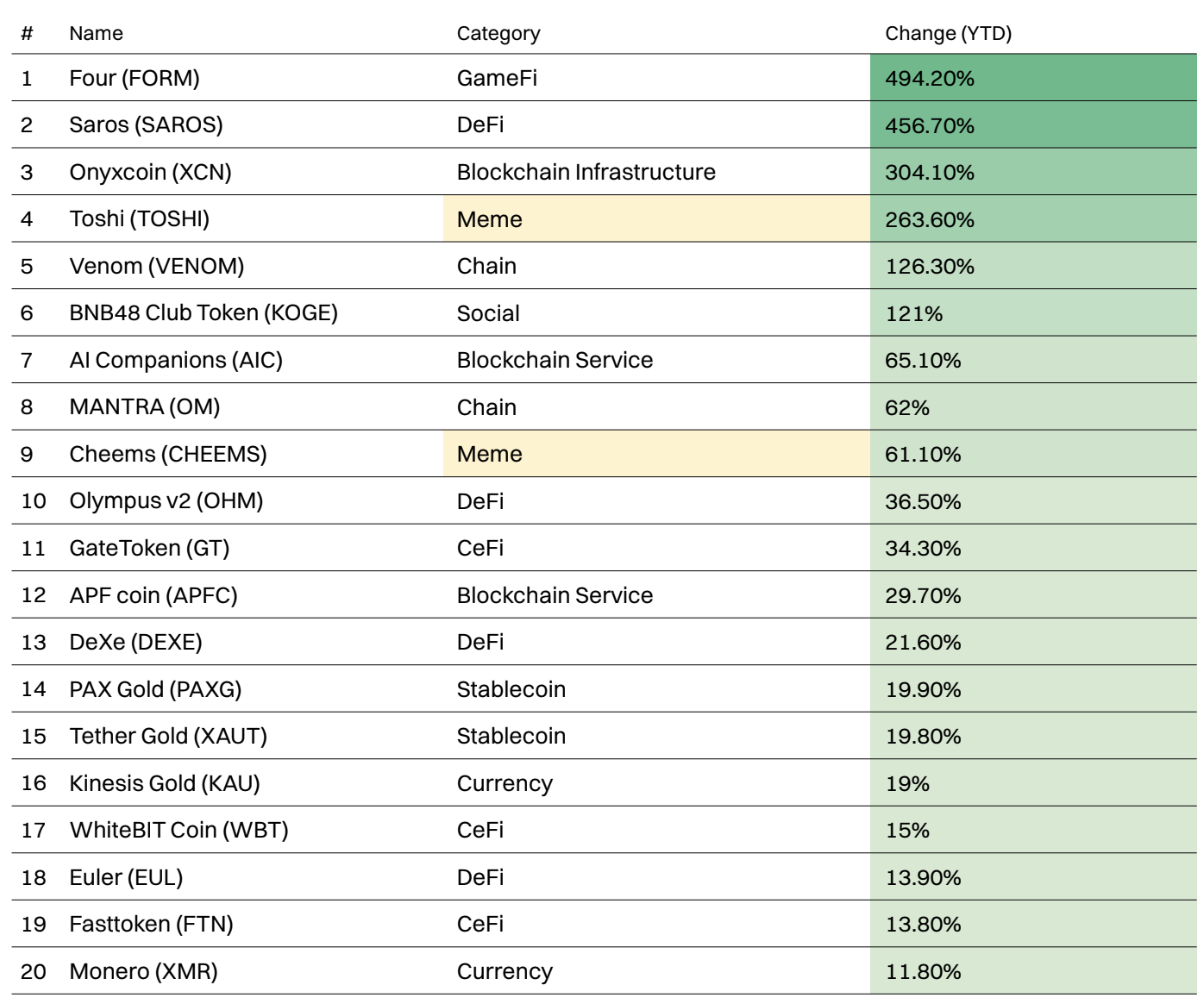
Прошлый год доминировали Meme-коины в списках топ-токенов по процентному росту. В этом году они по-прежнему остаются одними из лидеров в сегменте средних и крупных капитализаций, хотя частота их появления снизилась.
Среди проектов с капитализацией свыше 100 млн долларов лишь два из двадцати лучших по динамике оказались Meme-коинами.
Из них Toshi (TOSHI) стала лучшим Meme-коином с крупной капитализацией в этом году, показав рост на 263,6%.
Худшие представители Meme-коинов по итогам года
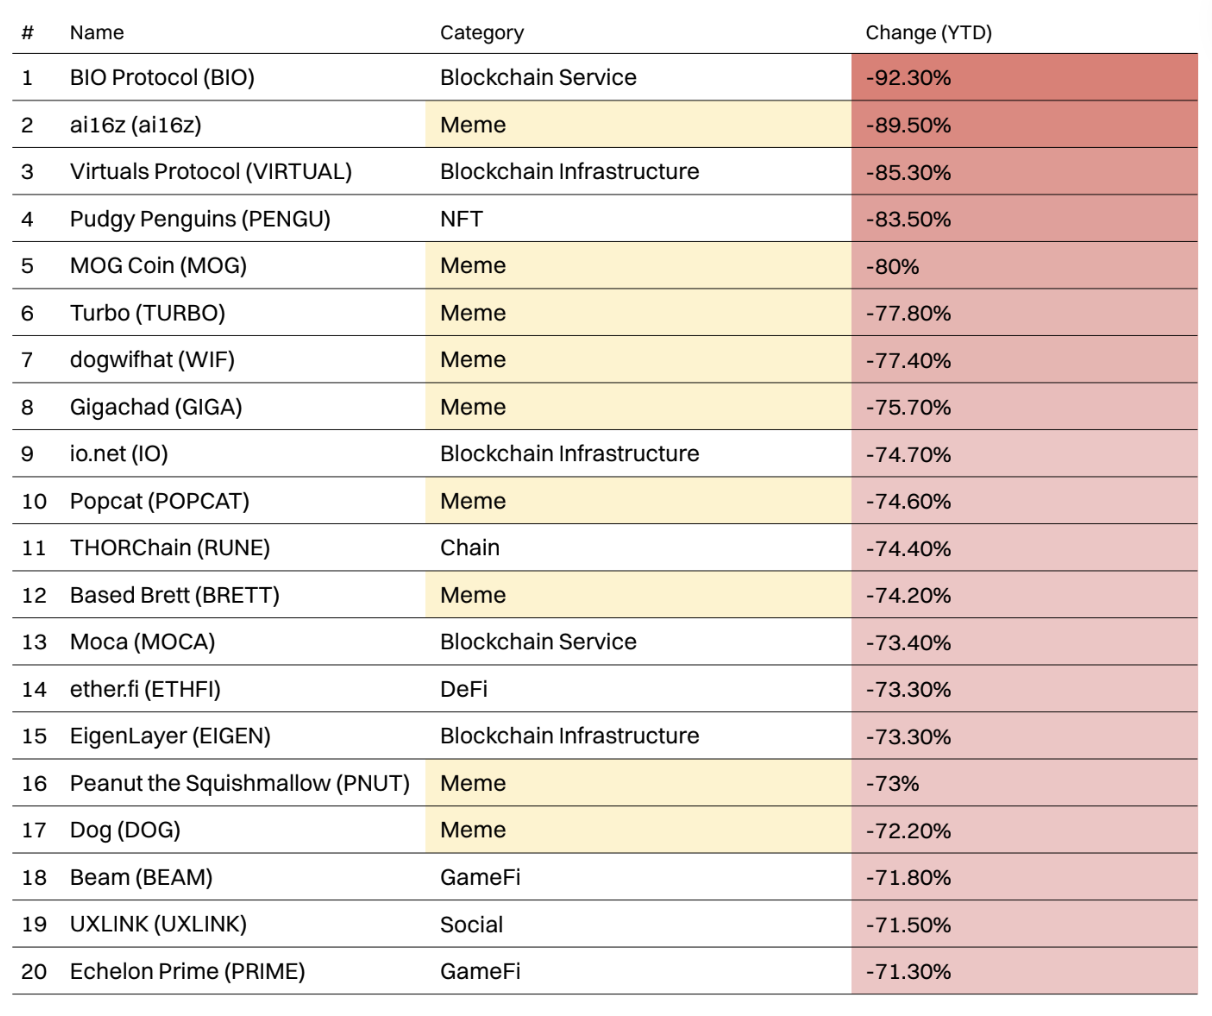
Первый квартал оказался тяжелым временем для подавляющего большинства криптовалют: из топ-100 монет 55 показали падение с начала года, при этом наиболее пострадавшие потеряли более 25% своей стоимости.
Несмотря на выпуск нескольких громких Meme-коинов в январе, таких как Official Trump (TRUMP) и Melania Meme (MELANIA), которые изначально привлекли пристальное внимание аудитории и участников сообщества, ситуация изменилась.
Meme-коины доминируют в антирейтингах худших показателей, занимая 9 мест из 20 самых больших проигрышей.
ai16z (Al16Z) признан худшим Meme-коином этого года, потеряв 89,5% стоимости за последние три месяца.
Импульс Pump.fun ослабевает, но платформа остается одним из главных зарабатывающих DApps
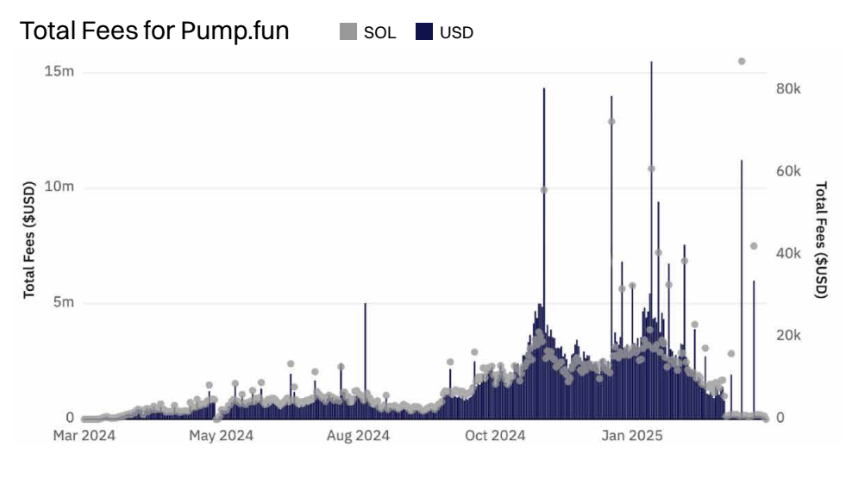
По мере остывания энтузиазма вокруг Meme-коинов доходы Pump.fun резко упали. Начав год с сильных позиций, когда платформа обычно собирала комиссии свыше 3 млн долларов в день, к концу марта 2025 года эта сумма медленно опускалась ниже 100 тыс. долларов ежедневно.
Несмотря на сокращение доходов примерно на 98%, Pump.fun остается одной из самых прибыльных децентрализованных приложений, входя в топ-10 по еженедельному заработку.
Объем запуска токенов на Pump.fun остается высоким, но доля успешных выпусков снижается
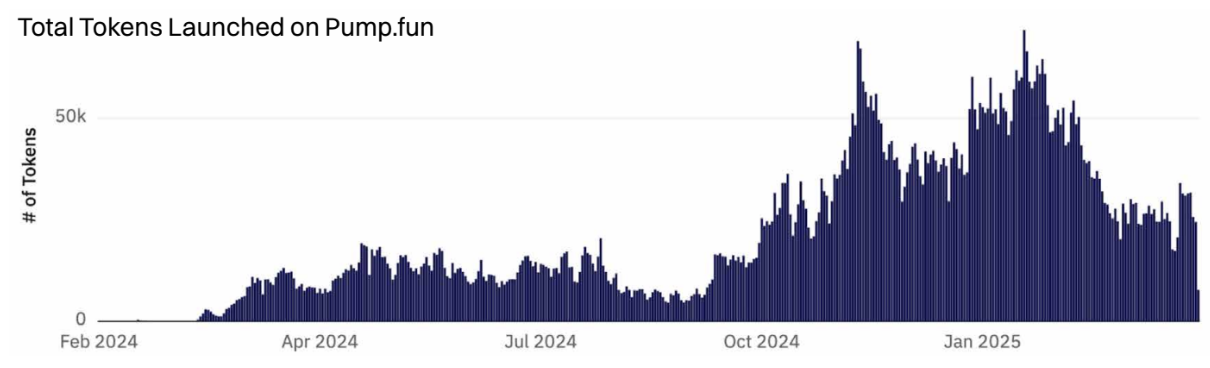
Pump.fun достиг исторического максимума 23 января 2025 года, выпустив более 71 700 токенов. После этого объем новых эмиссий начал снижаться, и в течение марта в среднем выпускалось 26 400 токенов ежедневно.
Несмотря на высокий объем эмиссий, доля токенов, соответствующих критериям «выпуска» (graduate), значительно упала: с 1,1% с начала года до 0,64%.
Успех Pump.fun породил множество клонов, включая LaunchLab от Raydium с гибкой динамикой кривой, и PumpTires, созданные для экосистемы Pulsechain, однако ни одному из них пока не удалось повторить успех оригинала.
Несмотря на ряд крупных обновлений платформы, включая запуск децентрализованной биржи PumpSwap (DEX) и планы по внедрению модели разделения доходов для создателей контента, интерес к ней продолжает падать.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CoinMarketCap