


Рынок вступает в «суперцикл» стейблкоинов: анализ ландшафта криптоплатежей на основе первых принципов
Автор:Nathan
Подготовка: TechFlow
Суперцикл стейблкоинов уже наступил.
Это не просто потому, что общее предложение стейблкоинов превысило 230 миллиардов долларов, компания Circle подала заявку на IPO или потому что я часто упоминаю “суперцикл уже наступил”. Более фундаментальная причина заключается в том, что стейблкоины глубоко трансформируют традиционную платежную систему, и эта трансформация будет продолжаться экспоненциальными темпами.
Моя точка зрения проста: стейблкоины превзойдут традиционные способы оплаты, потому что они лучше, быстрее и дешевле.
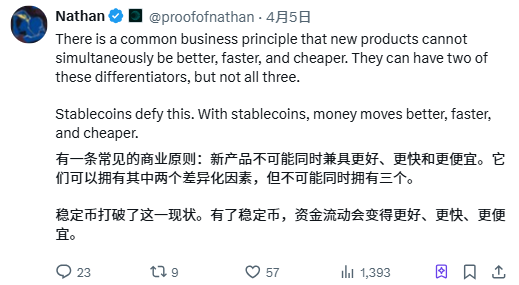
Однако слово “платеж” охватывает широкий спектр понятий. Современная платежная система в основном контролируется традиционными платежными каналами, банками и финтех-компаниями, каждая из которых играет свою роль в платежной системе Web2. Несмотря на то, что стейблкоины предлагают более эффективную и удобную альтернативу по сравнению с традиционными системами, система криптоплатежей постепенно приобретает сложность, схожую с системой Web2, поэтому заслуживает нашего глубокого анализа.
В настоящее время сотни компаний ведут разработку на основе или вокруг каналов платежей стейблкоинов.
@Dberenzon подготовил отличную страницу, разделяющую экосистему ончейн-платежей на девять различных секторов, соответствующий контент вы можете найти ниже.
Ссылки по теме:
https://x.com/dberenzon/status/1889717634800758858
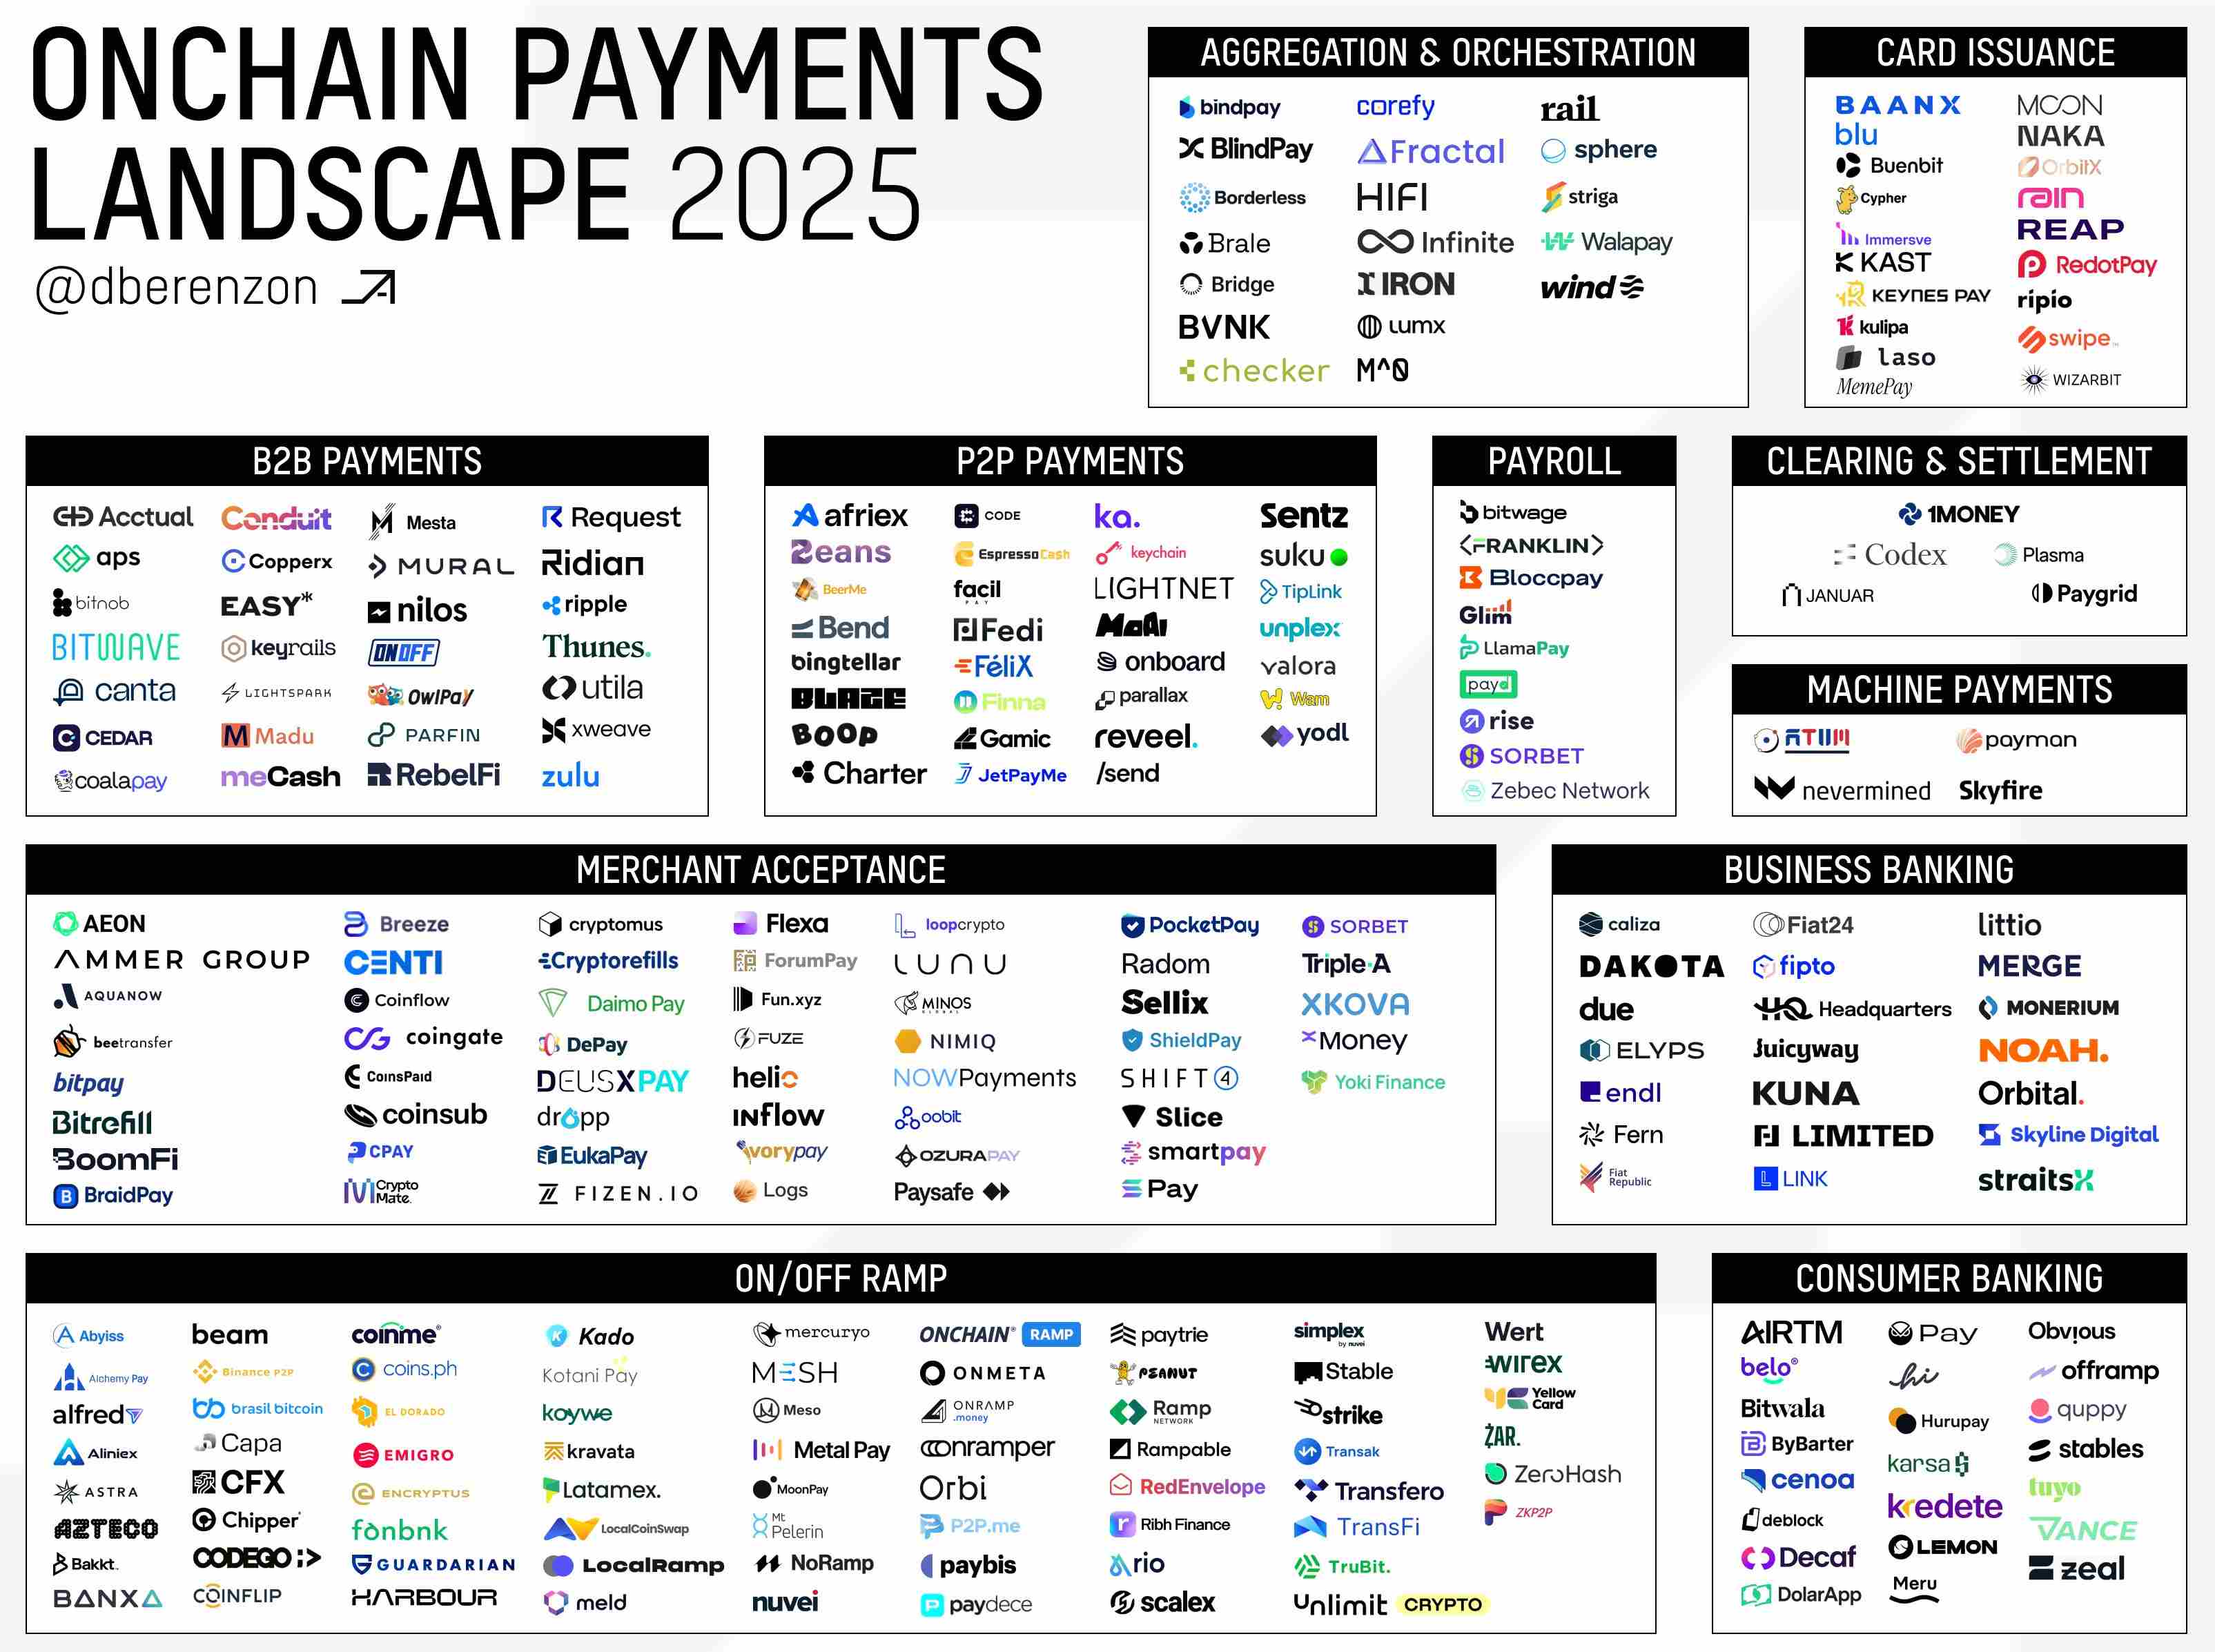
Dmitriy предоставил глубокий и технический взгляд, в то время как другие организации, например Pantera в своем отчете “The Trillion Dollar Opportunity”, разделяют платежную систему на четыре уровня с более высокого уровня.
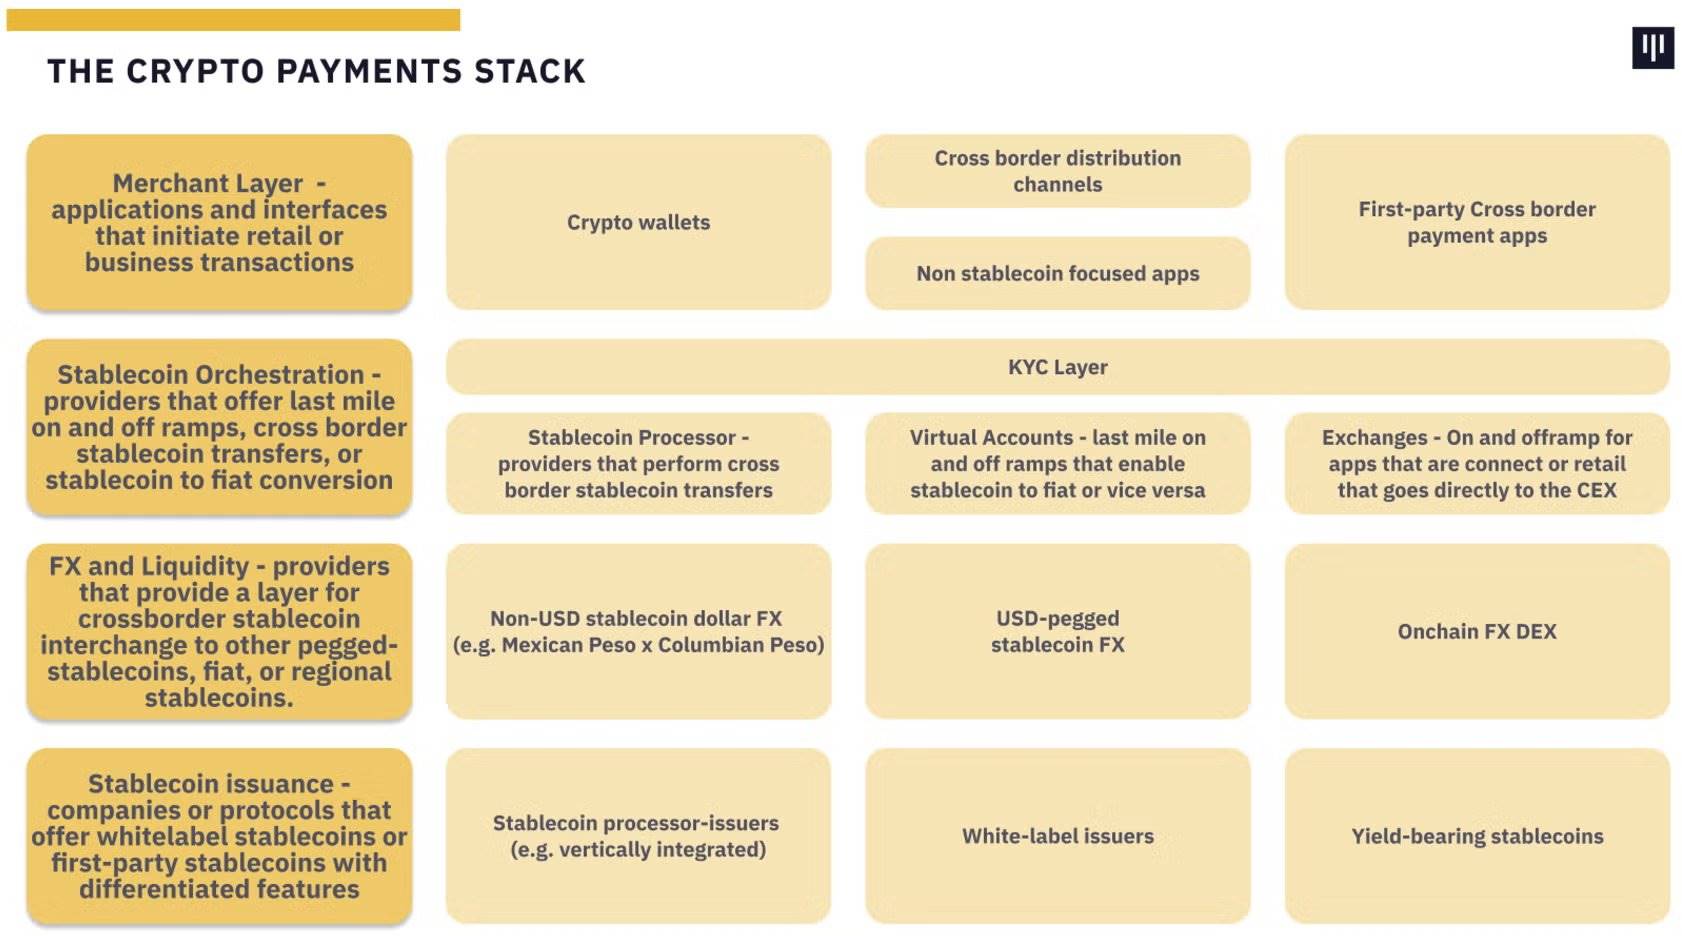
В этой статье я предложу другой способ разбора платежной системы с точки зрения первых принципов, нативных для криптовалют. Однако классификация уровней, предложенная Dmitriy, Pantera и другими, все еще предоставляет ценные способы классификации с других точек зрения.
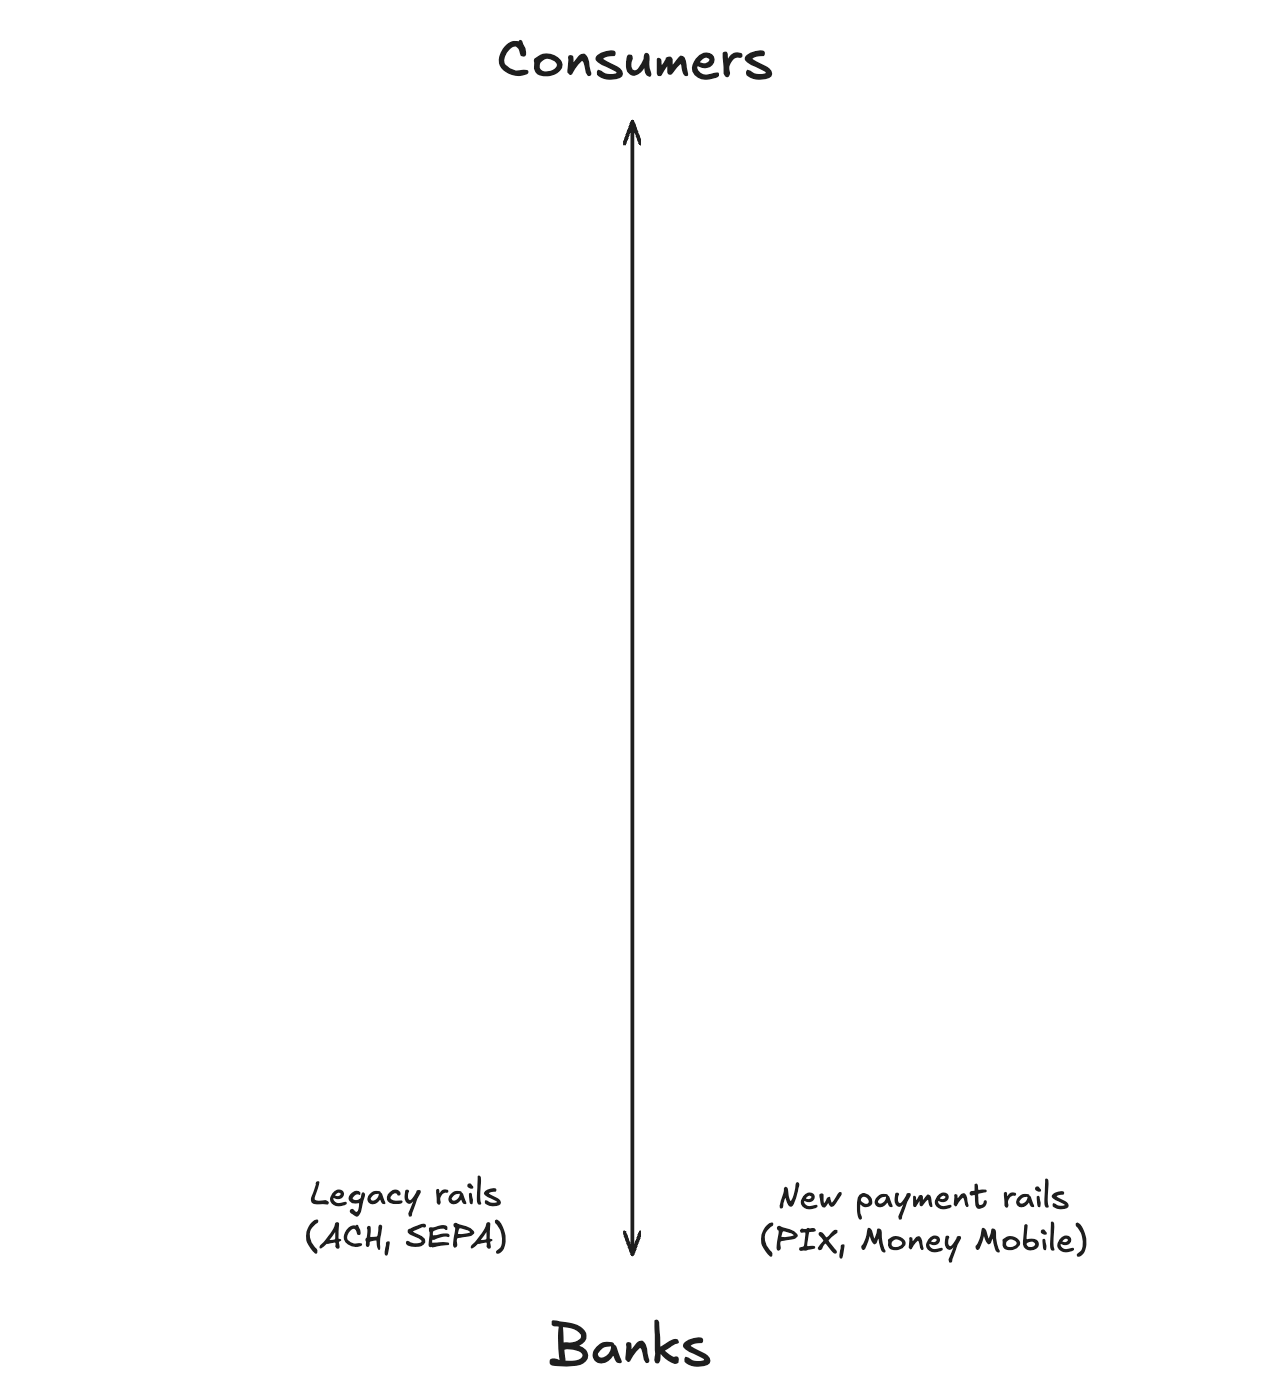
Чтобы предоставить некоторый контекст, я считаю, что платежная система работает вдоль вертикальной линии, где на вершине находится один тип пользователей, а внизу — другой. Кроме того, я считаю, что высшая цель платежной системы — способность обслуживать миллиарды пользователей, поэтому цель этого анализа ориентирована на обычных розничных пользователей, которые могут даже не знать, что они используют криптовалюту.
Система криптоплатежей
Исходя из первых принципов, стейблкоины — это токены в блокчейне, представляющие единицу фиатной валюты —— чаще всего доллар США. Существуют различные типы стейблкоинов, включая:
-
Поддерживаемые фиатом (например, USDT)
-
Поддерживаемые криптовалютой (например, DAI)
-
Синтетические (например, USDe)
Среди них поддерживаемые фиатом стейблкоины являются самым крупным типом на данный момент. Эти стейблкоины обеспечены высоколиквидными активами в пропорции 1:1, включая казначейские облигации США, наличные деньги и другие денежные эквиваленты, которые хранятся кастодианами. Следовательно, пользователями самого нижнего уровня платежной системы являются традиционные банки и платежные системы.
Как упоминалось ранее, стейблкоины трансформируют традиционные платежи, потому что они действительно лучше, быстрее и дешевле. Это преимущество не только приносит более высокую маржу прибыли финтех- и платежным компаниям, но и предоставляет конечным пользователям более качественный опыт. Следовательно, пользователями верхнего уровня платежной системы являются потребители.
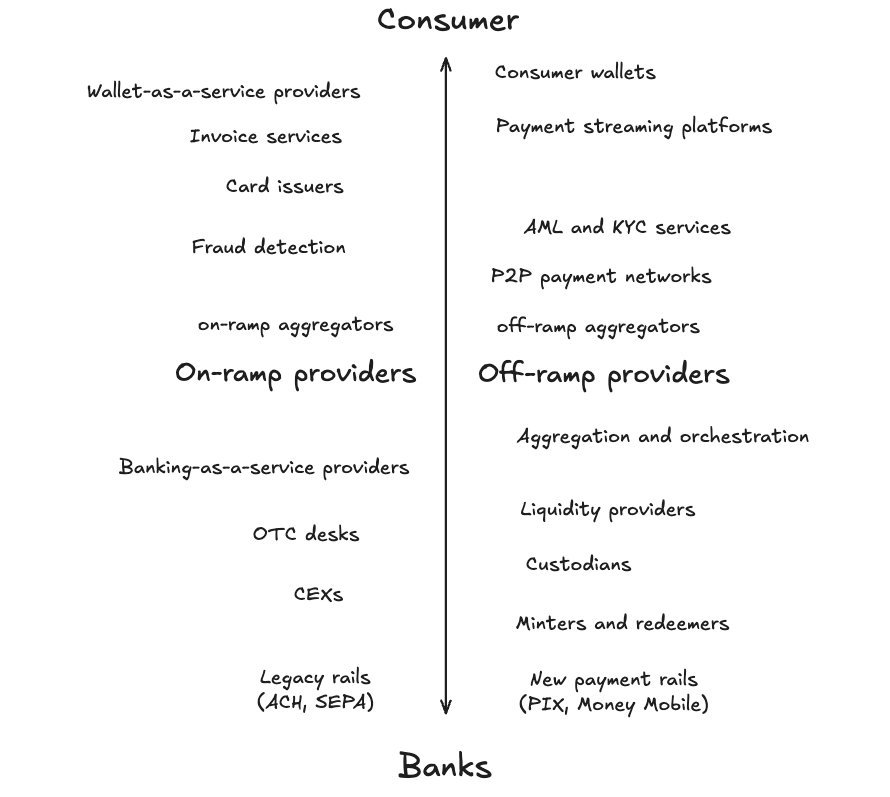
В настоящее время структура платежной системы показана на рисунке ниже:
Далее рассмотрим наиболее важные сценарии использования в платежной системе. Мы уже видели, что одним из случаев использования криптовалюты с высокой удерживаемостью является “вывод средств” (off-ramping). Хотя “ввод средств” (on-ramping) также популярен, возможность легко использовать криптовалюту (особенно стейблкоины) для расходов всегда была основным требованием. В нашей системе поставщики услуг ввода/вывода средств занимают промежуточное положение.
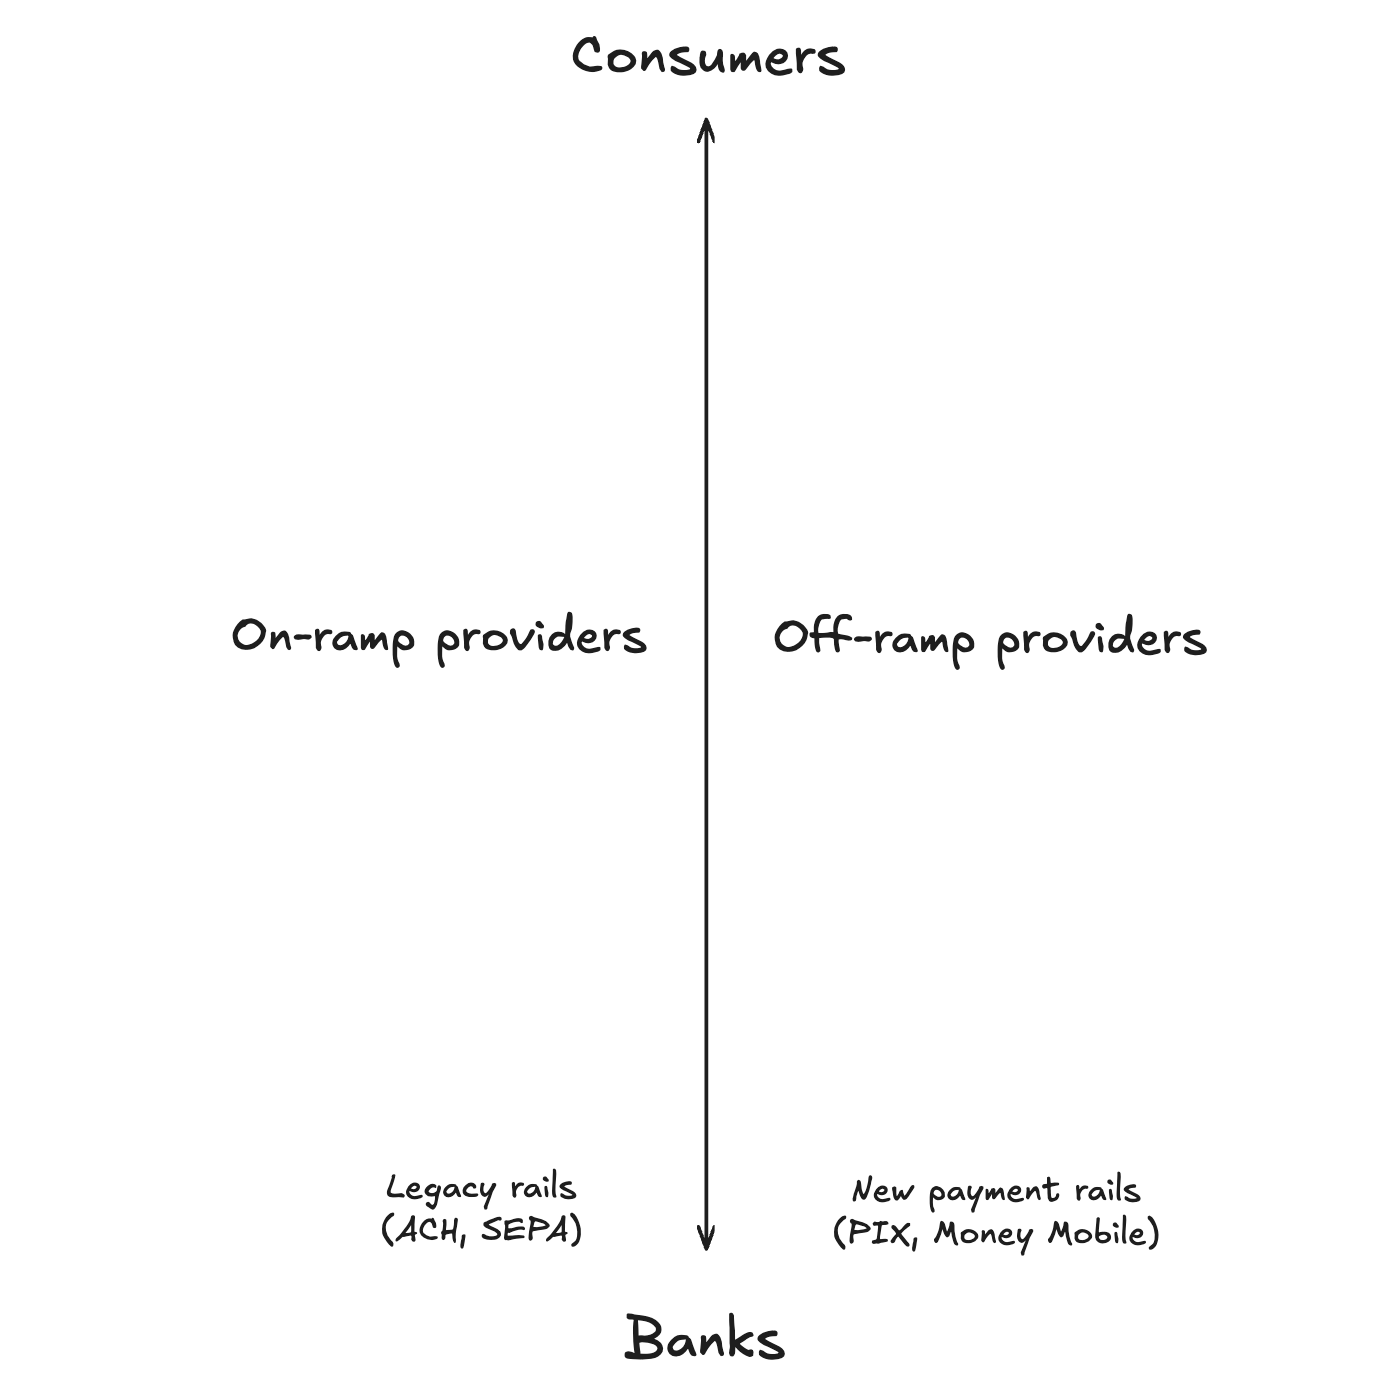
Все части выше этих поставщиков услуг ориентированы на потребительские приложения или инструменты поддержки потребителей, я называю это “уровнем обслуживания потребителей”. Напротив, часть от услуг ввода/вывода средств вниз до традиционных банков — это часть, интегрирующая стейблкоины в существующую финансовую систему, я называю это “уровнем финансовой интеграции”.
Стоит отметить, что количество уровней обслуживания потребителей значительно больше, чем уровней финансовой интеграции. Это связано с тем, что построение уровня финансовой интеграции требует лицензий, структурированных операций и требований соответствия, в то время как уровень обслуживания потребителей может использовать услуги и отношения, уже установленные на нижних уровнях. Хотя уровень обслуживания потребителей может иметь другие подуровни, я здесь выделяю те части, которые, основываясь на функциях и зависимостях, играют наиболее ключевую роль в платежной системе.
Уровень обслуживания потребителей
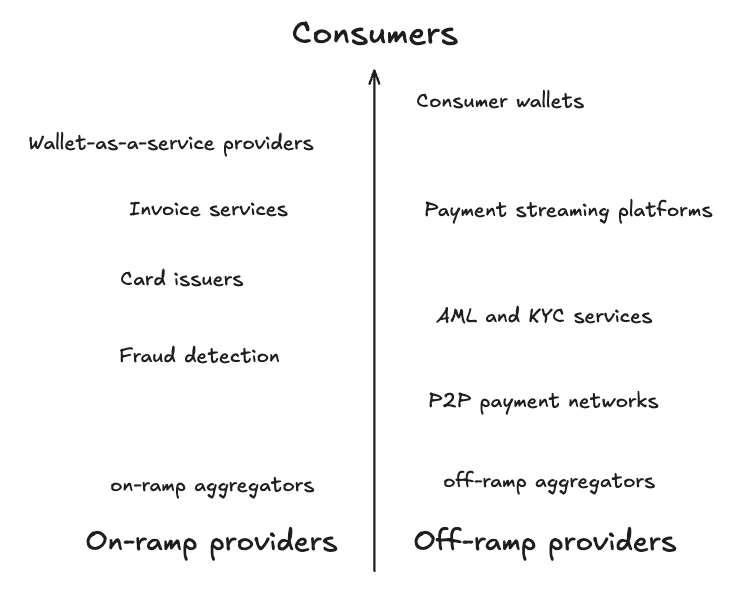
С точки зрения потребителя, путешествие в систему криптоплатежей начинается с кошелька. Потребительский кошелек — это не просто инструмент хранения, это вход для пользователей для сбережений, расходов и заработка криптовалюты. Функции кошелька включают оплату дебетовыми картами, услуги виртуального банкинга и P2P-переводы, направленные на удовлетворение разнообразных потребностей пользователей. В настоящее время на рынке существует бесчисленное множество вариантов кошельков, некоторые имеют глобальное покрытие, другие разработаны для различных региональных рынков.
Разработка кошелька — сложная задача. Это требует интеграции различных услуг при одновременном снижении риска взлома, вот почему многие компании выбирают использование поставщиков “Кошелек как услуга” (WaaS). Эти поставщики доставляют аудируемые, проверенные временем решения, предварительно интегрированные с ключевыми функциями, такими как услуги ввода/вывода средств и эмитенты карт.
Чтобы потребительские кошельки действительно работали, они должны полагаться на различные B2B-поставщиков услуг платежей стейблкоинами. Ключевые компоненты включают:
-
Услуги выставления счетов: Эти платформы позволяют физическим лицам выставлять счета работодателям в фиатной валюте или криптовалюте. Они отвечают за генерацию счетов, получение средств и, при необходимости, конвертацию валюты, затем зачисляя соответствующую валюту в кошелек.
-
Платформы платежных потоков: По мере того как компании становятся все более глобальными, эти платформы поддерживают бесшовные, регулярные платежи с использованием стейблкоинов. Это особенно полезно для сотрудников в странах, где нет локальных банковских опций.
-
Эмитенты карт: По мере того как наличные платежи постепенно сокращаются, криптокарты становятся критически важными. Сотрудничая с сетями, такими как Visa или Mastercard, эмитенты карт позволяют поставщикам кошельков выпускать брендовые дебетовые или кредитные карты, повышая удобство повседневного использования.
Соответствие требованиям также играет ключевую роль на этом уровне. Для защиты потребительских кошельков многие платформы интегрируют строгие меры “Know Your Customer” (KYC) и противодействия отмыванию денег (AML), а также услуги обнаружения мошенничества в цепочке. Поставщики этих услуг играют важную роль на уровне обслуживания потребителей, обеспечивая безопасность и соответствие требованиям.
Кроме того, уровень обслуживания потребителей также включает одноранговые (P2P) платежные сети. Эти сети в определенной степени работают независимо от платежной системы, напрямую соединяя физических лиц и предприятия для транзакций криптовалюты и фиатной валюты. P2P-решения предлагают альтернативу традиционным каналам и получили значительное внедрение в развивающихся регионах. Однако эффективность P2P-платежных сетей ниже, и объем рассчитанных средств также значительно ниже, чем во всей платежной системе.
Наконец, агрегаторы ввода/вывода средств расположены в нижней части уровня обслуживания потребителей. Они интегрируют несколько поставщиков услуг ввода/вывода средств в один легко интегрируемый API, позволяя поставщикам кошельков автоматически выбирать лучший вариант на основе комбинации скорости, стоимости и региональных услуг.
Уровень финансовой интеграции
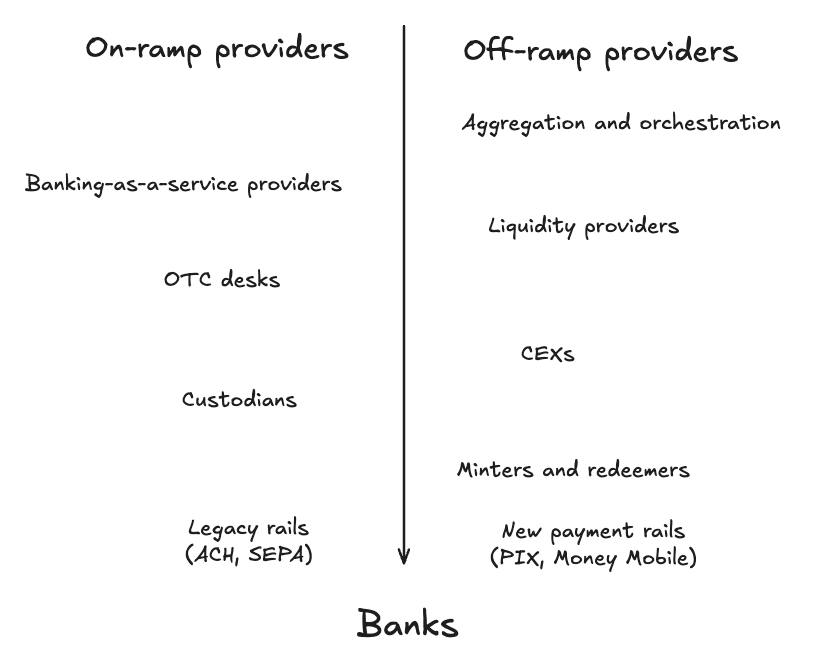
Входя в уровень финансовой интеграции, мы приходим к основополагающей части системы криптоплатежей.
Во многих других платежных системах часть, о которой я собираюсь говорить далее, обычно называется “уровнем агрегации и оркестрации”. Однако для проведения агрегации и оркестрации должна быть поддержка на более низком уровне. Следовательно, моя точка зрения заключается в том, что уровень агрегации и оркестрации расположен на самом верху этой категории.
Под этим уровнем находятся компании и услуги, которые помогают стейблкоинам и фиатной валюте течь как можно более бесшовно. Ниже приведены три ключевых уровня, которые обычно агрегируются и оркестрируются:
-
Поставщики Banking-as-a-Service (BaaS): Эти платформы предоставляют модульную финансовую инфраструктуру, позволяющую компаниям интегрировать виртуальные банковские счета, карты и платежные услуги в свои продукты. Поставщики BaaS, управляя соответствием требованиям и бэкэнд-операциями, позволяют предприятиям предлагать функции, похожие на банковские, без необходимости самостоятельно иметь лицензии.
-
Внебиржевые (OTC) дески: OTC-дески обрабатывают крупные транзакции, предоставляя мост ликвидности для компаний, у которых нет прямых отношений с основными биржами или поставщиками ликвидности. Они эффективно конвертируют стейблкоины в наличные деньги и наоборот, делая расчеты по крупным транзакциям более практичными.
-
Поставщики ликвидности: Поставщики ликвидности тесно сотрудничают с OTC-десками, обеспечивая наличие достаточных средств для расчета транзакций в глобальном масштабе. Они абстрагируют процесс получения ликвидности, устраняя многие сложности в конвертации фиатной валюты и криптовалюты.
Во многих случаях ни одна компания не хочет самостоятельно держать или управлять кошельками, которые могут содержать миллионы долларов в стейблкоинах (или других криптоактивах). Следовательно, они полагаются на кастодианов для хранения ликвидности надежным и застрахованным способом. Кастодианы расположены на более низком уровне платежной системы, потому что почти все приложения и услуги полагаются на них для максимально безопасного хранения стейблкоинов.
Централизованные биржи (CEX) также играют ключевую роль на уровне финансовой интеграции. Они рассчитывают крупные транзакции криптовалюты и наличных денег, сотрудничая с поставщиками ликвидности и услугами чеканки/выкупа. CEX держат резервы стейблкоинов и наличных денег, эффективно облегчая транзакции между двумя сторонами.
Наконец, на самом нижнем уровне системы криптоплатежей находятся услуги или компании по чеканке и выкупу. Tether оперирует через ограниченную сеть, может чеканить и выкупать USDT, напрямую получая наличные деньги на банковские счета или получая стейблкоины через кастодианов. С другой стороны, Circle Mint от Circle позволяет квалифицированным компаниям, прошедшим проверку “Know Your Business” (KYB), чеканить и выкупать USDC.
Полная картина
Платежная система динамична и высоко переплетена. Каждый уровень зависит от инструментов, услуг и поставщиков на нижних уровнях. В целом, система криптоплатежей выглядит так:
Заключительные мысли
Платежи, поддерживаемые стейблкоинами, являются одним из наиболее влиятельных и адаптируемых случаев использования криптовалюты помимо BTC как хранилища стоимости.
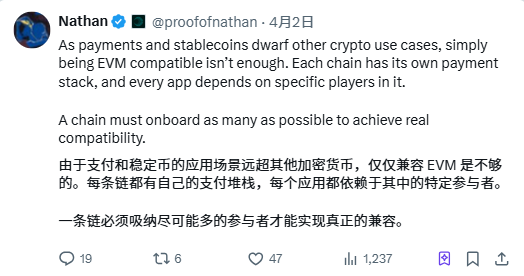
@PlasmaFDN, как блокчейн, разработанный специально для платежей стейблкоинами, находится в выгодном положении, но я ожидаю, что почти все блокчейны в конечном итоге перейдут в сферу стейблкоинов и платежей. Чтобы сделать это, они должны переосмыслить свою платежную систему, потому что простой совместимости с EVM (Ethereum Virtual Machine) уже недостаточно.
В заключение, стейблкоины действительно являются возможностью уровня триллиона долларов, и те участники, которые играют ключевую роль в платежной системе, получат наибольшую выгоду.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @proofofnathan














