


Опираясь на историю, развитие стейблкоинов синхронизируется с фондами денежного рынка.
Автор:Shawn, Artichoke Capital
Подготовка: TechFlow
Стейблкоины — это захватывающе!
Предстоящее законодательство США о стейблкоинах — это уникальная возможность для полной модернизации финансовой системы. Для исследователей финансовой истории этот процесс имеет много общего с изобретением и развитием фондов денежного рынка (Money Market Funds) полвека назад.
Фонды денежного рынка появились в 1970-х годах и изначально представляли собой решение для управления денежными средствами для предприятий.
В то время американским банкам было запрещено выплачивать проценты на остатки на текущих счетах, а предприятия обычно не могли открывать сберегательные счета.
Если предприятия хотели получить процентный доход на свободные средства, им приходилось покупать казначейские векселя США (US Treasury Bills), заключать соглашения о репо (Repo Agreements), инвестировать в коммерческие бумаги (Commercial Paper) или оборотные сертификаты депозита (Negotiable Certificates of Deposit). Такой способ управления денежными средствами был громоздким и затратным по времени, создавая значительные неудобства для предприятий.
Фонды денежного рынка были разработаны таким образом, чтобы поддерживать фиксированную стоимость каждой доли фонда, привязанную к 1 доллару США.
В 1971 году Reserve Fund, Inc. запустила первый фонд денежного рынка как “удобную альтернативу” для прямого инвестирования временных денежных остатков в инструменты денежного рынка, такие как казначейские обязательства, коммерческие бумаги, банковские акцепты или сертификаты депозита. На тот момент объем активов фонда составлял всего 1 миллион долларов. [1]
Вслед за этим другие инвестиционные гиганты быстро последовали примеру, например, Dreyfus (ныне @BNYglobal), @Fidelity и @Vanguard_Group. Стоит отметить, что почти половина роста легендарного бизнеса взаимных фондов Vanguard в 1980-х годах была обусловлена их фондами денежного рынка (благодарность @awealthofcs).
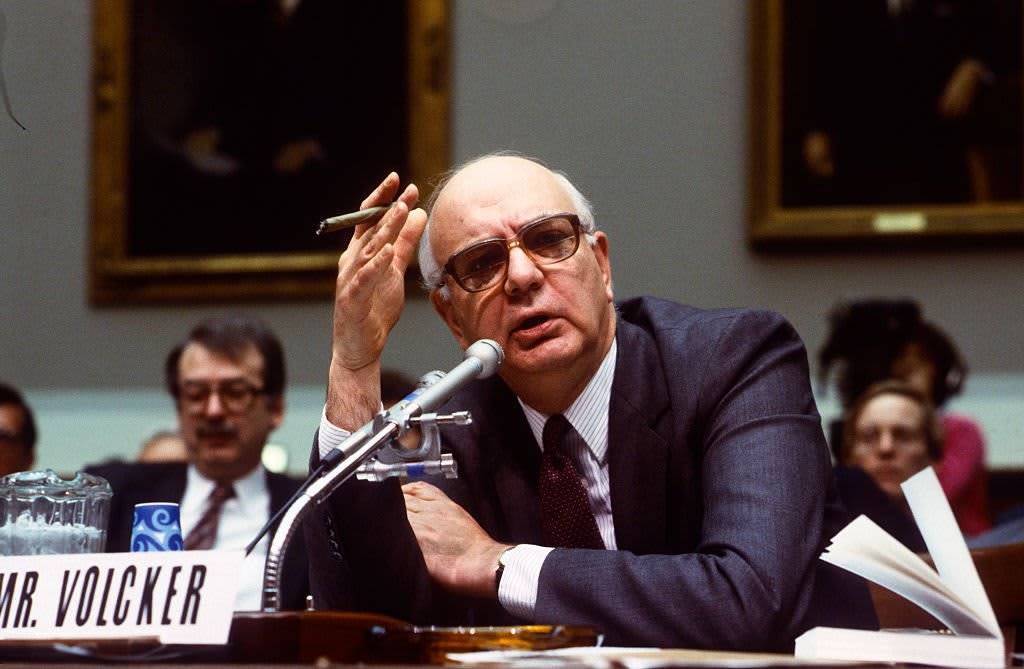
Пол Волкер (Paul Volcker) во время своего пребывания на посту председателя Федеральной резервной системы (с 1979 по 1987 год) крайне критически относился к фондам денежного рынка (MMFs). Даже в 2011 году он продолжал критиковать фонды денежного рынка.
Интересно, что многие критические замечания, выдвигаемые сегодня политиками против стейблкоинов, точно такие же, как обвинения противфондов денежного рынкаполвека назад:
-
Системные риски и угроза стабильности банковского сектора
Фонды денежного рынка не пользуются страхованием вкладов и поддержкой кредитора последней инстанции (Lender of Last Resort Facilities), как застрахованные депозитные учреждения (например, банки). Поэтому фонды денежного рынка уязвимы для быстрых набегов вкладчиков, что может усугубить финансовую нестабильность и вызвать цепную реакцию. Кроме того, существует опасение, что переход вкладов из застрахованных банков в фонды денежного рынка ослабит банковский сектор, поскольку банки потеряют недорогую и стабильную депозитную базу.
-
Несправедливый регуляторныйарбитраж
Фонды денежного рынка предоставляли услуги, аналогичные банковским, поддерживая стабильную стоимость доли в 1 доллар, но не подвергаясь строгому регуляторному надзору или требованиям к капиталу. Такая реализация “банковских функций” считалась имеющей регуляторные лазейки.
-
Ослабление механизма передачи денежно-кредитной политики
По мере перетока средств из банков в фонды денежного рынка традиционные инструменты денежно-кредитной политики ФРС (например, требования к резервам для банков) становились менее эффективными, что потенциально могло ослабить способность проводить денежно-кредитную политику.
На сегодняшний день фонды денежного рынка держат более 7,2 триллиона долларов финансовых активов. Для сравнения, денежная масса M2 в США (примерно исключая активы фондов денежного рынка) составляет 21,7 триллиона долларов.
Быстрый рост активов под управлением (AUM) фондов денежного рынка в конце 1990-х годов был обусловлен финансовой либерализацией (отмена Закона Гласса-Стиголла и принятие Закона Грэмма-Лича-Блайли (Gramm-Leach-Billey Act), что способствовало волне финансовых инноваций).
В то же время прогресс электронных и онлайн-торговых систем, вызванный бумом интернета, также ускорил приток средств в фонды денежного рынка.
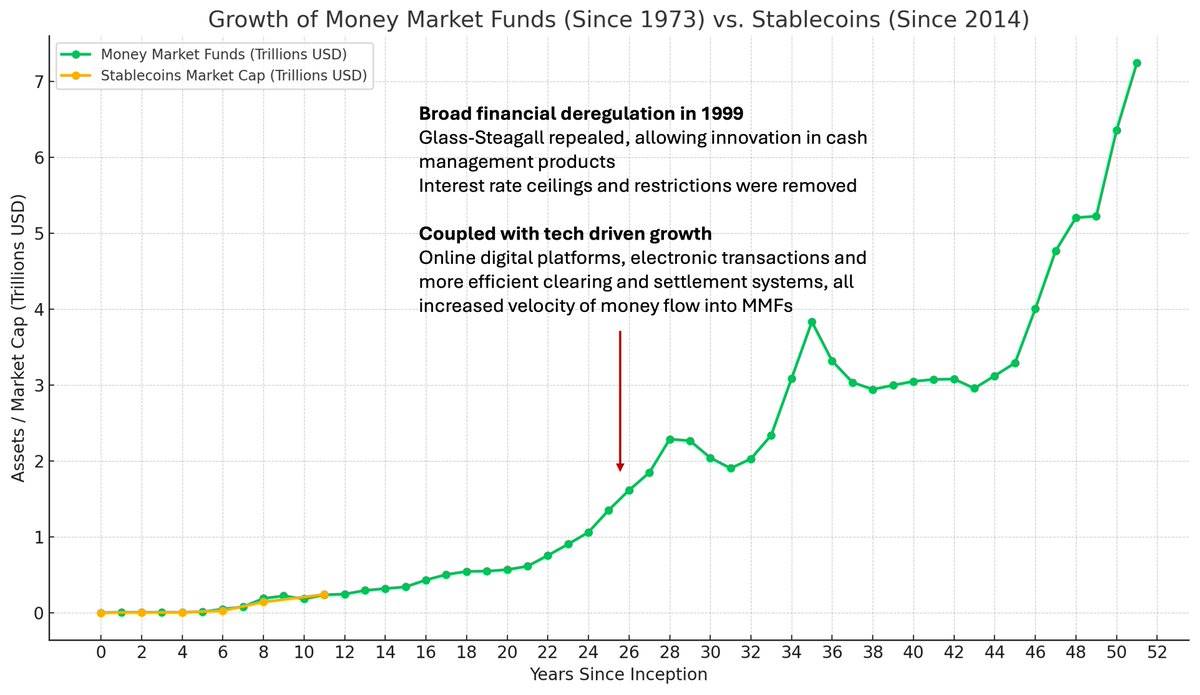
Заметили закономерность?
(Стоит отметить, что споры вокруг регулирования фондов денежного рынка не закончились даже спустя полвека. Комиссия по ценным бумагам и биржам США (SEC) приняла новые меры реформы фондов денежного рынка в 2023 году, включая более высокие требования к минимальной ликвидности, а также отмену права управляющих фондами ограничивать выкуп акций инвесторами.)
[1] К сожалению, Reserve Fund прекратил свое существование после финансового кризиса 2008 года. Некоторые долговые ценные бумаги Lehman Brothers, принадлежащие фонду, были списаны до нуля, что привело к отвязке фонда от курса и вызвало волну выкупа акций.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ShawnMelUni














