


Ончейн-финансовая революция: как криптокошельки и PayFi трансформируют ландшафт личных финансов?
Автор: Foresight Ventures & Bitget Wallet
Введение: от традиционных финансов к революции на блокчейне
Во всем мире финансовая система по-прежнему сталкивается с проблемами высокой стоимости и низкой эффективности, особенно в области трансграничных платежей, где комиссии дороги, а процесс занимает много времени. По данным Всемирного банка, 1,7 миллиарда человек во всем мире все еще не имеют доступа к банковским услугам и исключены из традиционной финансовой системы. Однако появление технологии блокчейн полностью меняет эту ситуацию.
Ключевые преимущества блокчейна заключаются в децентрализации и прозрачности; он устраняет зависимость от посредников, значительно снижая затраты на транзакции и повышая ликвидность капитала. В этом контексте криптокошельки эволюционировали из простых инструментов для хранения цифровых активов в многофункциональные финансовые платформы. PayFi является ярким примером этой инновации: она не только устраняет барьеры между доходами на блокчейне и реальными платежами, но и делает управление личными финансами более эффективным и интеллектуальным.
Возникновение ончейн-финансов
Ограничения традиционных финансов
-
Трансграничные платежи дороги и неэффективны: комиссии за трансграничные переводы достигают 6%-8%. По данным Всемирного банка, средняя стоимость трансграничных платежей в мире составляет 6,65%, а в Африке комиссии даже достигают 8,2%. Время зачисления средств занимает несколько дней, и многие переводы низкооплачиваемых работников поглощаются высокими затратами.
-
Недостаточный охват финансовыми услугами: 1,7 миллиарда человек во всем мире все еще не имеют банковских счетов. В странах с наименьшим охватом финансовыми услугами, таких как Марокко и Вьетнам, почти 70% населения не имеют банковских счетов, они не могут пользоваться базовыми услугами депозитов, кредитования и инвестиций, что ограничивает рост благосостояния. В таких странах, как Мексика и Колумбия, физическим лицам трудно открыть счет в долларах США, получить доступ к активам в долларах и воспользоваться высококачественными инвестиционными возможностями, номинированными в долларах.
-
Простой капитала: в традиционной финансовой системе проблема простоя капитала особенно серьезна. Годовые процентные ставки по сберегательным счетам в развитых странах часто составляют менее 1%, а в развивающихся странах недостаточный охват финансовыми услугами приводит к низкой эффективности использования капитала.
Появление технологии блокчейн предоставило совершенно новые решения для этих проблем. Сочетание децентрализованных финансов (DeFi) и стейблкоинов позволяет людям обходить традиционную банковскую систему, напрямую получать доступ к активам в долларах США и получать доход через инструменты управления капиталом на блокчейне, который значительно превышает доходность традиционных финансов.
Подъем ончейн-финансов и глобальные тенденции
Высокая стоимость и низкая эффективность традиционной финансовой системы заставляют людей постепенно обращать внимание на ончейн-финансы (Onchain Finance), где особенно выделяются проблемы трансграничных платежей и финансовой доступности. Отчет Onchain Report от Bitget Wallet показывает, что 46% пользователей выбирают криптоплатежи в первую очередь из-за скорости транзакций; на развивающихся рынках, таких как Африка (52%) и Юго-Восточная Азия (51%), этот спрос особенно выражен. Традиционная банковская система в этих регионах имеет низкий охват, а расчеты по средствам происходят медленно, тогда как криптоплатежи предлагают более быстрый и удобный способ оборота капитала.
Помимо скорости транзакций, 41% пользователей ценят глобальную доступность криптоплатежей, что делает международные денежные переводы и глобальные транзакции более гладкими. Безупречный опыт трансграничных транзакций является главной причиной, по которой пользователи в Северной Америке и Океании предпочитают криптоплатежи. Пользователи разных возрастных групп также имеют разные приоритеты в отношении криптоплатежей: миллениалы и поколение Z ценят удобство трансграничных транзакций больше, чем поколение X. Пользователи на Ближнем Востоке (38%) и в Западной Европе (35%) чаще выбирают криптоплатежи из соображений конфиденциальности.
Особенности ончейн-финансов
Благодаря децентрализованной архитектуре Web3 превращает финансовые услуги из закрытой традиционной системы в открытую экосистему, делая транзакции более прозрачными и эффективными, а также возвращая пользователям больше контроля. Прогнозируется, что глобальный рынок блокчейна будет быстро расти в течение следующего десятилетия.
-
Более низкие затраты на транзакции: децентрализованная архитектура технологии блокчейн устраняет зависимость от посредников, позволяя пользователям осуществлять прямые одноранговые транзакции, что значительно снижает затраты. Средняя стоимость перевода в платежных сетях на основе блокчейна составляет всего около 2 долларов. С применением решений масштабирования, таких как Ethereum Layer 2, эти затраты становятся еще ниже, что особенно подходит для сценариев использования микроплатежей. Исследования ОЭСР показывают, что блокчейн может снизить затраты на транзакции на 60-80% по сравнению с традиционными способами оплаты.
-
Более высокая эффективность использования капитала: внедрение смарт-контрактов дополнительно повышает автоматизацию и эффективность ончейн-финансов. Благодаря предустановленным правилам смарт-контракты могут автоматически выполнять распределение доходов или торговые операции без вмешательства человека. После того как пользователи вносят активы в протоколы DeFi, смарт-контракты генерируют доход согласно правилам и автоматически выплачивают его на кошелек пользователя, где он может быть немедленно использован для платежей при необходимости.
-
Прозрачность и безопасность: прозрачность является одной из ключевых характеристик блокчейна. Блокчейн как открытая книга учета позволяет公开 (открыто) просматривать каждую записанную транзакцию, что устраняет проблему доверия в традиционной финансовой системе. В традиционных банковских или платежных системах потоки средств и структура комиссий часто непрозрачны, тогда как блокчейн позволяет пользователям отслеживать конкретные движения активов в реальном времени. В платформах децентрализованных финансов все распределение доходов четко видно, и пользователи могут确保 (обеспечить) безопасность активов без依赖 (зависимости) от посредников.
Как PayFi меняет личные финансы
PayFi — это совершенно новая инновация в платежных финансах, которая связывает доходы и переводы на блокчейне с потребительскими платежами в реальном мире, предоставляя динамичный способ использования капитала для личных финансов. Это позволяет активам пользователей постоянно приносить доход и напрямую использоваться для оплаты повседневных расходов при необходимости. Эта инновация делает движение капитала более эффективным и повышает полезную ценность активов. Для тех, кому сложно получить доступ к активам в долларах США, PayFi также предоставляет способ хранения долларов через стейблкоины, а также позволяет пользоваться более высокой отдачей от инвестиций через инструменты управления капиталом на блокчейне.
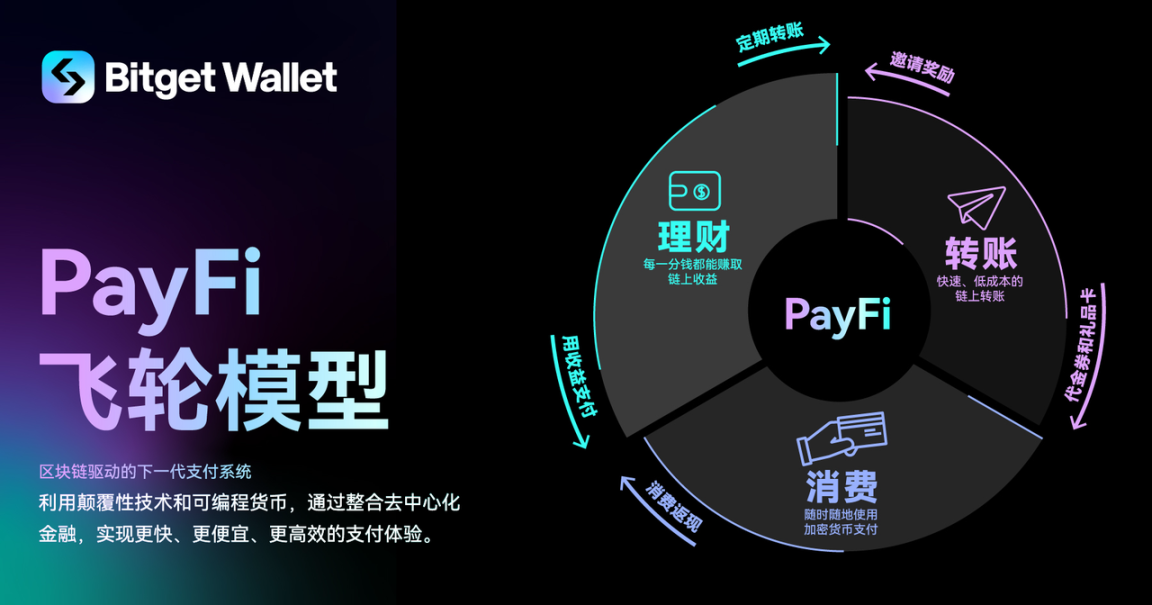
PayFi действует как мост, бесшовно соединяя доходы на блокчейне с реальными платежными сценариями. Благодаря смарт-контрактам и ончейн-финансам доходы пользователей напрямую поступают на платежный счет и автоматически используются для оплаты различных расходов. Пользователи могут избегать волатильности с помощью стейблкоинов или участвовать в более доходном заработке через DeFi. PayFi реализует динамичное использование капитала посредством следующих механизмов:
-
Генерация дохода: активы пользователей генерируют стабильный годовой доход через протоколы на блокчейне (такие как протоколы DeFi). Этот доход поступает от стейкинга активов или участия в пулах ликвидности пользователями, обычно годовая процентная ставка составляет от 5% до 8%.
-
Платежи в реальном времени: доходы пользователей на блокчейне могут рассчитываться в реальном времени и использоваться для оплаты повседневных расходов без необходимости ручного вывода средств или дополнительных операций. Этот механизм прямого соединения позволяет капиталу эффективно оборачиваться, обеспечивая преимущества мгновенного расчета и низких затрат, избегая задержек и сложных операций, характерных для традиционной финансовой системы.
-
Финансовое равенство: стейблкоины (такие как USDT, USDC) предоставляют пользователям удобную, безопасную и низковолатильную платежную среду, позволяя людям обходить ограничения банковской системы и национальной валюты, напрямую получать доступ к активам в долларах США, а также реализовывать рост благосостояния через высокодоходные инструменты на блокчейне.
Возникновение криптокошельков
Эволюция криптокошельков: от инструментов хранения и торговли к комплексным платформам финансового расширения возможностей
Если блокчейн — это новый двигатель финансового мира, то криптокошелек, несомненно, является его ключевой панелью управления. От ранних инструментов хранения цифровых активов до современных многофункциональных финансовых платформ развитие криптокошельков свидетельствует о возникновении ончейн-финансов. Криптокошельки эволюционировали от традиционных инструментов хранения (таких как MetaMask), помогающих пользователям управлять и хранить криптоактивы, постепенно превращаясь в многофункциональные финансовые платформы (такие как Bitget Wallet), которые не только предоставляют функции хранения, но и интегрируют торговлю, генерацию дохода и платежные услуги, комплексно улучшая пользовательский опыт.
Важная роль криптокошельков в PayFi
Являясь ключевой инфраструктурой ончейн-финансов, криптокошельки не только обеспечивают безопасное хранение активов, но и поддерживают функции дохода, платежей и переводов.
-
Помощник по управлению капиталом на блокчейне: кошелек — это не просто инструмент хранения, но и помощник пользователя в управлении капиталом на блокчейне. Благодаря интеграции с основными протоколами DeFi, такими как AAVE и Compound, пользователи могут стейкать или хранить активы (такие как USDT, ETH), получая более высокий годовой доход по сравнению с централизованными платформами, и управлять распределением через смарт-контракты. Эти доходы генерируются напрямую на блокчейне, и пользователи могут实现 (реализовывать) заработок во время хранения и динамическое увеличение стоимости без сложных операций. В странах, где невозможно открыть счет в долларах США, криптокошельки становятся ключевым способом получения стейблкоинов, позволяя людям избегать риска девальвации местной валюты и пользоваться возможностями высокого дохода от активов в долларах США.
-
Возможности глобальных платежей: платежи являются核心 (ключевой) функцией криптокошельков, напрямую улучшая опыт повседневных покупок пользователей. Кошельки поддерживают оплату в нескольких валютах (таких как BTC, USDT) и избегают проблем задержек, характерных для традиционных платежей, благодаря мгновенным расчетам. Кроме того, благодаря технологии блокчейн комиссии за платежи снижаются на 50%-80% по сравнению с традиционными каналами, что особенно подходит для пользователей, которым необходимо часто осуществлять трансграничные платежи.
-
Упрощение опыта переводов: децентрализованная технология блокчейн полностью упрощает традиционный процесс переводов, позволяя пользователям осуществлять одноранговые переводы средств без посредников; трансграничные переводы также быстры и прозрачны, подходят для сценариев международных денежных переводов, а комиссии значительно ниже, чем за трансграничные переводы в традиционных банках. Пользователи могут полностью контролировать средства, обеспечивая свободу и безопасность активов.
Перспективы на будущее: как криптокошельки с помощью PayFi трансформируют личные финансы
Криптокошельки вышли за рамки простых инструментов хранения, став ключевой платформой для личных финансов. PayFi переопределяет способы управления капиталом, интегрируя доходы на блокчейне с реальными платежами, обеспечивая эффективное движение капитала и его максимальное использование.
Глубокая интеграция финансовой экосистемы
Криптокошельки не только поддерживают хранение активов, но и интегрируют функции управления доходом и платежей, позволяя пользователям зарабатывать доходы в децентрализованных финансах (DeFi) и бесшовно использовать их для реальных платежей.
Инновационный драйвер технологии блокчейн
Прозрачность блокчейна устраняет недостаток доверия в традиционных финансах, а возможности автоматизации смарт-контрактов повышают эффективность управления платежами и доходами. В то же время, с распространением энергосберегающих технологий, сети блокчейн становятся более устойчивыми.
Распространение криптокошельков и PayFi
Использование криптокошельков и PayFi расширяется от технических энтузиастов к обычным пользователям; все больше пользователей и предприятий присоединяются к этой экосистеме, совместно способствуя инновациям и развитию финансовых услуг.
В будущем каждый сможет бесшовно управлять капиталом через криптокошельки, достигая роста благосостояния и финансовой свободы. Это не только техническая инновация, но и совершенно новый образ финансовой жизни, который будет способствовать движению глобальной финансовой системы к более открытой и равноправной эре.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight Ventures



