Роль и ограничения OKX Pay в экосистеме PayFi
Автор: Мяо Я (Mia), Чжао Цируй
«PayFi на поверхности выглядит как идеал децентрализованного протокола, но на практике, особенно в экосистеме CEX с OKX Pay во главе, он скорее выступает в роли изощренного маркетингового инструмента SocialFi. OKX Pay привлекает пользователей через концепцию PayFi, усиливая связь между социальным взаимодействием и платежными действиями, повышая лояльность пользователей и активность экосистемы, что демонстрирует важную роль крупных компаний в продвижении распространения платежей Web3.»
1. История PayFi: переосмысление платежей Web3
С момента своего возникновения Интернет прошел путь от эры «только чтение» информации в Web1.0 до интерактивной эпохи «чтение + запись» в Web2.0 и постепенно движется к новой эре Web3.0 — децентрализованной эпохе, основанной на блокчейне, где пользователь является центральной фигурой и самостоятельно владеет своей ценностью. Эта эволюция — не просто техническая модернизация, а глубокая трансформация сетевой философии, распределения ценностей и прав пользователей. В этом масштабном нарративе платежная система, являющаяся базовой функцией поддержания экономической деятельности, также проходит процесс «переосмысления», движимый фундаментальными технологиями и концепциями.
1. Эволюция PayFi: неизбежный шаг к ценностному объединению
Традиционные платежные системы укоренены в централизованной модели доверия. Банки, компании, выпускающие кредитные карты, и другие посредники выступают в роли «привратников» движения ценностей. Хотя эта модель в определенный исторический период значительно способствовала коммерческому обороту, она также выявила множество врожденных болей: высокие транзакционные издержки, особенно громоздкие процедуры и многослойные комиссии при трансграничных платежах; низкая скорость расчетов, когда международные переводы могут занимать несколько дней; недостаток прозрачности, из-за которого пользователи теряют четкий контроль над движением средств; и высокая зависимость от инфраструктуры, оставляющая миллиарды людей по всему миру без доступа к базовым финансовым услугам. Доминирование платформ Web2 также привело к централизованному контролю над пользовательскими данными и контентом, а также к потенциальным проблемам цензуры и злоупотребления властью.
Биткоин, будучи первой широко признанной криптовалютой, уже в своем whitepaper определялся как электронная денежная система peer-to-peer (P2P), направленная на обеспечение онлайн-платежей без вмешательства третьих лиц. Это ознаменовало зарождение идеи децентрализованных платежей. Однако экстремальная волатильность стоимости биткоина серьезно ограничивала его потенциал в качестве средства ежедневных расчетов.
Впоследствии появление стейблкоинов (Stablecoins) значительно смягчило проблему колебаний цен криптоактивов, сделав их одним из основных платежных средств в сфере блокчейна. Стейблкоины, такие как USDC и USDT, играют роль «ончейн доллара» в блокчейне и широко используются в платежах, трейдинге и DeFi-сценариях, став важным инструментом цифровой экономики.
Именно в таком контексте появилась концепция PayFi (Payment Finance, платежно-финансовые услуги). Лили Лю из Фонда Solana считается создательницей концепции PayFi, которая определяет ее как «процесс создания новых финансовых рынков вокруг стоимости денег во времени». PayFi не является полностью самостоятельной концепцией, а представляет собой инновационное приложение, интегрирующее криптовалютные платежи Web3, децентрализованные финансы (DeFi) и реальные активы (RWA). Его цель — революционизировать платежные системы с помощью технологии блокчейн, обеспечить более эффективные и недорогие транзакции, объединить финансовые услуги с платежными функциями для предоставления совершенно нового финансового опыта и сценариев применения.
Эволюционный путь PayFi наглядно отражает траекторию развития платежей Web3 от теории к практике, от единой функции к интегрированной экосистеме. Начавшись с видения P2P-платежей биткоина, оно с помощью стейблкоинов решило проблему колебаний стоимости, а затем дополнительно усвоило преимущества DeFi в области ликвидности, программируемости и генерации дохода, одновременно внедряя активы реального мира в блокчейн через RWA. Ключевая цель PayFi заключается в содействии применению цифровых активов в реальных сценариях жизни и повышении эффективности финансовых транзакций за счет высвобождения стоимости денег во времени (TVM). Это не просто простой платеж, а интеграция таких финансовых операций, как платежи, финансирование и инвестиции, в единую децентрализованную структуру.
С точки зрения технической архитектуры, PayFi обычно понимается как многоуровневая система: уровень расчетов на базе высокопроизводительных блокчейнов (например, Solana, Stellar или решений Layer 2); слой эмиссии активов, отвечающий за выпуск платежных средств (стейблкоинов и т.д.); слой валютного контокоррента, связывающий фиатные деньги и криптовалюты; а также фронтенд-слой пользовательских приложений. Кроме того, существуют поддерживающие слои для custodia, соответствия нормативным требованиям и финансирования. Такая многоуровневая архитектура обеспечивает технологическую базу для устойчивого развития PayFi.
2. Web3 против Web2: пересмотр власти и ценностей
Ключевое различие между платежами Web2 и Web3 заключается в фундаментальной разнице механизмов базового доверия и способов перемещения ценностей. Это не просто различие технических деталей, а переопределение прав пользователей и архитектуры систем.
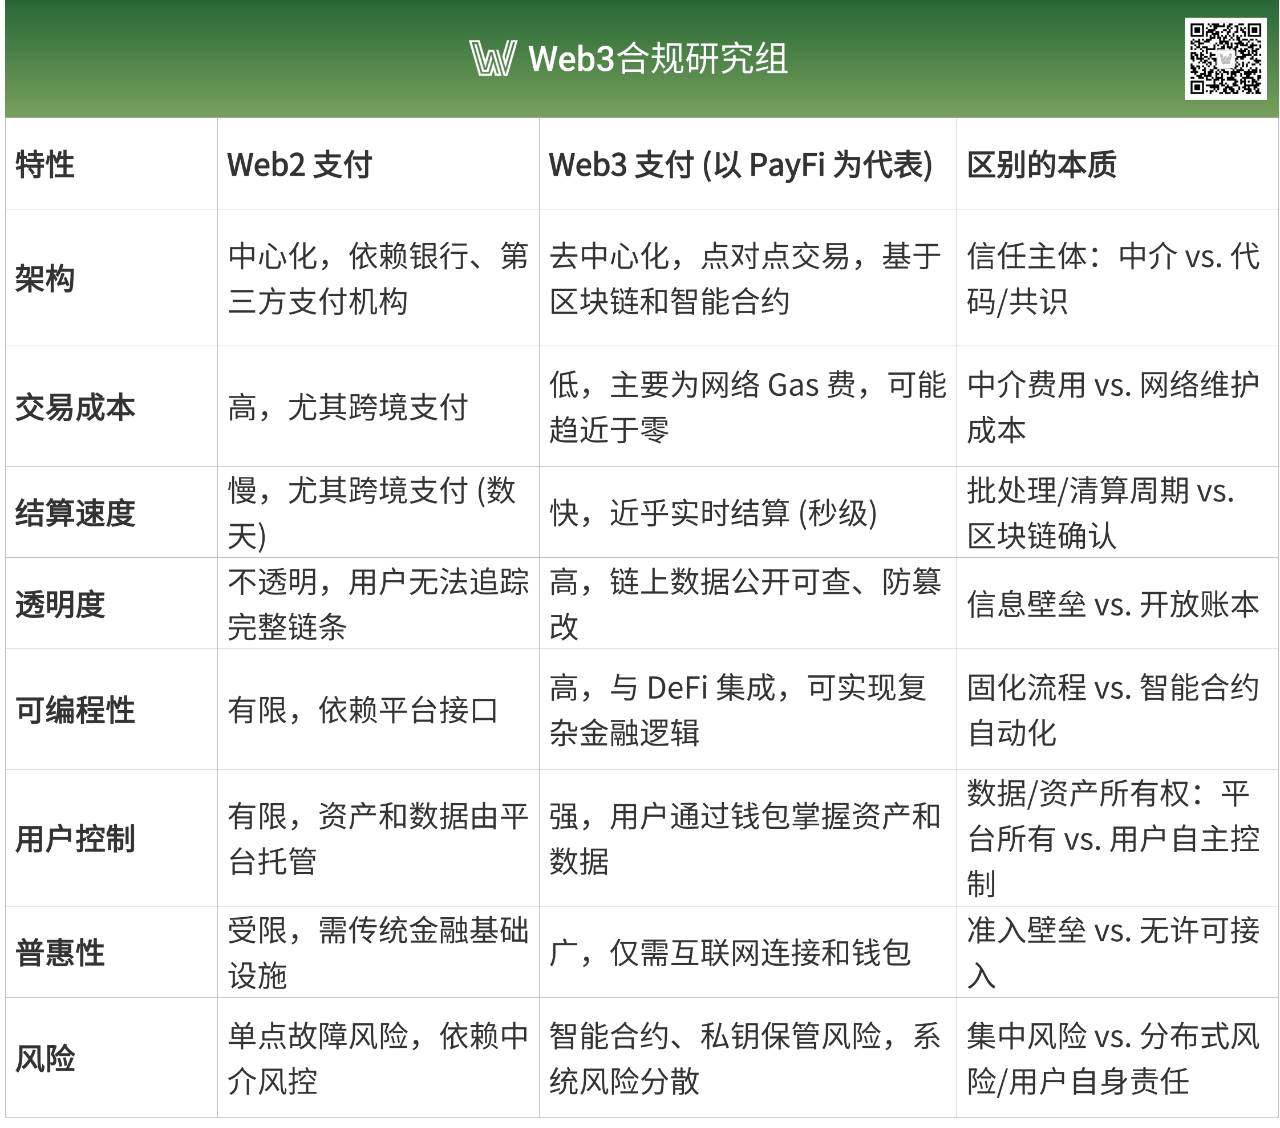
Глубинная логика заключается в том, что платежи Web3, используя технологию блокчейн, строят сеть «машинного доверия». Правила транзакций записываются в смарт-контракты и выполняются автоматически, а не полагаются на ручные процессы. Идентичность пользователя (через DID) и активы (через токены) действительно принадлежат пользователю, хранятся на его блокчейн-адресе, а не находятся в custody централизованных платформ. Этот подход бросает фундаментальный вызов монополии платформ Web2 на данные и распределение ценностей, предоставляя пользователям большую автономию и возможности для захвата ценности.
PayFi, опираясь на это, доводит до предела программируемость платежей Web3 и их глубокую интеграцию с DeFi/RWA. Он не просто инструмент для обеспечения недорогих и быстрых переводов, а экосистема, построенная поверх платежного процесса и способная предоставлять сложные финансовые услуги, такие как реальное финансирование, генерация дохода и управление активами. Такая интеграция превращает «платеж» из изолированного шага в мост, соединяющий активы реального мира и ончейн финансовые услуги, раскрывая стоимость денег во времени. Это знаменует парадигмальный сдвиг в платежах от простых функций учета и расчетов к инфраструктуре перемещения ценностей, обладающей богатой финансовой атрибутикой.
3. Стратегии крупных компаний: выход гигантов и подтверждение парадигмы
Платежи Web3, особенно концептуальная картина «платеж как финансовая услуга», которую рисует PayFi, привлекает внимание различных гигантов благодаря своему колоссальному преобразующему потенциалу. Сюда входит не только углубленное расширение крипто-первопроходцев, но и примечательно массовое участие традиционных платежных систем, финансовых корпораций и даже интернет-технологических гигантов. Их приход служит мощным подтверждением ценности направления платежей Web3 и предвещает ускоренный переход этой сферы от ранних экспериментов к массовому применению.
1. «Защита и эволюция» гигантов традиционных платежей и финансов
-
Visa & Mastercard: Эти два гиганта кредитных карт не сидят сложа руки. Они давно начали тестировать использование стейблкоинов (таких как USDC) для расчетов и изучают возможности интеграции своих обширных глобальных сетей мерчантов с блокчейн-платежами. Например, Visa сотрудничала с несколькими крипто-платформами для выпуска карт, поддерживающих траты в криптовалюте, и тестирует расчеты в USDC внутри своей сети, что существенно снижает сложность и стоимость трансграничных транзакций. Это классическая стратегия «принять инновации, чтобы не быть замененным».
-
PayPal: Будучи пионером онлайн-платежей, PayPal запустил собственный стейблкоин PYUSD и позволяет пользователям покупать, продавать, хранить и переводить определенные криптовалюты на своей платформе, а также использовать их для оплаты у некоторых мерчантов. Это знаменует стратегическое расширение от фундамента платежей Web2 к сфере Web3, пытаясь интегрировать преимущества крипто-платежей в свою существующую экосистему в рамках пользовательского опыта и комплаенса.
-
SWIFT: Даже SWIFT, являющийся сердцем традиционной межбанковской связи и передачи платежных поручений, активно исследует взаимодополняемость центральных валют цифровых активов (CBDC) и токенизированных активов, пытаясь найти свое место в новой финансовой инфраструктуре.
2. «Межотраслевое взаимодействие и поддержка» интернет-гигантов
-
Китайские интернет-гиганты: На фоне устоявшейся структуры внутреннего рынка платежей, трансграничная электронная коммерция и бизнес выхода на международные рынки стали новыми точками роста. Традиционные проблемы трансграничных платежей — высокие затраты, низкая скорость, валютные риски — стоят для них особенно остро. Поэтому, пользуясь политическими возможностями в Гонконге и других регионах, они рассматривают возможность оптимизации международных расчетов с помощью таких инструментов Web3, как стейблкоины. Разворот JD.com через свою гонконгскую дочку обусловлен вниманием к подрывному потенциалу стейблкоинов в повышении эффективности трансграничных платежей и снижении операционных издержек, что позволяет пытаться «обогнуть соперника на новом пути» на рынке иностранных платежей.
-
Зарубежные технологические гиганты: Meta (ранее Facebook) ранее амбициозно продвигала проект стейблкоина Diem (бывший Libra), нацеленный на создание глобальной недорогой платежной сети, особенно для лиц, не имеющих банковского обслуживания. Несмотря на то что его усилия были сорваны под давлением регуляторов, этот опыт глубоко обнажил стремление технологических гигантов с огромной пользовательской базой и социальными интерфейсами войти в сферу платежей и финансов, а также потенциал технологий Web3 для реализации этого видения.
3. «Замкнутая экосистема» криптогенных бирж
-
Coinbase & OKX и др.: Крупные централизованные биржи изначально обладают пользователями, активами и торговыми сценариями. Они активно развивают платежный бизнес, например, Coinbase Commerce предлагает мерчантам услуги приема криптовалют, а OKX запускает OKX Pay. Логика заключается в интеграции фиатных шлюзов ввода/вывода, стейблкоинов, custody-кошельков и платежных решений для построения полной экосистемы от депозита и торговли до хранения и потребительских платежей. Получение лицензий на платежную деятельность служит с одной стороны комплаенсу торговой операции, а с другой — создает основу для расширения платежного бизнеса.
4. Глубокие уроки стратегий гигантов: от «прощупывания» к «стратегическому позиционированию»
Действия крупных компаний далеко не просто «следование хайпу». Они видят стратегическую ценность, заложенную в платежах Web3, особенно в концепции PayFi:
-
Революция эффективности: Почти мгновенная обработка и низкая стоимость транзакций в блокчейн-платежах представляют собой так называемый удар «снизу вверх» для существующих платежных систем.
-
Новая финансовая парадигма: Интеграция платежей с DeFi и RWA открывает огромное пространство для инноваций в финансовых услугах, таких как мгновенные клиринги, алгоритмическое финансирование, автоматизированный маркетмейкинг и т.д.
-
Тренд на суверенитет пользователей: Хотя некоторые гиганты все еще используют централизованные или полуцентрализованные модели, идея возвращения контроля над пользовательскими данными и активами, которую продвигает Web3, является необратимым трендом. Им необходимо понять, как адаптироваться к этому направлению.
-
Ускоритель глобализации: Для предприятий с амбициями на международной арене платежи Web3 предлагают возможность обойти традиционные сложные финансовые посредники для обеспечения более эффективного глобального движения капитала.
Исследования и инвестиции этих гигантов приносят не только капитал, технологии и пользователей платежам Web3, но, что важнее, они через практическое применение обучают рынок, способствуют созреванию регуляторных рамок и ускоряют трансформацию платежей Web3 от «нишевого инструмента для гиков» к «массовой инфраструктуре». Каждое их движение на треке PayFi добавляет кирпичик в формирование окончательного облика этой платежной революции, вместе доказывая огромный потенциал платежей Web3 по изменению глобальной финансовой карты.
2. Архитектура продукта OKX Pay: старое вино в новых бутылках
«Первое в отрасли приложение для платежей, которое реально осуществляет бесшовную интеграцию некюстодиального управления и соответствия нормативным требованиям», — таково позиционирование OKX Pay со стороны основателя OKX Stars Xu (Стеркс Ся). Это означает предоставление децентрализованного пути платежей через экосистему централизованной биржи. Пользователи, наслаждаясь удобством учетной записи платформы OKX, могут одновременно осуществлять ончейн-платежи через некюстодиальный кошелек, формируя гибридный опыт «самостоятельного контроля + гарантия платформы». Давайте разберем лежащую в основе логику продукта:
1. Мультиподпись + ZK Email + AA: комбо «безопасность + удобство» за кулисами OKX Pay
Механизм мультиподписи (Multisignature, сокращенно Multisig) был стандартизирован в протоколе Bitcoin 2012 года и является одной из основных стратегий безопасности некюстодиальных активов сегодня. Разделяя полномочия на авторизацию транзакций между несколькими держателями подписей (то есть наборами частных ключей или восстановительными правами), он снижает системный риск, вызванный потерей или кражей одного частного ключа. Проще говоря, один аккаунт может находиться под общим контролем нескольких лиц, и для использования активов требуется коллективная «подпись». OKX Pay использует двухключевую схему, где один ключ принадлежит Passkey пользователя, а второй используется OKX в роли «стража аккаунта».
Подпись Passkey, основанная на асимметричной криптографии, дополняется устройством и биометрией, помогая пользователям пользоваться ончейн-сервисами без семенной фразы, что делает опыт крайне удобным. Подпись OKX, в свою очередь, интегрирует в архитектуру продукта как ZK Email, так и Account Abstraction (AA) для усиления приватности идентификации и гибкости транзакций, стремясь решить проблемы высокого порога входа, сложности управления ключами и фрагментированности платежного опыта.
-
ZK Email (Zero-Knowledge Email): С использованием механизма нулевого доказательства (Zero-Knowledge Proof) реализуется шифрование и защита конфиденциальности информации верификации личности пользователя, позволяя проводить операции с ончейн-идентичностью без раскрытия конкретного адреса электронной почты, становясь одним из более дружелюбных механизмов входа в мир Web3. Она упрощает управление правами доступа к ончейн-идентичности и снижает порог отказа от традиционных семенных фраз. Проще говоря, друг вводит ваш email, и вы можете перевести ему деньги. Вы получаете зашифрованное письмо, нажимаете кнопку, и получение средств завершается. Технические детали вроде адреса кошелька и приватного ключа автоматически обрабатываются на заднем плане, так что больше не нужно бояться ошибиться в адресе получателя.
-
Account Abstraction (абстракция аккаунта): Путем «абстрагирования» модели аккаунтов Ethereum позволяет кошелькам реализовать контроль прав смарт-контрактов, настройку логики транзакций, многофакторную аутентификацию и другие функции, что радикально повышает гибкость и программируемость транзакций, а пользователям не нужно напрямую подписывать сложные данные транзакций. Проще говоря, это превращает «кошелек в настраиваемый умный аккаунт».
Если говорить в двух словах: ZK Email делает использование кошелька таким же простым, как работа с почтой, AA превращает ваш кошелек в умный и безопасный аналог приложения, а OKX Pay упаковывает все это вместе, делая ончейн-платежи по-настоящему подходящими для обычных людей.
2. Интеграция соответствия: поиск баланса между ончейн-платежами и регулированием
Хотя OKX Pay использует самокастодиальные кошельки и ончейн-расчеты, в критически важных этапах, таких как подключение пользователей, анализ транзакций и проверка партнеров-мерчантов, сохраняется встроенный дизайн соответствия, включая механизмы верификации личности (KYC) и борьбы с отмыванием денег (AML). На первый взгляд это кажется противоречивым, но по сути OKX Pay применяет стратегию «подключился — значит под наблюдением»: платформа не контролирует активы напрямую, но может ограничивать высокорисковое поведение в экосистеме через «точки входа в сервис», «доступ в экосистему», «привязку аккаунта» и «управление лимитами».
Это проявляется следующим образом:
-
Идентификация пользователей через вход по OKX или привязку аккаунта фактически формирует централизованный профиль пользователя;
-
Частые переводы, прием платежей мерчантами, создание сообществ требуют обязательной привязки личности или прохождения проверки службы контроля рисков;
-
Платформа сохраняет способность «блокировать доступ» для вредоносных адресов, чувствительных регионов, платежей за незаконные товары и подобных действий;
-
Несмотря на то что потоки средств проходят ончейн, платформа может прекратить поддержку трафика для агрегаторов, рекомендательных страниц и т.д.
Этот механизм называется «платформенным комплаенс-контролем» и позволяет выполнять часть регуляторных функций на основе точек входа в экосистему и прав API, не задействуя приватные ключи пользователей. Он представляет собой реалистичную промежуточную форму — то есть модель слияния «юридической логики Web2 + технологической архитектуры Web3». Продукт истинно децентрализованный, управление соответствием централизованное.
3. SocialFi в оболочке PayFi
На данный момент аспект PayFi в OKX Pay сосредоточен исключительно на внутренних переводах между пользователями OKX, интеграции с сторонними мерчантами пока нет, и продукт в значительной степени существует за счет субсидирования и финансовой поддержки OKX, включая такие льготы, как 0% комиссий за транзакции в сети X Layer и пассивный доход от staking. Его истинная ценность заключается в роли усилителя экосистемы, а именно в форме «платежи + виральное распределение подарков», которая через социализированные платежи способствует глубокой интеграции пользователей и комьюнити OKX.
На этапе перевода OKX Pay запрашивает доступ к контактной книге пользователя. Если номер телефона из вашей книги совпадает с уже зарегистрированным аккаунтом OKX, перевод можно выполнить одним нажатием, избавляя от необходимости искать адрес кошелька. Если получатель еще не зарегистрирован, система автоматически запускает 48-часовой «период заморозки»: перевод приостанавливается, а вам предлагается пригласить друга зарегистрироваться в OKX, создать OKX Pay и активировать аккаунт.
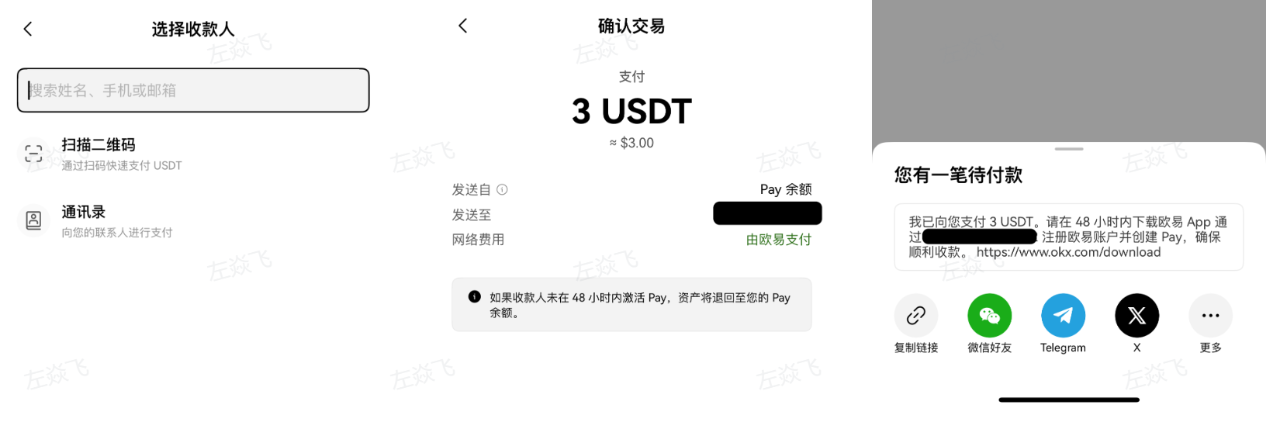
Такая конструкция на самом деле представляет собой более умный метод привлечения пользователей. По сравнению с традиционными механизмами «пригласительный код + вознаграждение» или маркетинговыми акциями для вербовки (стоимость привлечения каждого нового пользователя может достигать 20 U), приглашения на перевод через OKX Pay естественно содержат социальные отношения доверия. Это не только выглядит более органично, но и обходится дешевле, представляя собой систему «социального привлечения пользователей с нулевой стоимостью», которая гораздо ближе к логике роста экосистемы Web3.
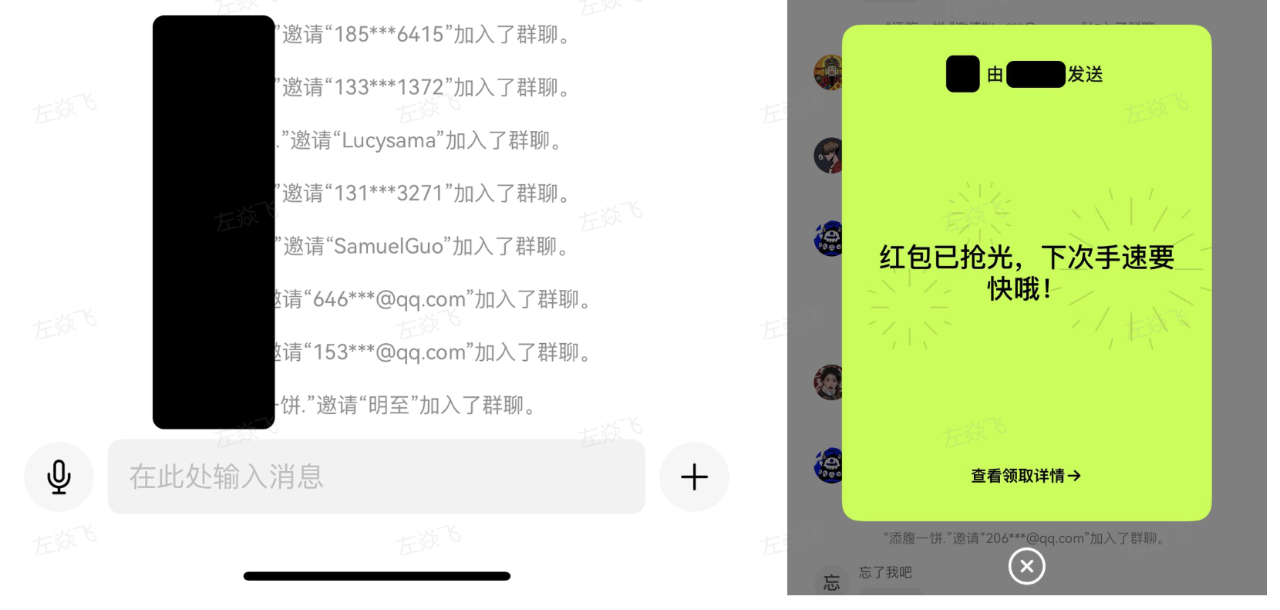
Настоящим козырем OKX на самом деле является сообщество KOL, базирующееся на групповых чатах Pay, функционирующее по принципу аналога «WeChat Group». KOL может создавать групповые чаты и распространять QR-коды, а пользователи могут присоединяться к ним одним сканированием. Внутри таких чатов KOL могут раздавать подарки, обсуждать криптовалютные тенденции, обходя при этом фильтрацию чувствительных слов, характерную для традиционных мессенджеров, что делает общение более свободным и приближенным к атмосфере Web3.
По данным инсайдеров, ради этой функции OKX специально привлекла продакт-менеджера из старого SocialFi-проекта DeBox и адаптировала эту систему под принципы взаимодействия в чатах WeChat. Этот ход очень хорошо «понимает китайских пользователей» — низкий порог входа, высокая активность, что одновременно повышает лояльность пользователей и требует практически нулевых операционных затрат. По сравнению с западным рынком, где основным полем дискуссий является Twitter, такой дизайн, делающий ставку на «вирусное распространение в кругу знакомых», явно лучше подходит для экосистемы китайскоязычных комьюнити и эффективно удовлетворяет потребности в росте, возникающие при слиянии платежей и социальных функций.
4. Между структурными дивидендами и серыми стенами регулирования
Хотя OKX Pay открывает рынок с помощью комбо «платежи Web3 + социальная сеть активов», его долгосрочное развитие сталкивается с множественными вызовами в плане комплаенса, поведения пользователей, бизнес-модели и геополитики. За структурными дивидендами скрываются нерешенные системные проблемы ончейн-платежей.
1. Бизнес-конкуренция: закрытость экосистемы и ограниченность путей развития
Хотя OKX Pay позиционируется как инструмент для платежей Web3, его текущие сценарии использования в основном ограничены внутренним пространством биржи, напоминая скорее локальный функциональный плагин, чем платежную сеть, способную выйти за пределы биржи и обслуживать более широкую экосистему. По сравнению с нативными платежными протоколами или традиционными платежными компаниями, он пока лишен ценности самостоятельного существования и путей для расширения.
-
Ограниченность сценариев использования: В настоящее время OKX Pay в основном применяется для внутренних переводов активов, раздачи подарков, чаевых и т.д. на платформе. Эти функции являются лишь незначительной корректировкой существующих путей движения капитала, а не настоящим инновационным опытом в платежах.
-
Отсутствие внешнего доступа: В отличие от некоторых нативных протоколов веб-платежей (как PayFi), которые могут быть интегрированы в DApps или офчейн-мерчантами, OKX Pay не предоставляет открытого SDK или интерфейсов интеграции и еще не добрался до поддержки реальных офчейн-платежных сценариев.
-
Формирование пользовательских привычек отсутствует: Такие продукты, как Binance Pay, также пытаются расширить платежный функционал, но в целом услуги платежей централизованных бирж пока не стали основным выбором пользователей. OKX Pay будет крайне сложно добиться прорыва в данном аспекте.
-
Трудности совместимости между экосистемами: Различные биржи действуют независимо, их платежные системы несовместимы. Потребности пользователей в платежах часто зависят от доверия к самой платформе, чего недостаточно для обеспечения интероперабельности и сетевого эффекта.
2. Юридическое соответствие: размытые границы и значительные риски
Хотя OKX Pay соблюдает базовые требования KYC/AML, проникновение в сферу ончейн-платежей затрагивает гораздо более сложные регуляторные вопросы. Соответствие нормам — это не только вопрос технических процессов, но и определение границ ответственности платформы и юридических рисков.
Возможная недостаточность идентификации личности: Верификация KYC от OKX удовлетворяет требованиям соответствия для бирж, но достаточно ли этого для более высоких стандартов, таких как трансграничные платежи и борьба с отмыванием денег, остается под вопросом. Особенно когда пользователи выводят активы за пределы платформы для ончейн-платежей, эффективность отслеживания личности снижается.
Конфликт конфиденциальности из-за прозрачности ончейн-сети: Ончейн-платежи подлежат публичному отслеживанию. Хотя реальные имена не отображаются, профили пользователей могут быть восстановлены путем сопоставления с офчейн-данными. Законодательство, такое как европейский GDPR, строго ограничивает такую «идентифицируемость». В будущем внедрение технологий микширования или нулевого доказательства для защиты конфиденциальности может вызвать у регуляторов опасения относительно «облегчения отмывания денег».
Размытость границ ответственности платформы:
Должна ли OKX брать на себя обязанности арбитра или компенсации, если платеж терпит неудачу, происходит ошибка перевода или обнаруживается мошенничество?
При отсутствии формального определения ответственности, аналогичного тому, которое применяется к традиционным платежным операторам, смогут ли пользователи предъявлять претензии платформе? Должна ли платформа брать на себя функции заморозки средств и разрешения споров?
Отсутствие единого регуляторного определения:
Относится ли OKX Pay к категории MSB (Money Services Business / поставщик финансовых услуг) или VASP (Virtual Asset Service Provider / поставщик услуг виртуальных активов), зависит от толкования его платежных функций в разных юрисдикциях. Некоторые страны могут классифицировать его как инструмент кошелька, тогда как другие будут приравнивать его к платежному учреждению.
Значительные различия в глобальной политике:
Европейский регламент MiCA начинает формировать единую рамку, однако требует детальной имплементации на уровне стран-членов;
Американское регулирование фрагментировано: между такими органами, как SEC и FinCEN, по-прежнему размыты границы между торговлей, платежами и ценными бумагами;
Регулирование в Юго-Восточной Азии и на Ближнем Востоке относительно мягкое, но многие страны могут впоследствии привлекать к ответственности по статьям о «финансировании терроризма» или «незаконном трансферте средств». Отсутствие четкого пути комплаенса, напротив, повышает уровень неконтролируемых рисков.
5. Заключение: является ли OKX Pay протоколом или инструментом для построения экосистемы крупными корпорациями?
На поверхности PayFi выглядит как идеал децентрализованного протокола, однако на практике, особенно в экосистеме CEX с OKX Pay во главе, он скорее проявляет себя как изощренный маркетинговый инструмент SocialFi. OKX Pay привлекает пользователей благодаря концепции PayFi, укрепляя связь между социальным взаимодействием и платежными действиями, повышая лояльность аудитории и активность экосистемы, что подчеркивает важную роль крупных корпораций в продвижении массового внедрения платежей Web3.
Для индустрии PayFi выступает одновременно двигателем инноваций, продвигающим внедрение платежей Web3, и таит в себе риск концентрации, управляемой капиталом гигантов. Тем временем, по мере постепенного совершенствования законодательного регулирования, экосистема PayFi должна найти баланс между соответствием нормам и открытостью, что является одновременно вызовом и необходимым путем для здорового развития отрасли.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News