


Отчет Foresight Ventures PayFi (Часть 1): Панорамный анализ отрасли
Авторы: Kedar@Foresight Ventures, Alice@Foresight Ventures
Соавтор: Max Hamilton @Foresight Ventures
PayFi: преобразующая сила финансовых транзакций
В современном мире трансграничные платежи часто занимают несколько дней, и компаниям приходится нести комиссионные расходы на сумму до миллиардов долларов. PayFi возник как инновационное решение, сочетающее преимущества децентрализованных финансов (DeFi) с мгновенностью современных платежных систем, и имеет потенциал изменить будущий ландшафт транзакций.
По мере продолжающейся эволюции глобального финансового ландшафта PayFi выходит на передний план на стыке технологий блокчейна и платежных систем, стремясь объединить эффективность DeFi с мгновенностью и удобством современных платежных решений, трансформируя способы проведения транзакций. В этой статье мы глубоко исследуем причины возникновения PayFi, обозрим текущее состояние отрасли и приведем ключевые примеры, изучая ее потенциальные сценарии применения.
1. Предпосылки возникновения и преимущества PayFi
(1) Заполнение разрыва между DeFi и платежами
Традиционная финансовая система давно страдает от низкой эффективности расчетов, такой как длительное время расчетов, высокие транзакционные издержки и ограниченная доступность, что полностью проявилось во время финансового кризиса 2008 года. Несмотря на то, что DeFi внедрила инновационные финансовые услуги через децентрализованные платформы, она испытывает недостаток в возможности обработки ежедневных транзакций в реальном времени.
PayFi использует технологию блокчейн для обеспечения расчетов по транзакциям в реальном времени. Основываясь на теории временной стоимости денег (TVM), согласно которой деньги, доступные в настоящее время, имеют большую ценность, чем такая же сумма в будущем, из-за их потенциальной доходности, PayFi максимизирует финансовую эффективность посредством мгновенных, безопасных и недорогих транзакций.
(2) Уникальные преимущества PayFi
-
Расчеты в реальном времени: транзакции завершаются мгновенно, устраняя задержки, характерные для традиционных банковских систем.
-
Надежность и безопасность: неизменяемость реестра блокчейна обеспечивает безопасность и прозрачность транзакций, предоставляя гарантии пользователям.
-
Снижение затрат: устранение посредников значительно сокращает транзакционные издержки, экономя средства пользователей.
-
Глобальная доступность: децентрализованная платформа охватывает рынки, недостаточно обслуживаемые традиционными финансовыми услугами, включая людей без банковских счетов, обеспечивая инклюзивность финансовых услуг.
-
Инновационные продукты: порождает новые модели финансовых услуг, такие как «Покупай сейчас, никогда не плати», а также инновационные приложения, предоставляющие создателям расширенные пути монетизации.
2. Обзор отрасли PayFi и анализ сегментов
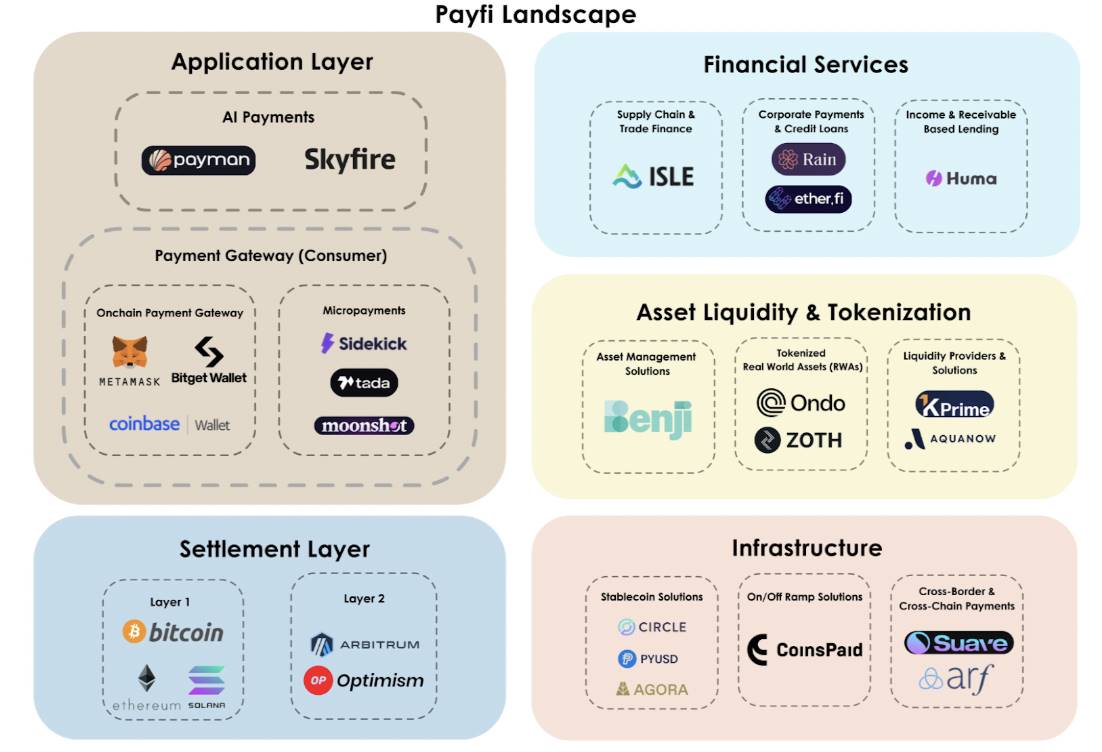
Экосистема PayFi бурно развивается, и различные отрасли активно внедряют инновации для решения финансовых проблем. Ниже представлен анализ ключевых сегментов и примеры инновационных компаний в каждой из областей.
(1) Межсетевые и трансграничные платежи
Хронические проблемы традиционных трансграничных платежей
-
Низкая скорость и высокая задержка: традиционные платежные каналы неэффективны, расчеты часто занимают несколько дней, процессы расчетов across часовых поясов и банковских часов работы сложны, что усугубляет задержки платежей.
-
Низкая эффективность капитала и ограничения предварительного депонирования средств: требования к предварительному депонированию средств заставляют финансовые учреждения поддерживать средства в иностранной валюте на ностро-счетах, создавая глобальный разрыв ликвидности в 4 триллиона долларов; средства простаивают и не приносят дохода, становясь скрытыми издержками для финансовых учреждений и перекладываясь на конечных пользователей, что приводит к более высоким платежам для пользователей.
-
Высокие транзакционные издержки: многоуровневые сборы различных посредников, включая комиссии за предварительное депонирование средств, комиссии за обмен валюты и т. д.; средняя стоимость транзакции международных денежных переводов в мире достигает 6,35% (по статистике Всемирного банка).
Примеры отраслевых инноваций
-
Arf: создает регулируемую платформу глобальных расчетных банков, предоставляя решения ликвидности на цепочке для финансовых учреждений. Используя стабильные монеты, такие как USDC, обеспечивает мгновенность и низкую стоимость трансграничных расчетов, предоставляя ликвидность в реальном времени для трансграничных транзакций по требованию через блокчейн, устраняя зависимость ностро-счетов от больших резервов наличных средств; предоставляет кредитные линии в реальном времени на основе USDC, позволяя финансовым учреждениям временно занимать средства во время транзакций и возвращать их после расчета платежей. Arf отказывается от модели счетов предварительного депонирования, решения краткосрочной ликвидности на основе USDC эффективно снижают потребности в средствах и время расчетов, значительно сокращая операционные расходы финансовых учреждений, занимающихся глобальными транзакциями. Придерживается прозрачности, создавая полные отслеживаемые записи кредитования,借助 блокчейн легко отслеживать всю информацию о кредитах, погашениях и дебиторской задолженности. Придерживается строгой концепции соответствия, являясь членом Ассоциации стандартов финансовых услуг VQF, следуя международным стандартам противодействия отмыванию денег и финансового регулирования, устанавливая пример для отрасли. На данный момент успешно обработала более 1,6 миллиарда долларов транзакций на цепочке, сохраняя记录零违约.
-
suave.money: создает решение для межсетевых платежей, позволяя предприятиям получать криптовалютные платежи с любой сети блокчейн; предприятия могут бесшовно подключать различные платежи в токенах и гибко выбирать желаемые токены для получения в соответствии со своими потребностями, повышая гибкость платежей в экосистеме блокчейна. Платформа suave.money упрощает межсетевые транзакции; предприятиям не нужно управлять несколькими кошельками или переписывать децентрализованные приложения (DApps), чтобы привлекать пользовательские базы из разных экосистем блокчейна, расширяя источники клиентов. Способствуя удобству платежей из более чем 10 сетей блокчейн, enhances способность получения ликвидности, providing strong support for expansion of DeFi and Web3 projects, expanding market coverage. Упрощает процесс межсетевых транзакций, снижая операционную сложность для предприятий, позволяя предприятиям привлекать клиентов более широко в экосистеме блокчейна без reliance на профессиональную инфраструктуру, creating more opportunities for business development. Благодаря инновационным способностям помогает предприятиям挖掘 триллионный потенциал межсетевого капитала, занимая важное положение в быстро развивающейся области DeFi и криптоплатежей, предоставляя пользователям непревзойденную гибкость и удобство.
(2) Кредитование на основе доходов и дебиторской задолженности
-
Дилемма традиционной модели кредитования: традиционный кредитный бизнес зависит от залога, исключая потенциальных заемщиков, не обладающих значительными активами или кредитной историей, что ограничивает инклюзивность и справедливость финансовых услуг.
-
Появление инновационных решений: платформы, такие как Huma Finance, позволяют пользователям занимать средства под залог будущего дохода или дебиторской задолженности, используя технологию блокчейн для обеспечения прозрачности и эффективности процесса кредитования.
-
Позитивные выгоды: эта инновационная модель значительно повышает финансовую инклюзивность, предоставляя новым путям получения средств для недостаточно обслуживаемых рынков, игнорируемых традиционными финансовыми учреждениями, способствуя сбалансированному экономическому развитию и социальной справедливости.
-
Практический案例 Huma Finance: создает децентрализованный кредитный протокол, предоставляя услуги кредитования на основе будущего дохода и дебиторской задолженности для предприятий и физических лиц. Связывая заемщиков с глобальными инвесторами через ончейн-платформу, открывает модель кредитования, поддерживаемого доходом, отличную от модели избыточного залога традиционного DeFi. В сотрудничестве с платформами Circle, Request Network, Superfluid запустила первый в мире ончейн-рынок факторинга на Ethereum и Polygon, где пользователи впервые могут использовать токенизированные счета-фактуры или потоки платежей в качестве залога, расширяя范围 и формы залога. Благодаря эффективности блокчейна процесс факторинга обрабатывается на цепочке менее чем за одну минуту, предоставляя пользователям удобный опыт. Техническая архитектура Huma Finance включает несколько ключевых частей. Децентрализованный слой доходного портфеля преобразует источники дохода, такие как счета-фактуры, ведомости заработной платы, доходы от стейкинга, в токенизированные активы, предоставляя богатую资产基础 для кредитного бизнеса. Фреймворк агентства оценки отвечает за точную оценку рисков различных кредитных потребностей, обеспечивая надежное и стабильное качество кредита на цепочке. Набор смарт-контрактов через конфигурируемые смарт-контракты реализует разнообразные кредитные use cases, от факторинга счетов-фактур до универсальных кредитных линий, удовлетворяя индивидуальные потребности различных пользователей. Huma Finance фокусируется на предоставлении необходимой поддержки ликвидности для малых и средних предприятий и людей без банковских счетов, помогая этим группам突破 традиционные финансовые ограничения через инновационные модели кредитования, получать ранее недоступные финансовые ресурсы, способствуя их экономическому развитию и социальной интеграции, внося активный вклад в создание более справедливой и инклюзивной финансовой экосистемы.
(3) Токенизация активов реального мира
-
Проблемы традиционной торговли активами: процесс торговли активами реального мира, такими как недвижимость, громоздок, высоки промежуточные издержки, низка скорость транзакций, что создает неудобства и экономическое бремя для покупателей и продавцов.
-
Инновационный прорыв токенизации: токенизация недвижимости и других активов реального мира, через технологию смарт-контрактов право собственности на активы может быть разделено на несколько частей, реализуя торговлю частичным правом собственности, одновременно значительно ускоряя скорость и процесс транзакций, вливая новую жизненную силу в рынок торговли активами.
-
Значительные преимущества: эта модель токенизации значительно снижает порог входа инвесторов на рынок, позволяя большему количеству инвесторов участвовать в инвестировании в активы реального мира, одновременно значительно повышая ликвидность активов, ускоряя процесс покупки и продажи активов, делая распределение и流转 ресурсов рынка более эффективным.
-
Успешная практика Ondo Finance: запустила токенизированные казначейские облигации США и другие продукты, генерирующие доход, на платформе блокчейна, открывая новые инвестиционные каналы для инвесторов, позволяя им удобно получать краткосрочные казначейские облигации США и другие активы с фиксированным доходом через способы децентрализованных финансов (DeFi), реализуя органическую интеграцию традиционного финансового рынка и DeFi. Инновационные продукты Ondo Finance предоставляют инвесторам стабильный, доходный и兼具 ликвидность и безопасность инвестиционный выбор, разрушая барьеры между традиционным финансовым рынком и DeFi, позволяя большему количеству инвесторов делиться дивидендами относительно закрытого рынка капитала, обогащая комбинацию资产配置 инвесторов, повышая эффективность и жизненную силу всего финансового рынка. По состоянию на сентябрь 2024 года, Ondo Finance достигла выдающихся результатов в области продуктов токенизированных казначейских облигаций США, ее общая заблокированная стоимость (TVL) превысила отметку в 600 миллионов долларов. Среди них, сумма блокировки USDY (стейблкоин с доходностью) достигла 384 миллионов долларов, сумма блокировки OUSG (токенизированные казначейские облигации США) составила 221 миллион долларов, эти данные fully доказывают высокое признание и широкое принятие рынком ее инновационных продуктов, демонстрируя ее лидирующее положение и сильное влияние в области токенизации активов реального мира.
-
Инновационный вклад Zoth: создает рыночную платформу, специально предназначенную для токенизации активов торгового финансирования, предоставляя инвесторам удобный путь получения продуктов с фиксированным доходом в долларах США. Путем токенизации таких активов традиционной финансовой области, как торговая дебиторская задолженность, корпоративные облигации, строит мост между традиционными финансами и децентрализованными финансами (DeFi), создавая для инвесторов возможности инвестиций с высокой доходностью и низким риском, одновременно предоставляя предприятиям новые каналы финансирования и способы управления капиталом. Платформа Zoth играет важную роль на рынке, не только принося инвесторам качественный инвестиционный выбор, помогая им实现 прирост и сохранение активов, но и предоставляя сильную поддержку развитию предприятий. Через токенизацию активов торгового финансирования предприятия могут более эффективно разблокировать оборотный капитал, оптимизировать структуру капитала, повышая свою конкурентоспособность и устойчивость к рискам. Одновременно это способствует оптимизации распределения капитала на глобальном рынке, способствуя более рациональному流向 финансовых ресурсов к нуждающимся предприятиям и проектам, further совершенствуя ончейн-экосистему торговой финансов, внося активный вклад в стабильность и развитие всего финансового рынка.
(4) Корпоративные платежные и кредитные решения
Новые потребности потребителей и ограничения традиционного кредитования: на современном потребительском рынке потребители предъявляют более высокие требования к гибкости способов оплаты, ожидая наслаждаться более удобным и разнообразным платежным опытом без burdensome долговой нагрузки, однако традиционные модели кредитования часто не могут удовлетворить эту потребность, создавая неудобства и экономическое давление для потребителей.
Инновационная модель PayFi: для应对 этого рыночного спроса PayFi инновационно внедряет уникальные платежные модели, такие как «Покупай сейчас, никогда не плати», через clever использование процентных доходов, полученных с платформ кредитования DeFi, для offset стоимости покупки, предоставляя потребителям новое, более гибкое и бездолговое платежное решение, значительно enhancing покупательную способность потребителей и опыт покупок.
Примеры отраслевых инноваций
-
Rain: запускает корпоративные карты, поддерживаемые USDC, разработанные для ежедневных бизнес-платежных потребностей команд Web3 (таких как децентрализованные автономные организации DAO и различные протокольные проекты и т. д.).借助 этой корпоративной картой команды Web3 могут удобно использовать свои ончейн-активы (такие как USDC) для оплаты ежедневных бизнес-расходов, таких как командировочные расходы, расходы на закупку офисных принадлежностей и т. д., без необходимости cumbersome операций конвертации криптовалюты в фиатную валюту, значительно упрощая процесс корпоративных платежей, повышая эффективность финансового управления. Корпоративная карта Rain как важная часть ее платформы управления расходами, fully использует преимущества технологии блокчейн, реализуя бесшовное соединение цифровых активов и традиционных платежных систем. Через этот инновационный способ оплаты предприятия могут более эффективно управлять финансами, снижая costs и время потребления промежуточных звеньев, одновременно предоставляя более удобные и безопасные платежные решения для предприятий в области блокчейна и крипто, strongly способствуя развитию и popularization индустрии Web3.
-
Ether.fi: запущенный продукт «Ether.fi Cash» вызвал широкое внимание на рынке, это кредитная карта в сотрудничестве с Visa, имеющая уникальные инновационные функции. После получения этой карты пользователи могут легко получить кредитный лимит, используя свои криптоактивы (включая различные активы на основе Ethereum) в качестве залога, тем самым осуществляя потребление в фиатной валюте без необходимости продажи криптоактивов, предоставляя пользователям более гибкие способы управления капиталом и опыт потребления. Кроме того, кредитная карта «Ether.fi Cash» глубоко интегрирована с сетью Layer 2 Ethereum Scroll, это техническое преимущество значительно снижает стоимость транзакций, further повышая cost-effectiveness использования для пользователей. Одновременно карта поддерживает функцию P2P-переводов USDC, пользователи могут более удобно осуществлять перевод и управление средствами, удовлетворяя платежные потребности различных сценариев, и bypassing традиционные банковские промежуточные звенья, saving users additional fee expenses. Кроме того, для повышения энтузиазма и удовлетворенности пользователей, кредитная карта «Ether.fi Cash» также предоставляет attractive механизм cashback rewards, bringing real economic benefits to users during the consumption process, further enhancing product market competitiveness and user stickiness.
-
Bitget Card: запущенная карта Visa как важный мост между криптовалютой и традиционными платежными системами, предоставляющая пользователям удобные и эффективные платежные решения. Карта тесно связана с мультивалютным кошельком, корпоративные или индивидуальные пользователи могут удобно хранить, конвертировать и использовать различные主流 криптовалюты в кошельке, такие как USDT, BTC, ETH, USDC, BGB и т. д. (в настоящее время счета funds в основном пополняются USDT, в будущем планируется постепенно ввести больше криптовалют). В процессе фактической оплаты Bitget Card может автоматически конвертировать криптовалюту в фиатную валюту по реальному обменному курсу, ensuring users can successfully complete payments when consuming at any merchant accepting Visa cards globally, without worrying about cumbersome currency exchange procedures and exchange rate fluctuation risks, truly realizing seamless connection between cryptocurrency and fiat currency payments, providing great convenience to users. Появление Bitget Card имеет важное влияние на область корпоративных платежей, не только упрощая процесс корпоративных платежей, позволяя предприятиям use traditional currency for consumption in real time without manually performing complex cryptocurrency to fiat currency conversion operations, significantly improving payment efficiency and capital use efficiency. Одновременно ее powerful cross-border payment capability makes enterprises more adept at international business expansion and operations, no need to worry about opening and managing foreign currency accounts, effectively reducing enterprise operating costs and financial risks. В настоящее время Bitget Card has been widely accepted and recognized in more than 180 countries and regions globally, providing strong support for enterprise globalization development. Кроме того, Bitget Card также имеет rich potential DeFi use cases, например, в aspect supplier payments, enterprises can directly use the card to pay suppliers in fiat currency, avoiding cumbersome process of manually converting cryptocurrency, improving supply chain payment efficiency and stability; в aspect travel expense reimbursement, employees can easily make business-related consumption payments during cross-border travel with the card, such as flight bookings, hotel accommodations, etc., without worrying about payment restrictions and fee issues, providing more convenient payment solutions for enterprise cross-border business activities; в aspect enterprise reward mechanisms, enterprises can also use the cryptocurrency payment function provided by Bitget Card to issue cryptocurrency-based rewards to employees, employees can then convert cryptocurrency to fiat currency for consumption according to their own needs, or use directly in scenarios supporting cryptocurrency payments, bringing more innovation and flexibility to enterprise employee incentive and welfare systems, further enhancing enterprise competitiveness and attractiveness.
(5) Финансирование цепочек поставок и торговли
Дилемма традиционного финансирования цепочек поставок: в традиционной системе финансирования цепочек поставок поставщики часто сталкиваются с длительными и сложными циклами платежей, большое количество средств заблокировано на长期, seriously constraining their operational efficiency and capital turnover capability, difficult to maintain normal production and business activities and business expansion. По статистике, глобальные предприятия ежегодно из-за ограничений традиционных финансовых институтов, have up to 2,5 триллиона долларов demand for trade financing cannot be effectively met, this has become a bottleneck for global trade development, hindering collaborative development of industrial chains and stable economic growth.
Решение PayFi: PayFi через внедрение децентрализованной платформы, предоставляет инновационное решение для проблемы финансирования счетов-фактур в финансировании цепочек поставок. В этой модели поставщики могут использовать преимущества технологии блокчейн, tokenizing持有的 счета-фактуры, и быстро实现 финансирование на децентрализованной платформе, instantly obtaining capital support, significantly improving capital liquidity status. Одновременно покупатели могут continue settling according to original payment plans, no need to change traditional payment habits and financial processes, realizing balance of interests and collaborative development between buyers and sellers, providing strong guarantee for efficient operation of supply chain finance.
Примеры отраслевых инноваций
-
Isle Finance: углубляется в ончейн-кредитный рынок области финансирования цепочек поставок, ее созданная платформа может точно соединять покупателей с высоким кредитным рейтингом и поставщиков ликвидности, тем самым helping enterprises obtain financing faster. Она cleverly использует технологию блокчейн, через rigorous verification активов реального мира (RWA), и implementing early payment strategies for buyers (especially those low credit rating suppliers), significantly enhancing liquidity and security of the entire supply chain, laying a solid foundation for stable development of supply chain finance. Isle Finance vigorously promotes the development of reverse factoring business through its platform, not only significantly accelerating enterprise payment speed, but also greatly optimizing cash flow status. Это инновационное решение на основе блокчейна позволяет предприятиям гибко предоставлять скидки за раннюю оплату, creating extremely stable and considerable returns in the field of supply chain finance, simultaneously expanding channels for liquidity acquisition for enterprises, injecting strong momentum for their continuous development.
(6) Платежные платформы на основе стейблкоинов
Пример: Agora
-
Содержание бизнеса: carefully created American Digital Dollar (AUSD), its solid backing is full support of cash, US Treasury bonds and overnight repurchase agreements. Платформа一心致力于 через технологию блокчейн, letting US dollars achieve wider and more convenient circulation globally, especially focusing on those regions insufficiently covered by traditional financial systems, fully practicing financial inclusion concept, opening a new path for the public to access stable and globally recognized currency more easily.
-
Влияние: strongly promotes democratization process of US dollar access, highly aligned with PayFi's grand vision of expanding financial inclusion. It fully leverages technical advantages of blockchain, building a decentralized and accessible financial system, allowing individuals and enterprises to benefit from USD-backed financial instruments, with particularly significant results in regions such as Argentina, Southeast Asia, etc., providing strong support for local economic development and financial stability.
-
Достижения: successfully launched stablecoin AUSD to the market, initially issued on Ethereum, subsequently expanded to Avalanche network. Remarkably, within just a few weeks after issuance, its minting volume broke through 20 million dollars. В настоящее время платформа steadily progressing its global layout of digital dollars, continuously expanding international markets, simultaneously always adhering to development strategy of financial inclusion and regulatory compliance, gradually establishing good reputation and influence in the field of stablecoins.
Пример: PayPal
-
Содержание бизнеса: officially launched PayPal USD (PYUSD) in August 2024, first issued on Ethereum blockchain, then successfully expanded to Solana in May 2024. Design intention of this stablecoin is to fully integrate advantages of two blockchains, fully achieving fast, low-cost digital payment experience. Especially after expansion to Solana, relying on its excellent transaction speed and low fee advantages, availability of PYUSD in various commercial and DeFi application scenarios has been significantly improved, providing users with more efficient and convenient payment choices.
-
Влияние: expected to become a powerful alternative to traditional payment systems relying on its fast, high cost-performance characteristics, thereby significantly improving global payment efficiency. It successfully realized seamless transfer function across different platforms (covering PayPal and Venmo, etc.), allowing users to easily hold and transfer stablecoins, and fully leverage technical advantages of blockchain, bringing more convenience and innovative experience to users' digital asset management and payment transactions.
-
Достижения: after expansion to Solana, market adoption rate of PYUSD presents rapid growth trend, market cap rapidly climbed and successfully broke through 500 million dollars mark. This significant achievement fully demonstrates its deep integration and wide recognition in centralized and decentralized platforms, also marking PayPal's exploration in the field of stablecoins achieved a major phased victory, laying a solid foundation for its future further development in the field of digital payments.
Пример: Bridge (приобретен Stripe)
-
Содержание бизнеса: Bridge as a platform focused on stablecoin payments, always takes simplifying cross-border digital payments as core goal, through convenient API interfaces, can easily realize stablecoin-based payment integration, providing low-cost, high-efficiency cross-border transaction solutions for global users. Before being acquired by Stripe, Bridge had already achieved significant results in e-commerce platform integration, successfully helping merchants seamlessly connect and efficiently process stablecoin payment business in any corner of the globe, greatly expanding application scope of stablecoins in the commercial field.
-
Влияние: recently acquired by US payment giant Stripe, this major event is undoubtedly a key milestone for stablecoins integrating into mainstream financial services. Leveraging Stripe's powerful infrastructure and extensive market network, Bridge was able to further expand its business coverage and comprehensively enhance its capabilities, dedicated to providing more convenient and efficient stablecoin payment and settlement services for global enterprises. This initiative is highly consistent with PayFi's grand vision of promoting global popularity of digital currency through promoting financial inclusion and seamless cross-border transactions, expected to leverage Stripe's existing advantages and Bridge's stablecoin technical expertise, accelerating wide application and deep integration of blockchain-supported payment methods in mainstream financial channels, injecting new vitality into innovative development of global financial payment field.
-
Достижения: в августе 2024 года, annualized run rate of Bridge's payment volume successfully broke through 5 billion dollars, achievements are remarkable. In its development process, Bridge established close cooperative relationships with many industry leading companies, such as Coinbase and SpaceX, etc., and still provides high-quality payment services for these enterprises to this day, accumulating rich practical experience and good market reputation in the field of stablecoin payments, becoming one of the important forces promoting industry development.
Заключение
В целом, PayFi не является совершенно новой концепцией. Проблемы, которые она旨在 решать, уже существуют в традиционной финансовой системе, и также есть соответствующие решения. Но это не означает, что PayFi не имеет ценности, потому что традиционные решения все еще недостаточно совершенны. Через решение core inefficiency problems of global payment systems, and leveraging transformative potential of blockchain, PayFi is expected to release unprecedented liquidity and promote financial inclusion. As more and more companies carry out innovations in this field, the vision of building a fully decentralized financial ecosystem with instant, secure and borderless payments is approaching reality. Now is the time to embrace PayFi transformation and shape the future of global finance.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight Ventures



