


Глубокий анализ взлета стейблкоинов и глобальной финансовой трансформации
Авторы: Alice, Max, Foresight Ventures
Глобальная финансовая система переживает глубокую волну трансформаций. Традиционные платёжные сети сталкиваются с масштабным вызовом со стороны стейблкоинов — новой альтернативы, обусловленной устаревшей инфраструктурой, длительными циклами клиринга и высокими комиссиями. Эти цифровые активы стремительно меняют модели трансграничного перемещения ценностей, парадигму корпоративных операций и способы получения финансовых услуг населением.
За последние годы стейблкоины получили широкое развитие и стали важной базовой инфраструктурой глобальных платежей. Крупные финтех-компании, платёжные процессоры и суверенные институты постепенно интегрируют их в потребительские приложения и корпоративные денежные потоки. В то же время появление множества новых финансовых инструментов — от платёжных шлюзов и каналов ввода/вывода фиата до программируемых доходных продуктов — существенно повысило удобство использования стейблкоинов.
Настоящий отчет представляет глубокий анализ экосистемы стейблкоинов с технологических и коммерческих позиций. Мы изучаем ключевых участников рынка, фундаментальную инфраструктуру, обеспечивающую транзакции со стейблкоинами, а также динамику спроса, стимулирующую их применение. Кроме того, рассматриваются новые финансовые сценарии, порождаемые стейблкоинами, и вызовы на пути их повсеместного внедрения в мировую экономику.
1. Почему выбирают платежи стейблкоинами?
Для понимания влияния стейблкоинов необходимо сначала рассмотреть традиционные платёжные решения. К ним относятся наличные, чеки, дебетовые и кредитные карты, международные телеграфные переводы (SWIFT), автоматические расчёты (ACH) и P2P-платежи. Несмотря на их интеграцию в повседневную жизнь, инфраструктура многих каналов (например, ACH и SWIFT) существует ещё с 1970-х годов. Будучи революционными для своего времени, сегодня они во многом устарели и крайне фрагментированы. В целом эти методы оплаты сопровождаются высокими комиссиями, значительным трением при переводах, долгим временем обработки, отсутствием круглосуточного клиринга и сложностью бэкенд-систем. Кроме того, они часто предлагают (за дополнительную плату) ненужные сопутствующие услуги: верификацию личности, кредитование, соответствие нормативным требованиям, защиту от мошенничества и банковскую интеграцию.
Платежи стейблкоинами эффективно устраняют эти проблемы. По сравнению с традиционными методами использование блокчейна для клиринга и расчётов значительно упрощает платёжный процесс, сокращает количество посредников, обеспечивает прозрачность денежных потоков в реальном времени, что ускоряет расчёты и снижает затраты.
Основные преимущества платежей стейблкоинами можно свести к следующему:
-
Мгновенные расчёты: транзакции выполняются практически мгновенно, устраняя задержки традиционных банковских систем.
-
Безопасность и надёжность: неизменяемый реестр блокчейна гарантирует безопасность и прозрачность транзакций, защищая пользователей.
-
Снижение затрат: исключение посредников существенно уменьшает комиссии, экономя средства пользователей.
-
Глобальный охват: децентрализованные платформы способны достигать рынков, обслуживаемых традиционными финансовыми услугами недостаточно хорошо (включая не обслуживаемых банками лиц), обеспечивая финансовую инклюзивность.
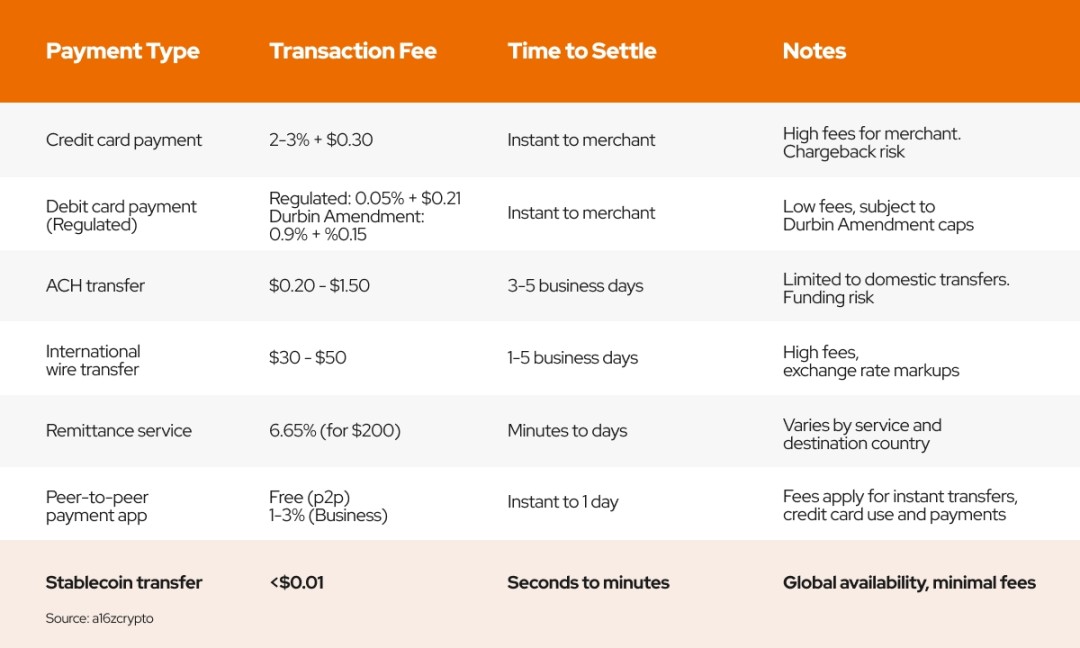
2. Структура рынка платежей стейблкоинами
Отрасль платежей стейблкоинами можно разделить на четыре уровня технологического стека:
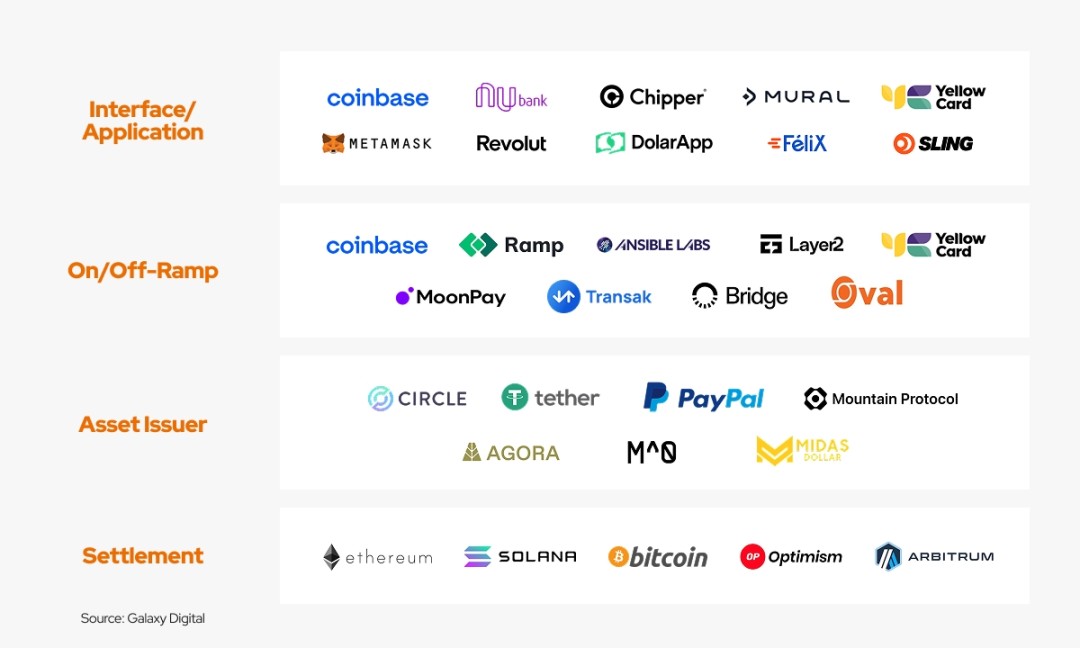
1. Первый уровень: Уровень приложений
Уровень приложений в основном состоит из различных провайдеров платёжных услуг (PSP), которые агрегируют отдельные сервисы ввода и вывода фиатных средств в единую платформу. Эти платформы обеспечивают удобное подключение к стейблкоинам для пользователей, предоставляют инструменты для разработчиков, работающих на этом уровне, и предлагают услуги по оформлению карт для Web3-пользователей.
a. Платёжные шлюзы
Платёжный шлюз — это сервис, который облегчает сделки между продавцом и покупателем за счёт безопасной обработки платежей.
Известные компании, внедряющие инновации в этой области:
-
Stripe: традиционный платёжный провайдер, интегрирующий стейблкоины, такие как USDC, для глобальных платежей.
-
MetaMask: сам не предоставляет прямую конвертацию фиатных денег, пользователи могут выполнять операции ввода/вывода через интеграцию с третьими сервисами.
-
Helio: 450 тыс. активных кошельков и 6 тыс. торговых точек. Благодаря плагину Solana Pay миллионы продавцов на Shopify могут проводить расчёты в криптовалюте и мгновенно конвертировать USDY в другие стейблкоины, такие как USDC, EURC и PYUSD.
-
Apple Pay, PayPal, Cash App, Nubank, Revolut и другие Web2-приложения для платежей также позволяют пользователям оплачивать покупки стейблкоинами,进一步 расширяя сферы применения стейблкоинов.
Сферу поставщиков платёжных шлюзов можно чётко разделить на две категории (с определённым перекрытием): 1) платёжные шлюзы для разработчиков; 2) платёжные шлюзы для потребителей. Большинство поставщиков фокусируются на одном из этих направлений, определяя тем самым свое ядро продукта, пользовательский опыт и целевой рынок.
Платёжные шлюзы для разработчиков ориентированы на компании, финтех-стартапы и предприятия, которым необходимо встроить инфраструктуру стейблкоинов в свои рабочие процессы. Они обычно предоставляют API, SDK и инструменты разработки для интеграции в существующие платёжные системы, реализуя функции автоматических платежей, управляемых стейблкоинами кошельков, виртуальных счетов и расчётов в реальном времени. Некоторые新兴ие проекты, специализирующиеся на таких инструментах для разработчиков:
-
BVNK: предоставляет корпоративную платёжную инфраструктуру для лёгкой интеграции стейблкоинов. BVNK предлагает API-решения, бесшовно связывающие процессы, имеет платформу для трансграничных бизнес-платежей и корпоративные счета, позволяющие компаниям держать и торговать различными стейблкоинами и фиатными валютами, а также сервисы для мерчантов, предоставляющие необходимые инструменты. Обрабатывает более $10 млрд годовой активности при росте 200%, оценка $750 млн. Клиенты включают регионы Африки, Латинской Америки и Юго-Восточной Азии.
-
Iron (в стадии бета-тестирования): предоставляет API для бесшовной интеграции транзакций со стейблкоинами в существующий бизнес. Предоставляет компаниям глобальные каналы ввода/вывода фиата, инфраструктуру платежей стейблкоинами, кошельки и виртуальные счета, поддерживает настраиваемые платёжные workflows (рекуррентные платежи, выставление счетов, оплата по требованию).
-
Juicyway: предоставляет набор API для корпоративных платежей, выплаты зарплат и массовых переводов, поддерживая валюты: нигерийская найра (NGN), канадский доллар (CAD), доллар США (USD), Tether (USDT), USD Coin (USDC). Основной фокус на рынке Африки, операционных данных пока нет.
Платёжные шлюзы для потребителей ориентированы на пользователя, предлагая простые и интуитивно понятные интерфейсы для оплат, переводов и финансовых услуг со стейблкоинами. Обычно включают мобильные кошельки, поддержку множества валют, каналы ввода/вывода фиата и бесшовные трансграничные операции. Среди известных проектов, уделяющих особое внимание такому простому платёжному опыту для пользователей:
-
Decaf: платформа ончейн-банка, обеспечивающая личные расходы, переводы и торговлю стейблкоинами в более чем 184 странах. Decaf сотрудничает с локальными шлюзами в Латинской Америке, включая MoneyGram, почти полностью нивелируя комиссии за вывод средств. Имеет более 10 тыс. пользователей в Южной Америке, пользуется высоким спросом среди разработчиков Solana.
-
Meso: решение для ввода/вывода фиатных средств, напрямую интегрируемое с торговыми точками, позволяющее пользователям и компаниям легко конвертировать фиатные деньги и стейблкоины с минимальным трением. Meso также поддерживает покупку USDC через Apple Pay, упрощая потребителям доступ к стейблкоинам.
-
Venmo: функция кошелька стейблкоинов использует технологию стейблкоинов, но глубоко интегрирована в существующее приложение для потребителей, позволяя пользователям легко отправлять, получать и использовать цифровые доллары без прямого взаимодействия с блокчейн-инфраструктурой.
b. Криптовалютные карты
Криптовалютные карты позволяют пользователям совершать покупки в традиционных торговых точках, используя криптовалюту или стейблкоины. Эти карты обычно интегрируются с традиционными сетями кредитных карт (такими как Visa или Mastercard), обеспечивая бесшовные транзакции за счёт автоматической конвертации криптоактивов в фиатные деньги на терминале приема платежей (POS).
Проекты включают:
-
Reap: азиатский эмитент карт, клиенты включают Infini, Kast, Genosis pay, Redotpay, Ether.fi и др. (более 40 компаний). Продает белые лейбл-решения, основная модель дохода — процент от оборота (например, 85% — Kast, 15% — Reap). Работает с гонконгскими банками, покрытие охватывает大部分除美国以外多地区外的大部分 регионов мира, поддерживает депозиты на нескольких цепях. Объем транзакций за июль 2024 года составил $30 млн.
-
Raincards: североамериканский эмитент карт, поддерживающий выпуск карт через Avalanche, Offramp, takenos и другие компании. Главная особенность — возможность обслуживания пользователей из США и Латинской Америки. Выпустила собственную корпоративную карту USDC для оплаты командировок, офисных принадлежностей и других операционных расходов с использованием ончейн-активов (например, USDC).
-
Fiat24: европейский эмитент карт и Web3-банк. Бизнес-модель аналогична двум предыдущим, поддерживает выпуск карт для таких компаний, как ethsign, safepal. Имеет лицензию Швейцарии, основной фокус на пользователях из Европы и Азии. Пока не поддерживает полноценные межсетевые транзакции, только пополнение через Arbitrum. Рост медленный, всего около 20 тыс. пользователей, ежемесячная выручка $100–150 тыс.
-
Kast: быстро растущая криптокарта в сети Solana. На текущий момент выпущено более 10 тыс. карт, 5–6 тыс. активных пользователей в месяц, объём транзакций за декабрь 2024 года составил $7 млн, выручка — $200 тыс.
-
1Money: экосистема стейблкоинов, недавно запустившая кредитную карту, поддерживающую стейблкоины, и предоставившая SDK для интеграции с L1 и L2. Находится в бета-тестировании, операционных данных пока нет.
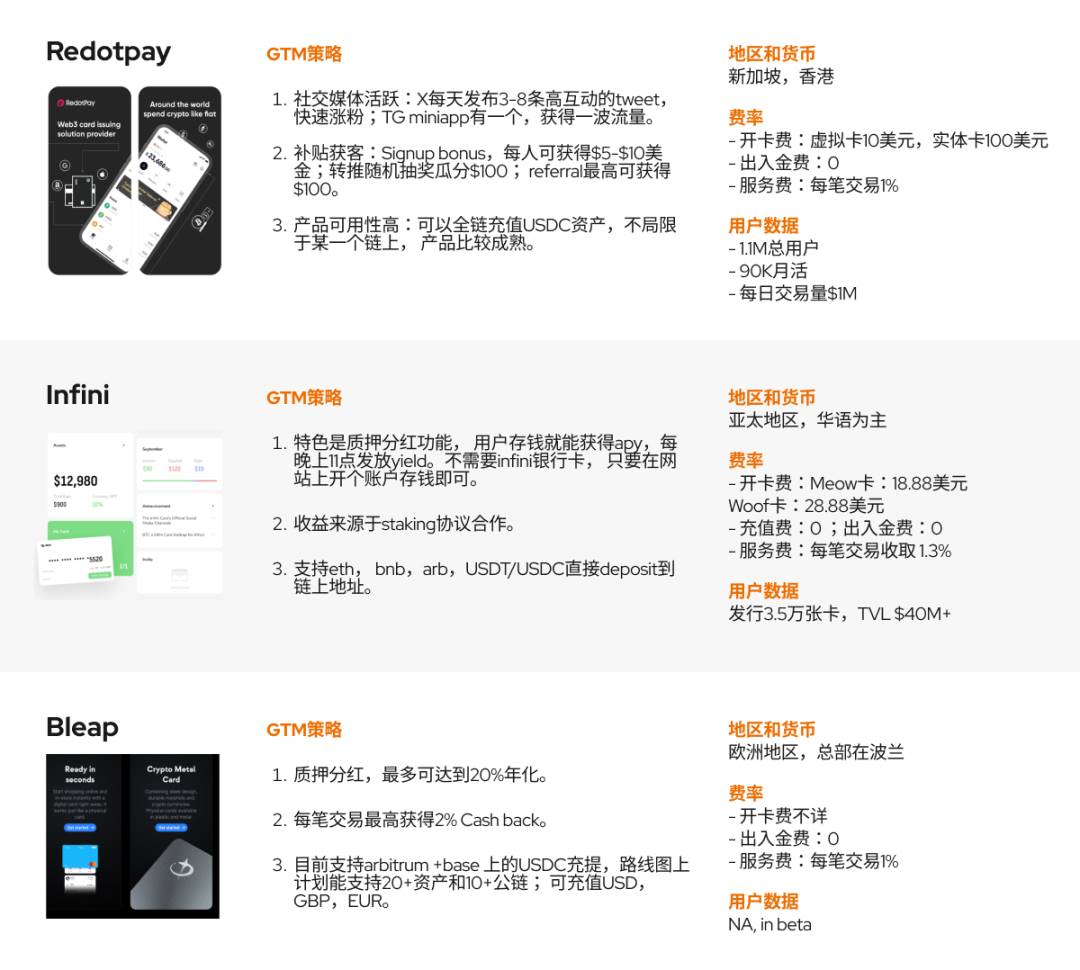
Провайдеров криптокарт множество, основные различия заключаются в регионах обслуживания и поддерживаемых валютах. Как правило, все они предлагают пользователям низкие комиссии, чтобы стимулировать активное использование криптокарт.
2. Второй уровень: Платёжные процессоры
Выступая ключевым слоем технологического стека стейблкоинов, платёжные процессоры служат основой платёжных каналов. Основную массу составляют два типа: 1) провайдеры ввода и вывода фиатных средств (он-/офф-рамп); 2) эмитенты и процессоры стейблкоинов. Они играют важную промежуточную роль в жизненном цикле платежей, соединяя Web3-платежи с традиционной финансовой системой.
a. Процессоры ввода/вывода фиатных средств
-
Moonpay: поддерживает более 80 криптовалют, предлагает разнообразные методы ввода/вывода средств и обмен токенов, отвечая на различные потребности пользователей в крипто-торговле.
-
Ramp Network: охватывает более 150 стран, обеспечивая ввод/вывод средств для более чем 90 криптоактивов. Сеть берет на себя все требования KYC, AML и комплаенса, гарантируя безопасность и соответствие регуляторным нормам процессов ввода/вывода фиата.
-
Alchemy Pay: гибридное решение платёжного шлюза, поддерживающее двунаправленную конвертацию и платежи между фиатными деньгами и криптоактивами, обеспечивая слияние традиционных фиатных и криптоплатежей.
b. Эмитенты и координационные процессоры стейблкоинов
-
Bridge: ключевые продукты включают API координации и API выпуска. Первый помогает компаниям интегрировать различные стейблкоин-платежи и обмены, второй поддерживает быструю эмиссию стейблкоинов предприятиями. Платформа в настоящее время лицензирована в США и Европе, установила важные партнерские отношения с Госдепартаментом и Минфином США, обладает сильными возможностями комплаенса и ресурсным потенциалом.
-
Brale (в стадии бета-тестирования): продукт, аналогичный Bridge, представляет собой регулируемую платформу для выпуска стейблкоинов, предлагающую API координации и управления резервами. Имеет合规许可 в каждом штате США, для партнеров требуется обязательное прохождение KYB (верификация бизнеса), для пользователей — KYC. Клиенты Brale чаще представляют собой «ончейн-ОГ» (например, Etherfuse, Penera и др.), в плане поддержки инвесторами и бизнес-развития несколько уступает Bridge.
-
Perena (в стадии бета-тестирования): платформа Numeraire от Perena снижает барьеры для выпуска узкоспециализированных стейблкоинов за счёт стимулирования пользователей предоставлять концентрированную ликвидность в едином пуле. Numeraire использует модель «хаб и спицы», где USD* выступает центральным резервным активом, выполняя роль хаба для выпуска и обмена стейблкоинов. Такой механизм позволяет эффективно создавать, сжигать и торговать разнообразными стейблкоинами, привязанными к различным активам или юрисдикциям, выступая своеобразными «спицами», связанными с USD*. Структура системы обеспечивает глубокую ликвидность и высокую эффективность капитала, поскольку мелкие стейблкоины взаимодействуют друг с другом через USD*, избегая необходимости создания разрозненных пулов ликвидности для каждой пары. Конечная цель данной системы заключается не только в стабилизации курса и снижении проскальзывания, но и в обеспечении бесшовной конвертации между стейблкоинами.
3. Третий уровень: Эмитенты активов
Эмитенты активов занимаются созданием, поддержанием и погашением стейблкоинов. Их бизнес-модель обычно строится вокруг баланса, функционируя подобно банковскому бизнесу: принимает депозиты клиентов и инвестирует средства в высокодоходные активы, такие как казначейские облигации США, зарабатывая на процентной разнице. На уровне эмитентов стейблкоинов можно выделить три слоя инноваций: стейблкоины, обеспеченные статическим резервом, генерирующие доход стейблкоины и стейблкоины с распределением доходов.
1. Стейблкоины, обеспеченные статическим резервом
Первое поколение стейблкоинов заложило базовую модель цифрового доллара: централизованные токены, обеспеченные 1:1 фиатными резервами, хранящимися в традиционных финансовых институтах. Ключевыми участниками этой категории являются Tether и Circle.
USDT от Tether и USDC от Circle являются наиболее широко используемыми стейблкоинами, оба обеспечиваются долларовыми резервами на финансовых счетах эмитентов в соотношении 1:1. Данные стейблкоины уже интегрированы с множеством платформ и выступают базовыми торговыми парами для значительной части криптоторговли и клиринга. Примечательно, что вся ценность (accrual) данного актива направляется самому эмитенту. USDT и USDC в первую очередь приносят доход своим issuing entity через разницу в процентных ставках (spread), не разделяя прибыль с пользователями.
2. Доходные стейблкоины (Yield-bearing stables)
Второе поколение стейблкоинов вышло за рамки простых фиат-обеспеченных токенов, внедрив встроенную функцию генерации нативного дохода. Доходные стейблкоины предоставляют держателям ончейн-возвраты, обычно исходящие из механизмов краткосрочных гособлигаций, стратегий DeFi-кредитования или наград за стейкинг. В отличие от традиционных статических стейблкоинов с пассивным удержанием резервов, эти активы активно генерируют доход, сохраняя ценовую стабильность.
Известные протоколы, предоставляющие ончейн-доход держателям стейблкоинов, включают:
-
Ethena ($6 млрд): протокол стейблкоинов, выпускающий USDe — синтетический доллар в ончейне, обеспеченный хеджированными коллатералами Ethereum (ETH), Bitcoin (BTC) и Solana (SOL). Уникальный дизайн Ethena позволяет держателям USDe получать органический доход от финансирования перпетуальных фьючерсов (текущая ставка годовых составляет 6,00%), привлекая пользователей собственной архитектурой обеспечения и механизмами доходности.
-
Mountain ($152 млн): доходный стейблкоин с текущей ставкой годовых 4,70%. Позволяет пользователям ежедневно зарабатывать проценты просто путем размещения USDM в кошельке. Это привлекает тех, кто ищет пассивный доход без дополнительного стейкинга или участия в сложных DeFi-стратегиях, предоставляя простой и удобный способ заработка.
-
Level ($25 млн): стейблкоин, состоящий из ликвидного рестейкнутого долларового эквивалента. Level исследует новый подход к генерации дохода стейблкоинов: использует lvlUSD для обеспечения безопасности нескольких децентрализованных сетей, собирает дополнительную доходность от этих сетей и передает её держателям lvlUSD, инновируя модель дохода стейблкоинов.
-
CAP Labs (Beta): построен на долгожданной блокчейн-сети megaETH, CAP разрабатывает двигатель стейблкоинов нового поколения, нацеленный на предоставление новых источников дохода держателям стейблкоинов. CAP Stablecoin, используя внешние источники доходов (такие как арбитраж, максимальная извлекаемая ценность (MEV) и реальные активы (RWA)), генерирует масштабируемую и адаптивную доходность, которая традиционно была доступна лишь сложным институциональным участникам, открывая новое направление для стейблкоин-доходов.
3. Стейблкоины с распределением доходов (Revenue-sharing stables)
Стейблкоины с распределением доходов интегрируют встроенные механизмы монетизации, направляя часть комиссий, процентов или иных потоков прямо пользователям, эмитентам, конечным приложениям и участникам экосистемы. Эта модель выравнивает стимулы между эмитентами, дистрибьюторами и конечными пользователями, далее превращая стейблкоин из пассивного платёжного инструмента в активный финансовый актив.
-
Paxos ($72 млн): развивающийся эмитент стейблкоинов, в ноябре 2024 года анонсировавший выпуск USDG, регулируемый предстоящим регуляторным frameworkом финансового регулятора Сингапура (MAS). Paxos делится доходностью стейблкоинов и процентами от резервов с партнёрами, усиливающими сетевые эффекты (такими как Robinhood, Anchorage Digital и Galaxy), тем самым расширяя модель совместного распределения доходов.
-
M^0 ($106 млн): команда состоит из ветеранов бывших MakerDAO и Circle. Видение проекта: выступить простым, заслуживающим доверия нейтральным расчетным слоем, позволяющим любым финансовым институтам создавать и погашать доходный стейблкоин «M». Протокол M^0 делится большей частью процентного дохода с утвержденными дистрибьюторами, называемыми «Ресурсами Дохода». Однако одно из отличий «M» от других доходных стейблкоинов заключается в том, что «M» может также использоваться как «сырьевой материал» для других стейблкоинов (например, USDN от Noble).
-
Agora ($76 млн): подобно USDG и «M», AUSD от Agora также делится доходом с интегрированными приложениями и маркет-мейкерами. Проект получает стратегическую поддержку ряда маркет-мейкеров и приложений, включая Wintermute, Galaxy, Consensys и Kraken Ventures. Пропорция распределения доходов (Rev-sharing) в Agora не является фиксированной, но большая часть возвращается партнёрам.
4. Четвертый уровень: Слой расчетов
Расчетный слой технологического стека стейблкоинов служит фундаментом экосистемы, гарантируя окончательность и безопасность транзакций. Он состоит из платёжных каналов (блокчейн-сетей), обрабатывающих и проверяющих транзакции со стейблкоинами в режиме реального времени. Сегодня многие известные сети L1 и L2 выполняют роль ключевых слоев расчетов для стейблкоин-транзакций:
-
Solana: высокопроизводительный блокчейн, известный превосходным объемом пропускной способности, быстрой окончательностью и низкими комиссиями. Стал ключевым расчетным слоем для стейблкоин-транзакций, особенно в сфере потребительских платежей и переводов. Фонд Solana активно поощряет разработчиков строить решения на базе Solana Pay и проводит конференции и хакатоны PayFi для мощной поддержки инноваций в сфере оффчейн-PayFi, стимулируя практическое применение стейблкоинов в платёжных сценариях.
-
Tron: первая линия блокчейна, занимающая существенную долю рынка в платежах стейблкоинами. USDT в сети Tron благодаря своей эффективности и глубокой ликвидности широко используется для трансграничных и одноранговых (P2P) транзакций. Tron делает большой упор на B2C-операции, однако поддержка сценариев B2B на данный момент недостаточна.
-
Codex (Beta): Layer-2 сеть (OP Stack) для трансграничных B2B-платежей. Codex агрегирует провайдеров ввода/вывода фиата, маркет-мейкеров, биржи и эмитентов стейблкоинов, предлагая корпорациям комплексные финансовые решения. Обладает сильными каналами дистрибуции, передавая 50% своих комиссий секвенсора Circle за привлечение трафика на каналы ввода/вывода фиатных средств.
-
Noble: блокчейн для выпуска нативных активов USDC, спроектированный специально для экосистем Cosmos и IBC. Занимает четвертое место по выпуску USDC, интегрирован с Coinbase. Проекты, интегрирующие Noble, могут одним кликом перечислить USDC в более чем 90 модульных цепей IBC (dYdX, Osmosis, Celestia, SEI, Injective), обеспечивая нативное создание и циркуляцию USDC в рамках мультичейн-экосистемы.
-
1Money (Beta): сеть уровня L1, созданная специально для платежей стейблкоинами. Транзакции обрабатываются параллельно с равным приоритетом и фиксированной комиссией, что исключает повторный порядок транзакций и возможность «пробиться вперед» путем высокой платы. Сеть также предлагает транзакции без комиссии за газ (gasless) через партнеров экосистемы для улучшения пользовательского опыта, создавая справедливую и эффективную среду для расчетов стейблкоинами.
3. Расширение применения стейблкоинов: обслуживание пользователей, не являющихся носителями криптокультуры (non-crypto natives)
1. Текущие ограничения
-
Непредсказуемость регулирования: банкам, корпорациям и финтех-компаниям срочно необходимо более четкое политическое руководство от регулирующих органов перед полным принятием стейблкоинов, чтобы эффективно управлять рисками.
-
Со стороны пользователей: нехватка сценариев использования ограничивает распространение стейблкоинов среди обычных потребителей. Повседневные платёжные паттерны потребителей относительно фиксированы, стейблкоины еще не глубоко интегрированы в них, многие потребители не ощущают реальной потребности или мотивации владеть ими.
-
Со стороны бизнеса: степень принятия стейблкоин-платежей предприятиями во многом определяет скорость продвижения технологии. В настоящее время компании сталкиваются с двойным испытанием: готовностью и возможностью. С одной стороны, ограниченное понимание и сомнения в безопасности/стабильности приводят к низкой готовности. С другой стороны, даже имея желание, на практике возникают сложности с технической интеграцией, бухгалтерским учетом и соответствием нормативным требованиям, что ограничивает способность к внедрению.
Несмотря на многочисленные барьеры, мы считаем, что процесс постепенного прояснения нормативно-правовой базы в США неизбежно будет стимулировать больше традиционных пользователей и корпораций к использованию регулируемых стейблкоинов. Хотя обе стороны могут столкнуться с потенциальным трением вроде KYC и KYB, долгосрочный потенциал рынка остается огромным.
Если разделить рынок на 1) крипто-аутсайдеров (natives) и 2) пользователей, не связанных с криптокультурой, то подавляющее большинство опрошенных проектов ориентируется на ончейн-рынок, обслуживая крипто-аутсайдеров. Рынок не-крипто-пользователей в значительной степени остается нераскрытым. Эта ниша предоставляет инновационным компаниям significant возможность, позволяющую завоевать преимущество первопроходца в деле привлечения новых пользователей в криптопространство.
В ончейн-сегменте конкуренция за стейблкоины уже стала весьма интенсивной. Многие участники стремятся расширить сценарии использования, удержать совокупную заблокированную стоимость (TVL) за счет более высоких ставок и мотивировать пользователей удерживать стейблкоины. По мере развития экосистемы успех будущих проектов будет зависеть от расширения применения в реальном мире, содействия взаимодействию между разными стейблкоинами и снижения трения для бизнеса и потребителей.
2. Со стороны бизнеса: как повысить уровень принятия платежей стейблкоинами?
-
Интеграция стейблкоинов в популярные платёжные приложения: крупнейшие платёжные платформы, такие как Apple Pay, PayPal и Stripe, уже начали поддерживать транзакции со стейблкоинами. Этот шаг не только радикально расширяет сферы применения стейблкоинов, но и существенно снижает валютные комиссии при международных расчетах, обеспечивая более экономичный и эффективный трансграничный платёжный опыт для корпораций и пользователей.
-
Использование доходных стейблкоинов (Revenue-sharing stablecoins) для мотивации бизнеса: доходные стейблкоины отдают приоритет каналам дистрибуции, искусно согласовывая стимулы между самими стейблкоинами и приложениями, создавая мощные сетевые эффекты. Они ориентированы не напрямую на конечных потребителей (C-end), а точно на каналы распространения, такие как финансовые приложения. Типичными примерами служат доходные стейблкоины вроде USDG от Paxos, «M» от фонда M0 и AUSD от Agoda.
-
Более легкий выпуск собственных стейблкоинов предприятиями и организациями: способность обычных корпораций легко создавать и управлять собственными стейблкоинами становится ключевым трендом, подстегивающим внедрение технологии. Такие компании, как Perena, Bridge и Brale, являются пионерами в этой области. По мере совершенствования общей инфраструктуры тенденция к выпуску собственных (proprietary) стейблкоинов предприятиями или целыми государствами, вероятно, усилится.
-
Решения для B2B-ликвидности и управления денежными средствами со стейблкоинами: помогают корпорациям надлежащим образом удерживать и управлять активами в стейблкоинах для удовлетворения потребностей в оборотном капитале и генерации дохода. Например, ончейн-платформа доходности протокола Mountain предоставляет корпорациям профессиональные решения для управления финансами, значительно повышая эффективность операционного движения средств.
-
Инфраструктура для разработчиков (и бизнеса): несложно заметить, что самые успешные текущие платформы позиционируют себя как крипто-нативные версии традиционных финансовых услуг, стремясь предоставить корпоративному сектору инновационные финансовые решения. Сейчас многим предприятиям приходится вручную координировать поставщиков ликвидности, партнеров по обмену и локальные платёжные рельсы, что замедляет массовое внедрение. BVNK решает эту проблему, автоматизируя весь платёжный рабочий процесс. Протокол также внедрил многоканальное решение, объединяющее местные банки, крипто-поставщиков ликвидности и фиатные офф-рамп каналы в единый платёжный движок. BVNK не требует от компаний управления множеством посредников, автоматически маршрутизируя средства по «самому быстрому, дешевому и надежному направлению» и оптимизируя каждую транзакцию в реальном времени. По мере ускорения внедрения стейблкоинов корпорациями, подобные BVNK решения будут играть решающую роль в обеспечении бесперебойности, масштабируемости и полной интеграции стейблкоин-платежей в мировую бизнес-среду, устраняя неэффективность, препятствующую масштабному внедрению со стороны бизнеса.
-
Расчетные сети, специально разработанные для трансграничных платежей: включают собственные L1/L2 для сценариев B2B-трансграничных переводов или розничных транзакций B2C. Обладают заметными преимуществами легкости интеграции и всестороннего соответствия нормативным требованиям, эффективно удовлетворяя платёжные потребности предприятий в сложных бизнес-ситуациях. Например, Codex в качестве L2, созданного специально для трансграничных сделок, агрегирует провайдеров ввода/вывода фиата, маркет-мейкеров, биржи и эмитентов стейблкоинов, предлагая комплексные финансовые решения; Solana активно поддерживает PayFi, и помимо преимуществ собственного технологического стека, она активно продвигает свои продукты партнерам и местным компаниям, побуждая бизнесы на Shopify, PayPal и офлайн-магазины использовать Solana Pay для приема и совершения платежей (особенно в Латинской Америке, Юго-Восточной Азии, где банковское обслуживание относительно слабое). Один из главных трендов заключается в том, что конкуренция между расчетными сетями L1/L2 выходит за рамки исключительно технологического уровня; в будущем она затронет многослойные аспекты, включая развитие экосистемы разработчиков, бизнес-развитие (BD) с мерчантами и сотрудничество с традиционным бизнесом.
3. Со стороны потребителей: как привлечь аудиторию, не связанную с криптокультурой?
По мере того как стейблкоины станут более доступными и будут встроены в традиционные финансовые приложения, пользователи, не связанные с криптокультурой (non-crypto natives), начнут использовать их практически незаметно. Подобно тому как современные пользователи используют цифровые платежи, не задумываясь о работе внутренних банковских систем, стейблкоины всё чаще станут невидимой инфраструктурой, обеспечивающей более быстрые, дешевые и эффективные транзакции в самых разных отраслях.
Встроенные платежи стейблкоинами в электронной коммерции и денежных переводах
Применение стейблкоинов в повседневных транзакциях служит ключевым драйвером их массового внедрения, особенно в сфере электронной коммерции и трансграничных денежных переводов, где традиционные платёжные системы неэффективны, дороги и полагаются на устаревшую банковскую инфраструктуру. Встроенные платежи стейблкоинами приносят следующую ценность этим сценариям:
-
Более быстрый и дешёвый платёжный опыт: устраняя посреднические звенья, стейблкоины значительно снижают комиссии и сроки расчётов для продавцов и покупателей. При интеграции в крупные электронные платформы они могут заменить сети кредитных карт, обеспечивая мгновенную окончательность расчётов и экономя расходы на обработку платежей.
-
Платежи фрилансерам и специалистам гиг-экономики, трансграничные переводы, потребность в защите курсов в Латинской Америке и Юго-Восточной Азии: специфические потребности в этих сегментах стимулировали спрос на бесшовные трансграничные платежи. По сравнению с традиционными банками и службами денежных переводов, стейблкоины позволяют работникам гиг-экономики и фрилансерам получать средства мгновенно и с меньшими затратами. Такое преимущество неизбежно сделает их предпочтительным платёжным решением на глобальном трудовом рынке.
По мере глубокой интеграции платёжных каналов стейблкоинов в мейнстримные платформы, сфера их применения преодолеет границы изолированного крипто-сообщества. В будущем потребители будут незаметно использовать управляемые блокчейном платёжные сервисы в своих повседневных финансовых операциях.
Продукты ончейн-дохода для аудитории, не связанной с криптокультурой
Получение дохода от цифровых долларов является ещё одной ключевой ценностной proposition стейблкоинов, которая в традиционном финансовом секторе пока слабо раскрыта. Хотя пользователи, выросшие в среде DeFi, давно знакомы с ончейн-доходом, новые продукты доставляют эти возможности широкому кругу потребителей посредством упрощённых и регулируемых интерфейсов.
Ключевым моментом является беспрепятственное и интуитивно понятное введение пользователей традиционного финансового сектора в мир ончейн-доходов. Ранее для получения дохода в DeFi требовались технические знания, навыки работы с холодными кошельками и опыт взаимодействия со сложными протоколами. В современных регулируемых платформах техническая сложность абстрагируется, интерфейсы становятся интуитивными, позволяя пользователям зарабатывать доход, просто удерживая стейблкоины, без необходимости глубоко разбираться в криптографии.
Как ведущий протокол этой области, Mountain Protocol глубоко осознаёт инклюзивную ценность ончейн-доходов. В отличие от традиционных стейблкоинов, выступающих лишь средством обмена, стейблкоин USDM от Mountain по умолчанию осуществляет ежедневное распределение дохода среди держателей. Его текущая годовая доходность в 4,70% формируется из краткосрочных низко рисковых государственных облигаций США, что делает его альтернативой одновременно традиционным банковским депозитам и механизмам стейкинга в DeFi. Mountain привлекает не связанных с криптокультурой пользователей следующими способами:
-
Бесперебойный пассивный доход: пользователям достаточно просто удерживать USDM для автоматического накопления доходности, без необходимости дополнительного стейкинга, участия в сложных DeFi-стратегиях или активного управления портфелем.
-
Гарантия соответствия нормативным требованиям: USDM проходит полное аудиторское сопровождение, полностью обеспечен активами и структурно организован через отделенные от банкротства учетные записи, обеспечивая уровень прозрачности и защиты инвесторов, сопоставимый с традиционными внебиржевыми инструментами денежного рынка.
-
Контроль рисков ончейн-доходов: Mountain строго ограничивает состав резервов государственными облигациями США и параллельно формирует кредитные линии в долларах США, максимально снижая риски дефолта банков и потери привязки курса, тем самым устраняя типичные опасения не-крипто пользователей по поводу цифровых активов.
Mountain формирует новую парадигму: для частных лиц USDM предоставляет вход в мир низко рискнутой цифровой доходности без необходимости знания DeFi; для институциональных лиц и корпоративных казначейств USDM представляет собой регулируемый, стабильный и доходный аналог традиционных банковских продуктов. Долгосрочная стратегия Mountain Protocol включает углубление интеграции USDM в экосистемы DeFi и TradFi, расширение поддержки множества блокчейнов и развитие институциональных партнерств (например, существующее сотрудничество с BlackRock). Эти меры дополнительно упростят путь к получению ончейн-доходов и подтолкнут более широкое принятие стейблкоинов пользователями, не связанными с криптокультурой.
Оптимизация процесса KYC для обеспечения бесшовного доступа пользователей
Для достижения массового потребительского внедрения платежей стейблкоинами процессы Know Your Customer (KYC) должны быть максимально упрощены в рамках соблюдения регуляторных требований. Одним из ключевых барьеров, препятствующих входу не связанных с криптокультурой пользователей, является громоздкий процесс идентификации. Ведущие провайдеры стейблкоин-платежей напрямую интегрируют процедуру KYC в платформы, обеспечивая бесшовный доступ для пользователей.
Современные платформы больше не требуют от пользователей прохождения отдельной процедуры верификации, вместо этого встраивают KYC непосредственно в платёжный поток. Примеры:
-
Ramp и MoonPay позволяют пользователям проходить проверку KYC в режиме реального времени при покупке стейблкоинов через дебетовую карту, существенно сокращая задержки из-за ручных проверок;
-
BVNK предлагает корпорациям встроенные решения KYC, обеспечивая быструю и безопасную верификацию клиентов без прерывания платёжного пользовательского опыта.
Фрагментация нормативных рамок в разных юрисдикциях всё ещё остаётся вызовом для упрощения процесса KYC. Ведущие провайдеры справляются с региональными различиями с помощью модульных KYC-фреймворков. Например:
-
Платформа USDC от Circle применяет многоуровневый механизм проверки: пользователи могут совершать небольшие транзакции на основе базового KYC и разблокировать повышенные лимиты после прохождения расширенной верификации.
В будущем автоматизация и оптимизация процессов, превращающие проверку KYC в фоновый этап, станут решающим фактором для провайдеров стейблкоин-платежей при преодолении барьеров входа массовых пользователей и ускорении их вовлечения в онлайн-экономику.
4. Стейблкоин-ориентированная экономика: откажутся ли потребители от фиатных денег?
Несмотря на то что стейблкоины значительно ускоряют глобальные платёжные процессы и экономят время и средства, транзакции в реальном мире по-прежнему зависят от каналов ввода и вывода фиатных средств. Это формирует метафорическую структуру «стейблкоин-сэндвича», где стейблкоины в течение жизненного цикла транзакции действуют лишь как мостик между фиатными валютами. Многие поставщики стейблкоин-платежей сосредотачиваются на взаимозаменяемости фиатных денег, фактически делая стейблкоины временным трансферным слоем между фиатными валютами. Однако более перспективная концепция заключается в появлении в будущем специализированных провайдеров стейблкоин-платежей (PSP) с нативным функционированием. Это означает фундаментальную перестройку платёжной системы, исходя из предположения, что функции транзакций, клиринга и управления деньгами полностью происходят в ончейне.
Такие компании, как Iron, активно исследуют это пространство, строя будущее, в котором стейблкоины станут не просто связующим звеном между фиатными системами, но и фундаментом для всей экосистемы финансов в ончейне. В отличие от других платёжных решений, использующих стейблкоины для копирования традиционных финансовых рельсов, Iron делает ставку на разработку платёжного и казначейского стека с первоочередным акцентом на ончейн. Компании ожидают, что средства в дальнейшем будут оставаться полностью в блокчейне, финансовые рынки обретут истинную взаимозаменяемость, а расчёты будут осуществляться круглосуточно и в реальном времени на общем публичном реестре.
То, станет ли будущее с удержанием средств в ончейне реалистичным, полностью зависит от выбора потребителей: переводить ли стейблкоины в фиат и осуществлять расчёты через традиционные каналы, либо оставлять средства в блокчейне. Существует ряд ключевых факторов, которые могут подтолкнуть этот переход:
1. Ончейн-доходы и эффективность капитала
Одной из самых убедительных причин оставлять средства в стейблкоинах является возможность получать пассивный, скорректированный на риск, доход непосредственно в ончейне. В экономике, основанной на стейблкоинах, потребители получат более сильный контроль над использованием средств и смогут получать доходность почти в реальном времени, превышающую показатели традиционных сберегательных счетов. Однако для真正实现 этого в будущем пользователи должны находить исключительно привлекательные возможности для доходности, а протоколы, предлагающие такой доход, должны достичь почти нулевого уровня риска контрагента.
2. Снижение зависимости от посредников-хранителей
Владение стейблкоинами кардинально снижает необходимость отношений с традиционными банками. В настоящее время пользователи сильно зависят от банков в вопросах хранения средств, проведения платежей и получения финансовых услуг. Стейблкоины обеспечивают автономные кошельки и программируемые финансы, позволяя пользователям самостоятельно владеть и управлять средствами без сторонних посредников. Это имеет особо важное значение в регионах с нестабильной банковской системой или ограниченным доступом к финансовым услугам. Хотя привлекательность моделей самоудержания (self-custody) с каждым днем растет, большинство пользователей, не связанных с криптокультурой, либо не знакомы с ними, либо относятся к управлению средствами таким способом с осторожностью. Для дальнейшего продвижения этого подхода потребители могут начать запрашивать большую степень регуляторных гарантий и более функциональные приложения.
3. Регуляторное созревание и институциональное принятие
По мере прояснения регулирования стейблкоинов и роста их признания уверенность потребителей в долгосрочной сохранности стоимости будет только укрепляться. Если крупные корпорации, службы выплат зарплат и финансовые институты начнут проводить расчёты нативно с использованием стейблкоинов, потребность пользователей в конвертации обратно в фиат резко снизится. Это аналогично переходу потребителей от наличными к цифровому банкингу: как только новая инфраструктура будет широко внедрена, спрос на традиционные системы естественным образом снизится.
Следует отметить, что переход к экономике, ориентированной на стейблкоины, в конечном итоге может оказать воздействие на многие существующие платёжные каналы. Если потребители и бизнес всё чаще начнут хранить ценности в стейблкоинах вместо фиатных денег в традиционных банковских счетах, это окажет серьёзное влияние на действующие платёжные системы. Сети кредитных карт, компании денежных переводов и банки в основном живут за счёт комиссий и валютных спредов, тогда как стейблкоины в блокчейн-сетях обеспечивают мгновенный расчёт при затратах, близких к нулю. Если стейблкоины в какой-либо стране смогут свободно циркулировать подобно фиату, эти традиционные участники платежа, скорее всего, будут отстранены от процесса.
Кроме того, экономика, ориентированная на стейблкоины, создает вызов для банковских моделей, базирующихся на фиатных деньгах. В традиционном режиме депозиты являются основой для кредитования и создания кредитных средств. Если средства останутся в блокчейне, банки могут столкнуться с оттоком депозитов, снижение их кредитного потенциала и возможности извлечения дохода от клиентских средств. Это может ускорить системные изменения, стимулируя поэтапную замену традиционных ролей банков децентрализованными и ончейн-финансовыми сервисами.
Очевидно, теоретическая экономика, построенная на стейблкоинах, способна стать реальностью, пока стимулы будут благоприятствовать удержанию средств в ончейне. Этот переход будет постепенным: по мере увеличения возможностей получения ончейн-дохода, сохранения банковского трения и дальнейшего развития сетей стейблкоин-платежей потребители всё чаще будут выбирать стейблкоины вместо фиатных денег, что приведёт к постепенному устареванию некоторых традиционных финансовых каналов.
5. Заключение: как ускорить внедрение стейблкоинов?
-
Уровень платёжных приложений: полная оптимизация пользовательского опыта, разработка решений со стейблкоинами с приоритетом соответствия нормативным требованиям, предложение более низких цен, повышенной доходности активов и более быстрых и удобных процессов перевода по сравнению с традиционными Web2-инфраструктурами.
-
Уровень платёжных процессоров: разработка удобной для бизнеса и готовой к внедрению (plug-and-play) промежуточной инфраструктуры. Учитывая специфику деятельности, обслуживание в разных регионах требует различных лицензий и соблюдения нормативных требований, поэтому конкурентная среда провайдеров по-прежнему остаётся раздробленной.
-
Уровень эмитентов активов: активное распределение дохода от стейблкоинов среди непользователей криптопродуктов (корпораций и физических лиц), что будет стимулировать пользователей удерживать стейблкоины вместо фиатных денег.
-
Уровень расчетных сетей: конкуренция между сетями L1/L2 выйдет за пределы исключительно технологической плоскости; в будущем она затронет многослойные аспекты, такие как развитие экосистемы разработчиков, бизнес-развитие (BD) с коммерческими партнерами и сотрудничество с традиционным бизнесом, что ускорит проникновение стейблкоин-платежей в реальную жизнь.
Разумеется, массовое внедрение стейблкоинов зависит не только от появляющихся стартапов, но и от скоординированного сотрудничества зрелых финансовых гигантов. В последние месяцы четыре крупных финансовых игрока уже объявили о выходе в сферу стейблкоинов: Robinhood и Revolut начинают выпуск собственных стейблкоинов, Stripe недавно приобрела Bridge ради более быстрых и дешевых глобальных платежей, а Visa, невзирая на собственные интересы, тоже способствует банкам в запуске стейблкоинов.
Кроме того, мы наблюдаем, как Web3-стартапы задействуют эти зрелые каналы дистрибуции, интегрируя криптоплатежные продукты в существующие крупные компании через SDK, предоставляя пользователям разнообразные варианты фиатных и криптоплатежей. Данная стратегия помогает решить проблему «холодного старта» и сразу же выстроить доверие как со стороны корпораций, так и со стороны потребителей.
Стейблкоины обладают потенциалом кардинально изменить ландшафт мировых финансовых транзакций, однако главным условием их массового внедрения является преодоление разрыва между ончейн-экосистемой и более широкой мировой экономикой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight Ventures














