Новый прорыв в беззалоговых ончейн-кредитах? Ключевые особенности 3Jane и анализ продукта
Автор:Alea Research Daily Newsletter
Перевод: TechFlow
Денежные рынки DeFi (децентрализованных финансов) когда-то считались настоящей революцией, способной перевернуть некоторые ключевые области традиционных финансов. Несмотря на то, что кредитование в блокчейне продолжает процветать, его потребительский объем или проникновение среди институциональных инвесторов не достигли первоначальных ожиданий некоторых людей.
Наибольшим препятствием для дальнейшего роста кредитования в DeFi, возможно, является не пользовательский опыт, риски смарт-контрактов или другие факторы, а невозможность получения кредитов с низким обеспечением или без обеспечения. Будь то представитель работающего населения, подающий заявку на ипотечный кредит, или крупная компания, занимающая средства для завершения поглощения, возможность для заемщика получить сумму, превышающую стоимость его залога, имеет решающее значение.
Традиционно необеспеченные кредиты в сфере криптовалют почти считались мифическими. Если децентрализованные протоколы не имеют доступа к кредитной информации пользователей и не могут предоставить гарантии, пользователям трудно доказать свой кредитный рейтинг или способность погасить долг.
3Jane предложила новый подход к решению проблемы необеспеченных кредитов, сочетающий элементы CeFi (централизованных финансов) и DeFi. В сегодняшней статье мы разберем whitepaper 3Jane, выпущенный вчера, обсудим, как необеспеченные кредиты могут изменить ончейн-рынки, и другие соответствующие темы……
Текущее состояние необеспеченных кредитов
Индустрия необеспеченного кредитования — это рынок стоимостью почти 12 триллионов долларов. Однако в DeFi этот рынок практически отсутствует, особенно на розничном уровне. Хотя такие протоколы, как Maple Finance и Goldfinch, предоставляют кредиты институциональным инвесторам через смарт-контракты DeFi, этот рынок остается небольшим.
В централизованном секторе криптовалют кредитование все еще не восстановилось до пиковых уровней 2021 года. Такие ключевые игроки, как Celsius и Genesis OTC (внебиржевая торговля), ранее предоставляли услуги необеспеченного кредитования крупным игрокам в этой области. Эта тенденция резко оборвалась в 2022 году и до сих пор не восстановилась. Хотя это может быть хорошо для обеспечения относительной стабильности и устойчивости текущего цикла, это все же оставило рыночный пробел, который необходимо заполнить.
Когда речь заходит об основных активах и активах с большой капитализацией, институциональное кредитование остается необходимым фактором для максимизации потока ликвидности. Однако, если необеспеченные кредиты смогут быть реализованы в блокчейне, это может оказать значительное влияние на ончейн-рынки. Если такие решения, как 3Jane, будут работать в соответствии с ожиданиями и получат более широкое распространение, это может стать значительным прорывом для кредитования в DeFi.
Предыстория 3Jane
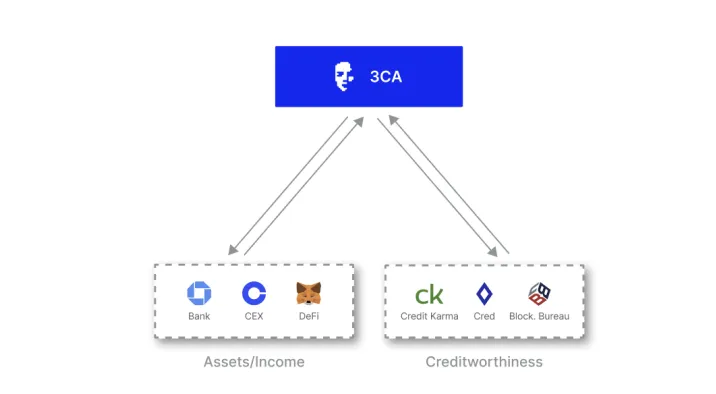
3Jane обошла препятствия, мешающие необеспеченному кредитованию, используя существующую инфраструктуру доступа от фиатных валют к криптовалютам. С тех пор как прошел предыдущий цикл, пользовательский опыт в сфере криптовалют незаметно значительно улучшился, и одним из таких улучшений стало удобство доступа. Plaid предоставляет услуги API, позволяющие пользователям подключать свои банковские счета к финтех-приложениям, таким как Robinhood, и другим приложениям.
Plaid — это первоначальный способ, с помощью которого 3Jane связывает внецепочечную репутацию с ончейн-адресами Ethereum. Что касается конфиденциальности пользователей, zkTLS используется для безопасной передачи внецепочечных данных в протокол 3Jane.
Обеспечение происходит не в цепочке, а передается внецепочечному алгоритму, который корректируется в зависимости от риска заемщика перед представлением условий кредита. Факторы, влияющие на кредитный рейтинг, включают баланс кошелька пользователя, потенциальную активность в DeFi, банковский баланс и ожидаемый доход, а также кредитные данные, связанные с подключенным банковским счетом. Сама Plaid не извлекает кредитную историю, это делается через других провайдеров.
Как только все факторы соответствуют требованиям, может быть выдан кредит. Это работает следующим образом: поставщики ликвидности вносят свои USDC для минта нативных токенов 3Jane USD3 или sUSD3 и принимают на себя риск по определенным кредитным линиям. Кредиты на 3Jane полностью необеспечены, поэтому погашение становится ключевым шагом; если с этим не справиться должным образом, это может привести к уменьшению количества поставщиков ликвидности или их полному исчезновению.
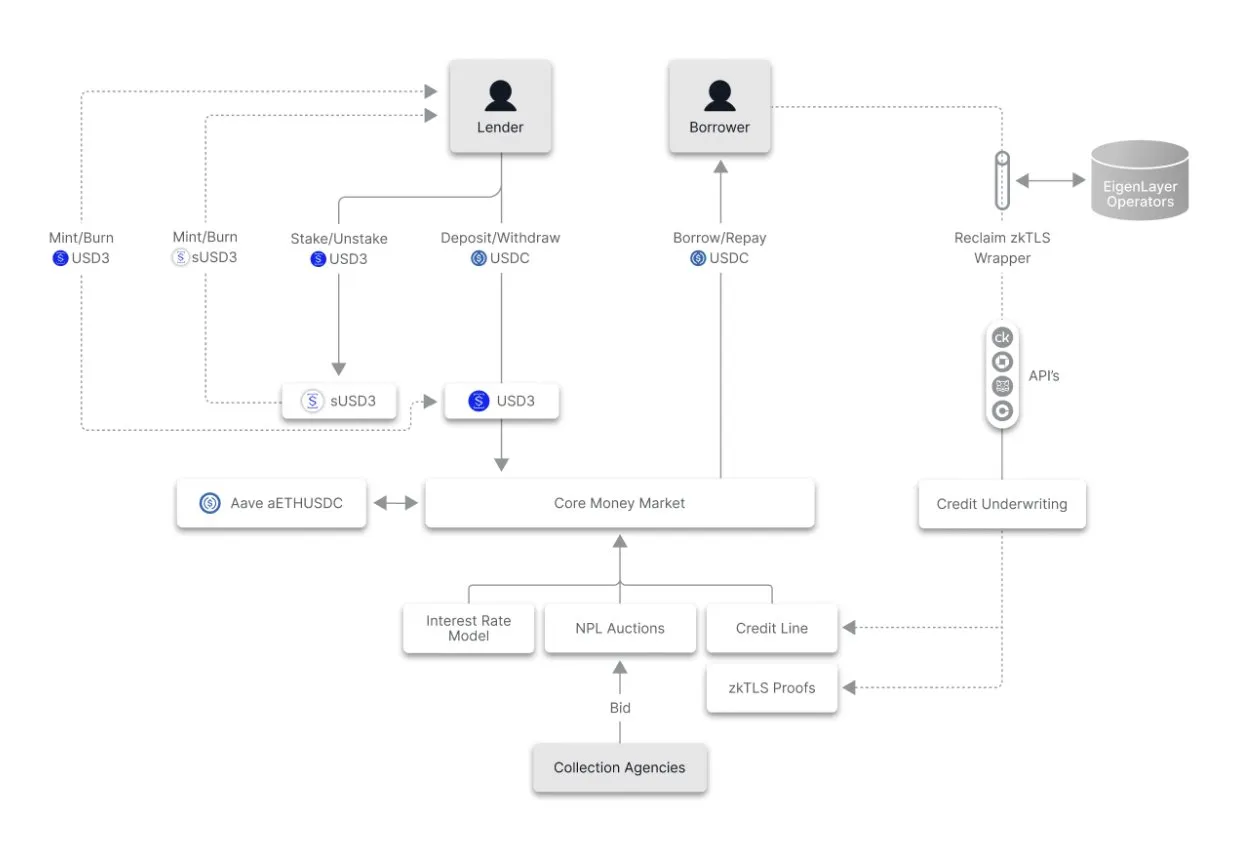
Непогашенный долг на 3Jane по сути рассматривается как долг по кредитной карте или другой тип необеспеченного долга; непогашение может привести к снижению кредитного рейтинга и столкновению с угрозой взыскания. В случае 3Jane протокол будет аукционировать долг коллекторским агентствам в США. Эти агентства получат часть взысканного долга, остальная часть достанется первоначальному поставщику ликвидности.
Учитывая международный характер криптовалют, неясно, насколько сильны эти меры как сдерживающий фактор для дефолта и почувствуют ли поставщики ликвидности себя в безопасности благодаря этим мерам. Тем не менее, это интересный пример того, как ончейн-действия приводят к оффчейн-последствиям, что обычно происходит только в случае громких банкротств или инцидентов с уязвимостями.
Заявленная пользовательская база 3Jane включает индивидуальных трейдеров, майнеров, предприятия и даже ИИ-агентов. Это означает, что сервис в основном предназначен для пользователей с большим количеством активов, что может успокоить поставщиков ликвидности, а также облегчить взыскание долга, если эти пользователи не погасят кредит.
Пользователи могут удалить свои личные данные с платформы после погашения кредита; если пользователь не погасит долг, эти данные крайне важны для взыскания. В дальнейшем эти данные будут переданы конкретным коллекторским агентствам, участвующим в торгах за определенные непогашенные кредиты.
В целом, 3Jane предлагает уникальный подход к решению проблемы необеспеченных кредитов. Даже если на практике это в конечном итоге будет обслуживать в основном сверхсостоятельных лиц (UHNWI) или институциональных инвесторов, что не сильно отличается от централизованного необеспеченного кредитования, которое мы видели в прошлом, 3Jane все же предоставляет интересный пример для возможностей в сфере криптовалют в области интеграции ZK-технологий и Web2.
Важные ссылки
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @AleaResearch