Тайная война между L2 и L1: кто станет победителем по доходам dApp?
Автор: 0xtaetaehoho, главный сотрудник по безопасности EclipseFND
Перевод и редакция: zhouzhou, BlockBeats
Примечание редактора: L2 имеют преимущество перед L1 в плане операционных расходов, поскольку L2 нужно оплачивать только расходы одного секвенсора, тогда как L1 должны платить за безопасность всех валидаторов. L2 обладают уникальными преимуществами в скорости и снижении MEV, а также могут поддерживать максимизацию дохода dApp благодаря инновационным экономическим моделям. Хотя L2 не могут конкурировать с L1 в плане ликвидности, их потенциал в сфере экономики dApp будет способствовать трансформации криптоиндустрии от инфраструктуры к долгосрочной бизнес-модели, движимой прибылью.
Ниже приведено оригинальное содержание (для удобства чтения оригинальный текст был немного отредактирован):
Ниже представлена матрица решений с точки зрения dApp, анализирующая выбор между развертыванием на L1 или L2 в текущих условиях, при условии, что обе поддерживают аналогичные типы приложений (то есть L1/L2 не адаптированы специально для определенных типов приложений).
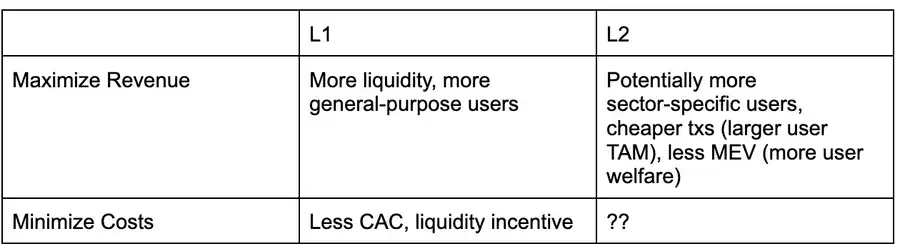
За исключением относительно меньшего объема MEV (максимально извлекаемая ценность) из-за централизации производителей блоков, L2 в настоящее время еще не полностью раскрыли другие преимущества. Например, несмотря на потенциал более низких стоимости транзакций и более высокой пропускной способности у L2, в настоящее время Solana по-прежнему лидирует перед L2 экосистемы EVM по производительности и стоимости транзакций.
По мере того как Solana продолжает повышать пропускную способность и продвигать внедрение механизмов налогообложения MEV (таких как ASS и MCP), L2 необходимо исследовать новые способы помощи dApp в максимизации дохода и снижении затрат. Моя текущая точка зрения заключается в том, что по сравнению с L1, L2 структурно имеют больше преимуществ и могут быстрее реализовывать стратегии, связанные с максимизацией дохода dApp.
Одной из ключевых ролей уровня исполнения в максимизации дохода приложений является способ распределения комиссий/MEV.
В настоящее время предпосылкой для реализации налога на MEV или разделения комиссий является наличие «честных предложителей блоков», то есть тех, кто готов следовать правилам приоритизации или делиться доходом с приложениями согласно预设规则. Другой способ — распределение части базовой комиссии EIP1559 между dApp, с которыми взаимодействуют пользователи; Canto CSR и EVMOS, похоже, используют этот механизм. Это, по крайней мере, позволит dApp повысить свою способность делать ставки на доход от MEV, тем самым став более конкурентоспособными на рынке включения транзакций.
В экосистеме L2, если предложители блоков управляются командой (то есть единый предложитель блоков), то они по своей природе являются «честными», и прозрачность алгоритмов построения блоков может быть обеспечена через механизмы репутации или технологию TEE (доверенная среда исполнения). В настоящее время уже два L2 внедрили построение блоков с разделением комиссий и приоритизацией, а Flashbots Builder также может с небольшими изменениями предоставить аналогичную функциональность для экосистемы OP-Stack.
В экосистеме SVM (виртуальная машина Solana) инфраструктура, аналогичная Jito, может пропорционально перераспределять доход от MEV между dApps (например, расчет по CUs, Blast использует аналогичный механизм).
Это означает, что пока L1 все еще исследуют решения MCP и встроенные ASS (Solana может продвигать работу в этом направлении, но в экосистеме EVM нет планов возрождения, аналогичных CSR), L2 могут быстрее внедрить эти функции. Поскольку L2 могут полагаться на доверенных производителей блоков или технологию TEE, без необходимости принудительного использования механизма OCAproof, они могут быстрее корректировать модель MRMC dApp (доход, стоимость, конкуренция за MEV).
Но преимущества L2 не ограничиваются скоростью разработки или способностью перераспределять комиссии, они также подвержены меньшим структурным ограничениям.
Условия выживания экосистемы L1 (то есть условия поддержания сети валидаторов) можно описать следующим уравнением: Общее количество валидаторов × Операционные расходы валидатора + Требования к капиталу для стейкинга × Стоимость капитала < TEV (инфляция + общие комиссии сети + чаевые MEV)
С точки зрения отдельного валидатора: Операционные расходы валидатора + Требования к капиталу для стейкинга × Стоимость капитала > Доходы от инфляции + Комиссии за транзакции + Доходы от MEV
Другими словами, желание L1 снизить инфляцию или уменьшить комиссии (через разделение с dApp) имеет жесткое ограничение — валидаторы должны оставаться прибыльными!
Если операционные расходы валидаторов высоки, это ограничение становится еще более очевидным. Например, Helius в статье, связанной с SIMD228, указал, что если сократить инфляцию в соответствии с предложенной кривой эмиссии, при уровне стейкинга 70%, 3,4% текущих валидаторов могут выйти из-за снижения прибыльности (при условии, что REV сохранит уровень волатильности 2024 года).
REV (доля MEV в доходах от стейкинга) крайне волатильна:·В день события TRUMP доля REV достигала 66%·19 ноября 2024 года доля REV составила 50%·В настоящее время (на момент написания этой статьи) доля REV составляет всего 14,4%
Это означает, что в экосистеме L1 из-за давления прибыльности валидаторов существует потолок для снижения инфляции или корректировки распределения комиссий, тогда как L2 не подвержены этому ограничению и поэтому могут свободнее исследовать стратегии оптимизации дохода dApp.
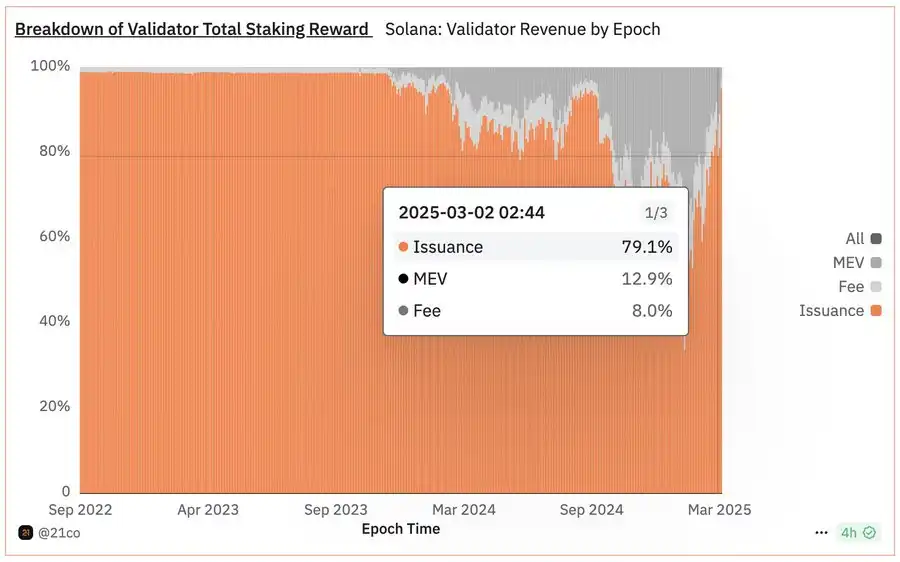
Валидаторы Solana в настоящее время сталкиваются с высокими операционными расходами, что напрямую ограничивает «пространство для распределяемой прибыли», особенно в условиях снижения уровня инфляции. Если валидаторы Solana должны полагаться на REV (долю MEV в доходах от стейкинга) для сохранения прибыльности, то общая доля, которую можно распределить между dApp, будет строго ограничена.
Это создает интересный компромисс: чем выше операционные расходы валидаторов, тем выше должна быть общая доля комиссии сети (take-rate).
С точки зрения всей сети должно выполняться следующее условие: Общие операционные расходы сети (включая стоимость капитала) < Общий REV сети + Эмиссия
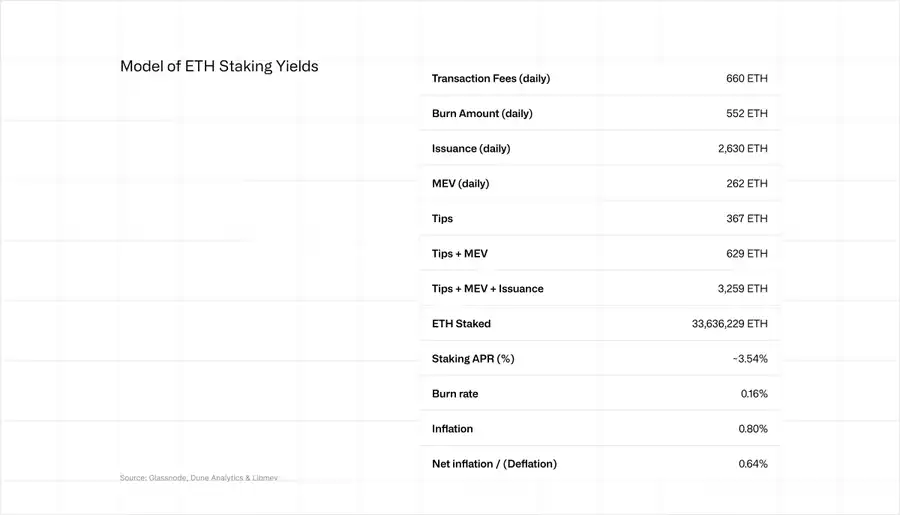
Ситуация с Ethereum аналогична, но受影响较小. В настоящее время APR (годовая процентная доходность) стейкинга ETH находится в диапазоне 2,9%-3,6%, из которых около 20% поступает от REV. Это также означает, что способность Ethereum оптимизировать доход dApp同样受到验证者盈利要求的约束。
Именно здесь L2 имеют естественное преимущество. На L2 общие операционные расходы сети — это всего лишь операционные расходы одного секвенсора (sequencer), отсутствует стоимость капитала, поскольку нет требований к залоговым средствам.
По сравнению с L1, имеющими большое количество валидаторов, маржа прибыли, необходимая L2 для достижения безубыточности, крайне мала. Это означает, что при сохранении той же нормы прибыли L2 могут распределить больше ценности экосистеме dApp, тем самым значительно увеличив пространство для дохода dApp.
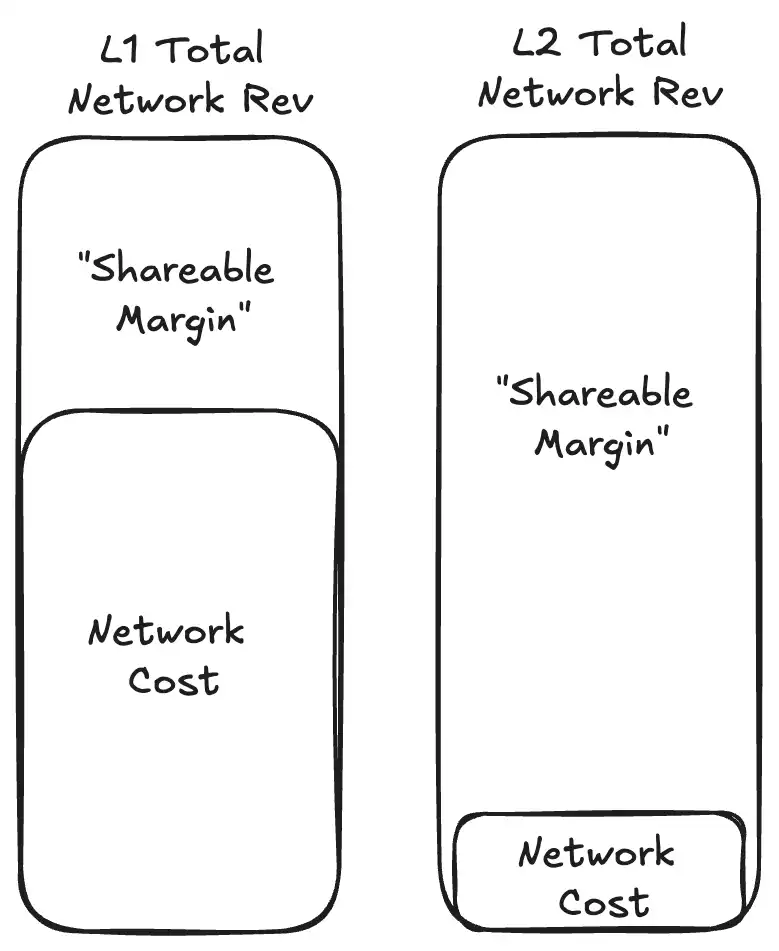
Сетевые расходы L2 всегда ниже, чем у L1 аналогичного масштаба, поскольку L2 нужно лишь регулярно «заимствовать» безопасность L1 (занимая часть блокового пространства L1), тогда как L1 должны нести расходы на безопасность всего своего блокового пространства.
Битва L1 против L2: Кто будет доминировать в экономике dApp?
По определению, L2 не могут конкурировать с L1 в плане ликвидности, и поскольку пользовательская база все еще в основном сосредоточена на L1, L2 также трудно напрямую противостоять L1 на уровне пользователей (хотя Base меняет эту тенденцию).
Но до сих пор немногие L2 действительно используют свои уникальные преимущества как L2 — то есть характеристики, обусловленные централизацией производства блоков.
На поверхности наиболее обсуждаемыми преимуществами L2 являются:
Смягчение злонамеренного MEV
Повышение пропускной способности транзакций (некоторые L2 исследуют это направление)
Но что более важно, следующим основным полем битвы в противостоянии L1 vs L2 станут экономические модели dApp.
Преимущество L2: не-OCAproof TFM (TFM без строгой комбинируемости)
Преимущество L1: CSR (доход от собственной деятельности контрактов) или MCP (протокол минимального консенсуса) + налог на MEV
Эта конкуренция — лучшее, что могло случиться с криптоиндустрией
Потому что это напрямую приводит к:
·Максимизация дохода dApp, минимизация затрат, что, в свою очередь, стимулирует разработчиков создавать лучшие dApp.
·Изменение стимулов криптоиндустрии: от прошлой премии токенов инфраструктуры (премия L(x)) к долгосрочному криптобизнесу, движимому прибылью.
·В сочетании с ясностью регулирования DeFi, захватом стоимости токенов на уровне протокола и притоком институционального капитала, это способствует выходу крипторынка в эру, ориентированную на «реальные бизнес-модели».
Так же, как в последние годы мы видели приток средств в строительство инфраструктуры, что стимулировало инновации в областях прикладной криптографии, инженерии производительности, механизмов консенсуса, сегодня конкуренция между цепочками принесет огромные изменения в структуру стимулов отрасли и привлечет самых талантливых людей в уровень приложений Crypto.
Сейчас — это настоящая отправная точка для массового внедрения крипто!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xtaetaehoho