


Деконструкция Berachain: эффект двойного меча маховика PoL и предотвращение рисков
Автор:Tranks, Аналитик исследований в DeSpread
Эта статья не охватывает базовую информацию о Berachain. Если вы новичок в Berachain, рекомендуется прочитать следующие статьи перед ознакомлением с этим материалом.
1. Введение
По мере угасания рынка мемкоинов интерес рынка к DeFi начинает постепенно расти. В условиях этого тренда экосистема Berachain, предлагающая низкую волатильность токенов и высокую доходность, также начинает привлекать новых пользователей.
С момента запуска основной сети Berachain 6 февраля 2025 года до момента написания этой статьи 4 марта TVL Berachain steadily рос, достигнув 3,2 миллиарда долларов, опередив Base в общем рейтинге TVL и заняв шестое место в общем зачете.

Тренд TVL Berachain; Источник: Defi Llama
Ключевые проекты экосистемы, такие как Kodiak, Yeet и Ramen Finance, начали подготовку еще на этапе тестовой сети Berachain и также陆续 запустились после выхода основной сети Berachain. Однако эти протоколы экосистемы еще не зарегистрированы в хранилищах наград, выпускающих $BGT. В настоящее время только предоставление ликвидности пяти пулам ликвидности внутри BeraSwap позволяет получать $BGT.

Список хранилищ наград; Источник: Berahub
Пользователи могут предоставлять ликвидность пулам ликвидности BeraSwap, получать токены LP и депонировать их в протоколы с поддержкой ликвидного $BGT, такие как Infrared и Stride, а затем использовать полученные ликвидные токены $BGT в других протоколах DeFi. Кроме того, пользователи могут депонировать те же токены LP в агрегатор ликвидности Beradrome, чтобы получить нативный токен Beradrome $BERO, и через стейкинг $BERA получить награды, накопленные в Beradrome,从而实现 различные стратегии участия в экосистеме.
Кроме того, первый этап управления Berachain (Governance Phase 1) начал запрашивать регистрацию хранилищ наград протоколов экосистемы 26 февраля. По мере интеграции этих запросов в протоколы и выплаты согласованных наград валидаторам, механики экосистемы Berachain, как ожидается, станут более разнообразными. В этом процессе роль $BGT, обладающего правами на получение наград и распределение сетевых наград, станет еще более важной, а маховик на основе структуры PoL(Proof of Liquidity)будет запущен, что приведет к притоку большего количества пользователей и ликвидности в Berachain.
В этой статье мы подробно изучим структуру маховика Berachain, чтобы помочь новым пользователям управлять рисками, и обсудим потенциальные риски маховика Berachain以及 меры предосторожности.
2. Понимание маховика Berachain
Berachain использует структуру PoL, где участники сети, такие как валидаторы, протоколы экосистемы и поставщики ликвидности, должны взаимно предлагать и предоставлять ценность.

Каждый участник в сети формирует состояние согласованности стимулов, где рост и упадок различных ролей напрямую связаны друг с другом. Когда каждый участник оказывает положительное влияние на других участников, работает следующий позитивный маховик:
-
По мере роста и расширения экосистемы стимулы, выплачиваемые протоколами валидаторам, также увеличиваются.
-
По мере увеличения наград, распределяемых среди держателей $BGT, спрос на получение $BGT через предоставление ликвидности увеличивается, спрос на сжигание $BGT уменьшается, и эмиссия $BERA также随之 уменьшается.
-
По мере увеличения предложения ликвидности общая экосистема растет и расширяется.
Когда этот позитивный маховик работает, цена $BERA, TVL протоколов экосистемы и общая прибыль экосистемы увеличиваются, позволяя всем участникам экосистемы извлекать из этого выгоду. Однако для бесперебойной работы маховика должны быть выполнены следующие три условия:
-
Потери от расходов на награды протокола < Прибыль протокола от расходов на награды и обеспечения ликвидности
-
Риск волатильности, связанный с покупкой/удержанием токенов экосистемы < Прибыль в $BGT, полученная от предоставления ликвидности
-
Риск волатильности, связанный с удержанием $BERA < Прибыль от наград, полученная за делегирование $BGT
Когда вышеуказанные условия выполнены, маховик начинает работать. После запуска каждое условие оказывает положительное влияние на другие условия, придавая эффекту маховика возможность продолжаться, а устойчивость и сила маховика зависят от степени выполнения условий.
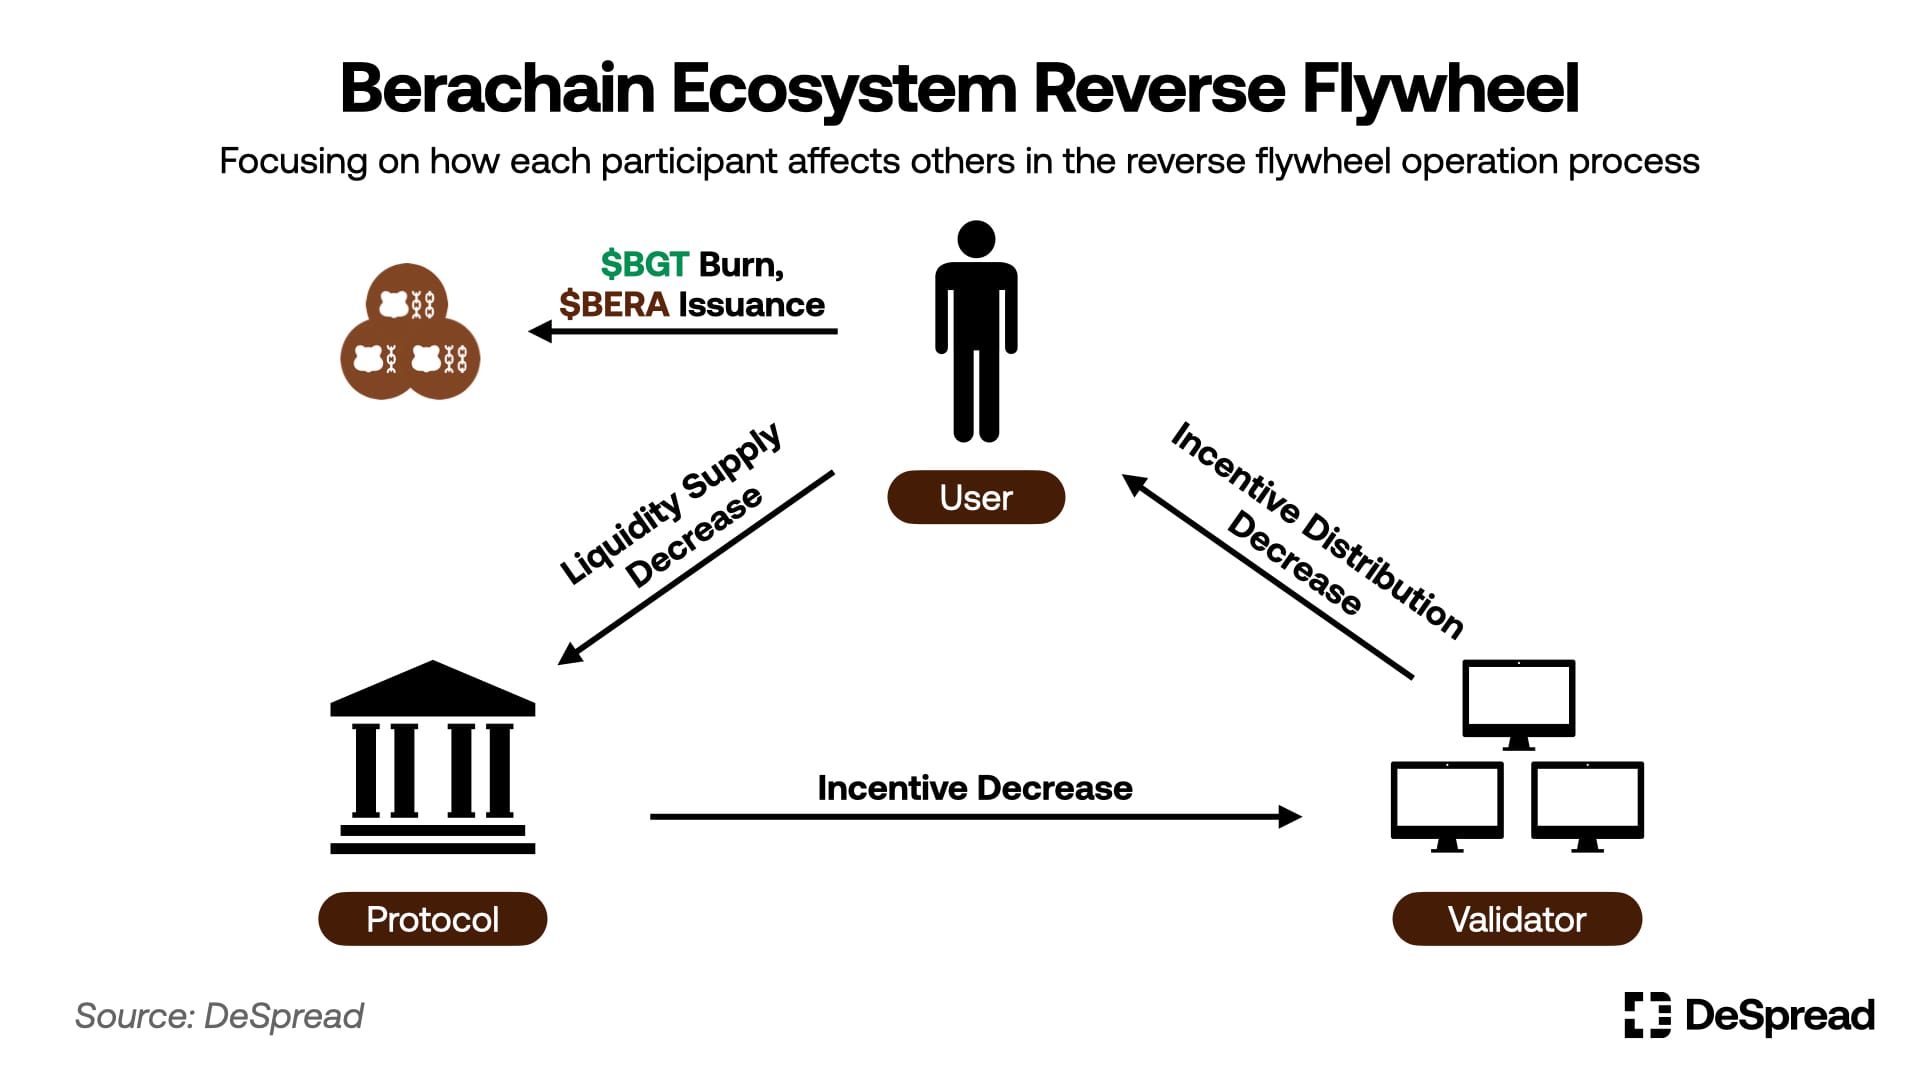
Такая структура маховика Berachain кажется уникальной функцией и преимуществом, отсутствующим в других структурах PoS, но когда одно из условий не может быть выполнено по определенным причинам (и не может быть восстановлено в исходное состояние в краткосрочной перспективе), эти условия начинают оказывать негативное влияние на другие условия, и маховик будет работать в обратном направлении следующим образом:
-
По мере сокращения экосистемы награды, выплачиваемые протоколами валидаторам, уменьшаются.
-
По мере уменьшения наград, распределяемых среди держателей $BGT, спрос на получение $BGT через предоставление ликвидности уменьшается, спрос на сжигание $BGT увеличивается, и объем эмиссии $BERA увеличивается.
-
По мере уменьшения предложения ликвидности экосистема сокращается.
В состоянии этого обратного маховика цена $BERA, TVL протоколов экосистемы и общая прибыль экосистемы будут снижаться до тех пор, пока условия для работы маховика не будут выполнены снова.
Если рассматривать только внутренний спрос экосистемы в ближайшей перспективе, 1) ожидается появление многих протоколов, стремящихся выпустить собственные токены в качестве наград; 2) Поскольку эмиссия $BGT только началась, эффективность фарминга каждого $BGT высока, поэтому спрос на предоставление ликвидности и накопление $BGT будет относительно высоким.
По этим причинам маховик, вероятно, будет работать на начальном этапе запуска основной сети, но факторы, такие как макро рынок и инвестиционные тренды в других отраслях, также будут влиять на состояние работы маховика, поэтому трудно утверждать, будет ли маховик успешно работать.
Далее мы рассмотрим несколько факторов риска и сценариев, которые могут触发 обратный маховик в период работы маховика.
3. Сценарии обратного маховика
3.1. Крах $BERA
$BERA играет следующие ключевые роли в экосистеме Berachain:
-
Стейкинг для запуска узлов
-
Гарантия минимальной стоимости $BGT
-
Использование в качестве активов для депозита в различных пулах ликвидности
Поэтому тенденция снижения стоимости $BERA также может рассматриваться как ослабление безопасности сети, снижение минимальной стоимости $BGT и уменьшение ликвидности экосистемы. Для участников сети Berachain роль цены $BERA более важна, чем цена токена основной сети для участников других сетей.
Когда маховик работает smoothly, даже если цена $BERA падает в определенной степени, если доходность стимулов может поддерживаться, спрос на $BERA может продолжаться. Но наоборот, снижение стоимости $BERA может негативно повлиять на протоколы экосистемы, снизить доходность стимулов, вызвать у пользователей спрос на сжигание $BGT для обмена на $BERA или вывод $BERA, предоставленных пулам ликвидности, и спрос на продажу на рынке. Это может стать起点 обратного маховика, приводя к дальнейшему снижению стоимости $BERA.
Поэтому мы должны особенно обращать внимание на следующие ситуации:
3.1.1. Крупномасштабная разблокировка $BERA
Помимо $BERA, выпущенных через сжигание $BGT, существует также запланированный план разблокировки $BERA, общее количество эмиссии составляет 500M, график разблокировки следующий:
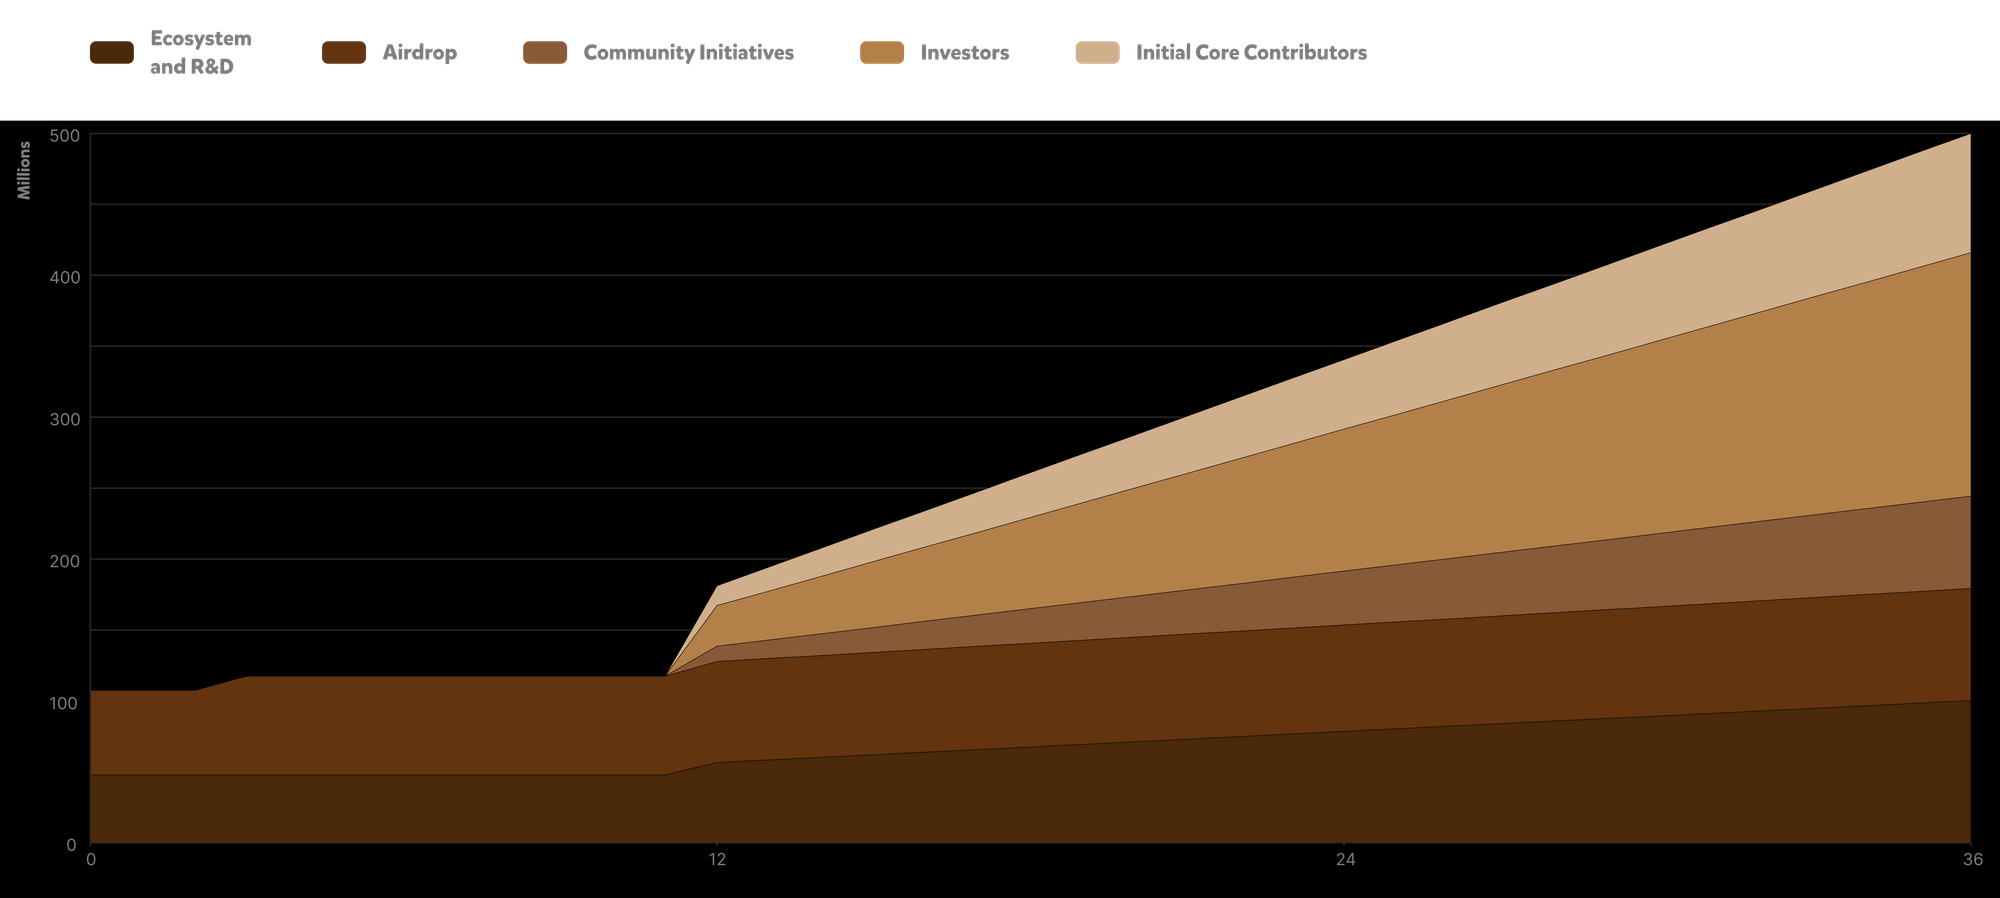
График разблокировки $BERA; Источник: Berachain Docs
Линейная разблокировка для инвесторов, ранних ключевых участников и распределения независимому сообществу планируется начать в феврале 2026 года, через год после запуска основной сети. До этого факторами, которые могут вызвать давление продаж на рынке из-за увеличения оборота $BERA в краткосрочной перспективе, являются:
-
Распределение, полученное протоколами и сообществом через план RFB (约占总发行量的 2.04%)
-
Квота, которая будет распределена через план Boyco (约占总发行量的 2%)
Среди них сумма распределения протоколам и сообществу через план RFB должна иметь период распределения не менее 6 месяцев, и поскольку время распределения каждого протокола будет разным, ожидается, что в краткосрочной перспективе это не окажет значительного давления продаж на рынок.
Однако сумма распределения Boyco, как ожидается, будет распределена примерно через 2 месяца, и ее способ проведения аналогичен текущему айрдропу. В этом случае около 2% от общего объема эмиссии $BERA будет поставлено на рынок, что может вызвать давление продаж. Кроме того, активы, депонированные в плане Boyco, также будут разблокированы при распределении айрдропа $BERA, что может привести к сокращению ликвидности внутри экосистемы. Это создаст благоприятную среду для запуска обратного маховика, приводя к одновременному снижению цены $BERA и ликвидности экосистемы.
Поэтому наблюдение за тем, сможет ли экосистема построить привлекательный маховик до окончания плана Boyco, чтобы эффективно абсорбировать $BERA, выпущенные на рынок, и ликвидность экосистемы, станет очень важным.
3.1.2. Массовый выход держателей $BGT и паническая продажа
Чтобы получить $BGT, пользователи должны депонировать ликвидность в пулы ликвидности, способные выплачивать награды BGT, и вложить достаточное время. Однако через функцию Redeem в BeraHub пользователи могут в любое время сжигать $BGT, делегированные валидаторам, и получать $BERA для продажи, в процессе требуется только около 5 часов времени разблокировки.
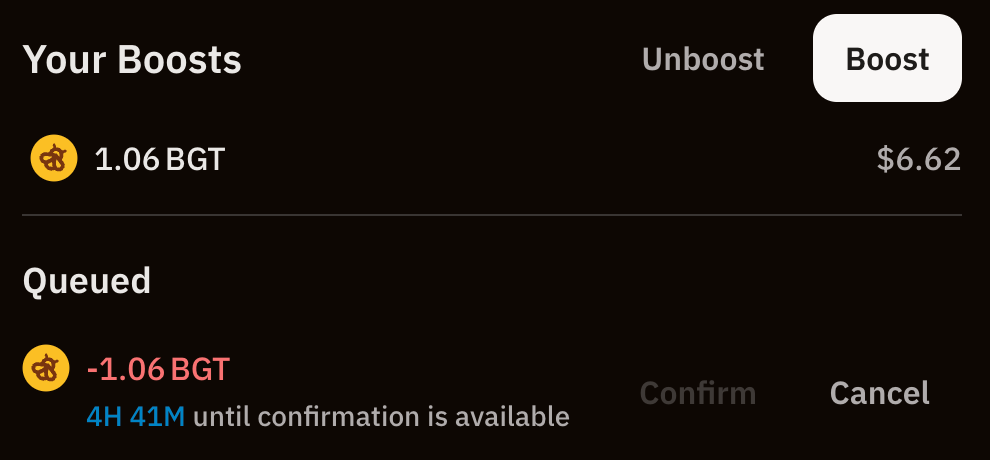
Berachain требует время Unboost около 5 часов; Источник: BeraHub
Если пользователи, владеющие большим количеством $BGT, одновременно выйдут из экосистемы, оборот $BERA может быстро увеличиться, и если цена $BERA значительно упадет в течение короткого времени из-за этого, это может спровоцировать паническую продажу среди других держателей $BGT и пользователей, предоставляющих ликвидность $BERA, приводя к большему падению. Поэтому необходимо мониторить тренд объема сжигания $BGT, чтобы понять текущую динамику экосистемы.
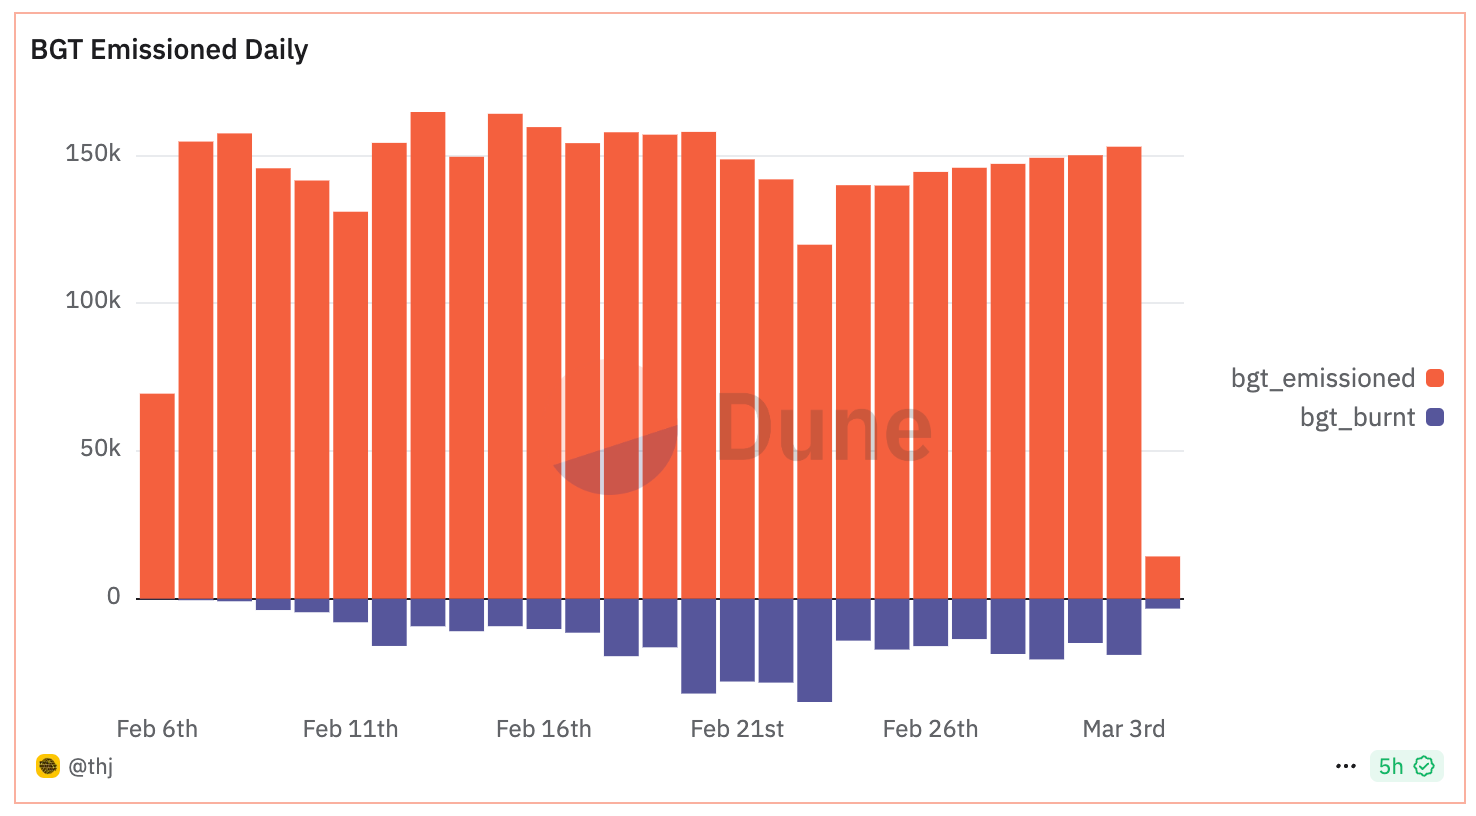
Тренд эмиссии и сжигания $BGT; Источник: @thj
Кроме того, тренды ставки награды за предоставление ликвидности и доходности $BGT являются наиболее критическими факторами, определяющими спрос на сжигание и делегирование $BGT.通过持续观察每个 тренд, можно в определенной степени предсказать触发 вышеупомянутых потенциальных риск-ситуаций, а также возможность восстановления маховика, если произойдет крупномасштабное сжигание $BGT.
В то же время спрос на ликвидные токены $BGT будет увеличиваться с увеличением ставки стимулов, вызывая рост цены; а с уменьшением ставки стимулов спрос также уменьшится, и цена упадет. Поэтому, если трудно掌握 данные о прошлых ставках наград и доходности $BGT, можно оценить их近似值 через тренд премии ликвидного $BGT относительно $BERA, отражающий внутреннюю стоимость $BGT.
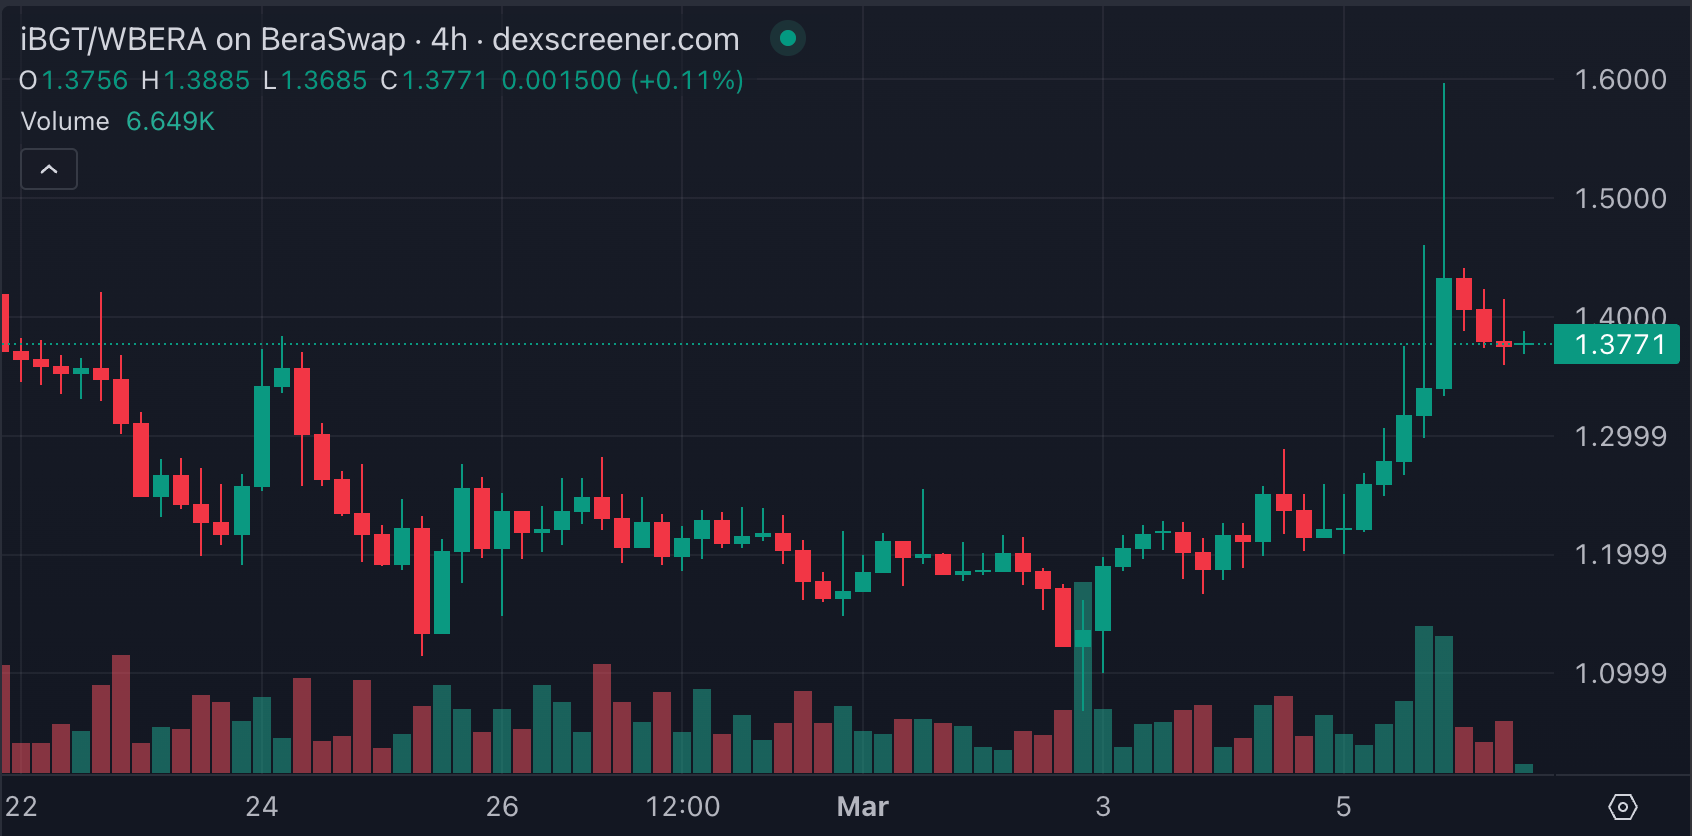
График цены iBGT/BERA; Источник: Dex Screener
Однако цена ликвидных токенов $BGT зависит не только от внутренней стоимости $BGT, но также от способа распределения стимулов протокола ликвидности и факторов, связанных с протоколом, поэтому эти факторы также следует учитывать.
3.2. Инфляция и замедление роста
Помимо 500M $BERA, распределенных участникам сети в течение трех лет с момента запуска основной сети, годовая уровень инфляции Berachain для $BGT составляет около 10%. Несмотря на то, что часть сетевых комиссий, submitted пользователями, будет сжигаться, поскольку основная деятельность Berachain заключается в депонировании активов в пулы ликвидности и получении процентов, трудно ожидать значительной суммы сжигания.
Это означает, что даже если Berachain построит позитивный маховик через три года, когда все $BERA будут разблокированы, для поддержания его в течение года необходимо иметь возможность привлечь приток внешних средств, превышающий уровень инфляции, в течение этого периода.
Основатель Berachain Smokey The Bera в интервью Bell Curve 采访 упомянул, что они разрабатывают динамическую модель инфляции, которая будет варьироваться в зависимости от ставки наград за распределение $BGT, чтобы компенсировать вышеуказанную проблему.
Хотя эта функция может помочь контролировать ускорение маховика и способствовать устойчивости развития, пока существует «инфляция», обратный маховик, приводящий к снижению цены $BERA и сокращению экосистемы, неизбежен на определенном этапе. Поэтому даже с долгосрочной точки зрения необходимо постоянно мониторить вышеупомянутые несколько показателей экосистемы, чтобы диагностировать текущее состояние экосистемы.
Кроме того, в Berachain стратегия простого долгосрочного удержания спотовых $BERA без использования их в экосистеме является неэффективным методом инвестирования, который не позволит вернуть стоимость, размытую из-за «инфляции». Поэтому для пользователей, желающих использовать $BERA для открытия позиции, очень важной стратегией является их депонирование в протоколы экосистемы для активного получения процентов.
Если пользователи хотят создать стабильную позицию в экосистеме в долгосрочной перспективе, консервативное использование активов, менее подверженных влиянию цены маховика (таких как $BTC, $ETH, стейблкоины и т.д.), для накопления $BGT или выполнения операций сложного депозита может быть эффективным методом.
3.3. Монополия $BGT
В структурах PoS, используемых большинством недавно запущенных основных сетей, субъекты с большей долей могут получать больше сетевых наград. Это приводит к консолидации доли валидаторов и构成 риск централизации сети.
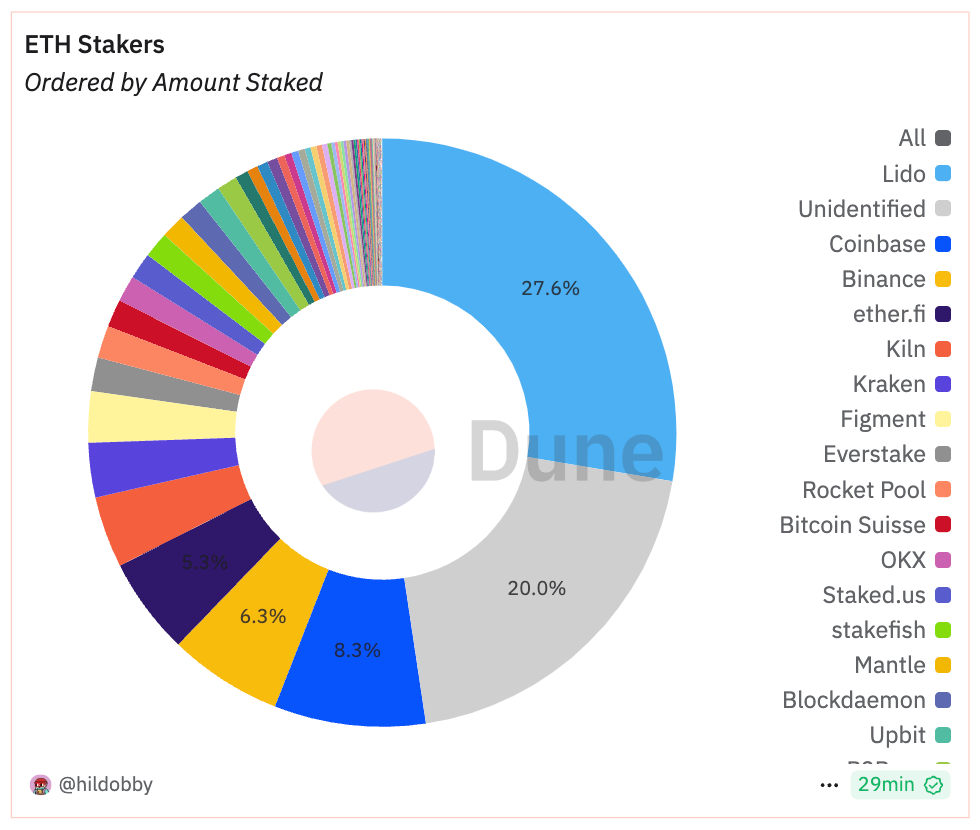
Доля рынка стейкинга валидаторов в сети Ethereum; Источник: @hildobby
Как Berachain, созданный путем модификации базовой структуры PoS, также经历了 это явление. Кроме того, в Berachain валидаторы, владеющие большим количеством $BGT, могут напрямую вмешиваться в экосистему и односторонне проектировать выгодную для себя структуру, поэтому монополия $BGT приводит к монополии экосистемы, и по сравнению с другими сетями на основе PoS существует больший риск монополии сетевых токенов.
Чтобы предотвратить эту проблему, команда ограничила лимит ставок $BERA, влияющих на права создания блоков, до 10M и внедрила метод, при котором с увеличением количества представительности $BGT, определяющего генерацию $BGT в каждом блоке, Boosting будет увеличиваться неэффективно. Однако эти ограничения могут быть обойдены путем управления несколькими узлами, распределенными одним субъектом, или через сговор между несколькими валидаторами.
В частности, протоколы ликвидного $BGT имеют преимущество в привлечении ликвидности для хранилищ наград Berachain, поскольку потенциальная стоимость «ликвидности» высока, они могут代表 пользователей депонировать полученную от пользователей ликвидность в хранилища наград, напрямую накапливая $BGT. Кроме того, возвращая этот $BGT их оперирующим или сотрудничающим узлам, такие протоколы могут получить большое количество прав голоса на эмиссию $BGT без согласования с другими субъектами экосистемы.
Если эти протоколы дополнительно эмитируют $BGT в пулы ликвидности, содержащие ликвидные токены $BGT, используя эти права голоса, протоколы ликвидного $BGT могут построить свой собственный независимый маховик, увеличивая спрос на ликвидность, предоставляемую протоколу, даже без выплаты независимых наград.
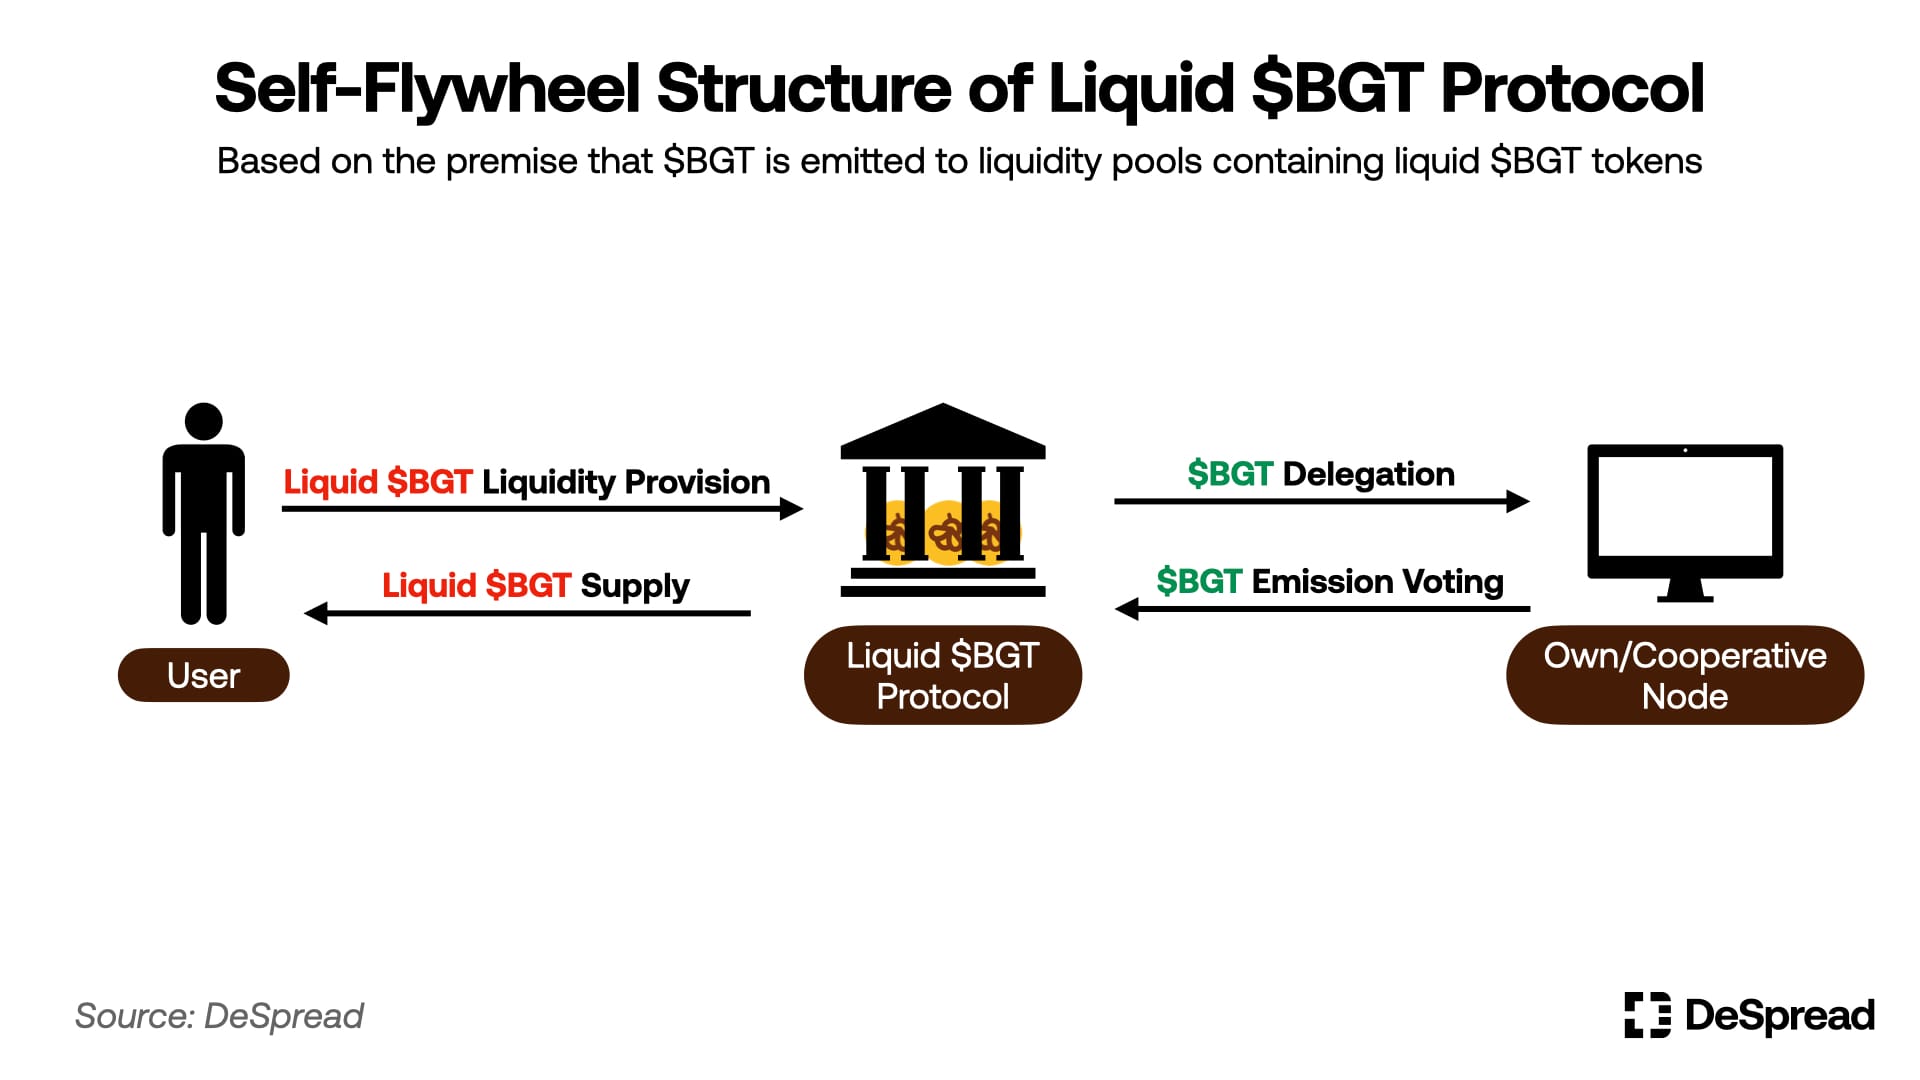
В этом случае собственный маховик протокола ликвидного $BGT станет настолько же сильным, насколько соотношение между $BGT, удерживаемым протоколом, и общим количеством $BGT, выпущенным в экосистеме. Если несколько протоколов ликвидного $BGT получат большое количество $BGT вышеуказанным способом и будут продолжать追求 направление только увеличения спроса на предоставление ликвидности для своих собственных токенов ликвидного $BGT, это может подавить улучшение ликвидности других протоколов, препятствовать запуску и развитию новых протоколов, тем самым ограничивая разнообразие экосистемы, в конечном итоге приводя к сокращению масштаба экосистемы и запуску обратного маховика.
Как упоминалось ранее, можно наложить структурные ограничения на монополию $BGT через механизм работы протокола, но трудно полностью阻断. Поэтому наиболее надежным методом предотвращения монополии экосистемы определенным субъектом является достижение консенсуса среди участников относительно устойчивости экосистемы до консолидации монополистической структуры и постоянные внимание и усилия сообщества для этого консенсуса.
4. Заключение
До сих пор мы исследовали способ работы маховика Berachain, его условия работы и сценарии обратного маховика. Помимо возможностей, представленных в этой статье, обратный маховик также будет работать, если три условия, приводящие маховик в движение, не могут быть выполнены, поэтому постоянное внимание к сетевым показателям и показателям экосистемы для оценки состояния работы маховика очень важно в Berachain.
Кроме того, незнакомый механизм PoL и различные формы протоколов DeFi, использующих этот механизм, комбинируются, создавая сложные деривативы и синтетические активы, которые трудно интуитивно понять. Поэтому пользователям необходимо активно понимать структуру своих позиций и заранее осознавать перекрывающиеся риски структуры и безопасности.
С долгосрочной точки зрения задачей, стоящей перед Berachain, является разработка стратегий увеличения сетевых комиссий для противодействия возможности обратного маховика, вызванного инфляцией, при постоянном расширении экосистемы. Необходимо внимательно следить за тем, смогут ли потребительские приложения, такие как Perp DEX или онлайн-игры на блокчейне, разместиться в экосистеме, чтобы генерировать реальный пользовательский трафик, превышающий «простой депозит».
Надеемся, что эта статья сможет четко помочь пользователям понять экосистему Berachain и эффективно реагировать при наступлении обратного маховика.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DeSpreadTeam



