Стратегия сосуществования трёх основных столпов цифровой валюты
Содержание
CBDC VS Стейблкоины
-
Цифровизация двухуровневой денежной системы
-
Глобальный тренд на гибридные структуры
-
Необходимость CBDC
-
Новая парадигма параллельной структуры CBDC и стейблкоинов
Банковские стейблкоины VS Небанковские стейблкоины
-
Цели банковских стейблкоинов
-
Цели небанковских стейблкоинов
-
Оптимистичный взгляд: функциональная дифференциация и сосуществование
-
Пессимистичный взгляд: перезапуск традиционных отраслей
Южнокорейская стратегия в отношении стейблкоинов
-
Политическая среда и базовые предпосылки
-
Политические оценки стейблкоинов, обеспеченных гособлигациями
-
Культивирование банковских стейблкоинов
-
Южнокорейская стратегия ответных мер
Введение
В данном докладе анализируются структурные функции и возможности сосуществования цифровой валюты центрального банка (CBDC), банковских стейблкоинов и небанковских стейблкоинов как ключевых денежных инструментов эпохи цифровых валют, а также предлагается стратегия институционализации для Кореи. Традиционная двухуровневая структура денежной системы (деньги центрального банка + деньги коммерческих банков) сохраняется и в цифровую эпоху. Добавление новой структуры эмиссии денег небанковскими субъектами приводит к эволюции системы цифровых валют по модели «трех осей».
Поскольку различные виды денежных средств фундаментально различаются по эмитенту, технической инфраструктуре, уровню принятия политикой и регуляторным возможностям, требуется разработка политики сосуществования с функциональной дифференциацией и параллельной структурой, а не сведение их к единому порядку. Опираясь на глобальные эксперименты, данный доклад рассматривает публичные функции и технологические ограничения, которые могут выполнять те или иные цифровые валюты, особенно подчеркивая роль CBDC как основного инструмента международных расчетов и защиты денежного суверенитета, функцию банковских стейблкоинов как инструмента цифровой трансформации традиционных финансов и статус небанковских стейблкоинов как инструментов инноваций в розничной экономике и экосистеме Web3.
Учитывая высокое значение, которое южнокорейская политика придает денежному суверенитету, управлению валютными резервами и финансовой стабильности, доклад предлагает прагматичную стратегию, ориентированную на культивирование банковских стейблкоинов и ограничение небанковских стейблкоинов ограниченными экспериментами в рамках регуляторной песочницы. Кроме того, доклад предлагает гибридную структуру, обеспечивающую технологическую нейтральность и интероперабельность между публичными и частными инфраструктурами, которая может служить мостом между традиционной финансовой системой и гражданскими инновациями.
Проанализировав пути институционализации цифровых валют и стратегии технологической инфраструктуры, доступные Корее, данный доклад предлагает направления политики, которые соответствуют глобальному нормативному порядку и одновременно обеспечивают устойчивое развитие национальной денежной системы.
Цели доклада и сфера обсуждения
Цель данного доклада — анализ моделей выпуска и обращения цифровых активов, привязанных к фиатной валюте, в мировом масштабе, а также предложение направления институционального развития, подходящего для южнокорейских политиков и промышленности. Читателям из других регуляторных юрисдикций рекомендуется применять содержание настоящего доклада с учетом местного политического контекста.
Сначала доклад проясняет два понятия, которые часто смешивают: цифровая валюта центрального банка (CBDC) и стейблкоины. Хотя оба они заявляют о 1:1 привязке к фиатной валюте, они фундаментально различаются по определениям и целям использования. На этой основе доклад далее исследует, как CBDC, банковские стейблкоины и небанковские стейблкоины могут дополнять друг друга по функциям и сосуществовать в виде институциональной структуры в качестве трех опор цифровых валют в условиях цепочечной среды.
Примечание: под «стейблкоинами», обсуждаемыми в данном докладе, подразумеваются исключительно стейблкоины со стопроцентным резервированием в фиатной валюте в пропорции 1:1. Другие формы стейблкоинов, такие как избыточно обеспеченные, алгоритмические или доходные, не входят в сферу обсуждения данного доклада.
CBDC VS Стейблкоины
1.1. Цифровизация двухуровневой денежной системы
Современная денежная система долгое время опиралась на «двойную структуру», состоящую из денег, эмитированных центральным банком (например, наличные и резервы), и денег, создаваемых коммерческими банками (например, депозиты и кредиты). Эта архитектура обеспечивает хороший баланс между институциональным доверием и рыночной масштабируемостью. В эпоху цифровых финансов эта структура сохраняется, получая новое воплощение через CBDC и банковские стейблкоины. По мере углубления цифровизации появляется третий оплот денежной системы — небанковские стейблкоины, выпускаемые компаниями финансовых технологий или криптовалютными предприятиями, что дополнительно формирует ландшафт цифровых валют. Текущую систему цифровых валют можно свести к следующему:
-
CBDC: цифровая валюта, выпускаемая центральным банком, являющаяся важным инструментом для реализации монетарной политики, обеспечения финансовой стабильности и модернизации инфраструктуры платежей и расчетов.
-
Банковские стейблкоины: цифровые валюты, выпускаемые банками под залог клиентских депозитов, государственных облигаций, наличных и т. д. Депозитные токены представляют собой форматы перевода депозитов в цифровую форму в пропорции 1:1, обладая высокой юридической определенностью и связанностью с регулированием. Кроме того, выпуск возможен на основе активов, отличных от депозитов (наличные, гособлигации), включая проекты совместных стейблкоинов нескольких банков и другие модели.
-
Небанковские стейблкоины: цифровые валюты, обычно выпускаемые субъектами вне банковской системы, такими как финтех-компании или криптовалютные предприятия, и обращающиеся в публичных блокчейн-сетях. В последнее время появились гибридные модели, предполагающие сотрудничество с трастовыми компаниями, кастодианами и банками-корреспондентами, направленные на обеспечение базовости депозитного резерва и институционального принятия.
Примечание: BCG (2025) в отчете разделяет цифровые валюты на три категории в зависимости от эмитента и базовых активов: CBDC, депозитные токены и стейблкоины. CBDC выпускается центральным банком, действует как базовые деньги, выполняя функции народного доверия и окончательных расчетов; депозитные токены являются формой оцифровки и перевода на блокчейн депозитов коммерческих банков, обладают высокой совместимостью с традиционной финансовой системой. Стейблкоины же выпускаются частными институтами, обеспечены физическими активами вроде фиатной валюты или гособлигаций, и преимущественно обращаются и рассчитываются в децентрализованных технологических экосистемах.
Однако такая классификация не всегда принимается регуляторными системами разных стран. Например, Япония делает больший акцент на том, «**является ли эмитент банком**», а не на техническом различии между «депозитными токенами и стейблкоинами». Хотя японское правительство в 2023 году пересмотренным Законом о платежных услугах четко разрешило выпуск стейблкоинов, квалифицированными эмитентами остаются только банки, компании по переводу средств и трастовые компании, а первоначально залоговые активы ограничивались банковскими депозитами. В настоящее время обсуждается возможность допуска до 50% залога в виде государственных облигаций Японии, что демонстрирует возможность сосуществования депозитных токенов и стейблкоинов. Однако с точки зрения ограничений на права эмиссии институциональная рамка Японии явно ориентирована на банковскую модель, что характеризуется концептуальной разницей с подходом BCG, основанным на технических типах.
Для сравнения, небанковские долларские стейблкоины США уже занимают доминирующее положение на глобальном рынке с сильным спросом, поэтому американская классификация стейблкоинов, ориентированная на частных субъектов, лучше соответствует реальности. В отличие от этого, в странах, где цифровая токенная система еще не сформировалась, таких как Корея и Япония, начиная с начальной стадии разработки систем, модель, использующая в качестве ключевых критериев надежность структуры эмиссии и координацию с монетарной политикой, вероятно, будет более обоснованной. Это не просто сравнение технических типов, но отражение различий в политических ценностных суждениях.
Исходя из этого, данный доклад предлагает переопределить цифровые валюты на три основные категории: CBDC, банковские стейблкоины и небанковские стейблкоины, используя в качестве стандартов политическую приемлемость, механизмы доверия к структуре эмиссии и соответствие монетарной политике.
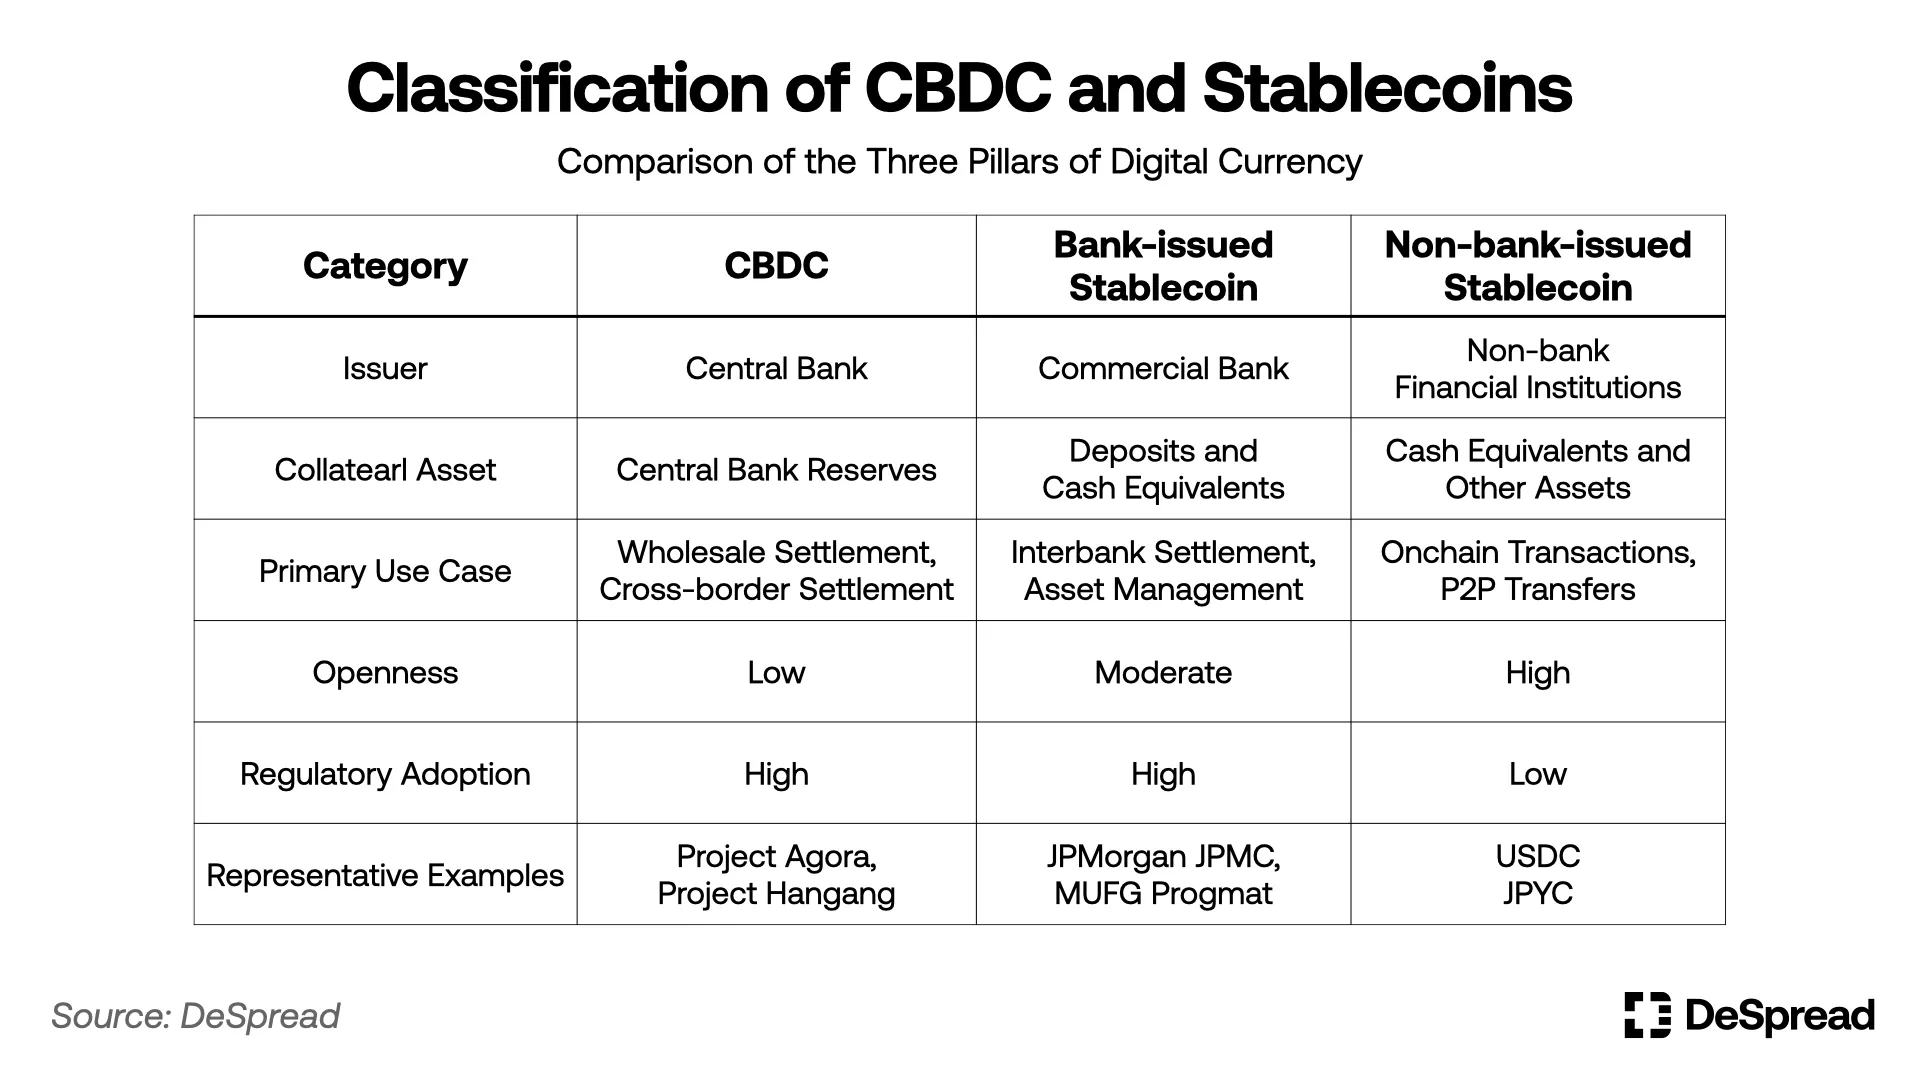
Таблица 1: Различия между CBDC и стейблкоинами
CBDC и стейблкоины отличаются не только способами технической реализации, но и фундаментально различаются по роли в экономической системе, возможности исполнения монетарной политики, финансовой стабильности и сфере ответственности за управление, поэтому обе цифровые валюты следует понимать как взаимодополняющие, а не заменяющие друг друга отношения.
Тем не менее, некоторые страны уже приступили к попыткам перепроектирования этой архитектурной рамки. Например, цифровой юань Китая (e-CNY) как инструмент исполнения монетарной политики, цифровой рупия Индии (Digital Rupee), нацеленный на переход к безналичной экономике, британский Project Rosalind экспериментирует с розничной CBDC, напрямую доступной для обычных пользователей.
Банк Кореи также экспериментирует с границами цифровизации CBDC и частных депозитов. Недавно реализованный Банком Кореи «Проект Хвангхан» (Project Hangang) направлен на проверку механизма взаимодействия между институциональной «оптовой CBDC (wholesale CBDC)», выпускаемой центральным банком, и «депозитными токенами», генерируемыми коммерческими банками путем 1:1 конвертации клиентских депозитов. Как часть эксперимента по выпуску CBDC, этот проект предназначен для цифрового управления депозитами коммерческих банков, что можно интерпретировать как попытку правительства Кореи интегрировать цифровизацию депозитов в систему CBDC, избегая отдельного институционального оформления частных цифровых валют.
С другой стороны, в апреле 2025 года крупные коммерческие банки Кореи (KB, Shinhan, Woori, Nonghyup, IBK, SC) совместно с Korea Financial Telecommunications & Clearings Institute (KFTC) продвигают создание совместного предприятия для выпуска объединенного стейблкоина в вонах. Это эксперимент с частными цифровыми валютами на отдельной от депозитных токенов ветви,预示着在未来的制度化讨论中,存款代币与银行发行稳定币之间的界限可能变得更加重要。 ->预示着 в будущих дискуссиях об институционализации границы между депозитными токенами и банковскими стейблкоинами могут стать еще более значимыми.
1.2.Глобальный тренд на гибридные структуры
США, Европа, Япония и другие основные страны, а также международные организации, такие как Банк международных расчетов (BIS) и Международный валютный фонд (IMF), сосредотачивают внимание на цифровой трансформации двухуровневой денежной структуры. Особенно в последнее время крупные американские банки, такие как BNY Mellon, Bank of America, Citibank, совместно изучают проекты оптовых стейблкоинов, предлагая новую инфраструктуру, поддерживающую межбанковские платежи в реальном времени и клиринг залоговых активов без участия центрального банка.
Согласно отчету BCG (2025), когда стейблкоины удовлетворяют регуляторным требованиям, особенно в странах, где введение CBDC в краткосрочной перспективе затруднительно, частная оптовая цифровая платежная инфраструктура может выполнять замещающую функцию. Это подтверждается случаями высокоточных цифровых расчетов частных инфраструктур, таких как Kinexys от JPMorgan, RLN от Citibank и Partior, функционирующих без CBDC.
1.3. Необходимость CBDC
В условиях растущего признания мнения о том, что оптовые стейблкоины, выпускаемые финансовыми учреждениями, способны создавать эффективные системы платежей и расчетов, возникает вопрос о необходимости CBDC в оптовых расчетах и междуфинансовых клирингах.
«Необходим ли CBDC?»
Ответ автора на этот вопрос: «Да». Ограничения частного подхода проявляются не только в степени технической оснащенности или коммерческого покрытия, но и имеют фундаментальные ограничения в способности выполнять публичные функции, такие как монетарная политика, правовой статус, гарантии нейтральности международных расчетов.
Ярким примером системной политической проверки является проект Project Agorá (2024), инициированный BIS, Европейским центральным банком (ECB), Управлением Monetary Authority Singapore (MAS), МВФ и несколькими центральными банками совместно с рядом международных коммерческих банков. Проект экспериментировал со структурой параллельного использования CBDC и депозитных токенов в системах кросс-бордерных оптовых платежей. Отчет ставит целью повышение интероперабельности общественного (CBDC) и частного (депозитные токены) денег, а также исследование принципов проектирования, обеспечивающих независимость монетарных систем разных стран и контроль регуляторов. Благодаря этому эксперименту BIS неявно раскрыл следующие политические выводы:
-
Различия в юридической окончательности: CBDC, будучи обязательством ЦБ, обладает естественной юридической окончательностью (legal finality) в расчетах. Депозитные токены же по своей сути являются требованием к коммерческим банкам, что может создавать правовую неопределенность при трансграничных транзакциях и вести к рискам расчетов.
-
Асимметрия структуры управления: CBDC функционирует в рамках прозрачных общественных правил и регуляторных систем, тогда как частные токены существенно различаются по архитектуре и моделям управления в зависимости от эмитента, что создает институциональные риски в мультивалютных многосторонних сетях клиринга.
-
Денежный суверенитет и механизм судебных ограничений: Для обеспечения денежного суверенитета проекта Agorá применяется принцип изоляции судебной юрисдикции, ограничивающий использование депозитных токенов в рамках национальной финансовой системы и запрещающий их прямое трансграничное обращение, тем самым предотвращая беспорядочное распространение частных валют, способное оказать давление на национальную монетарную политику.
-
Регуляторная координация и связь с политикой: BIS в проекте уделил особое внимание интеграции инструментов AML, валютного контроля и регулирования потоков капитала в цифровые платежные сети. CBDC как общественное благо имеет естественные преимущества в институциональной синхронизации и регуляторной интеграции, что значительно превосходит решения частных токенов.
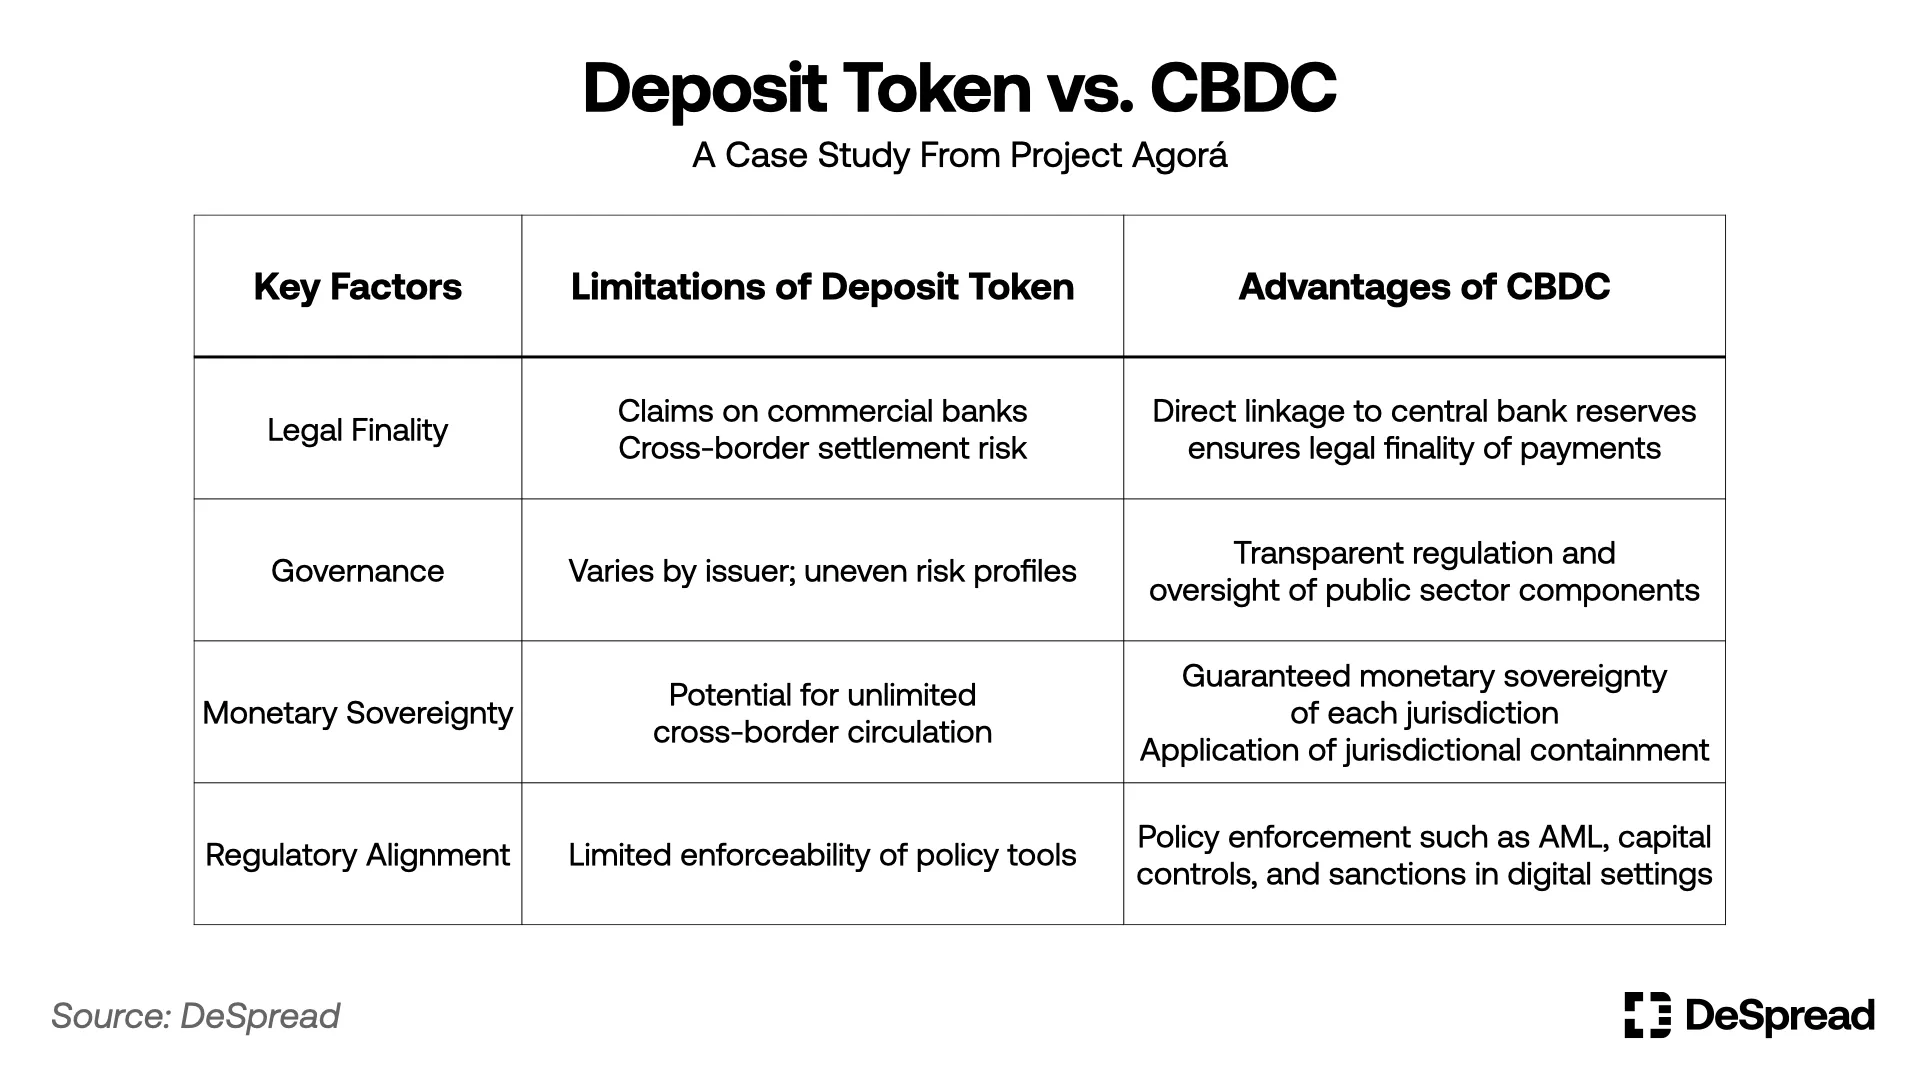
Таблица 2: Необходимость CBDC, предложенная Project Agorá
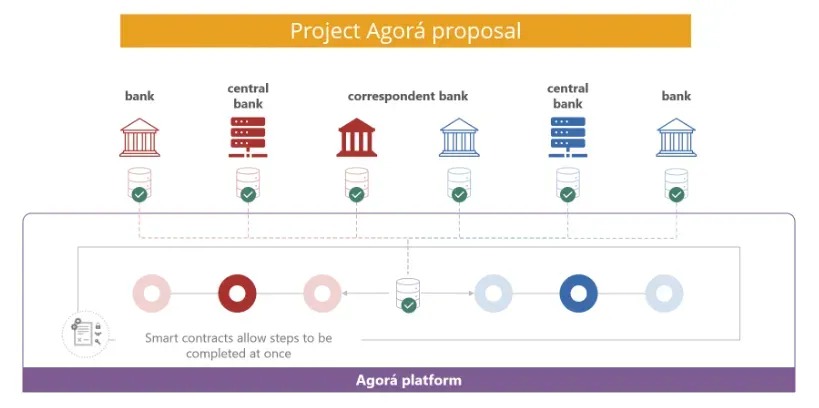
Рисунок 1: Project Agorá
В конечном итоге, значение Project Agorá заключается в разработке двойной структуры: CBDC отвечает за общественное доверие и регуляторную координацию в системах международных цифровых платежей, а депозитные токены — за гибкие интерфейсы межкорпоративных операций, тем самым четко разделяя их роли и ограничения.
Для Кореи, обладающей высокой чувствительностью к денежному суверенитету, данная структура особенно важна. Банк Кореи также участвовал в эксперименте Project Agorá, тестируя цифровые расчеты на базе депозитных токенов. Вице-губернатор Банка Кореи Ли Чжон Йоль на «8-м клубе лидеров блокчейна» 27 мая подчеркнул: «Защита денежного суверенитета от посягательств является сутью Project Agorá; дизайн корейского депозитного токена гарантирует, что он не будет использоваться напрямую в других странах», что свидетельствует о том, что Корея не просто импортирует технологии, но четко осознает важность принципа защиты национального денежного суверенитета в структуре цифровых расчетов.
Если Project Agorá доказал необходимость CBDC как инструмента международных расчетов и структуру его сосуществования с депозитными токенами, то совместный проект BIS и Резервного банка Австралии (RBA) 2025 года Project Pine продемонстрировал, как ЦБ может оцифровать инструменты исполнения монетарной политики и функции предоставления ликвидности через CBDC.
Project Pine спроектировал структуру, при которой ЦБ автоматически предоставляет условную ликвидность через смарт-контракты под залог цифровых государственных облигаций. Этот эксперимент выходит за рамки простого перевода цифровых валют и показывает способность ЦБ напрямую регулировать объем денежной массы, вводя или изымая ликвидность в режиме реального времени с автоматизацией этих функций в цепочке.
Это преодолевает способы косвенной передачи политических сигналов, такие как корректировка базовых процентных ставок, намекая на новые возможности реализации политики ЦБ через смарт-контракты и «кодирования» управления финансовой системой. Иными словами, CBDC — это не просто инструмент платежей и расчетов, а институциональная инфраструктура для точной и прозрачной оцифровки монетарной политики ЦБ.
1.4. Новая парадигма параллельной структуры CBDC и стейблкоинов
Мы должны рассматривать параллельную структуру CBDC и стейблкоинов как новую парадигму. CBDC — это не просто «общественный стейблкоин», а краеугольный столп исполнения политики, клиринговой инфраструктуры и построения системного доверия в эпоху цифровых финансов; частные стейблкоины же следует воспринимать как гибкие финансовые активы, ориентированные на потребности обычных пользователей.
Ключевой вопрос заключается не в «почему нужны оба». Мы изначально функционируем в двухуровневой структуре (деньги ЦБ + деньги ком. банков); даже в эпоху цифровых активов эта структура сохранится, изменившись лишь на техническом уровне, поэтому мы прогнозируем, что параллельная структура CBDC и частных стейблкоинов станет новым порядком монетарной политики цифровой эпохи.
Банковские стейблкоины VS Небанковские стейблкоины
По мере того как параллельная структура CBDC и частных стейблкоинов постепенно закрепляется как политический порядок, наши дальнейшие дискуссии могут быть детализированы дальше. В отношении внутренней структуры частных стейблкоинов сейчас возник важный пункт дебатов: должны ли банковские и небанковские стейблкоины развиваться параллельно, или следует выбрать для институционализации только один вид.
Хотя оба типа имеют структуру привязки 1:1 к фиатной валюте, они четко различаются по эмитенту, уровню принятия политикой, способам технической реализации и сценариям использования. Банковские стейблкоины — это цифровые валюты, выпускаемые регулируемым финансовым учреждением на основе депозитов или гособлигаций, реже использующие публичные цепи. В отличие от них, небанковские стейблкоины в основном циркулируют в публичных блокчейн-сетях, и чаще всего выступают в роли эмитентов проекты Web3, глобальные финтех-компании или криптовалютные предприятия.
2.1. Цели банковских стейблкоинов
Банковские стейблкоины воспроизводят на блокчейне роль депозитов в традиционных финансовых системах. JPM Coin от JPMorgan, Progmat Coin от MUFG, стейблкоин в йенах от Mizuho, RLN от Citibank и другие базируются на банковских счетах и функционируют в рамках регуляторных рамок AML, KYC, защиты вкладчиков и финансовой надежности.
Эти стейблкоины используются как цифровые денежные средства, удовлетворяющие как институциональной стабильности, так и гибкости автоматизации смарт-контрактов, в сценариях клиринга DvP (Delivery versus Payment) и FvP (Funding versus Payment) между институциональными инвесторами, клиринга торговых фондов и управления портфелями. Они обладают юридической определенностью, контролем участников на основе KYC, возможностью связи с резервами ЦБ и другими характеристиками.
Особенно стоит отметить кейсы Kinexys от JPMorgan и RLN от Citibank, которые функционируют в разрешительных (Permissioned) сетях, позволяя проводить транзакции только между институциями с предварительно проверенной идентификацией, целью транзакции и источником средств, поэтому структуры юридической ответственности и регуляторного реагирования весьма очевидны. Кроме того, эти сети спроектированы таким образом, чтобы посредством централизованной узловой структуры и межбанковских протоколов консенсуса обеспечить стейблкоины на основе депозитов мгновенными платежами и расчетами, позволяя блокчейн-финансам избежать волатильности и регуляторных рисков публичных сетей.
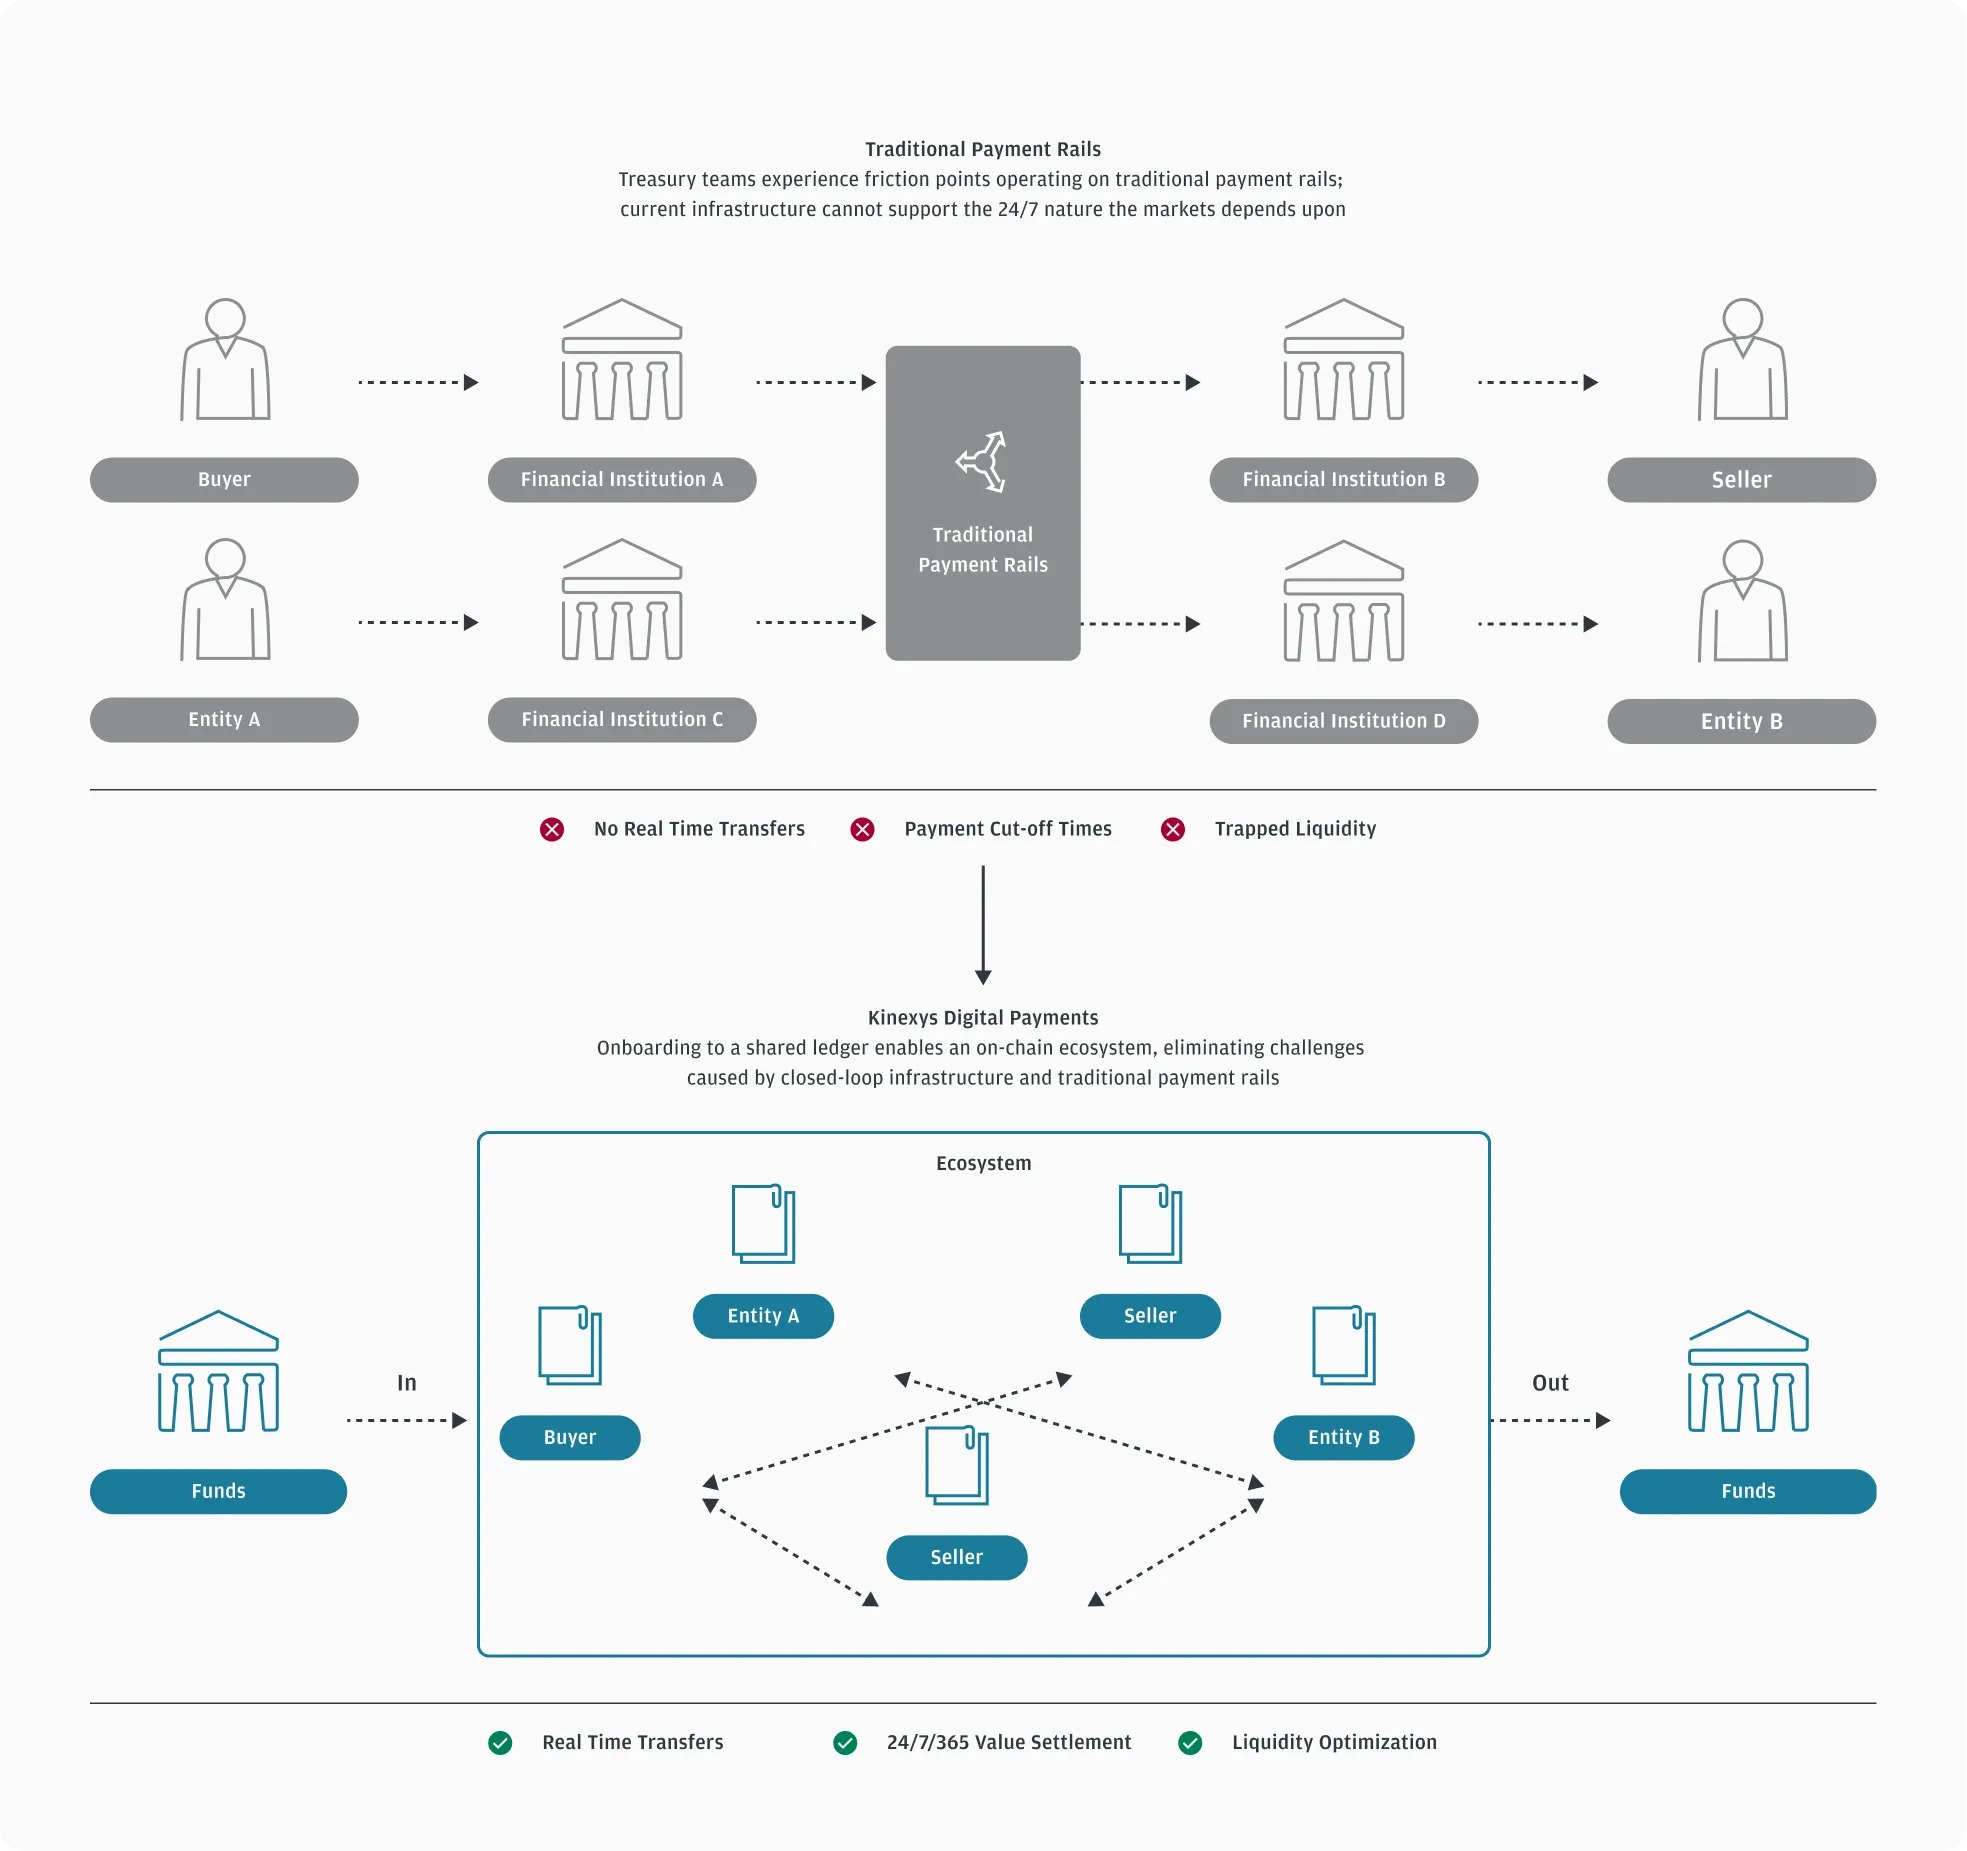
Рисунок 2:Структура Kinexys от JPMorgan
Коммерческие банки основных стран, таких как США, Япония и Корея, фактически выпускают или продвигают внедрение стейблкоинов на основе депозитов. Помимо депозитной базы, тенденция выпускаемых банками стейблкоинов с обеспечением в виде гособлигаций и денежных эквивалентов, таких как фонды денежного рынка, прослеживается во многих странах. В США крупные банковские альянсы Zelle и The Clearing House обсуждают совместный выпуск стейблкоинов, предвещая распространение моделей регулируемых стейблкоинов (Regulated Stablecoin), выпускаемых ком. банками. Файнансовая служба Японии (FSA) изучает увеличение доли гособлигаций в обеспечении стейблкоинов, рассматривая установление верхнего предела в 50%. В Корее шесть крупных банков (KB, Shinhan, Woori, Nonghyup, IBK, SC) совместно с KFTC создают юридическое лицо для выпуска стейблкоина в вонах, что происходит параллельно с экспериментом Банка Кореи по оптовой CBDC (Project Hangang), намекая на картину сосуществования депозитных токенов и стейблкоинов.
Эта тенденция указывает на то, что перевод депозитов в цифровую форму уже не просто технологический эксперимент, а внедрение существенной автоматизации в структуру финансовых платежей и расчетов внутри института. Одновременно основные страны расширяют типы обеспечивающих активов, приемлемых для банковских стейблкоинов, включая денежные эквиваленты, тем самым усиливая функцию предложения ликвидности стейблкоинов в рамках регуляторной системы.
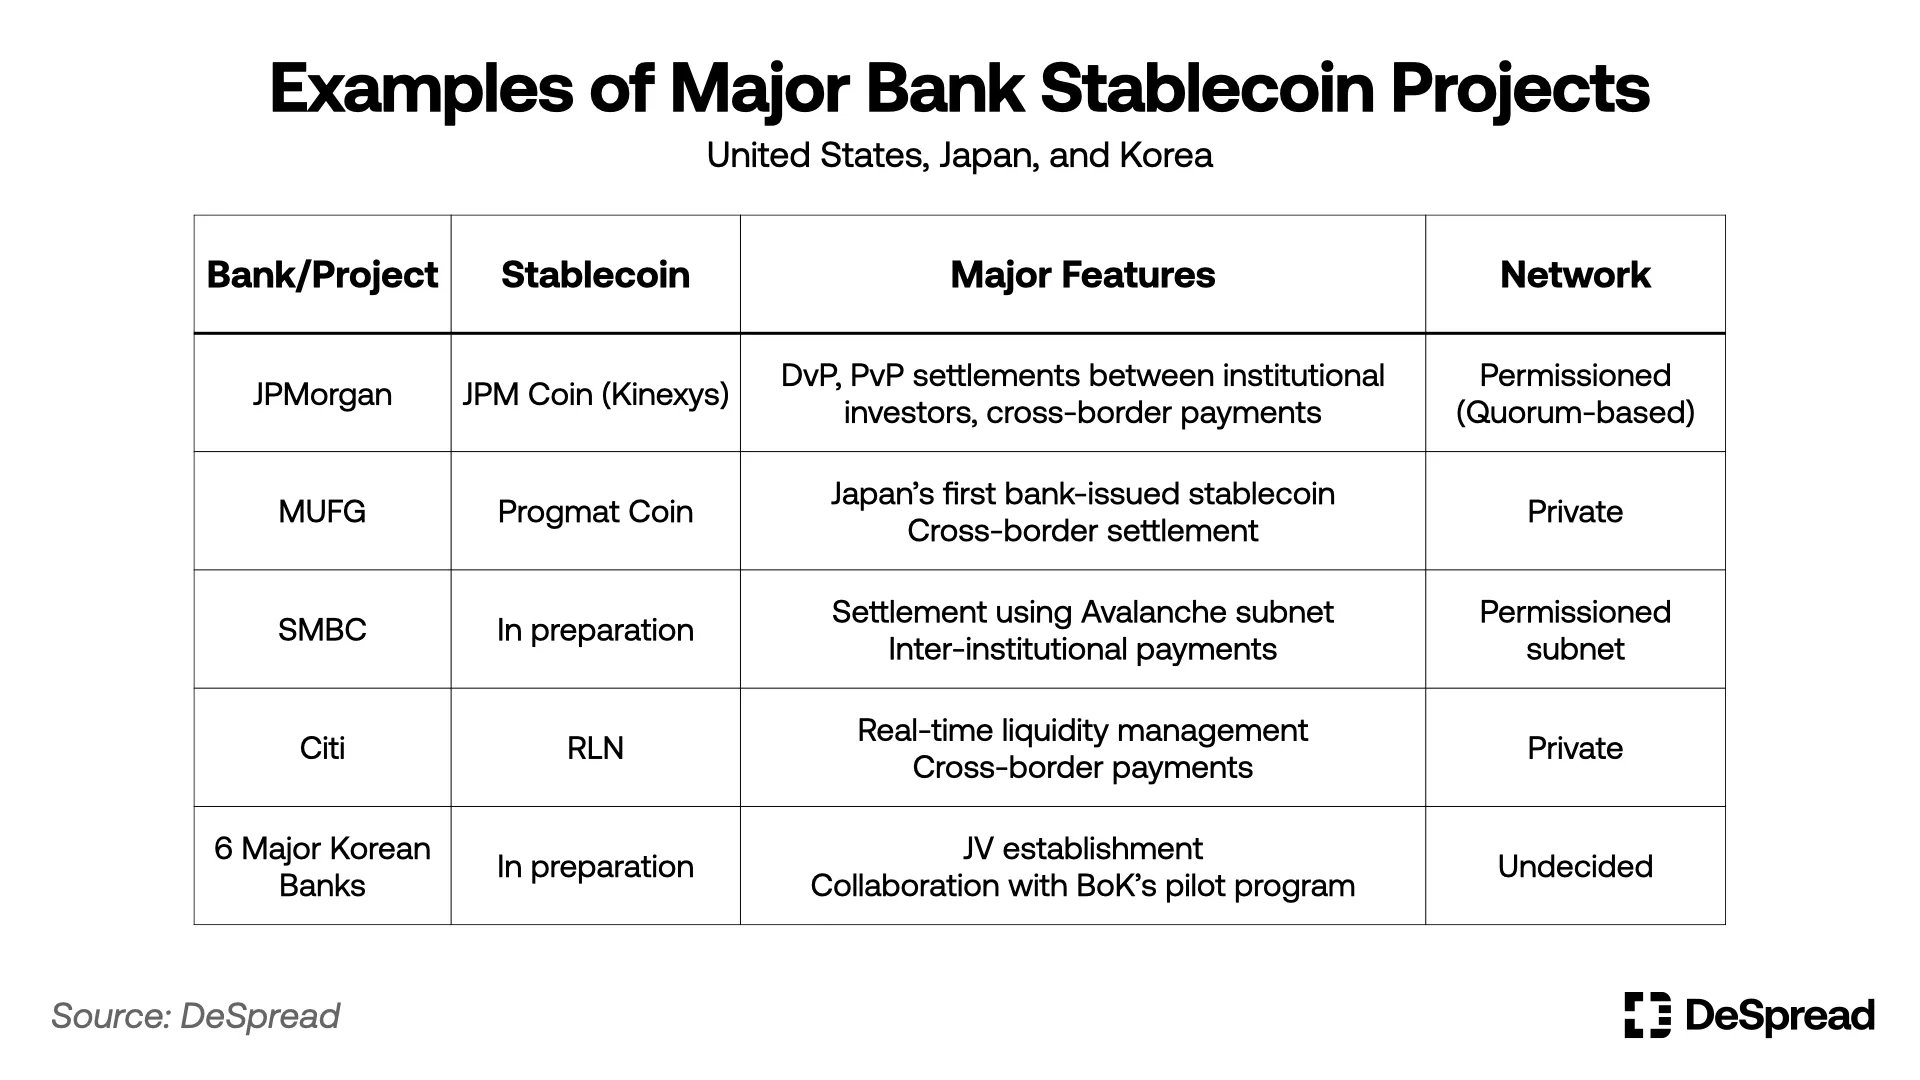
Таблица 3: Основные кейсы банковских стейблкоинов
2.2. Цели небанковских стейблкоинов
Небанковские стейблкоины — это новый интерфейс пользователя для денег, появившийся ради технологических инноваций и глобальной масштабируемости. Их типичными представителями являются USDC от Circle, PYUSD от PayPal, XSGD от StraitsX и другие, широко используемые в микроплатежах и программируемых финансовых средах, таких как электронная коммерция, DeFi, вознаграждения DAO, торговля игровыми предметами, P2P-переводы. Они свободно торгуются в публичных сетях, предоставляя доступность и ликвидность пользователям за пределами традиционной финансовой инфраструктуры. Особенно они играют роль стандартной валюты в экосистемах Web3 и DeFi.
Внутри экосистемы небанковских стейблкоинов также наблюдается дифференциация: одна часть субъектов стремится к подрывным инновациям в публичных сетях, предполагая выход из существующей финансовой системы; другая часть целенаправленно принимает регулирование и стремится интегрироваться в институциональные рамки. Например, такие эмитенты, как Circle, активно стремятся интегрироваться в традиционную финансовую систему через получение лицензии MiCA, сотрудничество с регуляторами США и т.д.; с другой стороны, существуют экспериментальные модели, центрированные на децентрализованных сообществах.
Таким образом, область небанковских стейблкоинов представляет собой пространство сосуществования инноваций и институционализации, где будущий дизайн политики и способы рыночного регулирования будут во многом определять баланс между ними.
2.3. Оптимистичный взгляд: функциональная дифференциация и сосуществование
Вопрос о взаимозаменяемости банковских и небанковских стейблкоинов следует рассматривать не с технической, а скорее с политической, политико-экономической и промышленно-стратегической точек зрения. Поскольку две модели имеют разные институциональные ограничения и сценарии применения, перспективы их сосуществования на условиях функциональной дифференциации постепенно получают признание как среди политиков, так и на рынке.
-
Банковские стейблкоины, опираясь на юридическую определенность и регуляторное соответствие, в основном обслуживают сферы расчетов между институциями, управления активами и оптовых платежей. Kinexys от JP Morgan эксплуатируется уже более четырех лет, а RLN от Citibank и Progmat Coin от MUFG находятся в стадии практической проверки.
-
Небанковские стейблкоины более подходят для микроплатежей, глобальных розничных услуг, блокчейн-систем стимулирования и децентрализованных приложений (dApp), став фактическим универсальным стандартом валюты в экосистемах публичных сетей.
Небанковские стейблкоины являются ключевым средством продвижения инклюзивного цифрового финансового развития и инноваций. По сравнению с требованиями банковских стейблкоинов к верификации личности, информации о резидентстве, кредитной истории и минимальному депозиту, стейблкоины в публичных сетях требуют для использования лишь цифрового кошелька, что крайне привлекательно для «необслуживаемых слоев населения» (Unbanked). Таким образом, небанковские стейблкоины предлагают единственный масштабируемый способ финансового доступа вне традиционной системы, служа важным мостом для строительства инклюзивных финансов и технологической демократизации.
Тот факт, что банковские стейблкоины не выпускаются в публичных сетях, отражает мотив институционального исключения со стороны регуляторов по отношению к небанковским стейблкоинам, функционирующим в публичных сетях. Для регуляторов нетранслируемость, анонимность и отсутствие контроля над каналами ввода/вывода средств (off-ramp) являются ключевыми факторами риска соответствия. В конечном итоге цифровые валюты, приемлемые институциональной системой, должны обладать определенной степенью программируемого контроля и экспортного регулирования. Логика максимализма публичных сетей, такая как устойчивость к цензуре, неизбежно вступает в конфликт с текущим порядком финансового регулирования.
Несмотря на это, рынок небанковских стейблкоинов по-прежнему формируется технологическими субъектами, преследующими подрывные инновации, и корпоративными субъектами, стремящимися к стабильности через принятие регулирования, что свидетельствует о параллельном продвижении постепенной институционализации и экспериментальной эволюции индустрии финтеха.
Недавно принятый на стадии процедурного голосования в Сенате США «Закон GENIUS Act» (GENIUS Act) является одним из усилий американского правительства по институционализации этой тенденции. Закон позволяет выпуск небанковских стейблкоинов при определенных условиях, оставляя пространство для обсуждения возможностей выхода на рынок инновационных компаний в рамках институциональной системы. Circle также через процедуру получения лицензии MiCA и принятие надзора SEC США пытается перейти к регуляторно-дружелюбной модели; JPYC в Японии совместно с MUFG продвигает процедуру преобразования с платежного средства предварительной оплаты в электронное платежное средство. Все это показывает, что нефинансовые субъекты также постепенно обретают возможность выходить на путь институционализации.
Небанковские стейблкоины, использующие программирование смарт-контрактов для реализации функций AML, KYC, географических ограничений, условий транзакций и т.д., обладают потенциалом согласования открытости публичных сетей и требований институциональных систем. Однако техническая сложность смарт-контрактов и опасения регуляторов по поводу публичных сетей остаются проблемами, требующими решения. В этом контексте особую популярность приобрели стейблкоины публичных сетей, нацеленные на цель «доступность для всех и соответствие регулированию».
PYUSD от PayPal и Paxos служит примером достижения этой цели. PYUSD циркулирует в публичных сетях Ethereum и Solana, одновременно управляя резервами 1:1 в долларах США через Paxos и осуществляя мониторинг транзакций и KYC через PayPal, достигая координации регуляторного соответствия и открытости. С 2024 года PYUSD расширяет свое влияние в DeFi и розничной экономике, демонстрируя потенциал регуляторно-дружелюбных стейблкоинов.
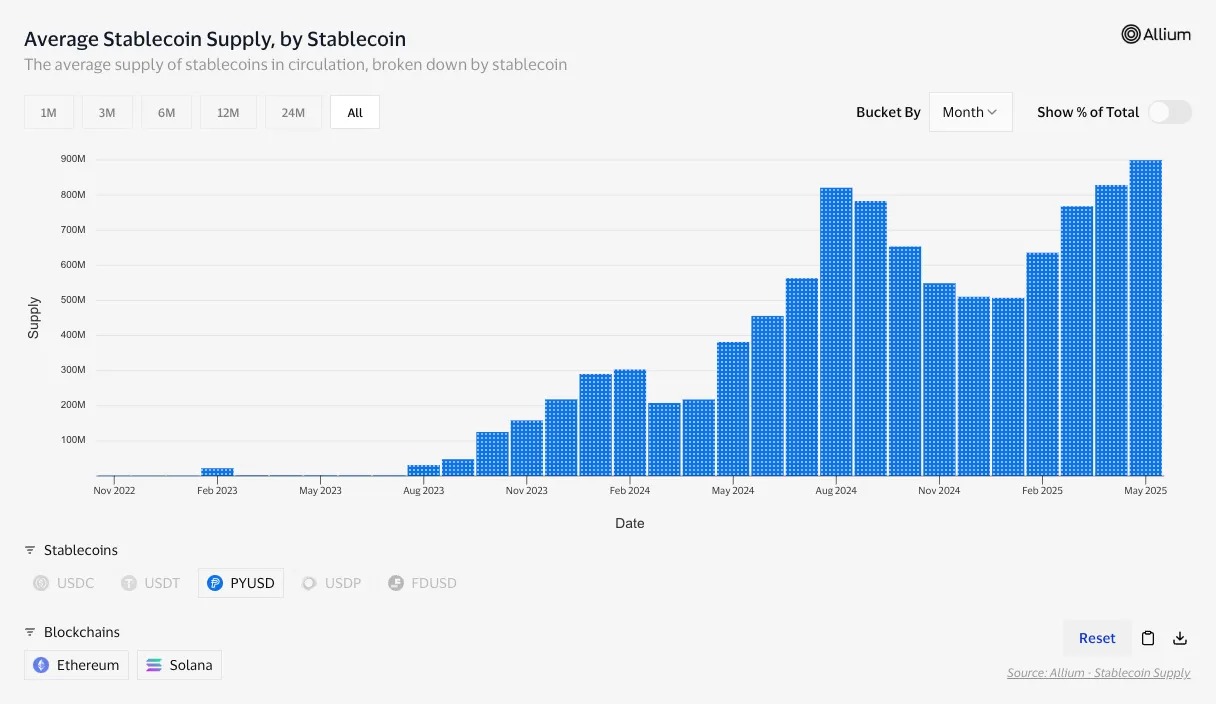
Рисунок 3:Предложение PYUSD
В мае 2025 года на парламентском обсуждении политики в Корее директор Института потребительских финансов Кореи Ын Мин Сиб подчеркнул, что «инновационный потенциал стейблкоинов реализуется через участие разнообразных субъектов, таких как компании финтеха и ИТ», и предложил многоуровневую стратегию институционализации. Кроме того, эту тенденцию можно подтвердить и по тому факту, что южнокорейские финтех-компании, такие как KakaoPay, исследуют блокчейн-ориентированные платежные средства, а Финансовый комиссия продвигает дискуссии о регулировании стейблкоинов.
В данной ситуации конечный ключ заключается в том, что небанковские стейблкоины не конфликтуют с институциональной системой и не призваны ее заменять, а заполняют области, пока не охваченные существующей финансовой системой, демонстрируя возможность сосуществования. Особенно инклюзия Unbanked, практическое применение в основанном на публичных сетях Web3-экосистемах, быстрые и дешевые глобальные платежные средства — все это невозможно реализовать исключительно через банковские стейблкоины. Поэтому они представляют собой результат функциональной дифференциации, каждый выполняет свою оптимальную роль; их отношения больше схожи с балансом и сотрудничеством, чем с конкуренцией.
2.4. Пессимистичный взгляд: перезапуск традиционных отраслей
Некоторые сохраняют скептицизм относительно долгосрочной возможности поддержания текущего «функционального сосуществования». В конце концов, многие технологии, изначально возбуждающие инновации на нишевых рынках, зачастую поэтапно поглощаются и интегрируются традиционными отраслями в процессе развития. Традиционные предприятия действительно начали серьезно относиться к рынку стейблкоинов и точно не останутся в стороне.
Крупные банки США уже начали предварительные обсуждения о совместном выпуске стейблкоинов вокруг Zelle и The Clearing House. Это стратегия, направленная на превентивное предотвращение потенциальных потерь, таких как комиссии за валютные переводы, комиссии за розничные платежи, потеря контроля над кошельками пользователей, путем выпуска собственных стейблкоинов в связи с вероятным принятием Genius Act.
В таком случае, даже если небанковские стейблкоины добьются успеха в технологических преимуществах или расширении пользовательской базы, в конечном итоге они могут столкнуться с риском поглощения или маргинализации инфраструктурой, контролируемой банками. В частности, банки могут использовать резервы ЦБ в качестве обеспечительных активов для стейблкоинов, поэтому в отношении надежности и эффективности они, вероятно, будут иметь конкурентные преимущества перед стейблкоинами на основе общих залогов. То есть стейблкоины на публичных сетях сталкиваются с риском структурных недостатков в части институциональных сетей и возможностей обеспечения.
Visa, Stripe и BlackRock, хотя и не выпускают стейблкоины напрямую, поглощают технологические и функциональные элементы рынка стейблкоинов в существующую финансовую инфраструктуру через интеграцию USDC в платежные сети или создание собственных токенизированных фондов (таких как BUIDL и др.), тем самым переопределяя инновации цифровых активов в формат, пригодный для институциональной системы. Это стратегия использования потенциала стейблкоинов при одновременном поддержании традиционной финансовой стабильности и надежности.
Вышеупомянутая тенденция также четко проявляется в кейсе XSGD от StraitsX. Стейблкоин XSGD, привязанный к сингапурскому доллару, хотя и выпускается небанковским финансовым учреждением, обеспечивается 1:1 депозитами в DBS Bank и Standard Chartered Bank и функционирует на закрытой сетевой инфраструктуре Avalanche Subnet.
Subnet: корпоративная сетевая структура, позволяющая полностью настраивать открытость, механизмы консенсуса, уровни конфиденциальности и специально разработанная для соответствия регулированию.
В частности, попадание XSGD в публичную сеть через C-chain Avalanche и его обращение в различных сетях — это особый случай, обусловленный благоприятной открытой политикой Сингапура. Ожидается, что аналогичная структура будет сложнее применяться в консервативных с точки зрения регулирования странах; в таких случаях не только структура выпуска, но и каналы обращения вряд ли получат доступ к публичным сетям, оказываясь ограниченными регулируемой разрешительной структурой. В конечном итоге, хотя XSGD является символичным примером компромисса и баланса между институциональной системой и технологиями, в более консервативных странах из-за реальных ограничений преимущества банковской модели могут оказаться наоборот более укрепленными.
JPMorgan через Kinexys наглядно продемонстрировал кейс, показывающий, что управление активами и расчеты в конечном итоге концентрируются в цифровой финансовой сети, контролируемой банками. Анализ BCG также предполагает, что стейблкоины на публичных сетях сталкиваются со структурными ограничениями, делающими их трудными для регуляторного принятия, и только модели на основе финансовых учреждений смогут длительно существовать в институциональной системе.
European MiCA, хотя формально открыт для всех эмитентов, фактически из-за требований к капиталу, управления обеспечением, лимитов эмиссии и других факторов создал структуру, закрывающую доступ к институциональной системе для субъектов вне финансовых учреждений. По состоянию на май 2025 года помимо готовящейся лицензии Circle, мало примеров официально зарегистрированных электронных монетных токенов.
Что касается Японии, пересмотренный в 2023 году «Закон об услугах платежных средств» ограничивает выпуск стейблкоинов в форме электронных платежных средств банками, трастовыми компаниями и операторами денежных переводов; токены на публичных сетях могут обращаться только на некоторых биржах, не получая признания официальными платежными средствами.
Модель «программируемого регуляторно-соответствующего стейблкоина», упомянутая в оптимистическом взгляде, хоть и кажется способной повысить приемлемость в институциональной системе, для ее реального внедрения необходимо решить сложные институциональные проблемы, такие как международная регуляторная координация, правовое признание смарт-контрактов, распределение ответственности за риски. Особенно, даже если такой дизайн станет возможным, регуляторы, скорее всего, по-прежнему будут рассматривать надежность эмитента, капитал и контролируемость как ключевые критерии.
В конечном итоге, небанковские стейблкоины, приемлемые для регуляторов, вероятно, сведутся к «частным субъектам, работающим как банки»; в таком случае инновационные свойства, изначально предлагаемые публичными сетями, такие как децентрализация, инклюзивность и устойчивость к цензуре, неизбежно будут разбавлены. Иначе говоря, оптимистичный взгляд, предполагающий долгосрочное гарантированное функциональное сосуществование, может быть слишком идеалистичным; в конечном счете, цифровая финансовая инфраструктура, вероятно, сведется к повторной интеграции, центрированной вокруг субъектов, обладающих масштабом, доверием и возможностями институциональных гарантий.
Южнокорейская стратегия в отношении стейблкоинов
3.1. Политическая среда и базовые предпосылки
Корея является страной с высоким приоритетом политик в области денежного суверенитета, валютного регулирования и финансового надзора. Монетарная политика, основанная на процентных ставках под руководством ЦБ, веками функционирует как ключевой механизм эффективного контроля частной ликвидности; Банк Кореи придает большое значение достижению предсказуемости и монетарной стабильности через политические процентные ставки. В такой структуре постоянно звучат опасения, что появление новых форм цифровой ликвидности может бросить вызов механизмам передачи монетарной политики и существующей системе управления ликвидностью.
Например, стейблкоины, выпускаемые небанковскими субъектами под залог гособлигаций, хотя и не базируются на базовых деньгах (M0), выпущенных ЦБ, но, выполняя денежную функцию в цепочке, могут порождать эффект создания денег в частном секторе. Если эти цифровые денежные эквиваленты, обращающиеся вне институциональной системы, не фиксируются показателями объемов денежной массы (M1, M2 и т.д.) или влияют на пути передачи процентов, политические органы могут расценивать их как «теневую ликвидность (shadow liquidity)».
Опасения по поводу таких политических рисков периодически повторяются и на международной арене. FSB (2023) указывает, что неконтролируемое распространение стейблкоинов может угрожать финансовой стабильности, особо выделяя трансграничный перенос ликвидности, уклонение от AML/CFT и снижение эффективности монетарной политики в качестве главных рисков. Анализ BIS (2024) также предполагает, что в некоторых развивающихся странах стейблкоины могут спровоцировать неформальную долларизацию и снизить эффективность монетарной политики из-за оттока средств с банковских депозитов.
В ответ на это США применяют прагматичную стратегию институционализации через «GENIUS Act». Закон разрешает выпуск частных стейблкоинов, но вводит лицензирование на условиях высоких требований к надежному обеспечению, федеральной регистрации эмитентов, ограничения квалификации и т.д. Это не игнорирование предупреждений FSB/BIS, а стратегический ответ, заключающийся в поглощении рисков в контрольную регуляторную рамку.
Банк Корея также выразил четкую позицию по подобным политическим рискам. На пресс-конференции 29 мая 2025 года губернатор Банка Кореи Ли Чхан Йон упомянул, что «стейблкоины являются альтернативами частных денег, выпускаемых частным сектором, которые могут нанести ущерб эффективности монетарной политики», выразив обеспокоенность тем, что стейблкоины, привязанные к вонам, могут привести к оттоку капитала, снижению доверия к платежно-расчетной системе, обходу финансового регулирования. Он четко подчеркнул: «Прежде всего следует начинать с регулируемого банковского сектора».
Тем не менее, Банк Корея не ввел полного запрета, а управляет и проверяет направление институционализации при условии контролируемых рисков. Фактически, Банк Корея, помимо CBDC, продвигает эксперименты с платежами на базе депозитных токенов, выпускаемых коммерческими банками (Project Hangang), условно принимая эксперименты с частной цифровой ликвидностью.
В заключение, стейблкоины могут выступать в роли новых переменных монетарной политики; осторожность международных институтов и корейских властей связана не самой технической возможностью, а вопросом о том, в каких условиях принимать эту технологию внутри денежной системы. Поэтому южнокорейская стратегия стейблкоинов не должна быть безусловным открытием или дизайном, центрированным на технологиях; она должна представлять собой структуру, построенную на принципе принятия институциональной системой и параллельном проектировании политических и технических предварительных условий.
3.2. Политические оценки стейблкоинов, обеспеченных гособлигациями
3.2.1 Взаимодействие с монетарной политикой
Стейблкоины, выпускаемые под залог гособлигаций и других денежных эквивалентов, внешне кажутся цифровыми валютами на основе безопасных активов, но с точки зрения монетарной политики они могут функционировать как структура эмиссии денег частным сектором, не поддающаяся прямому контролю со стороны ЦБ. Это выходит за рамки простых платежных средств, создавая эффект, обходящий путь базовой денежной массы (M0) и формирующий ликвидность, близкую к широкой денежной массе (M2).
Банк Корея обычно направляет проценты по депозитам ком. банков и предложение кредитов через корректировку базовых ставок, тем самым косвенно влияя на структуру широкой денежной массы (M2). Однако стейблкоины, обеспеченные денежными эквивалентами, могут формировать механизм прямой подачи ликвидности в экономику частного сектора небанковскими субъектами через цифровые активы, минуя пути передачи монетарной политики. Особенно в этом процессе, не подвергаясь контролю традиционных инструментов управления деньгами, таких как требования к капиталу, коэффициенты ликвидности и нормы резервирования, они представляют структурную угрозу с точки зрения ЦБ.
Более важно то, что гособлигации изначально служат средством погашения выпущенной ликвидности через государственную фискальную политику. Повторное использование их в качестве залога для выпуска частным сектором нового вида ликвидности (стейблкоинов) означает формирование структуры вторичной генерации денег, не эмитированных ЦБ, фактически приближаясь к результату «двойной монетизации (double monetization)». Следовательно, ликвидность на рынке может расширяться вне сигналов процентов монетарных органов, а сила передачи базовой ставки может ослабнуть.
Анализ BIS (2025) подтверждает, что приток средств в стейблкоины снижает доходность краткосрочных государственных облигаций США (3-месячные) на 2-2.5 базисных пункта в течение 10 дней, а отток увеличивает ее на 6-8 базисных пунктов, демонстрируя асимметричный эффект. Это указывает на то, что на рынке краткосрочных капиталов сами потоки ликвидности стейблкоинов могут формировать уровень процента раньше монетарной политики ЦБ, что способно нивелировать опережающее влияние монетарной политики, центрированной на базовой ставке, на рыночные ожидания.
Такая структура также может влиять на реальные процентные ставки. Когда ликвидность, формируемая стейблкоинами, начинает оказывать существенное влияние на цены активов и краткосрочные проценты в финансовой системе, эффективность политики корректировки базовых ставок ослабнет, и ЦБ рискует потерять статус «опережающего определителя процентов», превратившись в «реагента рынка».
Тем не менее, трудно утверждать, что все структуры, обеспеченные гособлигациями, немедленно обесценивают монетарную политику или представляют серьезную угрозу. Фактически, Министерство финансов США в апреле 2025 года интерпретировало это как «цифровую конверсию существующих активов внутри денежной массы», утверждая, что это не повлияет на общий объем денежной массы. Эффекты стейблкоинов, обеспеченных гособлигациями, варьируются в зависимости от структуры эксплуатации и политического окружения, поэтому их необходимо оценивать тщательно с учетом структурного контекста, а не выносить однозначные приговоры.
Следовательно, стейблкоины, обеспеченные гособлигациями, имеют двойственную структуру, где риск и полезность сосуществуют. Политическая приемлемость зависит от того, как структура связывается с существующей денежной системой и сможет ли быть спроектирована так, чтобы не подрывать предсказуемость и надежность политических инструментов.
3.2.2. Глобальное сравнение
Политика разных стран в отношении стейблкоинов, обеспеченных денежными эквивалентами, варьируется в зависимости от структуры национальной денежной системы, глубины капитального рынка, сложности механизма передачи процентов, концепций регулирования цифровых активов и т.д. Особенно обработка конфликтов между институционализацией стейблкоинов и монетарной политикой различается в США, Европе, Японии и Корее.
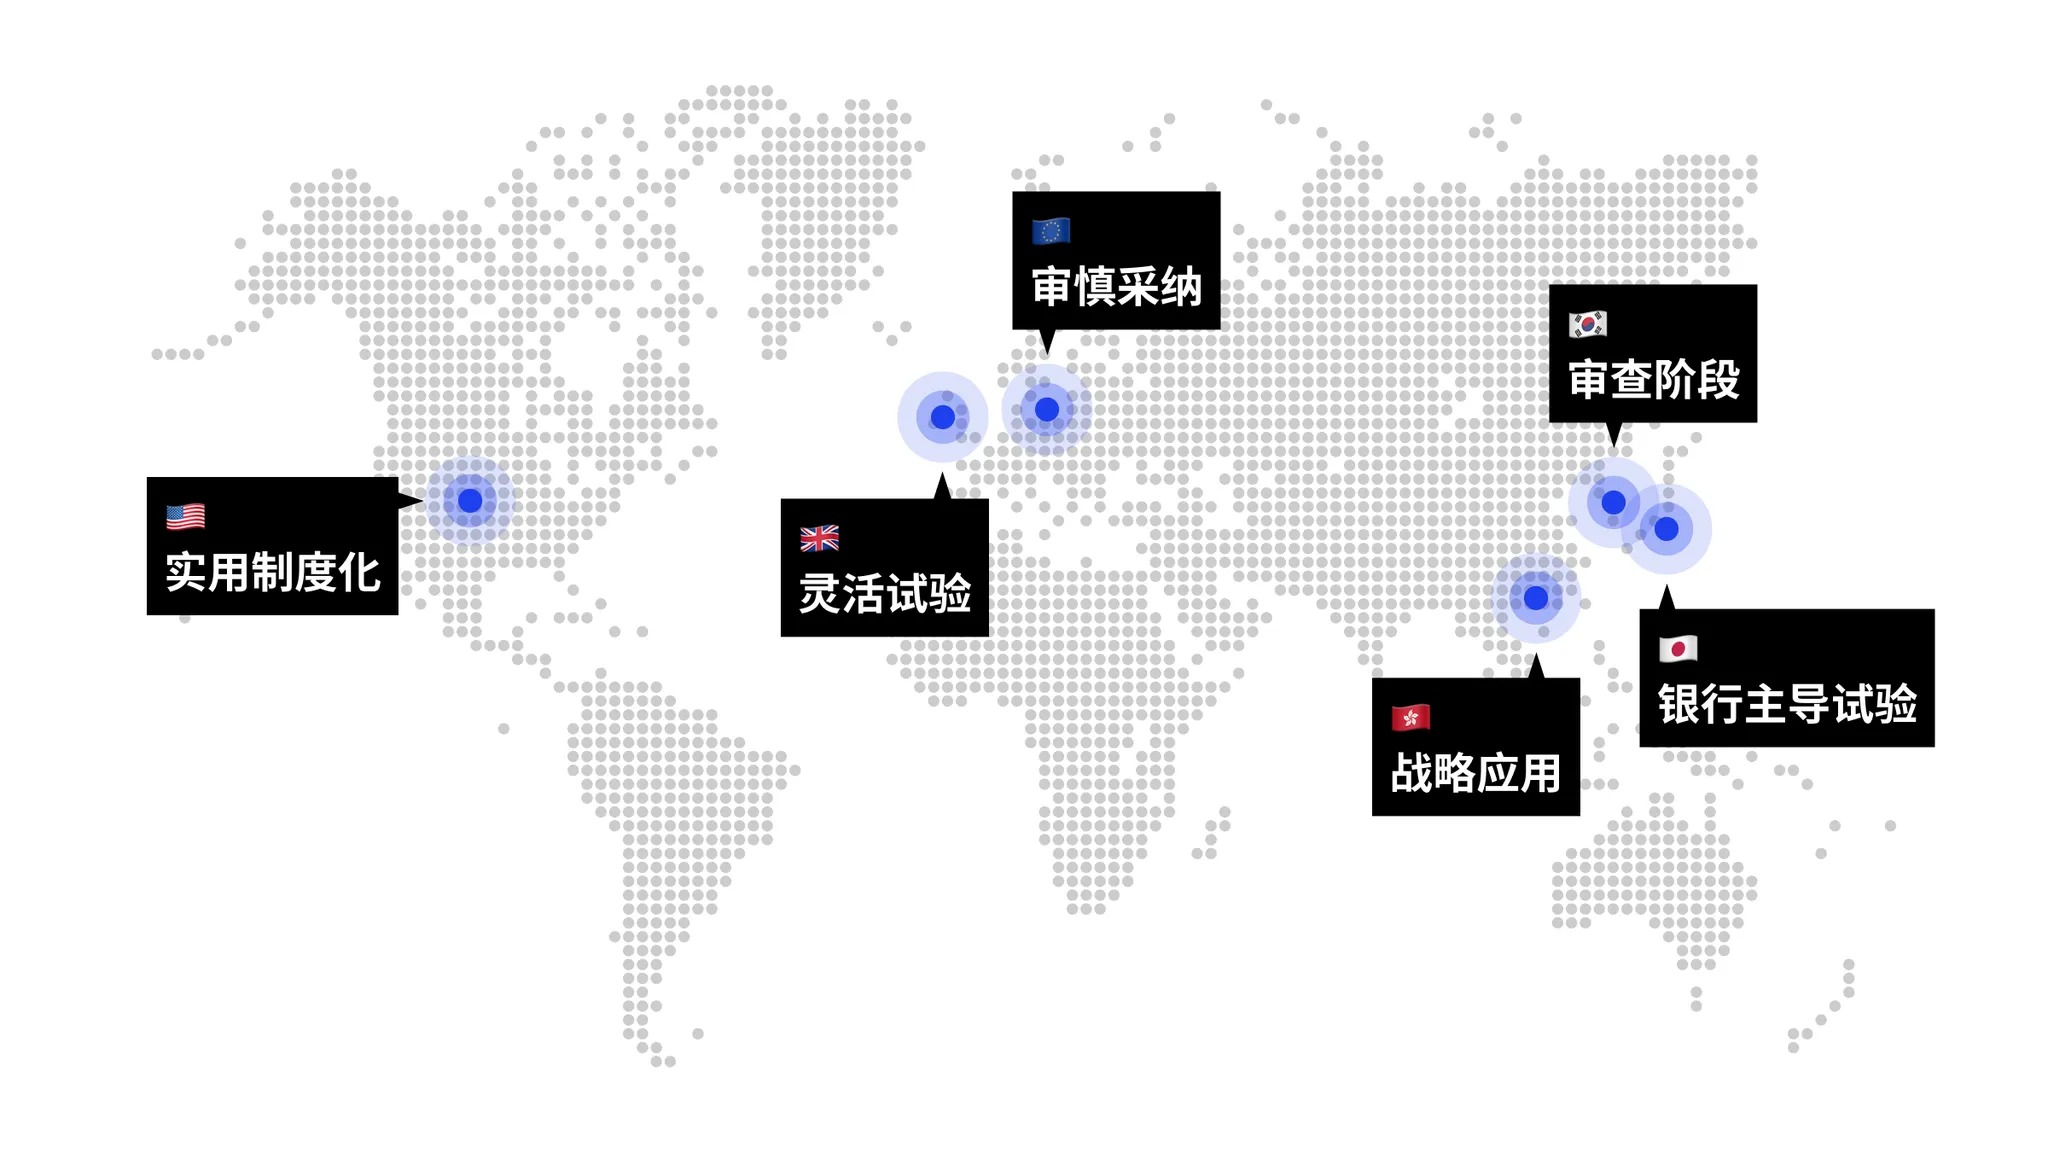
Рисунок 4: Сравнение политики стейблкоинов основных стран
-
США: глубокий капитальный рынок, многослойная структура передачи процентов, включающая Федеральную резервную систему, фонды денежного рынка и депозитные учреждения; общепризнано, что стейблкоины, обеспеченные гособлигациями, сразу не угрожают монетарной политике. USDC от Circle, sBUIDL от BlackRock, токены на основе гособлигационных фондов Ondo и другие демонстрируют структуру управления ликвидностью, соединяющую цифровые активы и фонды денежного рынка, воспринимаясь как инструменты ценной бумаги и финансовых инноваций. Предложенный недавно «GENIUS Act» представляет законодательное движение по официализации частных стейблкоинов при условии включения в институциональную рамку строгих требований к высоконадежному обеспечению и регистрации эмитентов.
-
Европа: ЕЦБ сохраняет более консервативное и ограничительное отношение к частным стейблкоинам. MiCA предъявляет строгие требования к институциональному капиталу, праву на погашение, прозрачности управления обеспечением, фактически намекая, что выпускать их смогут только финансовые учреждения. ЕЦБ опасается, что частные стейблкоины могут стать инструментом конкуренции цифровому евро и обхода монетарной политики, отдавая приоритет институциональной стабильности над технологическими экспериментами.
-
Япония: из-за среды сверхнизких ставок и структуры создания кредита, центрированной на банках, пространство монетарного управления ограничено. Поэтому Япония склонна рассматривать частные стейблкоины как вспомогательный инструмент цифровой экспансии кредита. Наиболее активны дискуссии о банковской модели выпуска, также рассматривается разрешение держать определенную долю резервов в гособлигациях и использовать их в качестве залога для стейблкоинов. Предпочтение отдается разрешительным структурам на приватных сетях, фокус на создании регуляторно-дружелюбной среды.
-
Корея: из-за монетарной политики, центрированной на процентах, и относительно мелкого капитального рынка, Корея относится к числу стран с наибольшей обеспокоенностью по поводу влияния стейблкоинов на монетарную политику. С 2023 года Банк Корея в нескольких отчетах указывал, что «приток цифровых валют при регулировании ликвидности через политические ставки может подрывать доверие к монетарной политике». Губернатор Ли Чхан Йон также в мае 2025 года отметил: «Частный выпуск стейблкоинов может выполнять функции, подобные деньгам, эмитентство небанковских институтов должно быть взвешенным и осмотрительным». В настоящее время продвигается эксперимент по оптовой CBDC, одновременно реализуется эксперимент с платежами на базе депозитных токенов, выпускаемых коммерческими банками.
-
Великобритания: в консультационном документе, опубликованном в мае 2025 года выражена позиция, что обеспечительные активы стейблкоинов могут включать не только краткосрочные гособлигации, но и часть долгосрочных облигаций. Это стало заметным институциональным экспериментом, признающим рыночную гибкость и частную автономию за счет предоставления эмитентам большей свободы усмотрения в составе активов.
-
Гонконг: исходя из структуры привязки гонконгского доллара к доллару США, разрешается использовать такие обеспечительные активы стейблкоинов на базе USD, как гособлигации США. Это не просто финансовый эксперимент, а связано с расширением политики целевой структуры валютных резервов страны. Можно рассматривать как дизайн, отражающий намерение центральных властей расширить структуру привязки HKD-USD до цифровой ликвидности посредством стейблкоинов.
Политика стейблкоинов разных стран не ограничивается управлением рисками или поддержанием эффективности монетарной политики; она тесно связана с макроэкономическими целями страны, такими как характеристики капитального рынка, валютная стратегия и позиционирование в качестве глобального финансового центра. Кейсы Великобритании и Гонконга демонстрируют важность такого стратегического подхода. Это подсказывает корейским политикам не рассматривать стейблкоины только как «объект контроля», а с множества уголков зрения исследовать, как использовать их в качестве «стратегического инструмента» для углубления капитального рынка, повышения эффективности международных расчетов и дальнейшего укрепления национальной валютной стратегии в качестве двигателей долгосрочного экономического роста Кореи. Это требует преодоления простой точки зрения избежания рисков и захвата возможностей.
3.3. Культивирование банковских стейблкоинов
3.3.1. Институциональная роль и важность стейблкоинов на основе депозитов
Выпускаемые банками стейблкоины на основе депозитов (депозитные токены) рассматриваются политикой как одна из наиболее надежных структур цифровой ликвидности. Эта модель основывается на уже имеющихся депозитных остатках, обеспечивая цифровое обращение без увеличения объема денежной массы или искажения процентной политики, обладая высоким уровнем принятия в институциональной системе.
Тем не менее, стейблкоины на основе депозитов также не лишены рисков. Риск ликвидности банков, проблема достаточности капитала, расширение сценариев использования за пределами защиты страхования вкладов — все это факторы, которые необходимо учитывать при проектировании институтов. Особенно при массовом цепном обращении они могут повлиять на структуру ликвидности банков или способы работы платежных сетей, поэтому необходима параллельная апробация риск-ориентированного подхода (Risk-Based Approach).
Тем не менее, причины относительно доброжелательного отношения политики к стейблкоинам на основе депозитов заключаются в следующем:
-
Привязка к системе защиты вкладчиков способствует защите потребителей.
-
Возможность управления в рамках режима резервирования депозитов и процентной политики.
-
Удобство соблюдения AML/CFT и валютного регулирования под эгидой системы надзора за коммерческими банками.
Некоторые считают, что небанковские стейблкоины, обеспеченные гособлигациями, способны стимулировать инновации в экосистеме финтеха. Однако во многом этого можно достичь и через структуру на основе депозитов. Например, если глобальным финтех-компаниям нужен стейблкоин в вонах, вполне осуществим вариант выпуска южнокорейскими банками на основе депозитов и предоставления через API. При этом предоставление API может включать множество функций, выходящих за рамки простой переводной операции, таких как выпуск и выкуп стейблкоинов, запрос историй транзакций, подтверждение статуса KYC пользователя, подтверждение состояния кастодианства и т.д. Финтех-компании могут интегрировать стейблкоины как средство платежных переводов в свои услуги через эти API или построить автоматизированные системы расчетов, связанные с кошельками пользователей.
Такой режим функционирует внутри системы банковского регулирования, одновременно отвечая требованиям защиты вкладчиков и AML/CFT и позволяя финтех-компаниям проектировать гибкий и инновационный пользовательский опыт. Особенно когда эмитентом выступает банк, объем обращения может регулироваться на основе риск-ориентированного подхода, а при необходимости через параллельное подключение платежных API внутренних клиринговых сетей можно одновременно стремиться к стабильности и масштабируемости.
С этой точки зрения модель депозитных стейблкоинов, отвечающая на запросы частных инноваций без ущерба для прав эмиссии денег или монетарной политики, может оцениваться как прагматичная альтернатива, ищущая баланс между институциональной стабильностью и технологической масштабируемостью.
Относительно небанковских стейблкоинов на публичных сетях политика сохраняет осторожность. Особенно в среде, где финансовая инфраструктура Кореи хорошо развита, а доля необслуживаемого населения низка, можно считать, что одного лишь технического базиса публичных сетей недостаточно для доказательства инновационности и необходимости.
JPMorgan и MIT DCI (2025) отмечают, что существующие стейблкоины и стандарты ERC все еще содержат технические ограничения, не позволяющие в полной мере удовлетворить практические требования банковских платежей. Поэтому в докладе предложены новые стандарты токенов и руководящие принципы дизайна смарт-контрактов, содержащие регуляторно-дружелюбные функции, которые стали важным эталоном для Кореи в рассмотрении вопроса о внедрении платежных токенов на публичных сетях. Следовательно, сначала нужно эмпирически доказать банковские стейблкоины, обладающие технологическим и институциональным соответствием, затем, наблюдая за глобальными тенденциями установления стандартов, поэтапно обсуждать возможность расширения на публичные сети, что будет способствовать лучшему балансу между политической стабильностью и рыночными инновациями.
Кроме того, нельзя больше исходить из предположения об использовании Corda, Hyperledger, Quorum и других традиционных полностью закрытых приватных сетей, поскольку сегодня уже существуют технологические структуры, позволяющие настраивать уровень закрытости и открытости, обеспечивать интероперабельность между частными средами и по необходимости и целям подключаться к публичным сетям. То есть гибридная инфраструктура на основе гибкого дизайна представляет собой не одностороннюю закрытую систему, а базу для сосуществования институциональной системы и частных инноваций.
В этой ситуации, чтобы продолжить эмпирическую политическую дискуссию о стейблкоинах на публичных сетях, необходимо сочетать конкретные бизнес-проекты, маршрутизацию платежного обращения и планы технологической реализации, заранее доказывая, что стейблкоины в публичных сетях действительно способны одновременно обеспечивать создание ликвидности и инновационные цели использования. В противном случае возможно повторение случаев изолированности ограниченных пулов ликвидности, как у JPYC на Uniswap, что снизит вероятность институционального признания.
В конечном счете, убедительность политики заключается не в простом «потому что обязательно на публичную сеть», а в том, какие реальные потребности удовлетворяет данная структура, какие возможные приложения отрасли и эффекты внешних эффектов демонстрирует.
3.3.2. Области первостепенной важности для внедрения блокчейна
Если стейблкоины на основе депозитов, выпускаемые банками, станут центральной опорой цифровой ликвидности внутри системы, тогда и области финансового оборудования, куда их следует внедрять в первую очередь, станут ясными. Это не должно быть просто оцифровкой платежных средств, а технологическим переходом для решения структурных проблем, таких как координация доверия между несколькими учреждениями, трансграничные переводы активов, обеспечение интероперабельности между системами. Особенно для внутренней межорганизационной торговли и платежной инфраструктуры, уже высоко развитой через централизованные системы, необходимость и эффективность внедрения блокчейна могут быть ограничены. Напротив, в трансграничных активах и платежных потоках, или сложных структурах, требующих межорганизационной интероперабельности, блокчейн может стать мощным инструментом повышения эффективности.
-
Область клиринга платежных сетей: можно использовать стейблкоины на основе депозитов для повышения эффективности инфраструктуры международных переводов средств и клиринга. Включая улучшение клиринга валютных сделок (как Project Jura), автоматизацию торговых платежей через электронные аккредитивы и счета-фактуры (умные контракты в Project Guardian), дополнение функций клиринга международных платежных сетей системы RTGS (Project Agorá). В торговых платежах, как показывают случаи Contour и TradeLens, помимо технологий также важно обеспечение унификации участников и платформы.
-
Область клиринга ценных бумаг и управления активами: может играть центральную роль в повышении эффективности структуры владения и клиринга ценными бумагами на капитальном рынке. Преобразование внутреннего клиринга ценных бумаг в структуру T+0 и DvP (Project Ion и Smart NAV от DTCC), реализация структуры управления активами в цепочке, сочетающей RWA и депозитные токены (Kinexys от JPMorgan), максимизируя ликвидность и операционную эффективность.
-
Другие потенциальные области применения: высокомаржинальные области, где блокчейн способен структурно решать ограничения существующих систем, например, проектирование структуры on-chain секьюритизации повторяющихся денежных потоков или повышение эффективности клиринга иностранных инвестиций в ценные бумаги (Cross-border Securities Settlement). Эти области предоставляют явные преимущества блокчейну в прозрачности юридических контрактов, определенности клиринга, скорости и эффективности.
Эти области являются теми, где существующие системы имеют ясные ограничения по стоимости, времени и управлению рисками, и где блокчейн способен структурно решать высокомаржинальные задачи. Самое важное, если использовать ту же структуру блокчейн-инфраструктуры, уже применяемую зарубежными финансовыми учреждениями, повысится вероятность прямого соединения цифровой финансов Кореи с глобальной сетью.
Кроме того, если разрешительная блокчейн-структура, принятая Кореей, разовьется в международный интероперабельный технологический стандарт, ее можно расширить на прямое подключение к зарубежным финансовым учреждениям, валютные свопы, торговые расчеты, совместный выпуск и обращение ценных бумаг. Трансграничная финансовая интероперабельность выйдет за рамки простого выбора технологии и станет цифровым стратегическим активом национальной экономики.
3.3.3. Технические требования к применимой инфраструктуре
По мере уточнения областей применения стейблкоинов на основе депозитов, выпускаемых банками, дальнейшая конкретизация потребностей в технологической инфраструктуре, поддерживающей их развертывание, становится необходимой. Ключевой момент заключается в том, как обеспечить необходимые условия институциональных финансов, такие как регуляторная дружественность, конфиденциальность транзакций, контроль над системой, высокая производительность обработки, одновременно реализуя преимущества блокчейна, такие как автоматизация в цепочке и глобальная интероперабельность.
Наиболее перспективным решением является создание настраиваемой разрешительной блокчейн-системы, которую каждая сторона использования может адаптировать под свои нужды, и которая обеспечит нативную межцепочечную взаимосвязь между субсетями. Это позволяет, соответствуя AML/KYC, регулируемому уровню защиты конфиденциальности, обработке клиринга с высокой производительностью, при необходимости подключаться к внешним цепям.
Типичным примером является архитектура Avalanche Subnet. Эта структура сочетает контролируемость приватной сети и способность к кросс-цепочечной интероперабельности, основные особенности следующие:
-
Контроль доступа и соответствие регулированию: участники сети ограничены заранее одобренными учреждениями или партнерами, все транзакции выполняются только после прохождения проверки KYC/AML.
-
Защита конфиденциальности данных: реальные имена пользователей не загружаются в цепь, используется регулируемая модель псевдоанонимности, позволяющая отслеживать при необходимости регуляторов.
-
Опциональное внешнее подключение: при необходимости возможна интеграция с публичными сетями или другими субсетями.
SMBC планирует выпуск стейблкоина в йенах на базе Avalanche Subnet, создавая закрытую систему, доступную только для авторизованных партнеров. По мере того как эта крупная японская банка начинает фактически использовать торговлю стейблкоинами на базе Subnet, если в будущем Корея также выпустит стейблкоин по той же архитектуре, образуется экспериментальная среда для проверки интероперабельности оптовых стейблкоинов JPY и KRW в реальном времени.
Kinexys от JPMorgan выпускает стейблкоины на основе депозитов на собственной разрешительной цепи (на базе Quorum), уже автоматизировав определенные финансовые операции, такие как FX-сделки, сделки РЕПО и клиринг ценных бумаг. Хотя Kinexys давно работает на Quorum, недавно через Project EPIC начал тестирование функций усиления конфиденциальности Avalanche Subnet, особенно пытаясь модульно интегрировать их в специфические сценарии применения, такие как токенизация инвестиционных портфелей. Тем не менее, общая инфраструктура Kinexys пока не перенесена, а использует технологию Avalanche в рамках «модульной интеграции» в существующую архитектуру.
Intain, в свою очередь, эксплуатирует свою платформу структурированного финансирования IntainMARKETS на базе Avalanche Subnet. Платформа поддерживает полную автоматизацию в цепочке процесса выпуска, инвестирования и клиринга ABS, в настоящее время управляя объемом активов более чем 6 млрд долларов США. Платформа функционирует в разрешительной сети, соответствующей требованиям AML/KYC и GDPR, реализует структуру множественных участников и эффективно снижает стоимость и время выпуска малых ABS, став репрезентативным примером успешного развертывания блокчейн-технологий в структурированном финансировании.
В заключение, стейблкоины, выпускаемые банками, являются не только платежными инструментами, но и могут развиться в ключевую инфраструктуру цифровой легитимной финансовики. Подключение к публичным сетям не должно быть ближайшей целью, а должно продвигаться как среднесрочное и долгосрочное направление после регуляторной координации. В настоящее время более реалистичным путем является построение инфраструктуры, совместимой с существующей институциональной финансовой системой, в областях оптовых платежей, клиринга ценных бумаг, управления международной ликвидностью и т.д.
3.4. Южнокорейская стратегия ответных мер
В среде цифровой трансформации валют политика Кореи не ставит скорость на первый план, а определяет внутреннюю институциональную приемлемость и контроль политики. Особенно три политических столпа — денежный суверенитет, валютный контроль, финансовая стабильность — требуют применения постепенной стратегии принятия, центрированной на ЦБ и коммерческих банках, вместо частной экспансии. Следовательно, южнокорейская стратегия ответных мер следует трем следующим направлениям:
-
Культивирование стейблкоинов, центрированное на институциональной системе: построение разрешительной инфраструктуры вокруг стейблкоинов на основе депозитов, выпускаемых банками. Как и в глобальных кейсах, приоритет отдается разрешительным структурам, партнерства Web3 вводятся ограниченным образом через API или white-label, достигается баланс между стабильностью и инновациями.
-
Эксплуатация регуляторной песочницы для ограниченной гибкости: после тщательного анализа влияния на эффективность монетарной политики, потоки капитала, финансовую стабильность и т.д. небанковским субъектам разрешается осуществлять эксперименты в ограниченных пределах исключительно в рамках системы регуляторной песочницы. Четкой целью является обеспечение способности институциональной системы реагировать на технологические изменения.
-
Глобальная координация и установление технических стандартов: опираясь на основные политики других стран, такие как «GENIUS Act», европейский MiCA, банковско-центрированная модель Японии, установить различие ролей и стандарты интероперабельности между CBDC, депозитными токенами и частными стейблкоинами. Этим шагом обеспечивается точка контакта между институциональной финансовой системой Кореи и глобальной экосистемой Web3, закладывается долгосрочная основа для внедрения комплексной системы цифровых платежей.
В целом, модель разрешительных стейблкоинов на основе банков является наиболее исполнимой и институционально приемлемой стратегией цифровых валют для Кореи, что станет технологической основой для будущей оптимизации эффективности трансграничных финансовых транзакций, обеспечения межорганизационной интероперабельности, обращения цифровых активов под институциональным контролем. Напротив, структуры эмиссии небанковскими субъектами должны быть ограничены экспериментами вне системы, а базовым направлением останется поддержание двойной структуры цифровых валют, центрированной на ЦБ и коммерческих банках.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DeSpreadTeam