

Постоянно растущие стейблкоины — будущее финансовой системы или временное явление?
Автор: DC
Подготовка: TechFlow
Стейблкоины занимают 2/3 ончейн-транзакций, будь то для обмена, использования в DeFi или純粹ных переводов. Изначально стейблкоины получили внимание благодаря Tether——первому широко используемому стейблкоину——созданному в ответ на ограничения банковских счетов, с которыми столкнулись криптопользователи Bitfinex. Bitfinex выпустила USDTether, обеспеченный долларами США в пропорции 1:1. С тех пор Tether стал популярным, и трейдеры использовали USDT для более легкого использования возможностей арбитража между биржами. Транзакции Tether занимают всего несколько блоков (минут), тогда как банковские переводы занимают дни.
Несмотря на такое крипто-специфичное начало, использование стейблкоинов вышло далеко за пределы их первоначального сценария применения. Теперь они являются мощным инструментом для повседневных денежных переводов, все чаще используются для получения дохода и облегчения транзакций в реальном мире. Стейблкоины составляют около 5% от общей рыночной капитализации криптовалют, а если добавить компании, управляющие этими стейблкоинами, или блокчейны, такие как Tron, основная ценность которых源于 использованию стейблкоинов, стейблкоины составляют почти 8% от общей рыночной капитализации криптовалют.
Однако, несмотря на такой впечатляющий рост, материалов о том, почему стейблкоины стали如此 популярны и почему десятки миллионов пользователей по всему миру заменяют ими традиционную финансовую систему, все еще относительно мало. Еще меньше говорится о многочисленных платформах и проектах, способствующих этому впечатляющему расширению, и о типах пользователей, взаимодействующих с ними. Поэтому в этой статье объясняется, почему стейблкоины так распространены, кто является участниками этой сферы и кто основные текущие пользователи стейблкоинов, а также рассматривается, как стейблкоины могут стать следующим важным шагом в эволюции денег.
Краткая история доллара США
Что вы представляете, когда кто-то говорит «деньги»? Наличные? Доллары? Цены в супермаркете? Налоги? В этих случаях деньги являются условной единицей измерения, используемой для придания ценности различным разнородным товарам. Деньги эволюционировали от ракушек и соли к меди, серебру, золоту, а теперь к доллару США/фиату.
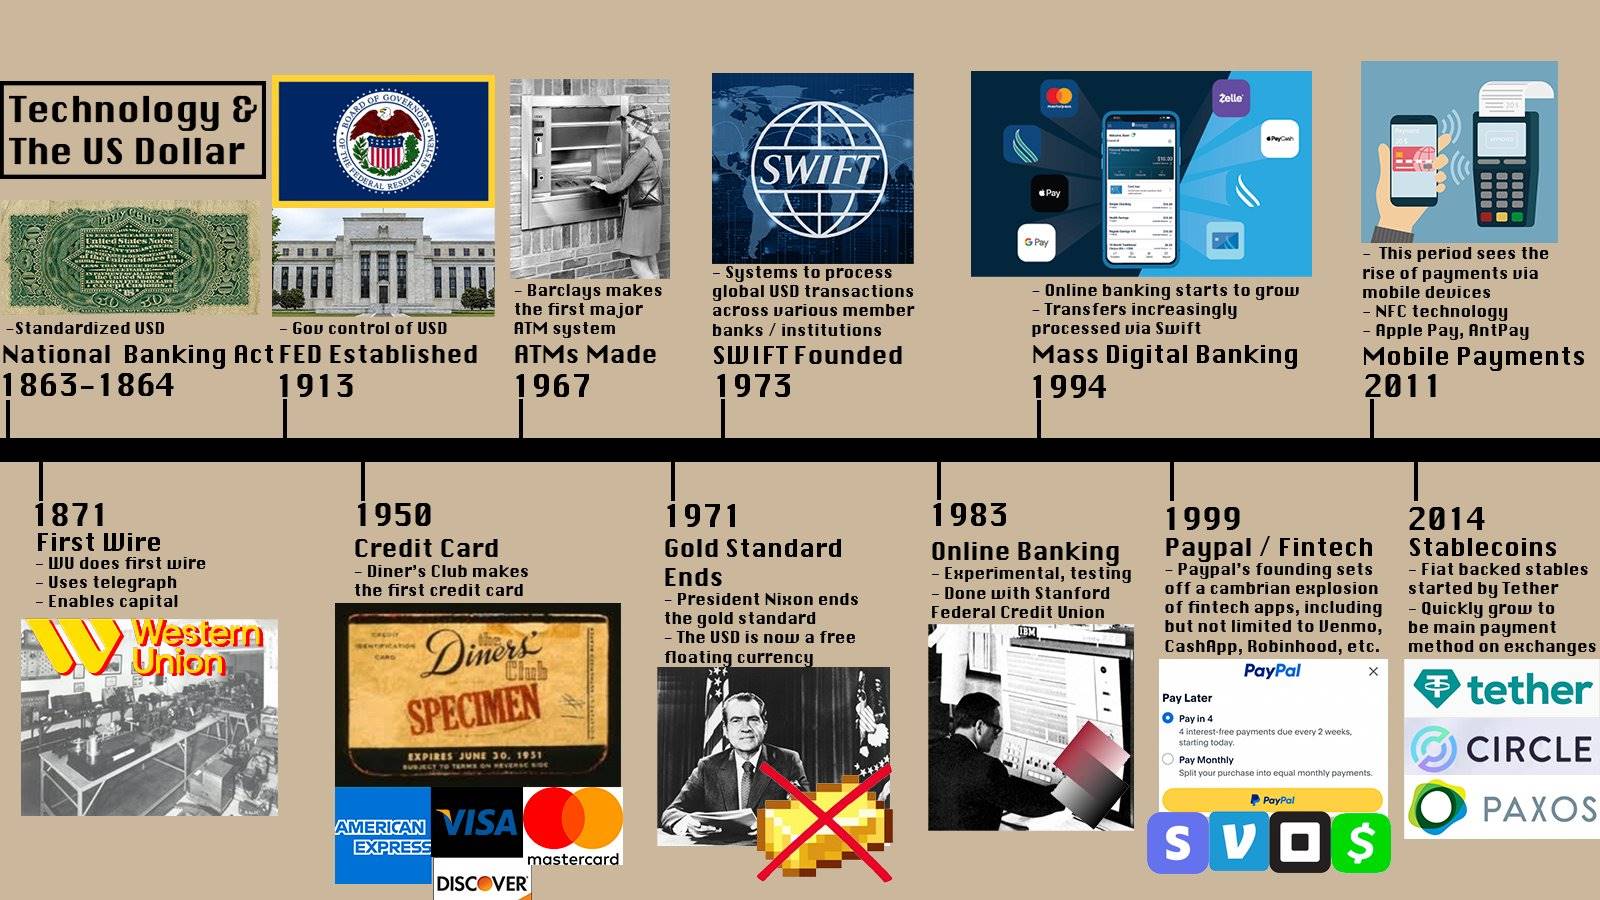
Сосредоточимся на долларе США. Доллар США/современный фиат (валюта, выпускаемая государством, а не обеспеченная товаром) прошел через несколько этапов. В США бумажные деньги (бумажные доллары, выпускаемые банками) изначально были частными. Банки могли печатать свою собственную валюту по своему усмотрению, аналогично тому, как работает гонконгский доллар в Гонконге. После того как в этой модели возникли проблемы, правительство вмешалось и взяло контроль на себя, законодательно привязав доллар к золоту.
В 1871 году, используя телеграф, Western Union осуществила первый телеграфный перевод, позволив перемещать средства без перемещения больших объемов бумажных денег. Это было огромным прорывом, поскольку оно устранило физические барьеры для движения капитала, сделав деньги——и всю финансовую систему——более эффективными.
Краткий обзор истории:
-
1913 год: Создана Федеральная резервная система.
-
1971 год: Никсон结束了 золотой стандарт, отвязав доллар от золота и позволив ему свободно плавать.
-
1950 год: Изобретена первая кредитная карта.
-
1973 год: Создана платежная сеть SWIFT, позволившая более быстрые и глобальные транзакции в долларах США.
-
1983 год: Федеральный кредитный союз Стэнфорда открыл первый цифровой банковский счет.
-
1999 год: PayPal позволил чисто цифровые платежи без банковского счета.
-
2014 год: Tether выпустила первый стейблкоин, обеспеченный долларами США, приведя нас к сегодняшнему дню.
Самое важное, чему нас учит этот небольшой урок истории, это то, что деньги——что они собой представляют и как мы их используем——постоянно меняются. Сегодня оплата 20 долларов через PayPal, Cash, Zelle или банковский перевод одинаково приемлема, хотя обычный банковский перевод может вызвать косые взгляды. То же самое происходит со стейблкоинами в развивающихся странах и все чаще в развитых странах. Лично я получаю зарплату в стейблкоинах, использовал стейблкоины для переводов для получения наличных и все чаще использую их вместо банковских счетов для сбережений через такие протоколы, как @HyperliquidX HLP, AAVE, Morpho и, конечно, @StreamDeFi.
Мы живем в мире, где многие существующие финансовые системы накладывают чрезмерное бремя на самых уязвимых потребителей. Валютный контроль, монополистические и устаревшие банки, высокие комиссии являются нормой. В такой среде стейблкоины являются отличным инструментом для достижения финансовой свободы. Они позволяют осуществлять跨境 денежные переводы и все чаще используются для прямой оплаты товаров. Чтобы понять, как это произошло за такое короткое время, мы должны сначала понять, почему стейблкоины превосходят традиционные финансовые продукты.
Стейблкоины vs банковские переводы: сравнение двух миров
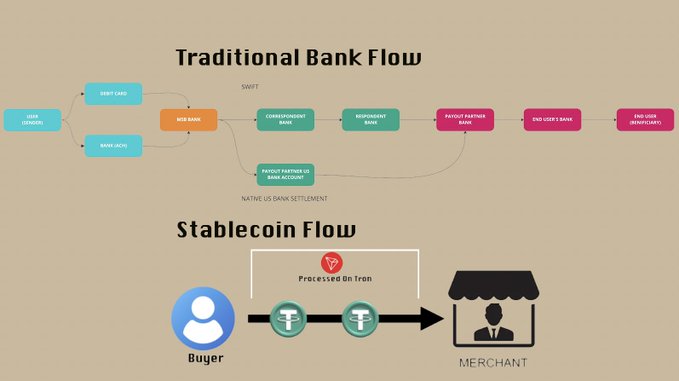
По своей сути стейблкоины являются токенами, привязанными к фиатным валютам (таким как доллар США или евро). Многие читатели этой статьи, вероятно, из развитых стран Северной Америки, Европы или Азии, где финансовые системы относительно быстрые, гладкие и эффективные. В США есть PayPal и Zelle, в Европе есть SEPA, в Азии есть множество финтех-компаний, особенно Alipay и WeChat Pay. Люди в этих регионах могут безопасно хранить деньги на банковских счетах, не беспокоясь о том, исчезнет ли баланс утром, и не беспокоясь о гиперинфляции. Небольшие переводы обрабатываются быстро, крупные переводы, хотя могут занимать больше времени, никогда не бывают неуправляемыми. Большинство компаний обязывают клиентов использовать локальные банковские системы, потому что это считается более безопасным и легким, чем альтернативы.
Остальной мир живет в другой реальности. В Аргентине банковские депозиты неоднократно конфисковывались, а местная валюта является одной из самых плохо表现ющих валют в истории. В Нигерии существуют официальные и неофициальные обменные курсы, и ввод и вывод средств из страны может быть чрезвычайно затруднен——что, по иронии судьбы, также применимо к Аргентине. На Ближнем Востоке остатки на банковских счетах могут быть произвольно заморожены, что приводит к тому, что большинство людей, не связанных с политикой, не хранят большую часть своих ликвидных активов на банковских счетах. Помимо высокого риска хранения средств, отправка средств обычно еще более затруднена. Переводы SWIFT дороги и громоздки, у многих (по上述 причинам) нет традиционных банковских счетов. Альтернативы, такие как Western Union, обычно взимают высокие комиссии за международные переводы (см. их калькулятор комиссий) и используют официальные курсы местного правительства, что приводит к огромным «скрытым» комиссиям, поскольку официальный курс выше фактического рыночного курса.
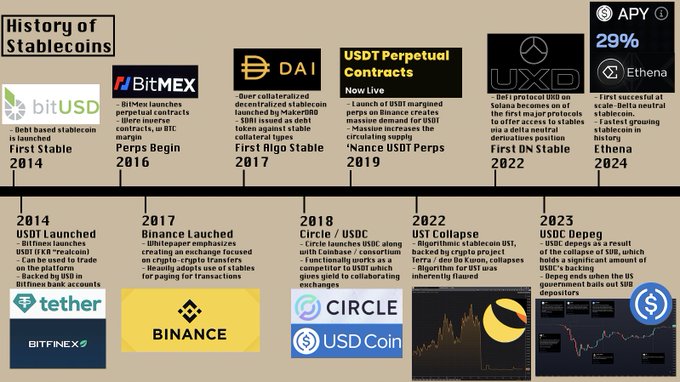
Стейблкоины позволяют людям хранить средства вне локальной финансовой системы, поскольку они по своей сути являются глобальными и переводятся через блокчейн, а не через локальные банковские серверы. Это отражает их историю——криптобиржам было трудно получить банковские счета для обработки больших объемов депозитов, снятий и переводов между биржами. Известно, что из-за чрезмерно бюрократической банковской системы и валютного контроля в Японии существовали возможности для арбитража между глобальными криптоценами и ценами в Японии.
В 2017 году Binance выпустила белый документ, заявив, что будет поддерживать только торговые пары стейблкоин-криптовалюта для обеспечения более быстрых расчетов. Поэтому大部分 объемов торговли开始 осуществляться в парах со стейблкоинами. В 2019 году Binance запустила бессрочные фьючерсные контракты в USDT, позволив пользователям использовать USDT вместо BTC в качестве маржи, что еще больше укрепило это. Стейблкоины были широко приняты глобальными пользователями в криптопространстве в качестве базовых активов——теперь это принятие начинает распространяться за пределы чисто крипто-кейсов использования.
Давайте уделим время сравнению стейблкоинов и финтех-компаний: в основном с точки зрения их скорости, инновационного дизайна и фокуса на решении глобальных финансовых проблем. На сегодняшний день финтех-компании в основном могут лишь косметически улучшать или скрывать晦涩复杂的 платежную инфраструктуру, с которой сталкиваются пользователи.
Стейблкоины представляют собой первое крупное изменение глобальной финансовой системы за 50 лет. Их скорость, надежность и проверяемость делают стейблкоины идеальными для хранения стоимости и отправки денежных переводов без уплаты абсурдных комиссий (хотя, честно говоря, это происходит за счет традиционных гарантий существующих бюрократических систем). Стейблкоины можно рассматривать как конкурирующие с наличными и платежными процессорами, такими как Western Union, при этом они более долговечны и безопасны, чем наличные. Их не смоет наводнением, их не украдут при взломе дома, и их легко обменять на местную валюту. Комиссии (в зависимости от блокчейна) обычно составляют менее 2 долларов и являются фиксированными, что значительно ниже минимального порога процессоров, таких как Western Union, чьи комиссии переменны, но могут составлять от 0,65% до 4%+.
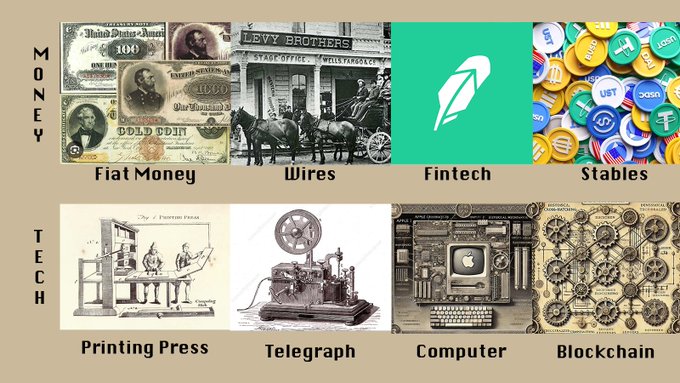
Как только стейблкоины станут более принятыми и зрелыми, они неизбежно будут использоваться для заполнения пробелов в глобальной финансовой системе, которые еще не заполнены традиционными поставщиками. Вместе с таким устойчивым внедрением появляется взрывной рост большего количества услуг и более сложных продуктов. @MountainUSDM принес доход RWA на множество платформ в Аргентине, а @ethena_labs позволила пользователям зарабатывать на дельта-нейтральной торговле без контакта с традиционной банковской системой или кастодиальными биржами.
Стейблкоины все чаще используются для получения дохода и обработки местных платежей, а не только для обработки платежей, хранения стоимости или продажи местной валюты. По мере того как это происходит, стейблкоины становятся центральной частью глобального финансового планирования и даже корпоративных балансов. Многие пользователи стейблкоинов могут даже не знать, что они используют криптовалюту на бэкенде, что доказывает огромный скачок, который компании сделали в создании продуктов вокруг стейблкоинов в последние годы.
Компании, привлекающие пользователей стейблкоинов
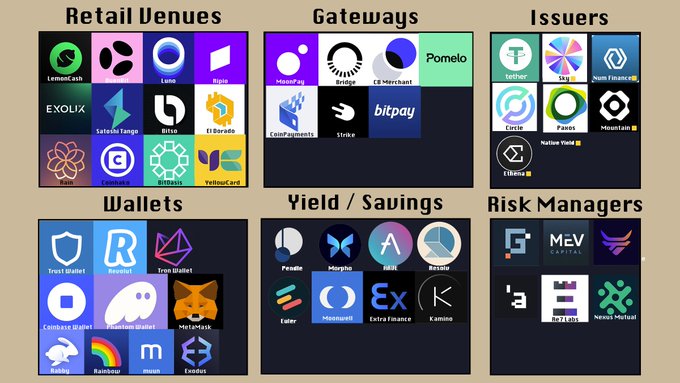
Основными проектами, связанными со стейблкоинами, являются сами компании-эмитенты. @circle для USDC, @Tether_to для USDT, @SkyEcosystem для DAI/USD и продукты @PayPal и @Paxos для PYUSD. Есть много других, о которых я не упомянул, но это основные стейблкоины, используемые для платежных целей. Большинство этих компаний имеют банковские счета, получают традиционные банковские переводы и конвертируют их в стейблкоины для предоставления пользователям.
Эмитенты стейблкоинов хранят переводимые средства, взимая с пользователей очень низкие комиссии (обычно 1-10 базисных пунктов). Пользователи теперь могут переводить эти активы, а эмитенты получают «плавающий доход» (или «доход» для энтузиастов DeFi) на активах на банковских счетах. Торговые компании все чаще осуществляют крупномасштабные транзакции доллар-стейблкоин, особенно когда многие биржи борются с пользователями, которые используют их только для бесплатного ввода и вывода средств. Торговые компании обычно предлагают лучшее крупномасштабное ценообразование, чем локальные биржи, что еще больше повышает эффективность и конкурентное преимущество стейблкоинов в уникальных средах——в среде, где все основные торговые компании открыто конкурируют за облегчение этих потоков. В то же время эмитенты стейблкоинов зарабатывают проценты на средствах пользователей, позволяя им получать прибыль за счет плавающего дохода, а не взимания высоких комиссий с пользователей.
Стоит отметить, что @SkyEcosystem (ранее Maker) несколько отличается. Sky использует несколько типов залогов, а также залоговые резервы в других валютах для поддержки своего стейблкоина USDS. Пользователи вносят эти типы залогов и занимают SUSDS у протокола по predetermined ставке. Пользователи могут зарабатывать доход, аналогичный «безрисковой ставке», внося средства в «модуль ставки сбережений», или занимать SUSDS на таких платформах, как @MorphoLabs и @aave, или просто хранить на счете. Эта система предлагает более безопасные варианты дохода или более рискованные варианты.
В настоящее время большинство основных эмитентов стейблкоинов не ориентированынапрямую на потребителей.
Вместо этого они взаимодействуют с потребителями через различные компании, аналогично тому, как MasterCard сотрудничает с вашим банком, но не сотрудничает напрямую с вами.
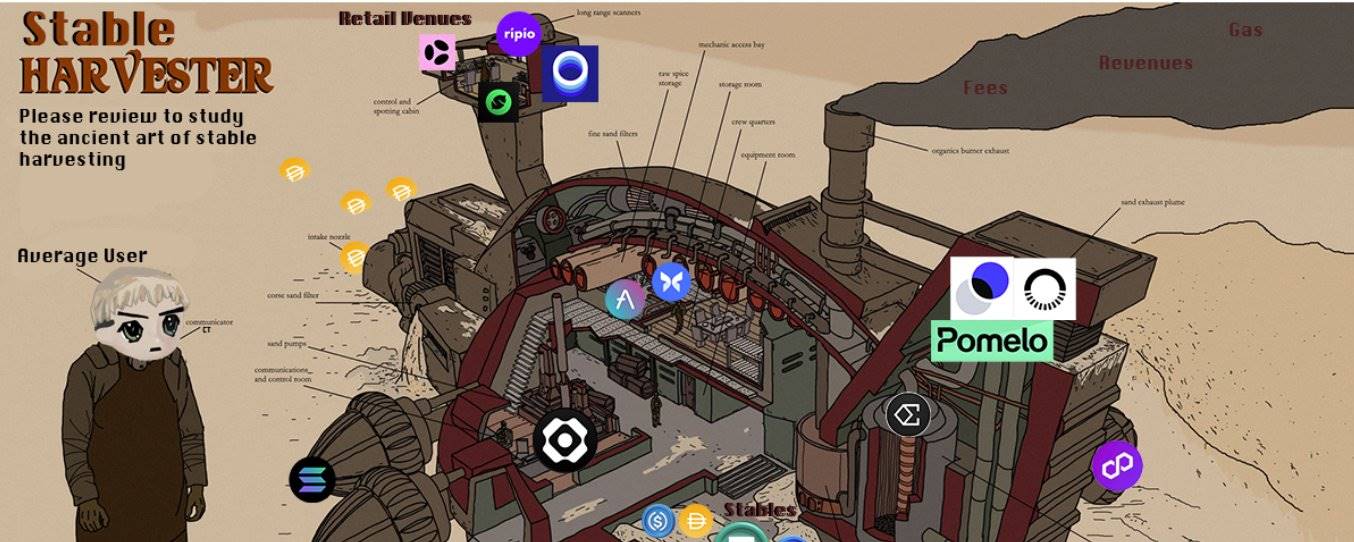
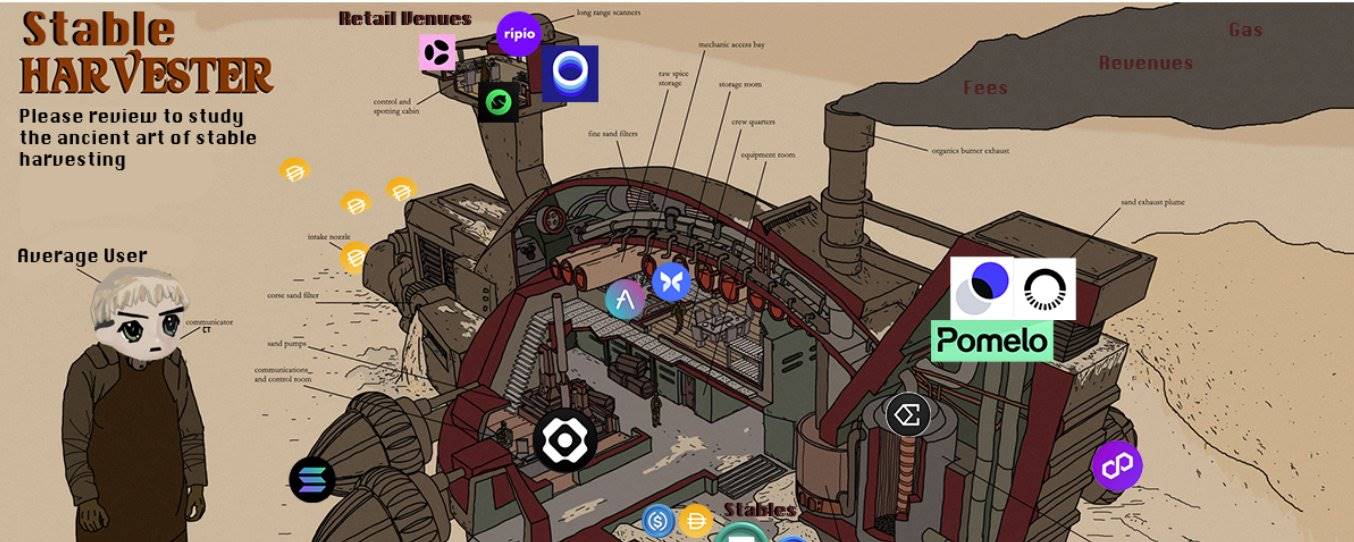
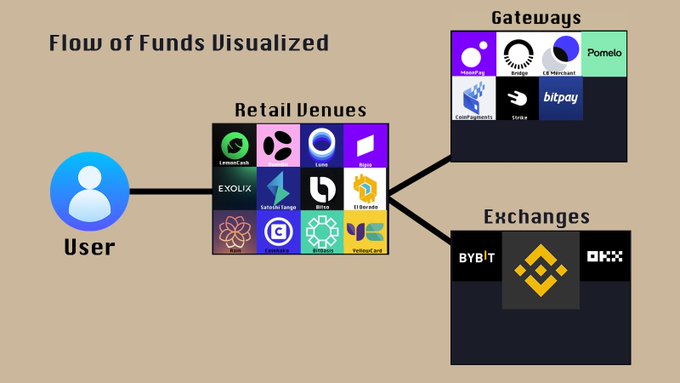
Имена @LemonCash, @Bitso, @buenbit , @Belo и @Rippio не часто встречаются в Crypto Twitter. Тем не менее, только упомянутые аргентинские биржи имеют более 20 миллионов пользователей KYC——что составляет половину пользовательской базы Coinbase, при том что население Аргентины составляет только 1/7 от населения США. В прошлом году Lemon Cash обработала общий объем торговли около 5 миллиардов долларов, значительная часть которого приходилась на транзакции стейблкоин-стейблкоин или аргентинское песо-стейблкоин. Платформы, такие как Lemon, являются шлюзами для большинства непиринговых транзакций со стейблкоинами. Эти платформы также имеют значительные объемы торговли криптовалютой и депозитов стейблкоинов, хотя большинство (за исключением Rippio) не имеют своих книг заказов для 90% рынка, а работают через маршрутизацию заказов.
Это аналогично тому, как Robinhood не является биржей, а управляет ценообразованием через маршрутизацию маркет-мейкеров. Я называю эти платформы «розничными площадками», потому что они фокусируются на пользовательском опыте и продуктах для розничных клиентов, не имея собственной биржевой инфраструктуры. Подобно тому, как Robinhood не позволяет маркет-мейкерам использовать свое приложение или API (на самом деле, если вы делаете слишком много запросов API, Robinhood блокирует вас), BuenBit или Lemon тоже не делают этого; это просто не их клиентская база или целевая аудитория.
В то же время у нас есть фактические блокчейны——места, где записываются отправки и транзакции стейблкоинов. Это доминируется @justinsuntron @trondao, Binance Smart Chain от @binance, @solana и @0xPolygon. Эти цепочки используются пользователями для передачи стоимости, не обязательно для взаимодействия с DeFi или получения дохода.
Ethereum по-прежнему лидирует по TVL (общая заблокированная стоимость), но его высокая стоимость делает его непривлекательным для большинства переводов стейблкоинов. 92% транзакций USDT происходят в Tron, около 96% транзакций Tron связаны со стейблкоинами, по сравнению с 70% переводов стоимости в Ethereum, связанных со стейблкоинами. Кроме того, существуют различные новые цепочки, посвященные эффективной и недорогой обработке стейблкоинов, notably LaChain, которая фактически является консорциумом, состоящим из Ripio, Num Finance, SenseiNode, Cedalio, Buenbit и FoxBit, ориентированным в основном на пользователей и платформы в Латинской Америке. Это показывает, насколько сложной и детализированной становится сфера стейблкоинов в процессе постоянного созревания.
По мере того как использование стейблкоинов в сфере денежных переводов становится все более широким, они все чаще используются для местных платежей. Здесь вступают в игру крипто-платежные порталы и шлюзы, которые я определяю как системы, позволяющие конвертировать стейблкоины в фиат или осуществлять платежи в фиате. Например, продавцы могут «принимать» криптовалюту, но на самом деле продают криптовалюту за доллары, вносят их на банковский счет или напрямую принимают стейблкоины.
Учитывая, что погашение стейблкоинов всегда будет иметь некоторое трение, будь то связанное со временем или комиссиями, существует множество компаний, упрощающих этот процесс для пользователей и платформ. Эти продукты варьируются от относительно простых, но очень полезных, таких как Pomelo (https://www.pomelogroup.com/, позволяет обрабатывать транзакции крипто-дебетовых карт), до более широких проектов, таких как Bridge от @zcabrams. Bridge позволяет легко переводить средства между стейблкоинами, цепочками и местными валютами, значительно уменьшая трение для платформ и продавцов до такой степени, что @stripe приобрела Bridge для повышения эффективности своей платежной системы. Такие системы, как Bridge, существуют в настоящее время, потому что продавцы не принимают напрямую USDC или USDT, поэтому порталы/шлюзы должны конвертировать стейблкоины для пользователей и обычно готовят ликвидность в обмен на комиссии. По мере расширения платежей стейблкоинами объем транзакций стейблкоин-стейблкоин (между валютами и конечными продуктами) будет увеличиваться, поскольку продавцы принимают стейблкоины для улучшения юнит-экономики, учитывая, что комиссии многих этих платформ ниже, чем у систем кредитных карт и банков. Именно так стейблкоины начинают формировать мир платежей после доминирования банков.
Все больше компаний и проектов фокусируются на применении стейблкоинов и пытаются заставить текущих пользователей стейблкоинов сберегать на链或 через некоторые из упомянутых выше платформ.
Например, Lemon Cash имеет опцию, позволяющую пользователям вносить средства в @aave для получения дохода. USDM от @MountainUSDM зарабатывает доход на стейблкоинах и интегрирован в несколько розничных площадок и бирж в Латинской Америке. Многие розничные площадки и биржи рассматривают генерацию дохода со стейблкоинов и связанные с этим комиссии как потенциальный способ получения стабильного дохода для сглаживания волатильности доходов, вызванной зависимостью от торговых комиссий и объемов бычьего рынка——во время медвежьего рынка доходы значительно падают (на порядок).
Что дальше для стейблкоинов?
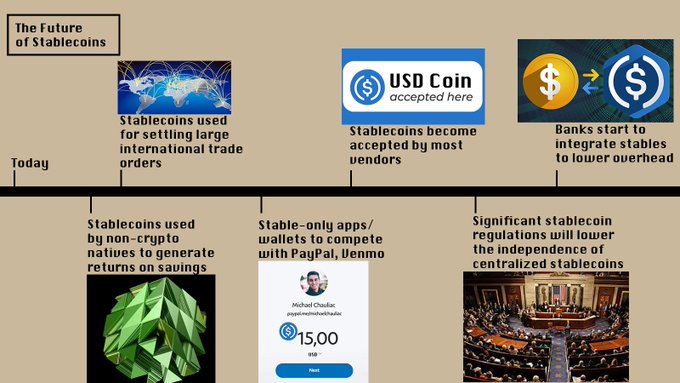
Некрипто-специфичное использование стейблкоинов——это международные переводы, и они все чаще используются для платежей. Однако, поскольку инфраструктура использования стейблкоинов продолжает улучшаться, они становятся повсеместными, и сбережения также могут перейти в криптовалюту, особенно в развивающихся странах, где эта тенденция уже началась. Несколько недель назад @tarunchitra рассказал мне историю: владелец杂货店 в Грузии принимал от клиентов грузинские лари (местную валюту), конвертировал их в USDT и зарабатывал проценты, ведя грубую физическую книгу учета остатков и взимая комиссию с процентов. В том же杂货店 платежи могли обрабатываться через QR-код Trust Wallet, что примечательно, поскольку это происходило в стране с относительно здоровой банковской системой. В таких странах, как Аргентина, по сообщениям Financial Times, граждане, по оценкам, имеют более 200 миллиардов долларов наличными вне традиционной финансовой системы. Если половина из них перейдет в链或 криптовалюту, это удвоит масштаб DeFi и увеличит общую рыночную капитализацию стейблкоинов примерно на 50%——и это только в одной относительно небольшой стране, в то время как другие страны, такие как Китай, Индонезия, Нигерия, ЮАР и Индия, имеют огромные неформальные экономики или относительное недоверие к банкам.
По мере увеличения использования стейблкоинов могут继续 расти многочисленные дополнительные кейсы использования. В настоящее время стейблкоины используются только для полностью обеспеченного кредитования, что является одной из наименее распространенных форм кредитования в мире. Однако с новыми инструментами от Coinbase и других компаний информация KYC может использоваться для предоставления капитала пользователям, что в случае невозврата может привести к негативным кредитным отчетам. Эмитенты стейблкоинов все чаще позволяют доходу «передаваться» держателям стейблкоинов, например, доход 4,7% для USDC и переменный доход обычно более 10% для USDe от Ethena. Также растет объем跨фиатных транзакций, то есть开始 с одной валюты, конвертации в стейблкоин доллара США, а затем конвертации в третью валюту. По мере продолжения этого процесса прямой конвертации в стейблкоины фиатных валют для избежания двойной оплаты комиссий становится более целесообразным. По мере того как все больше капитала поступает в стейблкоины, все больше продуктов станет доступно в крипто и на链, что поможет推动 повседневное использование криптовалюты становиться все более мейнстримным.
Будущие вызовы
Наконец, я хочу затронуть некоторые моменты, которые, как мне кажется, недостаточно обсуждаются в对话 вокруг стейблкоинов. Один из них заключается в том, что почти каждый стейблкоин сегодня в той или иной степени зависит от банковских счетов, а банковская система не всегда безопасна, как мы видели в случае отвязки USDC в 2023 году и краха Silicon Valley Bank.
Кроме того, стейблкоины в настоящее время широко используются для отмывания денег. Если вы согласны с тем, что стейблкоины используются для обхода валютного контроля и избавления от местной валюты, то вы непреднамеренно признаете, что это использование constitutes отмывание денег в местных странах. Это открытый секрет, имеющий значительные последствия. В настоящее время Circle и Tether не позволяют «перевыпускать»——то есть, если余额 стейблкоинов пользователя заморожены из-за юридических действий или активы признаны украденными, они не могут быть возвращены лицу с судебным приказом. Эта практика в лучшем случае морально сомнительна и в долгосрочной перспективе неустойчива. Правительства будут все чаще требовать или enforced regulations, делающие стейблкоины подлежащими конфискации. Потенциально это может означать замену стейблкоинов через CBDC (цифровые валюты центральных банков), хотя я обсужду это в последующей статье.
Неизбежное давление правительства в ближайшие годы создаст возможности для真正 децентрализованных и частных стейблкоинов, которые могут继续 функционировать полностью децентрализованным образом,不受政府 действий. Возможно, я напишу более глубокую статью об этой темной стороне стейблкоинов позже, поскольку это довольно обширная тема.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DiogenesCasares














