


Демистификация рыночного вердикта: рациональный взгляд на то, может ли Berachain стать финалом DeFi?
Автор: Andy; Eureka Partners
TL;DR
-
Каков конечный этап развития DeFi и почему некоторые проекты уходят в тупик?
Конечная цель DeFi по сути является началом следующей DeFi-волны. Большинство проектов, идущих в тупик, просто соответствуют естественному жизненному циклу пулов/экосистем, достигая своих ключевых факторов коллапса, в то время как другие проекты принимают их ликвидность. Если смотреть на всю индустрию Web3 с высокой точки зрения, она всё ещё остаётся «живучей», что свидетельствует о том, что отношения между пулами в экосистеме Web3 соответствуют здоровой модели. Следуя этой логике при наблюдении за отдельными экосистемами, проектами и протоколами, мы замечаем, что их жизненный цикл становится короче по мере снижения масштаба анализа — это закономерное явление. Следовательно, «ротация» пула отражает здоровье проекта, а «ротация» проекта отражает здоровье экосистемы. В следующий раз не стоит спешить говорить «никто не принимает эту монету», следует более тщательно анализировать каждый крах проекта, абстрактно разделять бизнес-логику и больше не поддаваться впечатлению от внешне грандиозных концепций.
-
Сможет ли Berachain обеспечить «бессмертие»?
Ключевой точкой краха Berachain является: доходность стейкинга BGT < дохода от обмена BGT на Bera. Это также подразумевает, что ончейн-экосистема больше не может поддерживать дополнительные пузыри, и означает, что при отсутствии системных рисков нативные активы Berachain (BGT, Bera, Honey) имеют защиту в виде экосистемной подстилки. Однако на практике ситуация сложнее, так как не все участники обладают достаточной информацией для принятия абсолютно рациональных решений, и не все они являются инвесторами. Некоторые команды могут приобретать BGT для голосования, чтобы получить доходы от эмиссии BGT и привлечь потенциальную ликвидность. Поэтому точку краха следует скорректировать: В рамках рационального рынка доходы от рынка голосований (bribes) < стоимость приобретения ликвидности (выборы, прямая покупка BGT) / доходность стейкинга BGT < доход от конвертации BGT в Bera.
-
Игра с ликвидностью в DeFi: Меняет ли Berachain что-то принципиально?
Прорывает ли Berachain технологические ограничения рынка ликвидности? Ответ очевиден: нет, это лишь частичное улучшение. Но Berachain выбрала правильное применение — публичную блокчейн-сеть. Если обращать внимание только на механизм, можно ошибочно решить, что этот потенциал ограничен уровнем протокола. На самом деле вознаграждения за голоса (bribes) токена BGT способны оживить и другие проекты в экосистеме, и их даже можно рассматривать как крупную нарратив уровня Restaking.
-
Что происходит с Berachain прямо сейчас и какой формат участия наилучший для пользователей?
Я проанализировал 103 проекта и выделил следующие особенности Berachain:
-
Высокая степень нативности, различные GTM-стратегии: большинство проектов, развернутых на Bera, не являются мультичейновыми, а созданы именно для Berachain. Соотношение нативных и не-нативных проектов составляет примерно 10:1 (прим.: нельзя исключать, что некоторые продукты выпущены одной командой). Вопреки интуиции, не все не-NFT проекты склонны использовать выпуск NFT для холодного старта, большинство придерживается ортодоксального подхода (без нативных токенов).
-
Разнообразие экономических маховиков, но неизменная суть: большинство проектов на Berachain формируют экономический маховик через Infrared, при этом некоторые строят многоуровневую структуру VE(3,3) поверх базовой BEX, например Berodrome. Ключевая идея остается неизменной: любые стимулы привязаны к токенам, поэтому пользователю достаточно понимать фундаментальные показатели команды и способности проекта к маркетмейкингу. Маховики разных проектов взаимосвязаны, но крах одного не обязательно обрушит все остальные. Пока обмен уступленных токенов гарантирует сверхдоходность, пользователи продолжат поддерживать пулы, позволяя другим проектам восполнять дефицит в цепи.
-
Большинство высокофинансируемых проектов выпускают NFT: среди топ-10 проектов по размеру привлеченного финансирования 7 относятся к Community/NFT/Gamefi и все эмитируют NFT.
-
Неравномерная активность сообщества, но высокая взаимная поддержка: среднее количество просмотров постов в Twitter у нативных проектов экосистемы Berachain составляет 1000–2000+, при этом у некоторых проектов показатель просадок (подписчики/средние просмотры) ниже среднего по экосистеме. Например, у Infrared более 7000 подписчиков и в среднем более 10000 просмотров на пост; многие нативные проекты сотрудничают друг с другом в разнообразных форматах, таких как участие в экономических маховиках или передача токенов.
-
Проекты продолжают инновации, но без прорывных нарративов: в нише NFT есть проекты, выбирающие BD-активности для привлечения внимания аудитории, а не просто декларирующие утилитарность, например HoneyComb, Booga Beras. В секторе DeFi одни углубляют изучение решений ликвидности (Aori), другие оптимизируют прошлые модели VE(3,3) (Beradrome). В Social-секторе существуют попытки оценки качества проектов через p2p-механизмы (Standard & Paws). В секторе Launchpad тестируется разделение прав на токены и распределение LP для Fair Launch (Ramen, Honeypot). В сегменте Ponzi/Meme проекты экспериментируют с Floor Price Pool для создания «устойчивой экономики» (Goldilocks).
Где должен быть катализатор роста Berachain и какие направления станут инвестициями с высоким потенциалом?
На мой взгляд, катализаторами роста Berachain станут LSDFI и фрагментированные NFT-активы. Первые строят более диверсифицированные экономические маховики, создавая для Berachain более масштабный экономический пузырь и зону безопасности. Вторые привлекают дополнительную ликвидность для проектов и позволяют участвовать в экосистемных маховиках для привлечения новой аудитории.
Предисловие
Недавно, протестировав продукты Berachain, я обсудил пользовательский опыт и перспективы развития с несколькими знакомыми. Ниже приведены ключевые тезисы, которые мне удалось услышать:
-
Механизм Proof-of-Liquidity (POL) Berachain формально не является инновацией, повышает порог входа для пользователей, но не снижает FOMO-настрой ранних участников.
-
Успех или крах Berachain отражается на одной основной монете, а не на «трехмонетной модели».
-
NFT Berachain — это «лопата» (инструмент добычи), а не сама монета.
-
Berachain станет финальной стадией развития DeFi.
Первые три мнения кажутся поверхностными, однако по четвертому пункту я сохраняю осторожность. Я хочу оставить больше пространства для воображения в DeFi, не ограничиваясь золотым веком одной лишь экосистемы. Чтобы не строить гипотезы на пустом месте, я написал эту статью, предоставляя читателям самостоятельно сделать выводы.
Каков конечный этап развития DeFi и почему некоторые проекты уходят в тупик?
Во-первых, нам необходимо прийти к консенсусу относительно природы DeFi: DeFi состоит из пулов — непрерывно сменяющих друг друга структур. Если сводить пулы исключительно к грубой схеме «новые деньги заменяют старые», мы упустим ключевые узлы, запускающие реальный цикл DeFi. Я считаю, что теория трех типов пулов от @thecryptoskanda представляет отличный справочный материал для понимания этой механики.
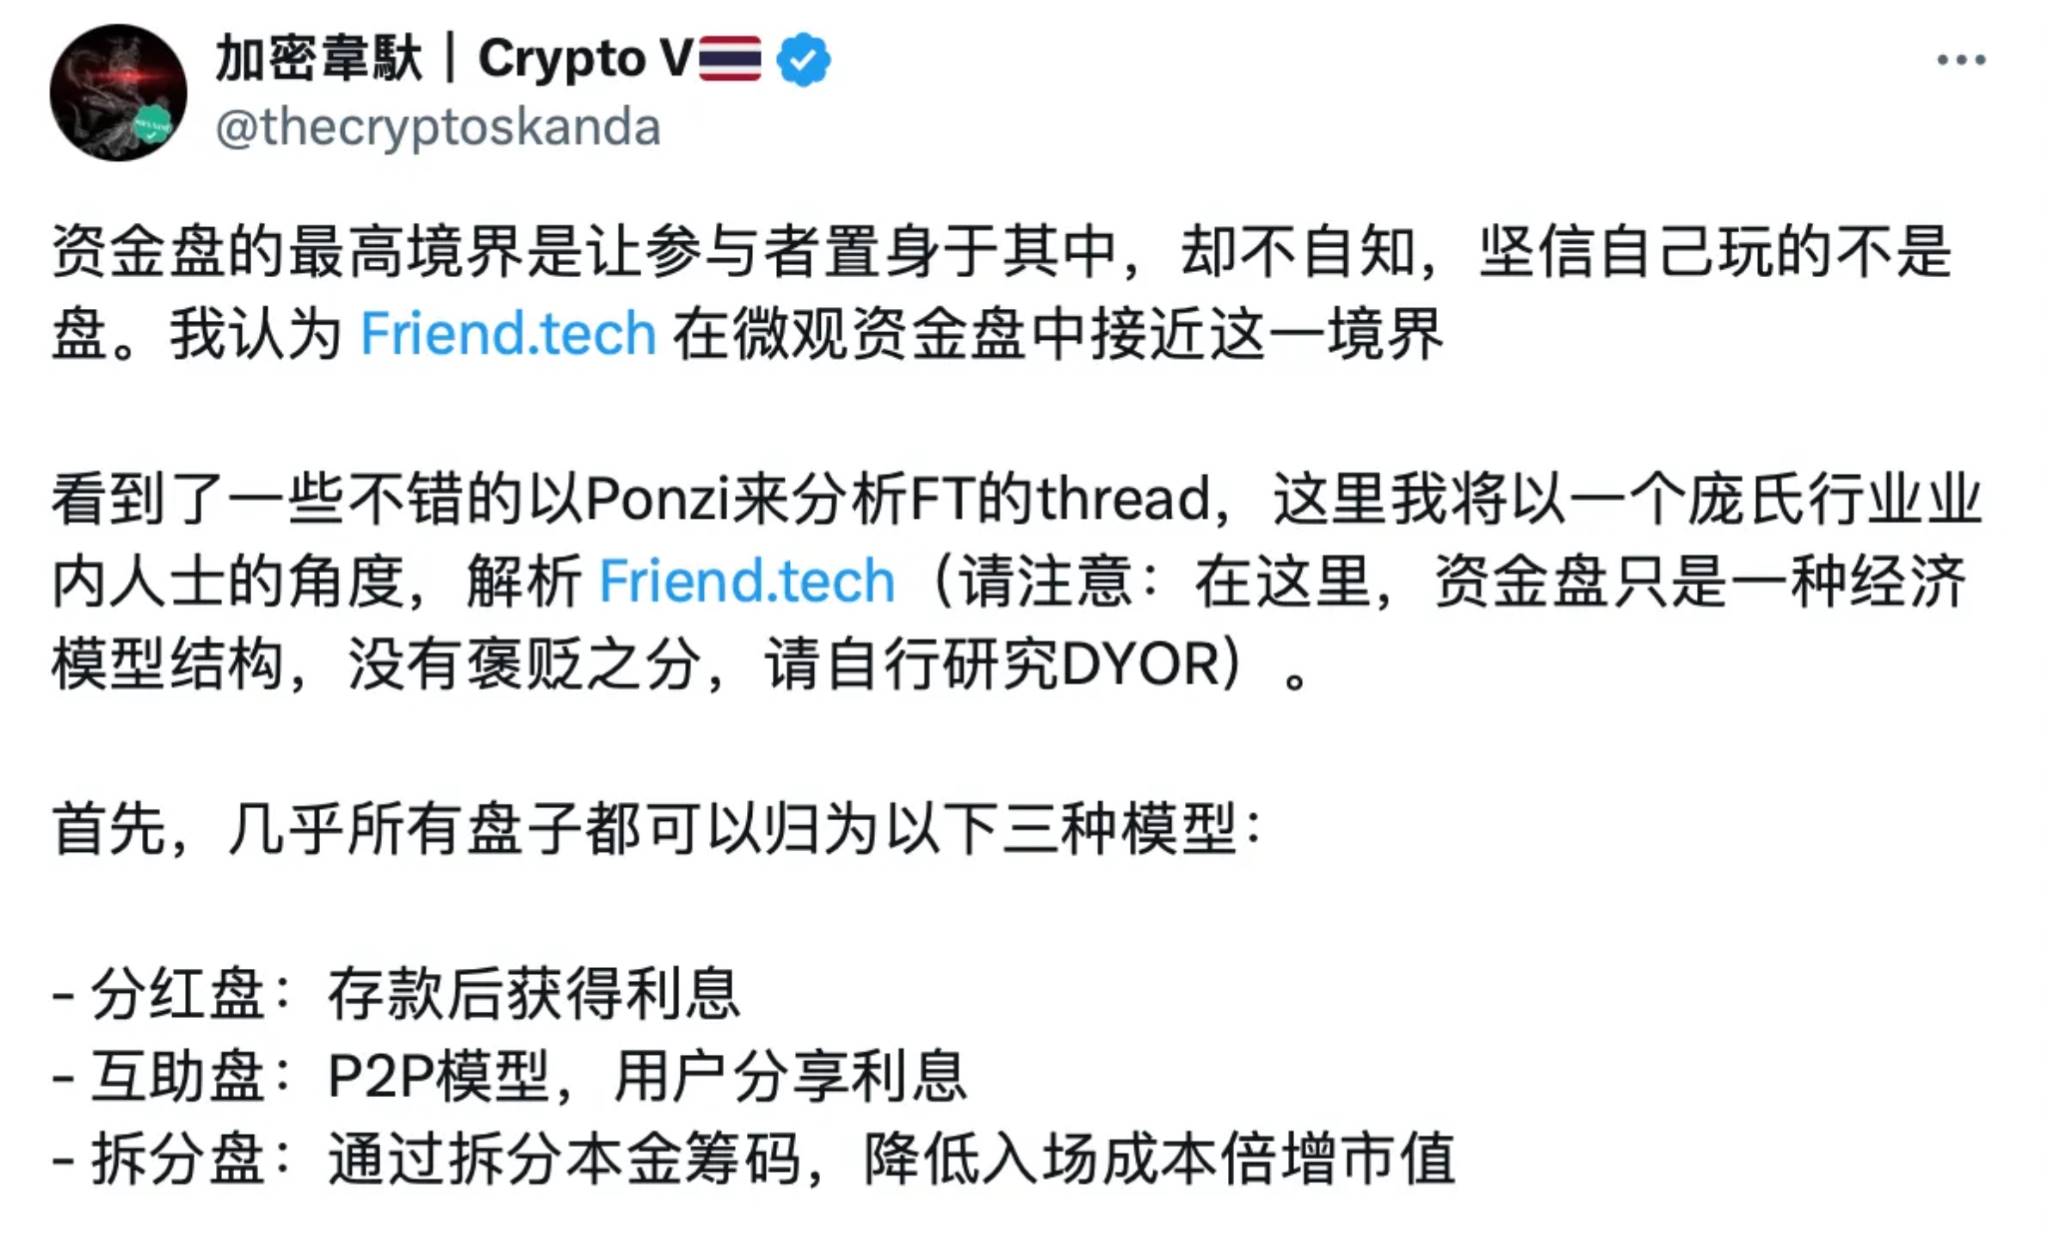
https://x.com/thecryptoskanda/status/1702031541302706539
Три типа пулов включают:
-
Пулы дивидендов: получение процентов после депозита, например, майнинг BTC, стейкинг ETH (PoS), доходность LP.
-
Кооперативный пул (P2P): модель, где ключевым фактором является дисбаланс денежного потока, например, мем-коины.
-
Фрагментированный пул: разделение начального капитала на доли, снижение порога входа и умножение рыночной капитализации, например, ICO Ethereum.
Ниже представлены основные факторы краха для различных типов пулов:
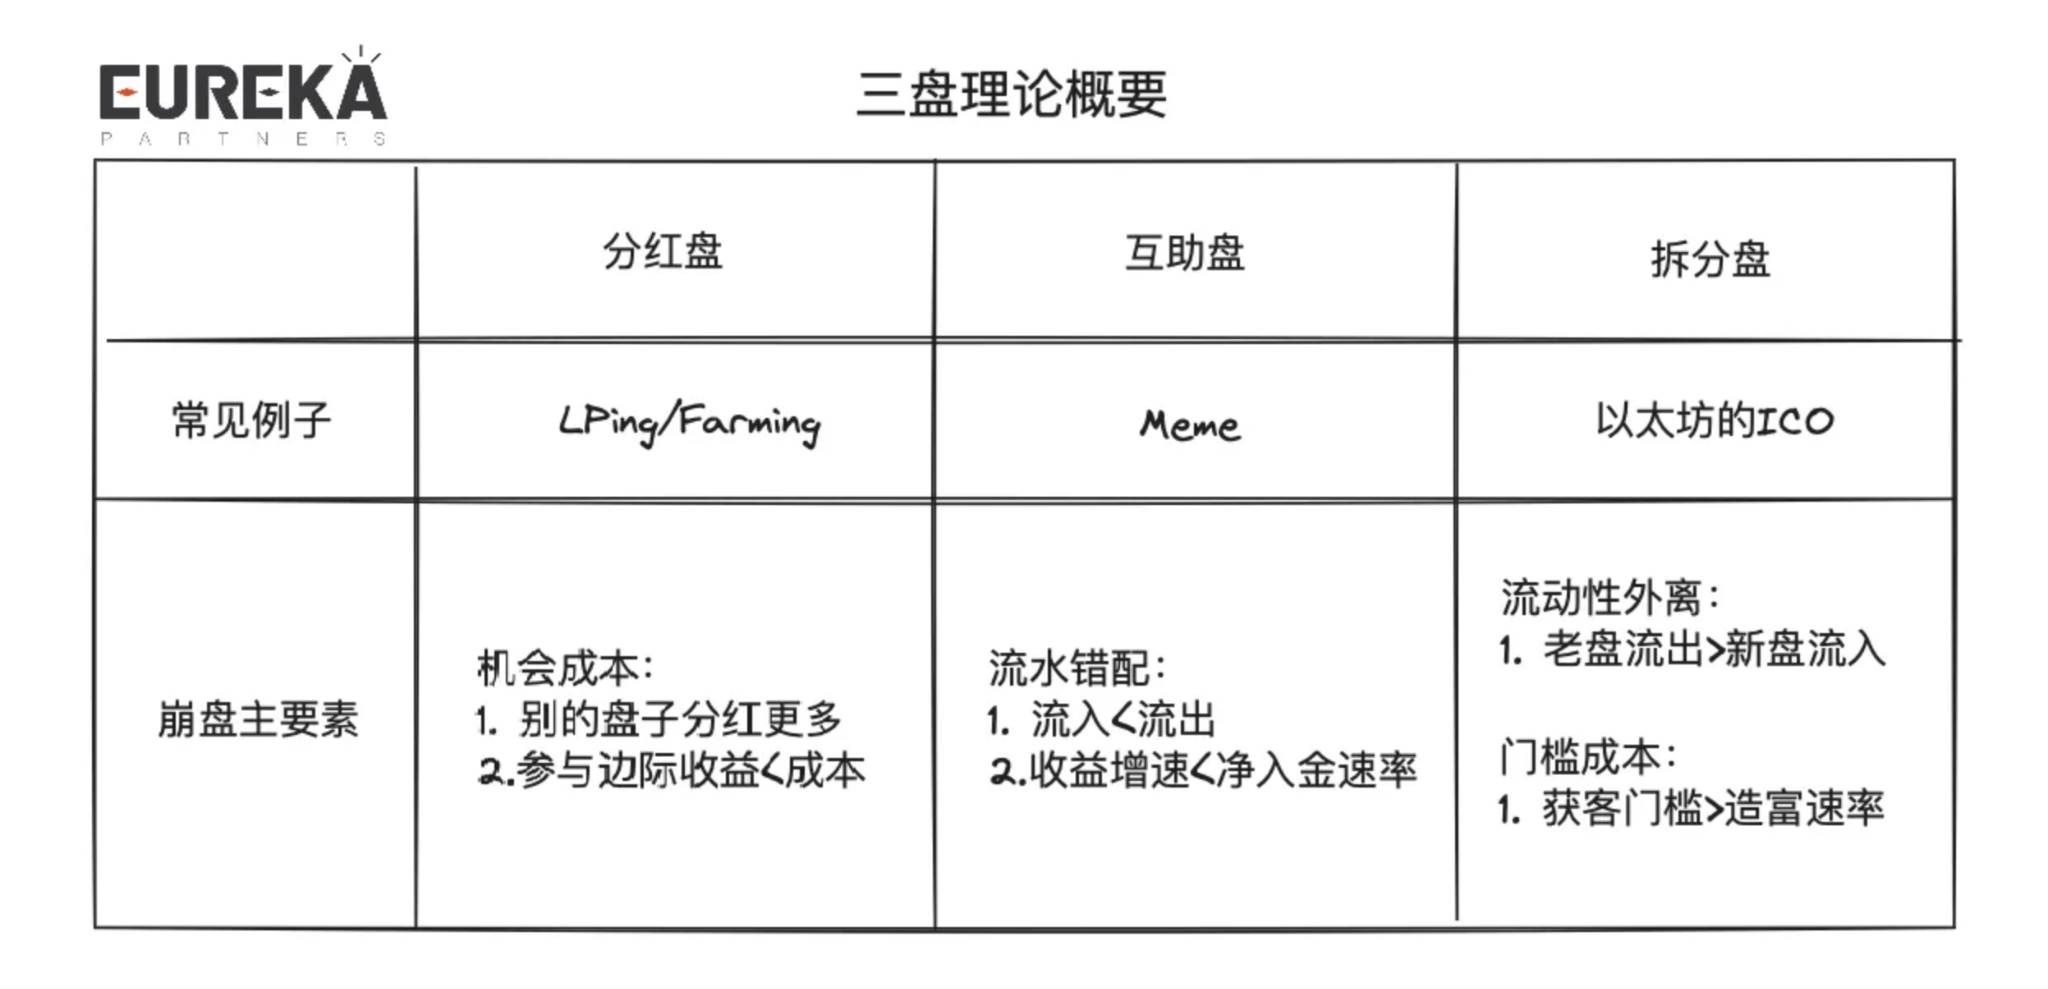
Жизненный цикл обычного пула неизбежно ведет к спирали смерти и отсутствию покупателей, однако здоровые пулы живут циклично: они могут комбинироваться и подключаться последовательно подобно змее, грызущей свой хвост. Понимание проекта должно быть модульным: необходимо разбирать его по типам пулов, иначе после окончания нарративного периода и спада Fomo можно ошибиться в прогнозе будущего движения.
Как гласит древняя мудрость: одно рождает два, два рождает три, три рождает все вещи. Теория трех пулов не ограничивается тремя типами, а фокусируется на взаимосвязях и кооплировании между ними, обеспечивая реальную бесконечную динамику.
Ниже я кратко приведу примеры различных комбинаций пулов:
-
Сначала дивиденды, затем дивиденды: LRT. ETH пользователя сначала стейкается в PoS (первый уровень дохода), затем авторизуется для AVS (второй уровень дохода).
-
Сначала дивиденды, затем кооперация: кредитные протоколы P2P-буферов. Пользователь сначала стейкает токен для получения первоначального залогового дохода, после чего другие заемщики используют залог, повышая доходность пользователя.
-
Сначала дивиденды, затем фрагментация: ICO на PoS-сетях. Участие в P2P-сети через нативный токен для получения награды за блоки, затем развертывание контрактов нена нативных/альтакоинов в этой сети для захвата ликвидности других пользователей.
-
Сначала кооперация, затем дивиденды: OHM / Reserve Currency. Теоретический якорь OHM равен $1; после покупки по премии оставшиеся стейкеры получают повышенные дивиденды.
-
Сначала кооперация, затем кооперация: гибридное кредитование. Заемщики в первую очередь сопоставляются с P2P-кредиторами; при недостатке ликвидности подключаются буферные P2P-кредиторы.
-
Сначала кооперация, затем фрагментация: Runestone. Пользователи сначала спекулируют Runestone, затем держатели получают эирдропы от различных проектов.
-
Сначала фрагментация, затем дивиденды: нефолловые on-chain assets с процентным доходом. Активы появляются через ICO и платят дивиденды в других токенах/нативных токенах.
-
Сначала фрагментация, затем кооперация: frend.tech. Пользователи создают новые инструменты с низким порогом входа, сохраняя логику замещения старых денег новыми.
-
Сначала фрагментация, затем фрагментация: Bong Bears. NFT, подвергнутый множественным ребазингам. Из Bong Bears рождаются Bond Bears, из них Boo Bears... Далее появляются Baby Bears и Band Bears.
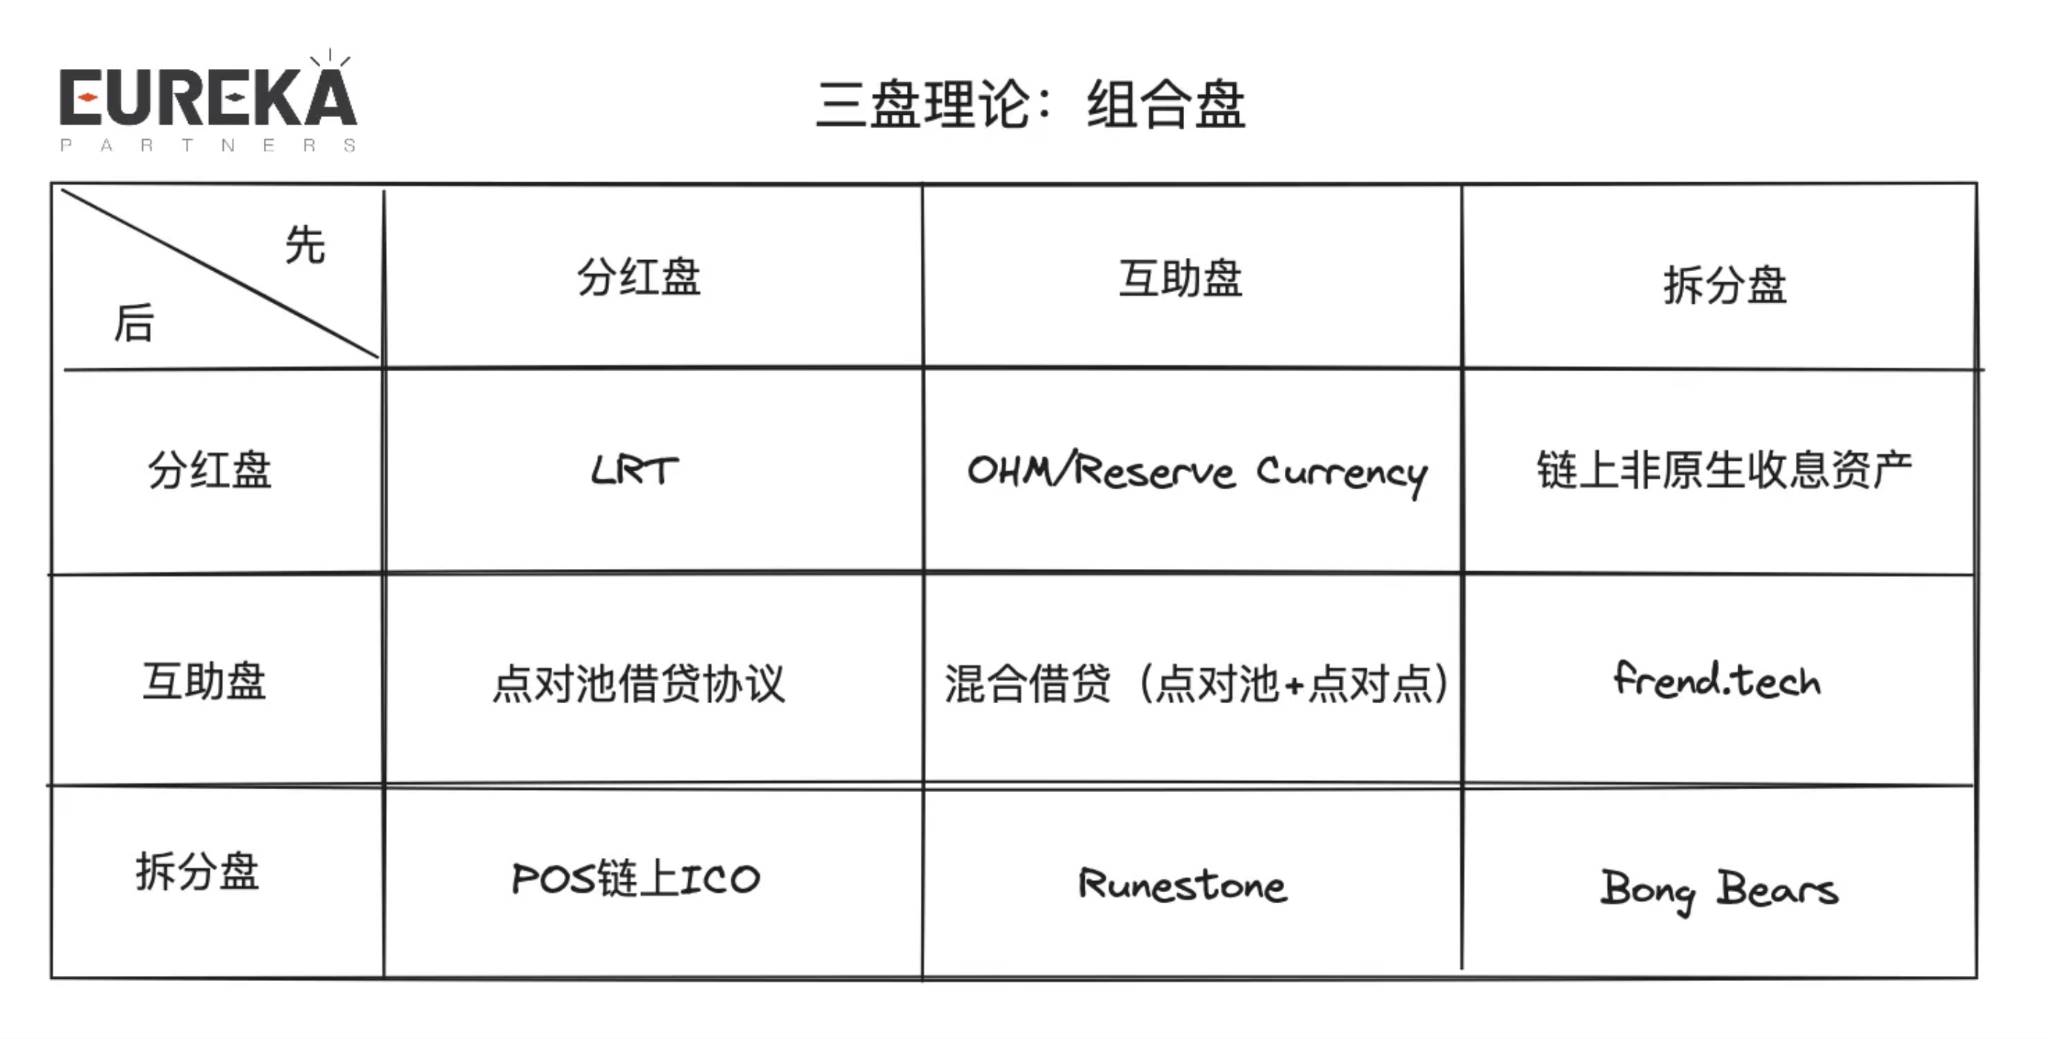
Очевидно, что вышеописанные комбинации и интерпретации относительно субъективны. На практике проект может включать от 1 до 5 типов пулов. Но значит ли больше — лучше? Это зависит от ресурсов проекта или, говоря проще, от навыка управления рынком. Ресурсность определяет, как взаимодействуют пулы: параллельно или последовательно (по аналогии с потоками в вычислительных системах).
Параллельное выполнение: разные типы пулов в проекте не конфликтуют и реализуют отдельные логики независимо. Например, множество протоколов в экосистеме публичной блокчейн-сети, слабо связанных между собой бизнес-процессами.
Последовательное выполнение: взаимодействие пулов имеет внутренние конфликты, требуя строгого порядка логики. Например, в LRT-протоколах обработка идет по цепочке: ETH сначала стейкается в PoS, затем авторизуется для AVS для получения двойного дохода.
Определившись с природой DeFi, вернемся к вопросу: каков конечный этап развития DeFi и почему некоторые проекты уходят в тупик?
Конечная цель DeFi по сути является началом следующего цикла DeFi. Большинство проектов, идущих в тупик, просто соответствуют естественному жизненному циклу пулов, достигая своих ключевых факторов коллапса, в то время как другие проекты принимают их ликвидность. Если смотреть на всю индустрию Web3 с высокой точки зрения, она всё ещё остаётся «живучей», что свидетельствует о том, что отношения между пулами в экосистеме Web3 соответствуют здоровой модели. Следуя этой логике при наблюдении за отдельными экосистемами, проектами и протоколами, мы замечаем, что их жизненный цикл становится короче по мере снижения масштаба анализа — это закономерное явление. Следовательно, «ротация» пула отражает здоровье проекта, а «ротация» проекта отражает здоровье экосистемы. В следующий раз не стоит спешить говорить «никто не принимает эту монету», следует более тщательно анализировать каждый крах проекта, абстрактно разделять бизнес-логику и больше не поддаваться впечатлению от внешне грандиозных концепций.
Значит ли это, что Memecoin самый устойчивый? Ведь порог входа низок, а ротация высока. Если следовать этой логике, технические прорывы не важны: пока найдется тот, кто поверит в нарратив, игра продолжится. Действительно ли это так?
Если рассматривать изолированно только Meme-сектор, то постоянная замена старых пулов новыми действительно выглядит здоровой динамикой. Но если поднять градус анализа до всей экосистемы публичной сети, окажется, что процветает исключительно Meme. Означает ли это здоровье всего цепей? Вы наверняка заметили некоторую странность: зачастую мы наблюдаем взрывной рост какого-либо сектора и шутливо заявляем о восхождении конкретного Layer1, считая это достаточным условием. Однако при ближайшем рассмотрении такой всплеск часто приводит к оттоку ликвидности из остальных секторов той же сети, а иногда даже привязывает судьбу нативной монеты исключительно к одному тренду. Этого вряд ли хотят видеть разработчики сетей (не рассматривая здесь Appchains). Поэтому во многих случаях взрывной рост конкретного сектора является необходимым, но недостаточным условием: трафик в одном направлении не гарантирует развития всей цепи, а тренд самой сети должен служить индикатором здоровья её экосистемы в целом.
Сможет ли Berachain обеспечить «бессмертие»?
Прочитав вышеизложенное, я уверен, многие читатели уже приступили к первичному анализу Berachain. Прежде чем разбирать проект, давайте отступим на шаг назад и подумаем: что является главной сутью блокчейн-сети?
Да, ликвидность. Она питает всё: определяет дальнейшее развитие экосистемы и показывает градус популярности сети. Прошлые ортодоксальные L1 игнорировали этот фактор, сосредотачиваясь лишь на маркетинге с целью «перекачать ликвидность» с других сетей. И что дальше? Всё. Они не задумывались об эффективном управлении капиталом пользователей.
«Удерживать ликвидность — задача протоколов, зачем тогда нужна сеть? Мы предоставим лучшие DevTools, а остальное решит рынок».
В идеале блокчейн-сеть тоже должна генерировать нарративы, удерживающие ликвидность в своей среде, но масштаб редко достигает уровня сети. Наиболее перспективная на данный момент схема такого масштаба — LRT + AVS. Другие сети сложно выйти из зависимости от секторальных нарративов, оставаясь уязвимыми перед конкретными активами, как BTCL2, зависящий от эмблем и чипов.
С этого момента мы можем переопределить позицию Berachain. По моему мнению, лучшая метафора для неё — «навигатор ликвидности». Тем, кто еще плохо знаком с Berachain, рекомендую поискать статьи коллег о трехмонетной модели и POL. Здесь я лишь кратко опишу токеномику:
-
Три токена: BGT (управление), Bera (оплата газа), Honey (стабильная монета)
-
Ключевой процесс: BGT зарабатывается в нативных приложениях Berachain (после запуска мейннета будет доступно в большем количестве протоколов); BGT используется для «направления» объемов эмиссии в различные LP-пулы; BGT не переносим, но конвертируется 1:1 в Bera. Знатоки DeFi узнают в этом вариацию модели ve(3,3).
-
Примечание: Временно заработать BGT можно только в официальных протоколах (BEX, BERPS, BEND), однако после мейннета доступ откроется для всех проектов на Berachain.
Я полагаю, что модель токенов Berachain следует рассматривать комплексно с экосистемой, а не как изолированный продукт. Ниже объясню положительную динамику развития экосистемы через призму теории трех пулов:
-
Пулы дивидендов: пользователи/проекты ставят активы в LP и получают доход от эмиссии BGT.
-
Фрагментированный пул: BGT можно стейкать для управления или делегировать другим валидаторам; управляющие определяют объемы распределения BGT по пулам.
-
Кооперативный пул: проекты экосистемы предлагают вознаграждения за голоса (bribes), привлекая управляющих BGT; в ответ протоколы получают дополнительный приток ликвидности за счет усиленной эмиссии BGT.
-
Фрагментированный пул: пользователи покупают токены различных протоколов из LP-буферов.
-
Дивидендный/Фрагментированный/Кооперативный пулы: активы пользователей постоянно перетекают между участниками экосистемы.
Таким образом, ключевой точкой краха Berachain является: доходность стейкинга BGT < дохода от обмена BGT на Bera. Это также подразумевает, что ончейн-экосистема больше не может поддерживать дополнительные пузыри, и означает, что при отсутствии системных рисков нативные активы Berachain (BGT, Bera, Honey) имеют защиту в виде экосистемной подстилки. Однако на практике ситуация сложнее, так как не все участники обладают достаточной информацией для принятия абсолютно рациональных решений, и не все они являются инвесторами. Некоторые команды могут приобретать BGT для голосования, чтобы получить доходы от эмиссии BGT и привлечь потенциальную ликвидность. Поэтому точку краха следует скорректировать: В рамках рационального рынка доходы от рынка голосований (bribes) < стоимость приобретения ликвидности (выборы, прямая покупка BGT) / доходность стейкинга BGT < доход от конвертации BGT в Bera.
Легко заметить, что это механизм балансов: когда имплицированная стоимость Bera/BGT высока, давление возможного обмена BGT будет значительным. Как только стейкеров BGT становится меньше, абсолютная доходность стейкинга BGT закономерно растет, повышая готовность к стейкингу, что снижает имплицированную стоимость Bera/BGT. Однако при увеличении числа стейкеров маржа дохода сокращается, и имплицированная стоимость снова начинает расти... Цикл повторяется. Здоровая экосистема Berachain должна длительное время поддерживать позитивную премию Bera/BGT, что означает наличие большего объема торгов и «законное» желание платить больше за голоса в качестве вознаграждения стейкерам BGT. Однако на практике квота вознаграждений за голоса для закупки ликвидности не является «темным лесом»: рациональные команды могут ориентироваться на цены конкурентов или формировать консенсус, возвращая определение привлекательности ликвидности свободному рынку, что в итоге приведет к возврату к средней линии «рыночного равновесия».
Кроме того, скрытая точка риска кроется в ситуации, когда доходность стейкинга в LP превышает предложение сторонних DEX. Это может спровоцировать «вампирскую атаку» и отток пользователей. На практике проблема минимальна по двум причинам:
-
Нативный DEX Berachain обладает наибольшим количеством торговых пар и выступает естественным местом для холодного старта/IDO новых проектов, предлагая оптимальные маршруты трейдинга, что предотвращает массовый отток ликвидности.
-
Бренд нативного DEX Berachain силен и незаменим; пример быстрого восстановления Uniswap после атаки SushiSwap доказывает решающее влияние бренда на удержание ликвидности.
Игра с ликвидностью в DeFi: Меняет ли Berachain что-то принципиально?
Для DeFi, несмотря на различие форм, ядром всегда остается ликвидность. Поэтому способность структур привлекать и распределять ликвидность стала критерием устойчивого развития, особенно актуальным для публичных блокчейнов. Ниже я кратко обзорю несколько решений проблемы ликвидности, появившихся в прошлые годы, и сравню их с подходом Berachain, чтобы понять, решает ли он проблему фундаментально.
Решение 1: Ликвидити-фарминг
Компенсация LP только комиссионными сборами за счет эмиссии нативного токена проекта. Подходило для ранней стадии DeFi, когда пользователи еще не были ослеплены сложными моделями продуктов. Подобная простая и эффективная компенсация помогала быстро захватывать ликвидность. Самый классический пример — «вампирская атака» SushiSwap на Uniswap: с помощью фарминга LP и субсидий токеном $SUSHI было кратковременно собрано $1,4 млрд ликвидности. Однако проблема очевидна: эти дивиденды номинированы не в USDT/USDC, и чем больше приходит ликвидности, тем ниже доходность. Ранние пользователи, получившие токены, стремятся быстро вывести их на вторичном рынке, ускоряя крах проекта. Еще в отчете Nansen за 2021 год указывалось, что 42% LP, зашедших в день старта фарминга ликвидности, вышли из пула в течение 24 часов. Около 16% LP вышли в течение 48 часов, а к третьему дню 70% пользователей прекратили поддержку. Для сегодняшнего дня такие цифры не удивительны: спросите себя, какой пользователь согласится держать позицию, если у него нет алмазных рук или фанатской преданности проекту.
Решение 2: CLMM и варианты AMM
Агрегация ликвидности путем изменения стандартной модели AMM (CPMM, Constant Product Market Maker). Наиболее известный алгоритм — CLMM, который на деле представляет собой множество независимых пулов ликвидности для разных ценовых диапазонов, обеспечивающее бесшовный пользовательский опыт. Такой подход позволяет найти баланс между лимитными ордерами и CPMM, повышая эффективность капитала при сохранении достаточного объема ликвидности. Более детально readers могут ознакомиться с Uniswap V3 или любыми форками V3 на рынке, здесь подробно не будем останавливаться. Такая итерация не вредит токенам платформ, поэтому подобные решения стали стандартом для большинства.
Решение 3: Динамическое распределение AMM
Корректировка ценовых диапазонов ликвидности посредством пассивных/активных механизмов, где главная цель — максимизировать эффективность использования капитала. Более подробные детали доступны в документации Maverick Protocol. Концепцию можно сравнить с ручным постоянным пересмотром и пересозданием диапазонов CLMM. Подобный подход обеспечивает пользователям сделки с меньшим проскальзыванием, но плата за это — создание «ценового буфера», что увеличивает потенциальные расходы проектов на управление капитализацией (например, усложняется искусственный рост курса). Именно поэтому токены с динамическим AMM обычно имеют высокую корреляцию, например пары LST/ETH.
Решение 4: Модель VE
Классическая модель VE предложена Curve: после стейкинга управленческих токенов пользователи получают сертификаты (ve-токены), позволяющие определять пропорции распределения наград фарминга ликвидности, то есть долю дивидендов управленческого токена. Проще говоря, управленческий токен определяет распределение эмиссии токенов в LP-пулах. Поскольку он контролирует распределение наград, возникает потребность проектов в направлении ликвидности, направленной на создание большей торговой глубины и гарантии достаточной поддержки сделок. Поэтому проекты готовы платить больше вознаграждений (bribes) за голоса соответствующим управляющим, преимущественно в собственных токенах. Ранние проекты делегировали этот процесс внешним платформам, современные чаще интегрируют модули внутри протокола.
Решение 5: Резервная валюта / Клоны OHM
Продажа облигаций со скидкой для сбора ликвидности и выпуск стейблкоинов на ее основе. Поскольку стейблcoins должны быть привязаны к $1, любой избыточный спрос превращается в прибыль, которая распределяется среди стейкеров стейблкоина. Теоретически система способна к самовоспроизводству, но на практике пользователи воспринимали эти токены не как стейблкоины, а как активы для спекуляций и стейкинга ради получения доходов из государственной казны. В комбинации стейкинга, облигационных продаж и покупок на вторичном рынке стоимость такого стейблкоина уходила в нереалистичные зоны. При массовых продажах с целью фиксации прибыли возникала паника и крах, снижая цену ниже паритета $1. Эта логика называется моделью (3,3). Исходя из вышеописанного, пользователи выбирают стейкинг, что в матрице 3x3 выражается как (3,3).
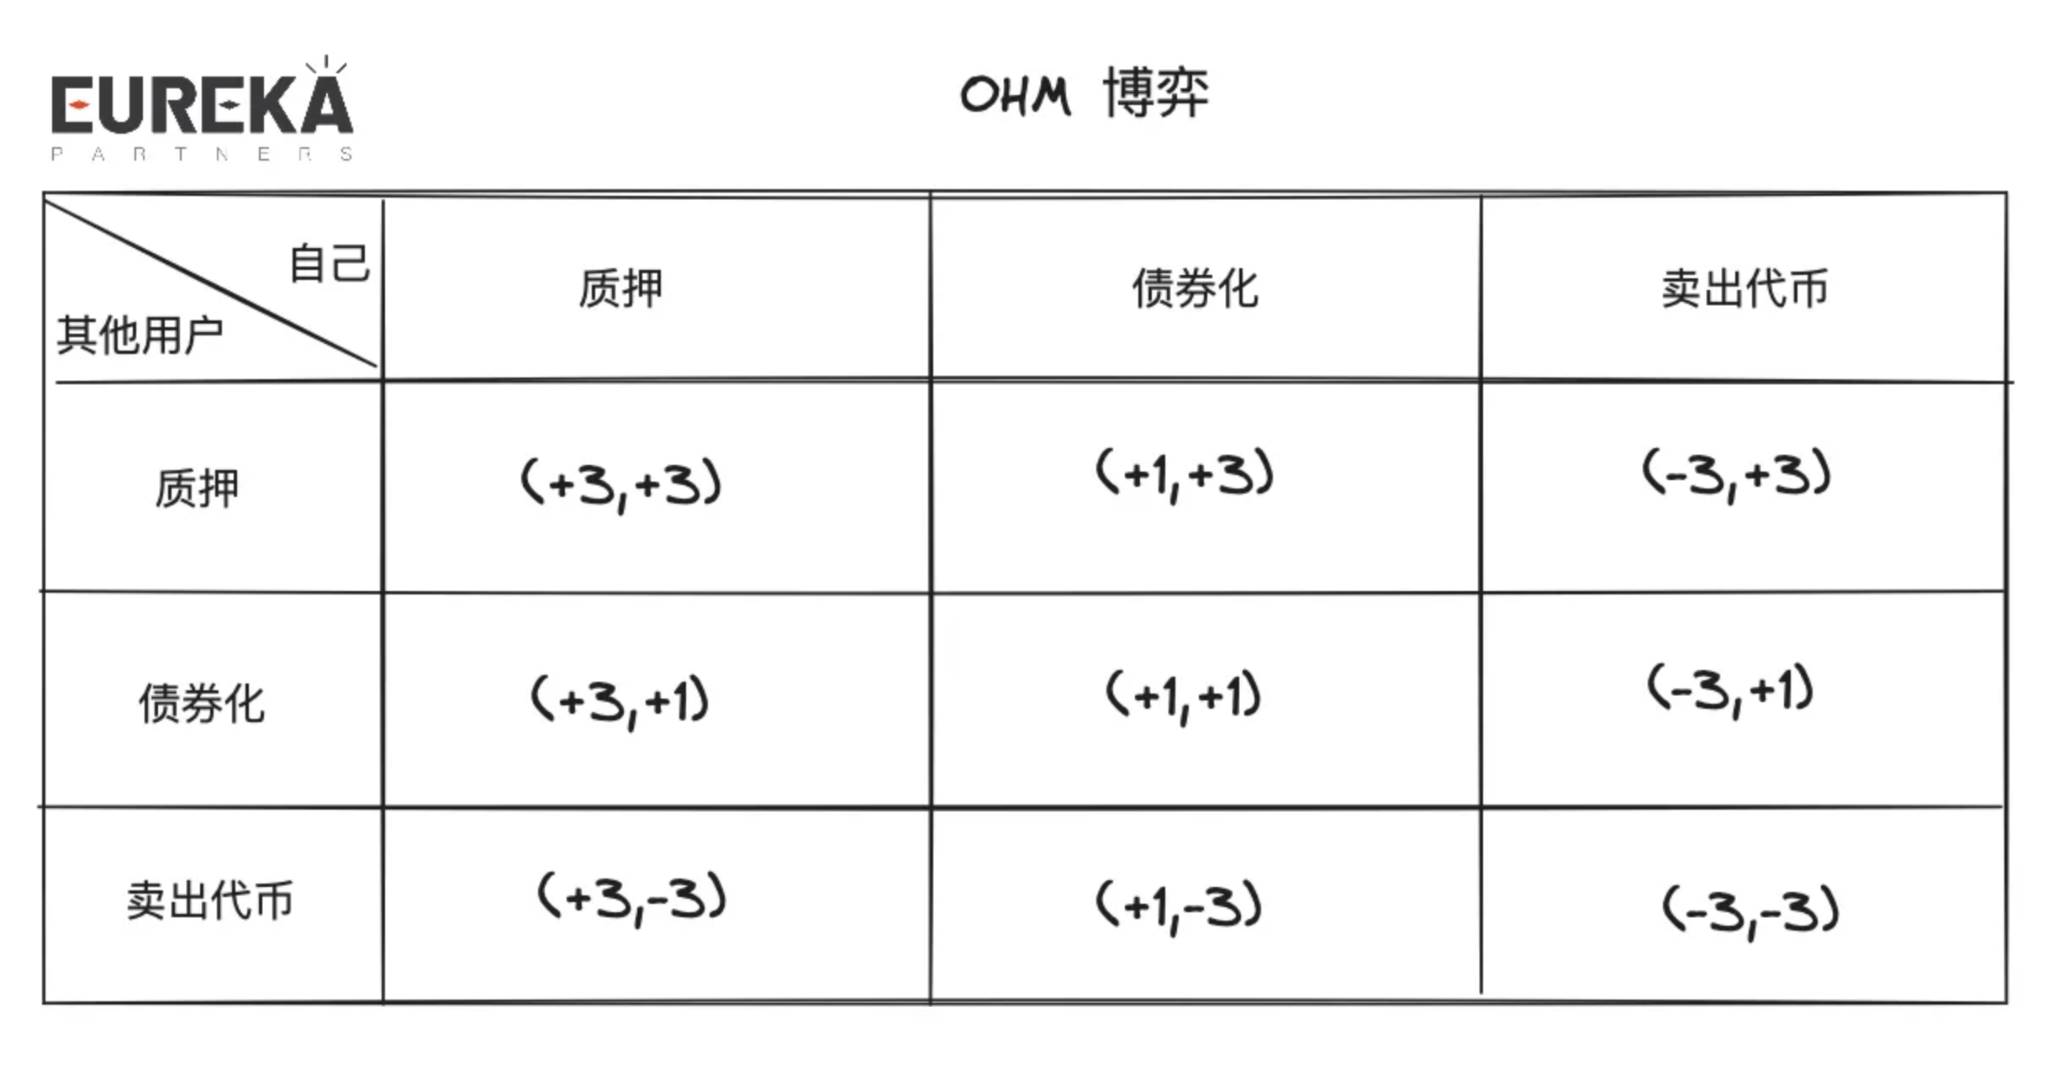
Решение 6: Модель VE(3,3)
В отличие от стандартной VE, модель VE(3,3) фокусируется на локальном оптимальном консенсусе. Проекты создают условия, чтобы холдеры управленческих токенов выбирали локально выгодные стратегии. В упомянутой ранее модели VE комиссии LP делились глобально — доход получали все стейкеры. В VE(3,3) комиссии LP накапливаются только у тех управляющих, которые проголосовали за конкретный пул. Стейкерам приходится оценивать будущие дивиденды и выбирать пулы соответственно. Таким образом, платформа bribes предоставляет локальный консенсус, позволяющий активно максимизировать свою выгоду. Отдельные комиссии и рынки bribes усиливают внутреннюю конкуренцию на рынке ликвидности, пытаясь привлечь ресурсы при «однобокой информации» (неизвестно заранее, сколько именно ликвидности предоставят поставщики, этот параметр остается непрозрачным). Главное отличие рынка bribes от комиссий LP заключается в валюте расчета: первое обычно платится токенами проекта, второе — чаще в USD-паритете. Поэтому bribes служат буфером для всего DEX, поддерживая цену управленческого токена даже до схлопывания пузыря доходности.
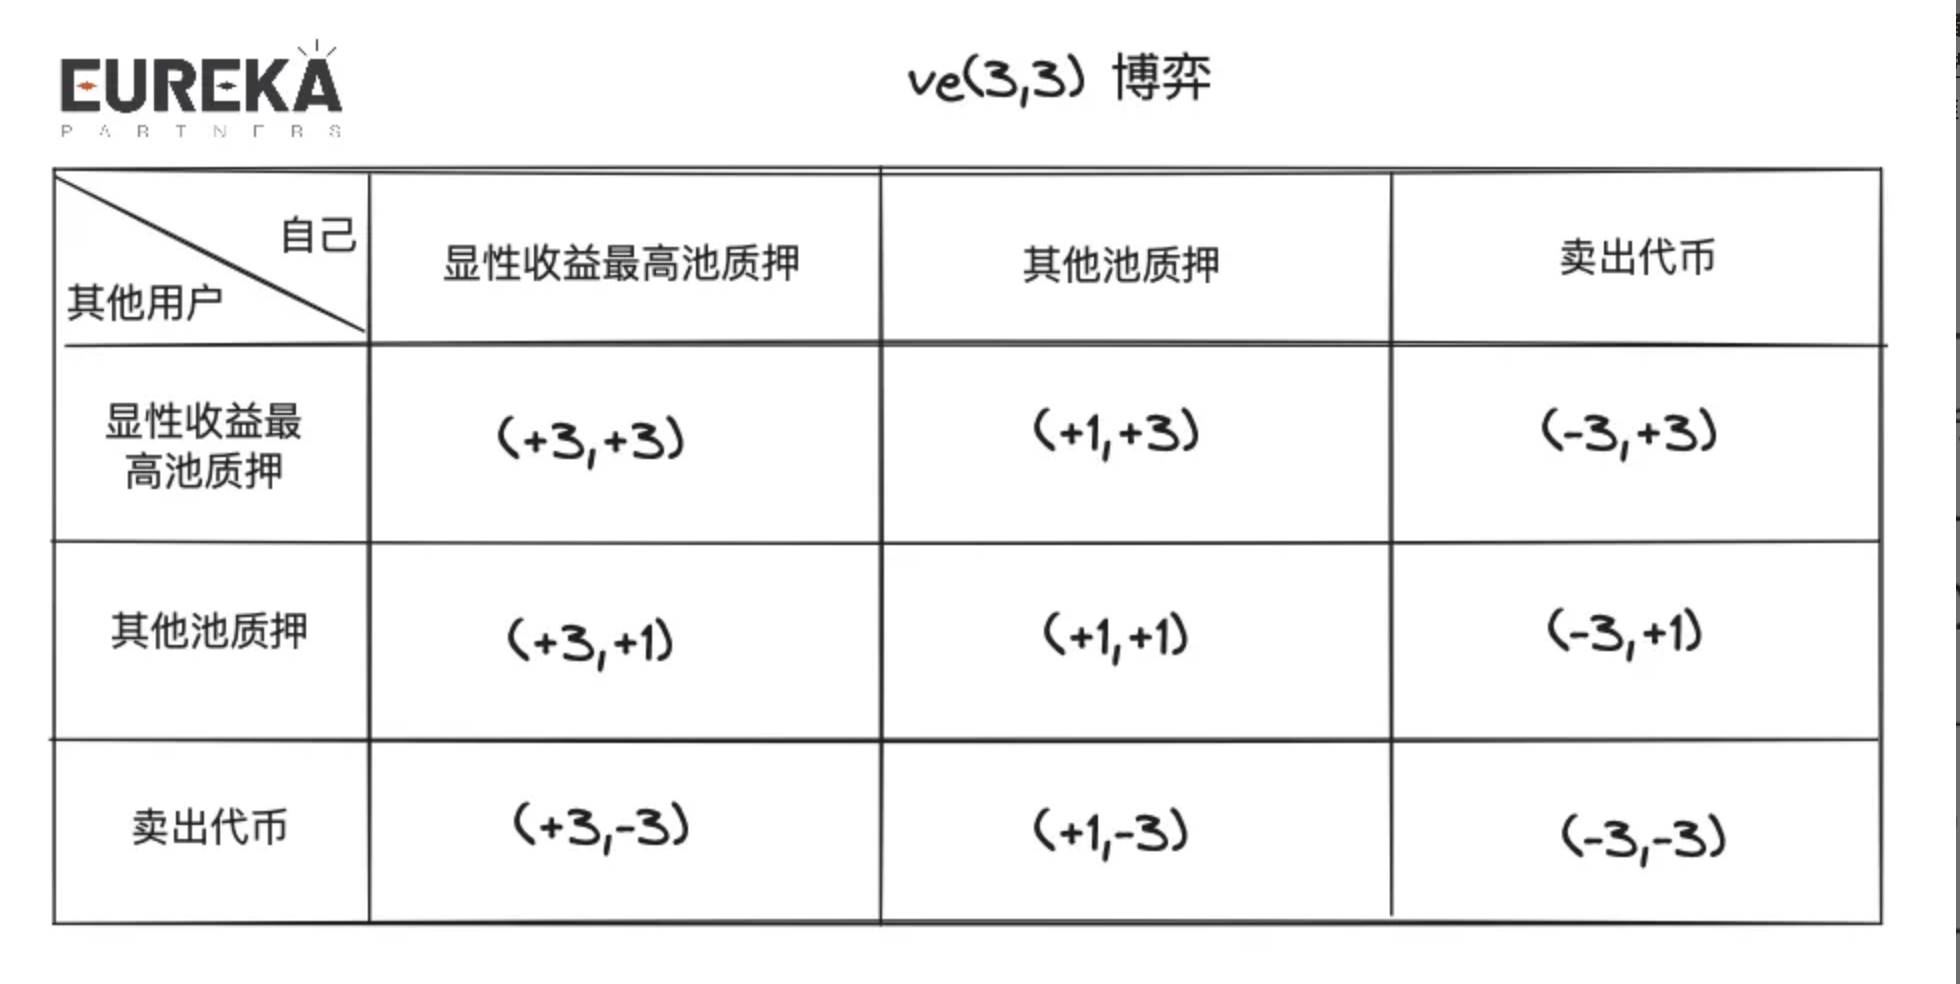
Решение 7: Обратная модель VE(3,3)
Прямая (3,3) ориентирована на глобальный оптимум доходности, обратная — использует механизмы потерь для повышения стоимости разстейкивания/холда для пользователя. Читатель может подумать, что это риск обесценивания при холде, но такие модели характерны скорее для сомнительных кластерных пулов, называемых нативным дефляционным механизмом. Обычные легитимные проекты используют эту архитектуру аккуратно, например GMX: речь не об обесценивании тела депозита, а о потенциальной потере части дивидендов при преждевременном выходе. Подробнее см. материалы по GMX. Применение данной архитектуры требует от команды глубокого понимания бизнес-модели и жизненного цикла: ошибка приведет лишь к ускорению краха проекта, будь то завышенная оценка токена или стремительное обесценивание.
Решение 8: Направление ликвидности
Обычно включает две роли: LP (поставщик) и LD (Liquidity Director, директор ликвидности). LP по-прежнему вносит капитал, а LD управляет тем, куда эта ликвидность направится. Tokemak был одним из немногих успешных применений этого решения. Версия v2 внедрила внутренний алгоритм для поиска маршрута оптимизации: LP получает лучший процент доходности, а закупщики ликвидности точно знают стоимость «аренды» определенного объема. Платформа еще не открылась для широкой торговли пулами, но уже аккумулировала свыше $8 млн ликвидности. Исторически нарратив получил внимание лишь во время летнего сезона DeFi, не продемонстрировав выдающихся результатов на бычьих/медвежьих рынках. Требует ли рынок ликвидности прозрачности — вопрос, требующий дальнейшего тестирования. Я считаю, что на рынке ликвидности необходим определенный уровень «открытого ценообразования», поскольку слепые зоны снижают эффективность аукционов и препятствуют правильному распределению потенциальных бонусов новым средствам. В борьбе за ликвидность такие решения действуют как терминальный элемент, подобно тому как MEV-boost завершил эпоху «темного леса» MEV.
Решение 9: VE-LP / Proof of Bond (POB)
Приближаемся к главному пункту главы, объясняющему, почему я считаю механизм Proof-of-Liquidity (POL) Berachain не революционным.
Основная идея VE-LP/POB — вовлечение ликвидности в качестве входного билета и защитного запаса проекта. Первый вид применяется в Balancer, второй — в THORchain. Balancer позволяет пользователям формировать LP в парах BPL/WETH, полученный сертификат LP затем дополнительно стейкается для получения veBAL, обеспечивающего долю комиссий и права управления. POB в THORchain требует от операторов узлов стейкать нативные токены в качестве резервов покрытия убытков: при ущербе LP удерживается 1.5x заложенного актива в качестве компенсации, а максимальный объем поддерживаемой сетью ликвидности жестко ограничен третьей частью总市值 управленческих токенов. Когда сеть сталкивается с угрозами безопасности/неэффективности, баланс достигается через фарминг ликвидности <> распределение доходов операторов. Например, если залоговых активов недостаточно для покрытия потерь ончейн-ликвидности, высвобождение будущих наград операторам (управленческие токены) увеличивается. Какие бы тонкости ни менялись в деталях, главный барьер сохраняется: ключевой задачей остается грамотная настройка порога входа для поддержания стабильной ликвидности.
Возвращаясь к анализу POL + трехмонетной модели Berachain: по сути, это модификация вектора Ve(3,3) + VE-LP. Как описано выше, рынок bribes BGT работает как приложение Ve(3,3), тогда как POL применяет механику VE-LP. Ядро первого — управление капитализацией управленческого токена, второго — контроль барьера входа. В обычных VE-моделях токены свободно торгуются на вторичном рынке, что дает командам свободу в закупках ликвидности, но одновременно ставит сами проекты под удар волатильности токенов. POL замедляет накопление управленческих токенов (BGT), даря команде больше времени и маневра для контроля, одновременно разрешая поливалютный депозит, снижая порог для привлечения дополнительной ликвидности.
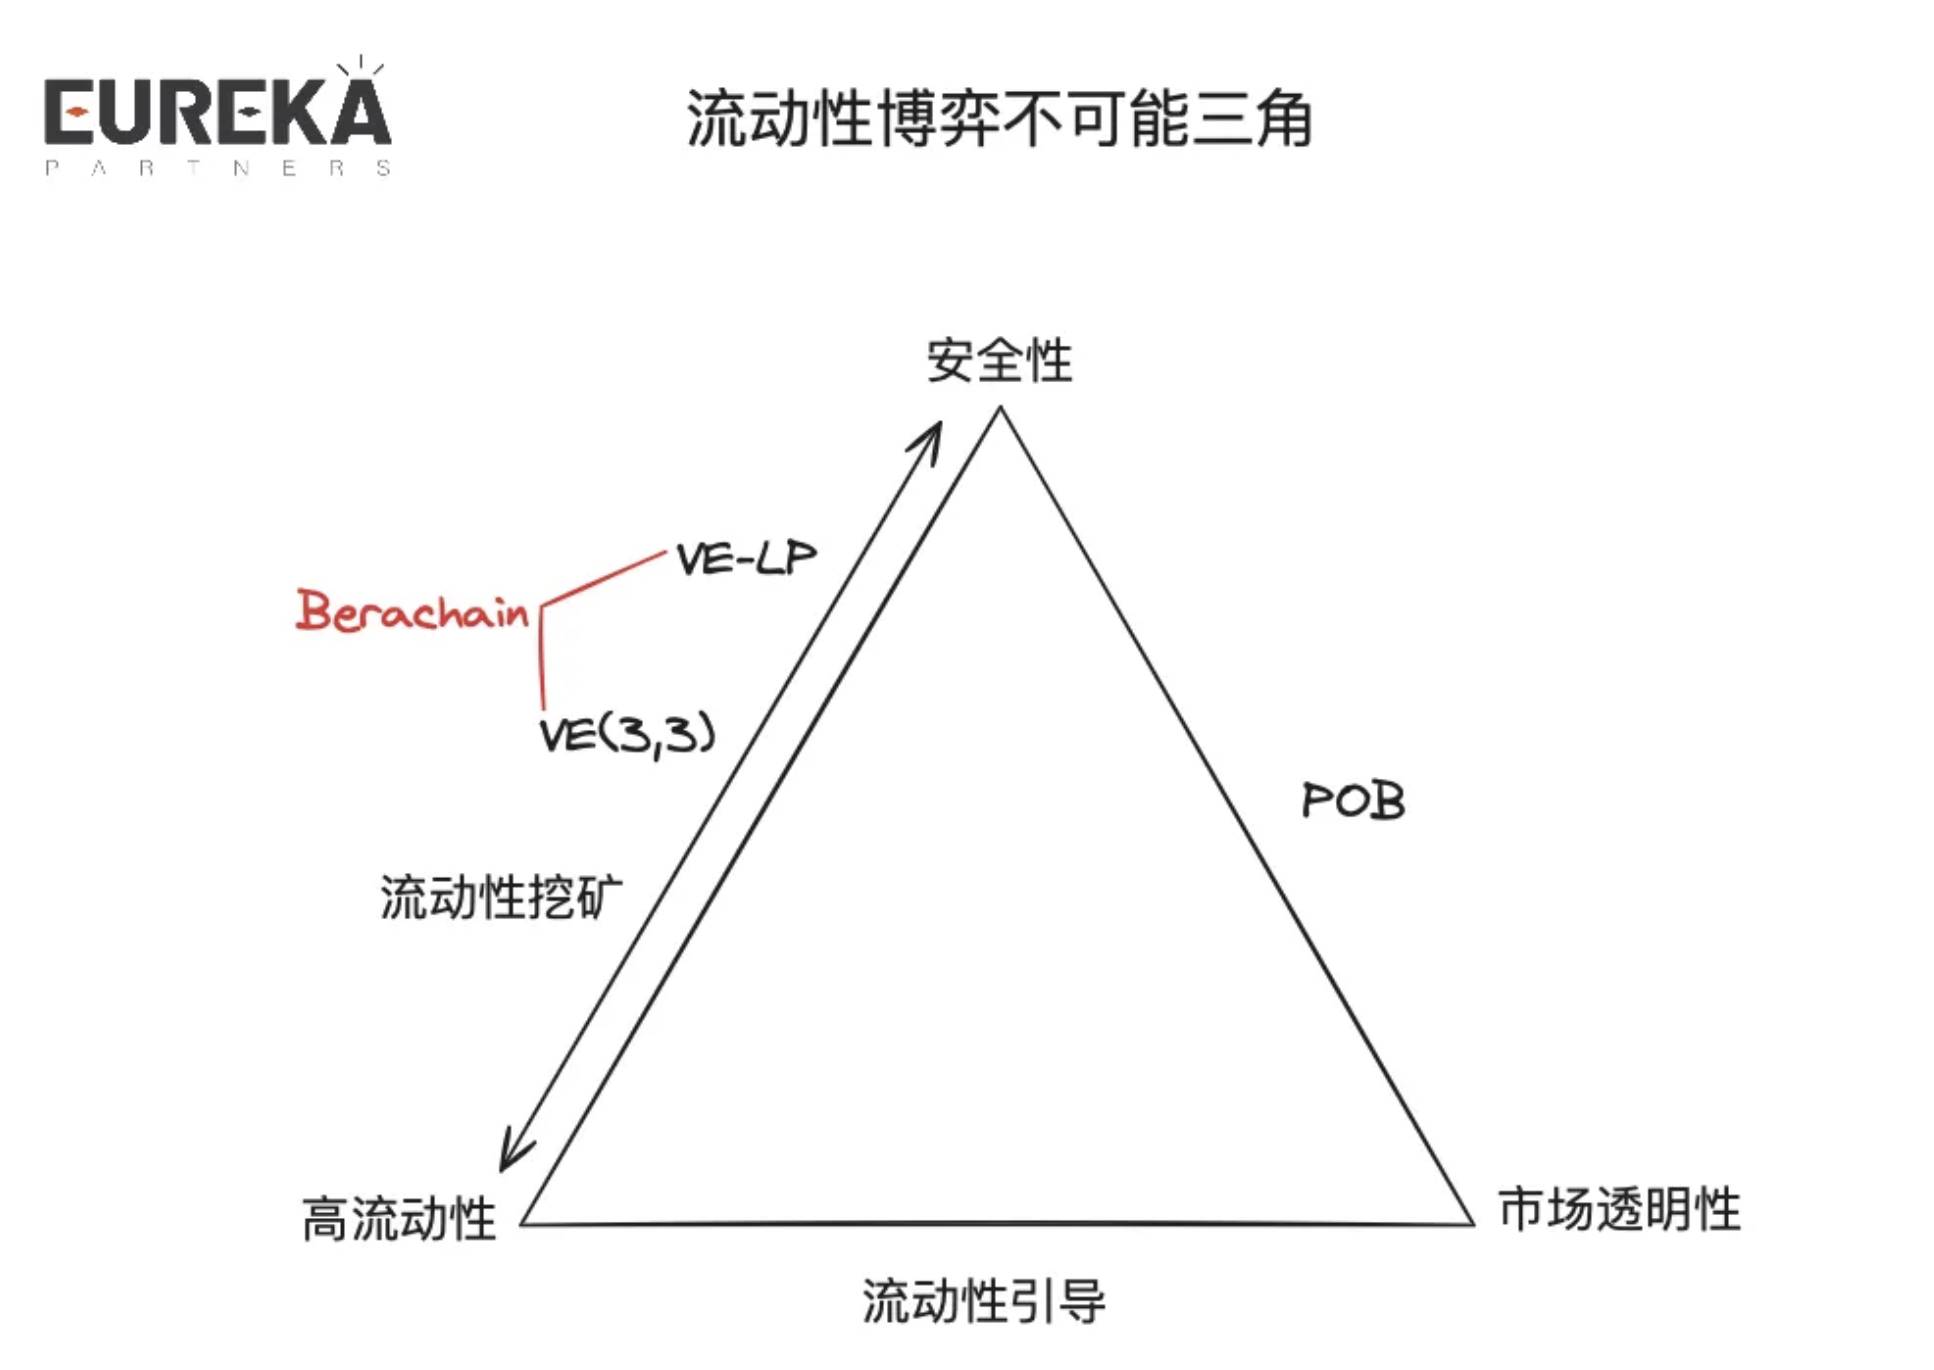
Из вышеописанных решений формируется невозможный треугольник игры ликвидности: Безопасность, Высокая ликвидность, Прозрачность рынка.
Безопасность: способность механизма выступать последней линией защиты для проектов. Например, при разрушении пузыря доходов в модели VE(3,3) лишь тогда возникают риски краха протокола.
Высокая ликвидность: способность привлекать высокоценные ресурсы. Чем большую долю свопа предлагает проект, тем больше временной ликвидности привлечет.
Прозрачность рынка: возможность четко измерять спрос на ликвидность. В проектах POB лимиты поддерживаемой ликвидности напрямую зависят от общих залоговых активов узлов.
Вернемся к изначальным вопросам: Прорывает ли Berachain технологические ограничения рынка ликвидности? Ответ очевиден: нет, это лишь частичное улучшение. Но Berachain выбрала правильное применение — публичную блокчейн-сеть. Если обращать внимание только на механизм, можно ошибочно решить, что этот потенциал ограничен уровнем протокола. На самом деле вознаграждения за голоса (bribes) токена BGT способны оживить и другие проекты в экосистеме, и их даже можно рассматривать как крупную нарратив уровня Restaking. Представьте ситуацию: вы новая команда, не имеющая достаточных средств на фарминг ликвидости для стартовых наград, но уже разместили пару на BEX (нативный DEX Berachain) с небольшим стартовым объемом. Теперь проект может получать доход от стейкинга этой ликвидности в BGT, который влияет на будущую эмиссию пула. Несмотря на малый размер пула, даже минимальные объемы эмиссии BGT обеспечивают высокую доходность по сравнению с традиционными blue-chip парами LP, косвенно притягивая капитал. С этой точки зрения механизм POL в Berachain функционально напоминает направление Restaking. Так же как AVS в рестейкинге интегрируют часть безопасности ETH, маленькие проекты Berachain интегрируют часть «защиты» BGT, предоставляя себе надежную финансовую базу для дальнейшего развития.
Что происходит с Berachain прямо сейчас и какой формат участия наилучший для пользователей?
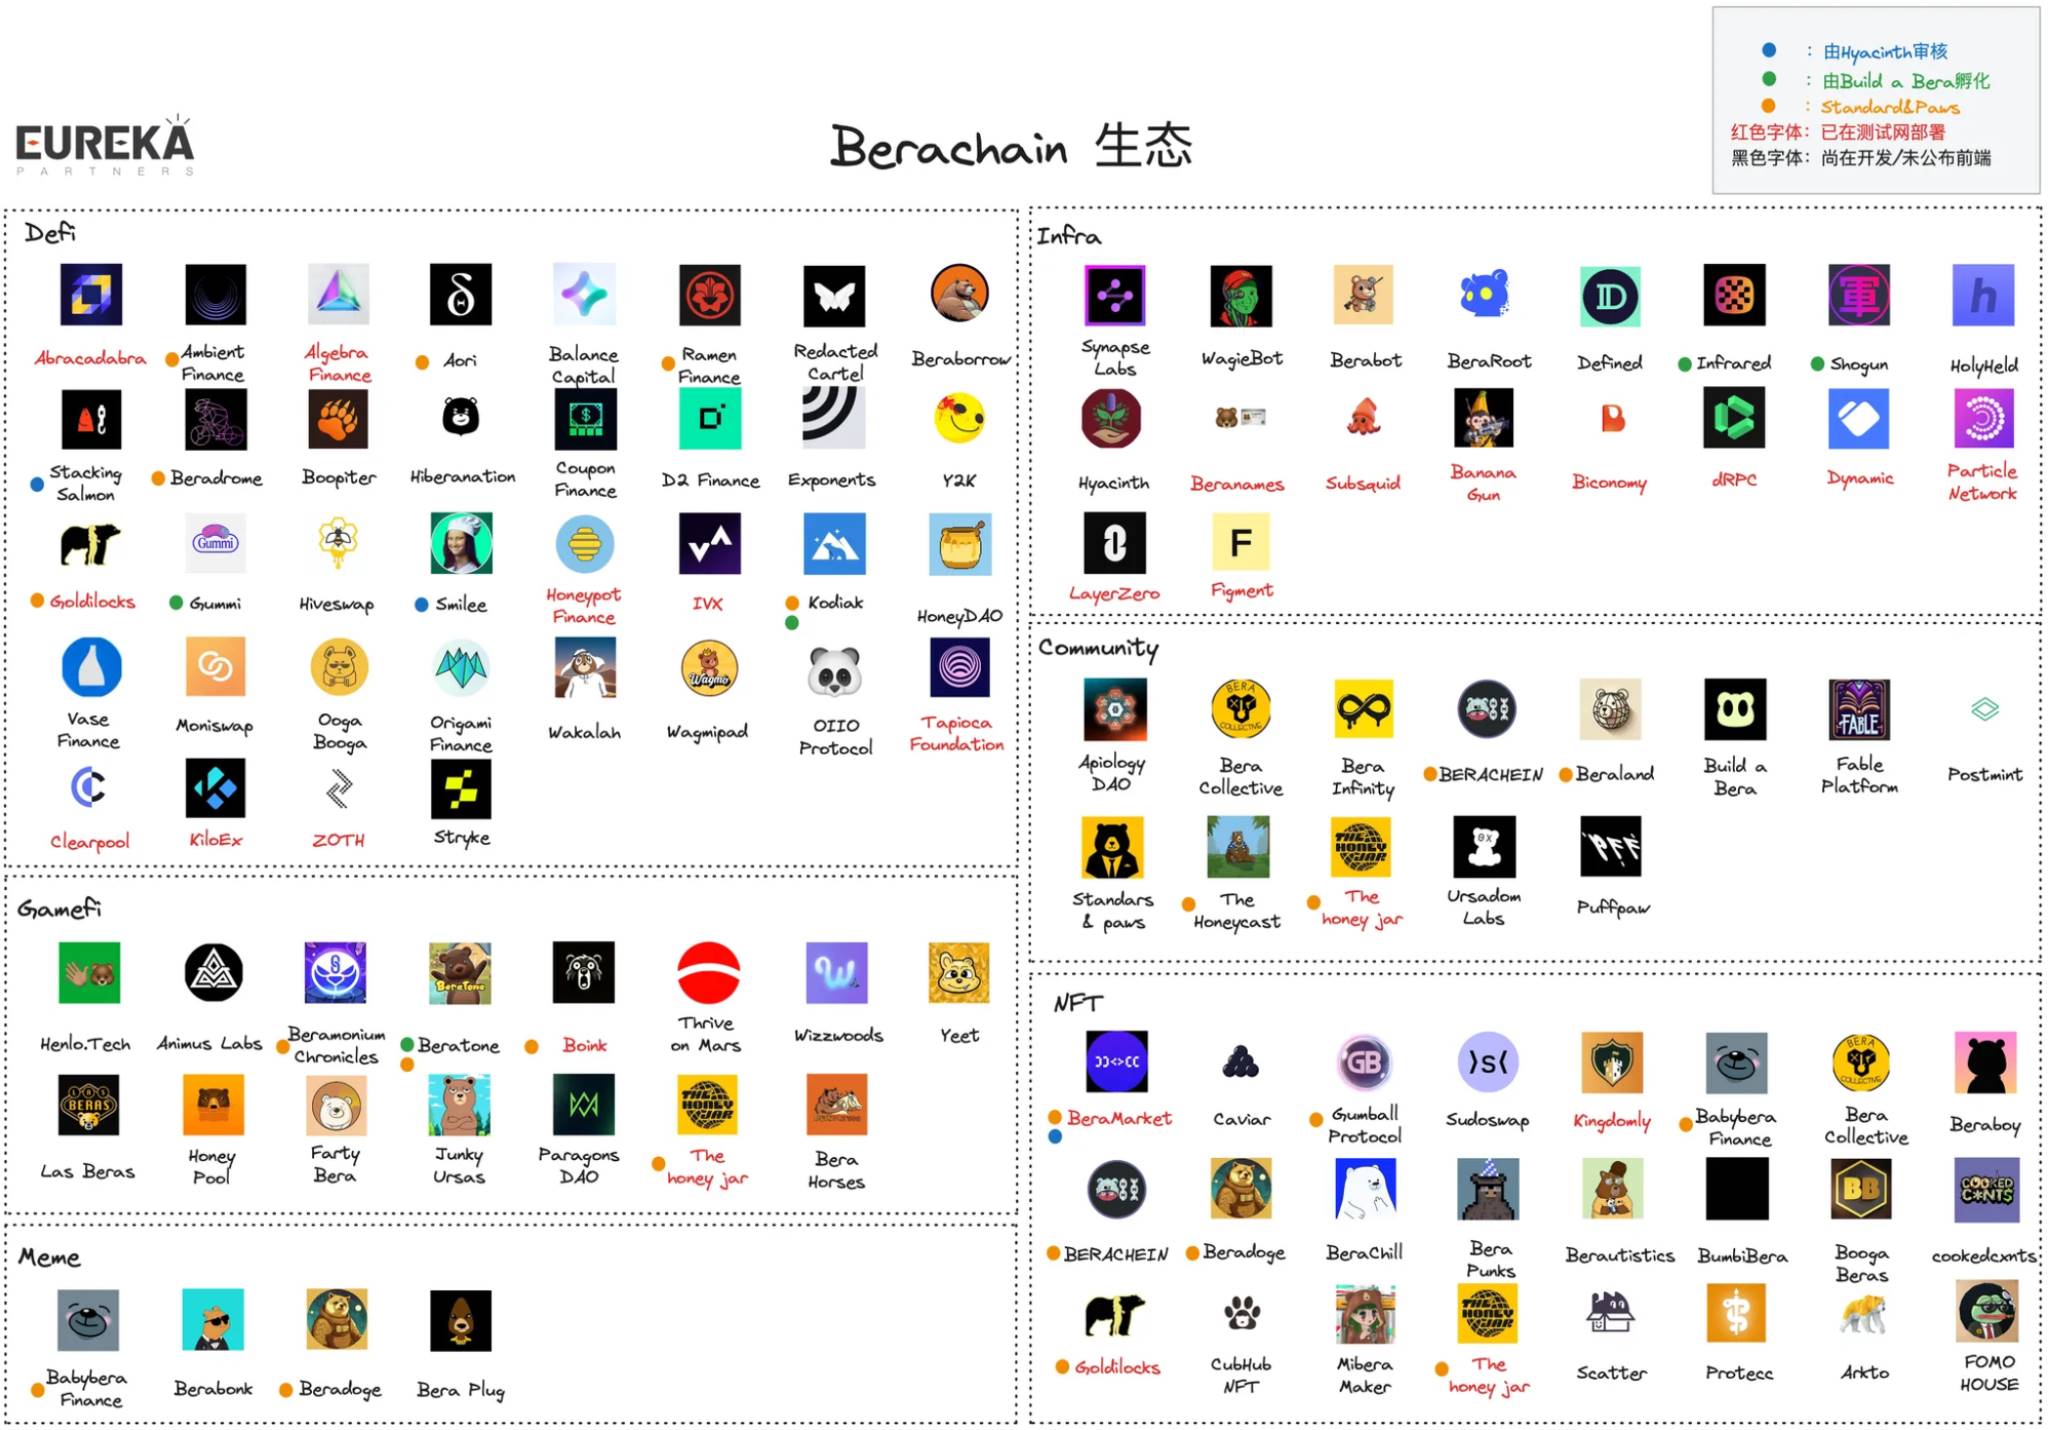
По состоянию на 3 мая 2024 года, согласно данным Beraland и моему анализу, насчитывается около 103 проектов, где доминируют сегменты DeFi и NFT. Поскольку проекты часто сочетают несколько направлений, я распределил их по основным категориям. Распределение экосистемы выглядит следующим образом:
-
DeFi: 36
-
GameFi: 15
-
Meme: 4
-
Infra: 18
-
Community: 13
-
NFT: 24
На текущем этапе доминируют продукты DeFi и NFT. Экосистема Berachain довольно многообразна, поэтому ниже представлю описание ключевых проектов (субъективный выбор).
-
The Honey Jar (THJ)
«The Honey Jar is an unofficial community NFT project, situated at the heart of the Berachain ecosystem, which hosts a number of games.»
Формально это定位为 NFT + GameFi + Community + Gateway + Incubator гибридный проект. Их NFT называется Honeycomb и используется для внутреннего управления. Все Honeycomb уже эмиссированы, пол (floor price) составляет 0.446 ETH, начальная цена минта была 0.099 ETH. Холдеры NFT могут играть в площадки и получать секретные награды от партнеров экосистемы Berachain (по состоянию на 22 февраля 2024 года HJ заключил партнерства с 33 проектами, около 10 из которых предоставляют эирдропы). Экосистема Berachain может через этих NFT идентифицировать высоколиквидных пользователей и повышать общую ценность экосистемы (так как они способны вкладывать больше). Короче говоря, это NFT, который реально работает «задней работой».
Кроме того, ежеквартально команда выпускает новую мини-игру и открывает новый раунд минта NFT (всего 6 серий). Эти NFT отличаются от Honeycomb и называются Honey Jar (Gen 1-6), где номер серии соответствует раунду. Покупатели получают доступ к играм-лотереям, розыгрыши проводятся после завершения каждой серии, победители получают призы из пула (NFT + бонусы). Успешно проведено две серии, четыре следующие анонсируются во втором квартале 2024 года и будут развернуты на 4 EVM-сетях.
THJ инкубирует 6 организаций:
Во-первых, Standard and Paws. Система рейтингования для исключения мусорных проектов из экосистемы.
Во-вторых, Berainfinity, своего рода Gitcoin для Berachain, поддерживающий устойчивое развитие разработчиков и проектов.
В-третьих, ApiologyDAO. Инвестиционный DAO для экосистемы Berachain.
В-четвертых, Mibera Maker. Аналог Milady для Berachain.
В-пятых, The Apiculture Jar. Meme/Artistic подразделение THJ.
В-шестых, Bera Baddies. Женское сообщество на Berachain.
Оценка: Я считаю, что раннее участие в проекте обладает высокой ценностью, никто не откажется от «лопаты». Но подобные нарративы часто учитываются в цене досрочно, поэтому важно отслеживать основные точки краха/рисков помимо системных угроз (например, неудачный запуск мейннета Berachain):
Первое: У команды должен сохраняться высокий переговорный вес и BD-навыки для возможности «заставить партнеров работать». Если нарратив подтвердит, что Honeycomb не способен реально удерживать VIP-клиентов, ни один проект не будет предоставлять ценные льготы владельцам NFT.
Второе: Общая предполагаемая стоимость вознаграждений для владельцев NFT должна превышать или равняться рыночному полу NFT. Сделаем консервативную оценку цены Honeycomb:
1) Себестоимость Honeycomb: 0.099 ETH ≈ $300
2) Прогнозируемый доход: Безрисковая доходность в блокчейне примерно 5% (PoS); на данный момент 10 проектов готовы предоставить эирдропы, распределяемые ежемесячно в течение 6 месяцев. Начальная стоимость каждого ~$30 (ожидание ставки 10%), теоретическая совокупная сумма ~$300 ($30 × 10), значит ежемесячно выплачивается $50; предполагается, что каждые три месяца к программе присоединяются новые проекты.
3) Рост доходности: Предположим, первые три месяца команда проводит распродажу и ожидает покупок снизу для разгона курса, во вторые три месяца курс растет на 1x, 1.25x, 1.25x соответственно; институциональная цена отбивается на TGE в диапазоне 5-10x, период выплаты растянут на 12 месяцев. Это означает, что команда должна разогнать цену в 2.5-5 раз в течение 6 месяцев (что совпадает с графиком роста 1x, 1.25x, 1.25x).
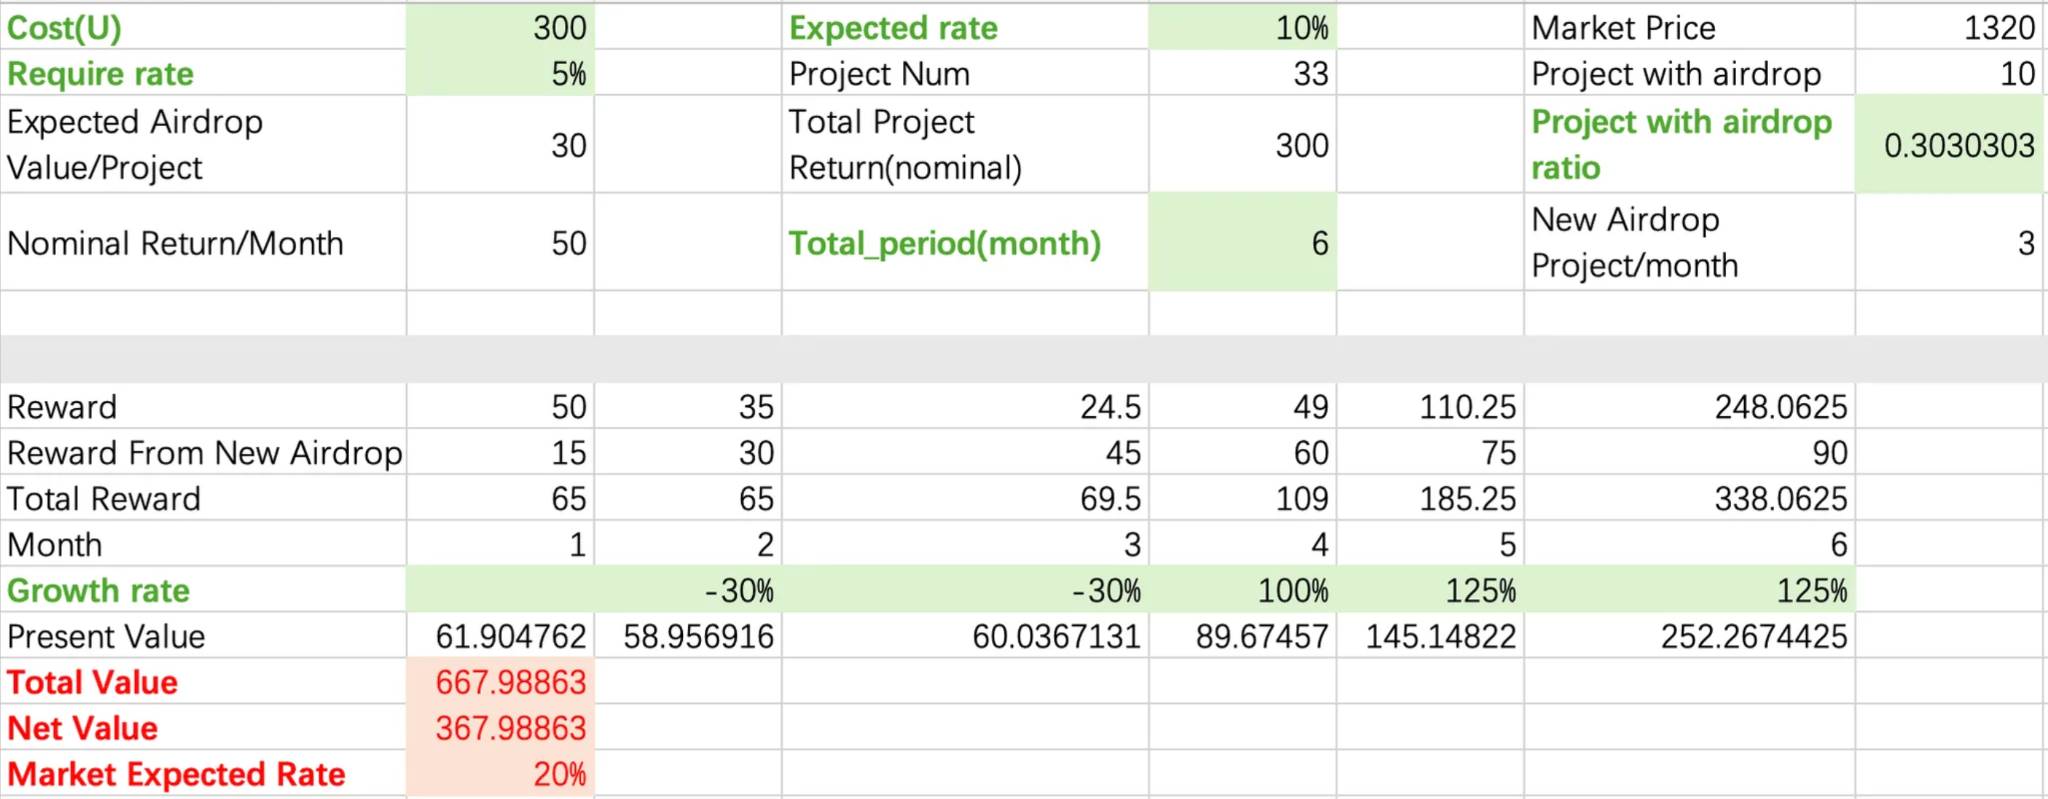
Итоговая расчетная стоимость NFT составляет ~$367. Если брать текущий пол (0.446 ETH), прогнозируемый ROI по каждому проекту должен оставаться на уровне 20%. Данная калькуляция носит развлекательный характер и не должна служить основой для инвестиций.
-
Build a Bera
«Build-a-Bera is a results-driven partner with the Berachain Foundation designed to provide Bera-oriented founders with the tools, mentorship, and resources needed to thrive in a competitive market.»
По официальному определению, Build-a-Bera — партнер фонда, помогающий развитию проектов в экосистеме, по сути это инкубатор. Каждый трек набирает 5 проектов на срок 12 месяцев. На официальном сайте пока заявлено 5 участников: Infrared, Gummi, Kodiak, Shogun, Beratone.
Оценка: Я считаю, что данные команды с высокой вероятностью получат приоритетную поддержку Berachain, а проекты внутри инкубатора образуют синергию (практически подтверждено). Поэтому далее я подробнее разберу указанные выше проекты.
-
Infrared Finance
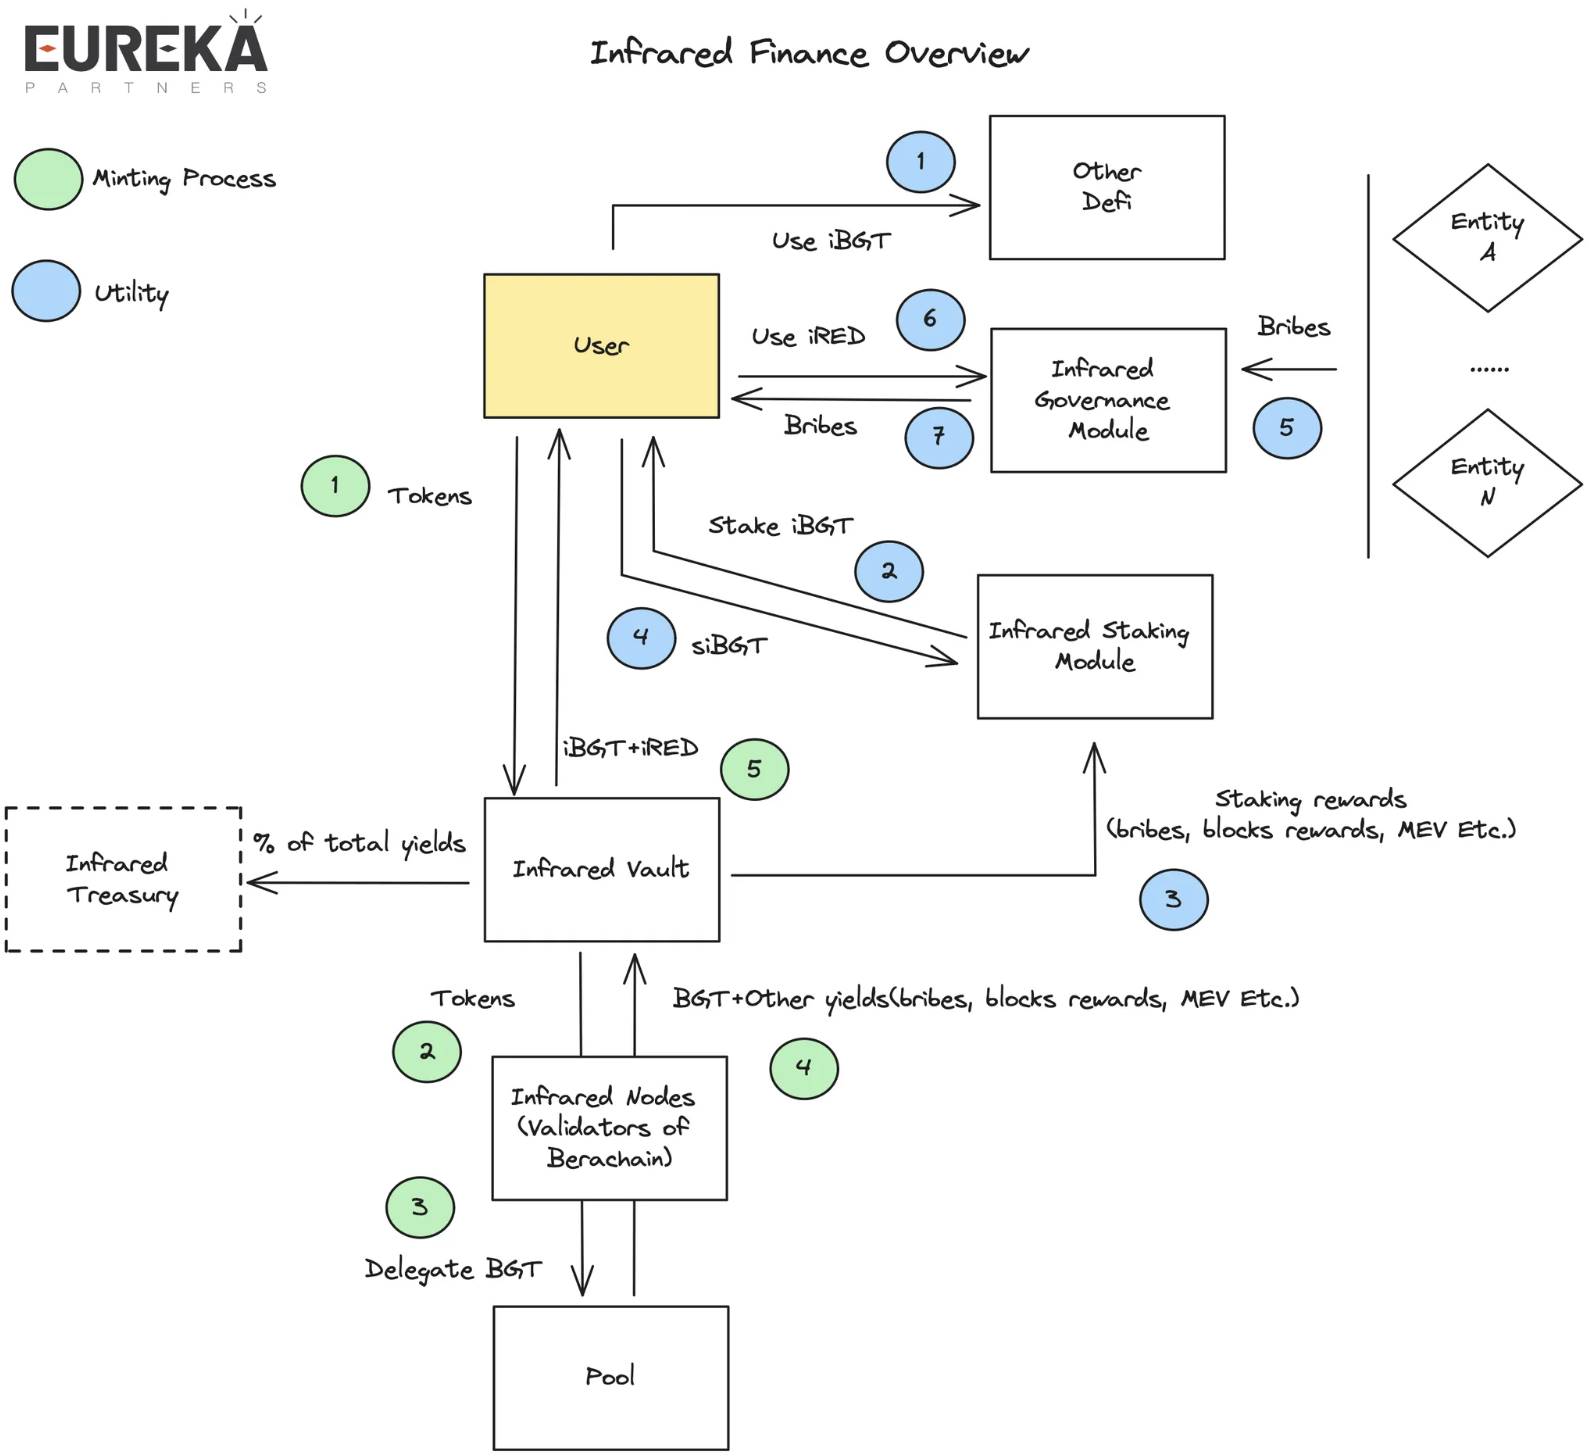
Знатоки DeFi могут ассоциировать это с Frax (frxeth+sfrxeth) и Convex в связке. По сути, Infrared Finance — LSD-протокол, направленный на решение проблем ликвидности BGT.
Примерный процесс: Пользователь депонирует токены в Infrared Finance, которые затем автоматически направляются в пулы ликвидности BEX. Полученные в результате BGT отправляются на валидаторы Infrared. Валидаторы возвращают общий доход (эмиссия BGT + награды за блоки, bribes, MEV и др.) обратно в Vault. Часть побочного дохода идет в казну, а накопленная эмиссия BGT трансформируется в iBGT и iRED для возврата пользователям.
Токеномика: iBGT генерируется 1:1 из BGT; пользователи могут применять iBGT в продуктах Berachain;质押 iBGT дает siBGT, приносящий доход от валидаторов (bribes, rewards за блоки); iRED используется для управления платформой, например направления эмиссии BGT определенными валидаторами.
Оценка: Еще один пример «править всем рынком через посредника». Внешне он решает проблему ликвидности BGT, фактически перенося борьбу за bribes на iRED. Например, занимая 51% LP, Infrared получает абсолютный контроль над распределением эмиссии BGT, делая iRED главным рычагом влияния. Если потребность в ликвидности останется прежней, доходы Infrared от bribes превысят конкурентов, усилив его влияние на Berachain. Практика показывает, что это скорее факт: вспомним почти 50% доминации Convex над Curve. Учитывая отсутствие других инкубированных LSD-протоколов и широкое партнерство экосистемы, если пользователь ищет стабильный доход от BGT плюс сверхприбыль, Infrared станет首选-шлюзом при запуске. Кроме того, двутokenовая механика «качелей» дополнительно расширяет收益 siBGT-стейкеров, так как не все готовы пожертвовать ликвидностью, поэтому доходность staking'а объективно выше стандартных BGT-LSD продуктов и базируется на «реальной доходности». Несмотря на видимый win-win статус, мы должны осознавать главные точки риска:
Первое: Риски девальвации iRED. Каждая эмиссия iRED увеличивает предложение, косвенно снижая его стоимость. Имплицированная стоимость iRED связана с доходностью bribes: если проекты решат перечислять высокие bribes напрямую через Berachain BGT Station ради децентрализации, имплицированная стоимость iRED упадет, ускорив дефляцию. Сохраняя контроль над ликвидностью, проект де-факто возвращается к архитектуре POL Berachain, что в строгом смысле является системным риском.
Второе: Риски централизации Infrared. Несмотря на поддержку инкубатора и фонда, нельзя игнорировать потенциальные злоупотребления. Infrared до сих пор не раскрыл четких требований к валидаторам: если операции ведутся закрытым кластером, риски единой точки отказа могут превосходить даже Lido.
-
Kodiak
«an innovative DEX that brings concentrated liquidity and automated liquidity management to Berachain.»
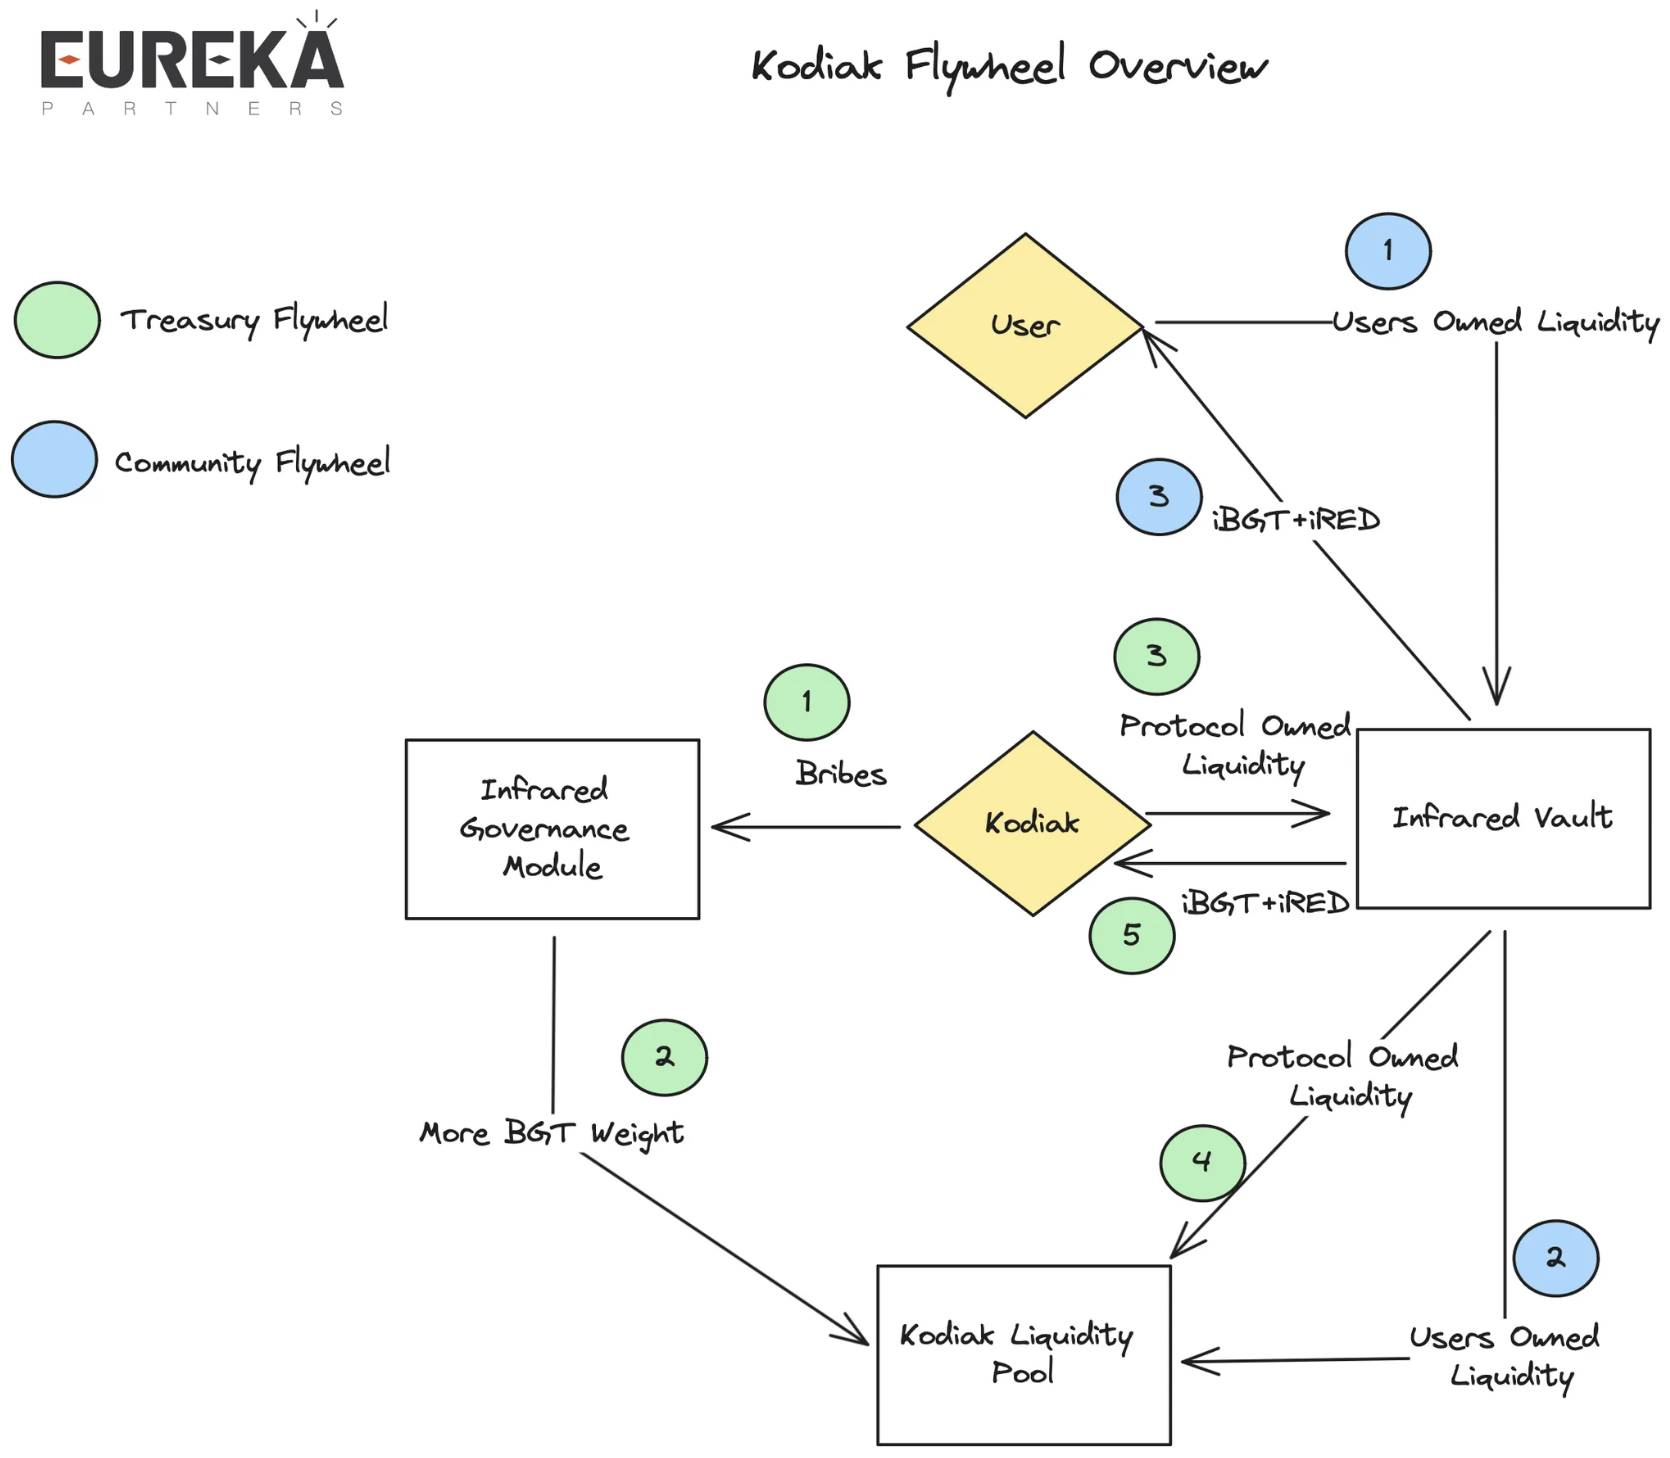
Kodiak позиционирует себя как DEX с функциями автоматического управления ликвидностью (см. динамический AMM) и кнопкой для быстрого создания токенов. По словам команды, Kodiak не прямой конкурент BEX, а дополнение экосистемы, так как BEX не поддерживает агрегацию ликвидности. Важно отметить сотрудничество Kodiak с Infrared, предлагающее два экономических маховика:
Первое: Капитальный маховик. Kodiak primero bribes Infrared для увеличения эмиссии BGT в пулах Kodiak. Затем команда депонирует ликвидность казначейства в пулы Kodiak LP, залоговая стоимость передается Infrared, который получает право управления пулом. После депозита в пул Kodiak LP, Infrared собирает доход iBGT+iRED.
Второе: Сообщество. Пользователи стейкают свои токены Kodiak LP для получения iRED+iBGT от Kodiak.
Оценка: Подходит для торговых пар с на/native активами, но未必 применимо к сценариям siBGT/iBGT. Данный маховик требует высокого мастерства контроля на средних и поздних этапах развития. Как указано ранее, динамический AMM хорошо работает с сильно коррелированными активами. Например, LST/ETH: LST (нерестакируемый токен) аккумулирует награды валидаторов, поэтому исторически стоил дороже iBGT, но благодаря стабильности дохода не вызывало резких колебаний, позволяя динамическому AMM формировать ценовой буфер. Однако nativный доход siBGT отличается от PoS по источникам и демонстрирует высокую волатильность, из-за чего буфер снижает эффективность формирования цены и способ低估 реальный доход siBGT. Главная точка краха проекта: Доход от bribes (iBGT+iRED+стабильность ликвидности) ниже стоимости bribes (обычно в нативном токене Kodiak). Это общая болезнь всех протоколов bribes, подразумевающая, что имплицированная стоимость токена Kodiak должна быть ≤ дохода от bribes, иначе проект войдет в красный стол (как у Lido). Однако если стоимость токена слишком мала, он не привлечет ликвидность → дефицит эмиссии BGT. *На ранней стадии большинство LP мыслят токеновыми парадигмами, что сигнализирует о медвежьем настрое*, *при условии, что стоимость bribes ≥ доход от bribes*. На поздних этапах, когда экосистема слабеет, LP начнет думать в USD-метриках. В этот момент Kodiak столкнется с выбором: поддерживать bribes в USD или токенах. Первое ускоряет продажу, второе убивает привлекательность платформы. Обе дороги ведут к краху без новых нарративов, ознаменуя конец жизненного цикла.
-
Gummi
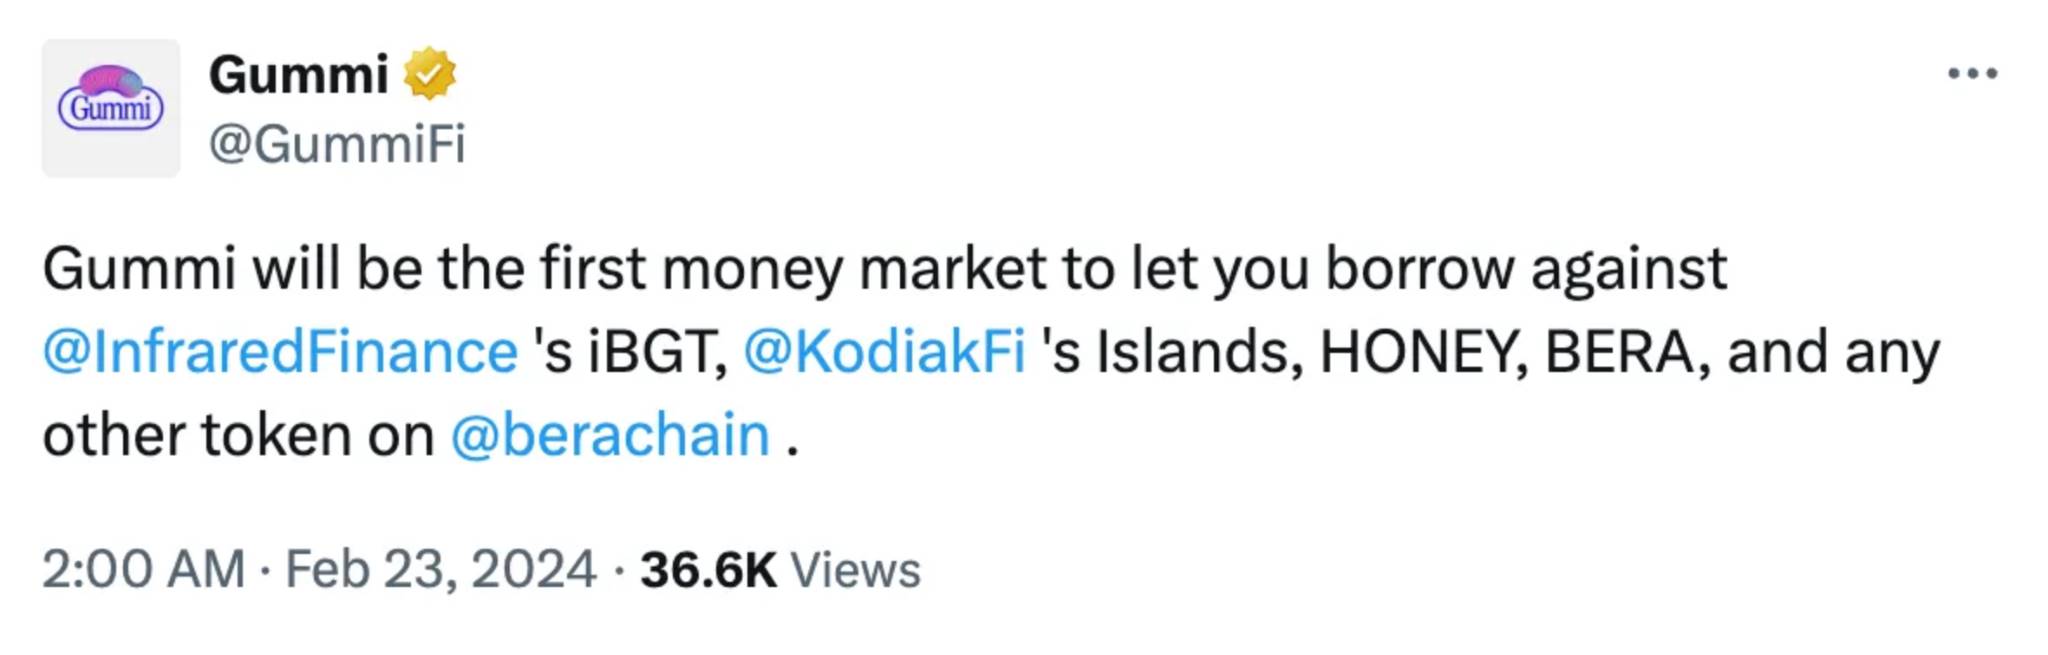
«A sweet treat for those sers interested in something a little stronger than honey.»
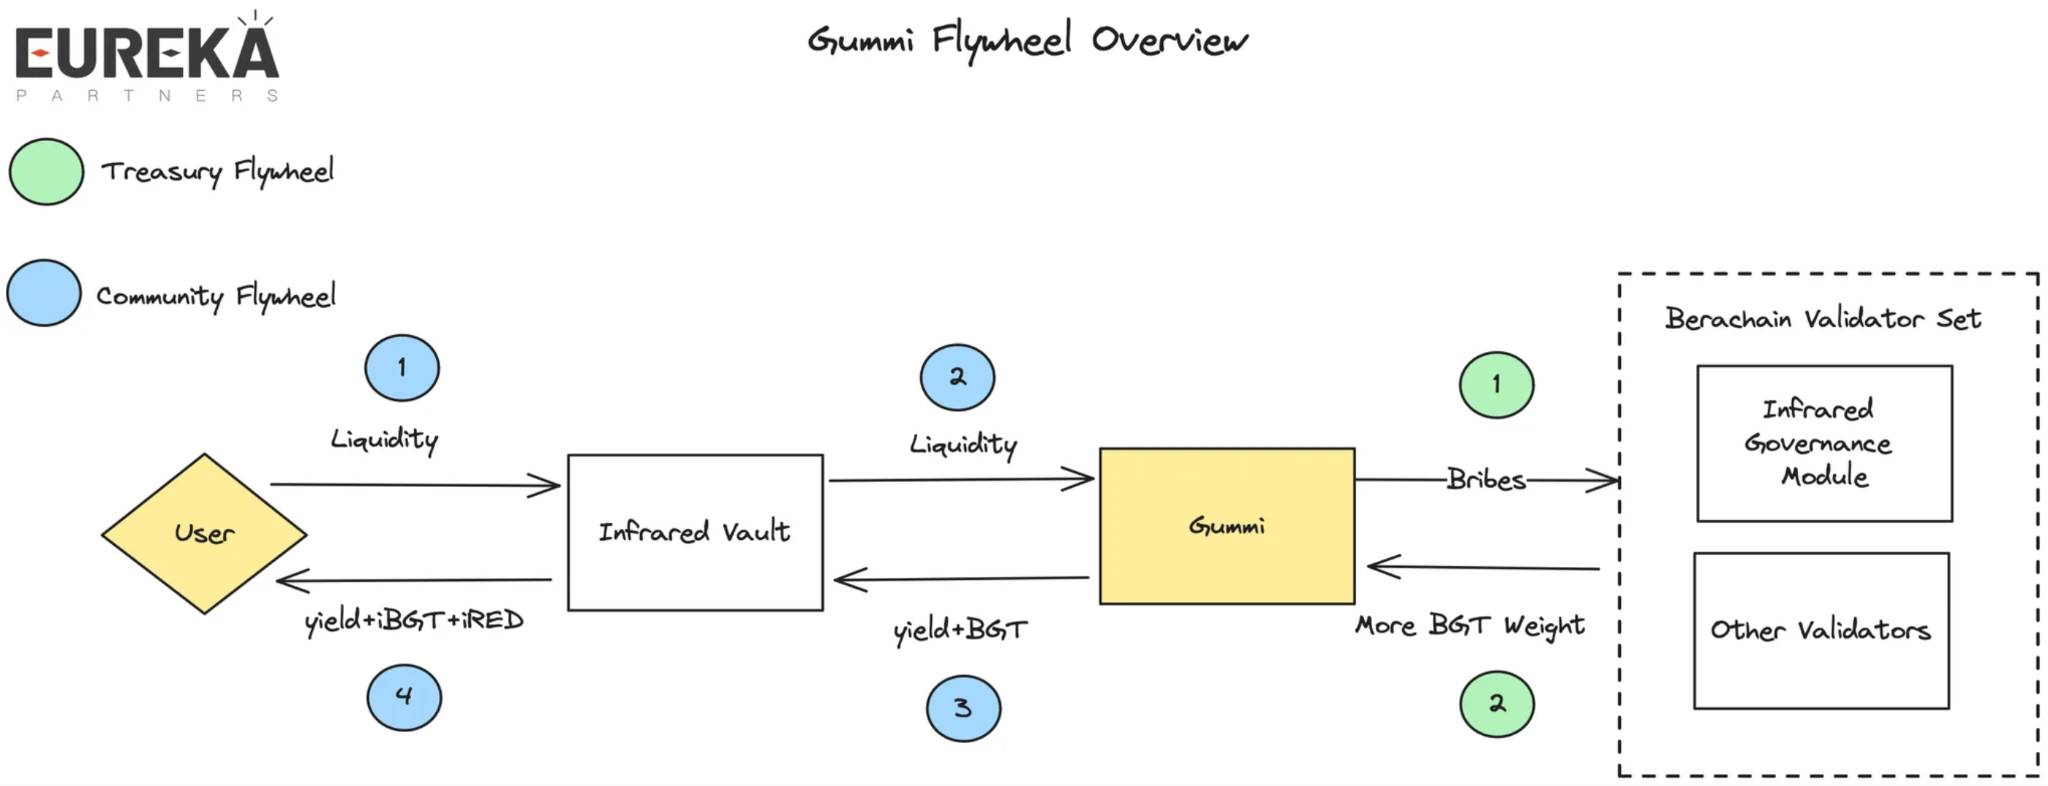
По официальным данным, Gummi позиционирует себя как money market. Информации пока мало, но вероятнее всего, это кредитный протокол с поддержкой левериджа.
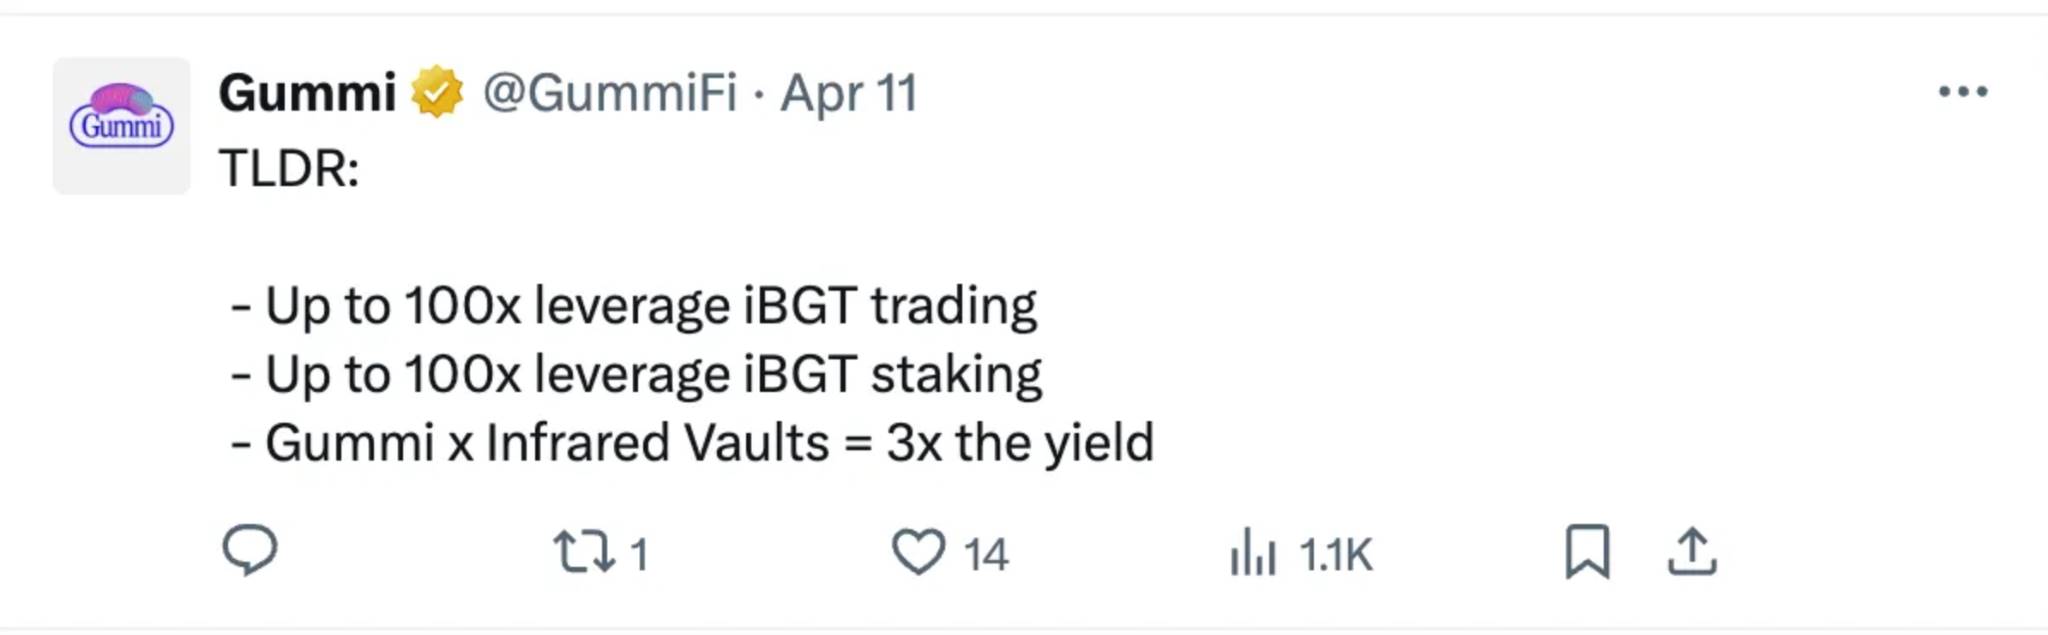
Их интеграция с Infrared схожа с Kodiak: хотя Gummi не уточняет, будут ли bribes направляться валидаторам Infrared или всем узлам сразу, логика указывает на первый вариант.
Оценка: У проекта пока недостаточно материала для активной дискуссии, детали продукта остаются неясными. Тем не менее, упомянут как часть Build-a-Bera и партнер экосистемы Infrared.
BeraBorrow
«Beraborrow is a decentralised protocol at the forefront of the Berachain ecosystem, providing interest-free loans using the iBGT token as collateral. »
Знатоки DeFi могут сравнивать это с клонированием Liquity. По версии разработчиков, BeraBorrow представляет собой CDP-протокол, позволяющий занимать стейблcoin NECT без процентов под залог iBGT с коэффициентом обеспечения 110%. Теоретически курс привязан к $1.
Почему бесплатно? Абсолютно бесплатных протоколов не существует, поэтому важно понять источники комиссий. BeraBorrow берет плату при каждом займе и погашении позиции. fee за погашение динамически корректируется в зависимости от частоты операций в последние 12 часов: чем интенсивнее выход из позиций (что указывает на переоценку NECT), тем выше комиссия.
Механизм якоря: Жесткий и Мягкий. Первый обеспечивает redemption iBGT/NECT 1:1. Если NECT переоценен (> $1.1), пользователь может обменять $1 iBGT (под 110% обеспечением) на NECT, продать на рынке и забрать разницу. Если недооценен (< $0.9), токен buyback'ается на вторичном рынке и redeem'ится 1:1 в iBGT для фиксации прибыли. Мягкий якорь опирается на теоретическую стоимость $1, регулируя переоценку динамическими penalty fees.
Максимальный леверидж: 11x. Благодаря коэффициенту 110%, формула дает теоретический максимум 11x ((1 + 1/0.1 = 11).
Дополнительный риск-менеджмент: В будущем планируется запуск стабилизационного пула для клиринга, доходы которого будут идти LP пула.
Оценка: По своей природе стейблкоин-протоколы выступают как облигации: пользователей волнует APY, а не юзабилити/пары стейблкоина (больше пар ≠ гарантия успеха). Если уж нужен стейбл, зачем не использовать Honey? Исходя из источников дохода данного продукта, единственным реальным источником выступает стабилизационный пул, хотя есть вероятность, что iBGT депонированный на платформу, позволит в дальнейшем стейкать его во Vault Infrared для дополнительных доходов. Таким образом, если ожидается краткосрочный даунтренд iBGT, можно увеличить леверидж, дожидаясь клиринга базовых позиций для получения арбитража клиринга.
Максимальная стоимость клиринга Liquity = Стоимость долга - (Количество заложенных активов × текущая цена < 10% от доли пользователя в стабилизационном пуле).
Для простой оценки предположим позицию с 500 iBGT и долгом 10,000 NECT. Текущее обеспечение 109%, значит цена iBGT составляет $21.8 (109% × 10000/500). Если доля этого пользователя в стабилизационном пуле составляет 50%, потенциальный профит составит $450 (500 × 50% × 21.8 - 10000 × 50%). Согласно примеру, ключевые параметры для прибыли: доля в стабилизационном пуле + частота клирингов.
Кроме того, если ожидается долгосрочный аптренд iBGT, можно усилить леверидж для получения до 11x доходности siBGT (хотя эта функция пока не задокументирована официально). Для таких пользователей главный риск связан с падением курса BGT.
Beratone
«BeraTone offers an intricate life-sim and farming system, reminiscent of beloved classics like Stardew Valley, allowing players to cultivate and manage their dream farmstead.»
По описанию, Beratone относится к MMORPG, где игроки управляют фермой вместе с другими персонажами в симуляторе (аналог Stardew Valley). Один из авторов PixelBera также известен как художник Bit Bears (пятая генерация ребейзинга Bong Bears). Благодаря успеху Bit Bears, PixelBera решил добавить utility и запустил Beratone. Демо-версия релизнется во втором квартале 2024 года, полномасштабный запуск запланирован на первый квартал 2025 года. Продажа NFT стартует осенью 2024 года, первые доступные Founder’s Sailcloth NFT дают множественные баффы в игре. Важно учитывать: игра полностью бесплатна и не имеет ограничений входа, поэтому осенние NFT не являются входным билетом, вероятно, выполняя функцию Founder’s Sailcloth NFT.
Оценка: Визуальный стиль близок к Web2 играм, но правда Web3-пользователей по-прежнему тяготеет к APY, превращая игру в огромную DeFi-структуру. Однако преимущество GameFi заключается в возможности проектирования экономики в режиме «односторонней видимости» (пользователь не знает точного выхода). При поддержке длинных экономических циклов и встроенных покупок жизнь проекта может оказаться дольше ожидаемой. Кроме того, заработок в GameFi обычно привязан к NFT-базису, что позволяет искусственно разгонять капитализацию за счет низкой оборачиваемости и привлекать участников для гринда, хотя контролировать такие системы сложнее, чем при базе в USD/токенах. Коротко: Если вы фанат Berachain, можете сопровождать проект, соотношение риска и награды здесь высоки, однако необходимо тщательно рассчитывать оборачиваемость на вторичном рынке и при необходимости хеджироваться через OTC или пред-трейдинг.
Вышеописанные кейсы носят вводный характер и не гарантируют глубинного insight по всей экосистеме, поэтому я лично изучил весь ландшафт Berachain: от 5-10 минут до часа на каждый проект. Ниже приведены итоги моих исследований:
Высокая степень нативности, различные GTM-стратегии: большинство проектов на Bera не мультичейн, а построены специально под Berachain. Соотношение нативных и не-нативных около 10:1 (учитывая, что некоторые продукты принадлежат одной команде). Парадоксально, но далеко не все не-NFT проекты предпочитают запуск через NFT; большинство придерживается ортодоксальных подходов.
Разнообразие экономических маховиков, но неизменная суть: большинство проектов формируют циклы через Infrared, некоторые дополняют базовую BEX многослойной структурой VE(3,3) вроде Berodrome. Ключевая логика не меняется: любые стимулы токенизированы. Поэтому пользователю достаточно знать фундаментальные метрики и возможности маркетмейкинга команды. Маховики связаны между собой, но крах одного не обрушивает всю цепь: пока уступленные токены приносят сверхдоходность, пользователи продолжат защищать пулы, позволяя новым проектам заполнять пробелы.
Большинство высокофинансируемых проектов выпускают NFT: среди топ-10 проектов по финансированию 7 относятся к Community/NFT/Gamefi и все эмитируют NFT.
Неравномерная активность сообщества, но высокая взаимная поддержка: средний показатель просмотров Twitter нативных проектов варьируется от 1000 до 2000+, некоторые демонстрируют заниженную вовлеченность (соотношение подписчиков к просмотрам < среднего по экосистеме). Например, Infrared имеет 7000+ подписчиков при среднем показателе 10000+ просмотров на пост; многие проекты активно сотрудничают, взаимодействуя через экономические циклы и token-grants.
Проекты продолжают инновации, но без прорывных нарративов: В нише NFT команды выбирают BD-стратегии ради трафика вместо громких объявлений (HoneyComb, Booga Beras). В секторе DeFi одни исследуют решения ликвидности (Aori), другие улучшают устаревшие модели VE(3,3) (Beradrome). В Social появляются attempts оценки качества проектов через p2p (Standard & Paws). В Launchpad тестируются фракционирование токенов и распределение LP для Fair Launch (Ramen, Honeypot). В сегменте Ponzi/Meme пытаются создать «устойчивую экономику» через Floor Price Pool (Goldilocks).
Где должен быть катализатор роста Berachain и какие направления станут инвестициями с высоким потенциалом?
Уверен, прочитавший материал уже составил полное представление о Berachain, поэтому легко предугадать два перспективных вектора: LSDFI и фрагментированные NFT-активы.
Во-первых, LSDFI encompasses all economic cycles related to Infrared, выступая экономическим рвом Berachain. Как видно, многие проекты уже интегрируются с Infrared Finance, делегируя ликвидность для сверхдоходности. Дальнейшая эволюция экологии大概率 скопирует путь Ethereum, породив стейблкоины под залог siBGT, протоколы swap-ставок и т.д. Однако главное отличие Ethereum — порожек в виде размера ликвидности. Это открывает путь LST-протоколам типа Puffer Finance, адаптирующимся под Berachain для масштабирования привлечения ликвидности через механизмы кредитования с плечом.
Во-вторых, фрагментированные NFT-активы охватывают не конкретный стандарт (например ERC-404), а все потенциальные NFT-классы и решения для фрактонизации. Этот сегмент идеален, так как нативный bribery Berachain является кровеносной системой всех новых проектов по выпуску токенов и одновременно служит внутренней защитой Berachain. NFT-проект может через метод ребейзинга/дробления привлечь новый капитал, участвуя одновременно в экономических циклах других протоколов (например, Infrared).
Об указанных направлениях читатели могут исследовать самостоятельно. В процессе подготовки мной уже обнаружены интересные кейсы, однако поскольку статья носит исключительно исследовательский характер и не является финансовой рекомендацией, они не приводятся.
Заключение
После публикации моей статьи друзья вновь затронули тему успеха Berachain:
Один сказал: «Сообщество Berachain очень сильно, текущие метрики хороши, многие NFT распроданы — проект точно выйдет в лидеры».
Другой ответил: «Berachain — это просто гигантская DeFi-игра. После завершения текущего нарратива игра быстро остановится, без фундаментального экосистемного драйвера прорыв невозможен».
Я давно считал, что определение «успешного проекта» гораздо сложнее, чем поиск «финала DeFi», и оно не измеряется одной шкалой.
Если реакция сообщества положительна, но VC терпят убытки — это хороший проект?
Если все VC зарабатывают, а сообщество в долгах — это хороший проект?
Если все рады, кроме отдельных пострадавших слоев — это хороший проект?
Если ты помещик, а люди твои посевы — это хороший проект?
Проект говорит о завтрашнем дне, а вы говорите о сегодня — это хороший проект?
Проект обсуждает технологии, а вы говорите о нарративах — это хороший проект?
Благодарности: Теория «Трех типов пулов», использованная в этой статье, была создана @thecryptoskanda. Выражаю ему особую признательность. Также благодарю партнера Eureka Partners Артура за бесценные консультации и рекомендации при подготовке материала.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @eureka_partners



