За 91 % токенизированных акций США стоит лишь один брокер: детальный разбор основной архитектуры империи RWA‑акций на $4,6 млрд
Автор: Stein
Перевод: TechFlow
Обзор TechFlow: На фоне ускоренной конвергенции криптоактивов и активов реального мира (RWA) рынок токенизированных акций США незаметно преодолел отметку в $4,6 млрд. Однако за фасадом процветания скрывается факт высокой централизации: более 91% реальных акций размещены на хранении у одного американского лицензированного брокера — Alpaca.
Вековая архитектура Уолл-стрит, гордившаяся разделением полномочий на «эмиссию, торговлю, брокерские услуги и клиринг», претерпевает радикальные изменения под влиянием сквозной модели вертикальной интеграции криптокомпаний. От рабочих процессов мгновенной токенизации и клиринга до совместных инициатив ведущих учреждений с SEC по модернизации правил работы трансферных агентов — фундаментальное переустройство, затрагивающее ключевые артерии традиционных финансов, уже началось.
Скрытый факт высокой концентрации: Alpaca контролирует 91% хранения токенизированных акций США
Сегмент активов реального мира (RWA) демонстрирует стремительный рост, а объем рынка токенизированных акций США уже приблизился к отметке в $4,6 млрд.
При этом мало кто знает, что этот обширный экосистем, кажущийся выстроенным десятками децентрализованных протоколов и финтех-платформ по всему миру, опирается на базовые активы, критически зависящие от единственной структуры.
Данные ончейн-аналитики и регуляторных отчетов показывают, что из обращающихся на рынке $4,6 млрд токенизированных акций США свыше $41,7 млрд (более 91%) реальных базовых акций сосредоточено на хранении у единственного лицензированного брокера США — Alpaca Securities.

Рисунок: Распределение нижележащих брокеров среди эмитентов токенизированных акций США по миру и доля рынка Alpaca
Независимо от того, речь идет ли о Binance bStocks, созданном крупнейшей криптобиржей мира, популярном RWA-протоколе Ondo Finance, новой платформе синтетических активов xStocks, гиганте розничной торговли Robinhood или институционалах вроде RealityFi и Coinbase, все они без исключения глубоко интегрированы на бэкенде в брокерскую сеть хранения Alpaca.
Почему отраслевые гиганты коллективно выбрали именно Alpaca? Фундаментальная причина кроется в том, что Alpaca успешно создала дружественную для разработчиков брокерскую API, которую называют «Stripe в мире ценных бумаг».
В традиционных финансах для предоставления услуг по торговле и хранению акций США глобальной аудитории учреждениям требуются годы на получение сложных межюрисдикционных лицензий брокера и клирингового оператора, при этом барьеры соответствия требованиям и технологии чрезвычайно высоки.
Alpaca же позволяет онлайн-эмитентам через несколько строк кода напрямую открывать комплаенс-счета, массово приобретать реальные акции США на имя организации и обеспечивать их законную изоляцию на хранении, что многократно сокращает сроки вывода продукта на рынок.
Традиционная Уолл-стрит и ончейн-парадигма: биржи поглощают рынок акций
В рамках зрелой правовой среды Уолл-стрит, сформировавшейся за столетие, функционирование рынка ценных бумаг строго следует логике профессионального балансирования полномочий по принципу «четырехстороннего разделения».
Публичные компании занимаются исключительно выпуском регуляторно одобренных ценных бумаг; регулируемые биржи (такие как NYSE и Nasdaq) отвечают за листинг, сопоставление ордеров и ценообразование; лицензированные брокеры осуществляют хранение клиентских средств и управление счетами; а компания Depository Trust Company (DTC) контролирует централизованное хранение реестров всех физических акций и межорганизационный клиринг и расчеты.
Эта архитектура гарантирует, что ни один единый участник рынка не может монополизировать процессы, что эффективно предотвращает растрату средств и конфликты интересов.
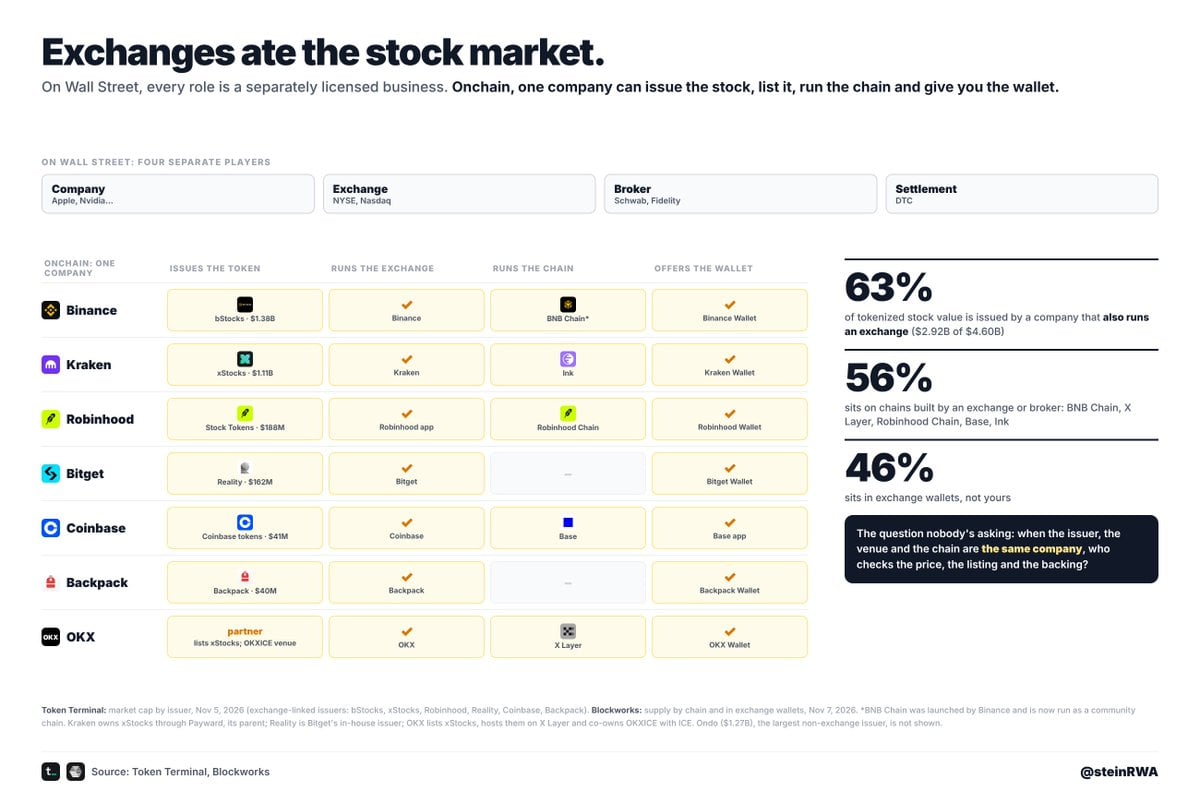
Рисунок: Сравнение традиционной системы специализации ценных бумаг Уолл-стрит и ончейн-модели сквозной вертикальной интеграции
Однако в мире блокчейна и Web3 эта вековая структура разделения труда подвергается полному разрушению: отдельные коммерческие структуры способны осуществлять сквозную вертикальную интеграцию всего процесса.
Возьмем для примера запущенный Binance продукт bStocks: платформа одновременно выступает организатором выпуска и эмитентом токенизированных активов, основной площадкой для листинга и обеспечения вторичной ликвидности, а также напрямую контролирует замкнутый цикл расчетов через интегрированный брокерский канал на бэкенде.
Модель вертикальной интеграции обеспечивает максимальную эффективность оборота капитала, полностью устраняет издержки на клиринг в длинных межорганизационных цепочках и реализует расчеты в режиме T+0 или даже секундное мгновенное исполнение с круглосуточной торговлей (7×24).
Параллельно такая высокая концентрация вызывает глубокую обеспокоенность регуляторов и институциональных инвесторов: при возникновении единой точки отказа или проверок соответствия нормам масштабные системные риски многократно возрастают.
Разнообразие эмитентов: местонахождение токена определяет его реальное применение
Несмотря на то, что базовыми активами различных эмитентов выступают одни и те же бумаги индекса S&P 500, такие как Apple, Nvidia или Tesla, их траектории существования на блокчейне и экологические ниши кардинально различаются.
Анализ конкретного распределения этих токенизированных акций по адресам в сети позволяет наиболее наглядно понять сценарии использования и коммерческие намерения реальных владельцев.
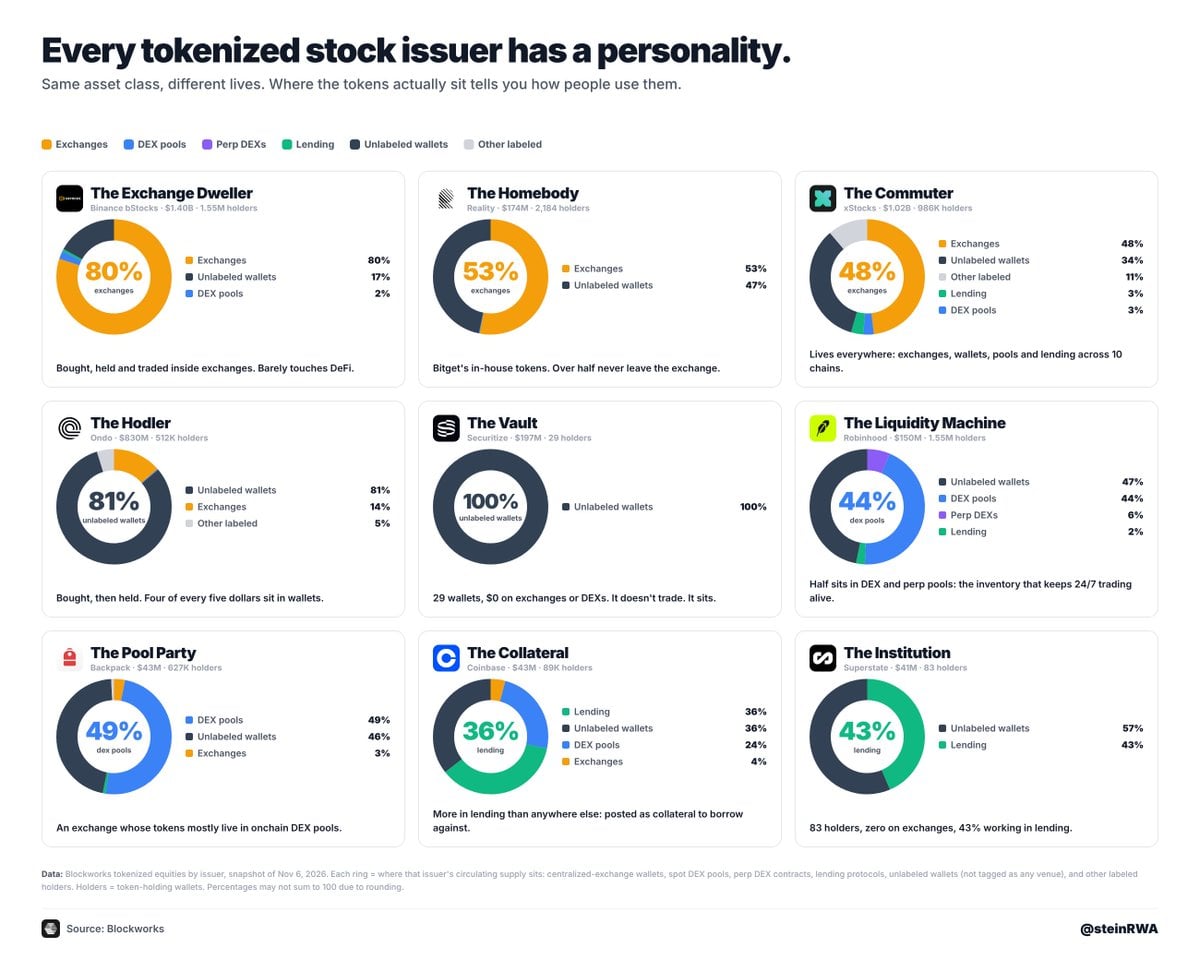
Рисунок: Анализ распределения ончейн-активов и форм владения основных эмитентов токенизированных акций
Продукты, представленные Binance bStocks, являются типичными «обитателями бирж». Из обращающегося объема в $1,4 млрд более 80% постоянно покоится на официальных адресах пополнения биржи и горячих кошельках маркетмейкеров, по сути выступая производным торговым инструментом для розничных криптопользователей для обхода валютных ограничений фиатных денег, мультиколлатерального кредитования и высокочастотного арбитража деривативов.
Ярким контрастом служат проекты вроде RealityFi, чьи выпущенные токены демонстрируют ярко выраженную децентрализованную специфику «резидентов DeFi», широко распределяясь между кошельками пользователей с самохранением ключей, а также протоколами децентрализованного кредитования и пулами ликвидности, фактически становясь неотъемлемой частью стека синтетических активов DeFi.
Разбор системы мгновенной токенизации: рабочий процесс Alpaca и логика расчетов
Фундаментом, обеспечивающим трансграничное перемещение активов на десятки миллиардов долларов, является созданный Alpaca рабочий процесс клиринга мгновенной токенизации (Instant Tokenization).
Вся бизнес-цепочка охватывает офчейн-банковские фиатные системы, систему централизованных расчетов DTC и автоматизированные машины состояний смарт-контрактов, а стандартный алгоритм движения разделен на четыре строго выверенных этапа:
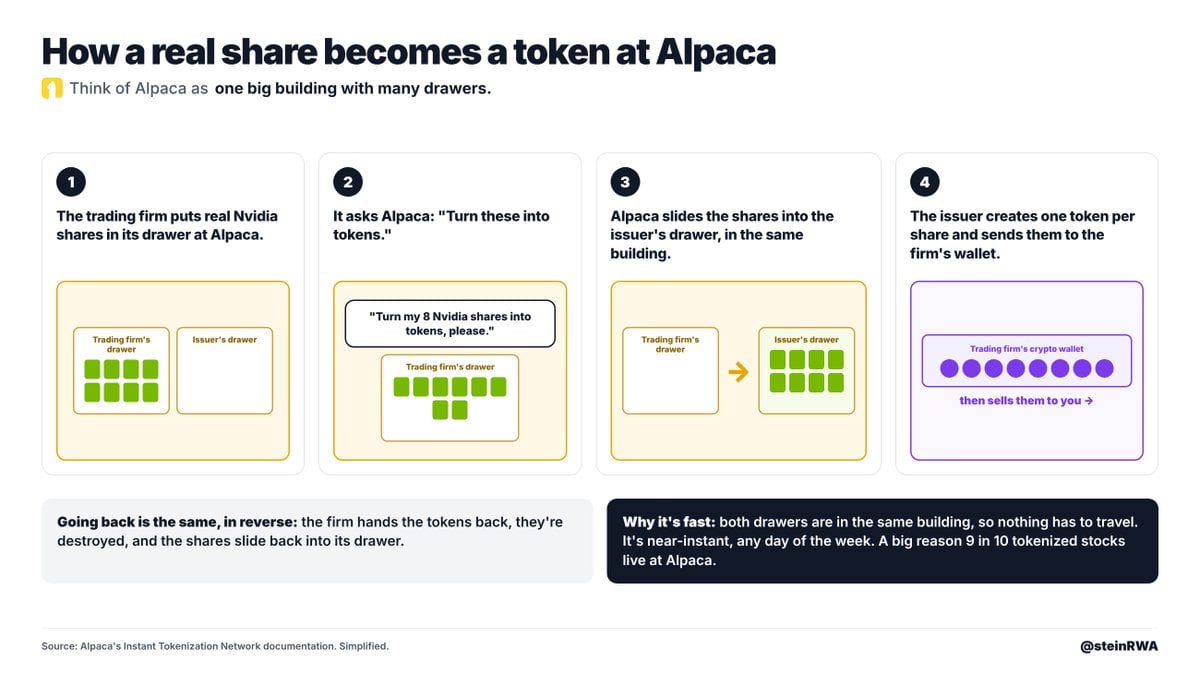
Рисунок: Техническая архитектура системы мгновенной токенизации Alpaca и межорганизационный рабочий процесс расчетов
Шаг первый: маркетмейкеры и торгующие учреждения открывают выделенные корпоративные счета в Alpaca, приобретают целевые реальные акции США через легитимные регулируемыми каналами и завершают поставку спотовых активов в режиме T+1 через официальную клиринговую систему DTC, после чего проводят их в головную книгу учета депонирования Alpaca.
Шаг второй: участники торгов инициируют запрос на монетизацию (mint) для токенизированного протокола посредством ограниченной цифровой подписи, а узлы смарт-контрактов в реальном времени считывают доказательство комплаенс-хранения через API Alpaca, подтверждая полное резервирование базовых спотовых активов.
Шаг третий: смарт-контракты на целевой блокчейн (например, Ethereum, BNB Chain или Arbitrum) выпускают эквивалентные токенизированные акции в пропорции 1:1 и распределяют их между кошельками маркетмейкеров или инвесторов, обеспечивая сквозную прозрачность и аудируемость всего процесса.
Шаг четвертый: при инициировании инвесторами обратного выкупа смарт-контракт автоматически сжигает соответствующее количество ончейн-токенов, параллельно активируя уведомление по API для Alpaca о реализации на вторичном рынке аналогичного объема реальных акций. Фиатная сумма возвращается по изначальному пути за вычетом минимальной комиссии, замыкая идеальный цикл.
Битва за ключевой механизм: четыре лидера отрасли совместно обратятся к SEC с требованиями по модернизации правил работы трансферных агентов
Параллельно с бурным развитием токенизированных акций США ведущие участники рынка давно осознали: пока юридическое право собственности на базовом уровне закреплено за устаревшими централизованными реестрами эпохи прошлого, токенизация навсегда останется лишь «производным инструментом» и никогда не станет полноценной частью институционального финансового рынка.
На днях четыре крупных института, глубоко вовлеченных в регулируемые финансы — Figure, Securitize, Bullish/Equiniti и Plume Network, — официально направили в Комиссию по ценным бумагам и биржам США (SEC) историческую совместную петицию.
Петиция настоятельно призывает SEC провести всеобъемлющую и оперативную модернизацию действующих регуляторных правил в отношении трансферных агентов (Transfer Agent).
Согласно законодательному определению Уолл-стрит, трансферные агенты являются незаменимым институциональным фундаментом для всех публичных компаний. Публичные организации обязаны назначать лицензированных агентов, чья поддерживаемая книга регистрации акционеров (Stock Register) служит единственным юридическим основанием для определения законного собственника компании.
Как только SEC санкционирует возможность ведения и обновления официального реестра прав собственности непосредственно через публичные или регулируемые блокчейны, фундамент клиринга всей индустрии ценных бумаг будет подвергнут фундаментальному переосмыслению. В тот момент токены перестанут быть лишь косвенным правом требования на акции, сами по себе став представлять собой неделимую юридическую собственность на акции. Это не только окончательно развеет регуляторные неопределенности, тревожившие отрасль на протяжении многих лет, но и проложит окончательный путь для полной миграции триллионных активов Уолл-стрит в инфраструктуру блокчейна.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @steinRWA