West Securities: темпы развития ИИ за рубежом могут замедлиться, внутренние капитальные расходы возьмут эстафету, оптимистичный прогноз по интернет-сектору на Гонконгской бирже
Автор: The Wall Street Journal
В ходе промежуточных выборов в США демократы одержали убедительную победу, и ряд зарубежных «импортируемых рисков» начал материализоваться, логика глобального ценообразования активов незаметно меняется.
Команда Као Люлуна из исследовательского отдела West Securities считает, что с утверждением результатов промежуточных выборов обеспокоенность рынка задержками темпов строительства американских ЦОД на базе ИИ (AIDC) усилилась; в сочетании с ожиданиями нормализации американо-иранских отношений это привело к одновременному ослаблению доходности американских гособлигаций и курса доллара.
Ключевые темы победы демократов (завершение американо-иранского конфликта, замедление строительства AIDC) указывают на среднесрочный тренд ослабления доллара; окончание срока действия временного финансирования в конце года и противостояние по поводу предельного уровня государственного долга в начале следующего года дополнительно усиливают этот временной коридор.
За ожидаемым замедлением развития зарубежного ИИ скрывается более глубокое противоречие в распределении выгод между технологическими компаниями, населением и государством; эту структурную проблему трудно разрешить в краткосрочной перспективе.
Напротив, отечественные крупные компании обладают более низкой базой капитальных затрат и значительно более выгодными условиями финансирования, что позволяет индустрии ИИ Китая и США незаметно открыть окно для нарратива «подъем на Востоке и спад на Западе». Исследовательский отчет West Securities сохраняет стратегический бычий прогноз по китайским интернет-компаниям на бирже Hong Kong.
Утверждение результатов промежуточных выборов: реализация импортируемых рисков
После убедительной победы демократов на промежуточных выборах в США ранее предупрежденные рынком зарубежные импортируемые риски начали постепенно проявляться. Американский рынок обеспокоен задержками в строительстве AIDC, в то время как ожидания нормализации американо-иранских отношений растут, оказывая одновременное давление на доходность гособлигаций США и курс доллара.
Окончание выборов не означает унятия внешней волатильности. Победившие демократы подчеркнули необходимость тщательной проверки проектов центров обработки данных; весь процесс пока находится на стадии эмоциональной эскалации, возможны колебания в будущем. Учитывая, что мы все еще находимся в цикле повышения процентных ставок, волатильность внешних рынков недопустимо игнорировать.
Для A-рынка внешние импортируемые риски все еще сохраняются, но зона поддержки становится все более ясной. Политика поддержки заметно усиливается: 6 ноября премьер Госсовета Ли Цянь провел исполнительное заседание Госсовета, прямо потребовав «улучшить механизмы стабилизации финансового рынка, усилить внутреннюю стабильность фондового рынка и способствовать его спокойному и здоровому развитию»; в докладе Госсовета о состоянии финансовой сферы, представленном на рассмотрение Постоянного комитета ВСНП 3 ноября, также подтверждается данная позиция.
Тем временем базовые широкие ETF демонстрируют устойчивый приток средств высокой интенсивности, формируя поддержку снизу. Основные базовые широкие ETF показывали чистый приток на протяжении 25 подряд торговых дней с 28 сентября по 6 ноября; совокупный объем по стандартам CSI 300 и ETF сегментов STAR и ChiNext превысил 414,9 млрд юаней, при этом среднесуточный чистый приток в CSI 300 ETF недавно достиг максимума за вторую половину года.
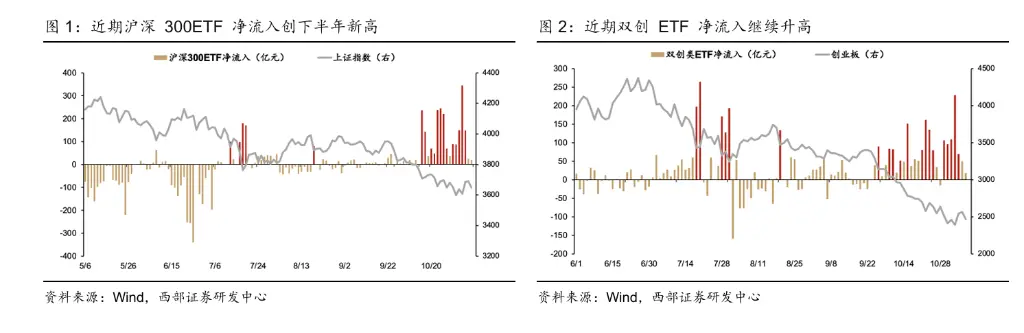
Рис.: Динамика чистого притока средств в CSI 300 и ETF сегментов STAR и ChiNext в ближайшее время
Победа демократов укрепляет среднесрочный тренд ослабления доллара
Помимо краткосрочных рыночных колебаний, больший интерес представляет среднесрочный тренд. Исторический опыт показывает, что после победы демократов на промежуточных выборах доллар склонен относительно слабеть; при победе республикан — крепнуть. Предыдущие циклы избирательных кампаний, связанных с управлением Трампа или его участием, также подтверждают эту закономерность.
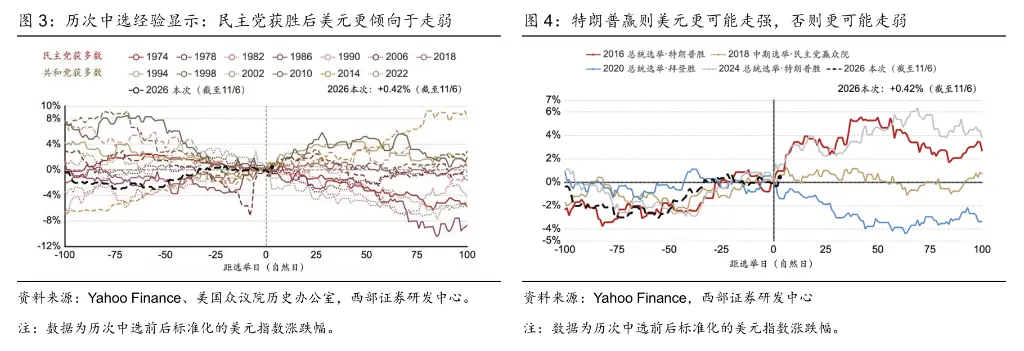
Рис.: Закономерности динамики индекса доллара в зависимости от результатов предыдущих президентских выборов в США
Логические обоснования также имеются. Ключевые темы, обеспечившие победу демократов (завершение американо-иранского конфликта, замедление строительства AIDC), выступают факторами нисходящего давления на доллар; цены на нефть уже начали отражать ожидания снижения геополитической напряженности.
Тем временем демократы склонны увеличивать расходы на социальные льготы, такие как здравоохранение и образование, что дополнительно повысит нагрузку на бюджет и вызовет опасения у рынка относительно финансовой устойчивости США.
Что касается тайминга, то ключевыми точками являются срок истечения временного финансирования 11 декабря и проблема предельного объема государственного долга, которую ожидают разрешить около первого квартала 2027 года. Вероятнее всего, вопрос о пределе долга будет решен, однако затяжная перекличка двух партий может создать торговое окно для стратегии «слабый доллар».
Замедление строительства AIDC: поверху — голоса избирателей, в основе — налоги
Замедление ожиданий по строительству центров ИИ обусловлено тем, что недовольство общественности лишь выглядит поверхностно; глубже лежащее противоречие кроется в дисбалансе структуры распределения фискальных благ.
Доля прибыли компаний США до уплаты налогов в ВВП достигла рекордного максимума, однако доходы корпоративного налога быстро упали с предыдущего пика примерно до 380 млрд долларов, что значительно ниже траектории прогнозов Бюджетного управления Конгресса (CBO) на начало года.
Возможность единовременного списания инвестиций в центры обработки данных из налогооблагаемой базы является одной из главных причин такого разрыва. Чем больше текущих расходов несет компания, тем меньше ее налогооблагаемая прибыль, что напрямую давит на реальные налоговые поступления государства. Иными словами, выгоды от строительства ИИ-инфраструктуры получают крупные технологические корпорации, тогда как социальные издержки и потери налоговых доходов совместно несут население и правительство.
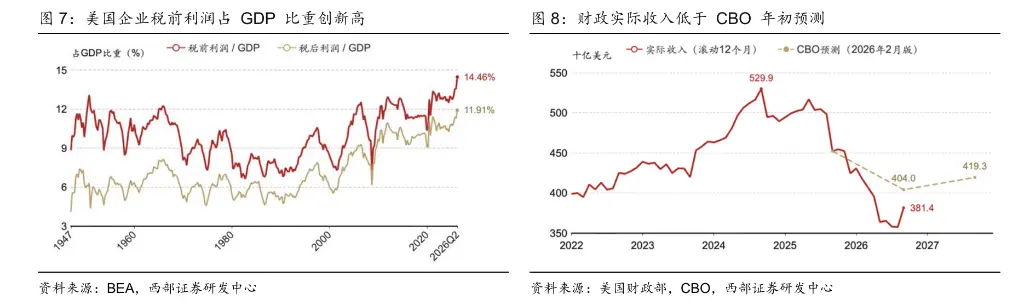
Рис.: Расхождение между прибылью компаний США до уплаты налогов и доходами федерального корпоративного налога
Демократы используют промежуточные выборы как точку входа; их основная логика заключается в завершении перераспределения выгод, а не в полном прекращении строительства ИИ. В краткосрочной перспективе эти изменения, вероятно, внесут периодические сбои в график строительства центров обработки данных. Эта тенденция уже прослеживается: доля ограничительных законопроектов, касающихся ЦОД, в 2026 году значительно выросла.
В дальнейшем предстоит отслеживать три ключевых ориентира: публикацию отчета ERCOT 10 декабря 2026 года, законодательные инициативы после открытия сессий штатных парламентов 12 января 2027 года и административные меры новых губернаторов после их приведения к присяге 19 января.
Индустрия ИИ Китая и США открывает окно для нарратива «подъем на Востоке и спад на Западе»
Вопросы о замедлении темпов роста зарубежного ИИ объективно предоставили отечественному ИИ возможность переосмысления нарратива «подъем на Востоке и спад на Западе»; ключевые различия заключаются в давлении капитальных затрат и стоимости финансирования.
В аспекте капитальных затрат абсолютная база внутренних гигантов существенно ниже показателей зарубежных облачных провайдеров, что снижает давление замедления. Данные показывают, что в 2026 году капитальные расходы большинства американских облачных компаний будут превышать операционный денежный поток, причем в 2027 году ситуация, вероятно, ухудшится; напротив, для отечественных облачных игроков 2027 год ожидается позитивным.
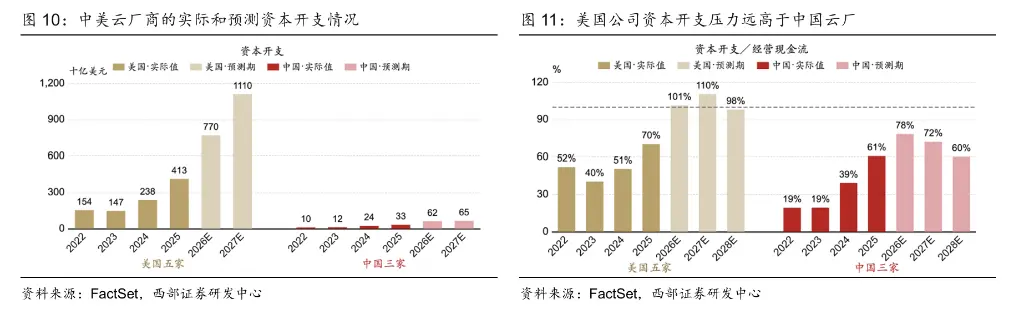
Рис.: Сравнение капитальных затрат и операционного денежного потока ведущих китайских и зарубежных облачных провайдеров
Что касается стоимости финансирования, разница между китайскими и зарубежными облачными провайдерами особенно значительна. Ведущие отечественные облачные группы преимущественно привлекают финансирование в юанях по значительно более низким ставкам: так, по состоянию на март 2026 года средне взвешенная процентная ставка по краткосрочным и долгосрочным банковским кредитам Alibaba в юанях составила всего 1,5% и 2,5% соответственно.
В противоположность этому, за рубежом высокорентные долги в долларах стали важным ограничением для расширения AIDC: купонная ставка по новым облигациям Oracle, выпущенным в ноябре 2026 года, достигла 7–8,65%, тогда как по обычным облигациям CoreWeave она находится в диапазоне 8,5–9,75%.
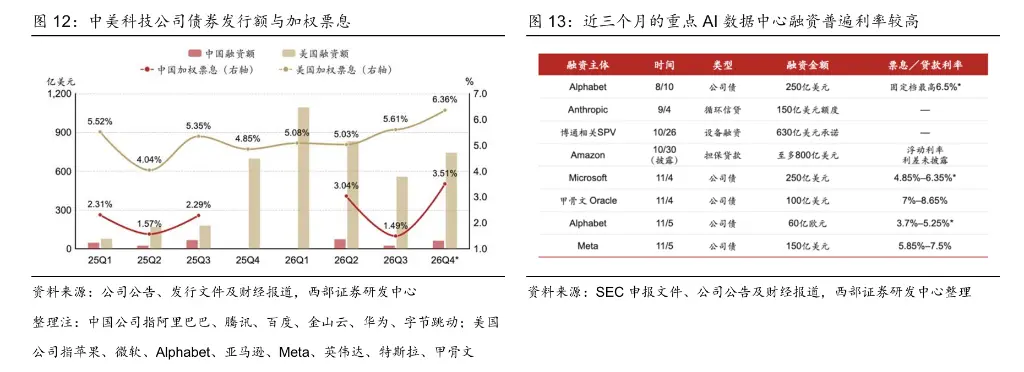
Рис.: Сравнение ставок финансирования и купонных ставок облигаций ведущих китайских и зарубежных облачных провайдеров
Такая структурная разница обеспечивает отечественной цепочке создания стоимости ИИ относительно более высокую устойчивость к рискам и более стабильные ожидания роста.
Окно стратегического размещения: сохранение бычьего прогноза по интернет-компаниям Гонконга
Согласно отчету West Securities, внешние импортируемые риски, нарушая глобальное настроение инвесторов, одновременно открывают окно для нарратива о «внутреннем обгоне»; временной коридор постепенного ослабления доллара после промежуточных выборов предоставляет возможность для стратегического увеличения веса акций интернет-сектора на бирже Гонконга.
Отчет структурирует размещение вокруг трех основных направлений:
Недвижимость и потребление: если наблюдается разворот иностранной ликвидности и улучшение внешней среды, серия внутренних фискальных политик может быть ускорена для поддержки цен на недвижимость и восстановления баланса household секторов. По мнению авторов, некоторые акции недвижимости потенциально могут продемонстрировать рост в два раза и более, а сектор потребления может войти в фазу «бычьего рынка для ядра потребительских активов».
Интернет-компании Гонконга: при шоке ликвидности за рубежом гонконгский рынок может подвергнуться заметной коррекции; при развороте иностранной ликвидности он, вероятно, встретит переоценку стоимостных множителей. После запуска ФРС США программы количественного смягчения в марте 2020 года гонконгский рынок впоследствии вырос более чем на 170%. В контексте технологического суверенитета также ожидается синхронное восстановление отечественной цепочки вычислительных мощностей.
Золото и цветные металлы: при реализации шока ликвидности за рубежом они столкнутся с阶段性 давлением; при появлении разворота ликвидности нарратив о «суперцикле сырьевых товаров», вероятно, вернется.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News