Действительно ли кому-то нужен блокчейн? Когда финансовая инфраструктура превращается в простой канал, какой путь ждёт криптонарратив?
Автор: 100y, Four Pillars
Перевод: TechFlow
Введение TechFlow: Когда Kalshi получает одобрение американских регуляторов на запуск перпетуальных контрактов по отдельным акциям, объемы торгов на рынках прогнозирования бьют исторические рекорды, а объем расчетов в стейблкоинах превышает триллион долларов, криптоиндустрия, похоже, вступает в беспрецедентную волну мейнстримизации. Однако за фасадом этого процветания проявляется скрытая и суровая реальность: фундаментальная бизнес-логика этих набирающих популярность продуктов практически не имеет никакого отношения к блокчейну.
100y ярко анализирует «ловушку превращения в трубу», с которой сталкивается текущая криптоэкосистема. Будь то регулируемые рынки прогнозирования с централизованным сопоставлением ордеров и клирингом или RWA и стейблкоины, опирающиеся на традиционные финансовые бэкенды, блокчейн здесь выступает исключительно как базовый финансовый канал для депозитов, выводов и движения активов. Более того, следуя историческим закономерностям распространения технологий и накопления ценности, коммерческая ценность полностью перехватывается платформами дистрибуции, контролирующими прямые взаимодействия с конечными пользователями, тогда как базовые ончейн-инфраструктура и токеномика не способны захватить реальный возврат ценности.
Эта статья не только систематизирует архитектурные сходства и различия между Kalshi и Polymarket, а также полюсную дивергенцию ончейн-направлений в 2026 году, но и прямо обсуждает окончательный вектор развития криптоиндустрии. Когда «финансовой трубы следующего поколения» недостаточно для реализации отраслевых амбиций, какие именно нативные приложения нам нужны, чтобы заново определить незаменимую истинную ценность блокчейна?
Данная статья фиксирует мои недавние разрозненные размышления об индустрии блокчейна. Она опирается на логику моей предыдущей работы «Почему современный криптобизнес выглядит до боли одинаковым».
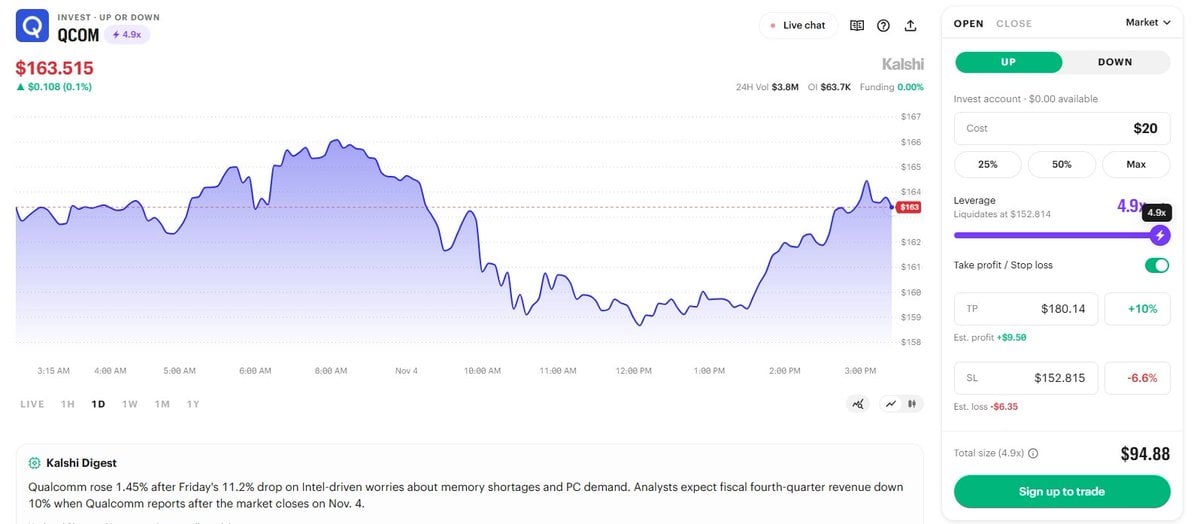
Рис.: Одобрение CFTC США на запуск торговли перпетуальными контрактами по отдельным акциям через Kalshi (Источник: официальный сайт Kalshi)
Сегодня криптоиндустрия получила важнейшую новость. Комиссия по торговле товарными фьючерсами США (CFTC) объявила о разрешении торговли перпетуальными фьючерсами по отдельным акциям (также известными как Equity Perps).
Это не просто регуляторное заявление. Легальная биржа Kalshi фактически запустила функцию торговли перпетуальными контрактами по акциям в реальном времени уже в этот же день.
Но давайте остановимся на секунду. Стоит ли вообще считать это новостью для криптоиндустрии?
Понимаем Kalshi: ошибочно воспринимаемый «коренной житель крипты»
Как известно, Kalshi — это централизованная деривативная биржа под юрисдикцией американской CFTC, предоставляющая услуги рынков прогнозирования и торговли перпетуальными контрактами.
Люди обычно склонны рассматривать Kalshi как компанию, глубоко связанную с индустрией блокчейна. Но суровая реальность заключается в том, что фактическая связь Kalshi с блокчейном поразительно мала.
Kalshi не использует технологию блокчейна для обеспечения работы своих ключевых продуктов, включая рынки прогнозирования и перпетуальные контракты. Ордера сопоставляются off-chain через ее проприетарный движок, а клиринг и расчеты курирует единый организатор клиринга производных инструментов Kalshi Klear, зарегистрированный в CFTC.
Фактические связи Kalshi с блокчейном весьма ограничены. Пользователи могут пополнять счета и выводить средства через стейблкоины, при этом их позиции на рынках прогнозирования можно токенизировать и получать к ним бесшовный доступ через платформы на базе Solana (такие как DFlow и Jupiter).
Тогда почему же люди так тесно ассоциируют Kalshi с индустрией блокчейна? Я считаю, этому есть несколько ключевых причин.
Во-первых, это прямой конкурент Polymarket. Когда Polymarket изначально предоставлял рынки прогнозирования пользователям за пределами США, он действительно использовал сеть Polygon и оракул UMA в качестве базовых компонентов для определения результатов рынка и расчетов.
Это сформировало у общества устойчивое стереотипное мнение, что рынки прогнозирования являются неотъемлемой частью самой индустрии блокчейна. Однако даже американская версия Polymarket, работающая под регулированием CFTC, технически ничем не связана с самим блокчейном, аналогично Kalshi.
Во-вторых, в Kalshi пришел Джон Ван. В августе 2025 года Джон Ван официально занял пост руководителя криптонаправления в Kalshi. Ранее он работал исследователем в ведущем криптовенчурном фонде Paradigm.
Наконец, выпуск перпетуальных фьючерсных контрактов. Перпетуальные контракты — еще один финансовый праймитив, который люди часто подсознательно считают природно связанным с блокчейном, и логика этой ассоциации идентична случаю с рынками прогнозирования. Это сравнение отнюдь не лишено оснований.
Перпетуальные контракты впервые возникли как новый инструмент торговли именно в криптобиржах. Характеристика криптовалютных активов работать в круглосуточном режиме 24/7 сделала их идеальной средой для возникновения механизма перпетуальных контрактов.
Сегодня у нас есть такие выдающиеся децентрализованные перпетуальные биржи, полностью построенные на блокчейне, как Hyperliquid и Lighter. Таким образом, перпетуальные контракты действительно имеют глубокие корни в криптопространстве.
Однако если смотреть с чисто технической точки зрения, для предоставления перпетуальных контрактов блокчейн совершенно не обязателен. Такие строго регулируемые легальные биржи в США, как Kalshi и Coinbase, при исполнении или клиринге своих сделок по перпетуальным контрактам вообще не используют никакие технологии блокчейна.
Ключевой вывод здесь предельно ясен: рынки прогнозирования и перпетуальные фьючерсы — это торговые продукты с глубокими корнями в индустрии криптовалют, однако их фундаментальная работа не требует наличия блокчейна.
Блокчейн превращается в простой финансовый нижестоящий канал
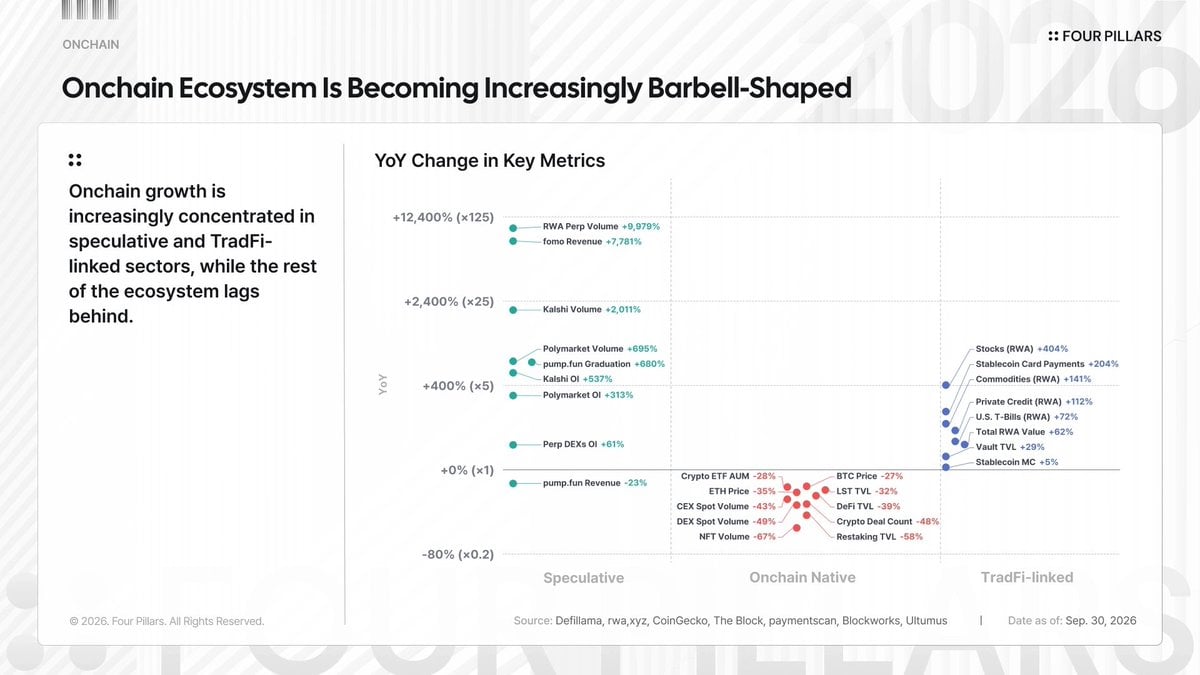
Рис.: Полюсная поляризация ончейн-ландшафта и эволюция финансовой инфраструктуры в виде труб в 2026 году
В моей предыдущей статье я утверждал, что ончейн-экосистема становится все более поляризованной. Если посмотреть на показатели основных направлений в 2026 году, общая картина отрасли становится крайне четкой.
Такое ончейн-нативное направление, как нативный DeFi, показывает слабые результаты. Тем временем направления, демонстрирующие осмысленный рост, в подавляющем большинстве сходятся в двух противоположных точках спектра.
На одной чаше весов находятся спекулятивно-мотивированные направления, такие как рынки прогнозирования, перпетуальные фьючерсы и мем-токены; на другой стороне традиционные направления, тесно связанные с финансами, включая стейблкоины, реальные активы (RWA) и ончейн-хранилища (Vaults).
Учитывая, что 2026 год стал одним из самых трудных лет в истории криптоиндустрии, тот факт, что эти направления продолжают показывать значительный рост, свидетельствует о том, что они хотя бы в какой-то степени нашли истинное соответствие продукта рынку (PMF).
На первый взгляд эти два крайних направления кажутся диаметрально противоположными. Однако на самом деле они разделяют одну критически важную общую характеристику: большинство из них используют блокчейн исключительно в качестве финансового базового канала.
Как мы обсуждали ранее, рынки прогнозирования и перпетуальные контракты фундаментально не нуждаются в блокчейне для своего существования. Блокчейн предоставляет инфраструктурную полезность преимущественно для пополнений, выводов и обеспечением оборачиваемости активов.
То же самое справедливо и для мем-токенов. Блокчейн позволяет любому человеку с минимальными затратами свободно создавать токены и открыто торговать ими, и его истинная основная польза как раз и заключается в этом.
С другой стороны весов, стейблкоины и RWA также рассматривают блокчейн прежде всего как финансовую трубу нового поколения, призванную заменить устаревшие и неэффективные фоновые инфраструктурные компоненты системы традиционных расчетов.
Важно четко понимать: я вовсе не отрицаю огромную ценность финансовых каналов. Напротив, эта ценность очевидна.
Глобальный финансовый бэкенд, позволяющий кому угодно в любое время 7x24 совершать транзакции и пользоваться широким спектром активов, представляет собой колоссальный скачок по сравнению с традиционной финансовой инфраструктурой. Одна лишь эта функциональность уже является ключевым дифференциальным преимуществом.
Но здесь есть одна заставляющая задуматься особенность: в тех направлениях, где блокчейн действительно нашел PMF, сам блокчейн почти никогда не является столпом бизнес-модели. Столпом, как правило, выступают иные элементы.
Истинная бизнес-логика находится совсем в другом месте, а блокчейн служит лишь для того, чтобы сделать эту деятельность проще, быстрее или снизить порог входа.
Сосредоточение ценности на уровне дистрибуции: куда движется индустрия блокчейна?

Рис.: Сравнение кривых захвата ценности между местом происхождения технологии и каналами дистрибуции (Источник: The COMMANDING HEIGHTS)
Недавно опубликованная статья под названием «The COMMANDING HEIGHTS» вызвала огромный резонанс в венчурном сообществе Сан-Франциско, предложив глубокий и во многом вдохновляющий тезис.
Исторически сложилось так, что коммерческая ценность не обязательно оседает там, где зародилась технология. Ценность, как правило, стремится концентрироваться в местах контроля над каналами ее дистрибуции. Авторы полагают, что индустрия ИИ пройдет по тому же пути эволюции.
Я считаю, что в криптопространстве этот феномен уже разворачивается в полной мере. Блокчейн действительно нашел PMF, но проблема заключается в том, что созданная ценность не стекает обратно в ончейн-экосистему и не возвращается к базовой криптоинфраструктуре.
Подавляющая часть коммерческой ценности перехватывается фронтенд-платформами дистрибуции, которые напрямую владеют пользовательскими отношениями. Для этих платформ блокчейн не является ядром бизнес-логики; это всего лишь очередная стандартная функция в их стеке возможностей.
Так куда же дальше должна двигаться индустрия блокчейна? На данный момент блокчейн доказал свою полезность как финансовая труба и закрепился в этой роли. Но, думаю, нам требуется куда больше.
Нам нужны те «настоящие непременные» нативные проекты, которые невозможно реализовать без блокчейна. В таких направлениях блокчейн не должен быть лишь вспомогательным инструментом; он обязан находиться ровно в центре своей базовой бизнес-логики.
Разумеется, мы уже проходили через подобные нарративы. Многие амбициозные проекты начинались с такой цели, пытаясь создать революционные продукты, способные существовать исключительно поверх блокчейна и кардинально отличавшиеся от всего прежнего.
Однако сегодня подавляющее большинство этих проектов давно исчезло с радаров. Несмотря на это, я уверен, что мы обязаны продолжать со всей серьезностью исследовать именно этот путь.
Если полезность блокчейна всегда будет ограничиваться функцией «финансовой трубы следующего поколения», то в волне гиперфинансализации индустрия блокчейна с высокой вероятностью со временем скатится до уровня одного из множества посредственных поставщиков финансовой инфраструктуры.
Если судить объективно, это и не столь уж плохой финал. Но если мы хотим, чтобы экосистема блокчейна выросла в нечто значительно более масштабное и великое, чем она есть сегодня, нам нужно предоставить более убедительный ответ.
Возможно, в будущем появится целый класс совершенно непредвиденных нами нативных приложений, которые решат эту головоломку; либо катализатором перелома послужит вовсе не сама технология, а политические или социальные сдвиги, которые радикально изменят восприятие блокчейна обществом, вернув тем самым существующие нативные приложения в центр внимания.
Я не знаю, по какому именно пути пойдет будущее, но твердо уверен: это именно та точка, на которую каждому из нас следует обратить пристальнейшее внимание в настоящее время.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars