


Исследовательский отчет Four Pillers: центральный клиринговый орган ценных бумаг США DTCC переводит американские акции и гособлигации в блокчейн, решая на данном этапе лишь задачу круглосуточного перемещения обеспечения.
Авторы: 100y, Four Pillars
Редакция: TechFlow
Введение TechFlow: DTCC выступает центральным узлом, обеспечивающим депозитарное хранение и клиринг подавляющего большинства акций и облигаций в США. Его собственный запуск сервиса токенизации ценных бумаг имеет гораздо больший вес, чем выпуск токенов любой криптокомпанией. Однако данное аналитическое исследование предупреждает, что No-Action Letter от SEC накладывает на DTS очень жесткие рамки: допускается токенизация только ценных бумаг из индекса Russell 1000, казначейских облигаций США и ETF, отслеживающих основные индексы; не поддерживаются расчеты с одновременной передачей активов (DvP), а структура реестра и права владения остаются практически неизменными. Для инвесторов, делающих ставку на «перенос акций в блокчейн», подлинными конкурентными переменными являются скорее маршруты обхода DTCC — прямая токенизация со стороны эмитента и связанные ценные бумаги (Linked Security), — а также новые сети, такие как Stellar и Arc, которые вот-вот появятся в дорожной карте DTS.
DTCC наконец запустил сервис токенизации ценных бумаг. Давайте разберемся, в чем его переоценили, а в чем недооценили.

Ключевые тезисы
DTCC официально запустил сервис токенизации (DTS), который стал важной вехой в процессе перевода ценных бумаг в блокчейн. Однако данный сервис строго регулируется условиями No-Action Letter от SEC.
Главное преимущество DTS на данном этапе заключается в повышении эффективности перемещения залогового обеспечения. Финансовые институты смогут переводить токенизированные ценные бумаги в режиме 24/7 с практически нулевой задержкой, а также потенциально автоматизировать процессы с помощью смарт-контрактов.
Несмотря на выход в блокчейн, большинство элементов традиционной финансовой инфраструктуры остается без изменений. Права собственности, условия хранения и рыночная структура не претерпели изменений. Кроме того, сам по себе DTS не поддерживает расчеты с одновременной передачей активов (DvP), для которых потребуется отдельное решение для расчетов фиатом.
Трансформационный потенциал DTS на текущем этапе может быть не таким значительным, как принято считать, однако его долгосрочное значение нельзя недооценивать. Принятие блокчейна DTCC является крупным институциональным достижением, а его дорожная карта может расчистить путь для интеграции токенизированных ценных бумаг в мейнстрим.
1. Запуск DTCC сервиса токенизации ценных бумаг

Вчера, 28 октября, DTCC наконец запустил сервис токенизации (DTS). До этого мы преимущественно слышали лишь о планах DTCC перевести ценные бумаги в цифровую среду.
Сейчас эти планы стали реальностью.
Запуск DTS во многом обязан No-Action Letter, выданному SEC DTC в декабре прошлого года. По сути, сотрудники SEC согласились не рекомендовать правоприменительные меры против оперирования ограниченным сервисом токенизации ценных бумаг со стороны DTC при соблюдении определенных условий.
Эти условия включают:
Квалифицированные ценные бумаги: токенизация ограничена акциями из индекса Russell 1000, казначейскими облигациями США и ETF, отслеживающими основные индексы.
Отсутствие залоговой или расчетной стоимости внутри DTC: токенизированные ценные бумаги могут использоваться в качестве залога во внешних сделках, но DTC не признает их залоговую или расчетную стоимость в рамках своей существующей системы управления рисками.
Ограничения на хранение и передачу: токенизированные ценные бумаги могут перемещаться только между кошельками, зарегистрированными в DTC.
Права управления DTCC: в случае утери или кражи токенов, ошибочных переводов и других специфических ситуаций DTC сохраняет право принудительного возврата или перевода токенов.
Срок действия: данный No-Action Letter действует три года с даты начала работы первого сервиса.
То, что ключевой инфраструктурный оператор американского рынка ценных бумаг DTCC действительно запустил сервис токенизации, стало крайне позитивным сигналом для отрасли блокчейн.
Однако после детального изучения текста No-Action Letter от SEC у специалистов появляются основания усомниться в том, какую дополнительную ценность эта форма токенизации привносит по сравнению с существующей финансовой системой.
2. Что именно изменилось?
Сервис токенизации DTS от DTCC функционирует следующим образом:
Участвующие институты регистрируют свои цифровые кошельки в DTS.
Институт подает заявку на токенизацию ценных бумаг, находящихся в его существующем счете в DTC.
DTC выполняет необходимые проверки и аудиты на соответствие требованиям.
Соответствующие права на ценные бумаги переводятся со счета участника в цифровой омнимбус-счет DTC (Digital Omnibus Account).
Минтируются токены, представляющие эти права, и отправляются в уже зарегистрированный цифровой кошелек участника.
Проще говоря, финансовые институты теперь могут конвертировать существующие права на ценные бумаги в токены, подлежащие хранению и переводу в блокчейне.
Основной упор в дизайне DTS сделан не на активную торговлю токенизированными акциями на фондовых рынках, а на институциональные кейсы, такие как перемещение залогового обеспечения.
Это влечет за собой ряд потенциальных улучшений:
Время работы: заявки на токенизацию и конвертацию можно подавать только в рабочие дни с 02:00 до 18:00 по восточному времени США. Однако после завершения токенизации эти токены можно перемещать круглосуточно (24/7), а также потенциально торговать их на поддерживаемых торговых площадках. Это существенное улучшение по сравнению с традиционными процессами DTC, где перемещение ценных бумаг и операции с залогом обычно ограничены рабочими часами и временными окнами обработки.
Скорость перевода: передача залогов с участием токенизированных ценных бумаг может выполняться в цепочке почти в режиме реального времени без ожидания расчетного окна традиционного DTC.
Смарт-контракты: токенизированные ценные бумаги могут использовать смарт-контракты для автоматического выполнения некоторых функций, включая контроль соблюдения нормативных требований и процессы, связанные с распределением доходов.
3. Что осталось без изменений?
Довольно много.
Права на ценные бумаги: ценные бумаги, токенизированные через DTS, сохраняют те же права собственности, экономические выгоды и защиту инвесторов, что и традиционные ценные бумаги.
Хранение базовых ценных бумаг: DTC продолжает владеть и хранить базовые ценные бумаги так же, как и ранее.
Регистрация прав собственности: базовые ценные бумаги по-прежнему зарегистрированы на имя номинального держателя DTC — Cede & Co.
Ведение официальных реестров: DTC по-прежнему отвечает за ведение официальных записей, используя свои существующие бухгалтерские книги и систему LedgerScan для отслеживания токенизированных прав.
Идентификационные коды ценных бумаг: токенизированные ценные бумаги сохраняют те же коды CUSIP, что и традиционные.
Структура рынка: существующие взаимоотношения между DTC, брокерами-дилерами, эмитентами, кастодианами и конечными бенефициарами остаются неизменными.
Выплата дивидендов и процентов: выплаты продолжают осуществляться через традиционную финансовую инфраструктуру в фиатных деньгах, а не через стейблкоины в блокчейне.
Нормативное соответствие: действующие требования KYC, противодействия отмыванию денег (AML) и другие комплаенс-требования по-прежнему применяются.
Сохранение кодов CUSIP и юридических прав, идентичных традиционным ценным бумагам, несомненно, является положительным фактором. Это способствует взаимозаменяемости традиционных и токенизированных позиций, снижая риски фрагментации ликвидности.
С другой стороны, поскольку DTC по-прежнему ведет официальные реестры, а общая структура рынка практически не изменилась, это означает, что немедленный прирост эффективности и масштабируемости, вероятно, будет ограниченнее, чем ожидали некоторые участники рынка.
Еще один важный момент: использование технологии блокчейн автоматически не означает, что DTS поддерживает расчеты с одновременной передачей активов (DvP).
Одно из главных преимуществ блокчейна заключается в возможности использования механизмов консенсуса и смарт-контрактов для атомарного одновременного расчета с обеих сторон сделки. Иными словами, ценные бумаги и денежные средства могут переходить в собственность одновременно, что снижает риск ситуации, когда одна сторона передает активы, но не получает оплату.
Поэтому естественно предположить, что DTS изначально поддерживает DvP.
Однако на практике это не так.
Согласно разъяснениям SEC в No-Action Letter, DTS спроектирован как услуга передачи без расчетов (Free of Value, FOV). Это означает, что передача ценных бумаг не привязана напрямую к соответствующему платежу денежными средствами.
DTS отвечает за токенизацию и передачу прав на ценные бумаги, но не управляет сопутствующими денежными обязательствами и не обеспечивает окончательный расчет фиатными средствами.
Следовательно, институтам, желающим проводить сделки DvP с использованием токенизированных ценных бумаг в DTS, потребуется дополнительно подключиться к платёжной инфраструктуре, например, использовать стейблкоины или другие формы цифровых денег, а также внедрить механизм координации двух сторон сделки.
4. Что это значит для будущего?
Выход DTCC, одного из важнейших участников традиционного рынка ценных бумаг, в индустрию токенизации имеет огромное значение.
Десятилетиями финансовые рынки опирались на устаревшую инфраструктуру, построенную задолго до появления блокчейна. Тот факт, что такие институциональные гиганты, как DTCC, начинают принимать блокчейн как часть финансовых систем следующего поколения, сам по себе служит мощным сигналом о долгосрочном перспективном развитии отрасли.
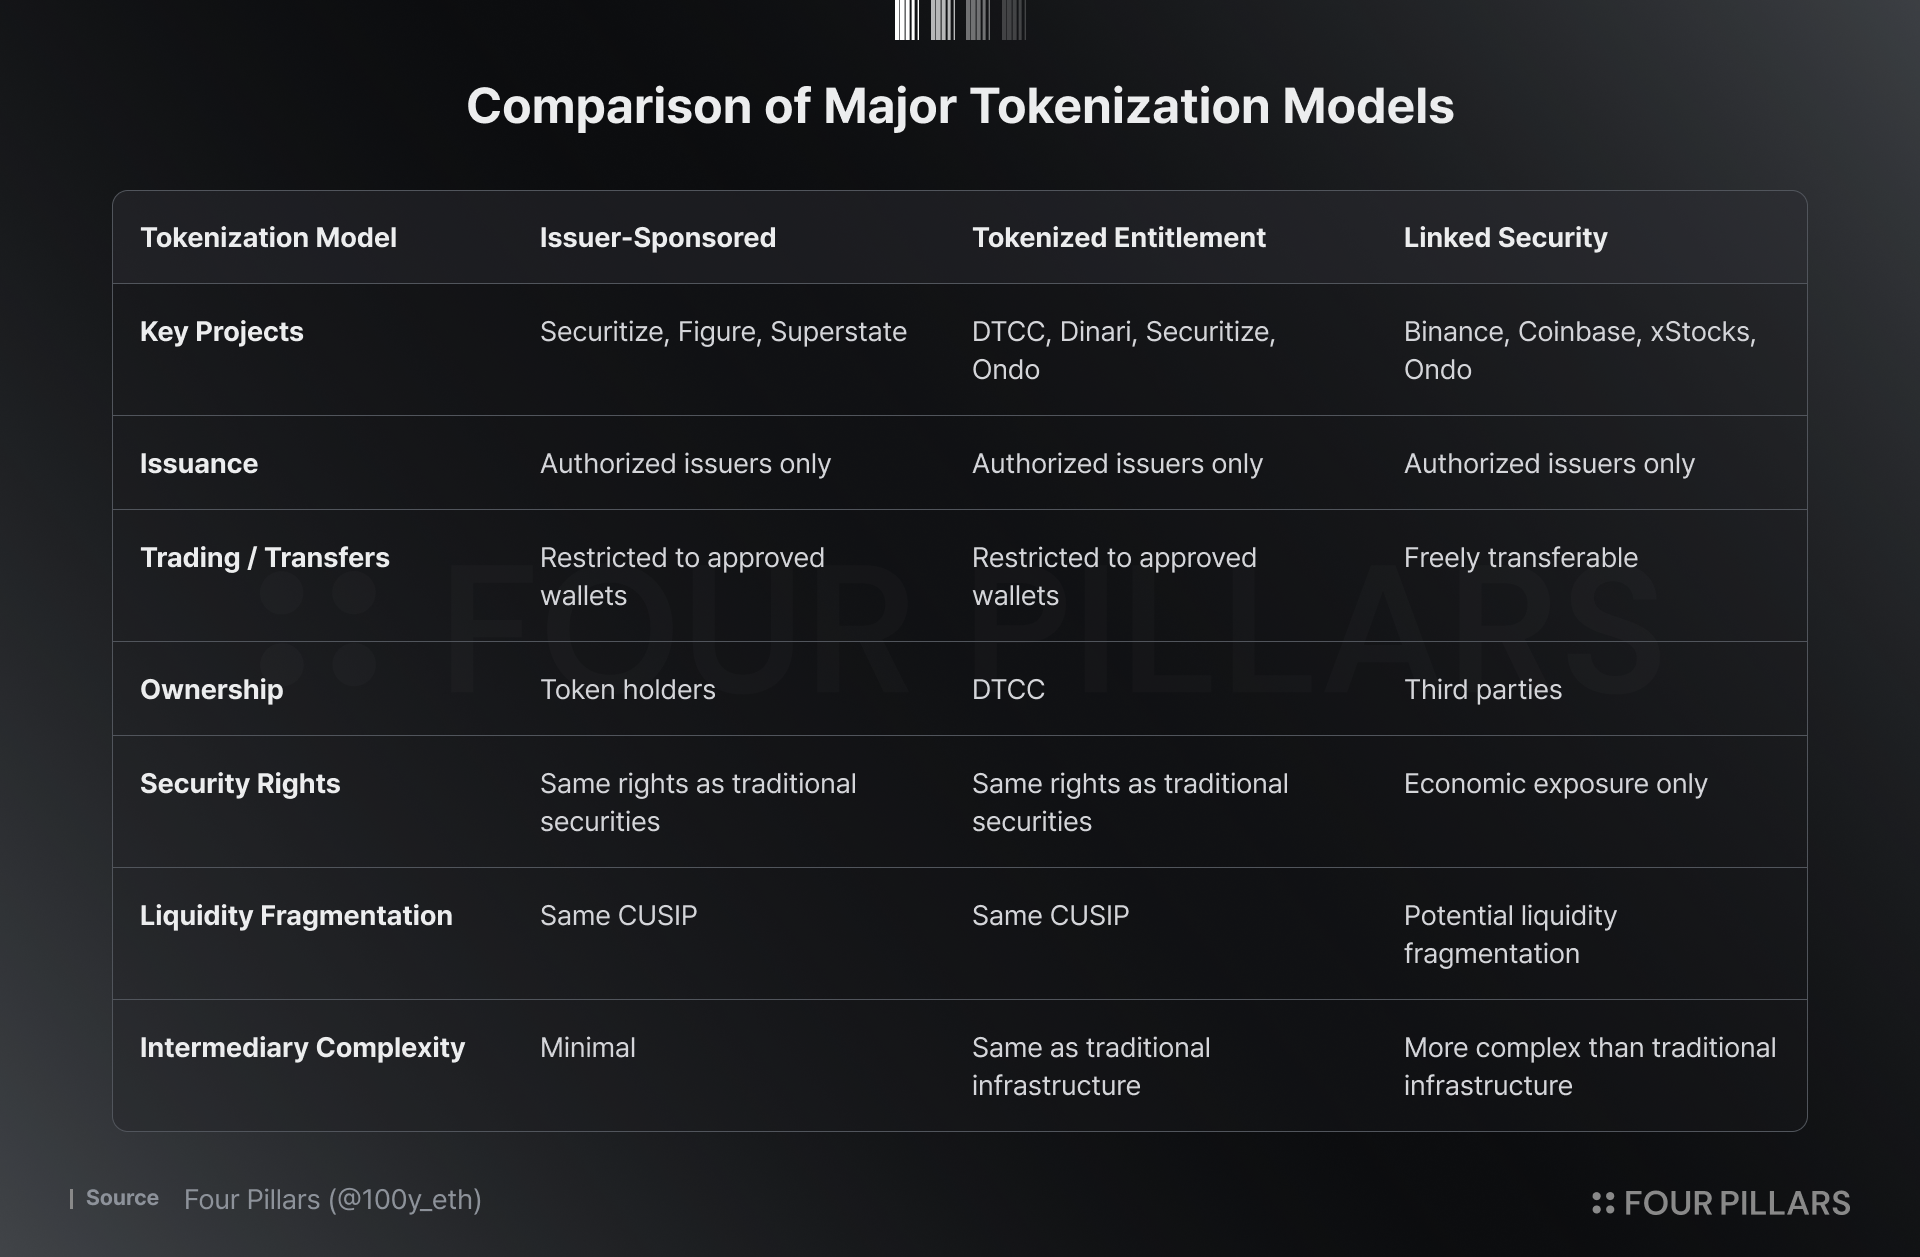
Однако, если внимательно посмотреть на функциональные возможности, которые DTS предоставляет фактически на данный момент, становится ясно, что радикальных изменений совсем немного.
Токенизация все еще осуществляется в рамках ограничений существующей инфраструктуры ценных бумаг, и этот сервис функционирует в довольно строгой регламентной среде. В настоящее время его практическая польза сосредоточена главным образом на повышении эффективности перемещения залогов и выходе за рамки стандартных ограничений торговых сеансов.
По сравнению с некоторыми другими проектами токенизации ценных бумаг, получающими сейчас широкое внимание в блокчейн-экосистеме, с точки зрения утилитарности DTS может показаться менее привлекательным.
Например, модель, инициируемая эмитентом (Issuer-sponsored), позволяет полностью обойти традиционную структуру посреднического владения DTCC, предоставляя эмитентам и регистраторам возможность напрямую переводить ценные бумаги в блокчейн более эффективным образом.
В то же время модель связанных ценных бумаг (Linked Security) может не предоставлять американским инвесторам аналогичного уровня доступа в соответствии с действующим законодательством о ценных бумагах, но способна предложить значительно большую доступность и гибкость для инвесторов в юрисдикциях, где это разрешено.
Обнадёживает тот факт, что на этом DTS не собирается останавливаться. Согласно дорожной карте DTCC, в будущем запланирован ряд значительных улучшений:
Поддержка дополнительных сетей блокчейна: расширение от Besu и Canton до сетей Stellar, Arc и других.
Больше квалифицированных ценных бумаг: расширение перечня активов, допускающих токенизацию.
Более строгий корпоративный уровень контроля безопасности: внедрение дополнительных мер безопасности, авторизации и операционных гарантий.
Расширенная обработка корпоративных действий: поддержка выплат дивидендов, дробления акций и других событий корпоративных действий.
Единое ведение реестров: дальнейшая интеграция традиционных бухгалтерских записей DTC и ончейн-позиций по ценным бумагам.
Расширение возможностей расчета: разработка новых функций для расчетов и управления залогом, включая ончейн неттинг и цифровые деньги.
Запуск DTS DTCC — это лишь начало. Этот финансовый гигант только осторожно ступил на новую континентальную территорию.
Текущее влияние может быть ограниченным, но если эти постепенные шаги будут накапливаться, мы вполне можем прийти к моменту, когда токенизированные ценные бумаги станут основой финансовых рынков.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars







