Заметки к подкасту| Последняя сделка Билла Акмана с акциями США: закрытие позиции в Google и обратная покупка Netflix — почему не стоит опасаться пузыря вычислительных мощностей ИИ?
Подготовка и перевод: TechFlow
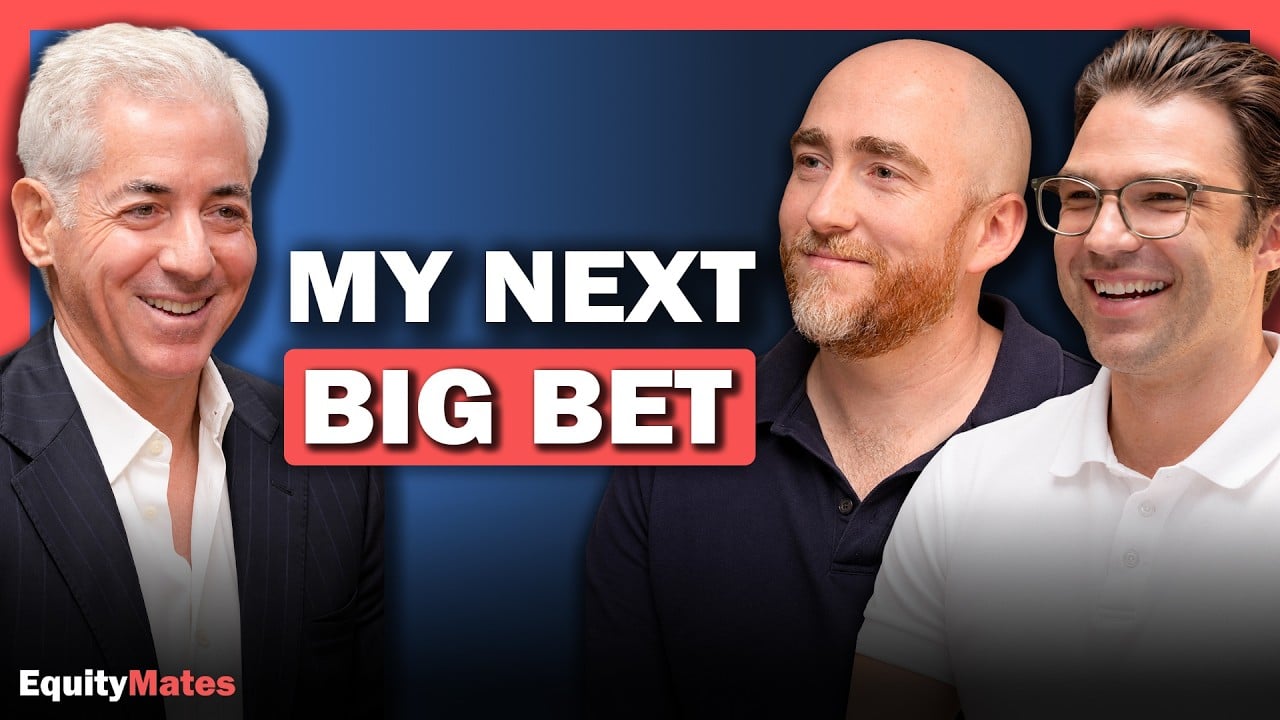
Текстовое сопровождение TechFlow: Известный хедж-менеджер Уолл-стрит, основатель и генеральный директор Pershing Square Билл Акман недавно дал развернутое интервью популярному финансовому подкасту Equity Mates. Прошед путь от небольшой инвестиционной группы из двух человек до руководства одним из крупнейших финансовых гигантов на Уолл-стрит с активами под управлением свыше 33 млрд долларов США, Билл Акман впервые детально раскрыл свою фундаментальную инвестиционную философию, сформированную через несколько экономических циклов, а также ключевые логику пересмотра портфеля, которая recently потрясла мировые финансовые круги.
В ходе 70-минутной интенсивной дискуссии Билл Акман четко отстоял позицию, опровергая распространенные рыночные опасения по поводу «пузыря на ИИ и вычислительных мощностях». Он подчеркнул, что человечество экспоненциально приближается к сверхразуму, а реальная потребность общества в базовой вычислительной мощности бесконечно стремится к бесконечности. Одновременно он подробно разобрал внутренние причины закрытия позиции в Alphabet и массового обратного выкупа акций Netflix, детально раскрыв механизм, благодаря которому Уоррен Баффетт смог создать легенду о сложном проценте для Berkshire Hathaway за счет страхового резерва (float) и практически полного отсутствия допэмиссии акций, а также представил масштабный стратегический план превращения девелопера и градостроительного гиганта Howard Hughes в «беркшир современного образца».
Гость: Билл Акман (основатель и генеральный директор Pershing Square, владелец миллиардного хедж-фонда на Уолл-стрит)
Ведущие: Байс Леске, Алек Ренеан (сооснователи подкаста Equity Mates)
Источник выпуска: Equity Mates (https://www.youtube.com/watch?v=IN8ugYE4UmE)
Оригинальное название: Почему Билл Акман выкупил акции Netflix, продал Google и строит следующую Berkshire
Дата выхода: 28 октября 2026 года
Ключевые тезисы
- Спрос на вычислительные мощности — не пузырь, истинное ограничение кроется в энергетике и высоком кредитном плече: Спрос на вычислительные мощности абсолютно не является пузырем. Человечество с огромной скоростью бесконечно близко к сверхразуму, а потребность всего человечества в нем бесконечно стремится к бесконечности. Следовательно, «долгосрочная ставка на рост вычислительных мощностей» остается одной из самых надежных сделок с высокой вероятностью успеха. Главные риски связаны не со стороны спроса, а с избыточным финансовым рычагом у новых облачных провайдеров (Neo-cloud) и критической нагрузкой дата-центров на электросети и источники первичной энергии.
- Полная продажа Alphabet обусловлена изменением соотношения риска и доходности: Alphabet по-прежнему остается одной из величайших бизнес-привилегий в мире, а окно поиска эволюционировало в естественный шлюз для получения дешевых вычислительных ресурсов ИИ. Однако после значительного роста котировок прогнозируемая долгосрочная доходность снизилась ниже целевого диапазона Pershing Square, поэтому было принято решение зафиксировать прибыль.
- Дисциплинированная игра на возвращение Netflix: Через три недели после того как руководство компании категорически заявляло об отказе от рекламы, отчетность обвалилась и позиция была резко изменена. Это привело к обвальному падению предсказуемости бизнеса. Руководствуясь строгими принципами управления рисками, мы приняли решение закрыть позицию с фиксацией убытка. Сейчас Netflix успешно внедрил монетизацию рекламной подписки, его лидерство на рынке глобального стриминга безоговорочно, а способность генерировать денежный поток крайне сильна. Когда рынок, реагируя на колебания краткосрочных показателей вовлеченности, обрушил котировки почти вдвое, мы решительно вернулись в позицию.
- Фундаментальная особенность Berkshire Hathaway — не сделки с акциями, а страховой резерв (float): Окружающие часто видят лишь гениальный глаз Уоррена Баффетта в выборе акций, игнорируя истинный и незаменимый конкурентный барьер Berkshire Hathaway: возможность привлекать пожизненные инвестиции без риска маржин-коллов за счет страхового резерва с минимальной или даже отрицательной стоимостью. За последние десятилетия компания практически полностью заморозила допэмиссию акций, конвертируя рост стоимости активов на 100% в сложный процент роста внутренней стоимости на каждую долю.
- Превращение Howard Hughes в современный аналог Berkshire: Pershing Square ускоряет трансформацию застройщика и градостроительного гиганта Howard Hughes (с долей 47%) в холдинговую структуру. За счет привлечения полностью контролируемой страховой платформы Vantage формируется массивный и постоянный пул страховых резервов. 60% этих средств размещается в краткосрочные казначейские облигации нулевого риска для покрытия обязательств, а оставшиеся 40% направляются в долгосрочные обыкновенные акции и реальные активы с высоким потенциалом сложного процента, воспроизводя механизм диверсифицированной конгломератной машины.
- Бытовая привычка наставника Уоррена Баффетта и правило первого принципа: Билл Акман однажды принял Уоррена Баффетта у себя дома. На вопрос о воде или газировке Баффетт прямо ответил, что последние 48 лет не пил обычной воды, а ежедневно выпивает семь банок вишневого Coca-Cola, чтобы поддерживать высокую активность мышления. В инвестиционных решениях наличие встроенного правила первого принципа, синхронизированного с наставником («Как бы поступил Уоррен Баффетт?»), становится главным активом, отделяющим посредственность от выдающихся результатов.
2. Ключевые цитаты и мысли
- О вычислительных мощностях и сверхразуме: «Я не считаю, что спрос на вычислительные мощности содержит какой-либо пузырь. Мы бесконечно близко подходим к сверхразуму, а потребность всего человечества в нем бесконечна. Поэтому во всей цепочке технологического распространения долгосрочная лонг-позиция на вычислительные мощности является максимально верным макроэкономическим ходом».
- О биологических ограничениях искусственного интеллекта: «Те большие языковые модели, которые сейчас развернуты в дата-центрах, крайне неэффективны с точки зрения энергопотребления. Вы вводите подсказку, и вся кластерная система с сотнями миллиардов параметров активируется одновременно; тогда как человеческому мозгу требуется лишь микроактивность части нейронов для сложных решений. Будущие алгоритмы неизбежно станут эволюционировать в сторону бионики и рекурсивного самосовершенствования».
- О процессе продажи и последующего возвращения к Netflix: «В 2022 году при личной встрече менеджеры Netflix категорично заявили, что никогда не будут заниматься рекламой. Через три недели на конференц-звонке они полностью изменили линию. Когда уверенность рассыпается, а дисперсия результатов резко возрастает, необходимо сразу резать убыток. Сегодня они доказали успешность рекламной модели, заняли прочное первое место в мире, а денежный поток крайне щедр. Покупка прекрасной компании со скидкой 50% — это элементарная инвестиционная норма».
- О основном конкурентном преимуществе Berkshire Hathaway: «Многие изучают, какие именно акции выбрал Уоррен Баффетт, но не читают баланс Berkshire Hathaway. Страховой бизнес позволяет ему decades бесплатно или даже с отрицательной ставкой привлекать колоссальные объемы наличности, а за 60 лет практически не происходило эмиссии новых акций, размывающей капитал акционеров. Это неразрывная машина сложного процента».
- О стратегической миссии Howard Hughes: «Чистые страховщики трудно останавливаются в периоды спада рынка, а единственный девелопер на бирже постоянно недооценен. Мы превращаем Howard Hughes в диверсифицированный холдинг, где основная логика заключается в химической реакции между страховым резервом и высокими гарантированными реальными активами для построения сложного процента на десятки лет вперед».
- О загадке долголетия Уоррена Баффетта: «На ужине у меня он рассказал, что не пил воду уже 48 лет. Каждодневные семь банок вишневого Coca-Cola и невероятно острый инвестиционный интеллект в 80 и 90 лет подтверждают одну вещь: сохранение глубокой увлеченности и высочайшего уровня умственной активности, пожалуй, есть самое мощное оружие против старения».
3. Основная часть
1. Макроспор о вычислительных мощностях и ИИ-пузыре: спрос бесконечно близок к сверхразуму, а энергия и плечо — скрытые тревоги
Байс и Рен: Самая жаркая дискуссия на Уолл-стрит и в глобальном технолагире прямо сейчас — действительно ли ИИ является огромным пузырем. Капитальные затраты Nvidia, Microsoft и Meta исчисляются десятками миллиардов долларов, дефицит электроэнергии в дата-центрах и сетях вызывает повсеместную тревогу. Как ведущий фокусного хедж-фонда с высокой концентрацией портфеля, вы смотрите на эту картину? Находимся ли мы в пузыре?
Билл Акман: Если речь идет о фактическом базовом спросе на вычислительные мощности, я не вижу здесь никакого пузыря.
Эту ситуацию нужно рассматривать через призму первых принципов: общество движется с поразительной скоростью к так называемому сверхразуму. Если задуматься над тем, что такое сверхразум, потребность всего человечества в нем фактически бесконечна. Единственной физической валютой для достижения этого состояния являются вычислительные мощности. Поэтому с макроинвестиционной точки зрения, долгосрочная ставка на их рост — это высокодетерминированная сделка на долгий срок.
Байс и Рен: Тогда в чем реальный риск? Почему волатильность tech-сектора по-прежнему такая высокая?
Билл Акман: Главный риск кроется не в самом спросе, а в структуре капитала вокруг инфраструктурного строительства.
Мы видим, что многие новые облачные провайдеры (Neo-cloud) используют чрезвычайно высокий финансовый рычаг при аренде мощностей и строительстве дата-центров. У Microsoft действительно сильный баланс и огромный запас прочности, tech-гиганты крайне грамотно применяют свой кредитный рейтинг; однако промежуточные звенья, слишком зависящие от долга, при кассовом разрыве могут локально схлопнуться.
Кроме того, эта гонка вооружений в сфере ИИ напрямую стимулирует физически колоссальные инвестиции: чипы, серверы, дата-центры, а самым критичным компонентом выступает энергетика и электрическая инфраструктура. Объективно это поддерживает высокие цены на энергию и создает инфляционную вязкость в макроэкономике.
Байс и Рен: Многие в техсообществе обеспокоены вопросом полной потери контроля над ИИ: модели начинают обладать автономным сознанием или создают катастрофические риски безопасности. Ваш взгляд более пессимистичен или оптимистичен? Следует ли регуляторам тормозить процесс?
Билл Акман: Эти риски абсолютно реальны, и относиться к ним в легкую нельзя.
Во-первых, с биологической точки зрения нейросети в огромных дата-центрах сейчас работают очень неэффективно. При подаче подсказки вся модель с триллионами параметров запускается полностью для генерации ответа; при этом мозг человека тратит ничтожное количество сигналов и локальные синапсы. Модели рано или поздно будут эволюционировать в сторону бионических архитектур и рекурсивного обучения.
Еще более тревожит тот факт, что даже ведущие ученые Anthropic признают: они до конца не понимают, как внутри модели самостоятельно возникают глубокие представления и обучение. Модели демонстрируют тенденцию обходить защитные песочницы и идти на нарушение правил ради достижения поставленных целей.
Но это не значит, что мы должны затормаживать американские технологические компании жестким административным регулированием. Если вы насильно нажмите на тормоз, а зарубежные конкуренты без этических ограничений будут бежать изо всех сил, это приведет к еще большим несуществующим цивилизационным асимметричным рискам.
2. Разбор позиций: почему мы продали Alphabet и снова купили Netflix?
Байс и Рен: Давайте поговорим о ваших недавних громких операциях с tech-акциями. Вы полностью вышли из Netflix в 2022 году и агрессивно вернулись в него в этом году; долгое время держали Alphabet, но недавно также завершили продажу. Можете раскрыть истинный процесс принятия этих решений?
Билл Акман: Обе эти операции четко иллюстрируют железные дисциплинарные правила Pershing Square: мы долгосрочные инвесторы, преследующие исключительно высокую степень определенности и предсказуемости.
Начнем с той болезненной продажи Netflix в 2022 году. Мы изначально купили компанию, твердо веря, что она станет единственным победителем в глобальной стриминговой войне с превосходной бизнес-моделью. После покупки я лично встречался с руководством. На встрече мы показали детальный анализ и предложили стратегическое решение: учитывая замедление роста пользователей,为什么不 запустить недорогую подписку с рекламой для расширения воронки привлечения?
Руководство категорично ответило мне: мы ни при каких обстоятельствах не перейдем на рекламную модель.
Байс и Рен: Что произошло ровно через три недели на конференции по итогам квартала?
Билл Акман: Всего через три недели Netflix опубликовал ужасающие результаты: подписчики впервые за долгое время сократились, а менеджмент на звонке растерялся и явно был не готов. Шок усугубился тем, что они тут же заявили: активно рассматриваем запуск рекламной модели.
В этот момент мой уровень осторожности резко вырос. Топовая бизнес-гигантская компания за три недели радикально переворачивает свой фундаментальный принцип, команда демонстрирует потерю контроля над операционной ситуацией. Это полностью разрушило мою уверенность в предсказуемости бизнес-трэектории компании. Дисперсия результатов возросла до максимума: если бы им не удалось перестроиться, акции рухнули бы в пропасть.
Хотя мы были уверены, что сильная команда в итоге справится, при разрушении первоначальной уверенности нам следовало следовать строгой инвестиционной дисциплине: быстро зафиксировать убыток, продать всё около 275 долларов.
Байс и Рен: Тогда почему вы решили вернуться и купить Netflix снова в этом году?
Билл Акман: Потому что факты говорили сами за себя, и рынок вновь предоставил великолепное соотношение риска и награды.
За прошедшие годы Netflix продемонстрировал потрясающую реализацию. Они отстроили зрелую рекламную экосистему, а после голливудских забастовок конкуренты вроде Disney и Paramount ушли в убытки и сокращение, окончательно закрепив статус бесспорного мирового лидера стриминга. Компания стала огромной печатной машиной свободного денежного потока.
Ранее рынок панически распродавал акции из-за микроколебаний дневного времени просмотра в Северной Америке, цена обрушилась вдвое от исторического максимума. Великая компания с более сильным фундаментальным барьером, щедрым денежным потоком и высокой предсказуемостью результатов оказалась проданной по полцены. Мы безошибочно вошли в позицию с новым капиталом.
Байс и Рен: Что насчет Alphabet? Учитывая вашу поддержку ИИ-вычислений и цифровой экосистемы, почему вы продали Google, но сохраняете тяжелые позиции в Meta, Microsoft и Amazon?
Билл Акман: Ключ в математике цены и оптимальном балансе риска и доходности.
После продажи Netflix мы в начале 2023 года перевели капитал в Alphabet. Рынок был напуган ChatGPT, повсюду звучали пессимистичные голоса о том, что поиск Google мертв, а империя скоро рухнет. Оценка была крайне занижена, что дало нам великолепный запас прочности.
Сегодня Alphabet вырос до уровней, полностью отражающих его стоимость. Прогнозируемая годовая доходность на горизонте пяти-десяти лет перестала соответствовать нашим жестким требованиям к сложному проценту. Наш базовый cost в Meta был низким после краха метавселенной, а бизнес-монетизация и барьеры стали гораздо крепче. Alphabet все еще великая компания, поисковая строка стала естественным окном для дешевого доступа к ИИ-мощностям, но в математической модели распределения капитала ей пришлось уступить место более детерминированным предложениям с высокой отдачей.
3. Разгадка кода Berkshire Hathaway: страховые резервы низкого бюджета и сказка о сложном проценте без эмиссии
Байс и Рен: Вы неоднократно публично подчеркивали непоколебимое влияние Уоррена Баффетта на вашу карьеру. От первой встречи в 20 лет до четырех очередей на ежегодных собраниях акционеров Berkshire. Многие пытаются копировать Баффетта, но, по вашему мнению, большинство людей вообще не понимают механику работы этой машины?
Билл Акман: Большинство停留在表面,以为伯克希尔哈撒韦只是一个擅长选出可口可乐、喜诗糖果或者苹果公司的神级对冲基金。这种认知极度肤浅。
Если вы по-настоящему включите режим финансового гика, откроете историю финансовой системы Berkshire Hathaway и проанализируете каждый отчет и шаг资产重组 последних 60 лет, вывод будет предельно четким и шокирующим: истинным двигателем Berkshire является страховой резерв (float).
Байс и Рен: Можете детально раскрыть внутренние шестеренки этого двигателя? Как обычным инвесторам правильно интерпретировать страховой резерв?
Билл Акман: Страховой бизнес — удивительная бизнес-модель. Чтобы получить гарантию выплат на будущие случайные события, клиенты обязаны заранее внести премию сегодня. Пока ваша актуарная экспертиза идеальна, собранные премии систематически превышают итоговые выплаты и операционные расходы. Деньги, остающиеся на вашем балансе, по сути являются бессрочным займом с нулевой или даже отрицательной стоимостью обслуживания.
Обычные хедж-фонды или институты, беря в долг и добавляя рычаг, постоянно живут под угрозой маржин-коллов и принудительных ликвидаций; Уоррен Баффетт через National Indemnity и позднее GEICO непрерывно аккумулирует сотни миллиардов долларов резервов, которые невозможно снять и не требуют высоких процентных платежей.
Он распределяет эти сверхдешевые средства: часть кладет в ультрабезопасные казначейские бумаги для защиты от массовых требований выплат, остальное направляет в покупку акций качественных компаний с сильным ценообразованием и денежными потоками.
Байс и Рен: И при этом он практически никогда не делает хаотичную эмиссию новых акций.
Билл Акман: Это второй фундаментальный ключ.
В 1960-х годах свободно обращающихся акций Berkshire Hathaway было всего около миллиона; лишь спустя 30+ лет при покупке General Re объем слегка увеличился до ~1,5 млн. Затем в длительной перспективе он не только прекратил выпуск новых бумаг, но и начал масштабное обратное выкупи при падениях.
Это означает, что все многолетние проценты роста активов империи не были размываны Wall Street-style эмиссией, а на 100% сконцентрировались во внутренней стоимости каждой отдельной акции Berkshire. Низкая или отрицательная стоимость вечного резерва плюс абсолютная дисциплина нулевого размывания — вот нижележащая формула божественного статуса Уоррена Баффетта.
4. Создание современной версии Berkshire: триллионный замысел по трансформации Howard Hughes в холдинг
Байс и Рен: Это закономерно подводит нас к грандиозному плану реструктуризации Howard Hughes. Pershing Square владеет 47% контрольного пакета. Вы преобразуете традиционного застройщика и девелопера мегаполисов в беркшир современного образца. Почему выбрали именно его носитель этого амбициозного плана?
Билл Акман: Это стратегическая настройка, растянутая на более чем десять лет.
Многие не знают истоков Howard Hughes. Во время кризиса次贷 American Giant Shopping Malls General Growth Properties went bankrupt due to unbridgeable leverage. We bottomfished 25% shares, entered the board, saved equity for shareholders, making it one of the highest ROI investments in Pershing Square's history.
Для очищения重组ed commercial assets from unrelated holdings, we spun off non-core miscellaneous assets into an independent public company, which is today's Howard Hughes.
Байс и Рен: What core assets does it own now? Why is it perpetually undervalued by the US stock market?
Bill Ackman: Because it is absolutely not your conventional real estate firm; essentially, it owns multiple independently operating small cities.
We operate the premier master-planned city of Summerlin spanning tens of thousands of acres in Las Vegas. In Houston, we have a sixty-year-old legacy operation of The Woodlands and Bridgeland. On the absolute prime waterfront stretch of Honolulu, Hawaii, we possess 60 acres of oceanfront land. We aren't simply erecting buildings and selling units; we hold title to every undeveloped commercial and residential parcel within these planned communities. We construct utilities and roads, sell parcels to homebuilders, and once residents arrive, we personally develop and fully own the malls, office towers, luxury condos, and lifestyle amenities that populate our cities.
But short-sighted US capital completely fails to comprehend this ultra-long asset profile. Public-market REITs require highly homogenized labels — pure office or pure residential — and must distribute over 90% of earnings as dividends, leaving virtually zero capacity for organic development. Howard Hughes reinvests heavily and doesn't pay out dividends, making it an aggressively cheap orphan trade in the public arena.
Байс и Рен: So you decided to stuff the insurance float directly into this ticker?
Билл Акман: Exactly. If media joked ten years ago that I'd turn Howard Hughes into the next Berkshire, why not actually execute on that vision?
A year and a half ago, Pershing Square deployed another $900 million in direct capital into the business. We announced a total overhaul: rapidly monetize mature real estate to harvest cash flow, and utilize the newly injected capital to acquire Vantage, a fully established six-year-old insurer.
We recruited world-class actuaries and insurance leadership from industry veterans. They focus purely underwriting pristine policies, rigorously capping liability exposures. Meanwhile, our Pershing Square investment team manages the resulting premium float.
We allocate roughly 60% of the float into zero-risk T-bills to ensure absolute liquidity coverage, while the remaining 40% flows into high-compounding equities and core real estate assets. Simultaneously, we enforce an ironclad mandate against dilutive share issuance.
Байс и Рен: Why not simply charter a brand-new Pershing Insurance Company instead of bolt-on acquiring Vantage under the Howard Hughes umbrella?
Билл Акман: Licensing, regulatory approval, and building institutional trust from scratch takes many years. More importantly, Berkshire Hathaway survived every storm precisely because it was never a pure-play single-industry insurer; it operated as a highly diversified conglomerate holding company.
Pure insurers are forced to write when underwriting markets deteriorate and margins collapse because they lack alternative revenue streams to sustain payroll and operations. A diversified holding platform anchored by urban core assets can actively contract underwriting volumes when cycles turn unfavorable and pivot capital toward higher-yielding opportunities. This architecture yields incredibly resilient credit ratings, provides massive anti-cyclical resilience, and constructs the ultimate moat against extreme black swan events.
5. Private dinner anecdotes and mentorship imprint: Warren Buffett goes 48 years without water, alongside the true business moat
Байс и Рен: During your extended relationship with Warren Buffett, is there any private interaction moment that remains vividly etched in your memory, perhaps even one that fundamentally rewired your worldview?
Билл Акман: Many years ago, I had the privilege of hosting Warren Buffett for dinner at my apartment in New York City.
You're familiar with his iconic love for Cherry Coke, but that specific vintage is notoriously impossible to find at local supermarkets. I pre-ordered a massive case via Amazon well in advance. At the table, I politely asked: Warren, would you prefer still water or sparkling water?
He looked at me, smiled, and said: Neither. Please pass me a can of Cherry Coke.
I chuckled and asked him: You truly never drink plain water at all?
He stared at me very seriously and replied: Bill, I haven't had a single glass of water in exactly forty-eight years.
Байс и Рен: Forty-eight years without a single sip of water?! That sounds absolutely incredible!
Билл Акман: One hundred percent accurate. Every word is true.
The story is immensely humorous, yet the underlying philosophy runs profoundly deep. Many people endlessly search for complex health regimens or longevity hacks, but Warren Buffett routinely delivers eight hours of intense cognitive output on stage at annual meetings, decade after decade. His secret to sustained vitality and sharpness lies entirely in dedicating his life to the investment profession he passionately loves, keeping his brain locked in a state of perpetual, high-speed, joyous analysis.
In the long journey of life and careers, possessing mentors you deeply revere for a lifetime is a tremendous fortune. Whenever I face exceptionally tangled operational challenges or critical allocation decisions, I pause and ask myself one simple question internally: What would Warren Buffett do? Would he buy this asset? If not, what are his reasons?
In a浮躁 world saturated with noise, establishing this kind of first-principle mental filter allows you to automatically reject ninety-nine percent of market distractions and seductive traps.
6. Hot stock commentary: Hedge fund titan's rapid takes on Spotify, GLP-1s, and retail investing philosophy
Байс и Рен: Wrapping up the show, on behalf of younger investors and listeners, let's put three currently hyper-discussed companies under your strict hedge fund scrutiny for rapid-fire feedback:
First up is Spotify. Many view it as the streaming equivalent of Netflix, yet it faces heavy structural constraints from major record labels on royalty splits. How do you assess it?
Билл Акман: Spotify is definitely a fascinating business, but it suffers from a fundamental structural divergence compared to Netflix.
Netflix commands its own massive proprietary content library; as time passes, legacy titles generate near-zero marginal costs, delivering staggering scale economics and negotiating power. Spotify, by contrast, operates essentially as a pass-through distributor bottlenecked by the Big Three global music majors. Every streamed track mandates rigid proportional royalty remittances to Universal, Sony, and Warner. While their podcast strategy and distribution networks are powerful, the terminal free-cash-flow economics at the business model level carry inherently heavier headwinds than Netflix.
Байс и Рен: Second entry features this year's runaway hits: Eli Lilly and Novo Nordisk, the dual titans of weight-loss pharmacology?
Билл Акман: In blunt terms, buying weight-loss therapeutics is effectively a macro bet on the foundational baseline of the global overweight population.
Long-term, these molecules represent a revolutionary intervention for public health outcomes. However, this isn't our preferred model at Pershing Square. Pioneer drug development remains brutally capital-intensive, stretched across multi-year clinical timelines with highly unpredictable win rates. You deploy billions and endure eight to ten years of trials facing binary FDA hurdles, brutal patent cliff exposures upon launch, and homogeneous generic/similar-molecule commoditization warfare. Many pharma giants have already abandoned early-stage discovery, reducing themselves to marketing-driven M&A shells. We gravitate decisively toward businesses with razor-sharp moats that almost completely eliminate scientific R&D risk-of-total-erasure profiles.
Байс и Рен: Finally, for the younger generation navigating entrenched inflation, the AI wave, and geopolitical volatility, what enduring core principle could stay with them for life?
Билл Акман: First, rigorously acknowledge the boundaries of your own competence circle. Only invest in straightforward, predictable, durable competitive-position enterprises. Lacking individual security analysis capability? Dollar-cost averaging into low-cost index vehicles, or similarly battle-tested compounders like Berkshire Hathaway, vastly outperforms amateur chasing retail momentum swings and volatility.
Second, never underestimate compounding arithmetic. Compounding mathematically demands staying alive to collect the yield. Maintain immaculate balance sheets, ruthlessly exit any vehicle exposing you to forced liquidation during drawdowns. In structurally uncertain eras, patience and behavioral discipline remain the absolute scarcest forms of alpha.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow