


ФРС, вероятно, сохранит ставку без изменений; Уоллер может сигнализировать о жёстком курсе
Источник: Jin10
На фоне проведения в эту неделю заседаний по вопросам монетарной политики функционеры ФРС сталкиваются с ключевым вопросом: какие именно меры может и должна применять центробанк перед лицом инфляционного давления, которое не проявляет признаков значительного ослабления в краткосрочной перспективе, и каким образом он будет делать выбор между этими действиями.
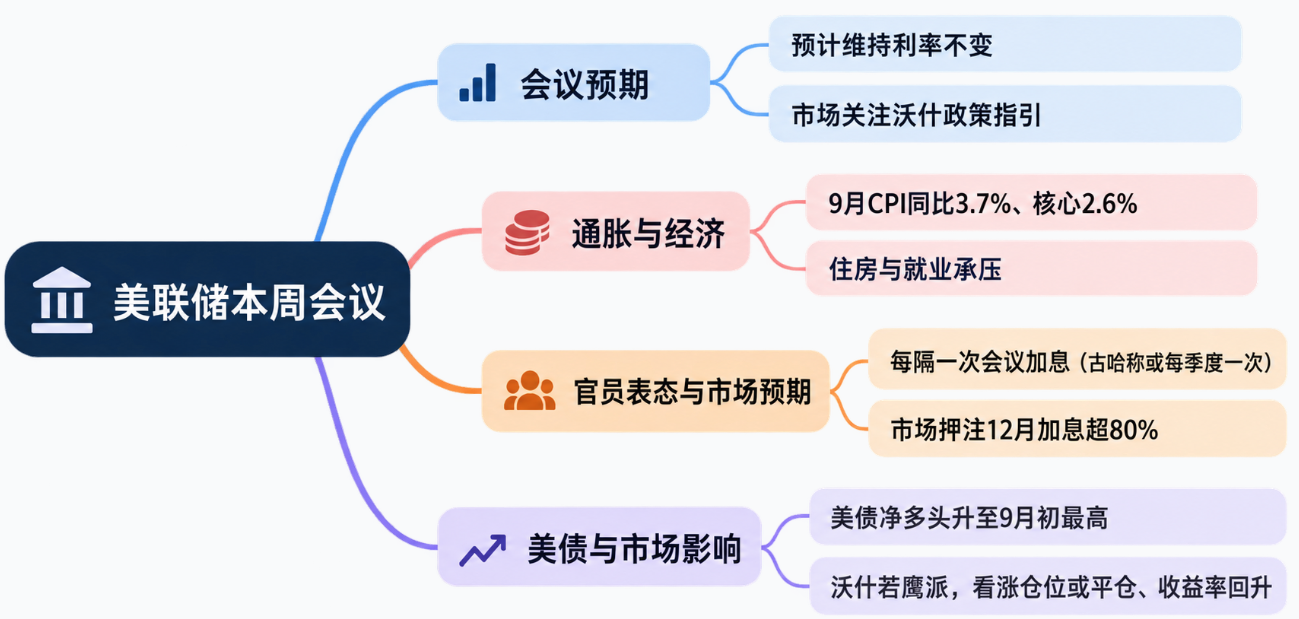
Федеральный комитет по операциям на открытом рынке (FOMC) опублиует решение в четверг в 2:00 по пекинскому времени. Большинство рынков ожидает, что ФРС сохранит ключевую процентную ставку без изменений после ее повышения на 25 базисных пунктов в сентябре. Однако истинный фокус внимания инвесторов прикован к тому, как лица, принимающие решения, дадут понять направление будущих действий, и какие сигналы следует ожидать от председателя ФРС Кевина Уорша (Kevin Warsh).
Старший американский экономист Deutsche Bank Бретт Райан (Brett Ryan) отметил, что он удели особое внимание тому, как Уорш опишет будущий курс монетарной политики. Уорш последовательно избегает заблаговременного раскрытия планов по монетарному курсу, рассчитывая, что ФРС снизит зависимость от «опережающих ориентиров» (forward guidance) и перестанет столь же часто, как в период XXI века, информировать рынок о будущем направлении политики.
В отчете для клиентов Райан написал, что Уорш может намекнуть на то, что последние данные по инфляции дополнительно подтверждают выводы сентябрьского заседания: с течением времени ФРС, вероятно, по-прежнему потребуется дальнейшее ужесточение политики. При этом отказ от повышения ставки в октябре позволит чиновникам выиграть больше времени для оценки динамики показателей.
Новый виток инфляции, давление на рынок жилья и труда
Недавно опубликованные показатели инфляции не помогли снять ценовое давление, которое усугубилось в начале этого года.
Индекс потребительских цен (CPI) показал, что общий уровень инфляции в США в сентябре в годовом выражении поднялся до 3,7%, чему способствовал прежде всего резкий скачок цен на энергоносители. При исключении из расчета сильно колеблющихся товаров пищевой группы и энергоносителей базовый CPI в годовом исчислении вырос на 2,6%, что по-прежнему превышает целевой показатель ФРС в 2%, а также увеличился на 0,3 процентного пункта относительно августа, что свидетельствует о сохраняющемся всестороннем давлении на цены.
Параллельно с этим ставки по ипотечным кредитам превысили 7%, продолжая оказывать давление на рынок недвижимости США. Рынок труда характеризуется ситуацией «низкого уровня увольнений и малого количества наймов»: число увольнений приблизилось к наименьшим значениям с конца 1960-х годов, однако процесс поиска нового рабочего места для безработных остается трудным.
В этих условиях корректировка монетарной политики приобретает исключительно сложную форму. Пауза в повышении ставок позволяет ФРС оценить масштабы влияния ранее принятых мер ужесточения на экономику и финансовую среду; однако при затяжном сохранении высоких темпов инфляции регулятору вновь может грозиться необходимость дальнейшего повышения ставок. В таком случае усилятся нагрузки на сектор недвижимости, потребительское кредитование и иные экономические сферы, чувствительные к изменению процентных ставок.
Уорш стремился бы сделать позицию ФРС более гибкой, избегая излишне раннего обязательства по будущей траектории процентных ставок, отдавая предпочтение тому, чтобы рынок самостоятельно определял направление политики на основе forthcoming данных. Суть проблемы заключается в том, что ФРС необходимо продемонстрировать решимость в удержании инфляции под контролем, одновременно избегая досрочной фиксации масштабов и темпов предстоящих повышений ставок.
Предупреждение экономистов: растущие риски исполнения политики
Кришна Гуа (Krishna Guha), главный экономист Evercore ISI и руководитель отдела стратегии центральных банков, полагает, что в нынешних условиях принятия решений существует существенный риск ошибочных шагов.
В своем отчете от понедельника Гуа отметил, что Уорш сохраняет высокую степень внимательности к рыночным рискам и теоретически способен продемонстрировать спокойный и взвешенный стиль руководства, однако практическая реализация монетарной политики ФРС сталкивается с масштабными вызовами.
По его мнению, ФРС до сих пор не представила достаточного разъяснения относительно методов оценки рисков, сопряженных с двусторонним мандатом банка — поддержанием низкой инфляции и обеспечением максимальной занятости, а также не детализировала, каким образом регулятор измеряет текущую степень монетарного ужесточения. Подобные информационные пробелы затрудняют для участников рынка оценку дальнейших действий ФРС.
И несмотря на сохраняющуюся высокую инфляцию, совокупный уровень безработицы в США остается стабильным. Одновременно происходят изменения и в финансовой среде. Согласно индексу финансовых условий Федерального резервного банка Чикаго, с момента повышения ставки в сентябре финансовые условия несколько ужестчились, чему способствовало, в частности, усиление волатильности на фондовом рынке.
В последнее время заявления ряда ключевых фигур, включая заместителя председателя ФРС Мичела Джефферсона и президента Федерального резервного банка Нью-Йорка Джона Уильямса, намекают на вероятность того, что при сохранении инфляционного давления ФРС может перейти к схеме повышения ставки через одно заседание. Однако точное количество необходимых повышений пока остается невыясненным.
По оценкам Гуа, выступления Уорша на недавних мероприятиях Всемирного банка и МВФ в Бангкоке в целом согласуются с консенсусным мнением внутри FOMC. Данный факт указывает на то, что ФРС может выбрать осторожный и последовательный темп монетарного ужесточения, рассматривая повышение ставки раз в квартал в качестве вероятной базовой траектории с последующей коррекцией курса исходя из поступающих данных, а не закладываясь на исключение каких-либо процентных уровней заранее.
Он добавил, что при дальнейшем разочаровывающем характере инфляционных показателей или отсутствии ослабления динамике экономического роста ФРС, вполне вероятно, прибегнет к очередному повышению ставки.
Рынок закладывает повышение ставки в декабре, разногласия среди экономистов
Согласно инструменту FedWatch от биржи CME, данные по фьючерсам на федеральную процентную ставку указывают, что рыночные ожидания повыщения ставки ФРС на текущей неделе оцениваются примерно в 10%, тогда как вероятность такого шага в декабре превышает 80%. Участники рынка также допускают вероятность следующего повышения в марте 2027 года, а к концу 2027 года шанс очередного увеличения ставки оценивается примерно в 50%.
Тем не менее, среди экономистов продолжают присутствовать существенные разногласия относительно целесообразности дальнейшего монетарного ужесточения со стороны ФРС.
Экономисты Citigroup полагают, что в ближайшие месяцы инфляционные показатели могут пойти на спад, что послужит оправданием для удержания ФРС текущего курса, а также заложит фундамент для начала снижения ставок в следующем году. Тем не менее, на сегодняшний день аналитики банка по-прежнему ожидают повышения ставки ФРС в декабре текущего года.
Главный экономический советник Allianz Group Мохамад Эль-Эриан (Mohamed El-Erian) прогнозирует, что ФРС в конечном итоге все же перейдет к повышению ставки, однако выступает против данного шага, отмечая, что рост стоимости заемного капитала способен нанести ущерб уязвимым сегментам экономики, включая рынок недвижимости, и усугубить социальное неравенство.
В эфире CNBC в понедельник Эль-Эриан отметил, что рыночный консенсус относительно отсутствия действий со стороны ФРС на этом заседании является правильным, однако Уорш обязан сопроводить данное решение достаточно строгими («ястребиными») формулировками, учитывая тот факт, что фактически зафиксированный уровень инфляции регулярно превосходит ожидания аналитиков.
По его мнению, преодоление опасений, связанных с инфляцией, и стабилизация роста доходностей казначейских облигаций США должны осуществляться путем «бюджетной дисциплины, а не монетарного ужесточения». Если регулятор все же решится на очередной шаг по ужесточению политики, пострадать может не только высокотехнологичный сектор. Эль-Эриан предупреждает, что воздействие на IT-отрасль, вероятно, окажется сравнительно сдержанным, в то время как значительно больший пресс окажет на рынок недвижимости, автокредитование и розничное потребительское кредитование.
Для Федеральной резервной системы основная сложность данного заседания кроется не только в принятии финального решения о направлении монетарной политики, но и в умении корректно обосновать причину воздержания от действий, параллельно сохраняя достаточный запас маневра. Если Уорш транслирует рынку более жесткие ориентиры по борьбе с инфляцией, ожидания повышения ставки в декабре получат дополнительное подтверждение; в случае же акцента на выжидательном отношении к макроданным, можно рассчитывать на смягчение спекулятивных позиций, заложенных на ужесточение. Независимо от развития событий, именно траектория инфляционных процессов определит дальнейшую стратегию регулятора.
Усиление длинных позиций по гособлигациям США: при выдаче ястребиных сигналов Уоршем сделки на снижение доходности рискуют развернуться
В случае занятия ФРС более строгой позиции в ходе заседаний по монетарной политике на этой неделе, скопившиеся на рынке казначейских облигаций США в последнее время длинные позиции могут столкнуться с резким разворотом.
Если Уорш направит ястребиные сигналы по ключевым макроэкономическим параметрам, включая инфляцию, участники рынка будут вынуждены пересмотреть ожидания относительно конечного уровня процентных ставок, что спровоцирует болезненную волну ликвидаций позиций. Ранее часть трейдеров, делая ставку на дальнейший приток капиталов бегства в казначейские облигации США, открыла длинные позиции, рассчитывая на снижение доходности и рост стоимости бумаг.
Стратег Citigroup Дэвид Бибер отметил, что наиболее ярким изменением на рынках накануне заседания FOMC стал поворот инвесторов к тактическим долгим позициям как в сегменте казначейских облигаций США, так и на рынке еврооблигаций. По его словам, трейдеры стремятся воспользоваться трендом на рост долговых инструментов, формируя длинные заявки, хотя в структурном плане рынок всё ещё сохраняет статус нетто-шорта.
Согласно данным биржи CME по объему открытых позиций, на протяжении прошедшей недели трейдеры планомерно закрывали короткие позиции по казначейским облигациям США, параллельно играя на продолжение локального восходящего тренда. Стойкий рост цен стимулируется опасениями участников рынка относительно долгосрочной эффективности алгоритмических торгов, связанных с искусственным интеллектом, а также повышенным давлением на французском суверенном долговом рынке.
Накануне минувшего пятницы на рынке фьючерсов на казначейские облигации произошел масштабный сброс позиций, при этом наибольшее давление пришлось на контракты, привязанные к 10-летнему сроку погашения. Предшествующий торговым днем рынок казначейских облигаций зафиксировал лучший результат за более чем два года, тогда как по 10-летним бумагам было зарегистрировано значительное увеличение новых торговых объемов, чьи паттерны четко коррелируют с процедурой покрытия коротких позиций.
Результаты еженедельного опроса от JPMorgan также свидетельствуют, что чистая длинная позиция на рынке достигла максимума с начала сентября.
Управление портфелями Columbia Threadneedle, менеджер Эд Аль-Хуссейни отметил, что решающим фактором, который сейчас определяет способность рынка сохранять текущие ценовые уровни, остается монетарная директива ФРС.
Данная ситуация говорит о том, что даже в случае окончательного отказа от повышения ставки на текущем заседании, риторика Уорша относительно дальнейших шагов регулятора способна кардинально изменить логику рыночных торгов. В случае прямого указания со стороны ФРС на готовность продолжить монетарное ужесточение трейдерам придётся переоценивать свои длинные позиции в долговом сегменте, а сформированные в последнее время оптимистичные сделки рискуют оказаться под угрозой форсированной ликвидации.
Параллельно с этим участники рынка деривативов активно страхуют инвестиционные портфели от риска, пытаясь подготовиться к сценарию дальнейшего падения доходностей и продолжения роста стоимости активов. Возросший спрос на страховые опционы резко повысил их премию, причем в завершившейся неделе она достигла пиковых значений с марта месяца.
Значительное количество трейдеров применяют защиту посредством приобретения опционов call различных конфигураций, где ряд стратегий специализируется на прогнозе дальнейшего снижения доходности 10-летних казначейских облигаций США примерно до отметки 4,6% в течение ближайших недель.
Асимметрия ценообразования опционов call и put на рынке претерпела существенные трансформации, сместившись в ярко выраженную сторону производных инструментов с правом покупки. Если иначе, участники торговли демонстрируют повышенную готовность выплачивать более высокие премии за страховку от риска дальнейшего нисходящего движения доходностей, чем за покрытие угрозы их роста.
Подобная динамика позиций обнажает сохраняющиеся на рынке надежды на возобновление восходящего тренда казначейских облигаций, одновременно сигнализируя о повышенной чувствительности существующих позиций к любым сигналам монетарной политики. В случае утверждения Уоршем о сохраняющемся инфляционном давлении и необходимости очередного повышения ставки, инвесторы способны стремительно ликвидировать длинные позиции, оказывая давление на котировки активов и провоцируя откат доходностей вверх; напротив, отсутствие дополнительных заявлений о ужесточении гарантирует продолжение поддержки для недавно сформированных длинных сделок.
Следовательно, заседание ФРС на текущей неделе имеет значение не столько для решения вопроса об изменении краткосрочных процентных ставок, сколько способно выступить поворотной точкой для пересмотра позиций на рынке казначейских облигаций США. Подлинная опасность скрывается в том, что доля длинных спекуляций в настоящее время существенно возросла, и малейшее расхождение между директивами регулятора и рыночными ожиданиями способно мгновенно обращать стимулирующие рост активов торговые потоки в мощное давление на форсированную ликвидацию позиций.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News







