


BigTime|Сколько стоит GSR: открытые финансовые данные, мультипликаторы оценки и его границы
Автор: BigTime
Охват исследования: анализ оценки GSR (публичные данные) | проверка материалов по состоянию на 2026-09-14 | подготовлено BigTime с опорой на практику маркетмейкинга, ликвидности и торговых технологий.
Финансовые цифры в статье приводятся согласно данным СМИ, не прошли аудиторскую проверку; расчет коэффициентов выполнен в исследовательских целях и не является инвестиционной рекомендацией
Ключевые тезисы
- Публичные финансовые данные GSR ограничиваются данными за FY24 (выручка около 287 млн долл. США, чистая прибыль после налогообложения около 71 млн долл. США по сообщениям СМИ) и оценкой приватного размещения в мае 2026 года примерно в 1 млрд долл. США.
- При таком расчете получается коэффициент P/E порядка 14x к прибыли FY24 и P/S около 3,5x к выручке; доход маркетмейкера сильно зависит от конъюнктуры рынка, поэтому прибыль одного финансового года следует рассматривать с дисконтом в рамках нормализованной прибыли.
- Цена приватного размещения не равна справедливой стоимости или цене листинга; результаты выхода на биржу сопоставимых криптокомпаний крайне неоднородны, диапазон оценок дает больше информации, чем единая цифра.
- Первый вопрос при исследовании непубличной компании обычно звучит так: сколько она стоит. Ответ для GSR состоит из двух публичных блоков: набора финансовых показателей и цены приватного размещения.
1. Публичные финансовые данные: набор пересказанных цифр
GSR не публиковала открытых финансовых отчетов. На сегодняшний день доступные финансовые цифры поступили из СМИ на момент вложения Standard Chartered: за финансовый год, завершившийся в июне 2024 года (FY24), выручка составила около 287 млн долл. США, а чистая прибыль после налогообложения — около 71 млн долл. США (Ledger Insights, 05.05.2026, данные СМИ, без подтверждения аудиторскими документами). Также сообщается, что с 2021 года компания контролируется CNC Inversiones, а основатель Кристиан Гиль владеет около 72% акций (те же источники).
Прежде чем использовать эти цифры, необходимо четко различать их определения. «Объем торгов» маркетмейкера часто ошибочно принимают за выручку: первое отражает масштаб проходящих через компанию сделок, второе фиксируется строго по договорам и стандартам бухгалтерского учета; прибыль дополнительно уменьшается на хеджирование, финансирование, операционные расходы и налоги. Ошибка в определении уровня ведет к разнице в оценке на порядок. Цифры GSR 287 млн — это выручка, а 71 млн — чистая прибыль после налогов. Хотя они не прошли аудит, сами определения четко разграничены и могут служить отправной точкой для анализа.
Также заслуживает внимания временной лаг: FY24 компании завершился в июне 2024 года, то есть прошло более двух лет. Данные цифры описывают деятельность за тот период, а не текущую ситуацию.
2. Как сформирована оценка в $1 млрд
В мае 2026 года структурное подразделение Standard Chartered SC Ventures совершило стратегическую инвестицию в GSR, став первым внешним стратегическим акционером компании; согласно сообщениям, оценка составила около 1 млрд долл. США (передача данных Bloomberg через CoinDesk).
Это цена раунда частной эмиссии, которая требует учета трех аспектов. Во-первых, это сделка с миноритарной долей: переход миноритарного пакета всегда сопровождается специфическими условиями и лимитами ликвидности, поэтому цена сделки не эквивалентна оценке всей компании на публичном рынке. Во-вторых, это результат согласования: ставка включает ожидаемый стратегический синергетический эффект. Standard Chartered одновременно сотрудничало и с другими криптоинституционами, этот процесс не являлся рыночным торгом. В-третьих, это временная метка: фиксация цены произошла после приобретения GSR двух компаний и запуска ETF, причем рыночная конъюнктура тогда могла существенно отличаться от текущей.
Таким образом, более корректно интерпретировать $1 млрд следующим образом: в мае 2026 года стратегический инвестор был готов приобрести миноритарную долю GSR именно по этой цене. Это ориентир для оценки, но не заключение о справедливой стоимости.
3. Как рассчитать мультипликаторы для GSR
Имея данные по выручке, прибыли и оценке, можно вычислить два распространенных мультипликатора (расчет приведен в исследовательских целях, базируется на вышеуказанных данных СМИ):
- Коэффициент P/E: $1 млрд ÷ $71 млн ≈ 14x (чистая прибыль после налогов за FY24)
- Коэффициент P/S: $1 млрд ÷ $287 млн ≈ 3,5x (выручка за FY24)
Мы считаем, что 14-кратный P/E для финансовой организации выглядит не чрезмерно высоким, однако данный расчет возможен только при условии, что прибыль FY24 отражает нормальную рентабельность. Доход маркетмейкера сильно колеблется в зависимости от рынка, поэтому устойчивость прибыли одного финансового года требует скептицизма. Именно поэтому серьезный подход к оценке опирается на нормализованную прибыль (среднее значение за цикл), а не на единичный показатель лучшего года.
Сравнивая с недавними ценами листинга криптокомпаний, можно оценить, насколько расходятся оценки в этом секторе: Circle провела IPO в июне 2025 года с оценкой $6,2 млрд, взлетев на 168% в первый день; Bullish вышла на биржу в августе того же года с оценкой около $13,2 млрд и выросла на 90% в первые торги; Gemini в сентябре пролонгировала листинг с целевой оценкой $3,1 млрд, получив 20-кратный сверхподписку, но к июлю 2026 года потеряла около 89% относительно первого дня. Несмотря на то, что все они входят в криптоинфраструктуру, их поведение после листинга кардинально разошлось. Эти кейсы нельзя напрямую экстраполировать на GSR: формулы конвертации между ценой привата и открытого рынка нет, здесь влияют окно выхода, объем свободно обращающихся акций и рыночные настроения. Их ценность в том, чтобы напомнить: при оценке таких компаний диапазон значений важнее конкретной точки.
4. Четыре границы применимости оценочных цифр
При работе с этими цифрами нельзя переступать четыре границы:
- Граница определений: цифры 287 млн и 71 млн взяты из СМИ и не подтверждены аудитом; при цитировании необходимо указывать источник и контекст, недопустимо подавать их как официальную отчетность компании.
- Граница цены: $1 млрд — это цена миноритарной доли в частной транзакции, она не равна справедливой стоимости и тем более будущей цене листинга; не существует оснований для расчета «по росту сопоставимых компаний после выхода на биржу».
- Граница времени: FY24 завершился в июне 2024 года. Рынок маркетмейкинга с тех пор пережил сокращение объемов торгов и очистку участников, экстраполяция старых финансовых годов на текущие операции требует осторожности.
- Граница субъекта: оценка компании относится к уровню самой компании. При участии через паи фондов инвестор получает права, предусмотренные уставными документами фонда; комиссии, сроки блокировки и условия вывода средств неизбежно изменят итоговый результат. Прибыль компании не равносильна прибыли пая.
Четвертая граница часто упускается из виду, что объясняет, почему понимание структуры прав собственности важнее анализа мультипликаторов.
5. Контрольный список для исследований: как оценить стоимость маркетмейкера
При оценке компаний данного типа целесообразно проверять пункты по порядку:
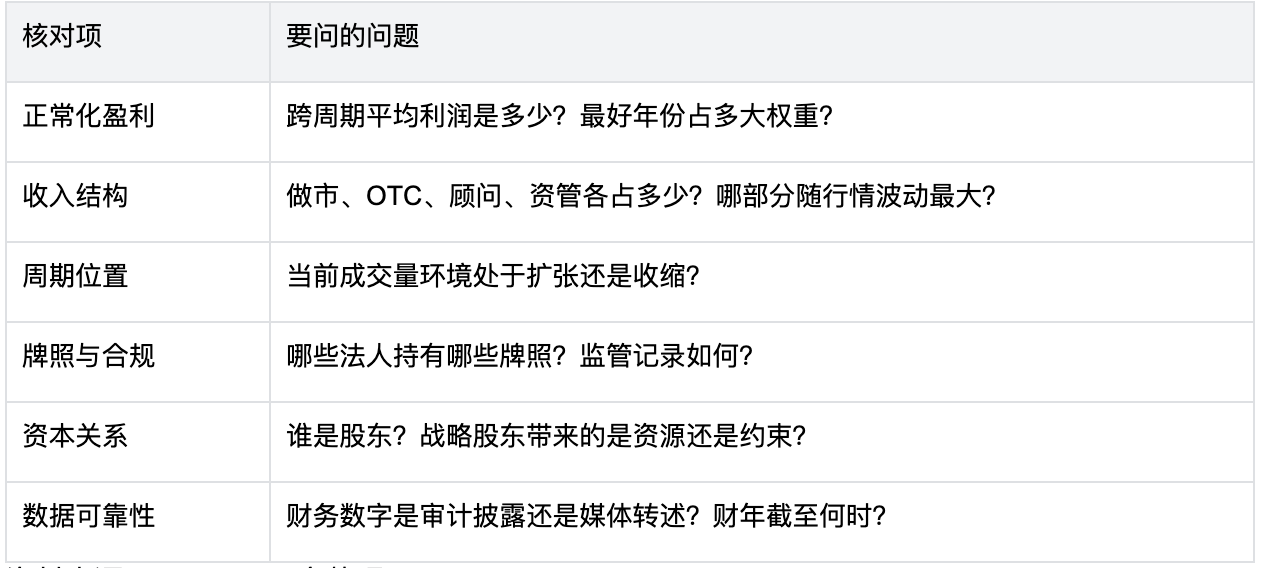
Таблица 1 | Контрольный список для оценки маркетмейкеров. Источник: обработка BigTime
Позиция GSR в данном списке: наличие истории работы через различные рыночные циклы и лицензий в нескольких юрисдикциях, стратегический акционер банковского профиля, однако публичные финансовые данные ограничиваются пересказанными цифрами за FY24. Узлами для последующего отслеживания станут любые обновления информации: новые раунды финансирования, аудиторские отчеты или публичные операционные данные продуктовых линеек — каждый из них изменит исходные данные для оценки.
Рассмотрение публичных данных, мультипликаторов и границ GSR в комплексе гораздо ближе к реальности этого бизнеса, чем заголовок «$1 млрд». Полный разбор компании доступен в материале Глубокое исследование GSR: почему маркетмейкер начал строить криптокапитал?; об индустриальной картине и сравнении с конкурентами читайте в Карта рынка крипто-маркетмейкинга: GSR и её соперники.
Риски
Финансовые цифры в статье приведены со слов СМИ и не проходят аудит; расчет мультипликаторов основан на данных одного финансового года и цене приватного размещения, не отражает справедливую стоимость и не является прогнозом будущей цены листинга; параметры оценки могут существенно измениться при обновлении корпоративных раскрытий.
Примечание к материалам: финансовые показатели и оценки взяты из указанных в тексте публичных репортажей (со слов СМИ, без аудита); расчет мультипликаторов и структурирование фрейма являются результатом аналитической работы BigTime и не служат инвестиционными рекомендациями.
Отказ от ответственности: данный отчет подготовлен отраслевыми исследователями BigTime на основе открытых источников, не является инвестиционной рекомендацией, предложением или гарантией доходности; исторические результаты не предопределяют будущее. Запрещена любая републикация или адаптация без письменного разрешения.
Команда BigTime Industry Research продолжает постоянно освещать темы маркетмейкинга, ликвидности и институциональных рынков активов, выпуская серии регулярных отчетов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BigTime_Liquid







