


Citibank делает ставку на назревающее неожиданное смягчение политики ФРС: ключевую роль играет приближение базовой инфляции к 2%
Источник: данные Jin10
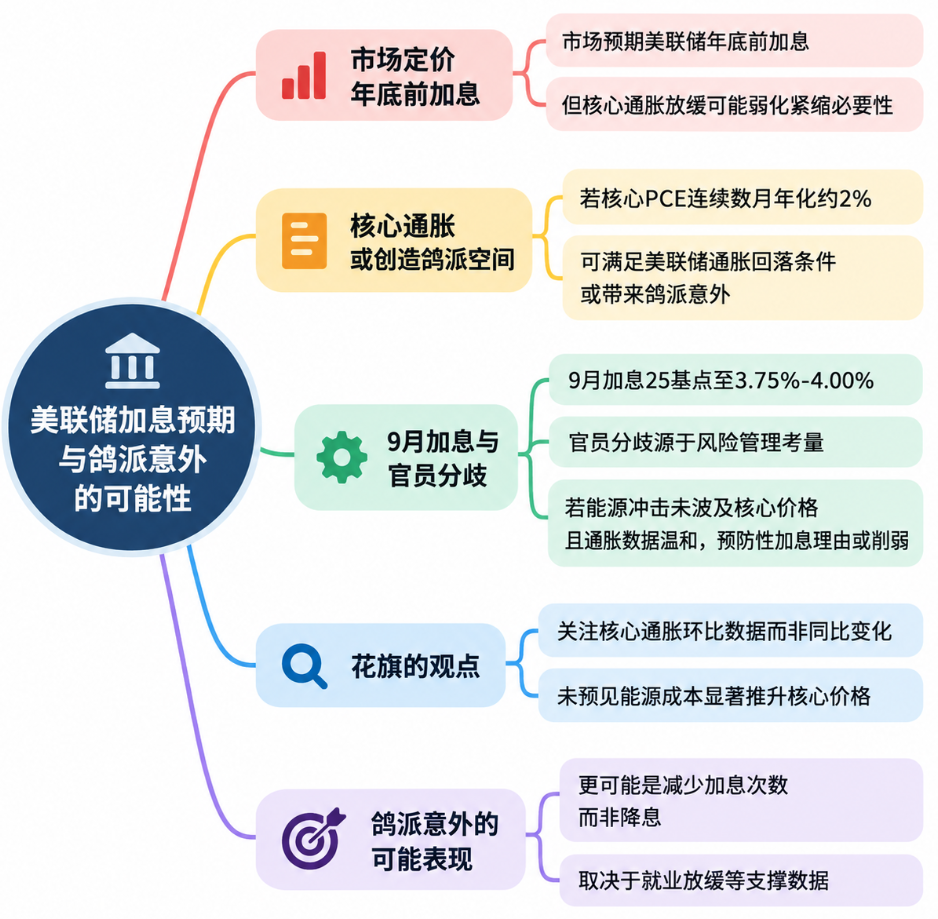
Citibank полагает, что рынок продолжает закладывать возможность повторного повышения ключевой ставки ФРС США до конца года, однако недавние темпы движения базовой инфляции могут снижать необходимость дальнейшего ужесточения политики. Если индекс цен на личные потребительские расходы (PCE) будет стабильно демонстрировать годовой темп роста около 2% на протяжении нескольких месяцев подряд, критерий ФРС, требующий снижения инфляции «достаточно быстрыми темпами», вероятно, окажется выполненным, что откроет пространство для «довизого сюрприза» в монетарном курсе.
Экономист Citibank Эндрю Холленхорст в последнем докладе отметил, что банк не считает американскую экономику перегретой, поэтому «не видит серьезных оснований для повышения ставок».
Он подчеркнул, что протокол заседания ФРС за сентябрь показывает: по крайней мере часть чиновников также не оценивают экономику как явно перегретую, а одобряют повышение ставок исходя из принципов «управления рисками» на фоне рисков повышения инфляции.
Это означает, что если forthcoming data продолжат показывать остывание базовой инфляции, превентивные основания для сентябрьского повышения ставок могут быстро ослабнуть.
Краткосрочные темпы изменения базового PCE становятся ключевым фактором оценки в Citibank
В сентябре ФРС повысила целевой диапазон по ставке федеральных фондов на 25 базисных пунктов до 3,75–4,00%, став первой такой мерой за три года. Протокол заседания показал, что большинство участников считают возможным очередное повышение ставки до конца года, однако не отметили срочности проведения двух последовательных повышений в октябре.
В документе отмечено, что часть участников опасаются долгосрочного удержания инфляции выше цели из-за более сильного, чем ожидалось, спроса или новых шоков предложения, считая поддержание повышенной траектории ставок способом контроля рисков. Другие члены совета директоров в большей степени обеспокоены распространением недавних ценовых шоков, связанных с энергоресурсами, на более широкий спектр товаров и услуг.
Основная позиция внимания Citibank сосредоточена на ежемесячных колебаниях базового PCE, а не на ежегодных показателях, которые остаются относительно высокими.
В августе в США базовый PCE вырос на 0,2% в месячном выражении, после того как июльский прирост был пересмотрен до 0,1%; в годовом выражении показатель увеличился на 3,0%. Последовательная динамика скромных месячных приростов указывает на то, что при сохранении таких темпов краткосрочный годовой темп базовой инфляции может постепенно приблизиться к 2%.
По мнению Холленхорста, непрерывное удержание годовой базировки PCE на уровне около 2% в течение нескольких месяцев должно расцениваться как признак снижения инфляции «достаточно быстрым» темпом, требуемым ФРС. Исходя из этого, Citibank полагает, что главная обеспокоенность рынка сейчас заключается в потенциальном дальнейшем ужесточении политики со стороны ФРС, тогда как реальное направление возможных неожиданностей от данных постепенно смещается в сторону более мягкой позиции.
Citibank считает, что шоки со стороны энергорынков не обязательно вызовут второй эффект для базовой инфляции
Значительный рост цен на энергоносители в этом году стал одной из важных причин поддержания ФРС строгой денежно-кредитной политики. Напряженность на Ближнем Востоке подтолкнула цены на сырую нефть и нефтепродукты вверх, вызвав опасения на рынках, что компании в конечном итоге переложат затраты на энергию, логистику и сырье на потребителей.
Citibank подходит к этой цепочке передачи эффектов достаточно осторожно.
Холленхорст отметил, что на данный момент Citibank не ожидает значительного влияния роста цен на энергоносители на базовую инфляцию. С весны, когда началось движение цен вверх, бизнес так и не продемонстрировал масштабных попыток переложить соответствующие издержки на цены базовых потребительских товаров.
Если высокие цены на энергоресурсы будут влиять преимущественно на общую инфляцию, не проникая устойчиво в цены без учета продовольствия и энергии, основания для ответа ФРС через серию последовательных повышений ставок ослабнут.
Данная оценка напрямую связана с внутриведомственными дискуссиями в ФРС. Протокол за сентябрь показывает, что некоторые участники рассматривают повышение ставок как страховку от превращения временных шоков предложения в хроническую инфляцию, тогда как другие считают, что сам спрос в США достаточно силен и требует повышенных ставок для сдерживания инвестиций и потребления. Reuters отмечает, что между этими двумя подходами во ФРС сохраняется явное расхождение позиций.
Холленхорст прогнозирует, что базовая инфляция останется умеренной на протяжении ближайших месяцев. В отчете он написал: «В нашем базовом сценарии базовая инфляция на протяжении следующих четырех месяцев сохранится на низких уровнях, что дополнительно подтвердит замедление потенциальной инфляции по направлению к цели».
Он также предостерег, что данные по инфляции за январь и февраль часто демонстрируют сезонное завышение. Тем не менее, согласно прогнозу Citibank, показатели годовой инфляции за эти два месяца продолжат снижаться.
«Довизый сюрприз» скорее проявится в меньшем числе повышений, а не в немедленном снижении ставок
Термин «довизый сюрприз» в контексте Citibank не подразумевает скорое переключение ФРС на снижение ставок.
На текущий момент большинство участников все еще прогнозируют возможное повторное повышение ставки до конца года.
Член Совета управляющих ФРС Кристофер Уоллер в четверг также заявил, что может потребоваться дальнейшее повышение ставок для возврата инфляции к 2%, однако лица, принимающие решения, обладают «гибкостью» в определении темпов, и нет необходимости проводить последовательные повышения.
Ранее председатель Федерального резервного банка Нью-Йорка Джон Уильямс и заместитель председателя ФРС Филипп Джефферсон также заявляли об отсутствии необходимости торопиться с принятием очередного шага. Новый протокол заседания не указывал на насущную потребность в повышении ставок на октябрьском совещании, и в настоящее время рынок значительно выше оценивает вероятность сохранения процентных ставок без изменений в октябре.
Таким образом, оценка Citibank ближе к другому сценарию монетарного курса: после сентябрьского повышения ставка ФРС будет наблюдать за данными в течение нескольких месяцев; если базовый PCE продолжит работать на годовых темпах близких к 2%, при одновременном замедлении роста занятости и отсутствии заметного влияния энергетических шоков на базовые цены, первоначально ожидаемое количество последующих повышений может сократиться.
При таком развитии событий «довизый сюрприз» прежде всего проявится в досрочном завершении цикла повышений по сравнению с диаграммой точек и текущим рыночным базовым прогнозом, а не в быстром переходе к циклу снижения ставок.
В краткосрочной перспективе ключевым ориентиром станут данные по базовой инфляции за сентябрь. По мнению Холленхорста, этот показатель несет специфические риски снижения, поскольку в августе наблюдался резкий скачок цен на услуги мобильной связи, который имеет тенденцию к обращению вспять в сентябре.
В случае снижения стоимости мобильных услуг базовая инфляция за сентябрь может оказаться ниже ожиданий, что предоставит новые доказательства продолжающегося охлаждения потенциальной инфляции.
Председатель ФРС Кевин Уорш пока не определил четко, насколько быстрым должно быть снижение инфляции, чтобы удовлетворить требование о «достаточной скорости». Холленхорст полагает, что в отсутствие четких критериев можно рассматривать удержание годовой базировки PCE на уровне около 2% на протяжении нескольких месяцев подряд в качестве разумной ориентировочной границы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News







