


Из 300 в топ-2: эксперимент по оценке стоимости на основе реального дохода протоколов
Автор: Edgy
Перевод: Chopper, Foresight News
Я ищу криптовалюты с преимуществом в оценке. Для токенов из топ-300 по рыночной капитализации я установил три критерия отбора: рост выручки, оценка ниже, чем у аналогичных проектов в отрасли, и цена токена еще не успела отразить улучшение фундаментальных показателей.
В итоге только два проекта полностью соответствовали всем стандартам и имеют общие черты; однако проекты, отсеянные на этом этапе, возможно, заслуживают более глубокого изучения. Ниже приведены выводы данного исследования.
Описание правил отбора
Цель этого отбора — найти проекты, одновременно удовлетворяющие всем трем условиям:
- Оценка ниже, чем у конкурентов в той же нише
- Темпы роста выручки опережают средний показатель рынка
- Цена токена еще не отражает позитивные изменения в фундаментальных показателях
В качестве базы я использовал цены CoinGecko и данные о доходах DeFiLlama, сравнив показатели за последние 30 дней с данными за предыдущие 60 дней. Затем я запросил анализ у Claude.
В этом анализе было внесено ключевое изменение: рейтинг формируется на основе фактической сохраняемой выручки протокола, а не общих комиссий. Комиссии — это все средства, оплачиваемые пользователями, тогда как выручка — это реальный доход, остающийся у протокола.
На примере Jito: при генерации 100 долларов комиссионных сборов протокол фактически сохраняет лишь около 6 долларов, а большая часть остального распределяется в виде вознаграждений MEV между валидаторами узлов.
Если рассчитывать оценку по всем комиссиям, P/E ratio Jito составляет всего 4,5 раза, что выглядит невероятно привлекательно; однако при расчете на основе фактической сохраняемой выручки протокола оценка достигает 73 раз.
Lido также сохраняет лишь около 6% комиссий, а у Uniswap этот показатель составляет 8%.
Если использовать исключительно комиссии в качестве критерия оценки, найденные вами «возможности недооценки» на самом деле не являются реальными.
Как 300 токенов сократились до двух
В ходе первой стадии отбора были отобраны 38 объектов с достоверными статистическими данными:
- Исходная выборка: 300 токенов
- Из них в DeFiLlama доступны данные о выручке: 117
- После исключения проектов публичных блокчейнов и слишком мелких активов остались 38 проектов, где протокол действительно сохраняет доход
Morpho, Ondo, Celestia, The Graph и EigenCloud были полностью исключены. Хотя подобные проекты генерируют комиссии, их доход не возвращается напрямую к самому токену.
Затем последовательно применялись три фильтра: каждый проект сравнивался со средним медианным показателем годовой выручки с расчетом по FDV (полностью раздутой рыночной капитализации) в своей нише (торговля, кредитование, стейкинг и другие):
- Оценка ниже отраслевой → осталось 18
- Темп роста выручки выше медианы ниши → осталось 9
- Рост цены токена отстает от медианы ниши → осталось 3
Добавилось дополнительное стресс-тестирование для исключения аномальных объектов с импульсным суточным скачком выручки, в результате чего осталось лишь 2.
Среднеотраслевой уровень показывает увеличение выручки проектов в среднем на 18%, а цены токенов — на 25%. Чтобы пройти отбор, темп роста выручки объекта должен превышать 18%, а рост цены токена оставаться ниже 25%.
Искажения, связанные с FDV (полностью раздутой рыночной капитализацией)
Использование FDV вместо свободной рыночной капитализации сразу исключило немало проектов с сильным фундаментом. Hyperliquid — самый яркий пример: при расчете по свободной капитализации множитель выручки составляет 28 раз, но при использовании FDV он достигает 120 раз из-за того, что в обращении находится лишь четверть от общего объема токенов.
Этот критерий может быть не совсем справедлив по отношению к HYPE, но для данного отбора применяется именно эта методология.
Результаты
Недорогая оценка, растущий бизнес, но цена уже полностью отражает стоимость.

Pump остается объектом с наиболее сильной бизнес-моделью среди всех отобранных. Выручка за 30 дней составила 57 млн долларов, оценка менее 6 раз; выручка выросла на 80%, цена токена — на 61%. Рынок уже полностью включил эту стоимость в цену, возможности недооценки нет. Рыночное ценообразование таких токенов эффективно и обоснованно.
Низкая оценка, но отсутствие симпатии рынка, сам бизнес больше не растет.
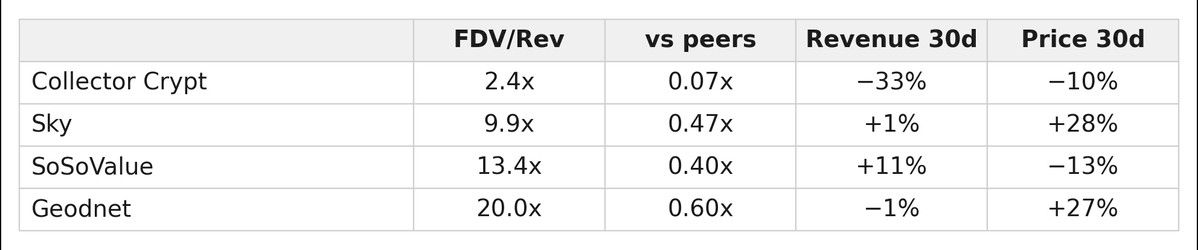
Зона ловушки стоимости: низкая цена не означает недооцененность. Множитель выручки Collector Crypt составляет всего 2,4 раза, что является самой низкой оценкой среди топ-300 токенов, однако его выручка упала на треть.
Рост бизнеса, низкое внимание рынка, но оценка не является низкой.
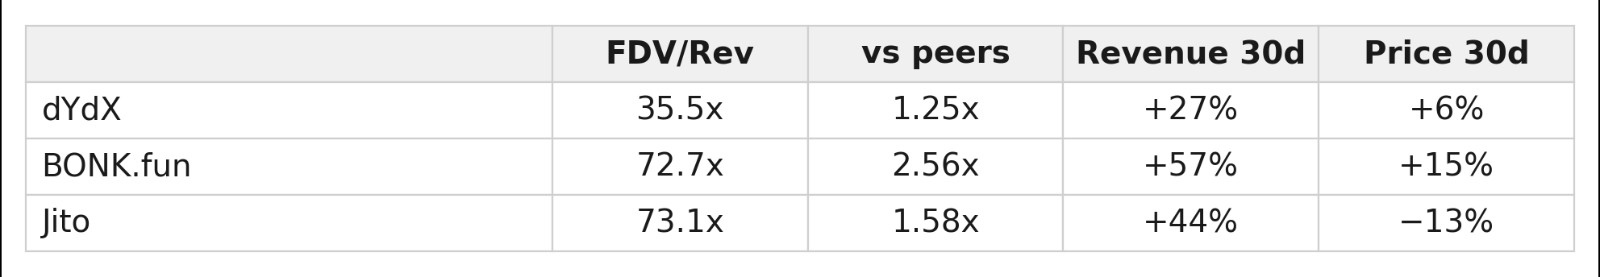
Выручка стабильно растет, а цена токена консолидируется или даже снижается, что на первый взгляд выглядит как отличная возможность для входа. Однако при горизонтальном сравнении с конкурентами их оценка оказывается завышенной.
Если смотреть только на данные по комиссиям, Jito может легко ввести инвесторов в заблуждение: выручка выросла на 44%, цена токена упала на 13%, оценка по комиссиям составляет всего 4,5 раза. Казалось бы, идеальная возможность, но при пересчете в фактическую сохраняемую выручку оценка достигает 73 раз.
У Bonk возникает другая проблема. Если исключить данные о резком всплеске за последние три дня, рост выручки на 57% превращается в снижение на 17%; скорее всего, этот рост был вызван лишь краткосрочным импульсным эффектом от движения рынка Solana.
Одновременное соответствие всем трем условиям.
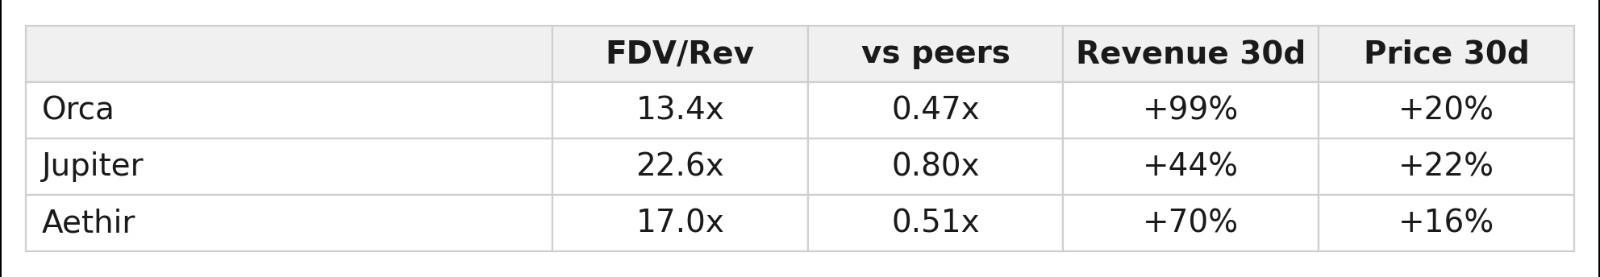
Aethir не прошел тест на стабильность выручки: 65% месячной выручки пришлось на единственный день резкого всплеска. Глубинные причины пока не изучены, но по предварительным данным уровень риска высок.
В итоге остались Orca и Jupiter, оба относятся к децентрализованным биржам экосистемы Solana.
Объективные факторы от движения рынка Solana
Здесь необходимо объективно указать контекст: в тот месяц SOL вырос на 42%, и рост выручки бирж отчасти обусловлен запаздывающим эффектом бычьего тренда Solana, но есть и самостоятельные фундаментальные драйверы. Темпы роста выручки обоих проектов превзошли собственный рост SOL, однако рост цен их токенов значительно отстал от роста самого публичного блокчейна.
Бизнес-модель Jupiter более зрелая:
- Выручка за 30 дней — 6,4 млн долларов, темп роста выручки — 44%
- Доля сохраняемых комиссий — 34%, что выделяет этот проект отличным качеством прибыли среди выборки отбора
- Рост цены токена — 22%, медиана ниши — 25%, условие «отставания цены» выполнено с минимальным запасом
Оценка Orca ниже, а размер проекта меньше:
- Месячная выручка — 700 тыс. долларов, позиция в рейтинге по капитализации — 293
- Выручка удвоилась, причем рост равномерно распределился в течение месяца, а не случился за одну ночь, что подтверждает其真实性; единственный недостаток — небольшой масштаб проекта.
Стоит упомянуть Meteora. Она не достигла цели роста, потеряв всего 0,04 процентных пункта. Выручка выросла на 18,33% при целевом значении 18,37%, а P/E ratio составил 7,9 раза.
Место и ограничения данного списка отбора
Материалы данной статьи не являются рекомендацией к покупке. Я буду использовать другую комплексную систему оценки для глубокого поиска действительно недооцененных активов, и в дальнейшем потребуется провести исследование по большему числу параметров.
При данном отборе выбирались проекты с историей выручки не менее 60 дней, поэтому токены Robinhood Chain, запущенные недавно, не попали в статистику.
Главный смысл этого списка заключается в отборе криптопроектов, чей бизнес демонстрирует рост, но цена их токенов еще не отразила потенциал для повышения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @thedefiedge







