IOSG: почему «токены-мемы» никогда не смогут повторить шорт-сквиз GameStop?
Автор: Mario Chow @ IOSG
В январе 2021 года розничные инвесторы смогли задушить шортистов GameStop, потому что предложение на рынке было фиксированным: шортистам нечем было возвращать больше акций. Итогом стало лишь закрытие кнопки покупки брокером Robinhood.
Спустя пять лет на собственной сети Robinhood появился ряд мем-коинов, расчетной валютой для которых стал не доллар, а токенизированные акции реальных публичных компаний. $BONER оценивается в акциях Hims & Hers, $MEME — в AMC, $AI — в NVIDIA. Нарратив остается тем же — шорт-сквиз: поднимается цена монеты, что толкает вверх цену токенизированной акции, вынуждая институт, отвечающий за поддержание паритета, закупать настоящие акции на вторичном рынке.
Мы полностью восстановили историю эмиссии и сжигания всех токенизированных акций в этой сети. Если одним предложением:
На цепочке цену действительно можно поднять, и довольно быстро. Но эмитент тут же скорректирует её обратно, обычно этого хватает на одну утреннюю сессию.
Ниже представлены четыре конкретных вывода.
Деньги действительно дошли до Нью-Йорка. В те выходные с AMC издательский агент Robinhood закупил и разместил на хранении настоящие акции AMC на сумму около 7,6 млн долларов на вторичном рынке, а пиковая часть составила 7,6% от объема торгов перед открытием рынка. Таким образом, утверждение о том, что этот механизм никак не влияет на реальный рынок, ошибочно.
Однако предложение на рынке теперь активно обновляется, и логика контроля над рынком здесь рушится. Тот же самый агент увеличил предложение токенизированных акций AMC в 19 раз всего за три дня: с 152 106 до 2 895 758 акций. По циклу Hims объем вырос с 468 до 130 876 акций. Эмитент непрерывно печатает новые токены прямо у вас под ногами, вы не можете захватить контроль над любым объемом. В 2021 году Robinhood запрещал покупать рознице, а к 2026 году открыл продажу, дополнительно зарабатывая на спреде. Эта новая защитная модель работает намного эффективнее.
В итоге мы получаем укол, а не настоящую шорт-спираль. Да еще и недешевым: до открытия торгов AMC вырос на 22%, Farmmi внутри сессии — на 321%, однако оба показателя практически вернулись к исходным значениям за неделю. Шорт-сквиз может продолжаться только за счет того, что принудительное закрытие позиций провоцирует новое закрытие. Здесь же произошел откат, потому что механизм передачи ликвидности изначально настроен на саморегуляцию.
Существует также вопрос масштаба, который почти никто не просчитывал. Даже если выбрать самые дешевые активы, для организации настоящего шорт-сквиза потребуется мем-коин стоимостью 3,4 млрд долларов, что в 13 раз превышает стоимость крупнейшего проекта в истории этой сети, взамен обеспечив лишь рост примерно на 9%.
Нужно четко понимать, что именно покупают эти монеты. Не финансовое участие в компании. Рыночная цена этих токенов отражает лишь вероятность того, заметит ли их компания. Самое крупное ценовое движение в рамках всего процесса произошло после поста генерального директора в четверг вечером. Адам Арон отреагировал враждебно: назвал эти токены «мерзкими» и нанял юристов по ценным бумагам. Тем не менее, за одну ночь токен достиг отметки, в семь раз превышающей рыночную цену акции. Реальная выгода здесь кроется во внимании корпораций, причем вне зависимости от того, благосклонное оно или враждебное, рынок его оплачивает. Заявленный шорт-сквиз — это лишь рекламная надстройка, которая математически недостижима.
Единственным по-настоящему ценным активом в сегменте токенизированных акций являются не мем-коины и не платформы для их выпуска, а канал создания и погашения. Это по сути белый список участников.
Выходные, когда вернулась AMC
В четверг, 3 сентября, в 17:18 по нью-йоркскому времени, через 78 минут после закрытия торгов, генеральный директор AMC Адам Арон опубликовал пост, назвав токенизированную AMC от Robinhood «гадостью, абсурдом и отвратительной вещью», добавив, что уже привлек внешних юристов по ценным бумагам.
Crypto Twitter увидел совсем иную картину. В течение шести часов два мем-коина, названные в честь этого твита — $CINEMA и $MEME, — начали торговаться в пулах с расчетом в токенизированной AMC. Нью-Йоркская фондовая биржа уже была закрыта, однако токен, который теоретически должен был стоить ровно как одна акция AMC, взлетел до 18,04 доллара.

Фактическая цена закрытия акции составила 2,54 доллара. Семикратный рост всего за одну ночь. Причем речь идет о компании, чья инвестиционная логика сводится исключительно к фразе «мы пережили прошлый безумный цикл».
При открытии торгов следующего дня разница исчезла, но динамика оказалась иной, чем ожидало большинство. Акция пробила уровень 3,11 доллара (+22%) в первые пятнадцать минут предрейсового периода, а затем продолжила падение, закрывшись на отметке 2,65 доллара. В разделе 6 мы подробно разберем этот эпизод. Именно этот час最容易 подвергается неправильной интерпретации.
Именно поэтому кейс с AMC оказался идеальным тренажером. Теория шорт-сквиза предсказала появление всех необходимых условий: реальный символ акции, реальный генеральный директор, реальная аудитория, фактический разрыв привязки и реальные ордера на покупку, влияющие на листинг. В итоге акции все равно вернулись к уровню недели давности.
Токенизированные акции на платформе Robinhood
Необходимо заранее рассмотреть три компонента, поскольку восемью месяцами ранее они просто не существовали.
Robinhood Chain — это публичная блокчейн-сеть, управляемая самой Robinhood. В среднем по топ-100 самых активных пулов ежедневный объем оборота составляет около 1,65 млрд долларов, большая часть из которого приходится на обычные криптоактивы.
Токены акций эмитируются компанией Robinhood Assets (Jersey) Limited и отслеживают котировки отдельной американской акции. Юридически это не акции, а долговые расписки: инвестору выплачивается экономическая доходность одной акции, обеспеченной физическими акциями, хранящимися у брокера-кастодиана. Фактически один токен предоставляет доступ к одной акции, а лицензированные посредники (авторизованные участники, AP) могут создавать и погашать токены по справедливой рыночной стоимости. Этот процесс технически идентичен механизму работы ETF.
Платформы для эмиссии (например, long.xyz) позволяют любому пользователю в один клик развернуть новый мем-коин и торговый пул. Изменение, произошедшее в августе, касается расчетного актива: если раньше мем-коины оценивались в долларах, то теперь они привязаны к токенизированным акциям. Вы покупаете не $BONER за доллары, а обмениваете токенизированные акции Hims & Hers.
Именно эта замена является ключом ко всей истории, поскольку она означает: покупая мем-коин, вы фактически покупаете акции. Ваш $ETH или $USDG на этапе входа конвертируется в токены акций, благодаря чему пулы постоянно накапливают базовый актив, а комиссии оседают в виде акций, а не наличных. Механически группа покупателей мем-коинов трансформируется в поток заявок на покупку акций публичной компании.
Сейчас семь таких пулов с расчетом в акциях вошли в топ-100 самых активных пулов по всему блокчейну, обеспечивая совокупный дневной оборот около 73 миллионов долларов. Это перестало быть нишевой механикой.
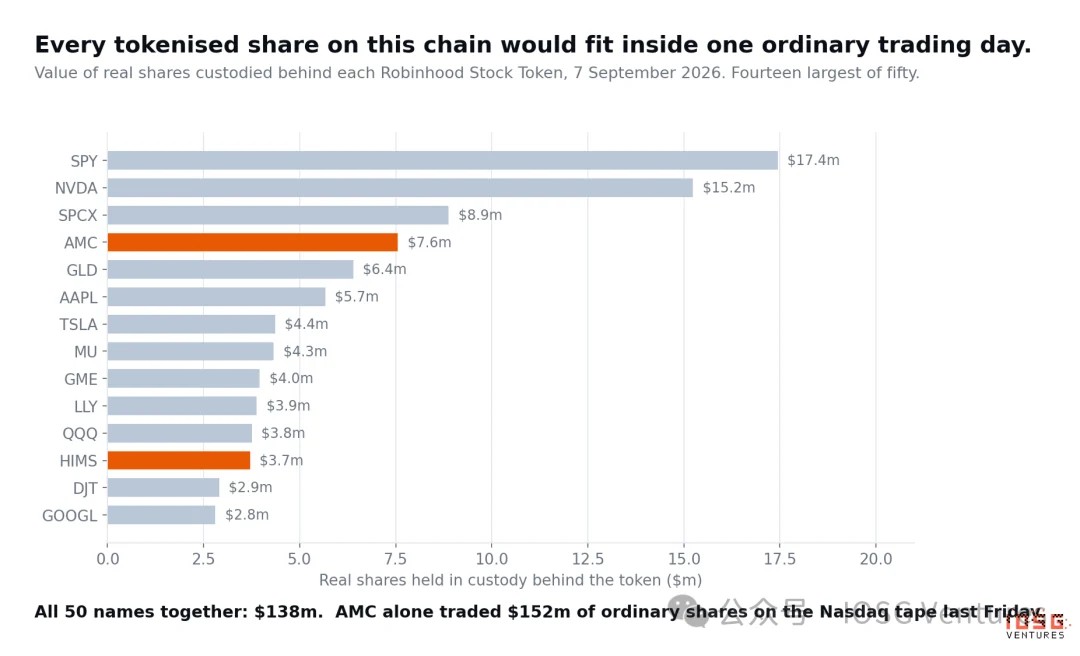
Рекомендуется запомнить одно число, так как большинство последующих вопросов объясняются им: за всеми токенизированными акциями в этой сети (совокупность по пятидесяти объектам) стоят реальные акции на сумму около 138 миллионов долларов. Между тем одна лишь акция AMC в прошедшую пятницу на NASDAQ показала оборот примерно в 150 миллионов долларов. Общий рынок токенизированных акций на блокчейне уступает одному активному дню средней капитализацией компании.
Аналогия с GameStop и причины её несостоятельности
Концепция шорт-сквиза изначально формировалась на примере GameStop, поэтому необходимо точно реконструировать события 2021 года.
Успех GameStop был обеспечен жестким ограничением: количество проданных коротких позиций составляло примерно 138% свободного обращения, то есть проданных со счета заимствований акций оказалось больше, чем реально существуют в обращении. Розничные инвесторы скупали акции и не продавали, лишая шортистов возможности закрыть позиции. Внутрисессиально 28 января цена подскочила с 17 до 483 долларов. Все закончилось лишь после того, как брокеры ограничили возможность покупок. Самым известным стал Robinhood, который заблокировал торговлю после требования депозита маржинального обеспечения на сумму 3 миллиарда долларов от клиринговой палаты. Предложение на рынке было абсолютно фиксированным, и единственным рычагом воздействия оставалось закрытие торговой площадки.
Если перенести эту схему на сеть Robinhood Chain...
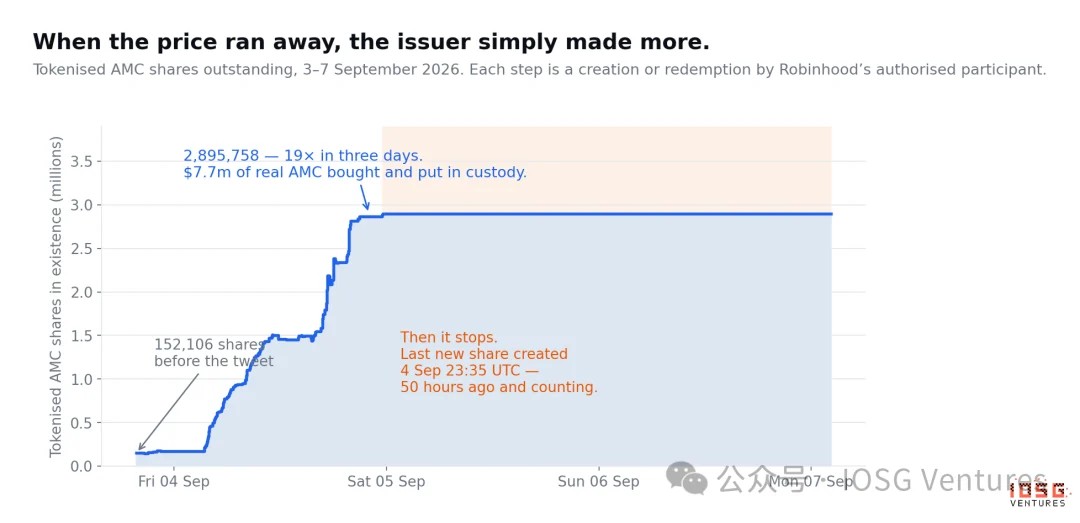
...когда стоимость токенизированной AMC превысила фактическую цену акции в семь раз, издательский агент Robinhood не закрыл ворота. Он вышел на рынок, купил реальные акции AMC, поместил их на кастодианское хранение и создал новые токены в соответствующем объеме. За три дня было выпущено 3,05 миллиона токенов, выкуплено и сожжено 310 тысяч, превратив циркулирующее предложение токенизированных акций с 152 106 до 2 895 758 штук. Всего 72 часа, кратность роста — х19.
История с Hims прошла по тому же сценарию, но в более медленном темпе. Когда $BONER запустился 20 августа, объем токенизированных акций Hims в сети Robinhood составлял всего 468 штук, сейчас он достигает 130 876, то есть вырос в 280 раз, что соответствует покупке и кастодианскому хранению реальных акций Hims & Hers на сумму около 3,6 млн долларов. 3 сентября мы провели тест: за четыре дня доля $BONER в общем предложении токенов снизилась с 81% до 47%, хотя абсолютное количество монет в обращении росло. Актив не потерялся, он был успешно размыт вокруг себя.
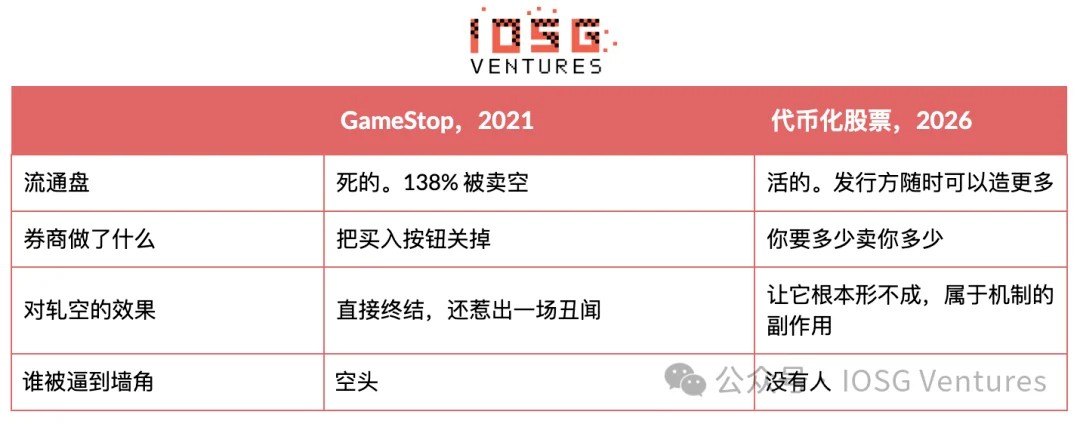
Следует прояснить один важный момент. Канал создания и погашения создавался вовсе не для предотвращения шорт-сквизов. Его основная цель — обеспечить соответствие цены токена цене базовой акции, что и является единственной причиной持有 токенизированных акций вместо мем-коинов. Это тот же фундаментальный механизм, который используют все ETF. Невозможность искусственного контроля над рынком — побочный эффект нормальной работы протокола. И этот результат значительно превосходит ситуацию 2021 года с блокировкой продаж, поскольку здесь никто не оказывается заблокированным в своих позициях.
На что на самом деле ставят покупатели мем-коинов
Разберем цепочку движения средств со стороны розничных инвесторов. Первая половина схемы абсолютно работоспособна, игнорировать её было бы неверно.
Вы покупаете $MEME за доллары. Роутер автоматически конвертирует фиат в стейблкоин, затем в токенизированную AMC и, наконец, в мем-коин. Ваши средства на этапе входа физически становятся заявкой на покупку токенизированных акций. Чем больше покупателей, тем выше становится цена токена относительно реальной акции, формируя премию. Это дает арбитражистам (AP) возможность заработать: они покупают настоящие акции на NYSE, отдают их кастодиану, получают Newly minted токены и перепродают их пулу по цене с премией.
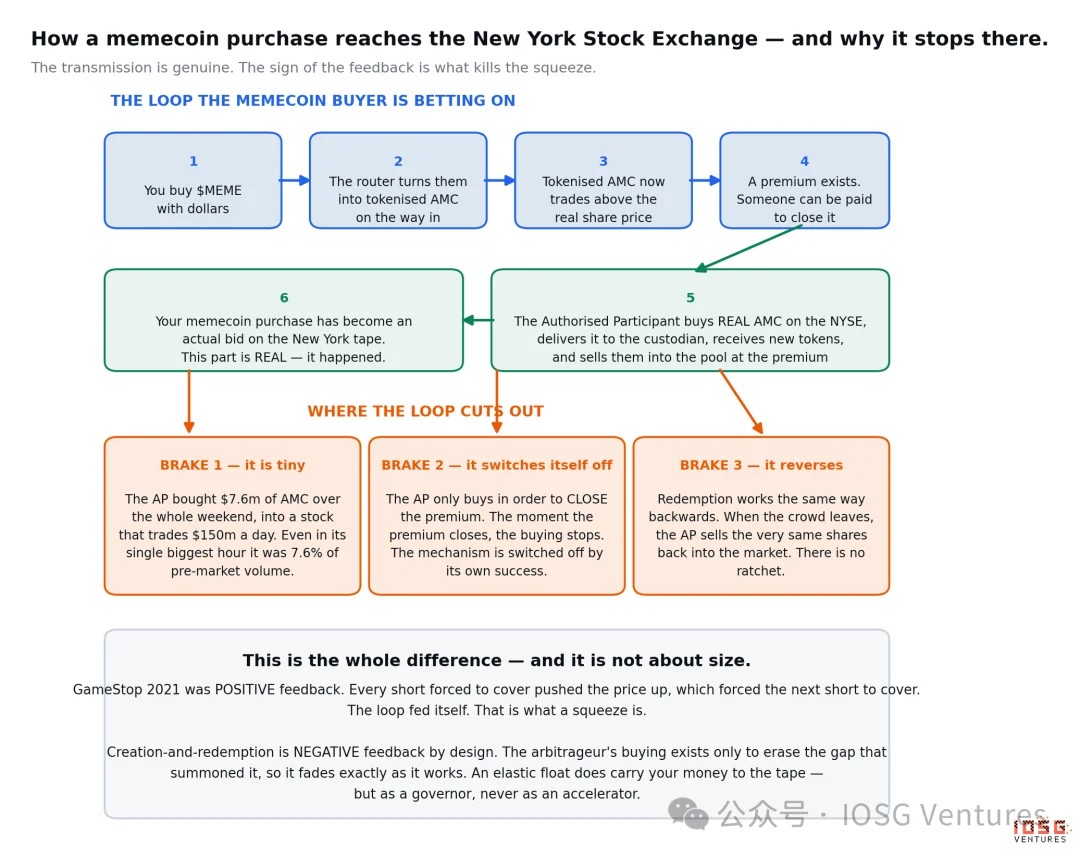
Ключевое предположение розничных трейдеров оказалось верным. Средства толпы действительно транслируются в реальные заявки на покупку на площадке Нью-Йорка. Это не гипотеза: факт подтверждения — 7,6 млн долларов в облики AMC за выходные, при этом пиковая нагрузка составляла 7,6% от объема торгов перед открытием рынка.
Далее работает схема «саморазгоняющегося маховика»: принудительные покупки толкают цену акции вверх, рост подтверждает нарратив, новые спекулянты срываются с мест, чтобы купить монету, из-за чего AP вынуждены закупать еще больший объем. Это идеальный сценарий, однако он сталкивается с тремя критическими препятствиями.
Во-первых, слишком малый масштаб. 7,6 млн долларов против акции с дневным объемом в 150 млн долларов. В нормальных условиях следы активности AP занимают лишь около 0,1% от общего объема торгов.
Во-вторых, самое致命ное: механизм самоликвидируется. Цель покупки AP — устранить премию. Как только она исчезает, стимул для сделок пропадает. Механизм останавливается собственным успехом.
В-третьих, процесс полностью обратим. Погашение — это операция, идущая вспять. Как только толпа расходится, AP выгружает ту же самую партию акций обратно на рынок.
Совместив эти три фактора, мы видим, чем принципиально отличается ситуация сегодня от 2021 года. И дело вовсе не в масштабах капитала.
GameStop представлял собой механизм положительной обратной связи: каждое вынужденное закрытие позиции шортистом подталкивало цену чуть выше, провоцируя следующий сплин закрытия. Цикл кормил сам себя. Именно так определяется классический шорт-сквиз.
Механизм создания и погашения базируется на заложенной отрицательной обратной связи: арбитражеры покупают исключительно для устранения возникшего ценового разрыва, поэтому действие механизма одновременно совпадает с его затуханием. Динамичное свободное обращение действительно доставляет ваш капитал на биржу, но оно выступает регулятором скорости, никогда не ускоряющим импульс.
Фиксированное предложение превращает давление покупки в спираль, тогда как динамичное обращает то же давление в затухающую ударную стоимость. Оба типа способны толкать котировки вверх, но лишь один заставляет их ползти без остановки.
Скажем прямо, вот самая важная мысль статьи: группа людей действительно способна мгновенно разогнать цену в сети. Однако у них нет возможности зафиксировать её там: стоит рынку открыть двери, как AP мгновенно заполнит любой дефицит. Предел роста определяется не размером аудитории, а количеством часов до восстановления работы канала.
Единственный ресурс, который эмитент не способен бесконечно штамповать, — это время. Подробнее об этом в разделе 7.
Кто сидит за столом?
Не стоит рассматривать это исключительно как автоматизированный механизм. Проще сначала понять, кто участвует в сделках и какая именно прибыль формируется на каждом узле.
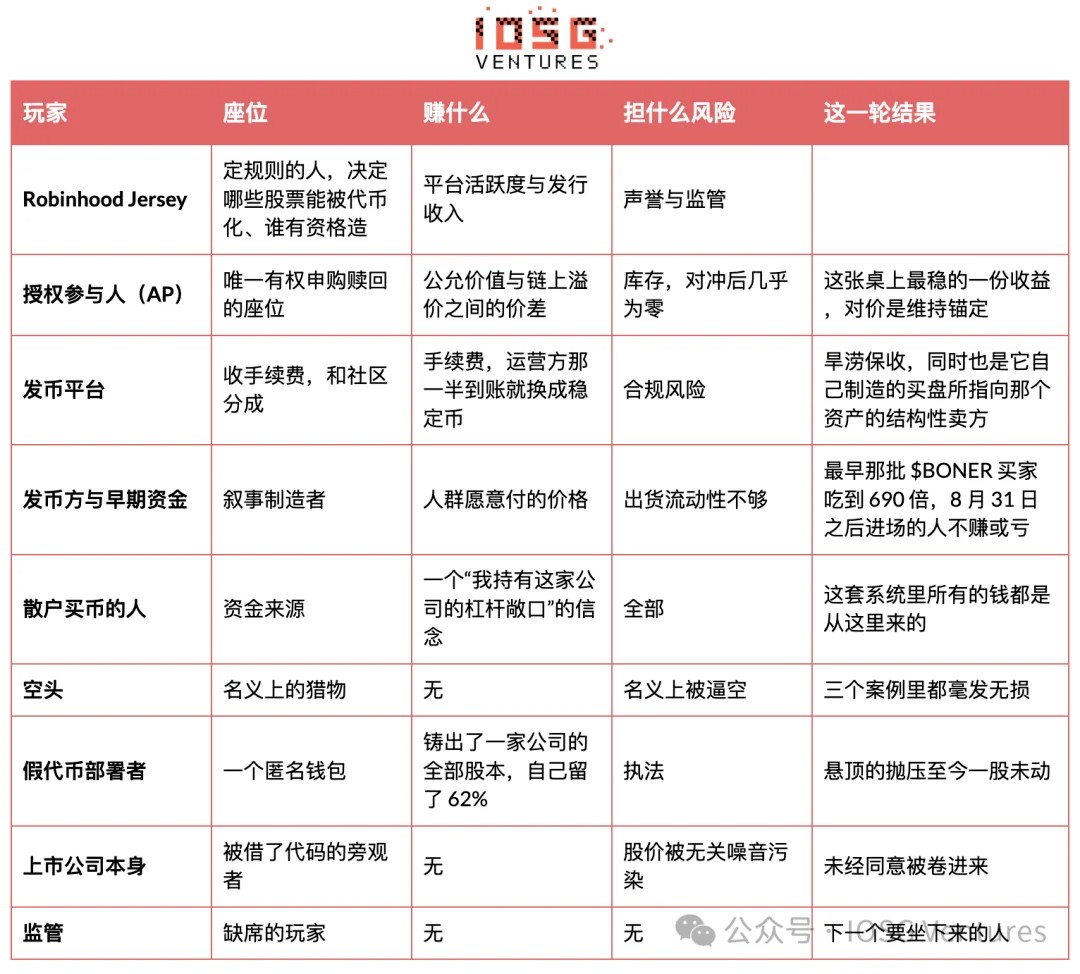
Прямо скажем: авторизованные участники (AP) являются самыми стабильными заработка на этом столе. Они создают токены по справедливой стоимости, реализуют их толпе, формирующей искусственную премию, а затем выкупают обратно. В те выходные с AMC они закупили и кастодировали реальных акций на 7,6 млн долларов по своим ценам, имея дело с рынком, готовым платить в семь раз выше паритета. В этом нет ничего предосудительного. Это полноценная бизнес-роль, и именно комиссия обеспечивает мотивацию работать даже в 4 утра. Паритет сохраняется лишь потому, что сделка приносит деньги. Для нас важно одно: на каком уровне формируются устойчивые доходы. Они находятся здесь — в инфраструктуре AP, а не на платформах выпуска или самих монетах.
Аналогия с GameStop и причины её несостоятельности
Вопрос заключается не в том, «произошел ли здесь шорт-сквиз», а в следующем: может ли расчетный актив создавать и погашаться.
От этого зависит абсолютно всё, поскольку определяет природу премии: является ли она временным разрывом привязки, который будет стерт, или же представляет собой самостоятельную цену альтернативного актива.
Настоящие токены акций Robinhood опираются на офшорный документационный пакет из Jersey, наличие кастодиана с физическими акциями, индивидуальный серийный номер и код ISIN для каждого актива, а также белый список брокеров-учредителей. В обозревателе блоков их названия заканчиваются символом • Robinhood Token, а в поле курса отображается значение.
Подделкам достаточно 63 строк кода на Solidity и газа на 400 долларов. Фиксированное предложение, отсутствие эмитента и оракулов, в белом листе значится лишь «операционное обязательство эмитента», что означает полное отсутствие каких-либо проверок в блокчейне и техническую невозможность их реализации.
В обозревателе блоков оба токена выглядят идентично, получают котировки от одних и тех же платформ и отображаются в одних и тех же кошельках. Единственное отличие кроется в одном поле, которое может оставаться пустым.
Влияли ли они на реальную котировку?
Этот раздел требует детальной проработки: анализ исключительно по цене закрытия делает скептицизм слишком оправданным. Если смотреть на закрытие, AMC выросла всего на 4,3%, создавая иллюзию нулевого эффекта. Однако переход от предыдущего максимума с учетом пре- и постмаркета меняет картину кардинально.
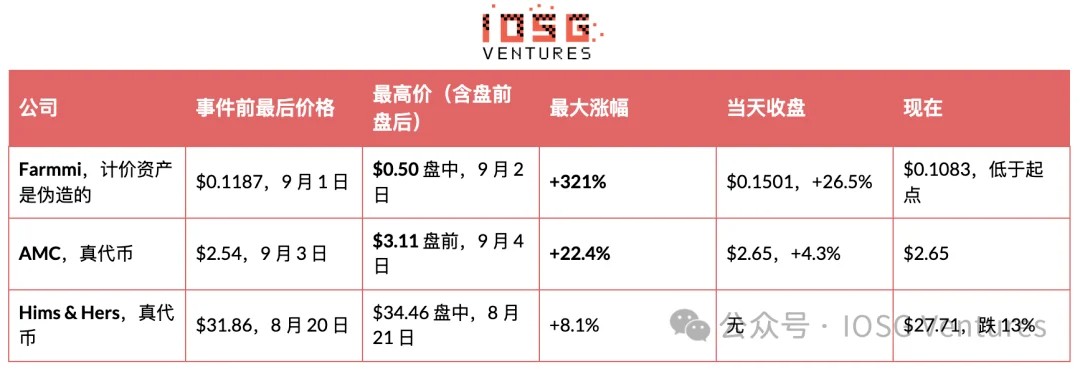
Поэтому честная формулировка звучит не как «мем-коины не смогли разогнать акции», а как «они давили мощно, но удержать давление ни разу не получилось».
Предрейсовый период 4 сентября нагляднее всего демонстрирует работу механизма, заслуживает посекундного анализа. Сравниваем цену в сети с котировками перед открытием NASDAQ, а не с вчерашним закрытием: в 04:00 по нью-йоркскому времени тобен котировался за 4,09 доллара, последняя реальная цена акции составляла 2,54 доллара — разрыв 61%. Через пятнадцать минут, поддерживаемая торгами объемом 8,35 млн акций, акция подорожала до 3,11 доллара, тогда как токен уже начал снижаться. Примерно половина этой конвергенции произошла за счет роста акции навстречу токену, а не из-за падения самого токена к базовой цене. Именно так работает механизм, который сторонники нарратива называют положительной петлей обратной связи.
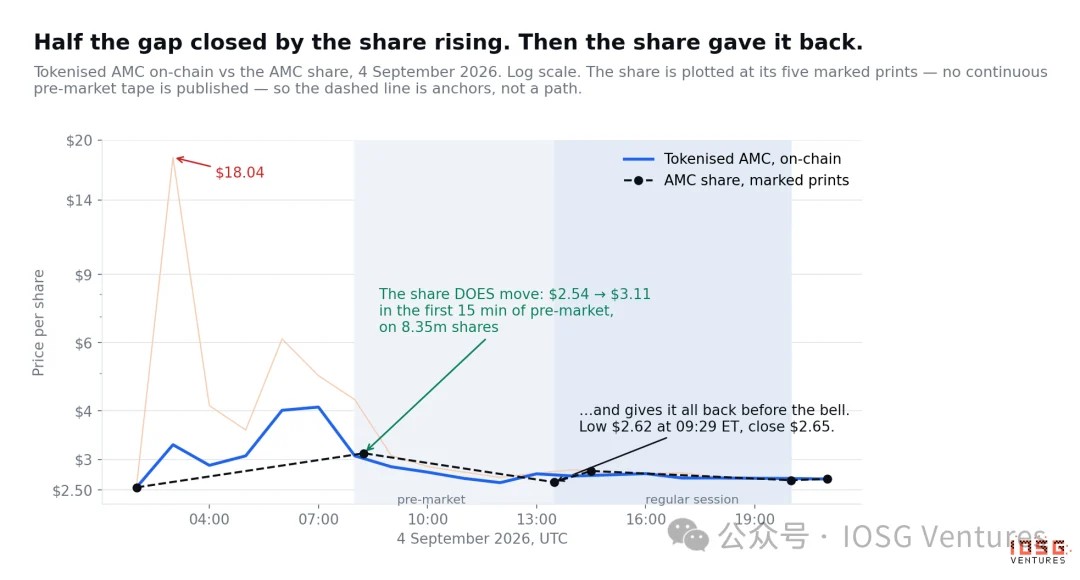
Затем импульс иссяк. К 9:29 по восточному времени США акция упала обратно до 2,62 доллара, токен стабилизировался на 2,61. Позже появления той закупки в 4:15 утра вторая волна спроса не последовала, поскольку премию, за которой гнались трейдеры, уже ликвидировали. Бумаги закрылись на отметке 2,65 доллара.
Помещая три кейса в исторический контекст: в тот пятницу объем торгов AMC составил 57,2 млн акций, что в 1,9 раза превышает средние показатели, занимая лишь 15-е место за последние полгода; 20 июля объемы достигали 186,8 млн акций без малейшего участия мем-коинов. Объемы Hims никогда не выходили за рамки нормы. Farmmi же 2 сентября показал оборот в 872,6 млн акций при типичном дне в 45 тыс., то есть в 19 тысяч раз больше обычного.
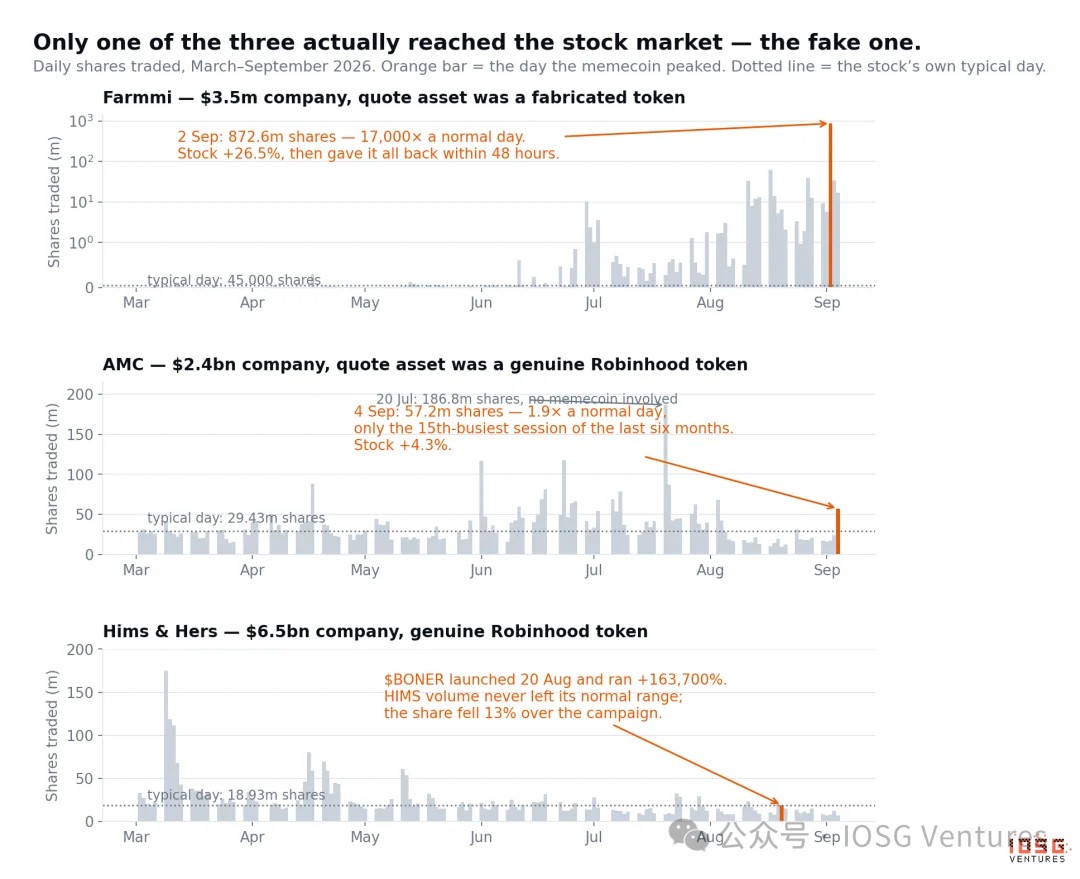
Эта картина противоречит первоначальным ожиданиям. Максимальное влияние цепочечных потоков на реальный рынок наблюдалось именно там, где размер компании настолько мал, что криптосообщество становится ее основным драйвером. Подобное возможно только при использовании фальшивых расчетных активов, так как Robinhood не токенизирует компании с капитализацией ниже 1 млрд долларов. Обе компании, выпустившие реальные токены, слишком велики, чтобы их котировки выдерживали покупки на 3,6 или 7,6 млн долларов.
Судьба самих мем-коинов совершенно независима от вышесказанного: $CINEMA разжег интерес к AMC, но обвалился на 93%. $MEME пришел позже, переключил на себя внимание публики и оценивается сейчас в 102 млн долларов. $JINQIAN висел на единственной акции, которую удалось реально разогнать, но упал на 98%. Это активы внимания, а названия компаний на бумажках — лишь декорация.
Настоящая слабость кроется в выходных, где шорт-сквиз возможен в теории
Фундаментальная структурная уязвимость находится не на стороне бумаги, а в рассинхронизации графиков: канал создания и погашения работает строго по нью-йоркскому расписанию, тогда как токены торгуются 24/7.
Этот фактор виден уже сейчас. В момент написания текста последнее увеличение предложения любого токена акций Robinhood (AMC, Hims, GameStop, NVIDIA, SPY) пришлось на пятницу, 4 сентября, в 23:35 UTC, то есть ровно на 50 часов назад. Поскольку в понедельник отмечается День труда, рабочие окна открываются лишь в вторник утром, образуя паузу длительностью в 80 часов: токены продолжают торговаться, но выпустить новые невозможно.
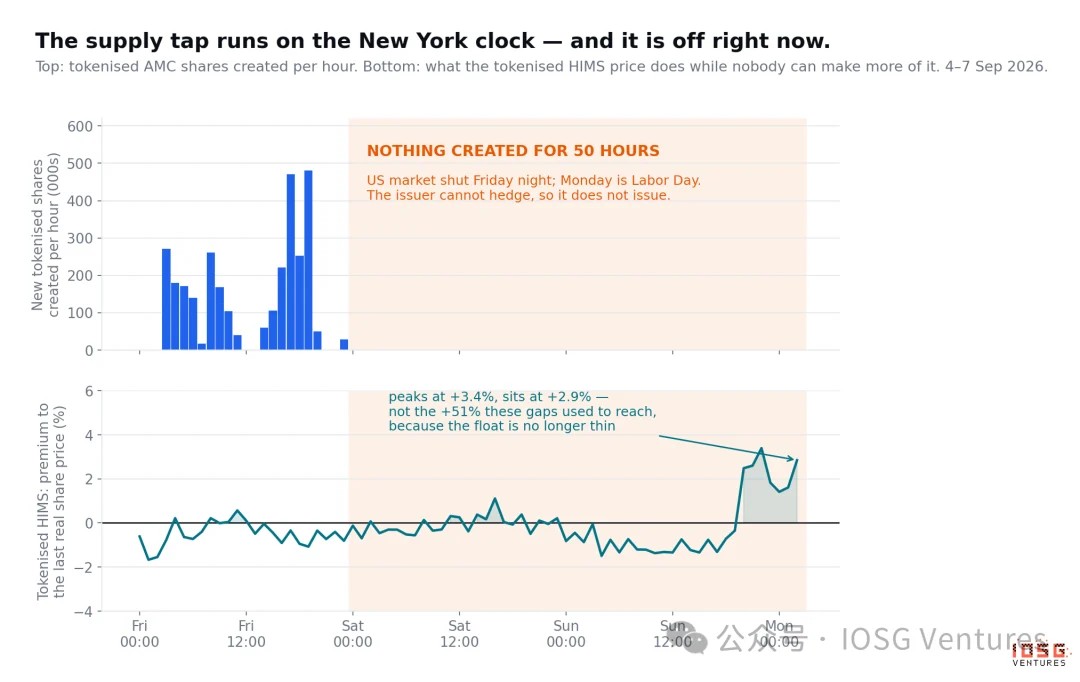
Корректируя вывод из раздела 3 применительно к этому окну, следует смягчить прежний тезис. Раньше доказывалось невозможность шорт-сквиза из-за активного обращения. Однако в этот промежуток предложение становится статичным. Три дня подряд объем предложения токенизированной AMC фиксируется аналогично капитализации GameStop в 2021 году, и никакие суммы арбитражного капитала не смогут расширить воронку.
Честный вывод имеет более узкую формулировку, чем полная невосприимчивость рынка. Публичные акции невозможно схватить через этот канал (все причины приведены в разделе 3). Но сами токены вполне поддаются шорт-сквизу, и исключительно в нерабочие часы. Это не гипотеза: именно так родился скачок до 18,04 против 2,54, и именно этим объясняется рекордное часовое закрытие +51% для токенизированных Hims в августе. Сквозная манипуляция на уровне токенов — реально существующее, повторяющееся, калидарно зависимое явление в данной сети.
Возникает очевидный вопрос: почему этот сценарий не реализуется прямо сейчас.
Действительно отсутствует, и причина критически важна. На протяжении всего уикенда предложение токенизированных Hims колебалось в диапазоне от -2% до +4%, сейчас фиксируется на уровне +2,9%. Tокенизированная AMC большую часть времени торговалась с дисконтом, локальный минимум достигал -7%. Совокупный объем торгов составил около 40 млн долларов, при этом паритет не был нарушен.
Возвращаясь к коэффициенту кратности х19. После паники эмитенты не стали сжимать выпуск, поэтому замороженный на выходные резерв оказался значительно глубоким: не 152 тысячи, а целых 2,89 миллиона акций. Тонкое предложение всегда было необходимым условием, а нерабочее время лишь усиливает эффект. Заблаговременно используя трехдневный избыток, AP обезвредили потенциальную бомбу задолго до закрытия рынков. Для побочного эффекта это выглядит впечатляюще.
Практическое руководство для держателей подобных токенов: главным риском является календарь, а не фундамент конкретного бизнеса. Сочетание длинных праздников, государственных выходных и малоликвидного актива без недавней эмиссии минимизирует корреляцию между ценой в сети и реальной котировкой.
Стресс-тест: какой масштаб требуется для реализации
Это не план действий, а измерительный инструмент, позволяющий определить расстояние до момента наступления эффективности механизма. Начнем с терминологии, так как весь дальнейший анализ базируется на ней.
Short balance (объем коротких позиций) — количество бумаг, взятых в долг и проданных участниками рынка, прогнозирующими снижение цен. Эти акции рано или поздно придется выкупить обратно. Это топливо.
Дней для покрытия (days to cover) рассчитывается путем деления объема коротких позиций на средний суточный оборот: показывает, сколько торговых дней понадобится шортистам, если они станут единственными покупателями для полного закрытия позиций. Это фитиль. Высокое значение означает ловушку для продавцов, стандартного объема недостаточно для тихого выхода без роста котировок; низкое значение дает им возможность медленно покинуть игру через главную дверь.
Шортисты GameStop продали больше акций, чем существовало в природе, делая беспроблемное покрытие невозможным при любом нормальном объеме торгов — отсюда вертикальный взлет. Средний показатель дней для покрытия у токенизированных объектов варьируется от 3 до 9. Выход доступен всем без исключения.
Потолок определен окончательно: даже синхронное покрытие всеми шортистами указанных активов гарантирует рост максимум на 7–14%. Ни одна бумага не удвоится.
Добавим еще два параметра. Коэффициент конверсии канала: максимальная капитализация $BONER составила около 85 млн долларов, спровоцировав покупку и кастодианное хранение реальных акций Hims на сумму около 3,6 млн долларов. То есть на каждый 1 доллар капитализации мем-коина приходится лишь 4 цента принудительного спроса. Цена вопроса: чтобы разогнать котировки до уровня полноценного сквиза, каналу придется скупить почти весь объем открытых коротких позиций.
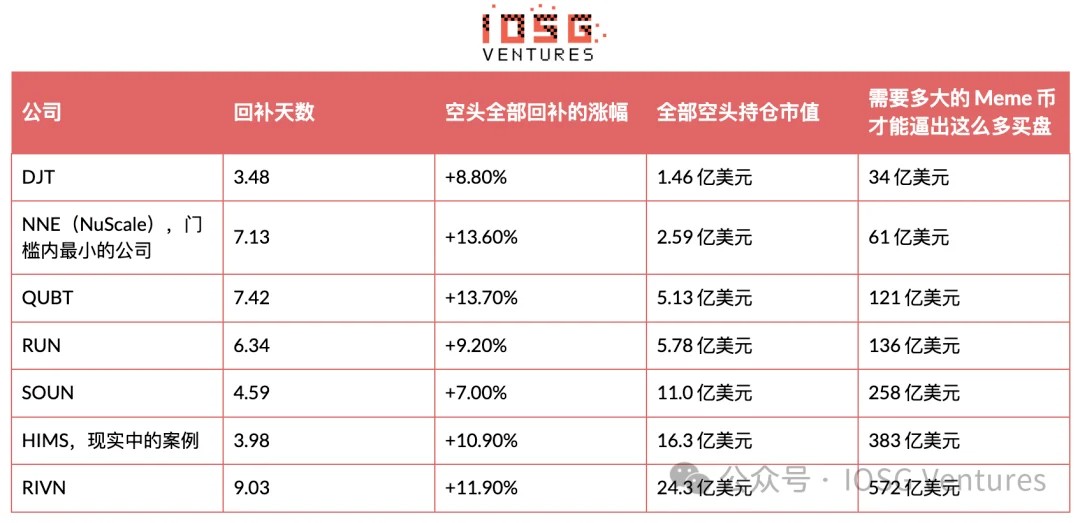
Для масштаба: крупнейшим мем-коином в истории этой сети является $AI с капитализацией в 270 млн долларов. Самый низкий порог в таблице требует в 13 раз больше ресурсов ради роста всего на 9%.
Доступных дешевых бумаг также не предусмотрено. Минимальной компанией из списка токенизированных Robinhood является NuScale с капитализацией 951 млн долларов — втрое крупнее Farmmi. Данный барьер неслучаен: именно он породил почву для фальшивок, и именно он обеспечивает безопасность реальных токенов.
При каких условиях наши выводы изменятся
Снижение капитализационного порога со стороны Robinhood или issuance серии токенов для микроскопических компаний. Вся текущая защитная граница строится на том принципе, что объекты, подверженные риску шорт-сквиза, пока не были переведены в цифровой формат.
Появление второго авторизованного участника либо существенное ускорение работы текущего. Сегодня предел премии напрямую зависит от длительности простоя каналов. Рабочий режим 7x24 окончательно устранит любые остаточные разрывы цен, в то время как замедление или сужение доступа лишь усугубит дисбалансы.
Переход американского фондового рынка на круглосуточный график торгов мгновенно ликвидировает ценовые пробелы нерабочих часов.
Совпадение малоликвидного актива и длинного праздника. Уязвимость, описанная в разделе 7, находится в спящем режиме не благодаря патчам безопасности, а исключительно из-за увеличения эмитированных объемов. Любой новый токен или монета без недавней эмиссии, попавшая на период государственных выходных, вновь приобретет свойства 2021 года.
Превращение поддельных расчетных активов из редкого исключения в системную норму. Только за одну неделю появились два клонированных контракта, синхронизировавшие таблицы капитала вплоть до пяти знаков после запятой, плюс один фейковый тикер уже ворвался в топ-пулы всей сети. Экспансия этого направления не требует ничьего согласования.
Ключевые выводы исследования
Узким местом рынка токенизированных акций является канал создания и погашения, а не торговые площадки. Все нижележащие элементы — платформы запуска, мем-коины, пулы ликвидности — легко заменяемы и в конечном итоге будут конкурентно вытеснены до уровня нулевой маржинальности. Неуязвимая и недоступная для копирования позиция принадлежит тем, кто обладает сразу тремя элементами: лицензией эмитента, прямыми отношениями с кастодианами и статусом в белом списке AP. Любая экспозиция к данному сегменту должна концентрироваться именно здесь.
Дисциплина ценообразования формируется исключительно функционирующим первичным рынком — фундаментальный урок ETF, который блокчейн напомнил нам за считанные дни. Медианная премия токенизированных Hims составляет менее 1%, так как любой желающий немедленно выпустит дополнительные эквиваленты. Поддельный токен FAMI лишен этой опоры: его премия не схлопывается, а обрушивается ниже паритета, пробогая отметку дисконта в 10% и продолжая падение. Идентичный визуальный паттерн кривой, противоположная механика, кардинально разные уровни риска.
Масштабное распространение фальшивых расчетных активов неизбежно станет следующей точкой кипения для регуляторов и центральной проблемой защиты инвесторов. Токен, копирующий структуру капитала компании, не имеющий под собой никаких активов, не указывающий эмитента и предлагаемый рознице параллельно с настоящими ценными бумагами — не маргинальный эксперимент, он уже встречался дважды и продолжает проникать в масс-маркет. Создание обходится в 400 долларов, и визуально его невозможно отличить от оригинала ни на одном потребительском интерфейсе. Данный аспект требует отдельного обсуждения с представителями регуляторов (в данном случае с Молли), чтобы определить是否需要 дополнительные заявления.
Это фундаментально меняет понимание природы подобных цифровых активов. Они не представляют собой плечевое участие в деятельности публичной корпорации. В рабочие часы базовый актив объясняет лишь 1% ценовых колебаний монеты, где бизнес-составляющая стремится к нулю. Гораздо точнее охарактеризовать их как пари на корпоративное внимание: заметит ли генеральный директор?, ответит ли компания? сможет ли этот тикер стать частью глобального нарратива, требующего официального заявления с центрального офиса. Такие пари неоднократно выиграли. Именно пост Арона запустил крупнейшее за время нашего мониторинга ценовое движение, а CEO Hims & Hers подписался на официальный аккаунт $BONER. Ни один из руководителей не выступал официальным амбассадором продукта, однако система оплаты внимания безупречно сработала.
Шорт-сквиз выступает другой ногой стратегии. Это сторона продажи, которая математически не работает. Покупателям подобных монет следует четко отдавать себе отчет в том, на какую именно переменную они делают ставку.
Напоследок закрепим концептуальную рамку. Шорт-сквиз определяется не размером роста, а способностью тренда питать сам себя. Оживление предложения за счет токенизации превращало бы ожидаемую спираль в однократное ударное воздействие, которое реально, поддается количественному измерению и угасает к обеденному времени. Та самая характеристика, которая делает токенизацию высококачественной инфраструктурой, одновременно делает невозможным формирование классической спирали. Это отличный результат для экосистемы Robinhood, дорогая учебная плата для покупателей нарративов и важное напоминание аналитикам: фокусироваться необходимо на эмитентском слое, а не поверхностном торговом фундаменте, возведенном поверх него.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures